
 研报速递
喜马拉雅资本持仓深度研究报告
——李录、喜马拉雅资本(Himalaya Capital)2026 Q2 持仓全景与中国公司复盘
报告日期:2026 年 10 月 20 日 数据截止:2026 年 6 月 30 日(13F 报告期) 最新披露:SEC 13F-HR,filed 2026-08-14 SEC Accession No.:0002043585-26-000022 面向对象:投资专业人士 / 买方研究员
一、执行摘要
截至 2026 年 6 月 30 日,李录执掌的喜马拉雅资本(Himalaya Capital Management LLC)最新 13F 披露美股多头组合总市值 37.03 亿美元,共 8 只股票,前五大重仓合计占比 94.77%,为典型极高集中度价值组合。本报告基于 SEC 13F 原始 filing、港股权益披露与李录 2026 年 10 月哥大最新公开演讲,对其方法论、当前持仓、历史演变与中国公司逐家复盘。核心结论如下:
·1. 组合高度集中、信念驱动:Alphabet(GOOGL 24.55% + GOOG 23.39%)合计 47.94% 为压舱石,PDD 22.17%、BRK.B 14.98%、EWBC 9.68% 紧随其后;HHI 约 1,971(合并 Alphabet 双类后约 3,119),远高于“高度集中”阈值。
·2. 2026 Q2 剧烈再平衡:PDD 单季增持 +133.53%(+615 万股至 1,076 万股,加仓市值约 4.69 亿美元),BRK.B 增持 +23.46%;同步清仓 BAC、OXY、SPGI、HRB、MCO、MSCI 共 6 只,组合由 14 只收缩至 8 只,资金向最高信念标的集中。
·3. 真正的重仓在港股:13F 仅披露美股部分,李录最核心的 比亚迪 H 股(1211.HK)(2002 年建仓、2021 年部分减持后仍保留约 6% 头寸)与 邮储银行 H 股(1658.HK)(2020 年底建仓 12.74 亿股,4 年未卖)均不在 13F 内。
·4. 监管口径 AUM 约 214 亿美元,员工仅 21 人,仅管理一只基金 Himalaya Capital Investors, LP,投资决策由李录一人最终负责。
·5. 方法论完成“六原则”体系化:2026-10-05 哥大 Graham & Dodd 午餐会上,李录将价值投资提炼为六原则——前五条承继格雷厄姆、巴菲特、芒格,第六条“财富=全球购买力份额”为其本人延伸。
·6. AI 态度审慎但不缺席:不否认 AI 潜力,但强调“AI 使用会持续产生增量成本”,持仓上以 Alphabet 约 47.9% 作为 AI 核心敞口;明确否定加密货币。
·7. 中国观点未变:延续 2019 年“中国未来 20 年仍处黄金发展期”判断;2022 年诺亚闭门访谈重申“中国仍处在最好的发展机遇期”;2026 年公开对谈称王传福“在任何时代都是凤毛麟角”。
·8. 风险提示:组合单一发行人集中度极高(Alphabet 近半仓)、PDD 政策与关税风险、中国银行业净息差收窄、比亚迪价格战导致 2025 年净利同比 -19%。
二、喜马拉雅资本与李录简介
2.1 李录生平时间线
李录 1966 年生于河北唐山,1989 年赴美,1996 年以哥大历史上首位同时获得经济学学士、MBA、法律博士三学位毕业,1997 年底创立喜马拉雅资本。下表为其公开生平关键节点:
年份 | 事件 |
1966 | 出生于河北唐山,知识分子家庭 |
1985–1989 | 就读南京大学物理系(部分资料提及经济系选修) |
1989–1990 | 经法国转赴美国;1990 年被哥伦比亚大学录取 |
1993 | 在哥大聆听巴菲特演讲,确立价值投资方向 |
1996 | 哥大毕业,同年获经济学学士、MBA、法律博士三学位 |
1996–1997 | 华尔街投行工作约一年后离职 |
1997 年底 | 在加州洛杉矶创立喜马拉雅资本 |
1998-01-01 | 旗舰基金 Himalaya Capital Investors, LP 正式启动 |
2002 | 以基石投资者身份首次买入比亚迪 H 股(约占总股本 1.67%) |
2003 感恩节 | 首次与查理·芒格会面,此后成为终身挚友 |
约 2007 | 芒格家族约 8,800 万美元资产委托李录管理 |
2008 | 向芒格、巴菲特推荐王传福;伯克希尔以约 2.3 亿美元入股比亚迪 |
2017–2023 | 任哥伦比亚大学校董;现任加州理工学院(Caltech)校董 |
2019-01 | 在国际投资人会议发表《从外国投资人角度看中国经济的未来》主旨演讲 |
2020-12-18 | 大举增持邮储银行 H 股,累计持股达 10.06 亿股,动用资金约 42 亿港元 |
2022-03 | 诺亚财富闭门访谈:“中国仍然处在最好的发展机遇期” |
2023-11 | 芒格去世(99 岁);李录为其家族资产唯一外部管理人身份被广泛回顾 |
2026-04 | 与比亚迪董秘李黔公开对谈,回顾 23 年投资比亚迪历程 |
2026-10-05 | 出席哥大第 36 届 Graham & Dodd 年度午餐会,与 Tano Santos 对谈 |
2.2 喜马拉雅资本沿革
喜马拉雅资本仅管理一只私募基金,组织极度精简。监管口径下 AUM 由 2023 年的约 142 亿美元增至 2026 年的约 214 亿美元。
时间 | 管理规模 / 关键事件 |
1997 年底 | 公司成立于美国(洛杉矶,后迁西雅图周边) |
1998-01-01 | 旗舰基金 Himalaya Capital Investors, LP 启动 |
2002 | 首笔比亚迪基石投资 |
约 2007 | 芒格家族资产(约 8,800 万美元)委托,后增值至约 4 亿美元 |
2021 年底 | 13F 美股披露持仓 26.65 亿美元;加港股后公开持仓近 400 亿元人民币 |
2023-09 | Form ADV 报告监管 AUM 约 142 亿美元 |
2023-12-31 | ADV 披露监管 AUM 约 149.86 亿美元 |
2026 年最新 ADV | 监管 AUM 约 214 亿美元;员工 21 人;仅管理 1 只私募基金 |
2026 Q2(13F) | 美股披露组合市值约 37 亿美元;8 只股票 |
组织架构要点:①仅管理一只基金,投资决策由李录一人最终负责;②员工约 21 人;③投资范围以亚洲(尤其中国)及北美上市公司为主,13F 仅披露美股多头部分;④具体费率、内部团队名单、年度净收益率——未公开。
2.3 与芒格 / 伯克希尔的关系
芒格生前多次公开表示,李录是他“投资过的唯一外部管理人”,并称其为“中国的沃伦·巴菲特”(China's Warren Buffett)。双方关系可概括为四个层面:
关系维度 | 内容 |
芒格家族资产委托 | 芒格本人多次公开表示李录是其唯一外部管理人;最初约 8,000–8,800 万美元,多年后增值至约 4 亿美元区间 |
Daily Journal 同台 | 2019–2022 年间李录多次作为嘉宾出席 DJ 年会,与芒格同台答股东问;李录本人未出任 DJ 董事 |
推荐比亚迪 | 2008 年芒格说服巴菲特以约 2.3 亿美元入股比亚迪;芒格事后称这是他在伯克希尔“帮助做成的最好投资之一” |
公开评价 | 芒格:“He is China's Warren Buffett. He's not an ordinary person.”;伯克希尔年会转述:李录成功部分因为“他在中国投资,而非过度研究、饱和的美国市场” |
三、投资方法论与能力圈
3.1 价值投资六原则(2026 哥大最新提炼)
李录在 2026-10-05 哥大第 36 届 Graham & Dodd 午餐会上系统总结,前三条来自格雷厄姆,第四条来自巴菲特,第五条来自芒格,第六条为他自己加的延伸:
序号 | 原则 | 来源 |
1 | 股票 = 企业部分所有权(买股票就是买公司) | 格雷厄姆 |
2 | 市场先生是来服务你的,不是来指导你的 | 格雷厄姆 |
3 | 未来不可预测,必须保留安全边际 | 格雷厄姆 |
4 | 能力圈(circle of competence)——关键是知道边界在哪里 | 巴菲特 |
5 | 到有鱼的地方钓鱼——去被忽视、竞争少的市场/行业/国家 | 芒格 |
6 | 财富 = 你在全球购买力中所占的份额 | 李录本人延伸 |
对第六条,李录的实践方式是“以有利价格买入最具活力经济体中的优秀企业,长期持有,按比例分享价值增长”。
3.2 能力圈边界
地理能力圈:亚洲(尤其中国)上市公司 + 北美上市的亚洲相关公司;近 5 年开始重仓美国科技巨头(谷歌、伯克希尔)。
行业能力圈:制造业(比亚迪为代表)、银行(邮储 H、华美 EWBC)、互联网平台(拼多多、阿里)、能源/基础设施。
明确不做:加密货币(李录认为“几个人在车库里创造的东西无法成为可靠的财富储存手段”);不追“半神 IPO”叙事。
李录在《穷查理宝典》中文版序言中转述并认同芒格的能力圈观:
“如果我要拥有一种观点,如果我不能够比全世界最聪明、最有能力、最有资格反驳这个观点的人更能够证否自己,我就不配拥有这个观点。”
3.3 对中国市场的长期看法
李录 2019-01 国际投资人会议主旨演讲《从外国投资人角度看中国经济的未来》核心论点:
①中国过去 40 年 GDP 复合增速约 9.4%,实际 GDP 翻 37 倍,是史无前例的奇迹;②中国刚越过刘易斯拐点,进入“后刘易斯拐点的成熟阶段”,但仍处黄金发展期,未来 20 年仍有巨大增长潜力;③五大增长动力:工程师红利(每年 750 万大学毕业生、470 万 STEM)、城市化率仅 55%(未来 20 年每年 1% 提升 = 3 亿新消费者)、45% 高储蓄率、政府危机应对的实用主义、东亚儒教文化圈路径。
“中国仍然处于经济发展的黄金时代……投资机会仍然非常丰富、优异。”
2022-03 诺亚财富闭门访谈延续此观点:“中国仍然处在最好的发展机遇期。”
3.4 对 AI / 科技 / 银行的态度
AI(2026 最新):不否认 AI 巨大潜力,但提醒“AI 使用会持续产生增量成本(芯片/电力/数据中心)”,企业能否把技术优势转为可持续盈利仍要过商业规律这一关;判断 AI 发展会经历“多轮繁荣与调整”;持仓上以 Alphabet 约 47.9% 作为 AI 核心敞口。
“AI 的使用会持续产生增量成本。无论技术前景多么广阔,企业最终仍要回答收入能否覆盖成本、利润能否持续。”
银行:2020 年 12 月约 42 亿港元大举建仓邮储银行 H 股,逻辑是“中国国有大行估值极低、股息率高”;偏好零售属性强、负债端稳定的银行(富国银行映射)。
新能源/制造:23 年长期持有比亚迪,最大单笔成功案例,峰值回报超 38 倍;称王传福“在任何时代都是凤毛麟角,一旦发现值得终身珍惜”。
四、当前持仓全景(2026 Q2)
4.1 美股 13F 全部持仓表
13F 仅覆盖在美国注册/上市的多头股权持仓(含 ADR),不包含港股、现金、债券、衍生品及非美上市股票。下表为 2026 Q2(报告期 2026-06-30)全部 8 只持仓:
# | 代码 | 公司名称 | 持仓股数 | 市值 | 占组合比例 |
1 | GOOGL | Alphabet Inc. Class A | 2,543,300 | $908.9M | 24.55% |
2 | GOOG | Alphabet Inc. Class C | 2,451,300 | $866.1M | 23.39% |
3 | PDD | PDD Holdings Inc.(拼多多 ADR) | 10,761,119 | $820.9M | 22.17% |
4 | BRK.B | Berkshire Hathaway Inc. Class B | 1,108,318 | $554.6M | 14.98% |
5 | EWBC | East West Bancorp(华美银行) | 2,776,351 | $358.4M | 9.68% |
6 | CROX | Crocs Inc. | 887,093 | $107.0M | 2.89% |
7 | TME | Tencent Music(腾讯音乐 ADR) | 6,590,836 | $55.0M | 1.49% |
8 | AAPL | Apple Inc. | 110,600 | $32.0M | 0.86% |
合计 | $3,702.9M | 100.00% |
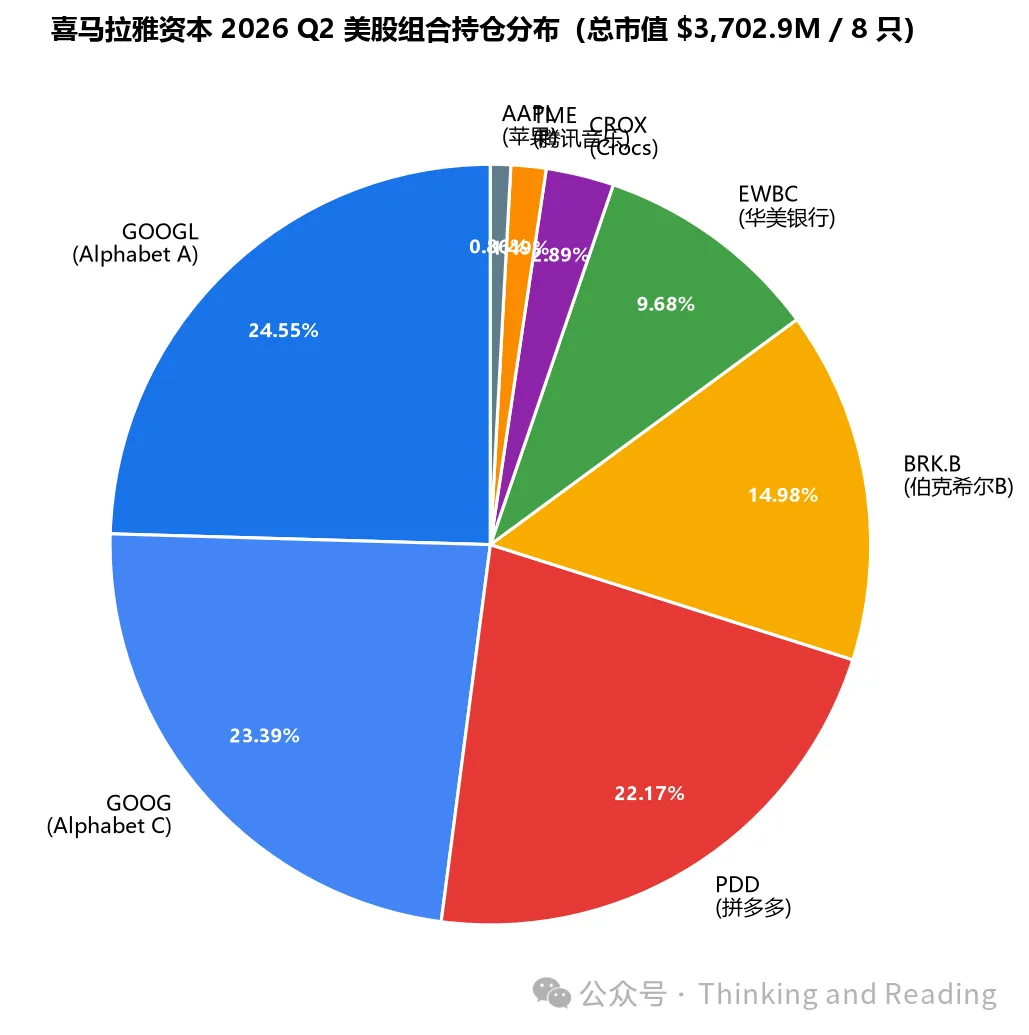
图 1:2026 Q2 持仓饼图(8 只股票)
4.2 前五大重仓详解
① Alphabet(GOOGL + GOOG,合计 47.94%):第一大压舱石。GOOG 自 2020 Q2 建仓,GOOGL 自 2022 Q2 建仓,长期未减持。李录以 Alphabet 作为 AI 核心敞口,同时享受搜索、云、YouTube 的现金流。
② 拼多多 PDD(22.17%,$820.9M):第三大重仓,也是本季最大加仓标的。经历 2021 年止损后,2025 Q2 重建 460.8 万股,2026 Q2 再翻倍至 1,076 万股。
③ 伯克希尔 BRK.B(14.98%,$554.6M):自 2021 Q3 建仓,持有约 20 个季度,为“芒格-巴菲特思想”锚定持仓;本季增持 +23.46%。
④ 华美银行 EWBC(9.68%,$358.4M):第五大重仓,持有约 14 个季度,为本组合中“隐性中国敞口”的代表。
⑤ Crocs CROX(2.89%)/ 腾讯音乐 TME(1.49%)/ 苹果 AAPL(0.86%):均为小型头寸,合计不足 6%。
4.3 环比变动(vs 2026 Q1)
Q1 2026 SEC filing(报告期 2026-03-31)披露总市值 $3,201.2M,共 14 只持仓。本季组合“瘦身”:
类别 | 代码 | 变动详情 |
新进 | — | 无(Q2 2026 无新建头寸) |
增持 | PDD | 4,608,000 → 10,761,119 股,+6,153,119 股,**+133.53%**,加仓市值约 +$469M |
增持 | BRK.B | 897,749 → 1,108,318 股,+210,569 股,**+23.46%**,加仓市值约 +$105M |
减持 | — | 无(其余 6 只股数均未变,市值变动完全来自股价波动) |
清仓 | BAC | 2,997,987 股,Q1 市值 $146.2M(美国银行,持有约 6 年后退出) |
清仓 | OXY | 1,466,500 股,Q1 市值 $95.3M(西方石油,能源敞口归零) |
清仓 | SPGI | 121,463 股,Q1 市值 $51.7M(标普全球) |
清仓 | HRB | 1,626,906 股,Q1 市值 $51.6M(H&R Block) |
清仓 | MCO | 117,784 股,Q1 市值 $51.4M(穆迪) |
清仓 | MSCI | 18,939 股,Q1 市值 $10.2M(MSCI) |
清仓 6 只合计释放市值约 $406.4M,资金主要流向 PDD 与 BRK.B。
4.4 行业分布与集中度(HHI)
GICS 行业 | 包含标的 | 占组合比例 |
通信服务 Communication Services | GOOGL + GOOG + TME | 49.43% |
可选消费 Consumer Discretionary | PDD + CROX | 25.06% |
金融 Financials | BRK.B + EWBC | 24.66% |
信息技术 Information Technology | AAPL | 0.86% |
合计 | 100.00% |
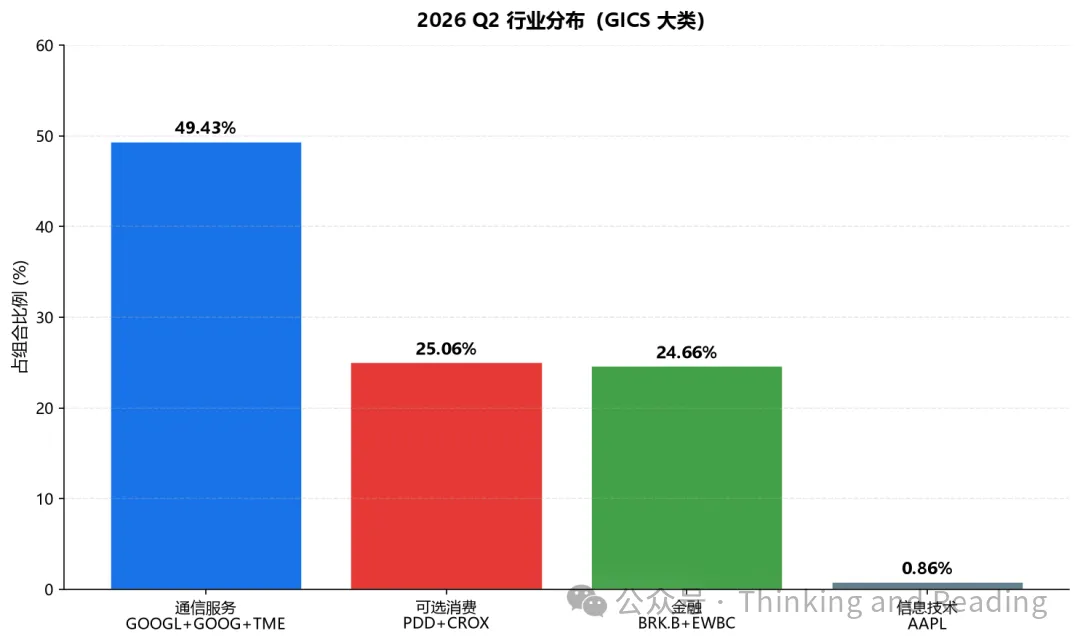
图 2:2026 Q2 行业分布柱状图
集中度指标:HHI = Σ(各头寸占比%)²。按披露 8 个头寸计算约 1,971;将 GOOGL+GOOG 合并为同一发行人后约 3,119。按美国司法部并购指南:<1,500 分散,1,500–2,500 中度集中,>2,500 高度集中。本组合按任何口径均为极高集中度。前五大合计 94.77%,前三大合计 70.11%。
4.5 港股持仓说明(比亚迪、邮储银行)
13F 不覆盖港股。李录最核心的两笔长期重仓均在港股:
标的 | 持仓状态 |
比亚迪 1211.HK | 2002 年起持有;2021 年 7 月部分减持 1,077.15 万股(套现 24.39 亿港元,均价 227.62 港元),持股比例从 7.03% 降至约 6%;2025 年 9 月伯克希尔清仓比亚迪全部股份(17 年回报约 3,890%),李录未跟随清仓 |
邮储银行 1658.HK | 2020-12-18 大举增持,2021 年初达 12.74 亿股 H 股(约占总股本 1.29%),动用资金约 42 亿港元;2021–2025 年一股未卖 |
五、历史持仓演变(近 5 年)
5.1 组合规模与持仓数量变化
季度 | 持仓数 | 披露市值($B) | 备注 |
2020 Q4 | — | 1.82 | 首次建仓 AAPL、PDD(少量);港股建仓邮储 H |
2021 Q1 | — | 1.98 | |
2021 Q2 | — | 2.05 | |
2021 Q3 | — | 2.15 | 建仓 BRK.B;首次清仓 PDD(止损约 $32M) |
2021 Q4 | 6 | 2.67 | 年底规模 26.65 亿美元 |
2022 Q2 | — | — | 建仓 GOOGL(Alphabet A 类) |
2022 Q4 | — | — | 增持 GOOGL +160 万股 |
2023 Q3 | 6 | 1.82 | |
2023 Q4 | 6 | 2.06 | |
2024 Q1 | 6 | 2.26 | |
2024 Q2 | 7 | 2.56 | |
2024 Q3 | 8 | 2.47 | |
2024 Q4 | 8 | 2.71 | |
2025 Q1 | 8 | 2.21 | 减持 AAPL −65.19% |
2025 Q2 | 9 | 2.69 | 大手笔重建 PDD 460.8 万股,$482M |
2025 Q3 | 9 | 3.23 | |
2025 Q4 | 9 | 3.57 | 年末峰值 35.7 亿美元 |
2026 Q1 | 14 | 3.20 | 持仓数升至 14(新增 BAC/OXY/SPGI/HRB/MCO/MSCI 等) |
2026 Q2 | 8 | 3.70 | 最新;历史峰值;清仓 6 只,翻倍加仓 PDD |
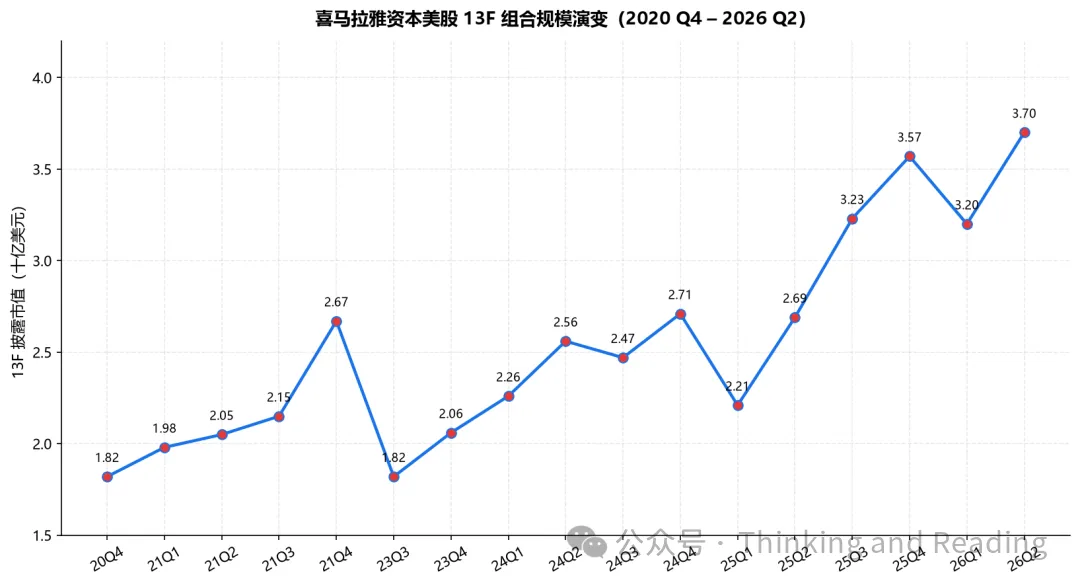
图 3:近 5 年组合规模演变(13F 披露市值)
5.2 关键调仓时点
时点 | 事件 |
2016 Q4 | 首次提交 13F,持百度、新浪,$112M |
2018 Q3 | 清仓百度,投资风格从中概股转向美国互联网巨头 |
2020 Q1 | 建仓美光科技(MU)、美国银行(BAC) |
2020 Q2 | 建仓 Facebook(META)、谷歌 C(GOOG) |
2020 Q4 | 首次小额建仓 PDD;建仓 AAPL;港股建仓邮储银行 H 股 |
2021 Q1 | 港股增持邮储银行 H 股至 12.74 亿股 |
2021 Q3 | 建仓 BRK.B;首次 PDD 止损清仓 |
2022 Q2 | 建仓 GOOGL(Alphabet A 类) |
2025 Q1 | 减持 AAPL −65.19% |
2025 Q2 | 重建 PDD 460.8 万股,$482M |
2026 Q2 | PDD 翻倍至 1,076 万股(+133.5%);BRK.B +23.5%;清仓 6 只 |
六、中国公司持仓逐家深度分析
本章为报告重点,占全文约 40%。李录持仓的中国相关公司可分为四类:港股长期重仓(比亚迪、邮储银行)、美股 ADR 中概(拼多多)、以及服务华裔/中美跨境的美国银行(华美银行)。需特别区分:比亚迪早期头寸主要在李录私人/芒格家族账户,不体现在喜马拉雅 13F;邮储、拼多多、华美才是 Himalaya 基金层面的公开持仓。
6.1 比亚迪(1211.HK)—— 23 年封神案例完整复盘
项目 | 内容 |
主营业务 | 新能源汽车(约 80%)、手机部件及组装(比亚迪电子,约 20%)、动力电池、半导体 |
2025 年营收 | 8,039.6 亿元人民币(同比 +3.46%) |
2025 年归母净利润 | 326.2 亿元(同比 -19.0%,受价格战影响) |
2025 年 NEV 销量 | 约 460 万辆,首进全球车企前五 |
2025 年研发投入 | 634 亿元 |
2026 H1 营收 / 净利润 | 3,448.15 亿元(-7.13%)/ 123.25 亿元(-20.54%) |
现金储备 | 约 1,678 亿元(2025 年末) |
(1)投资时间线
时间 | 事件 |
约 2000 | 李录在 trade magazine 上读到中国公司为摩托罗拉供可充电电池,首次注意到比亚迪 |
2002 年秋 | 经比亚迪芝加哥办事处李柯(Stella)牵线,在芝加哥机场旁小酒店与王传福见面,原定 1 小时、长谈数小时(两人均 36 岁) |
2002 年秋-冬 | 买入第一批比亚迪 H 股,仓位约占当时基金组合 10%;同期股价在 IPO 后破发区间 |
2003 年 1 月 | 比亚迪收购秦川汽车、宣布进军汽车,股价暴跌;李录未减持 |
2005 | F3 燃油车上市,用燃油车利润反哺电动车研发 |
2007-12 | 分拆比亚迪电子(0285.HK)上市,募资约 67 亿港元,为 2008 金融危机储备弹药 |
2008-09 | 向芒格/巴菲特推荐;伯克希尔以 8 港元/股认购 2.25 亿股,总价约 18 亿港元(2.3 亿美元) |
2009 | 比亚迪股价从 8 港元涨至最高约 80 港元,一年 10 倍 |
2010–2011 | F6 等车型失利、经销商退网,股价高点回撤约 80%;李录未卖一股,也未加仓 |
2012 | 比亚迪 A 股上市(002594.SZ) |
2014 | 谣言称“巴菲特/李录要减持”,股价单日一度跌 50%;李录实际未减持 |
2020 | NEV 销量爆发,市值突破万亿港元 |
2021-07-08/09 | 喜马拉雅连续两日减持比亚迪 H 股共 1,077.15 万股,套现 24.39 亿港元(均价 227.62 港元);持股比例从 7.03% 降至 6% |
2022-08 起 | 伯克希尔开始减持比亚迪 H 股(与李录无关) |
2025-09 | 伯克希尔完成清仓比亚迪全部股份(17 年回报约 3,890%);李录仍保留约 6% 头寸 |
(2)买入逻辑:四层递进
第一层:人 —— 王传福是“凤毛麟角”级企业家。 李录在 2026 年 4 月与比亚迪董秘李黔的对话中首次完整复盘:
“他确实是原创性的,马斯克后来把这个词叫第一性原理思维,我叫它是科学性的思维、物理学的思维。用第一性思维来思考战略问题,用工程师的思维方式来解决问题,落地,执行。同时,拥有坚定的意志,不畏任何艰难,也敢于成功。同时,他对于商业的利益攸关者,他始终抱有受托人精神、受托人的责任……这样的 Combination,其实是很 rare(罕见)的,很难找到的。”
“这样的企业家在任何时代都是凤毛麟角,一旦发现,值得终身珍惜。”
第二层:技术 —— 电池成本曲线的第一性推演。 李录在 2002 年即判断锂电池成本会沿学习曲线持续下降,最终足以支撑汽车这种大型载体。王传福 2003 年收购秦川汽车并非贸然跨界,而是基于“电池成熟后叠加到传统车”的分阶段路径。李录当时同时接触早期特斯拉(Martin Eberhard 时代),对比后判断比亚迪“工程师 + 全产业链自研”模式更可持续。
第三层:成本优势 —— 中国式工程师红利。 王传福最厉害的是“用和日本不同的方法做出同样品质的电池”——通过自动化产线与人工混合、逆向工程、垂直整合,把电池成本打到日本厂商无法竞争的水平。
第四层:信任 —— 利益高度绑定。 比亚迪 IPO 前没有 VC,王传福承诺给团队的股份都是自己直接出让;所有业务装在同一间上市公司里,王传福除基本工资外无其他收入、无体外公司。这种“受托人精神”让李录在后续 20 多次危机中从未怀疑利益一致性。
(3)护城河与估值
护城河类型 | 比亚迪体现 |
成本优势 | 垂直整合(电池、电机、电控、半导体自研自产)、工程师红利、规模效应 |
技术壁垒 | 刀片电池、DM-i 混动、e 平台 3.0、易四方、云辇 |
转换成本 | 经销商网络 + 用户生态(相对较弱) |
品牌 | 从“低端模仿”到“新能源领导者”的心智转变 |
网络效应 | 充电网络 + 储能 + 商用车,弱网络效应 |
估值与安全边际:2002 年买入时市值约 30–40 亿港元,市场给的是“电池厂”估值,李录看到的是未来汽车平台的期权价值;2008 年巴菲特入股时 8 港元/股对应 PE 约 10–12 倍、PB 约 1.5 倍,处于金融危机后极度悲观区间;2021 年减持时均价 227.62 港元,对应 PE 约 100 倍,李录选择部分获利了结。媒体综合估算此笔投资累计盈利超 180 亿港元。
(4)李录原话摘录
“毫无疑问,比亚迪的王传福很清楚什么是自己能做到的,什么是自己做不到的。而马斯克则认为自己无所不能,所以我下注,更愿意选择那些有自知之明的人。(2019 Daily Journal 年会)”
“了解了以后,我们买了第一份股份,现在已经 23 年了。这些股份都还在。无论它涨了 10 倍,还是后来跌了 80%,其实我们既没有一股卖掉,也没有一股买下来,我们还是原来的基本持仓。(2026-04 与李黔对话)”
(5)风险与最新进展
李录自己承认的风险:①汽车行业是“著名的坟场”,开拓者犯错是必须付出的代价;②2011 年前后 F6 失利、经销商退网的教训;③2024–2026 年价格战——2025 年净利润同比 -19%,2026 H1 同比 -20.5%,李录未公开评论此轮价格战对其持仓逻辑的影响;④欧洲关税、美国市场准入等国际化不确定性。
2025 年比亚迪位列《财富》世界 500 强第 91 位;李录 2026-04 公开表态:“中国正在诞生一批中国籍的全球公司,比亚迪只是这波浪潮中重要的一朵。”
6.2 邮储银行(1658.HK)—— 为什么是邮储
项目 | 内容 |
主营业务 | 零售银行,近 4 万个网点深入县域,个人客户约 6 亿(占全国人口 45%) |
2025 Q3 不良率 | 0.94%(国有大行最低之一) |
2025 Q3 核心一级资本充足率 | 10.65% |
2025 H1 拨备覆盖率 | 260.35% |
资产总额 / AUM | 均突破 12 万亿元 |
个人银行收入占比 | 约 70% |
(1)投资时间线
时间 | 事件 |
2019-12 | 邮储银行 A 股上市(601658.SH);H 股已于 2016 年上市(1658.HK) |
2020-12-18 | Himalaya Capital Investors, L.P. 及关联主体增持邮储 H 股,持股比例首次触及 5.06% 披露线;动用资金约 42–43 亿港元 |
2021-01-15 | 港交所披露易 Form 1 显示李录个人作为大股东再次申报;持股约 10.06 亿股 |
2021 年初 | 持续增持至 12.74 亿股(约占 H 股 12%、占总股本 1.29%) |
2021–2024 中 | 一股未卖,三年半零操作 |
2024-10 | 李嘉诚家族减持邮储 H 股,李录仍持有 12.74 亿股不变 |
2025-06 | 邮储向特定对象发行 A 股,财政部入股超 5%;李录 H 股持股未变(同花顺 F10 显示 127,441.10 万股) |
(2)为什么是邮储,而不是其他国有行?
李录本人未公开发表过专门论述邮储银行投资逻辑的演讲,市场基于巴菲特/芒格框架系统归因:
① 网点护城河 —— 中国式下沉市场。 邮储背靠中国邮政集团,拥有近 4 万个营业网点,是中国网点最多的银行,且 70% 以上位于县域及农村。这张网络是政策性历史形成的,其他银行无法在短期内复制——相当于“牌照 + 历史遗产”双重护城河。中证网评论:“李录买入邮储的核心原因可能是其高度类似拼多多的'下沉'模式。”
② 资产质量优异 —— 零售 + 低不良。 不良率长期在 0.8%–0.95% 区间,不到行业平均值一半;拨备覆盖率长期在 250% 以上。
③ 估值极度便宜。 2020 年底建仓时,邮储 H 股 PB 约 0.5–0.7 倍,股息率约 5–6%,是典型的“烟蒂 + 品质”双重属性。
④ 巴菲特富国银行映射。 金融界评论:“巴菲特 1990 年投资富国银行时,面临相似的质疑(贷款不清晰、坏账模糊等)、市盈率较低、网点众多、强大的社区银行业务。”李录同时长期持有美国银行(BAC,2026 Q2 已清仓),银行股是其能力圈。
(3)李录对中国银行股的整体看法
可侧面归纳为三条:①偏好零售属性强、负债端稳定的银行(富国银行 → 美国银行 → 邮储银行 → 华美银行),回避对公敞口大、周期属性强的银行;②对“便宜但糟糕的银行”毫无兴趣——巴菲特清仓富国银行(2022 年因虚假账户事件被罚 37 亿美元)即为案例;③银行是高杠杆行业,管理层的受托人精神比 PB 更重要——与选比亚迪的逻辑一脉相承。
(4)风险与最新进展
风险:净息差持续收窄(2024–2025 年 LPR 多次下调,是最大风险);县域经济下行;2025 年财政部定增入股带来的治理结构变化。
最新进展:李录持仓 4 年一股未动;按 2026 年 10 月邮储 H 股约 5–6 港元估算,市值约 70 亿港元,较建仓成本(约 42 亿港元)浮盈约 60–70%,加股息回报更高。
6.3 拼多多(PDD)—— 2025 重建仓的逻辑
项目 | 内容 |
主营业务 | 国内电商(拼多多 App)+ 跨境电商(Temu) |
商业模式 | 农产品上行 + 白牌性价比 + 全托管跨境 |
最新持股 | 10,761,119 股(2026 Q2 末) |
持仓市值 | 约 $820.9M(2026 Q2 末) |
占组合权重 | 22.17%(2026 Q2),仅次于 Alphabet 双类合计 |
(1)投资时间线
时间 | 事件 |
2020 Q4 | 李录首次试仓拼多多(小仓位) |
2021 年底 | 清仓 36.31 万股,小幅浮亏离场(当时认为长期增长不够清晰),亏损约 $32M |
2025 Q2 | 重新大举建仓 460.8 万股,斥资 $482M,一跃成为第二大重仓股(17.93%) |
2025 Q4 | 持股数量不变,占比 14.64%(因谷歌涨得更多) |
2026 Q2 | 增持 615.31 万股至 1,076.11 万股(+133.53%),占比升至 22.17% |
(2)投资逻辑(市场归因)
李录未公开谈过拼多多,市场基于其建仓行为推断:
① Temu 模式跑通:从全托管走向半托管,跨境电商第二曲线被验证。
② 认知修正:2021 年清仓是因为当时对竞争格局(阿里/京东反击)和盈利前景存疑;2025 年重买是看到拼多多在国内低价心智 + 全球扩张的双重确定性。
③ 估值:2025 Q2 建仓时 PDD 对应 2025 年 PE 仅约 8–10 倍,远低于阿里/京东,安全边际充足。
④ 价值投资者共识:2026 年段永平清仓阿里、加仓拼多多,形成价值投资者共识。
(3)风险
① Temu 面临美国关税、欧盟 DSA 监管、剥离风险;② 国内电商价格战对利润率的挤压;③ 黄峥 2021 年卸任后,管理层(陈磊)能否延续战略执行力;④ 中概股审计与退市风险(已缓释但未消除)。
6.4 华美银行(EWBC)—— 隐性中国敞口
华美银行(East West Bancorp)是美国最大的服务亚裔社区的商业银行,总部位于洛杉矶,业务高度聚焦中美跨境贸易、华人移民客户、亚裔中小企业。虽然注册地在美国,但其业务本质是“中国/华裔经济的镜像敞口”,被李录长期持有。
项目 | 内容 |
2026 Q2 占组合权重 | 9.68%(第五大重仓) |
持仓变化 | 2025 Q4、2026 Q1、2026 Q2 均未变 |
持仓股数 | 2,776,351 股,市值约 $358.4M |
持有季度数 | 约 14 个季度 |
投资逻辑
李录同时持有美国银行(BAC,2026 Q2 已清仓)和华美银行,形成“主流大行 + 亚裔细分银行”的银行股组合。华美银行的护城河在于:
① 亚裔客户的转换成本:语言、跨境结算、家庭资产传承。
② 中美贸易融资的专业能力:在中美跨境贸易融资领域积累数十年经验。
③ 不良率长期低于美国大行平均水平。
这是李录“能力圈延伸”的典型案例——他不需要直接持有中国银行,就能通过美国本土上市的华美银行获得中国消费/贸易敞口。
风险
① 美国商业地产敞口(尤其是写字楼);② 中美关系波动对跨境业务的影响;③ 美国利率周期与净息差压力。
七、投资逻辑总结与启示
7.1 李录式选股范式提炼
综合比亚迪、邮储、拼多多、华美四笔持仓,可提炼出李录式选股范式的五条共性:
1. 人比业务重要。 王传福(企业家)、邮储(国有治理)、拼多多(黄峥/陈磊团队)、华美(亚裔客户信任)——全部先看人。受托人精神、利益一致性是入场券。
2. 能力圈延伸。 从电池 → 汽车 → 银行 → 电商,全部围绕“中国现代化过程中的消费/制造升级”主线;能力圈有意识扩展,但边界感比圈内知识更重要。
3. 极度集中 + 超长持有。 邮储 4 年一股未动、比亚迪 23 年未清仓、Alphabet 自 2020 年建仓以来长期未减持。
4. 逆向思考。 在市场最悲观时买入:2002 年比亚迪 IPO 破发、2008 年金融危机推荐巴菲特、2020 年底邮储 H 股低估、2025 Q2 拼多多被中概恐慌错杀。
5. 区分私人持仓与基金持仓。 比亚迪早期头寸主要在李录私人/芒格家族账户,不体现在 13F;邮储、拼多多、华美才是 Himalaya 基金层面的公开持仓。
7.2 对普通投资者的启示
① 先胜而后求战:李录在哥大午餐会强调“投资是在预测未来,而未来本质上不可预测。你所能做的,是投资于你确实了解的东西。”能力圈边界感比圈内知识更重要。
② 利用市场先生,而非被市场先生利用:23 年间比亚迪经历多次暴跌,李录既未卖出也未加仓,保持“原基本持仓”;这是“市场先生为你服务,而非指导你”的最佳实践。
③ 接受高度集中:李录前五大重仓占 94.77%,HHI 极高;普通投资者不必照搬,但应理解“分散化是对无知的保护”——真正懂的机会,应当重仓。
④ 中国叙事仍在继续:李录 2019 年判断“未来 20 年黄金发展期”,2026 年仍在加仓拼多多、保留比亚迪与邮储——长期主义者的中国敞口并未撤退。
⑤ 警惕 AI 叙事的成本端:李录以 Alphabet 作为 AI 敞口而非追高纯 AI 标的,核心是要求企业“收入能否覆盖成本、利润能否持续”——这对当下 AI 投资热潮有直接借鉴意义。
“股票市场是一座附带赌场的教堂。你想参与零和博弈,还是参与价值创造?”
八、资料来源附录
以下为本报告引用的全部公开来源,已去重排序。
[1] Himalaya Capital 官网(中文):https://www.himcap.com/cn/home
[2] Himalaya Capital 官网(英文 about us):https://www.himcap.com/
[3] Columbia Business School – Li Lu '96:https://business.columbia.edu/alumni/annualawardsdinner/li-lu
[4] TAAF – About Us(李录董事身份):https://www.taaf.org/about-us/home
[5] PR Newswire – Li Lu COVID-19 捐赠新闻稿:https://www.prnewswire.com/news-releases/li-lu-founder-and-chairman-of-himalaya-capital-management-donates-to-chinese-hospitals-and-institutions-to-fight-covid-19-301024447.html
[6] Private Fund Data – Himalaya Capital AUM:https://privatefunddata.com/fund-companies/himalaya-capital-management-llc/
[7] 9AT – Himalaya Capital ADV 摘要:https://9at.com/Adviser/801-72763
[8] Nasdaq – Inner Circle: Munger-trusted manager:https://www.nasdaq.com/articles/inner-circle:-3-stock-picks-from-a-money-manager-that-charlie-munger-trusts
[9] Latticework – Li Lu 13F Q2 2026:https://latticework-x.com/i/li_lu/
[10] Altss – Himalaya Capital profile:https://altss.com/profile/himalaya-capital
[11] SEC EDGAR 管理人搜索页(CIK 0001709323):https://www.sec.gov/cgi-bin/browse-edgar?action=getcompany&CIK=0001709323&type=13F-HR&dateb=&owner=include&count=40
[12] Q1 2026 SEC filing(Accession 0002043585-26-000013):https://www.sec.gov/Archives/edgar/data/1709323/000204358526000013/0002043585-26-000013.txt
[13] WhaleAnalyzer – Himalaya Capital 13F:https://whaleanalyzer.com/investors/himalaya
[14] GuruFocus – Li Lu Q2 2026 Move: PDD Surges:https://www.gurufocus.com/news/9035705/li-lus-bold-q2-2026-move-pdd-holdings-inc-surges-to-a-1268-portfolio-impact
[15] GuruFocus – Li Lu Guru Profile:https://www.gurufocus.com/guru/li+lu/article
[16] 13Radar – Himalaya Capital Q2 2026:https://www.13radar.com/es/filer/himalaya-capital-management?tab=portfolio
[17] 13F.info – Himalaya Capital Filings:https://13f.info/manager/0001709323-himalaya-capital-management-llc
[18] 新浪财经 – 李录 2019 国际投资人会议演讲全文:https://finance.sina.cn/2023-02-20/detail-imyhiqct8468845.d.html?from=wap
[19] 虎嗅 – 李录 2026-10-05 哥大午餐会官方授权全文:https://m.huxiu.com/article/4898037.html
[20] 雪球 – 李录 2019-11 北大光华《价值投资的知行合一》:https://xueqiu.com/1323569613/364819224
[21] 新浪财经 – 李录 2022-03 诺亚财富闭门访谈:https://finance.sina.com.cn/money/fund/jjyj/2022-03-21/doc-imcwiwss7293998.shtml
[22] 新浪财经 – 李录 2026-04 与比亚迪董秘李黔对谈:https://finance.sina.com.cn/wm/2026-04-08/doc-inhttxki6567127.shtml
[23] 中国资本市场学会 – 同上对谈:https://www.ccms.org.cn/insights/c/c_20260421_10816007.shtml
[24] 北京大学光华 – 巴菲特投资比亚迪案例 PDF:http://www.gsm.pku.edu.cn/__local/0/7F/FC/E27283862FBC8D7DA7389008646_12567D2C_205926.pdf
[25] Granite Firm – Li Lu, Munger's disciple:https://www.granitefirm.com/blog/us/2025/09/04/li-lu-himalaya-capital/
[26] Agile Agilist – BYD as Munger's best Berkshire investment:https://agile-agilist.com/t-looked-stupid-because-the-innovation-was-real/
[27] 人民日报国际金融报 – 芒格谈中国投资/李录:http://paper.people.com.cn/gjjrb/html/2019-02/25/content_1910441.htm
[28] New Trader U – Munger on Li Lu:https://www.newtraderu.com/2026/05/08/6-assets-that-can-make-people-rich-and-never-need-to-work-again-according-to-charlie-munger/
[29] 界面新闻 – 替芒格家族管理资产的华人:https://m.jiemian.com/article/4426207.html
[30] 证券时报 – 李录 17 年战绩复盘:https://stcn.com/article/detail/538063.html
[31] 证券时报 – 李录、段永平最新持仓曝光:https://www.stcn.com/article/detail/3125897.html
[32] 中证网 – 李录 40 亿建仓邮储:https://www.cs.com.cn/ssgs/gsxw/202101/t20210115_6130629.html
[33] 中证网 – 邮储下沉模式评论:https://www.cs.com.cn/gppd/gsyj/202101/t20210118_6131087.html
[34] 21财经 – 李录 2026-10 罕见发声谈 AI:https://m.21jingji.com/article/20261013/herald/c287933a8ef755436ef13bdcfda20f78.html
[35] 腾讯新闻 – 中国巴菲特李录:https://new.qq.com/rain/a/20210625A067YI00
[36] 鹭风报 – 李录求学与职业:http://www.xmweekly.com/News/newsInfo/10200
[37] 东莞图书馆 – 《文明、现代化、价值投资与中国》作者简介:https://www.dglib.cn/dglib/sts/202101/a0218f45c99b4db89f5920ef8ee0a010.shtml
[38] 新浪财经/中国基金报 – 爆买拼多多,加仓伯克希尔!(2026-08-15):https://finance.sina.com.cn/roll/2026-08-15/doc-ininkwep8564213.shtml
[39] 财联社 – 中国顶流私募 Q1 调仓揭秘:https://m.cls.cn/detail/2373131
[40] 财联社 – 中国顶流私募 Q4 调仓大转向:https://m.cls.cn/detail/2292111
[41] 南方+ – 段永平、李录最新调仓曝光:https://www.nfnews.com/content/W3YbEEaX6A.html
[42] 羊城晚报 – 李录增持邮储银行 H 股:https://ep.ycwb.com/epaper/ycwb/resfile/2021-01-21/A14/ycwb20210121A14.pdf
[43] 雪球 – 李录深入交流看好比亚迪:https://xueqiu.com/5078325596/382671977
[44] 澎湃新闻 – 李录卖飞了比亚迪?:https://m.thepaper.cn/newsDetail_forward_13899135
[45] 证券之星 – 伯克希尔 17 年回报 3890%:https://wap.stockstar.com/detail/IG2025092200014557
[46] 证券时报 – 比亚迪 2025 年净利润 326.2 亿元:https://stcn.com/article/detail/3706667.html
[47] 上海证券报 – 比亚迪 2025 年营收突破 8000 亿元:http://www.cnstock.com/commonDetail/658760
[48] 比亚迪 2025 年报:https://www.bydglobal.com/material/group-official-website/file/cn/investor-relations/financial-reports/2025nianbao.pdf
[49] 邮储银行 2025 三季报:http://paper.cnstock.com/html/2025-10/31/content_2139502.htm
[50] 邮储银行官网 2025 中期业绩:https://www.psbc.com/cn/gyyc/ycfm/ycdt/202508/t20250829_360927.html
[51] 港交所披露易 Form 1:https://di.hkex.com.hk/di/NSForm1.aspx?fn=IS20210120E00328
[52] 证券时报 – 李嘉诚,再次减持:https://stcn.com/article/detail/1390585.html
[53] 同花顺邮储银行 F10 股东页:https://stockpage.10jqka.com.cn/basicweb/176/HK1658/holder.html
[54] 中证网 – PDD 重建细节:https://www.cs.com.cn/tzjj/jjdt/202508/t20250818_6507331.html
[55] 证券之星 – PDD Q2 2026:https://wap.stockstar.com/detail/SS2026081900029933
[56] Compound with René – Unorthodox ideas from 13F:https://www.compoundwithrene.com/p/unorthodox-ideas-from-13-f-season-1bc
[57] 云起书院 – 《穷查理宝典》中文版序言原文:https://m.yunqi.qq.com/read/837932/8
[58] 豆瓣读书 – 李路中文版序摘录:https://book.douban.com/annotation/105186030/
—— 报告完 ——

发表评论
发表评论: