
 研报速递
研报速读 · 国泰海通证券研究
今日关注
今日国泰海通研究聚焦:三季度经济总量企稳、内需成色待察;PPI双顶后油价主导通胀路径;行业关注贵金属布局窗口、航空票价转正与油运供给瓶颈;港股三季报酝酿新机。
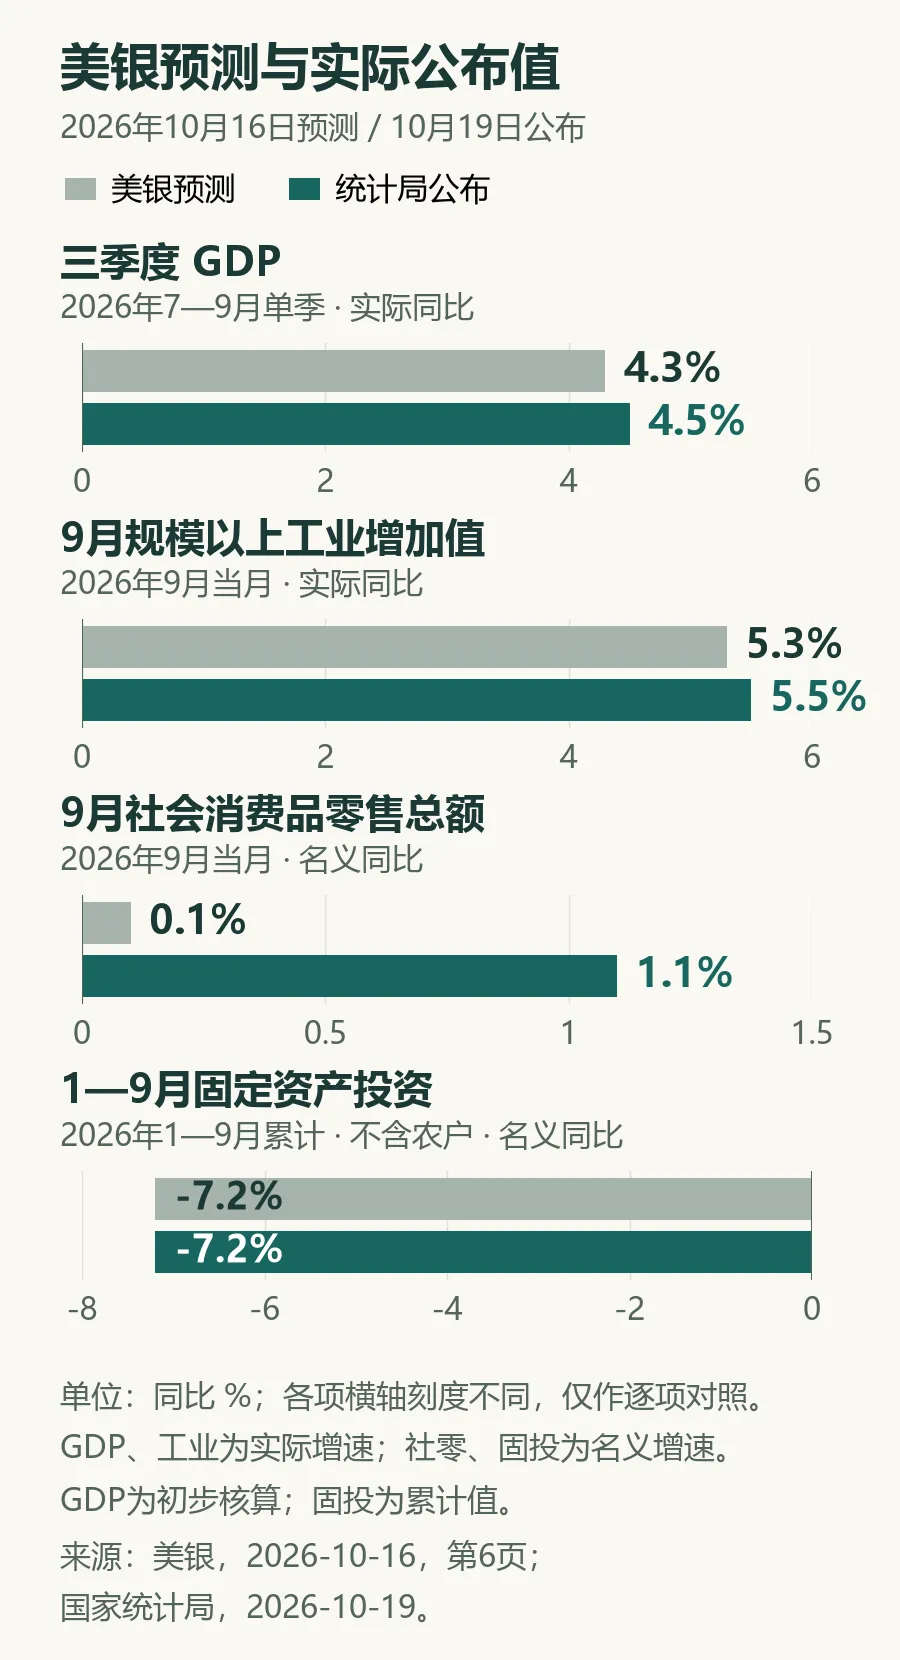
• 三季度GDP增4.5%,总量企稳但内需修复偏慢
• 9月出口同比升36.3%,外需拉动生产加速
• 贵金属长期逻辑坚实,长周期布局窗口显现
• 航空裸票价同比转正,油运供给瓶颈延续
• PPI双顶后前高后低,对利率扰动有限
• 港股三季报或迎科技权重业绩拐点
国泰海通 | 宏观聚焦:量稳质忧,内需成色待察——2026年三季度经济数据点评
🔑 核心观点
• 三季度GDP同比增长4.5%,总量企稳但结构分化仍明显
• 9月生产、消费、出口、投资罕见同步回暖,边际筑底信号显现
• 居民消费倾向回落至66.8%,零售热与收支冷的温差进一步扩大
• 地产投资与竣工仍在探底,是四季度内需修复最需警惕的拖累
💡 投资建议
国泰海通 | 有色金属行业:贵金属底部坚实,重视行业布局机会
🔑 核心观点
• 贵金属长周期逻辑坚实,央行连续购金与供给刚性支撑布局窗口
• 铜铝短期偏弱震荡,矿端偏紧与历史低库存仍对价格形成支撑
• 碳酸锂强现实弱预期,库存低位逻辑走弱,重心转向明年供需
• 稀土镨钕坚挺、镝铽偏冷,供给管控趋严凸显战略资源价值
💡 投资建议
国泰海通 | 运输行业:航空票价同比转正,油运解禁影响有限-交运周观察
🔑 核心观点
• 淡季控班保价见效,裸票价同比转正,含油票价同比升超一成
• 新航季航班计划总量同比减少超4%,供给约束延续至冬春
• 影子船队解禁实际影响有限,油运即期与期租中枢仍处高位
• 航空处油价、客座率、票价、股价四重低位,维持行业增持
💡 投资建议
国泰海通 | 家电行业:9月家电出口量价齐升,双十一大促开启-2026W40周报
🔑 核心观点
• 家电出口金额同比增31.7%,量价齐升,低基数与年末备货共振
• 空调内销承压,出口占比升至54%,外销成为产销主要支撑
• 双十一规则简化,平台转向官方直降与立减,龙头积极备货
• 电动两轮车单季销量同比转正,雅迪、爱玛等龙头份额提升
💡 投资建议
国泰海通 | 国防和航空航天行业:第十六届中国航展将于12月份举办,重复使用火箭将在中国航展展出
🔑 核心观点
• 中国航展12月举办,重型与重复使用火箭将首次大规模展出
• 朱雀二号改进型火箭一箭多星成功,商业航天进入密集研制
• 军工板块逆势跑赢大盘,国防信息化方向表现相对占优,排名居前
• 大国博弈加剧是长期趋势,装备建设与卫星互联网仍是主线
💡 投资建议
国泰海通 | 从择时信号到组合配置,高频资金流如何判断行业走势-ETF配置系列(九)
🔑 核心观点
• 大买大卖类因子对应卖压出清后、筹码被承接带来的修复机会
• 因子方向须逐行业检验,不能把宽基结论直接套用到行业层面
• 电子、通信择时效果样本内外延续性最好,超额收益保持正向
• 行业ETF配置A方案年化收益15.21%,明显高于满仓基准
• 类指数增强年化超额1.82%,增益来自低配与有效区间参与
💡 投资建议
国泰海通 | 期货技术形态,与2024年四季度有何异同-市场策略周报
🔑 核心观点
• 国债期货节奏近似2024年末,但仍处低波缓涨而非加速赶顶
• 均线偏离与RSI均未超涨,技术形态较2024年末更为健康
• 多头格局仍在,TL上方先关注118.78元附近扩展位压力
• 曲线策略由做陡转向走平,基差策略关注10年国开反套
💡 投资建议
国泰海通 | 晨报261020:策略、固收、建筑
🔑 核心观点
• 策略:VIX上涨35%,商品跑赢权益,风险偏好明显回落
• 固收:信用债供需格局有利,底仓以高等级普信债打底配置
• 固收:5年二永债增厚,信用下沉性价比偏低、不宜集中追价
• 建筑:基建央企PB处历史底部,估值性价比与安全边际突出
• 建筑:国常会治理低价无序竞争,关注AI与氢能产业链
💡 投资建议
国泰海通 | 宏观聚焦:海外宏观周度观点:汇率升值下的出口缘何坚挺
🔑 核心观点
• 人民币实际有效汇率升幅低于名义,缓冲出口实际升值压力
• 出口篮子高端化、进口中间品对冲,削弱出口汇率敏感性
• 人民币结算与套保普及,降低汇率波动对出口商现金流的传导
• 美国PPI同比升至6.3%,滞胀阴云再现,通胀回落阻力加大
💡 投资建议
国泰海通 | 宏观聚焦:国内宏观周度观点:PPI双顶之后,2027年怎么走
🔑 核心观点
• PPI同比达5.0%,年内双顶形态已验证,回落之势被低估
• 油价涨幅超预期,四季度PPI同比或进一步升至6%附近
• 基准情景下明年PPI中枢约2.0%,全年前高后低、回落偏陡
• 成本推动型涨价,对货币政策与利率趋势不构成实质约束
💡 投资建议
国泰海通 | 策略:财报季寻线索,港股酝酿新机——港股投资策略周报10月第3期
🔑 核心观点
• 港股小幅收跌,半导体、硬件设备与电气设备板块跌幅居前
• 南向资金净流出、外资净流入,恒指与恒科卖空占比回落
• 恒生科技PE为22倍,估值分位处于全球主流宽基末位
• 三季报或迎科技权重业绩拐点,恒指EPS一致预期已上修
💡 投资建议

发表评论
发表评论: