
 研报速递
📄 本文PDF完整版已上传云盘,点击链接保存后可随时查阅:https://pan.quark.cn/s/79af380805fc
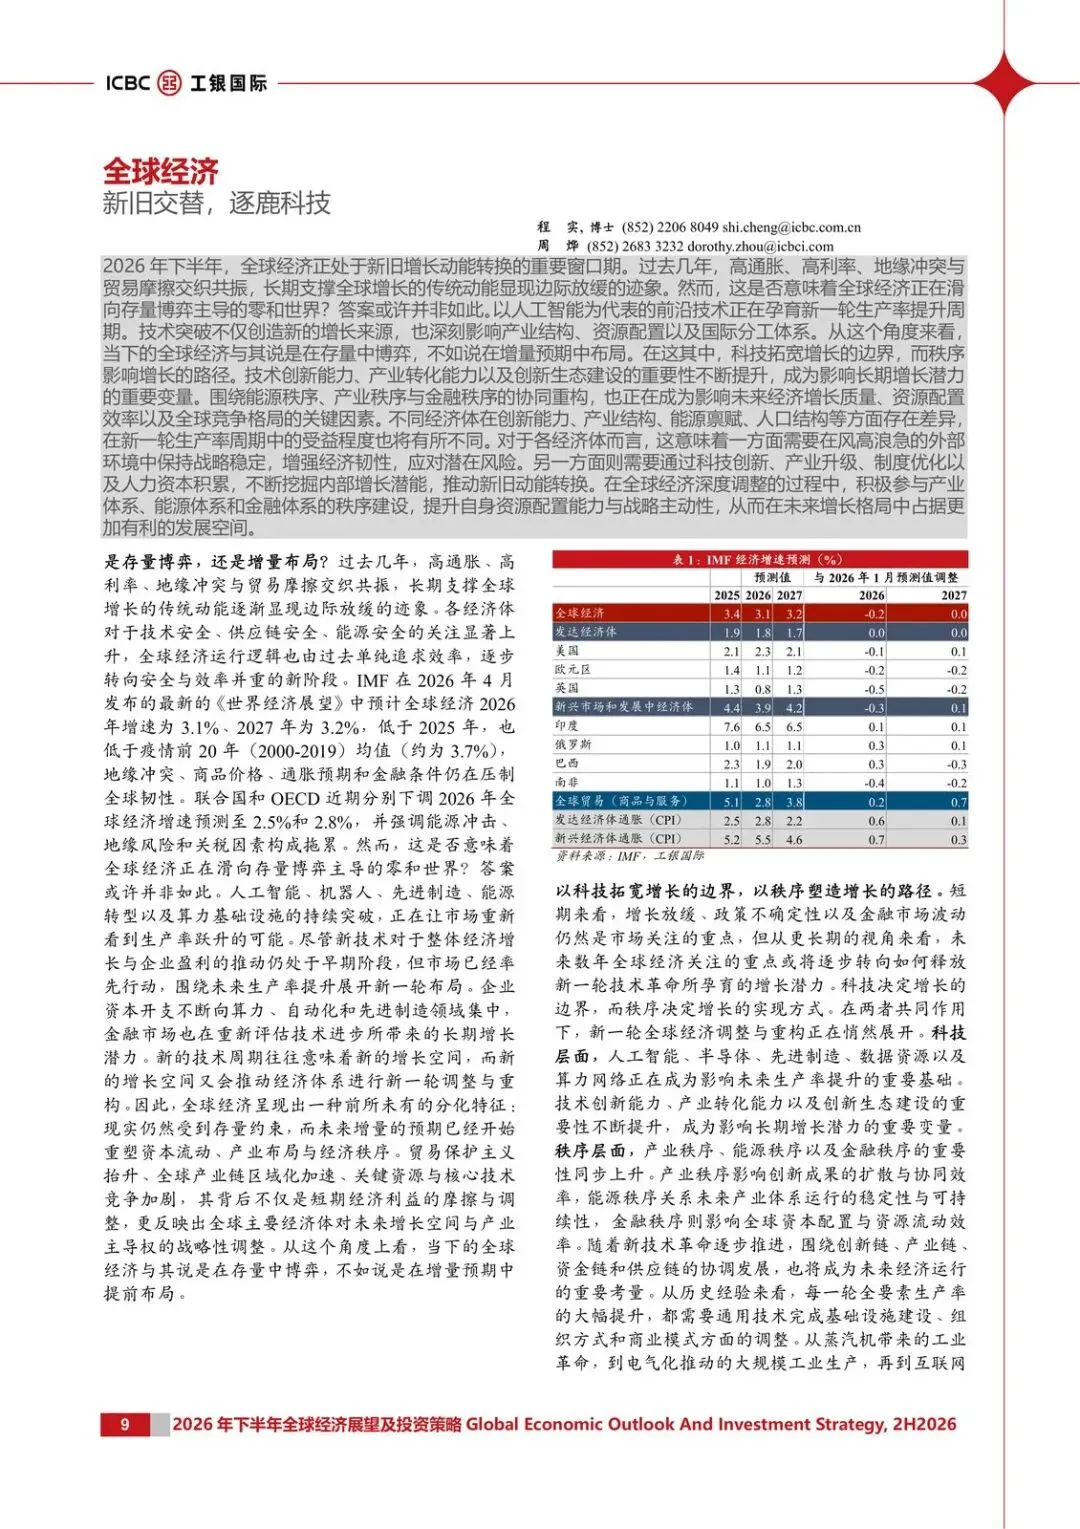
全球经济已经不是在存量里“熬周期”,而是在用增量预期提前改写资本和产业布局。
工银国际这份2026年下半年策略,主线写得很清楚:现实仍被旧约束拖着,但AI、半导体、先进制造和算力网络已经开始重定价长期增长。中国这边更具体——总量回落和结构优化同时发生,传统动能收缩暂时盖住了新动能扩张。值得现在看,是因为下半年的关键不再是“会不会刺激一把”,而是谁站在新秩序的节点上。
两条矛盾贯穿全文:一边是生产强于需求、消费购买力还锁在储蓄里;一边是全球贸易保护、产业链区域化,和新技术扩散抢同一张地图。后文就按这条线走。
现在为什么是“蓄力”,不是“放水”
政策重心从短期刺激,转向提振居民消费能力、改善企业投资预期、降低制度性交易成本。这是在修内需的长期底座,不是把增速数字一次性拉回来。
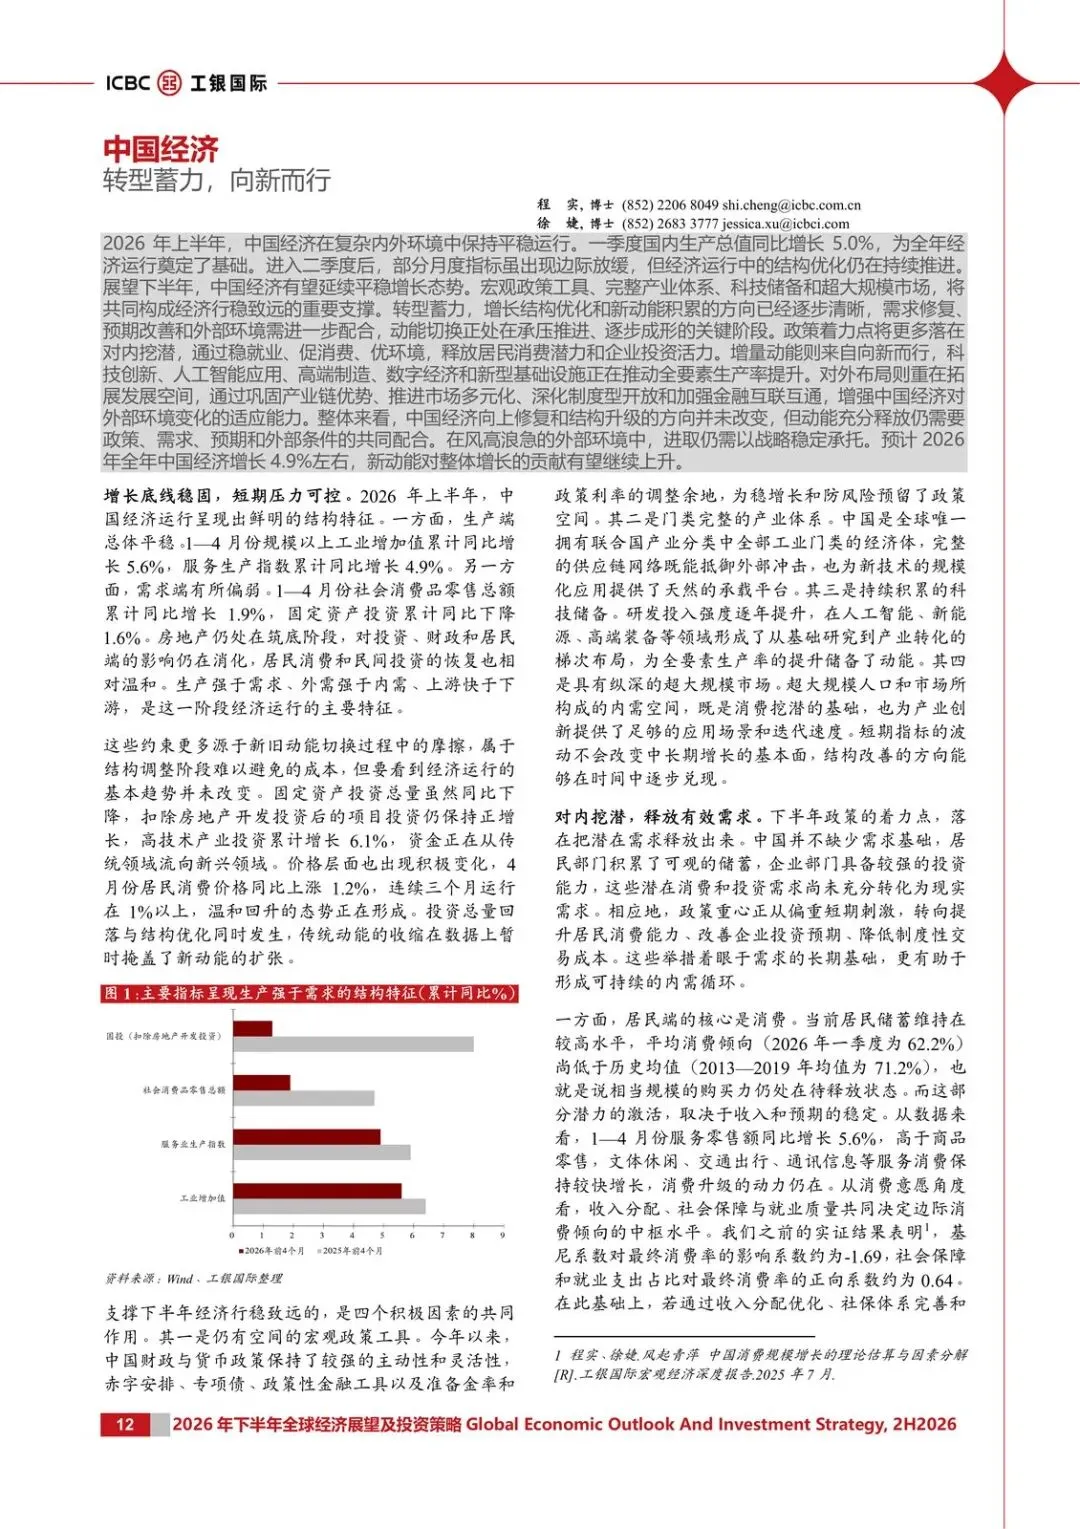
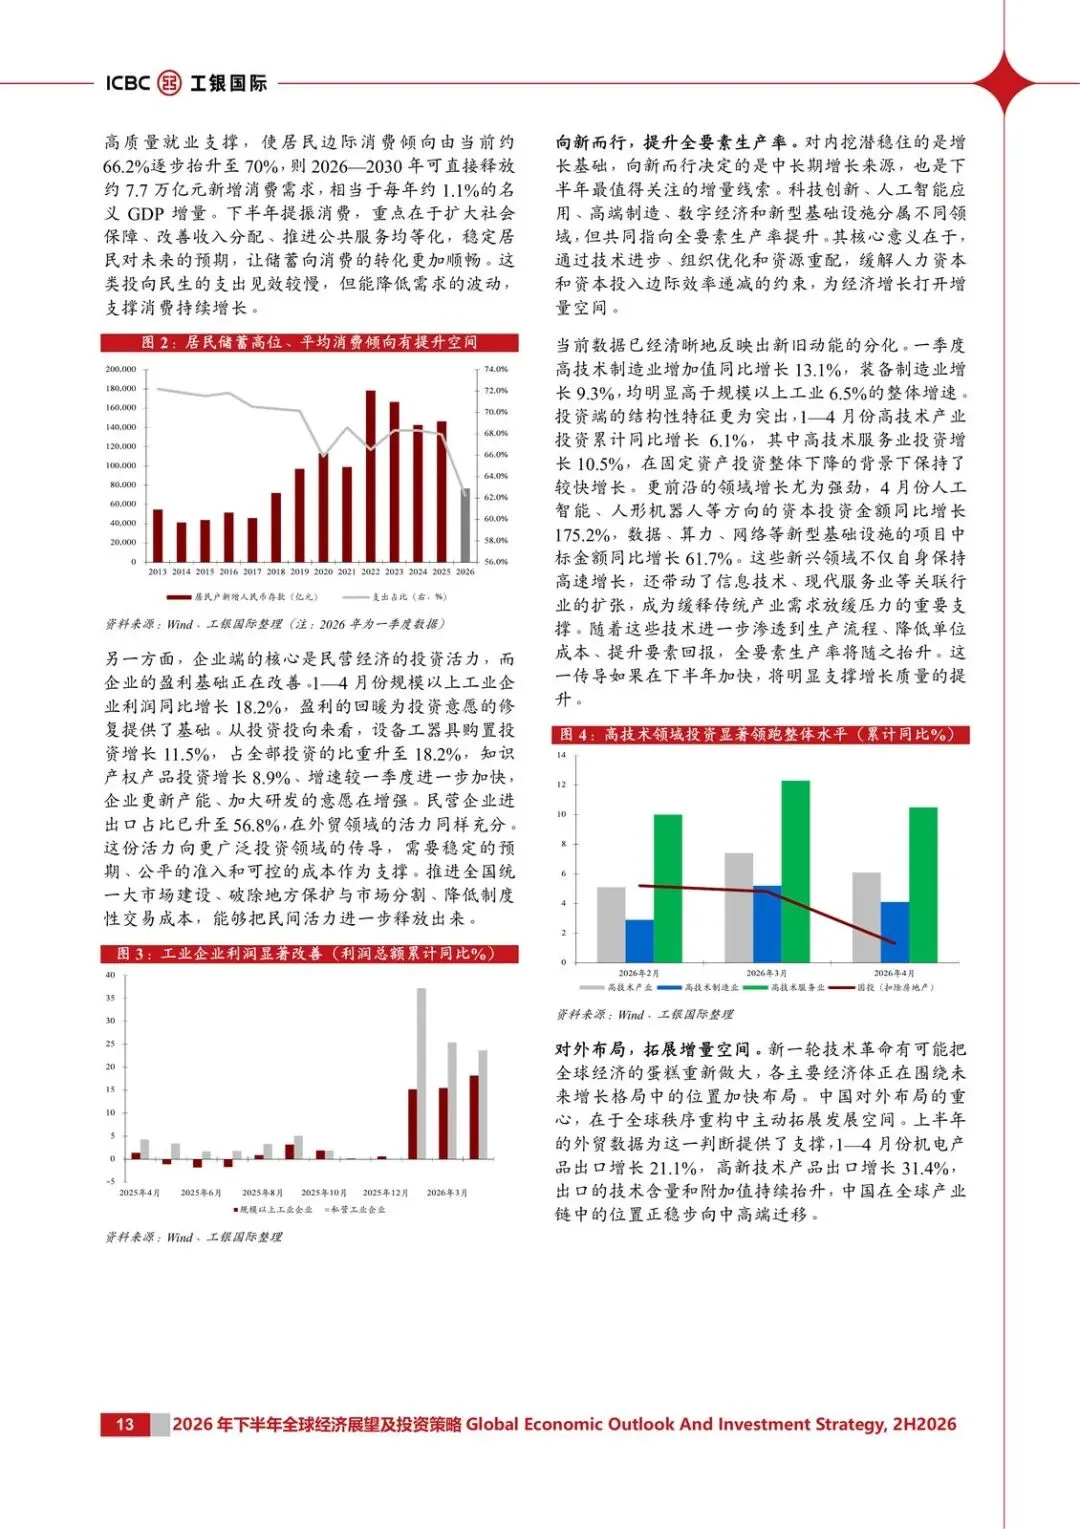
居民端最硬的一组对比:2026年一季度平均消费倾向62.2%,低于2013—2019年均值71.2%。储蓄仍高,购买力在,但还没转化为消费。固投(扣房地产)和社会消费品零售的结构,也呈现生产强于需求。
谁受益:能把新动能做实、把预期稳住的企业和政策窗口。谁受损:继续押传统低附加值出口、等一轮强刺激的逻辑。
盯什么:消费倾向能不能从62.2%往历史均值靠;生产强、需求弱的缺口是收还是扩。
全球:增量预期在分流,不是同步复苏
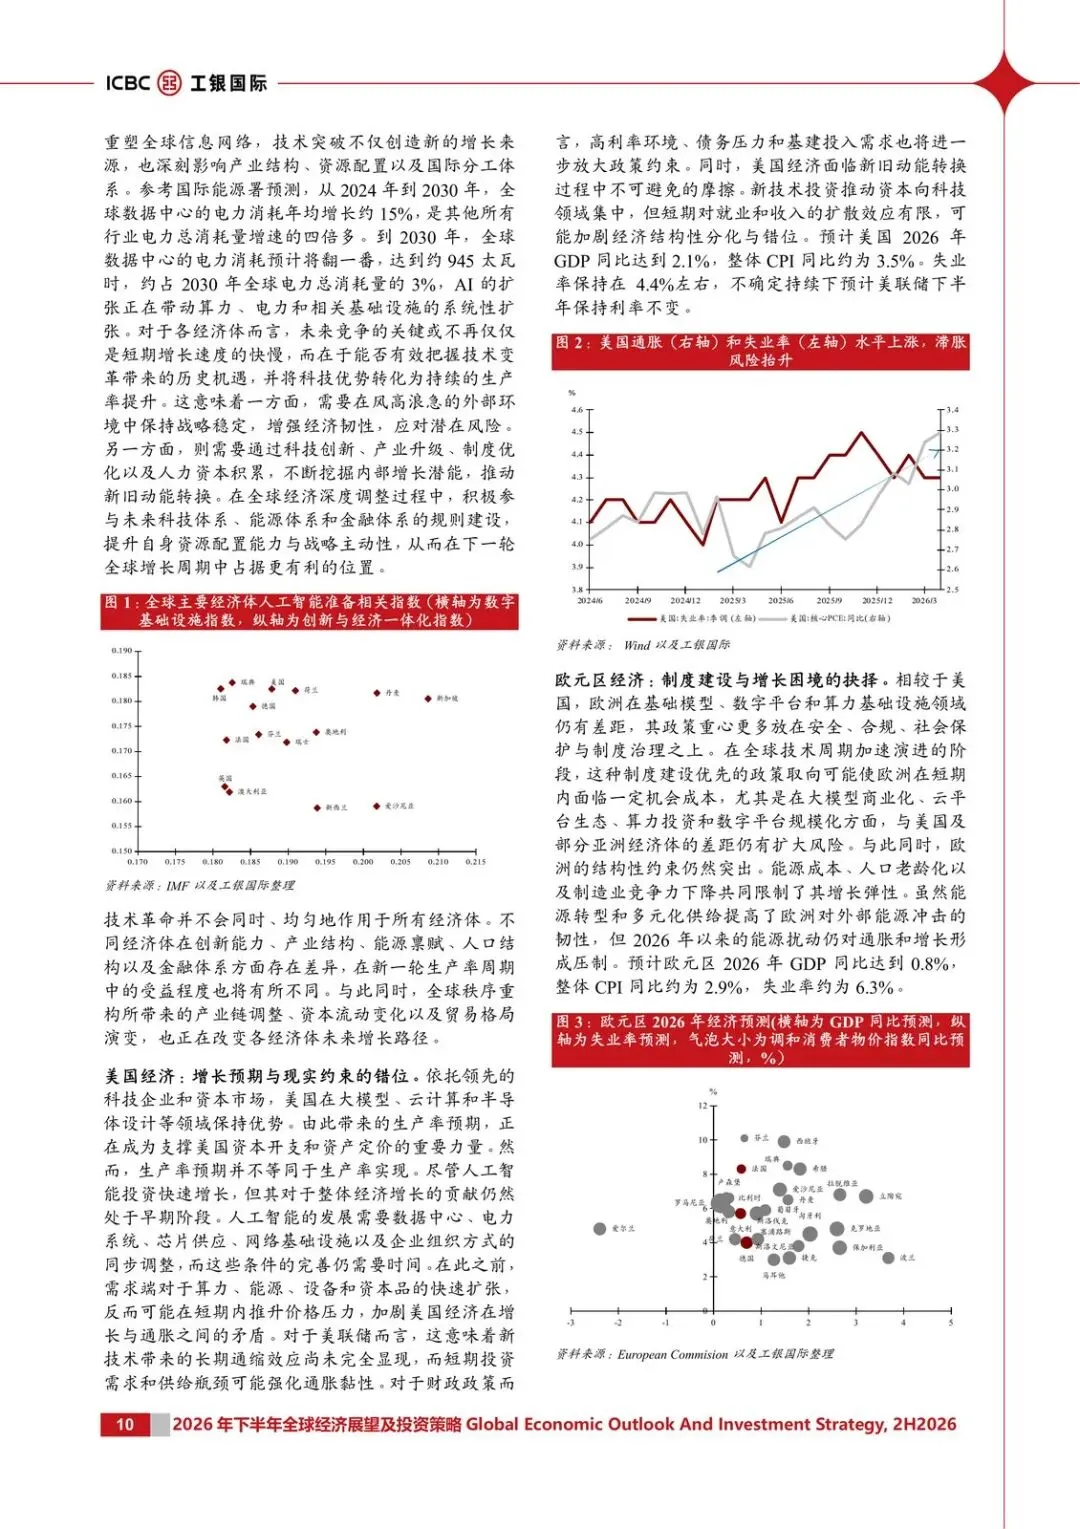
技术创新、产业转化和创新生态,被写成长期增长的关键变量。产业秩序、能源秩序、金融秩序同步变重。贸易保护抬升、产业链区域化、关键资源和核心技术竞争,被看成对未来增长空间和产业主导权的战略调整。
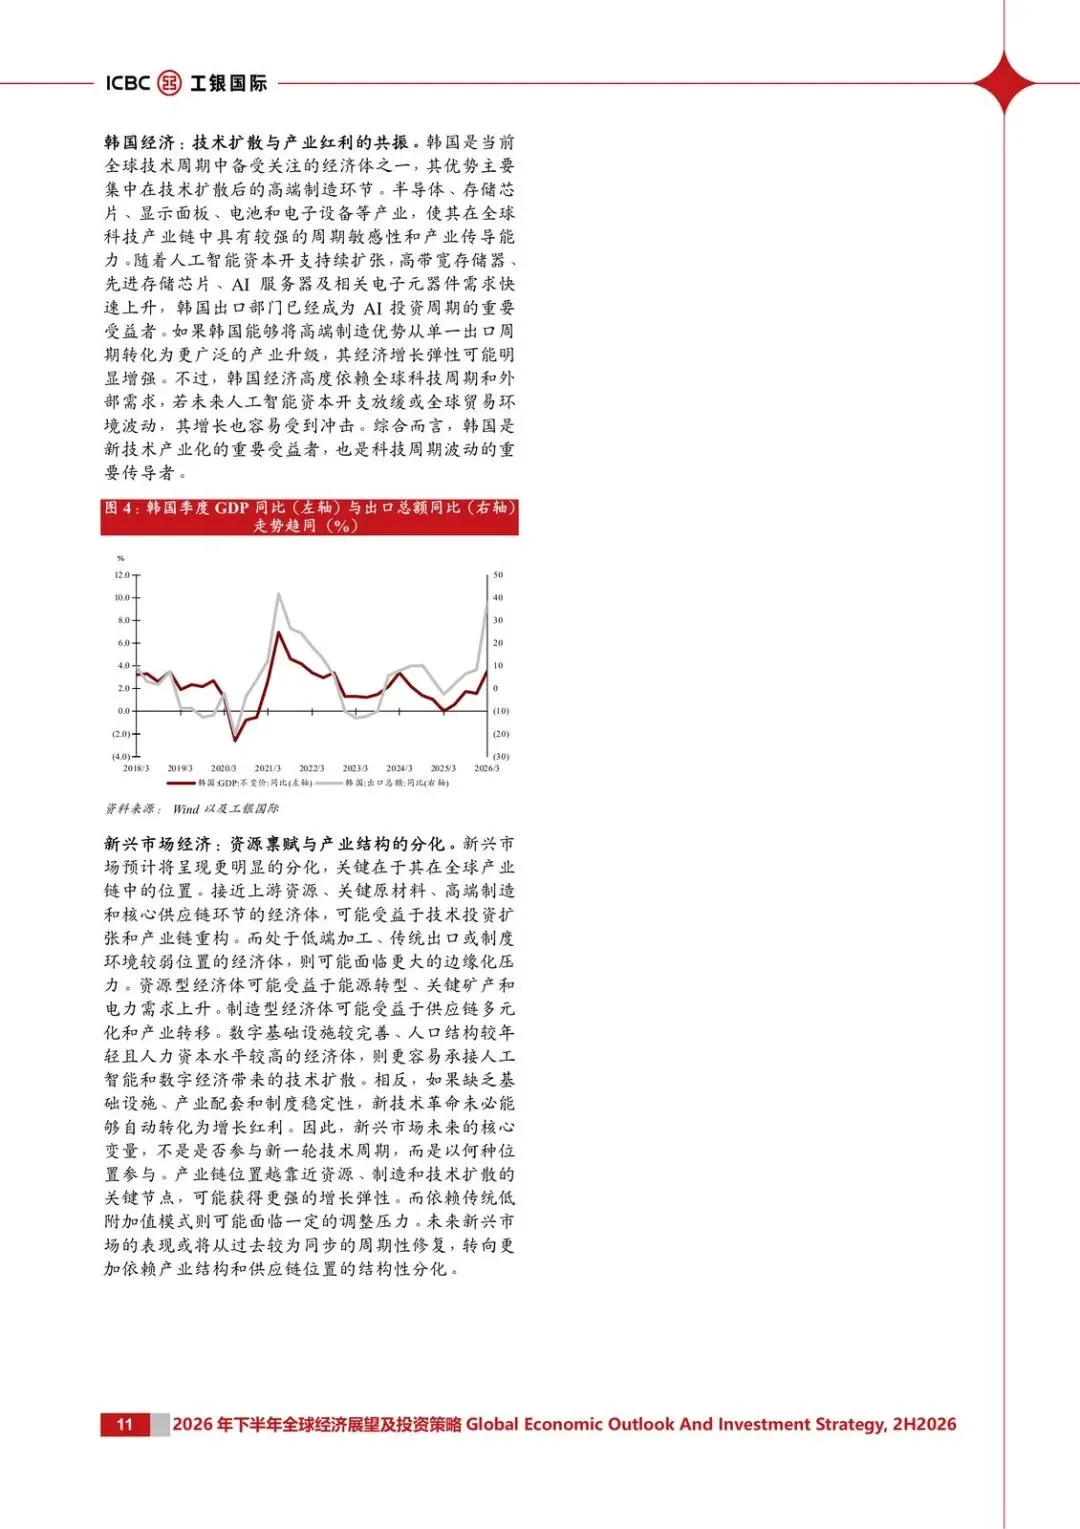
新兴市场被明确切成两类:靠近上游资源、关键原材料、高端制造和核心供应链的,可能吃到技术投资和重构红利;卡在低端加工、传统出口、制度偏弱的,边缘化压力更大。资源型看能源转型、矿产和电力;制造型看供应链多元化和产业转移;数字基建好、人口年轻、人力资本高的,更容易接AI扩散。
核心变量不是“参不参与技术周期”,而是以什么位置参与。
资产主线:AI从云到端,硬件顺序比叙事更重要
功能上,端侧AI从封闭走向协同,壁垒在操作系统级集成。AI手机从单点功能走向系统级智能体,NPU、散热、存储压力一起上来。云侧则是GB300/Rubin规模化交付,叠加800G/1.6T光模块放量,相关环节被写成“量价齐升”。
建议关注顺序写得很死:高频高速CCL(覆铜板)>高多层板(20–50层)>高阶HDI(三阶/任意层)>IC载板(ABF)。中国模型调用量在某周已超4万亿Token,需求侧不是空口号。
受益的是卡在高速互联、多层板和先进封装节点上的环节;受损的是只会讲“AI概念”、接不住量价的标的。接下来盯平台交付节奏、光模块代际切换,以及端侧AI从拍照、翻译、摘要到智能助手的标准化渗透。
观察清单
- 中国平均消费倾向能否从2026年一季度的62.2%,向2013—2019年71.2%的均值收口。
- 固投(扣房地产)与社零的累计同比差是否收窄,生产强于需求的结构有没有松动。
- GB300/Rubin交付与800G/1.6T光模块放量是否同步兑现“量价齐升”。
- 硬件链条是否按CCL→高多层板→高阶HDI→ABF载板的顺序定价,而不是概念轮动。
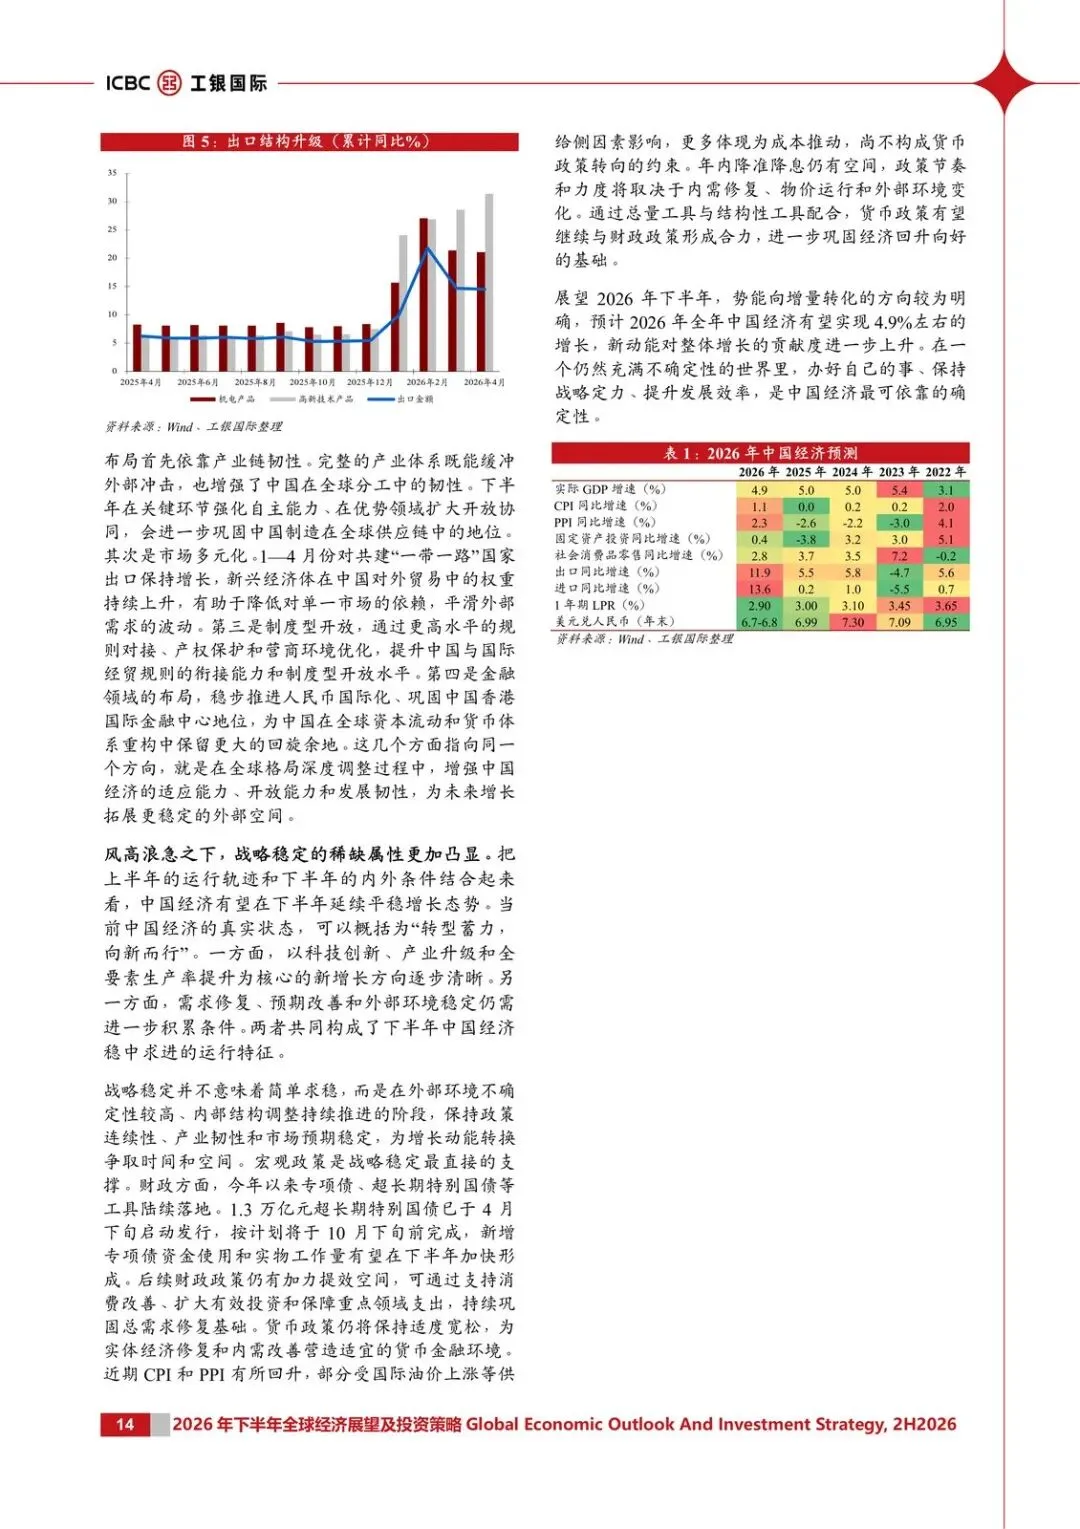
- 新兴市场里,靠近资源、高端制造和核心供应链的经济体,出口与增长是否持续跑赢低端加工型经济体。
以下为原文预览:
需要查看更多专题研究报告,可以微信扫一扫/长按识别下方优惠券付费成为会员,30000+份报告,随意下载,不受限制,报告涵盖全行业。
【大吉行业专题报告库】:公众号@大吉研报星球
作者 选择加入即可获得:
1. 星球精选专题研报
2. 1v1研报专题定制整理、查找与下载服务
戳“阅读原文”下载报告


发表评论
发表评论: