
 研报速递
丨扫上图二维码,加入星球下载5K+资料
丨知识、问答与合作,AI行业必备工具
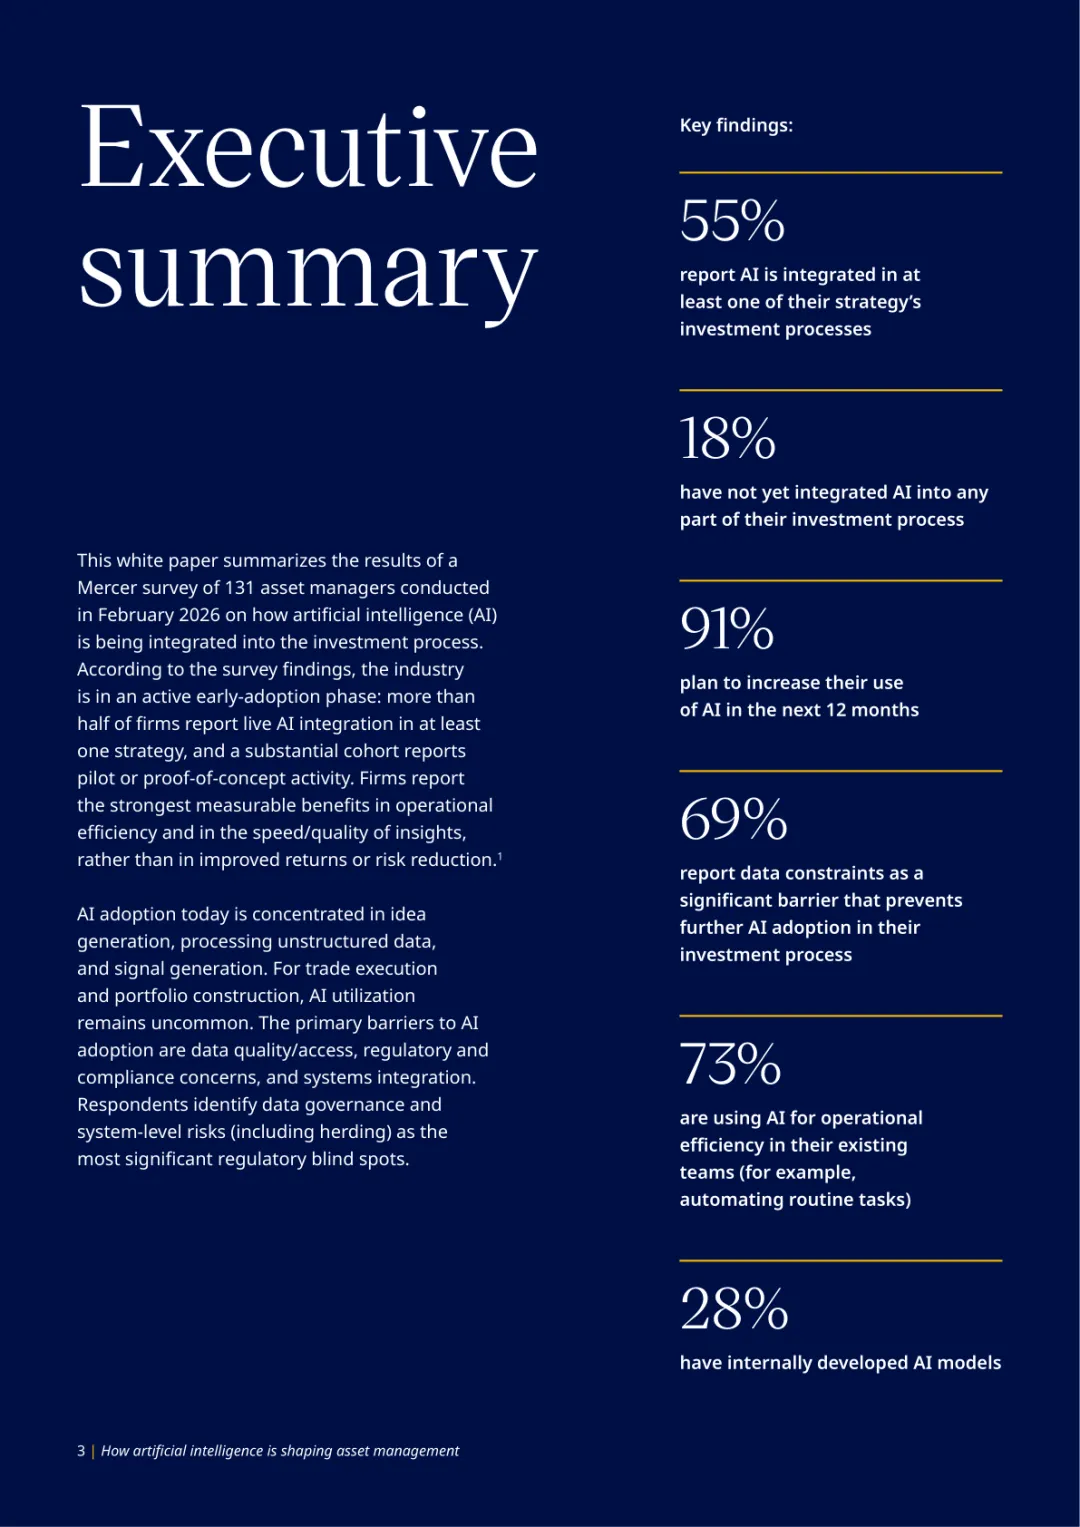
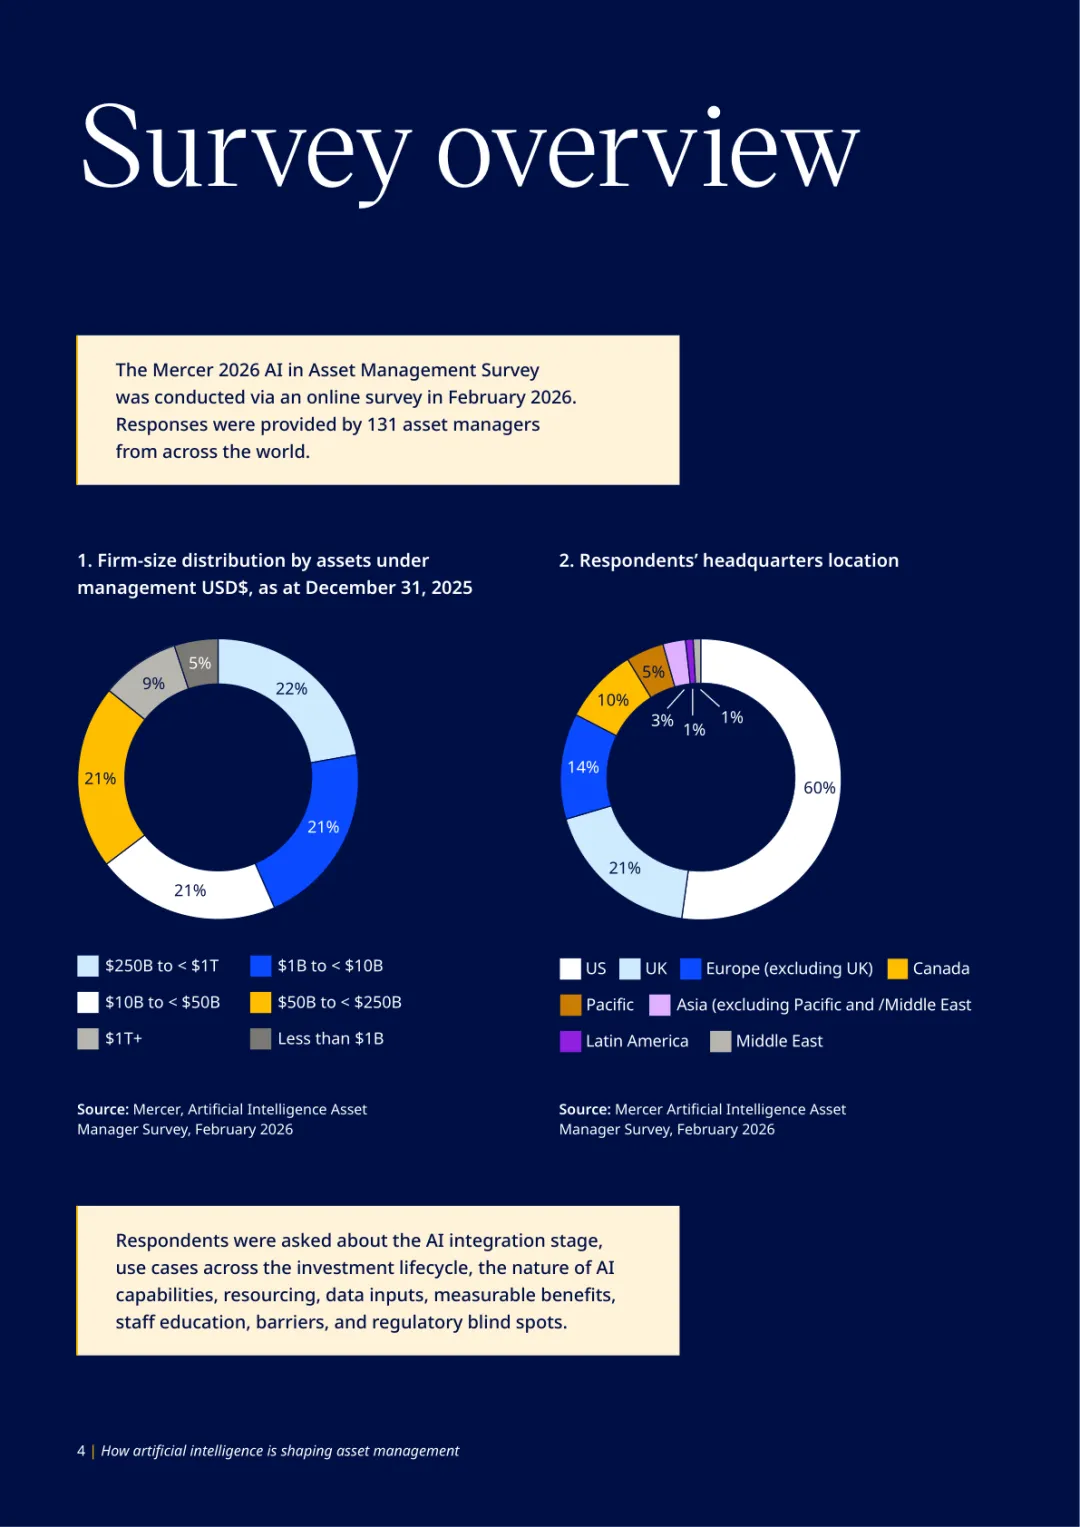
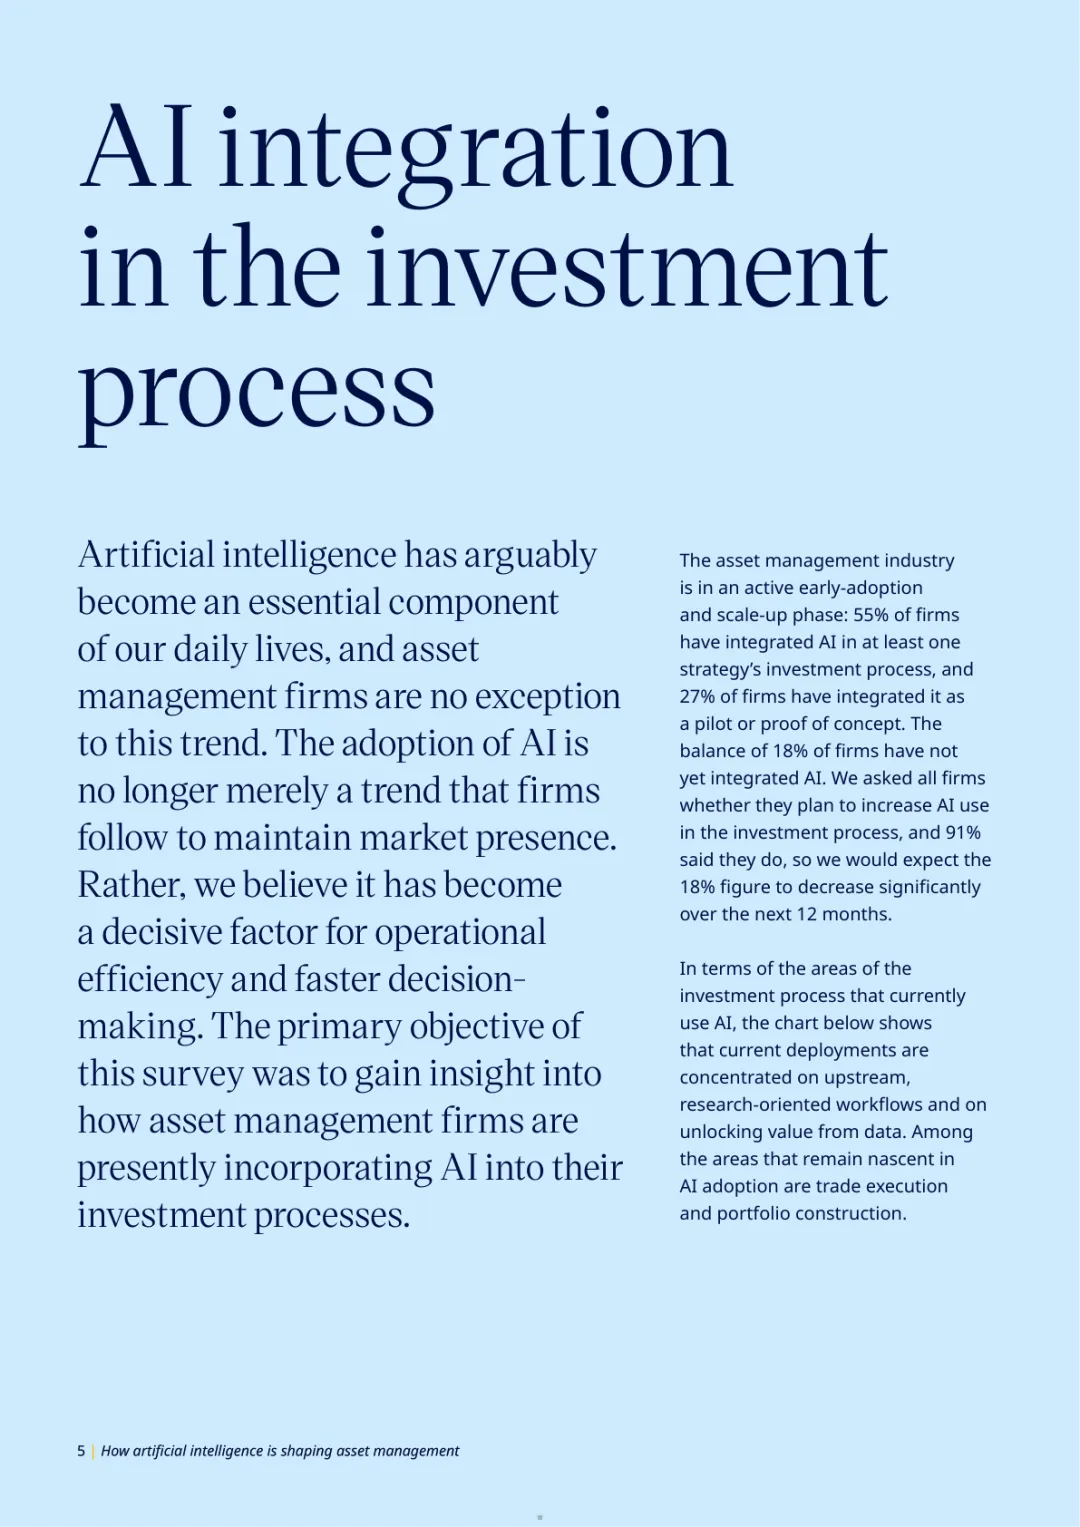
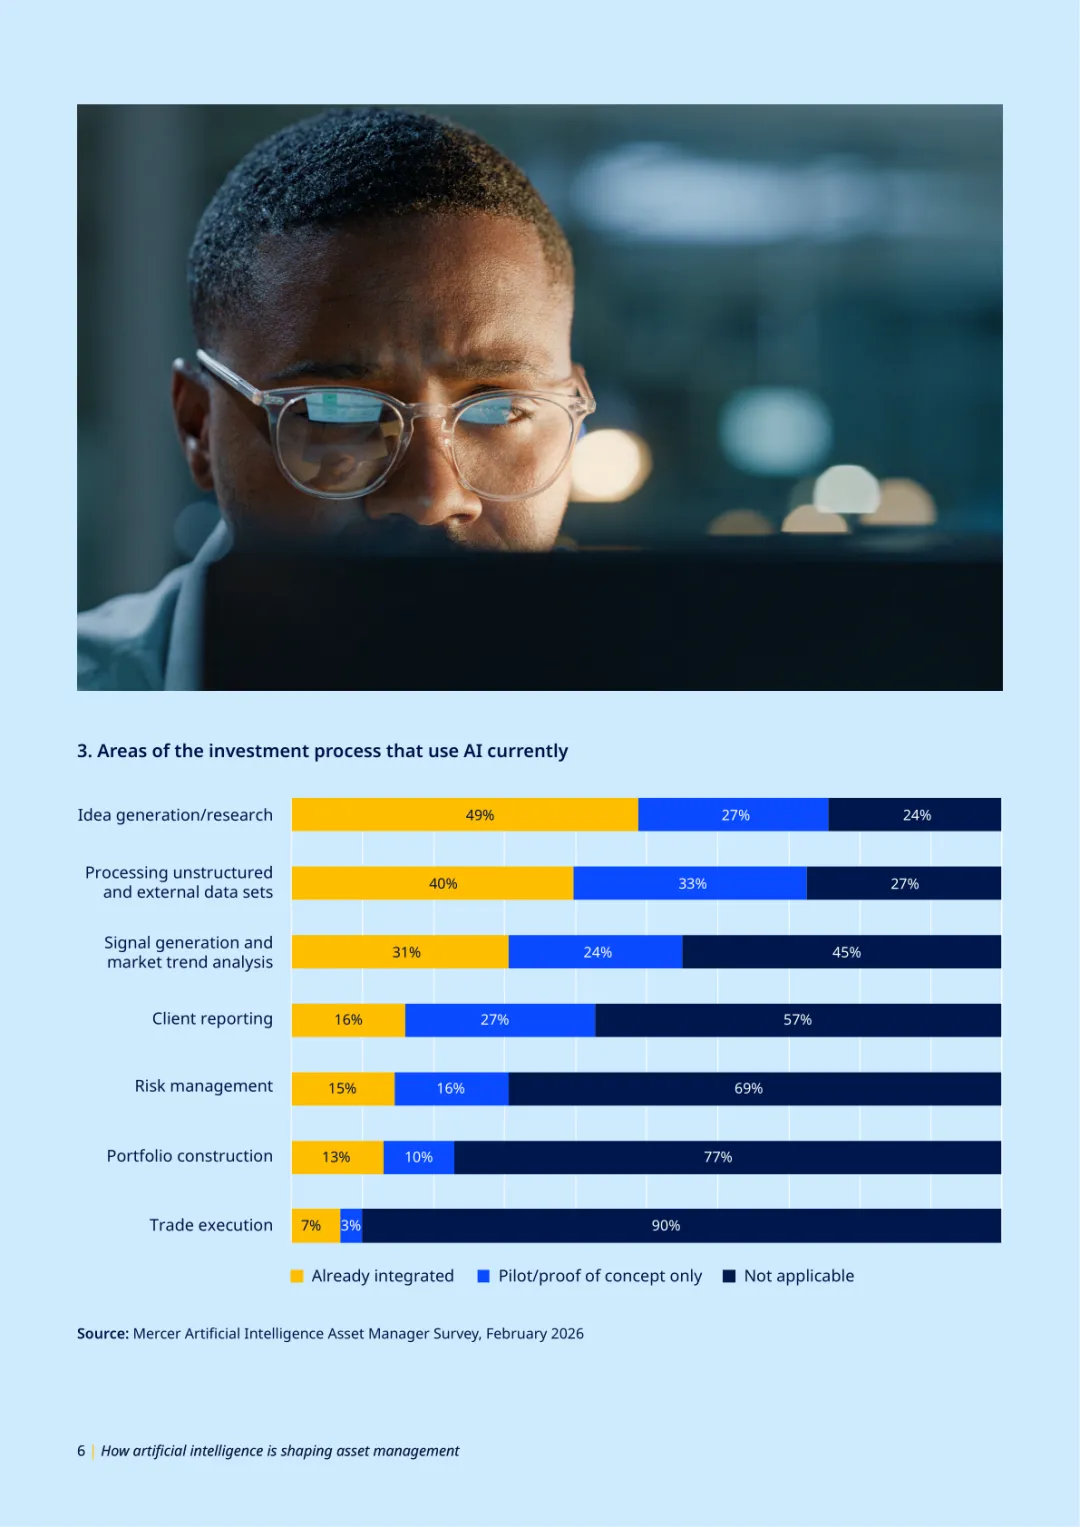
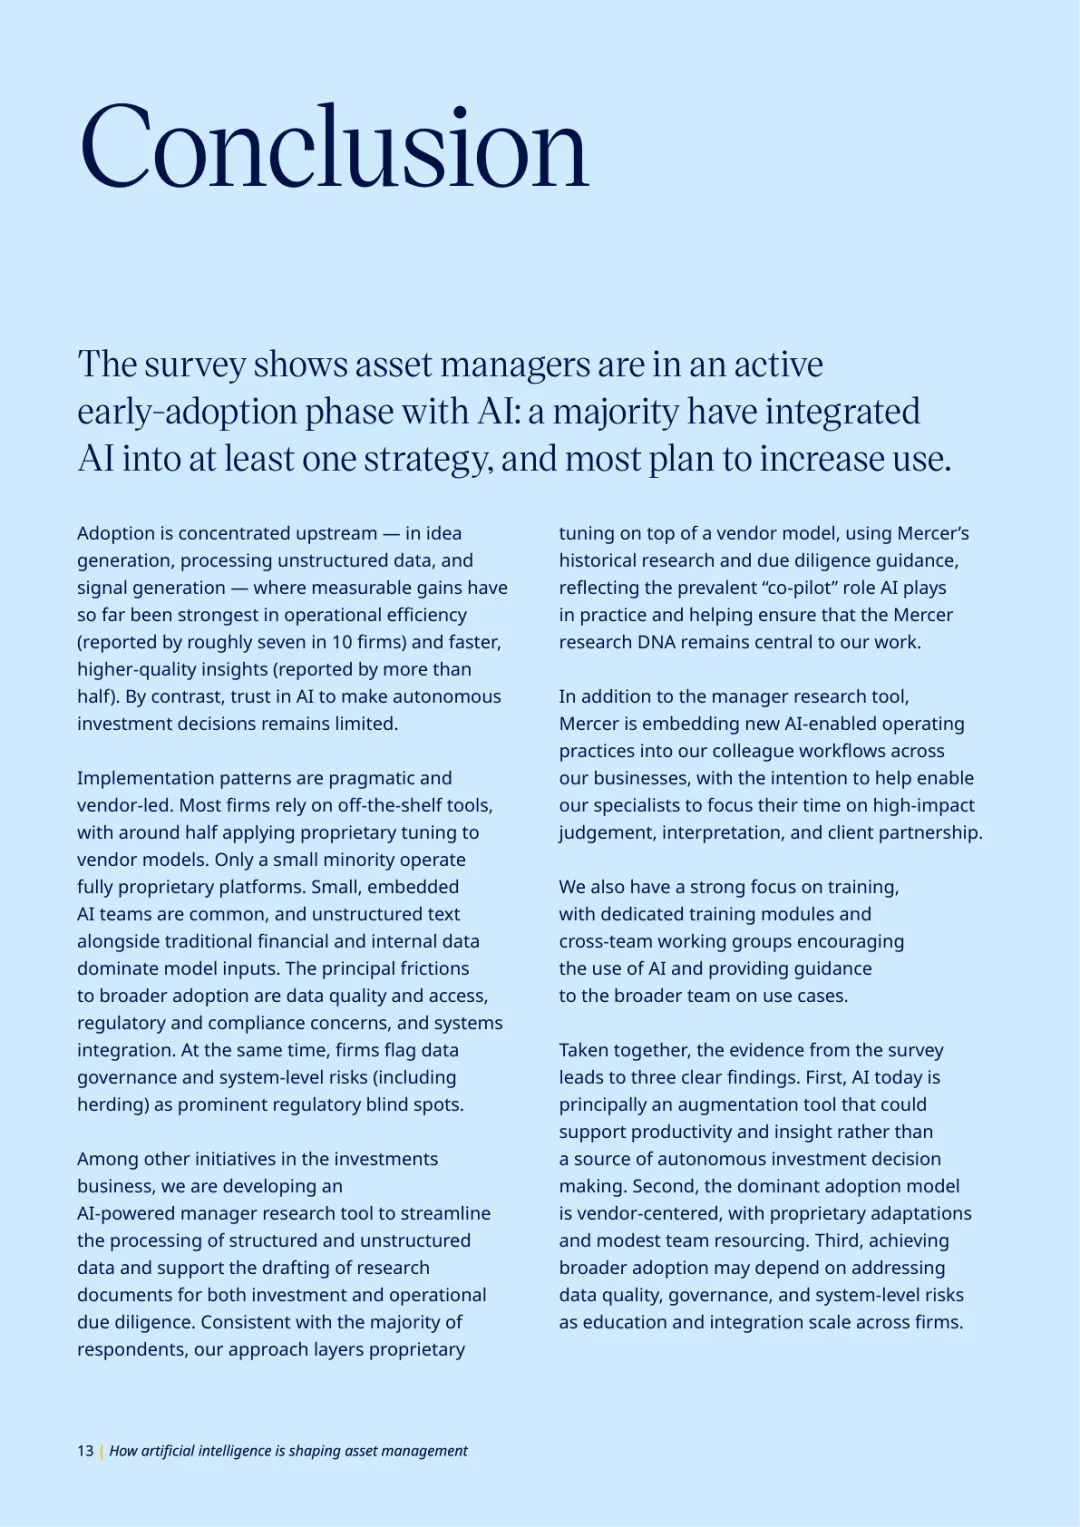
导读:调研显示,这份报告调研样本覆盖全球 131 家资产管理机构,不少机构已经把 AI 嵌入投资业务,但实际落地分布并不均衡,多数集中在研究类上游环节。交易执行、资产组合构建这类关键业务,AI 实际落地占比仍然偏低。
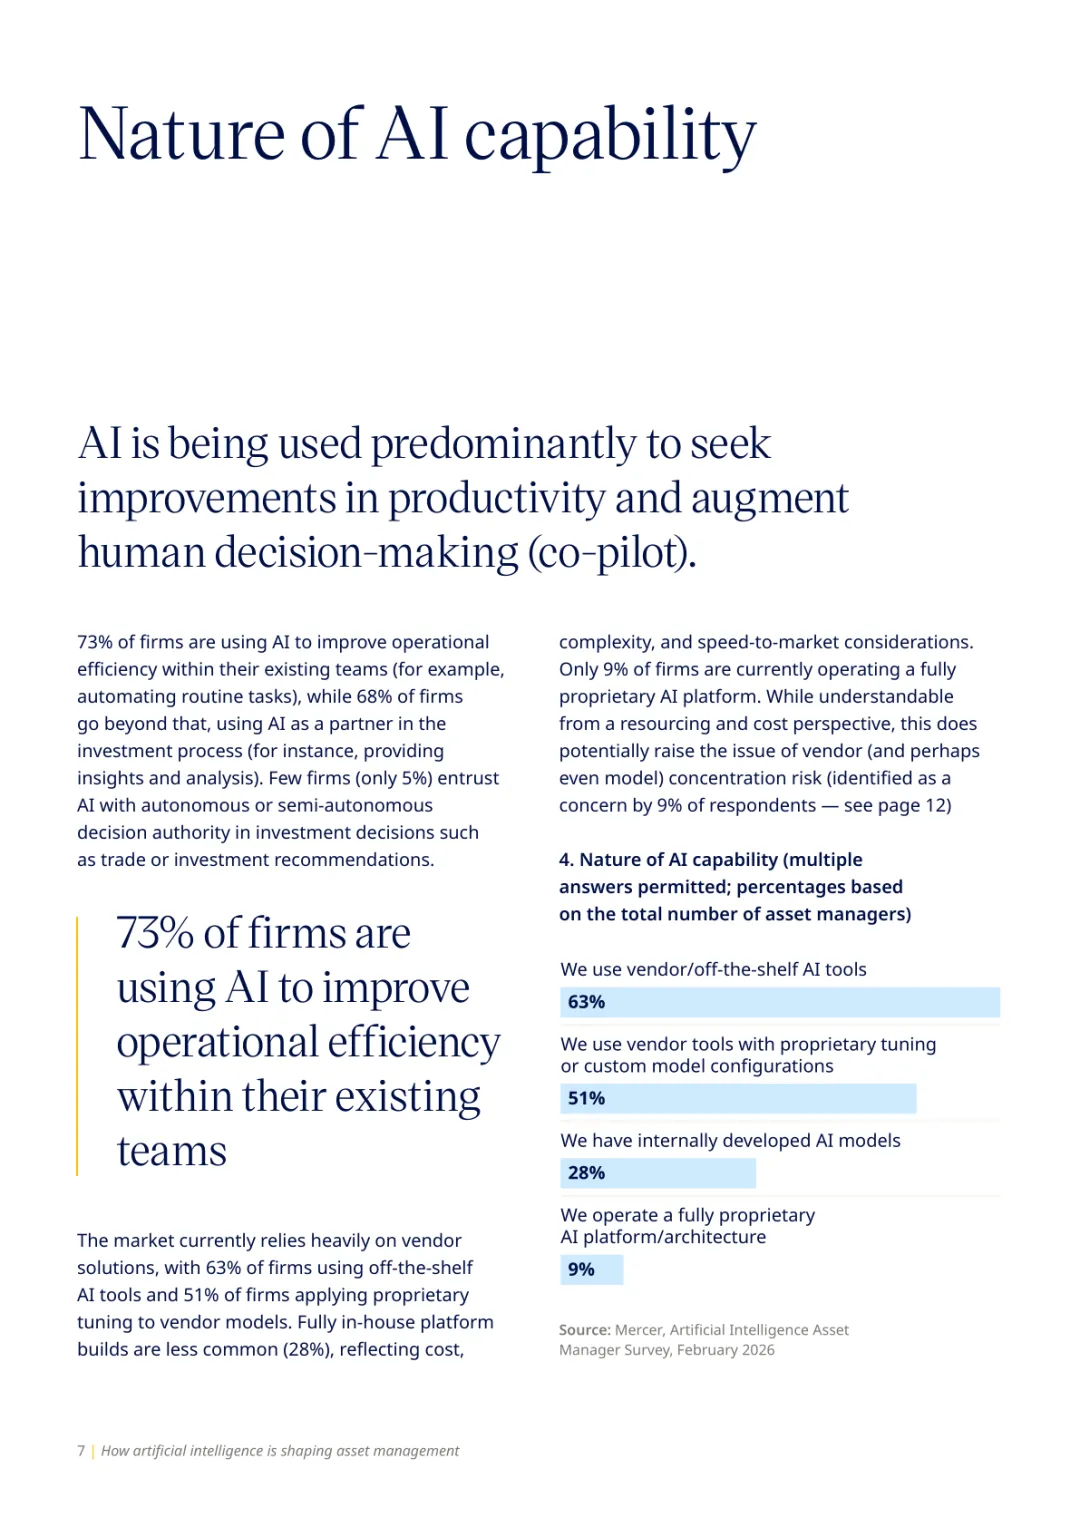
调研记录,大部分机构使用 AI 的定位偏向辅助增强,用来处理常规工作、输出分析参考内容。仅有极少数机构,会把交易、投资建议这类决策权交给 AI 自主或者半自主运行。
市场上机构更多选用现成外购 AI 工具,不少会基于外购模型做内部微调。完全从零搭建自研 AI 平台的机构数量不多,内部独立开发模型的机构占比处在中等水平。
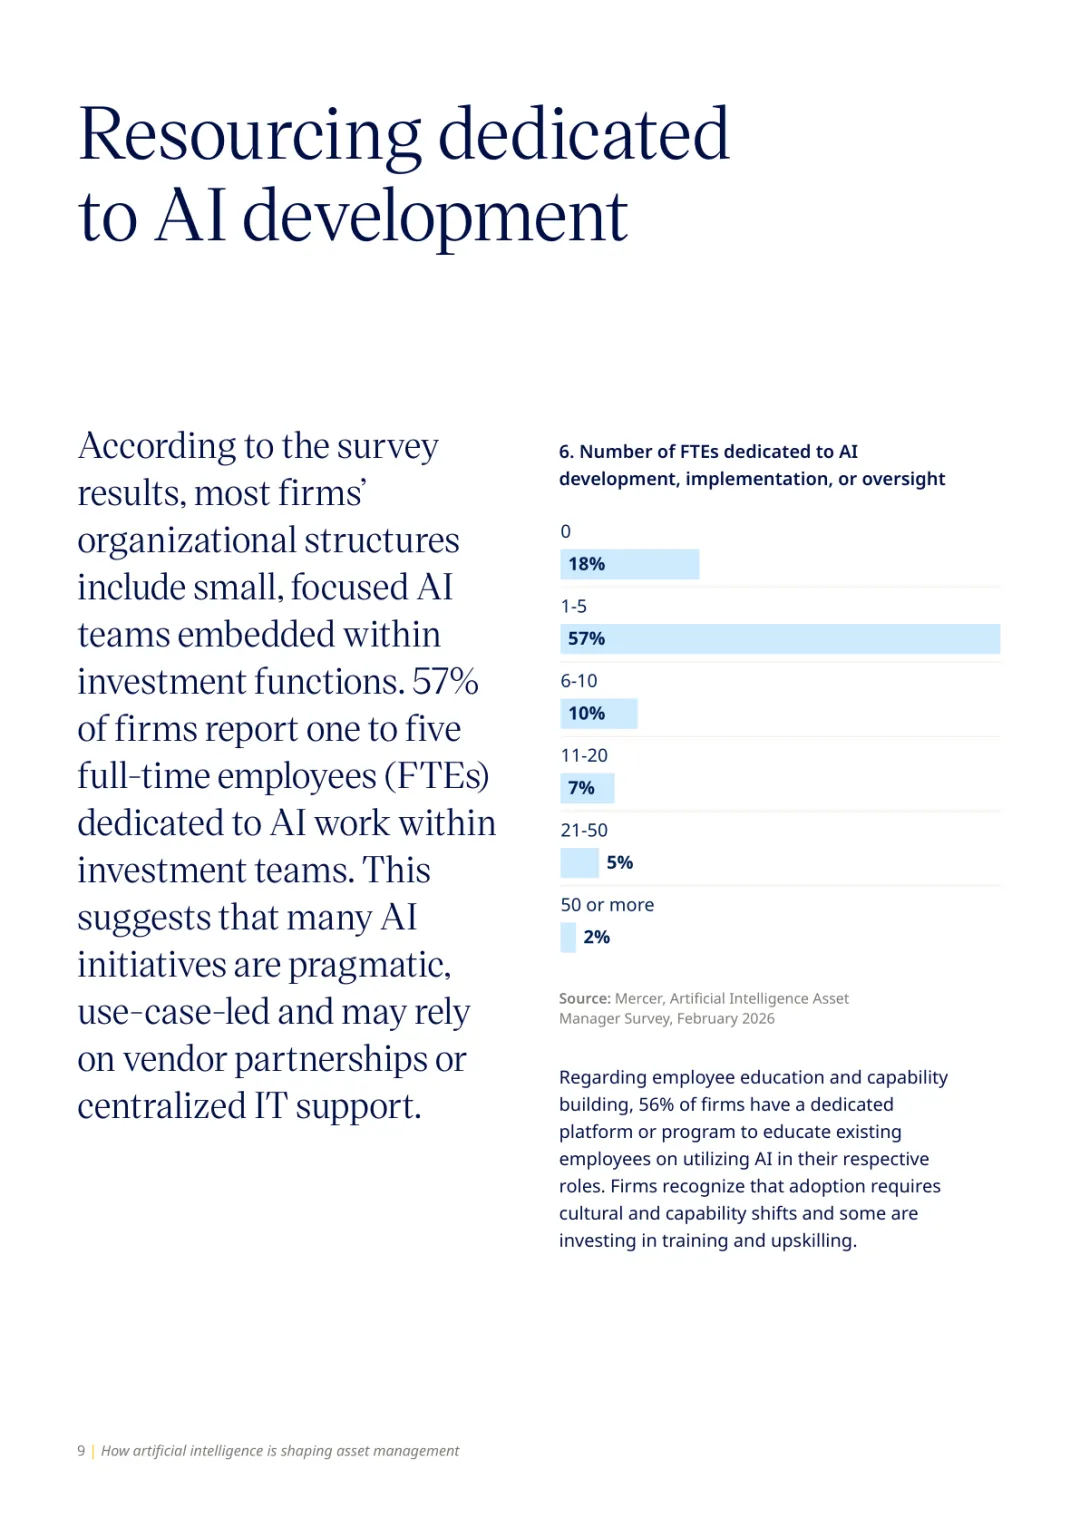
投入人力层面,多数机构 AI 团队规模偏小。数据显示,超过半数机构投资条线专职做 AI 开发、运维的全职人员仅有 1 至 5 人,依靠外部工具和 IT 团队配套支持的现象比较普遍。
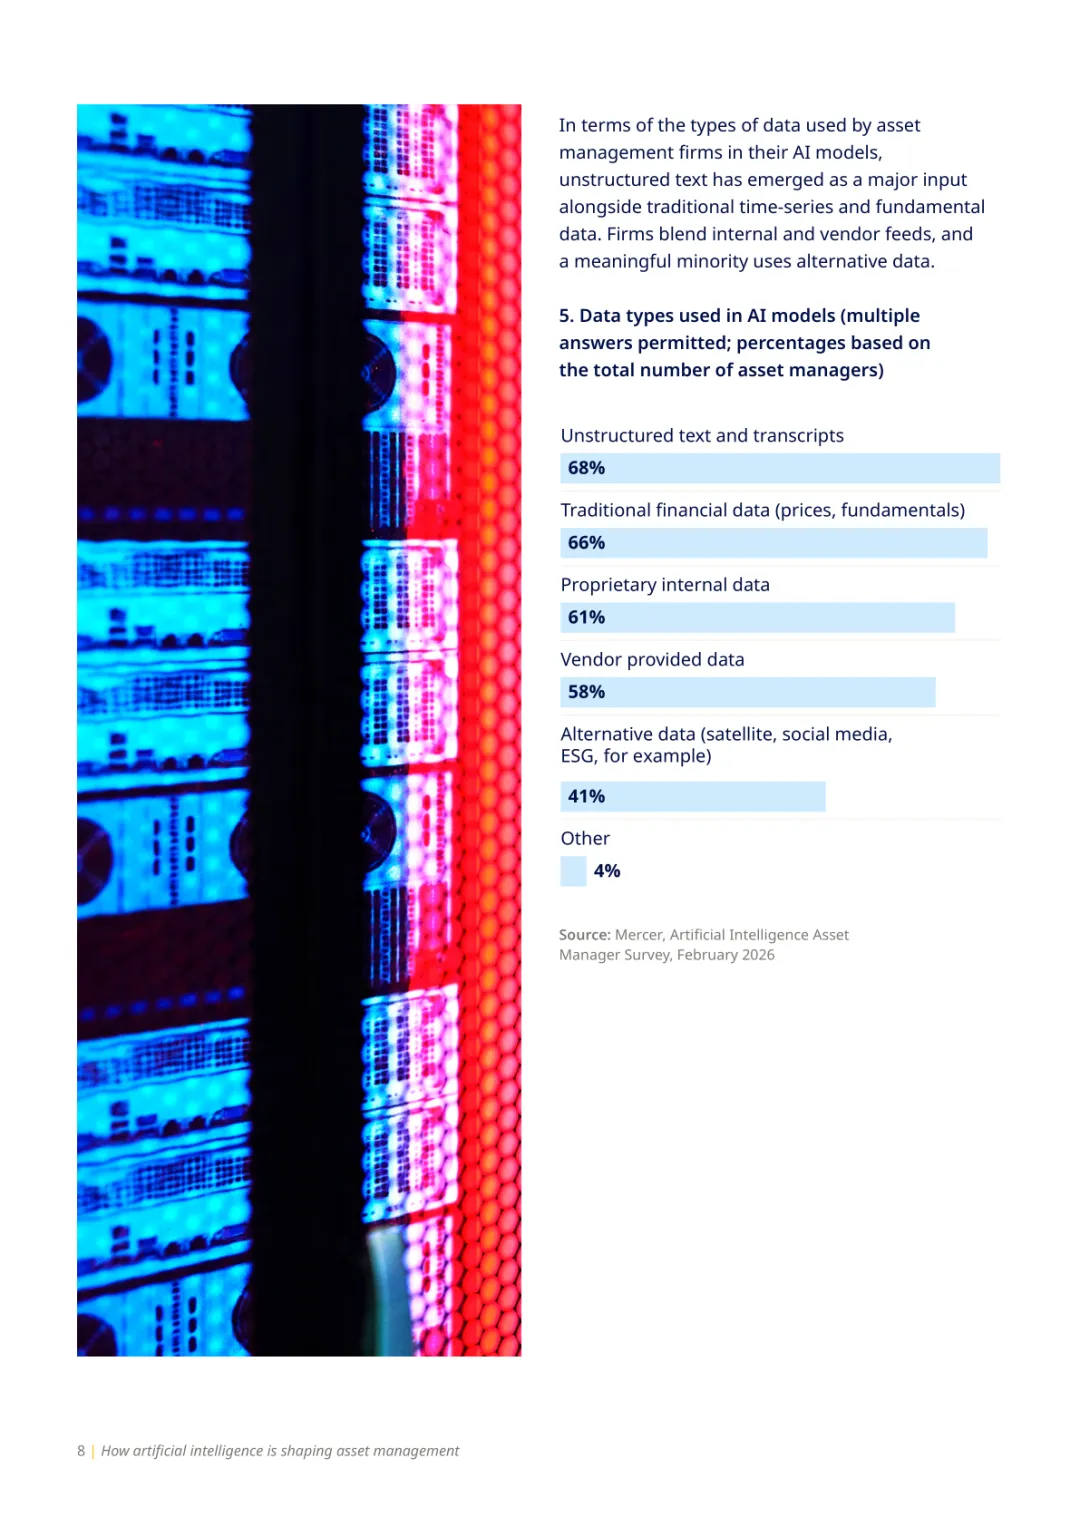
模型输入的数据来源类型多元,非结构化文本、传统金融数据、机构自有内部数据使用占比较高,也有不少机构会引入第三方供给的数据,另类数据的使用占比相对更低。
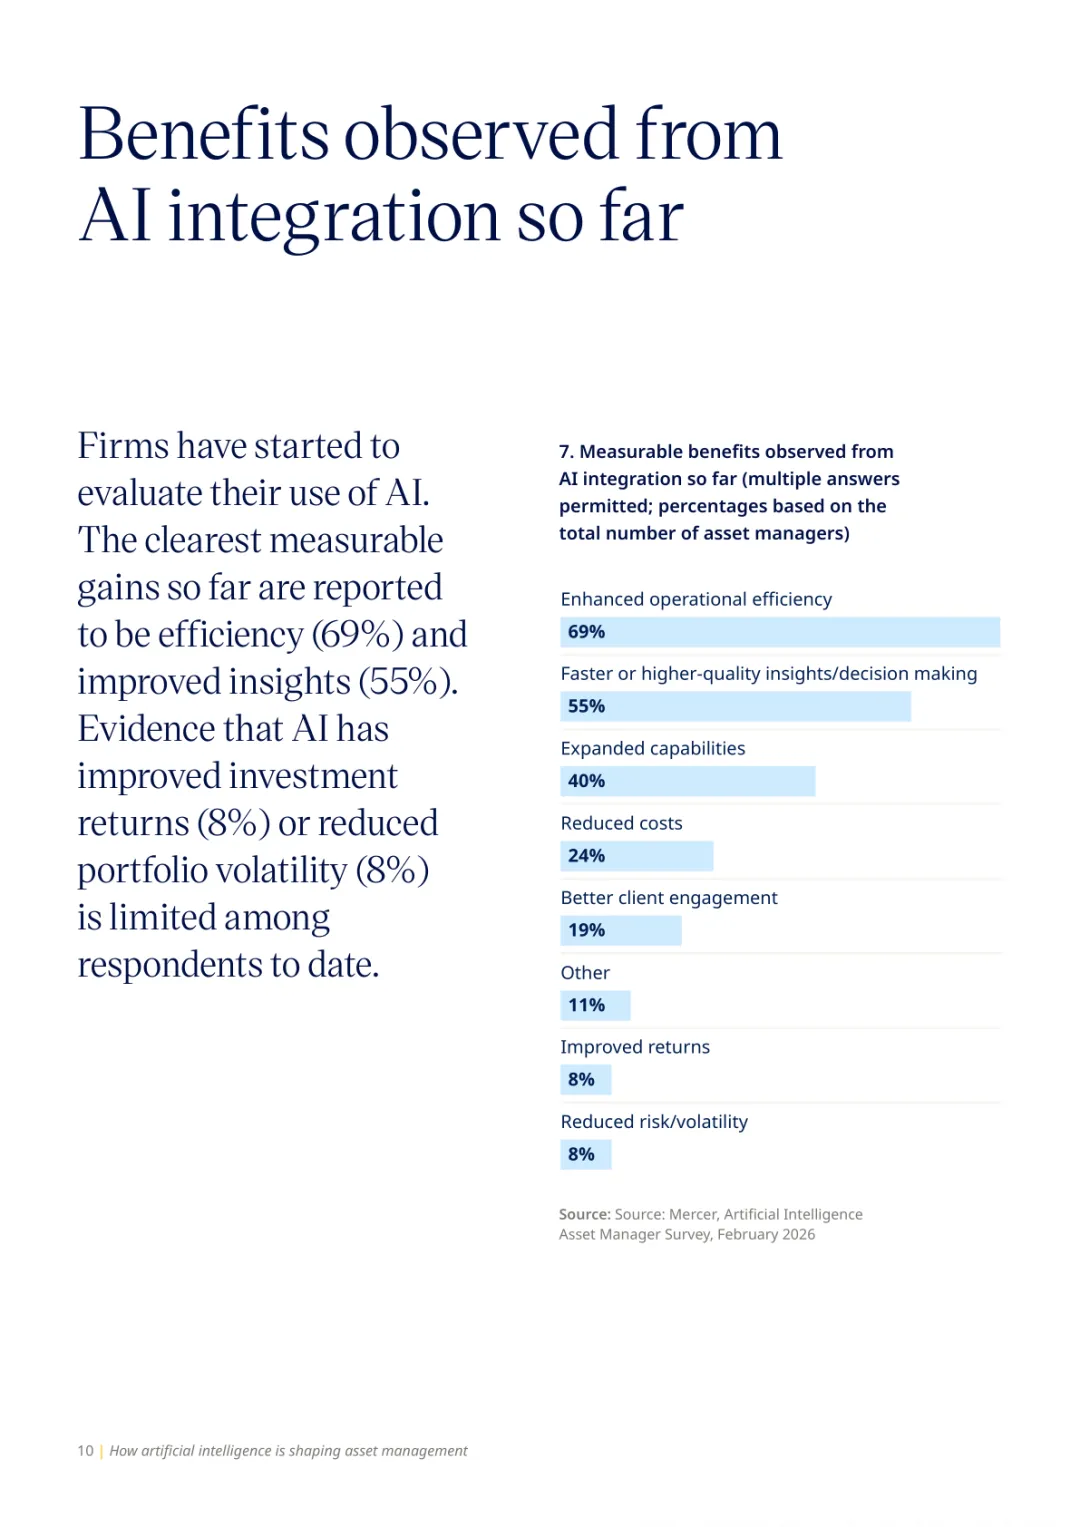
从已经观测到的实际效果来看,机构反馈提升最明显的集中在运营效率,其次是分析洞察的速度与质量。调研显示,能够确认 AI 带来投资收益提升、降低组合波动的受访机构占比很低。
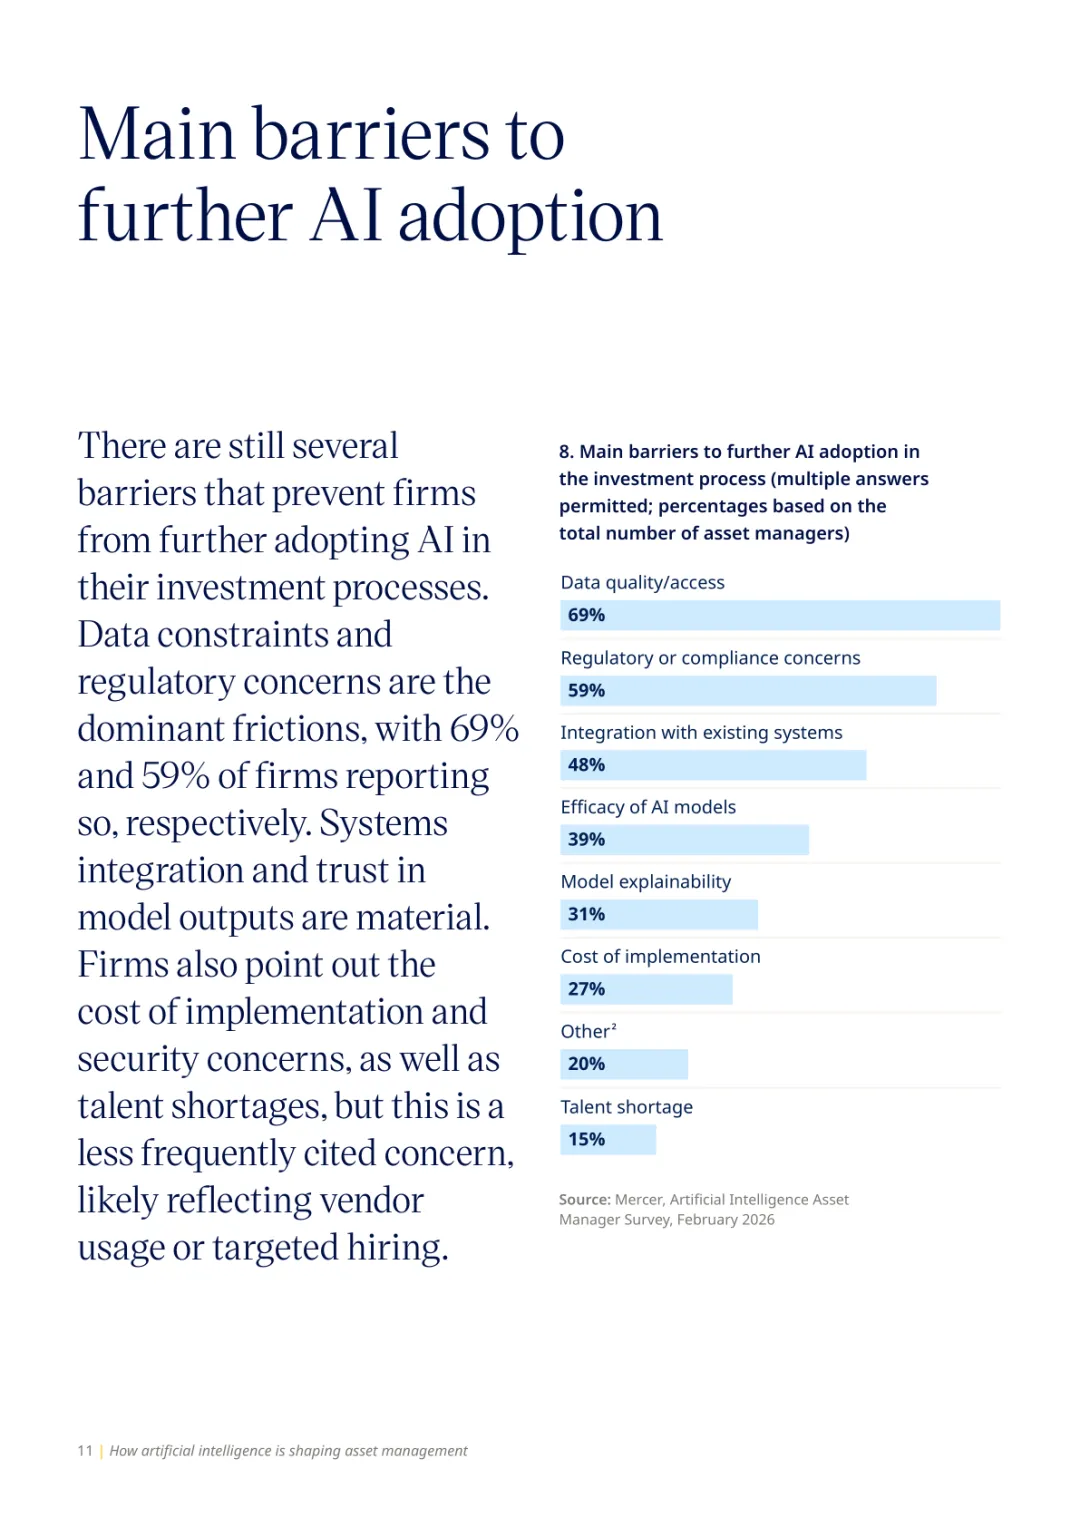
进一步推广 AI 应用的阻碍有明确排序,数据质量与获取问题排在首位,紧随其后的是监管合规方面的顾虑,系统对接、模型效果可信度也是机构频繁提到的现实因素。
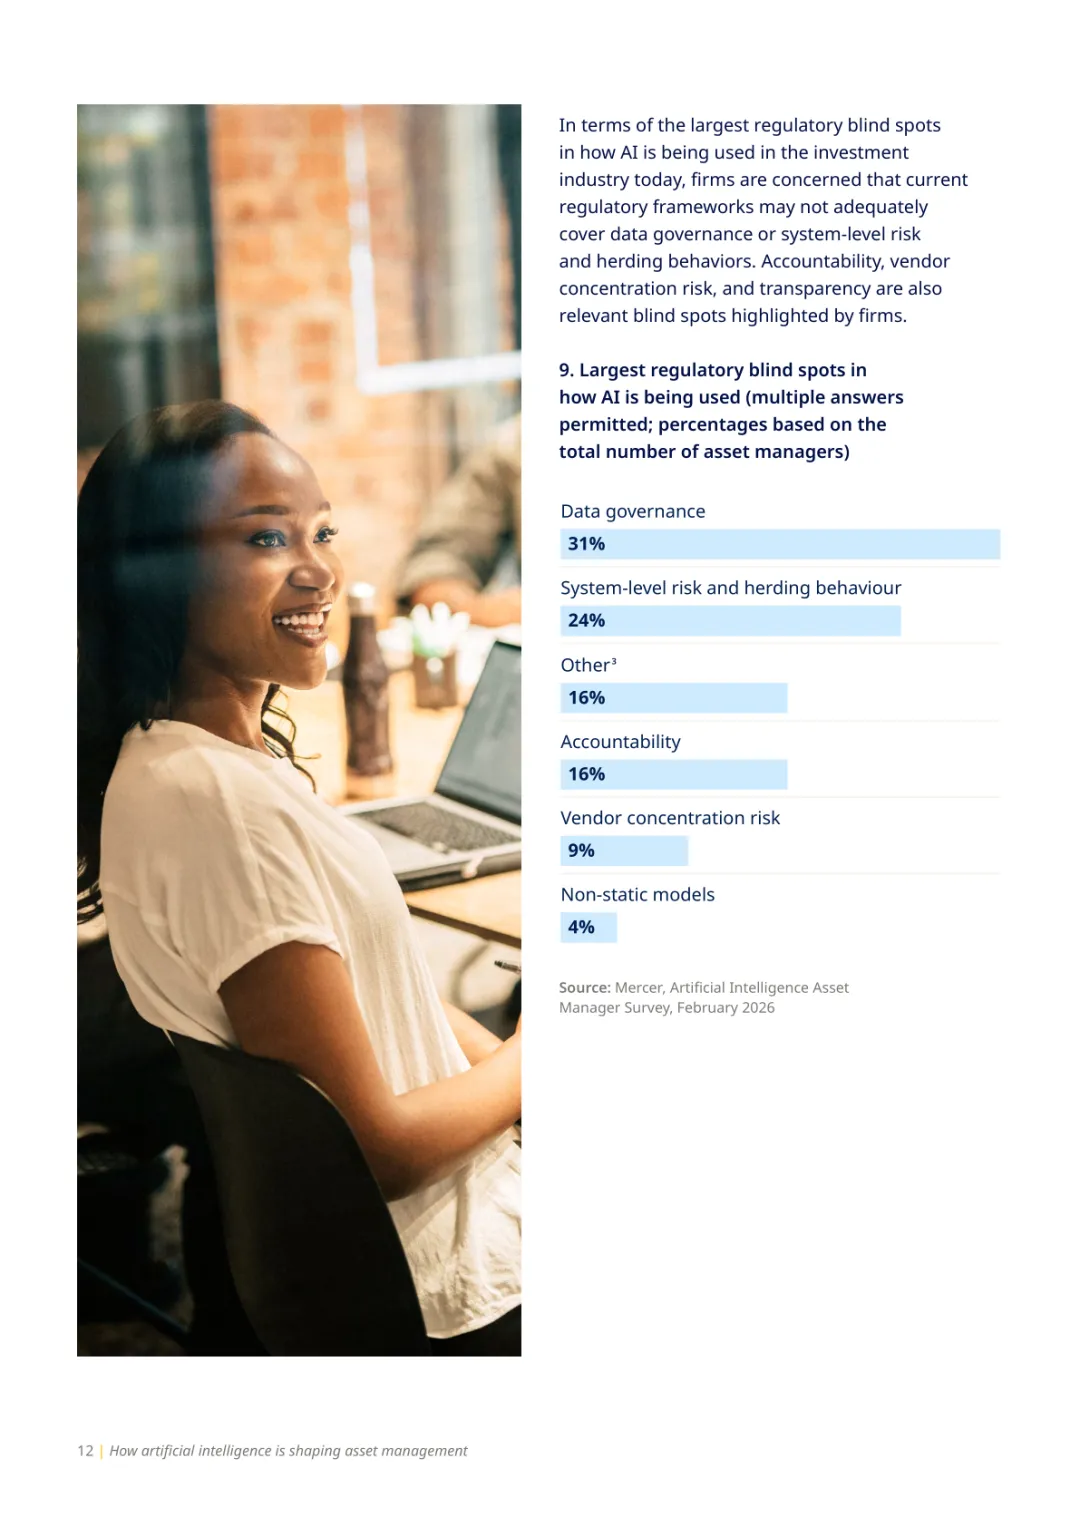
在监管视角的盲区问题上,受访机构把数据治理、包含趋同交易在内的系统性风险列为重点。责任划分、第三方工具集中带来的风险,也被不少调研对象提及。
过半企业已经上线专门的学习项目,帮助在岗员工掌握岗位对应的 AI 使用能力。机构已经意识到 AI 落地不只是技术引入,还同步涉及人员能力与组织工作模式的变化。
来源:互联网
往期推荐
今日报告分享
免责声明:本平台只做内容的收集及分享,报告版权归原撰写发布机构所有,AI行业星球通过公开合法渠道整理,仅供学习研究参考,不构成任何建议,如涉及侵权,请联系我们删除;如对报告内容存疑,请与撰写、发布机构联系。

发表评论
发表评论: