
 研报速递
来源:锋行链盟|平台内容未经授权,禁止转载;已授权的机构,转载备注来源!
以下是内容详情
报告摘要
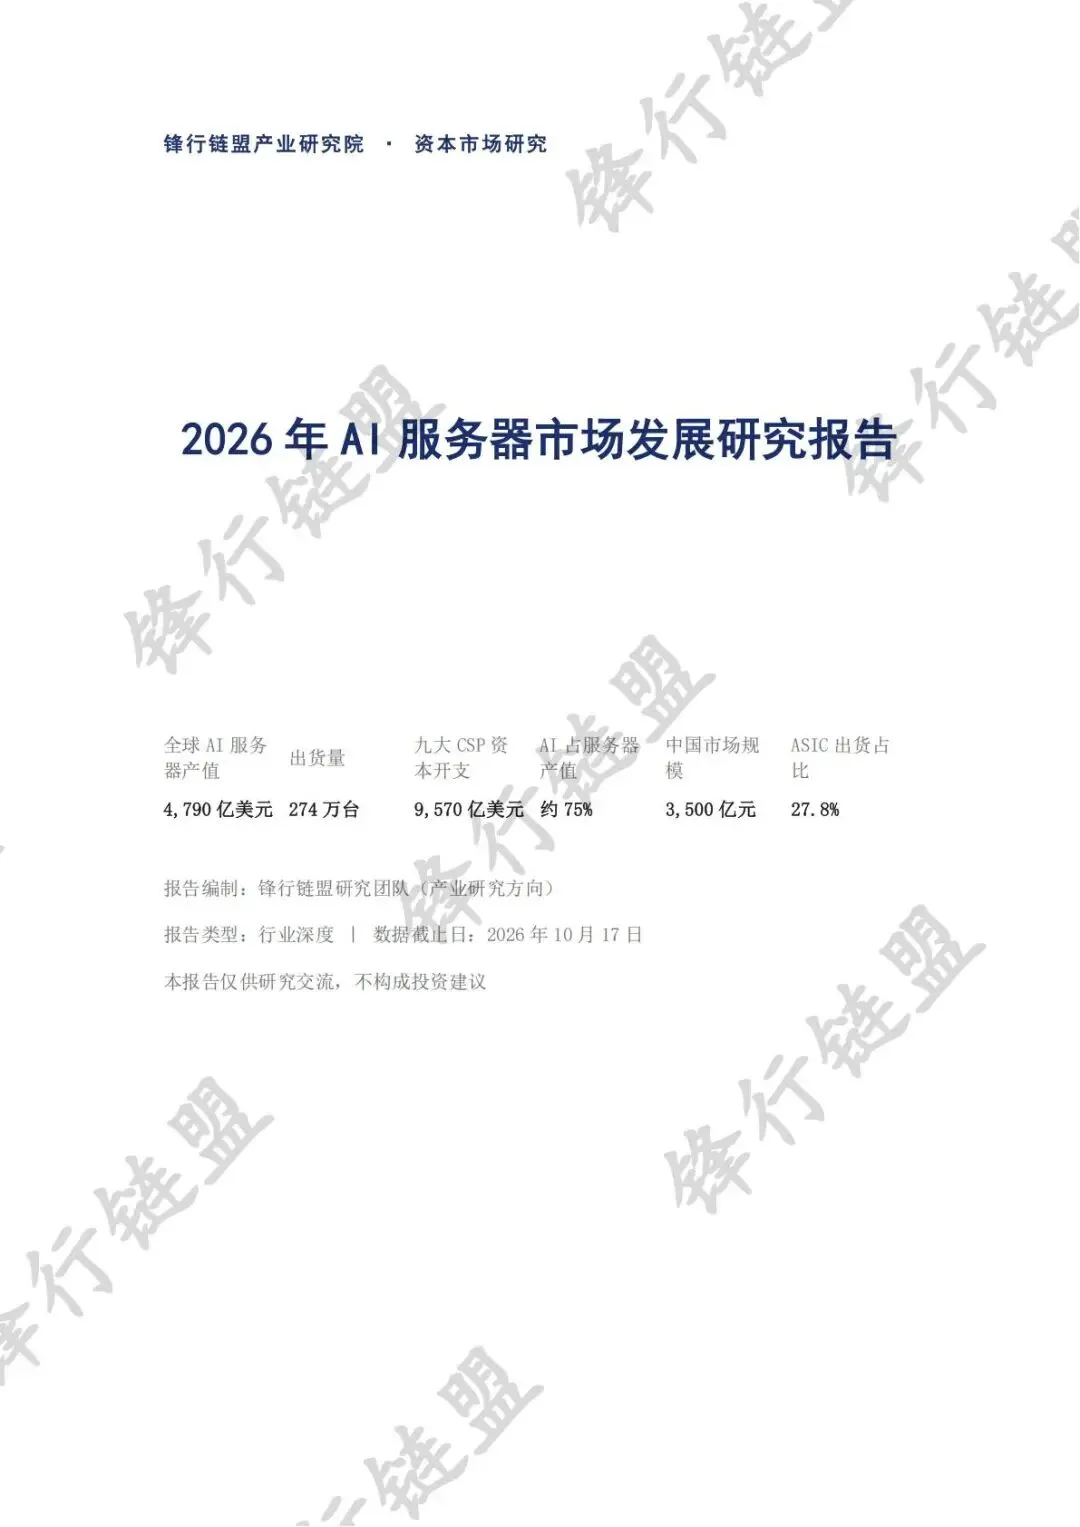
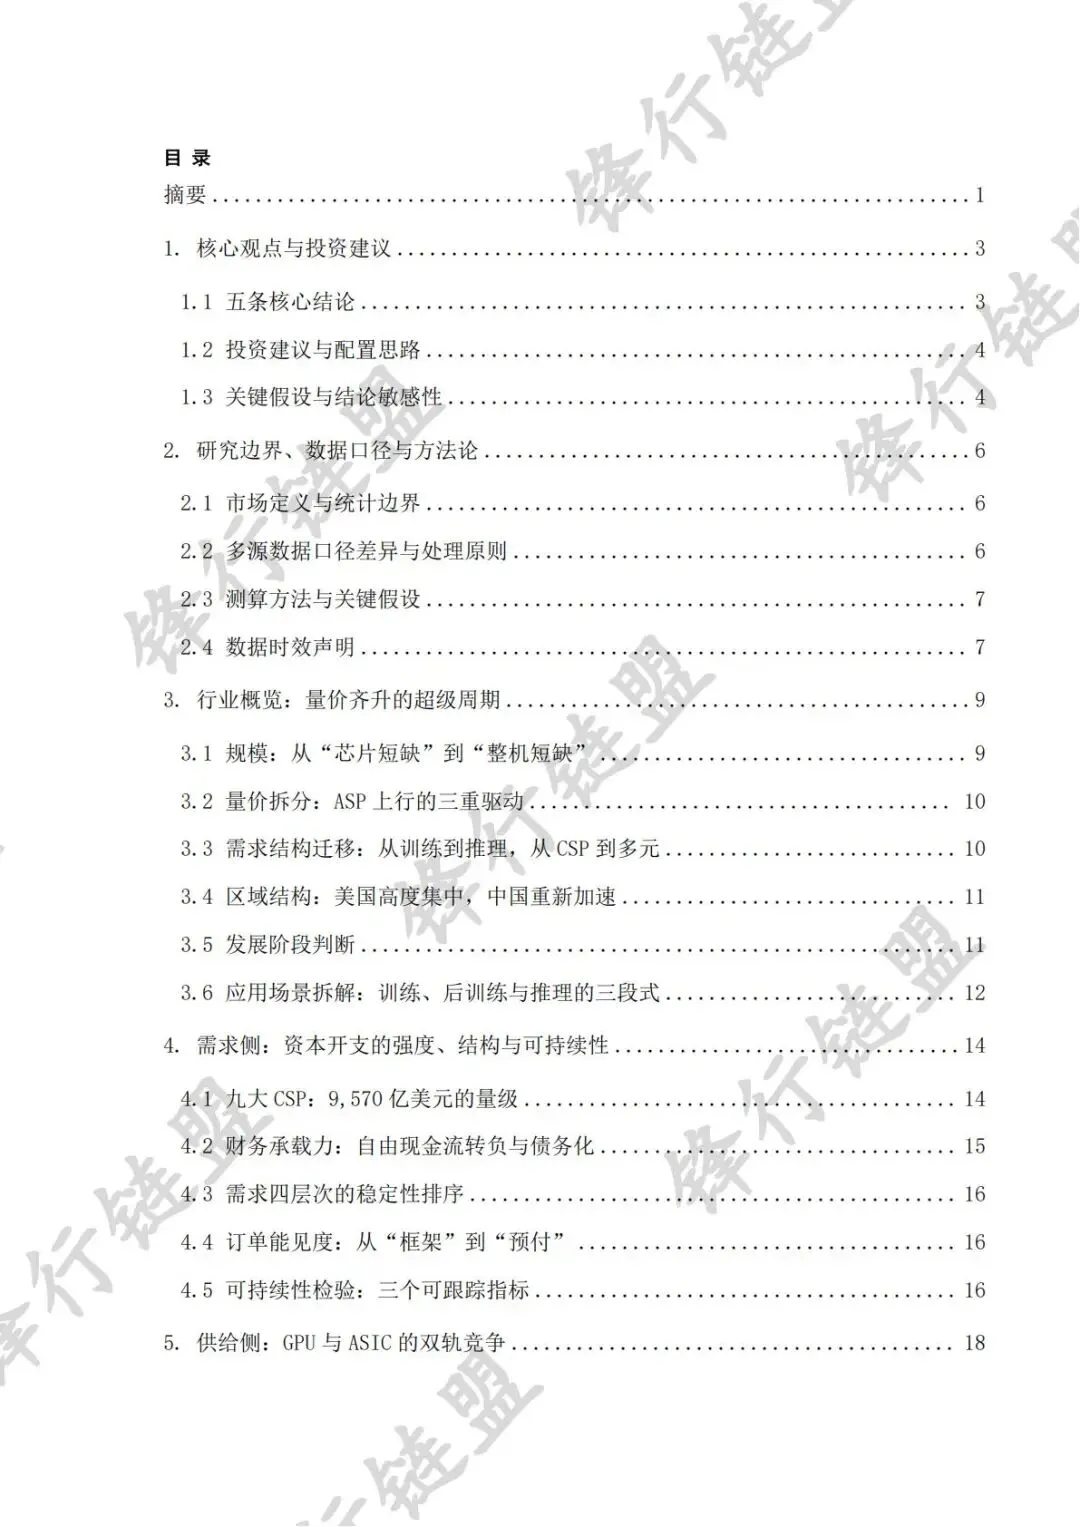
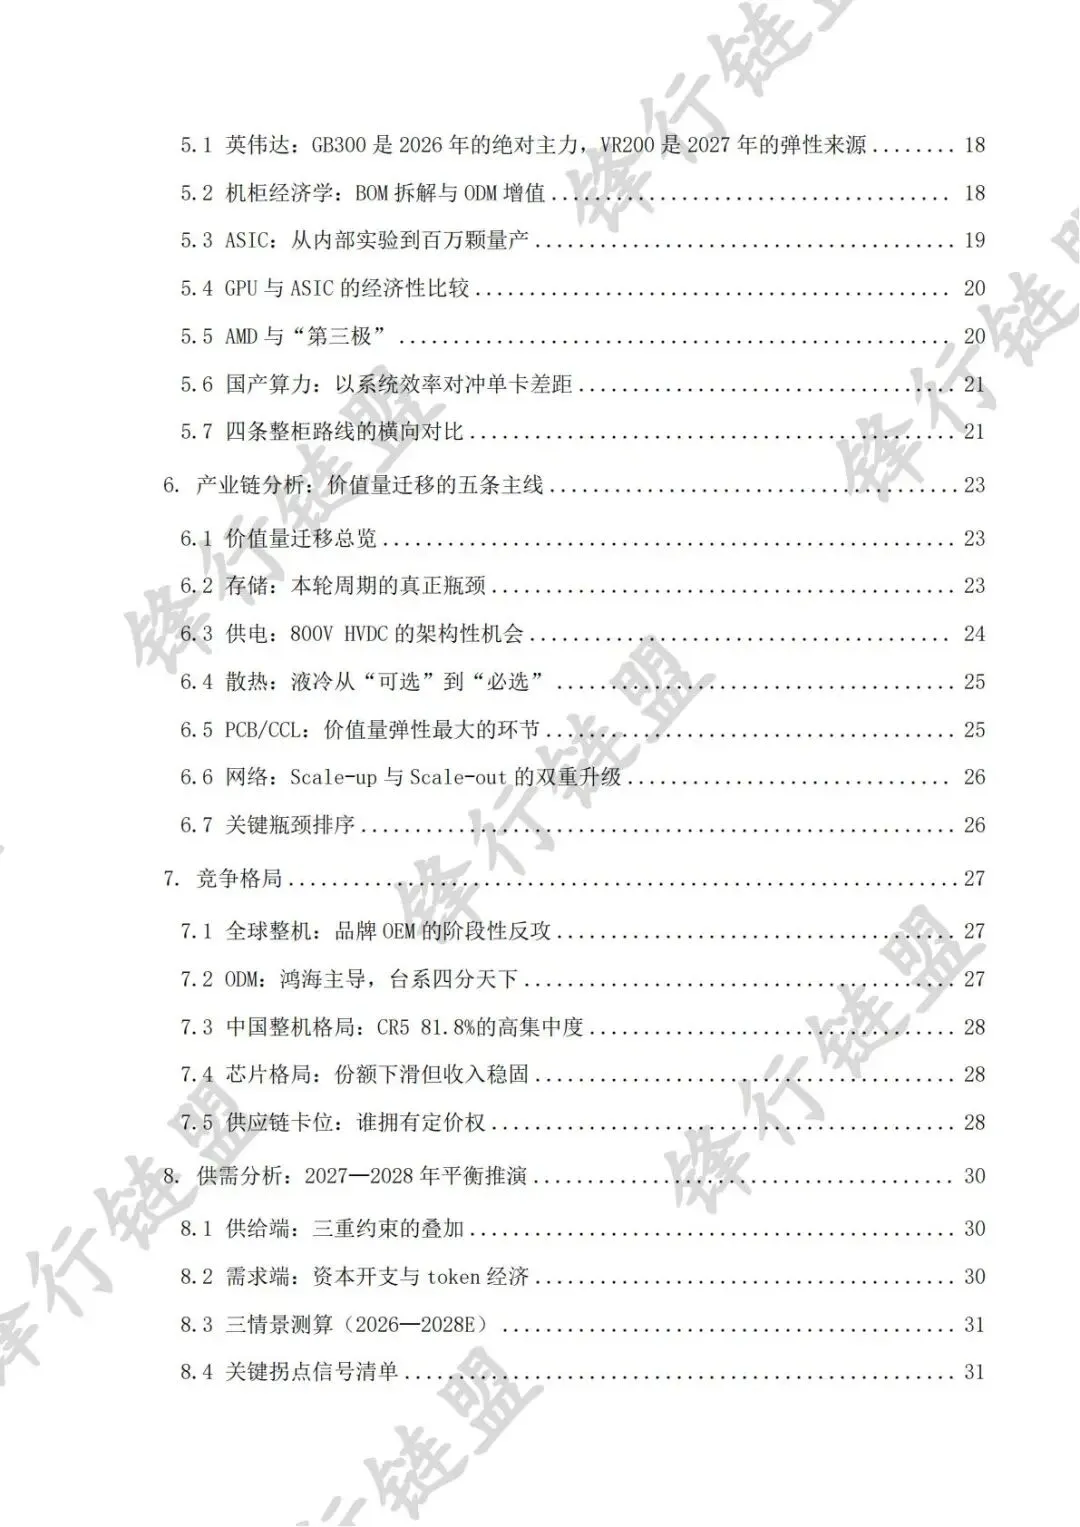
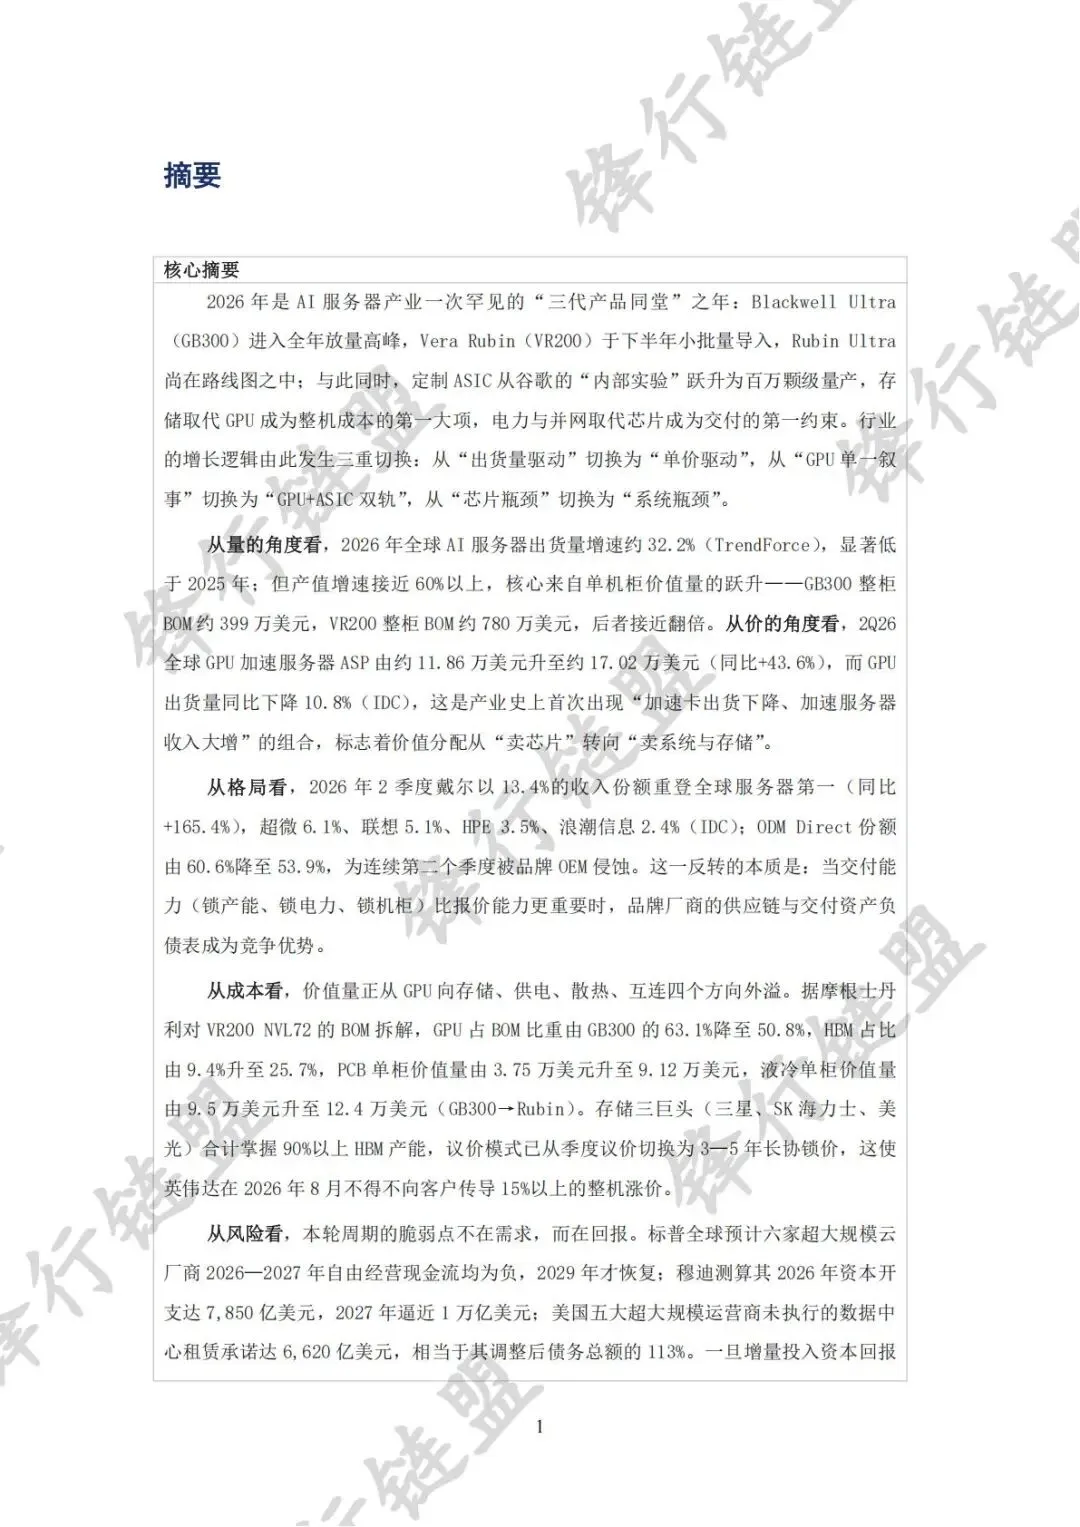
2026年是AI服务器产业一次罕见的“三代产品同堂”之年:Blackwell Ultra(GB300)进入全年放量高峰,Vera Rubin(VR200)于下半年小批量导入,Rubin Ultra尚在路线图之中;与此同时,定制ASIC从谷歌的“内部实验”跃升为百万颗级量产,存储取代GPU成为整机成本的第一大项,电力与并网取代芯片成为交付的第一约束。行业的增长逻辑由此发生三重切换:从“出货量驱动”切换为“单价驱动”,从“GPU单一叙事”切换为“GPU+ASIC双轨”,从“芯片瓶颈”切换为“系统瓶颈”。
从量的角度看,2026年全球AI服务器出货量增速约32.2%(TrendForce),显著低于2025年;但产值增速接近60%以上,核心来自单机柜价值量的跃升——GB300整柜BOM约399万美元,VR200整柜BOM约780万美元,后者接近翻倍。从价的角度看,2Q26全球GPU加速服务器ASP由约11.86万美元升至约17.02万美元(同比+43.6%),而GPU出货量同比下降10.8%(IDC),这是产业史上首次出现“加速卡出货下降、加速服务器收入大增”的组合,标志着价值分配从“卖芯片”转向“卖系统与存储”。
从格局看,2026年2季度戴尔以13.4%的收入份额重登全球服务器第一(同比+165.4%),超微6.1%、联想5.1%、HPE 3.5%、浪潮信息2.4%(IDC);ODM Direct份额由60.6%降至53.9%,为连续第二个季度被品牌OEM侵蚀。这一反转的本质是:当交付能力(锁产能、锁电力、锁机柜)比报价能力更重要时,品牌厂商的供应链与交付资产负债表成为竞争优势。
从成本看,价值量正从GPU向存储、供电、散热、互连四个方向外溢。据摩根士丹利对VR200 NVL72的BOM拆解,GPU占BOM比重由GB300的63.1%降至50.8%,HBM占比由9.4%升至25.7%,PCB单柜价值量由3.75万美元升至9.12万美元,液冷单柜价值量由9.5万美元升至12.4万美元(GB300→Rubin)。存储三巨头(三星、SK海力士、美光)合计掌握90%以上HBM产能,议价模式已从季度议价切换为3—5年长协锁价,这使英伟达在2026年8月不得不向客户传导15%以上的整机涨价。
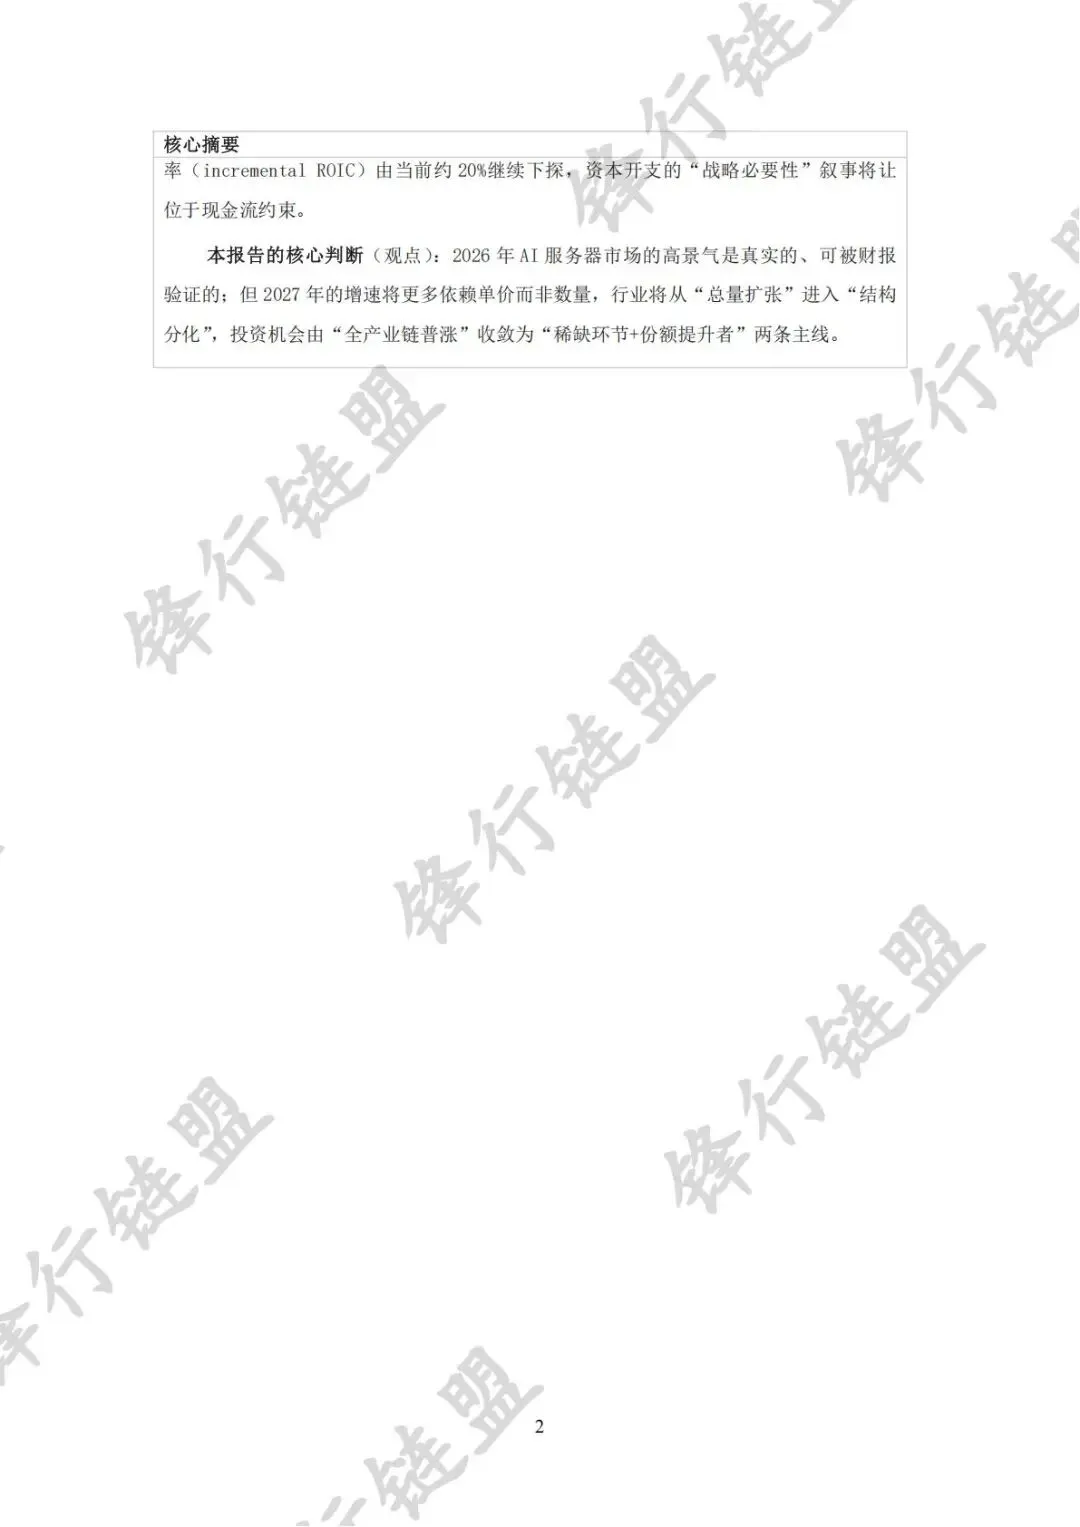
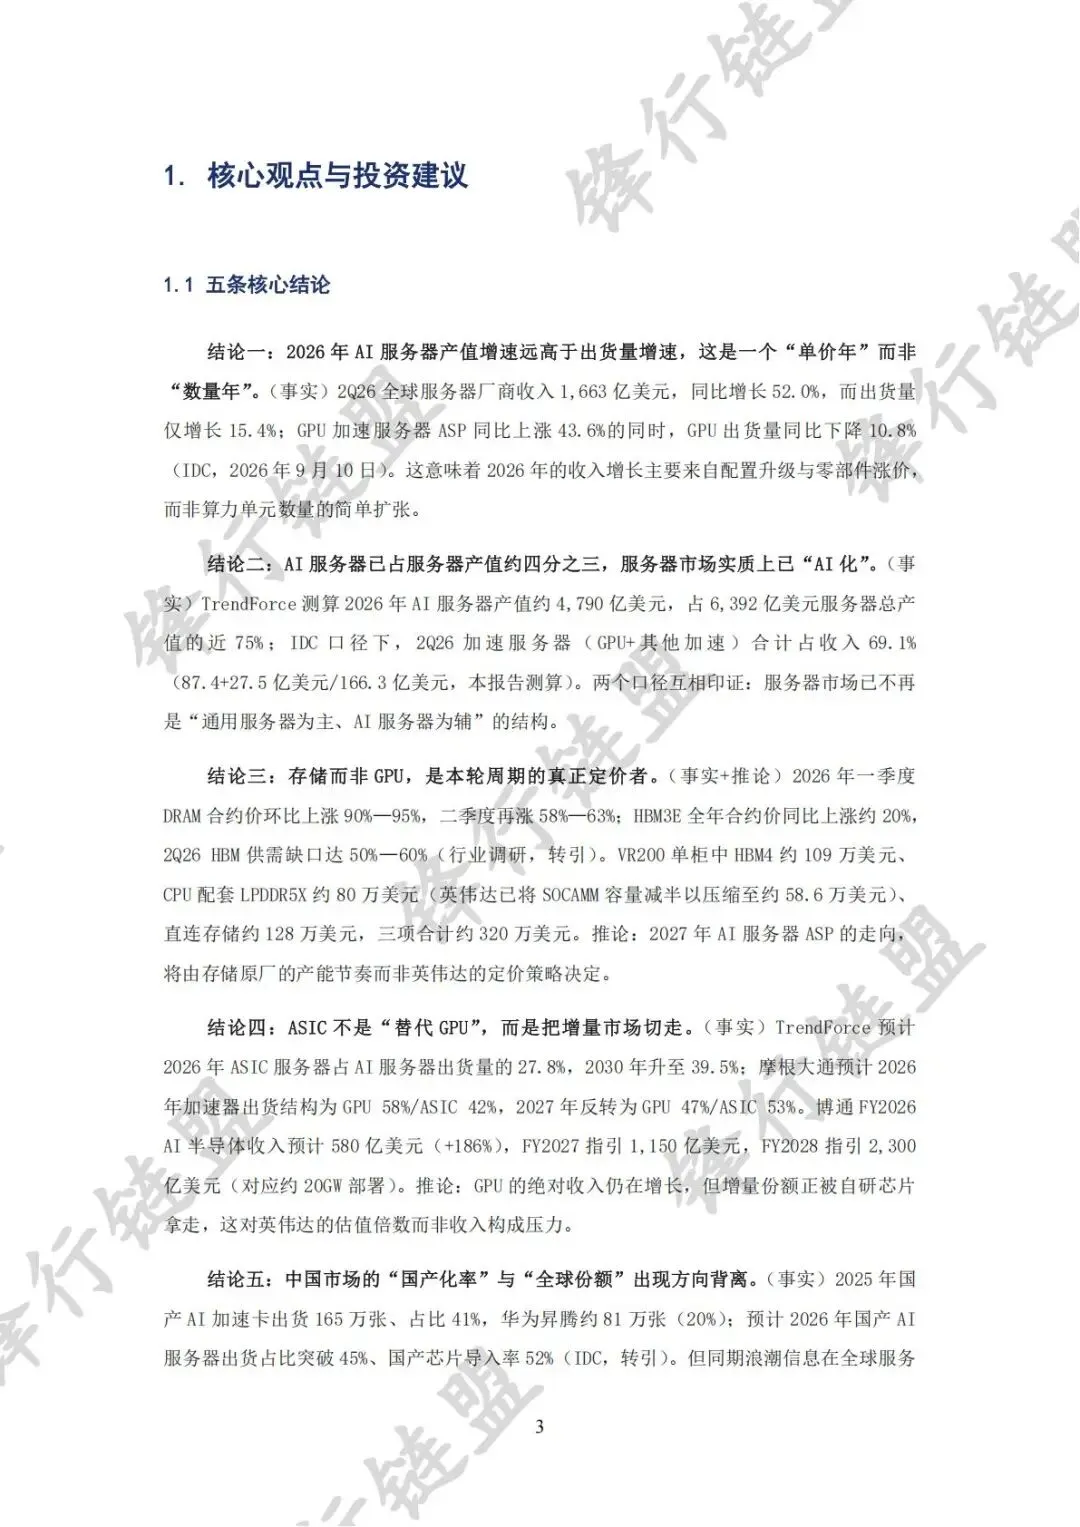
从风险看,本轮周期的脆弱点不在需求,而在回报。标普全球预计六家超大规模云厂商2026—2027年自由经营现金流均为负,2029年才恢复;穆迪测算其2026年资本开支达7,850亿美元,2027年逼近1万亿美元;美国五大超大规模运营商未执行的数据中心租赁承诺达6,620亿美元,相当于其调整后债务总额的113%。一旦增量投入资本回报率(incremental ROIC)由当前约20%继续下探,资本开支的“战略必要性”叙事将让位于现金流约束。结论一:2026年AI服务器产值增速远高于出货量增速,这是一个“单价年”而非“数量年”。(事实)2Q26全球服务器厂商收入1,663亿美元,同比增长52.0%,而出货量仅增长15.4%;GPU加速服务器ASP同比上涨43.6%的同时,GPU出货量同比下降10.8%(IDC,2026年9月10日)。这意味着2026年的收入增长主要来自配置升级与零部件涨价,而非算力单元数量的简单扩张。
结论二:AI服务器已占服务器产值约四分之三,服务器市场实质上已“AI化”。(事实)TrendForce测算2026年AI服务器产值约4,790亿美元,占6,392亿美元服务器总产值的近75%;IDC口径下,2Q26加速服务器(GPU+其他加速)合计占收入69.1%(87.4+27.5亿美元/166.3亿美元,本报告测算)。两个口径互相印证:服务器市场已不再是“通用服务器为主、AI服务器为辅”的结构。
结论三:存储而非GPU,是本轮周期的真正定价者。(事实+推论)2026年一季度DRAM合约价环比上涨90%—95%,二季度再涨58%—63%;HBM3E全年合约价同比上涨约20%,2Q26 HBM供需缺口达50%—60%(行业调研,转引)。VR200单柜中HBM4约109万美元、CPU配套LPDDR5X约80万美元(英伟达已将SOCAMM容量减半以压缩至约58.6万美元)、直连存储约128万美元,三项合计约320万美元。推论:2027年AI服务器ASP的走向,将由存储原厂的产能节奏而非英伟达的定价策略决定。
结论四:ASIC不是“替代GPU”,而是把增量市场切走。(事实)TrendForce预计2026年ASIC服务器占AI服务器出货量的27.8%,2030年升至39.5%;摩根大通预计2026年加速器出货结构为GPU 58%/ASIC 42%,2027年反转为GPU 47%/ASIC 53%。博通FY2026 AI半导体收入预计580亿美元(+186%),FY2027指引1,150亿美元,FY2028指引2,300亿美元(对应约20GW部署)。推论:GPU的绝对收入仍在增长,但增量份额正被自研芯片拿走,这对英伟达的估值倍数而非收入构成压力。
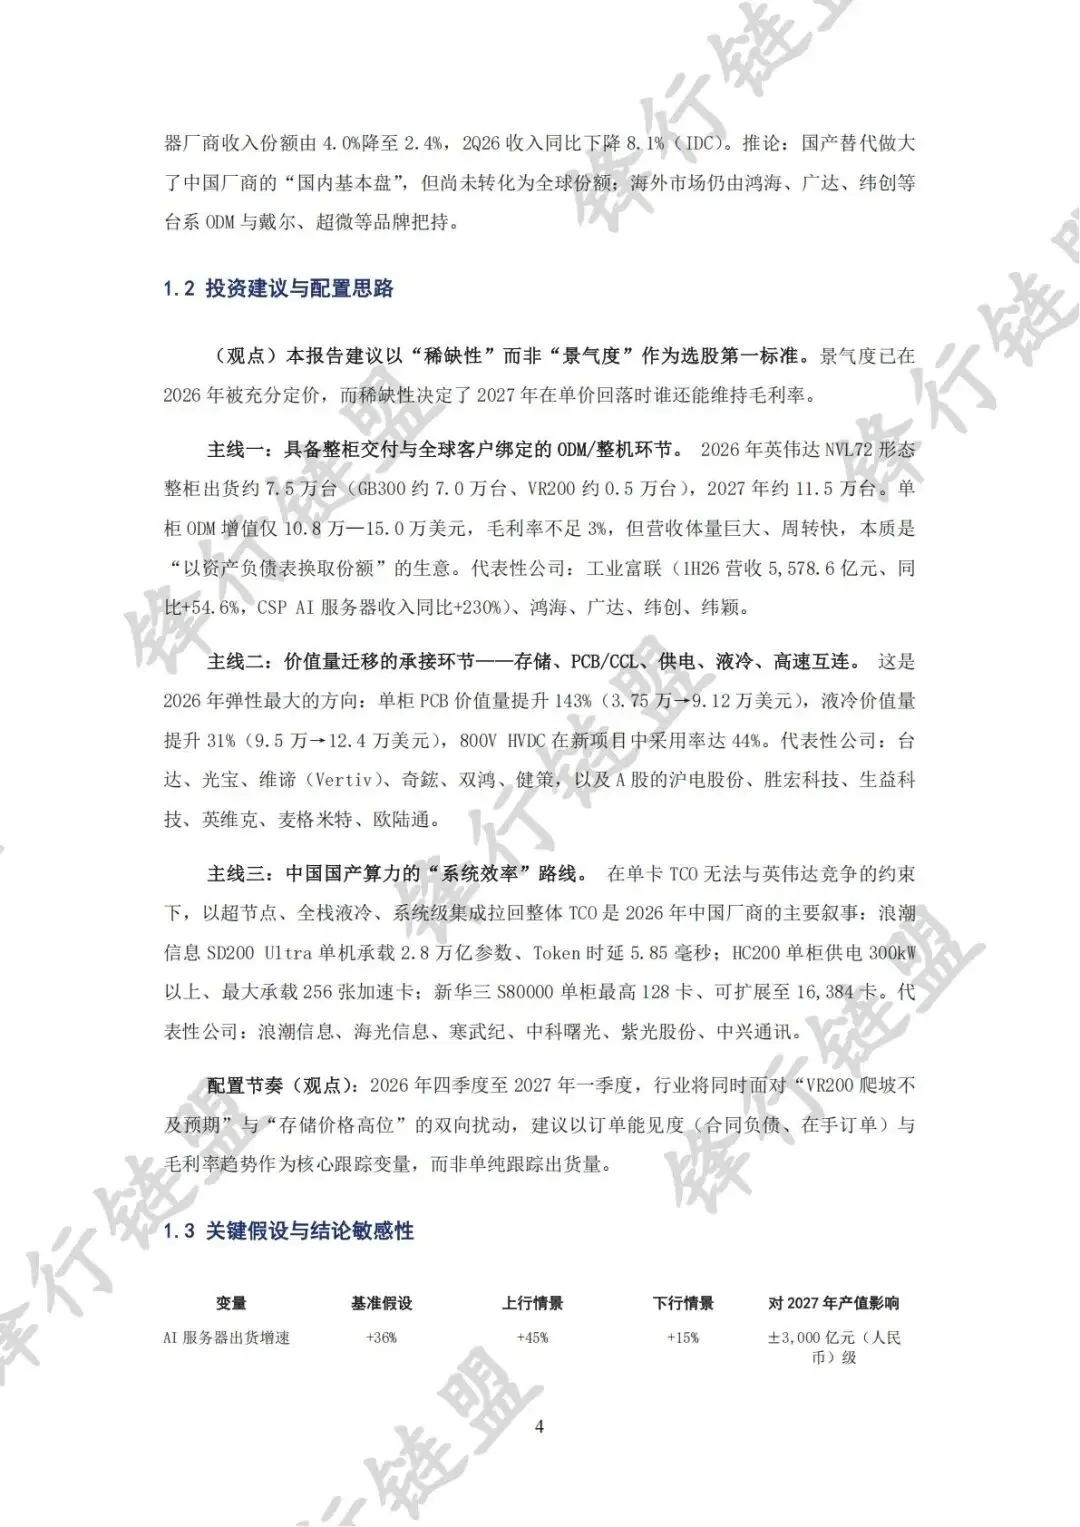
结论五:中国市场的“国产化率”与“全球份额”出现方向背离。
【锋行链盟】
【锋行链盟】是一家聚焦未来产业赛道的综合性咨询服务机构,累计服务付费会员超 6500+,由研究院、上市公司高管、创始人、投资人、券商投行、高校及政府机构组成的高端会员生态,以"前瞻洞察+精准赋能+资本助力"为核心竞争力,构建覆盖产业全生命周期的价值服务体系。

发表评论
发表评论: