
 研报速递
来源:锋行链盟|平台内容未经授权,禁止转载;已授权的机构,转载备注来源!
以下是内容详情
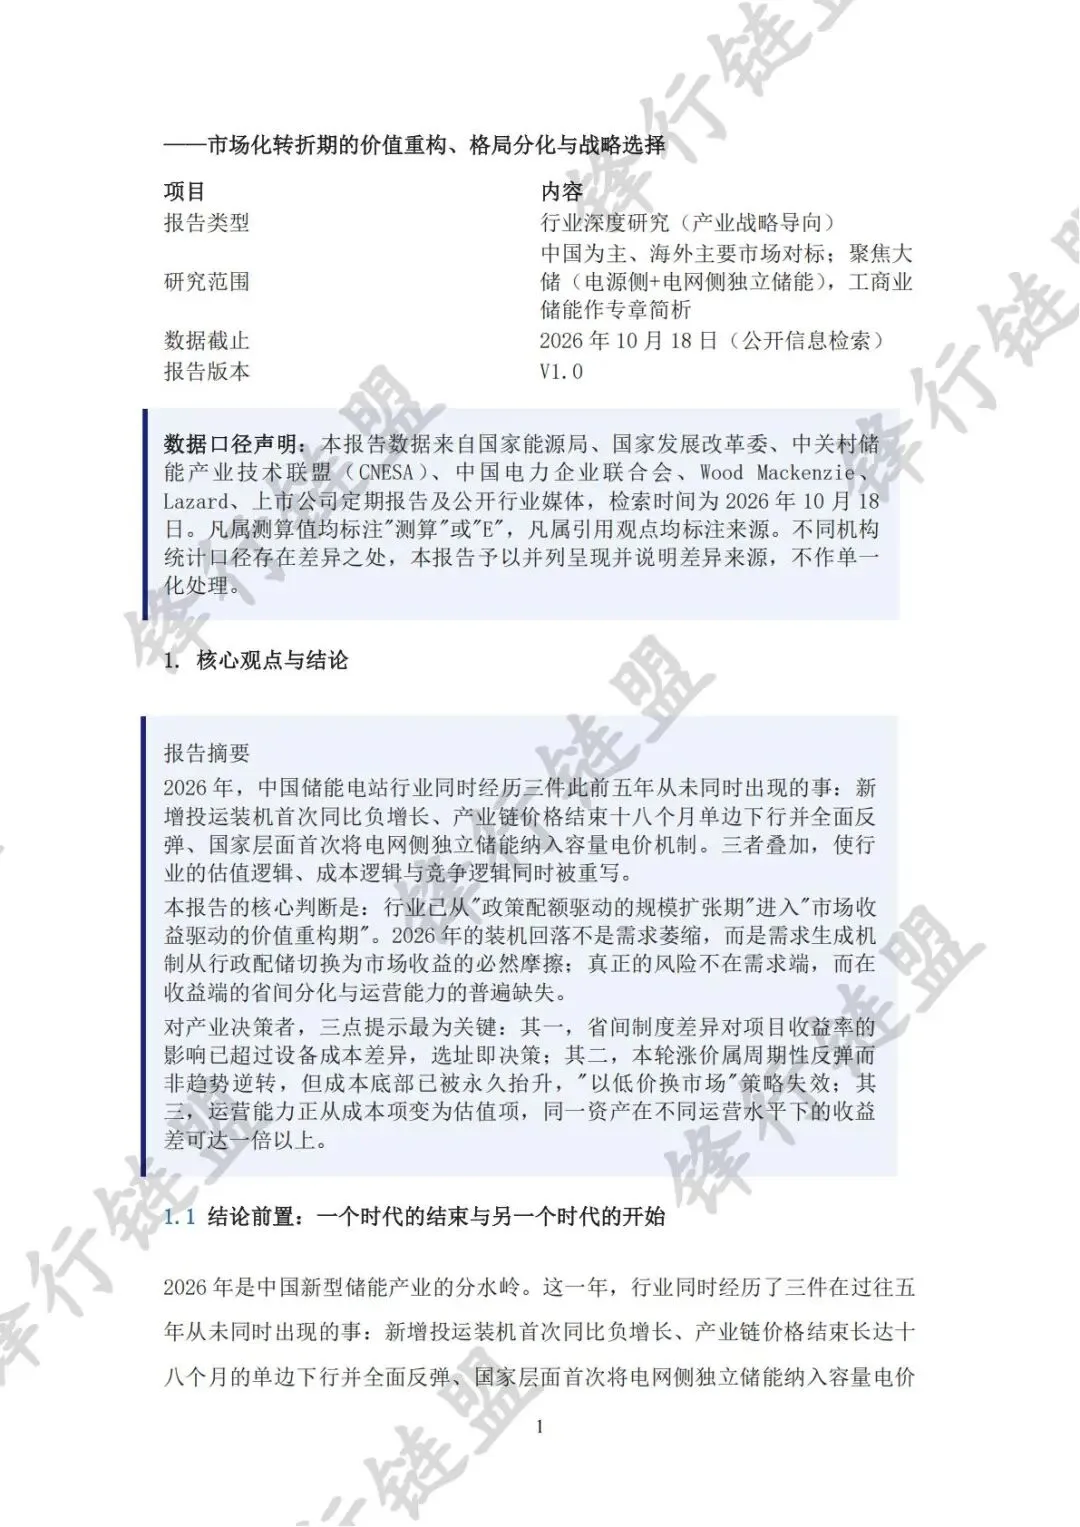
报告摘要
2026年,中国储能电站行业同时经历三件此前五年从未同时出现的事:新增投运装机首次同比负增长、产业链价格结束十八个月单边下行并全面反弹、国家层面首次将电网侧独立储能纳入容量电价机制。三者叠加,使行业的估值逻辑、成本逻辑与竞争逻辑同时被重写。
本报告的核心判断是:行业已从"政策配额驱动的规模扩张期"进入"市场收益驱动的价值重构期"。2026年的装机回落不是需求萎缩,而是需求生成机制从行政配储切换为市场收益的必然摩擦;真正的风险不在需求端,而在收益端的省间分化与运营能力的普遍缺失。
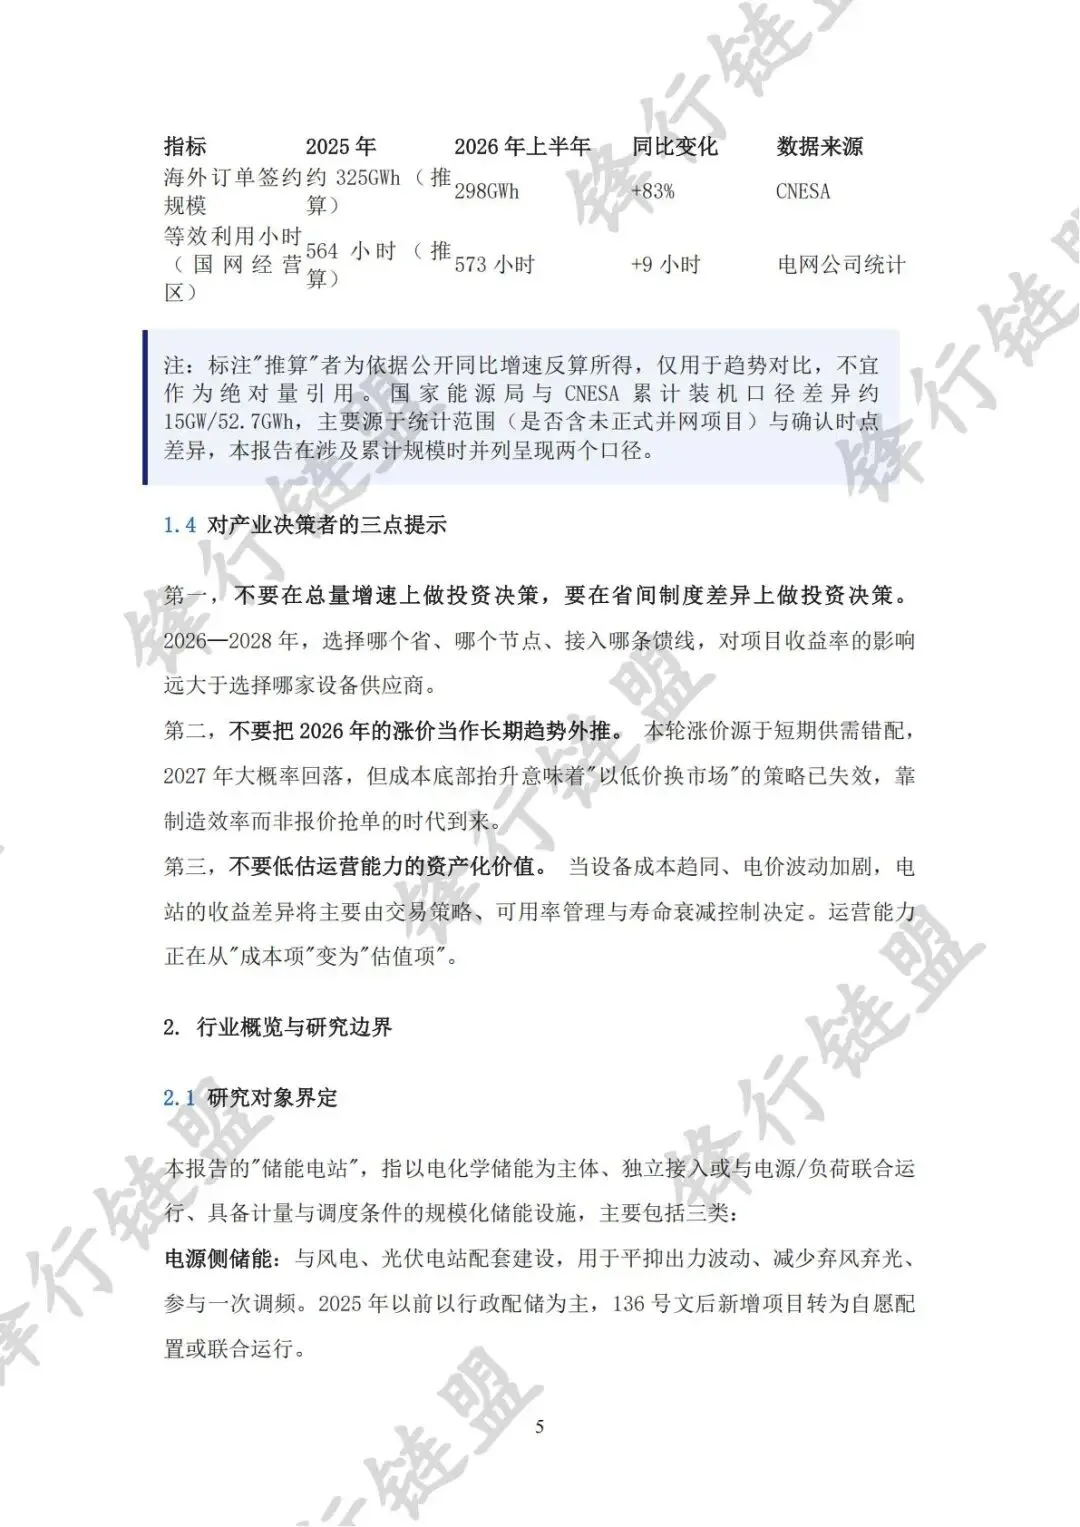
对产业决策者,三点提示最为关键:其一,省间制度差异对项目收益率的影响已超过设备成本差异,选址即决策;其二,本轮涨价属周期性反弹而非趋势逆转,但成本底部已被永久抬升,"以低价换市场"策略失效;其三,运营能力正从成本项变为估值项,同一资产在不同运营水平下的收益差可达一倍以上。结论前置:一个时代的结束与另一个时代的开始
2026年是中国新型储能产业的分水岭。这一年,行业同时经历了三件在过往五年从未同时出现的事:新增投运装机首次同比负增长、产业链价格结束长达十八个月的单边下行并全面反弹、国家层面首次将电网侧独立储能纳入容量电价机制。三者叠加,标志着储能电站的估值逻辑、成本逻辑与竞争逻辑同时被重写。
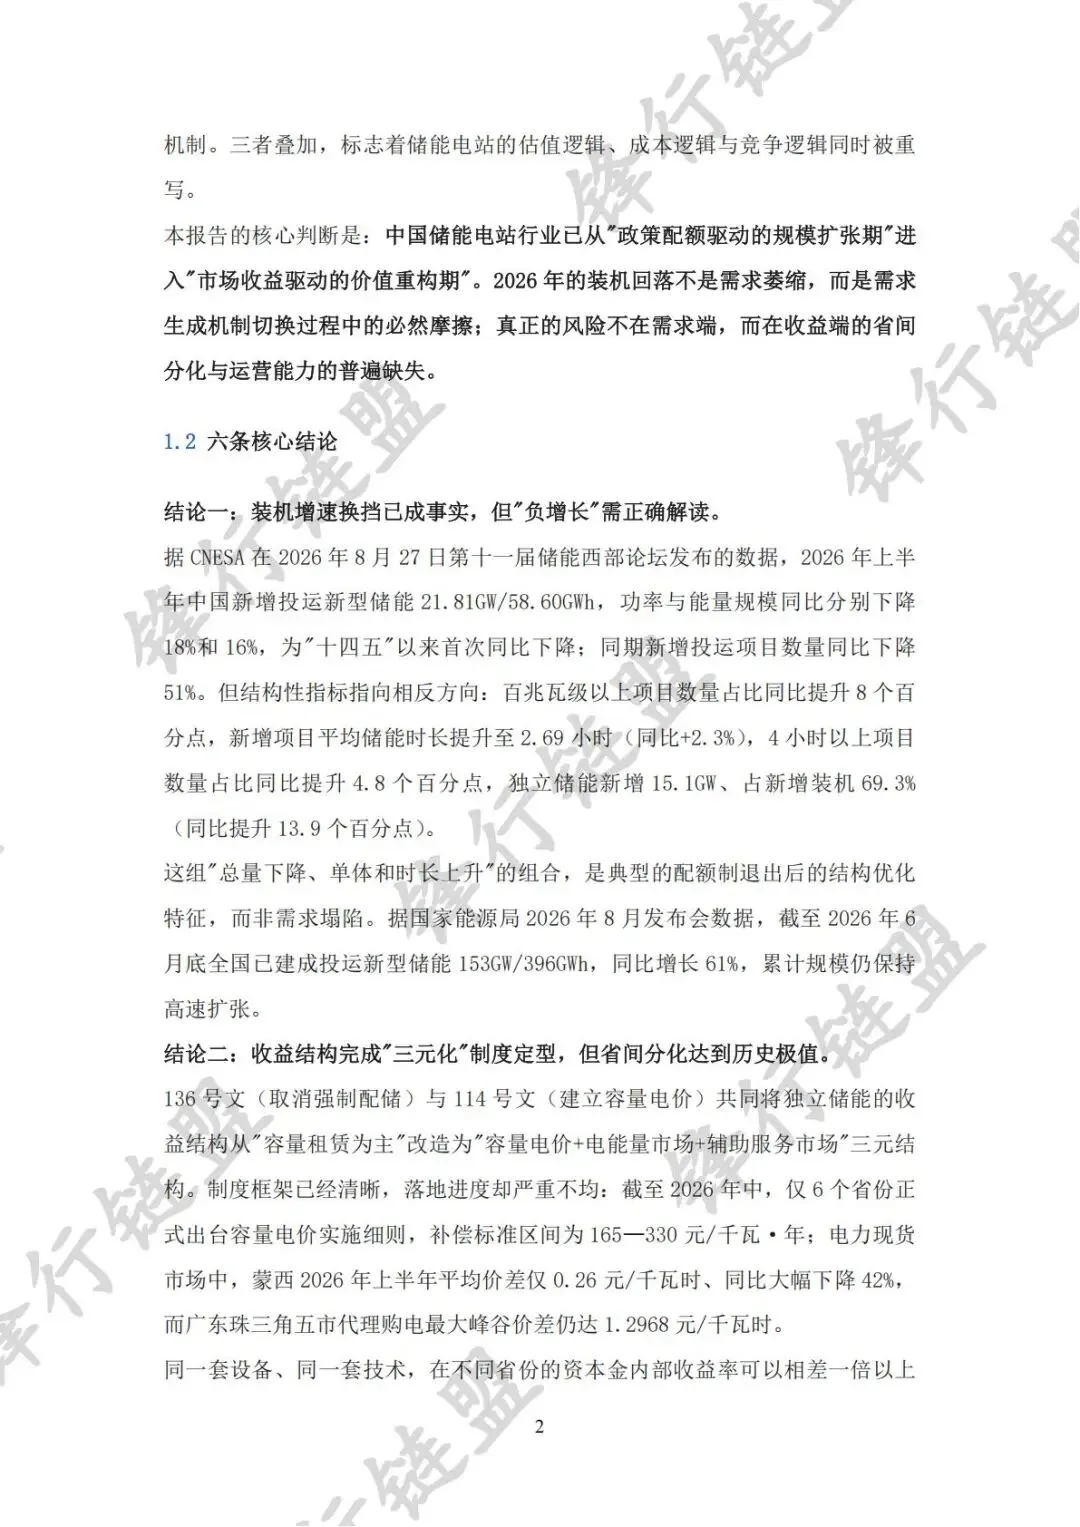
本报告的核心判断是:中国储能电站行业已从"政策配额驱动的规模扩张期"进入"市场收益驱动的价值重构期"。2026年的装机回落不是需求萎缩,而是需求生成机制切换过程中的必然摩擦;真正的风险不在需求端,而在收益端的省间分化与运营能力的普遍缺失。
六条核心结论
结论一:装机增速换挡已成事实,但"负增长"需正确解读。
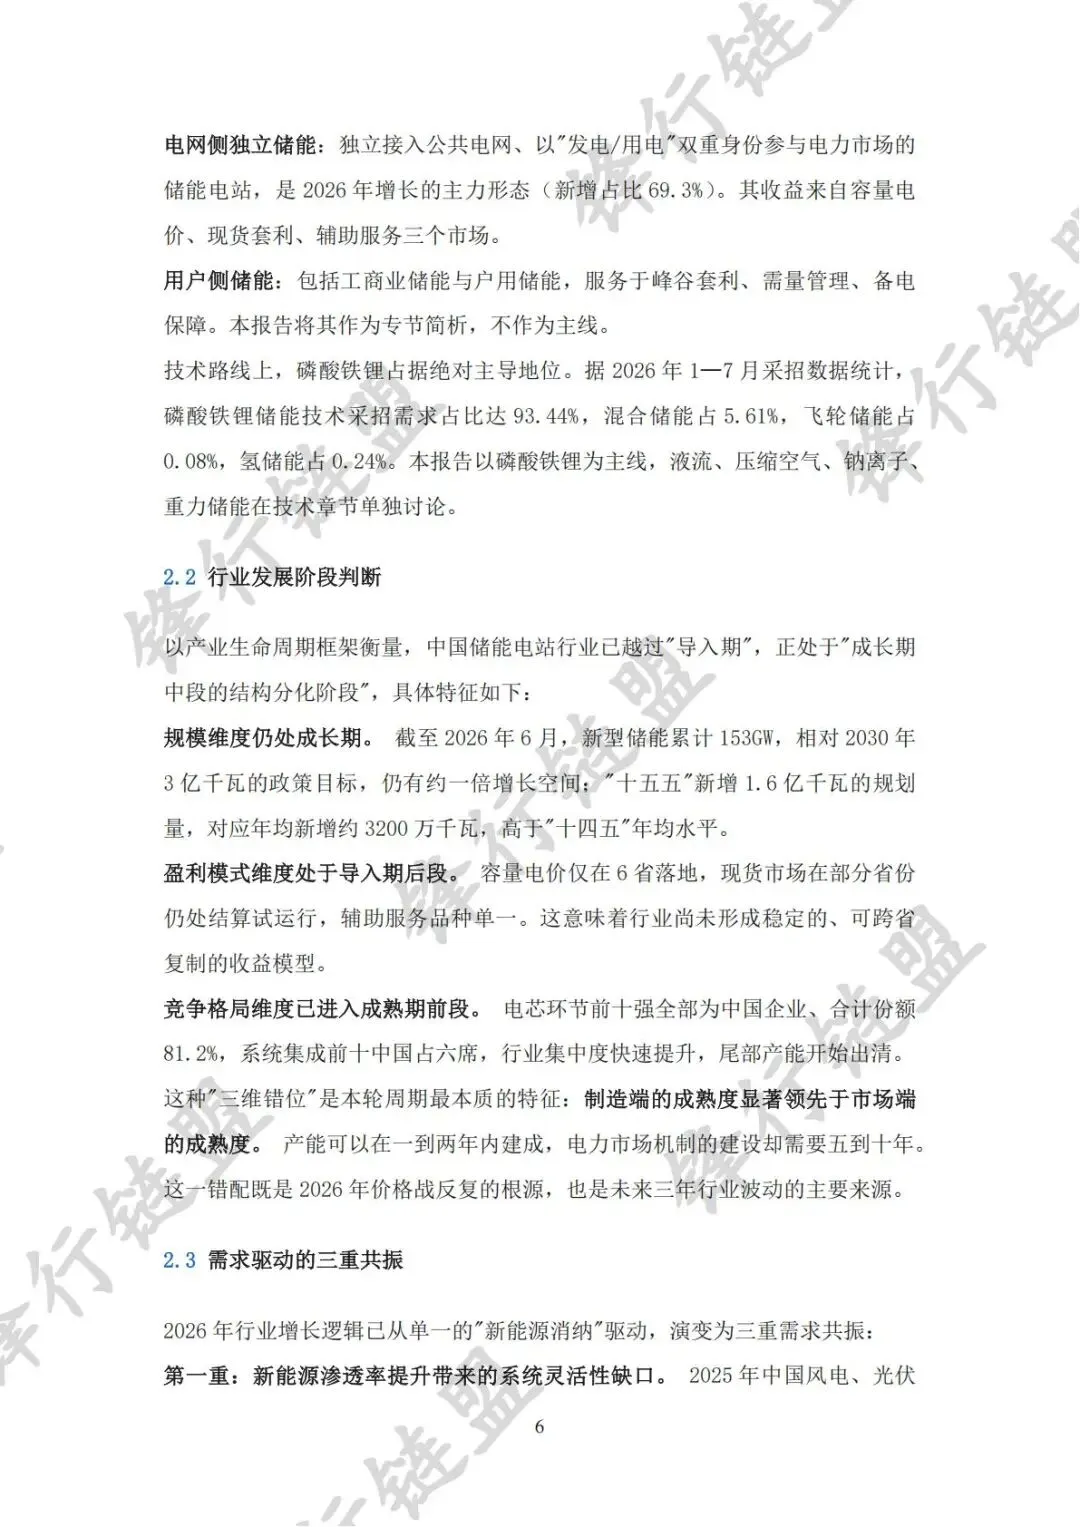
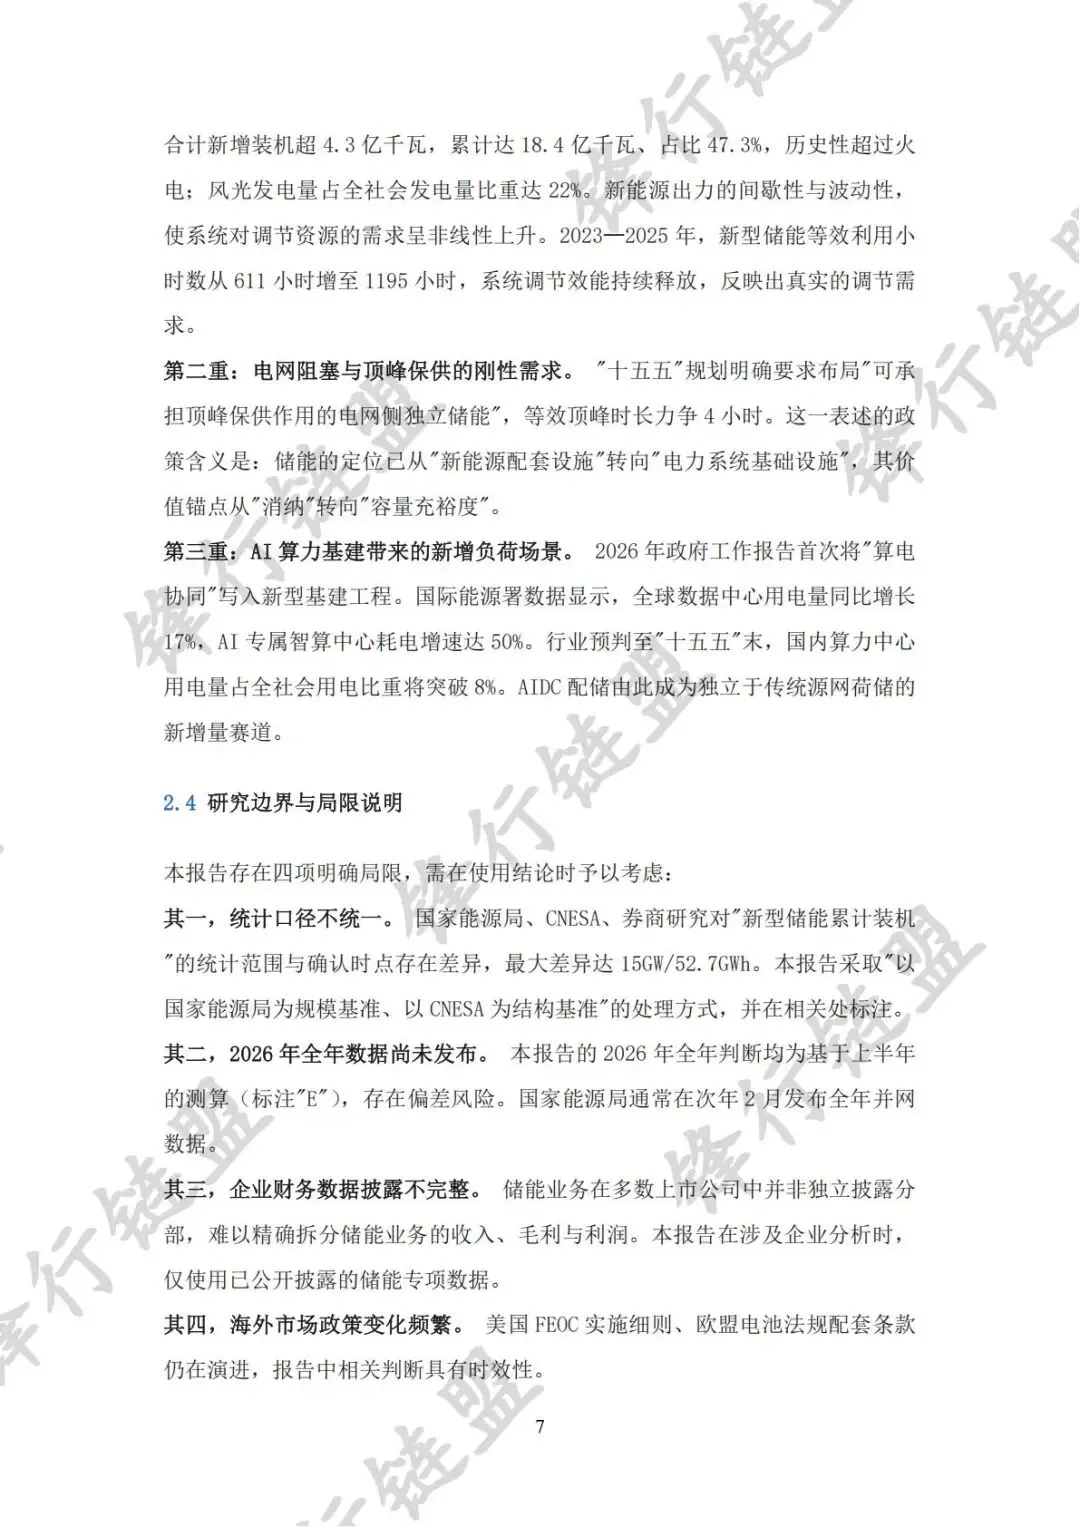
据CNESA在2026年8月27日第十一届储能西部论坛发布的数据,2026年上半年中国新增投运新型储能21.81GW/58.60GWh,功率与能量规模同比分别下降18%和16%,为"十四五"以来首次同比下降;同期新增投运项目数量同比下降51%。但结构性指标指向相反方向:百兆瓦级以上项目数量占比同比提升8个百分点,新增项目平均储能时长提升至2.69小时(同比+2.3%),4小时以上项目数量占比同比提升4.8个百分点,独立储能新增15.1GW、占新增装机69.3%(同比提升13.9个百分点)。
这组"总量下降、单体和时长上升"的组合,是典型的配额制退出后的结构优化特征,而非需求塌陷。据国家能源局2026年8月发布会数据,截至2026年6月底全国已建成投运新型储能153GW/396GWh,同比增长61%,累计规模仍保持高速扩张。
结论二:收益结构完成"三元化"制度定型,但省间分化达到历史极值。
136号文(取消强制配储)与114号文(建立容量电价)共同将独立储能的收益结构从"容量租赁为主"改造为"容量电价+电能量市场+辅助服务市场"三元结构。制度框架已经清晰,落地进度却严重不均:截至2026年中,仅6个省份正式出台容量电价实施细则,补偿标准区间为165—330元/千瓦·年;电力现货市场中,蒙西2026年上半年平均价差仅0.26元/千瓦时、同比大幅下降42%,而广东珠三角五市代理购电最大峰谷价差仍达1.2968元/千瓦时。
同一套设备、同一套技术,在不同省份的资本金内部收益率可以相差一倍以上(优势区域可达8%以上,多数中小运营商仅3%—4%)。省间制度差异,已成为储能电站投资回报的第一变量,其重要性超过设备成本差异。
结论三:成本曲线出现十八个月来的首次反转,但属周期性反弹而非趋势逆转。
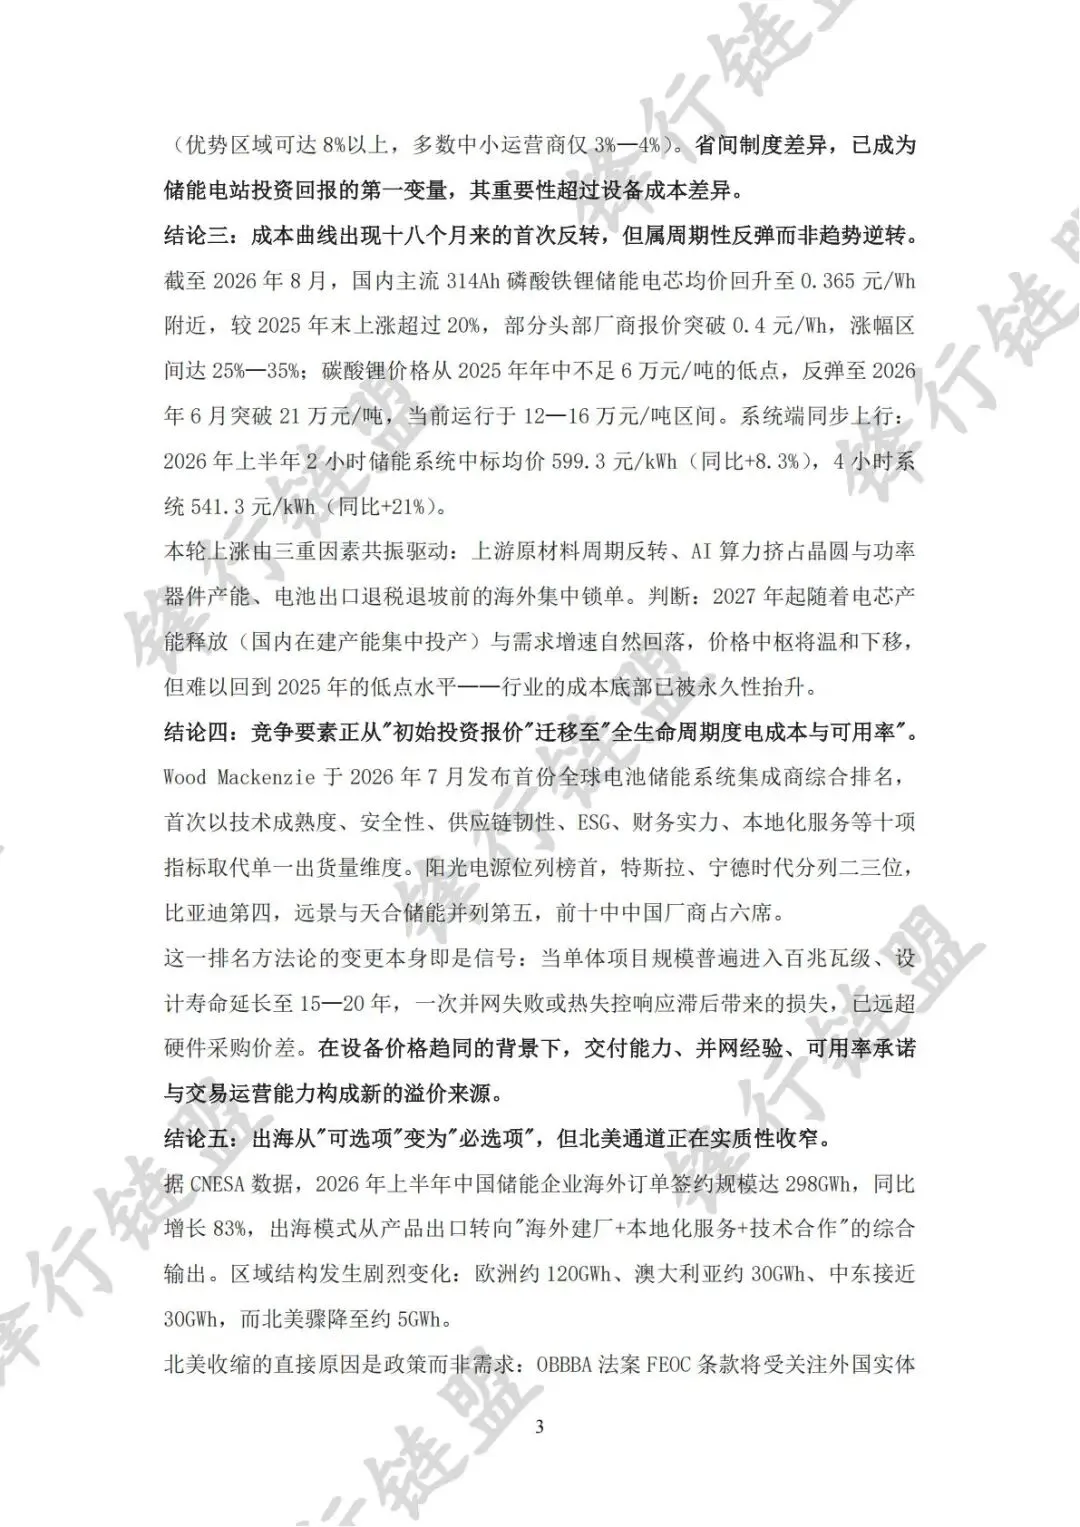
截至2026年8月,国内主流314Ah磷酸铁锂储能电芯均价回升至0.365元/Wh附近,较2025年末上涨超过20%,部分头部厂商报价突破0.4元/Wh,涨幅区间达25%—35%;碳酸锂价格从2025年年中不足6万元/吨的低点,反弹至2026年6月突破21万元/吨,当前运行于12—16万元/吨区间。系统端同步上行:2026年上半年2小时储能系统中标均价599.3元/kWh(同比+8.3%),4小时系统541.3元/kWh(同比+21%)。
本轮上涨由三重因素共振驱动:上游原材料周期反转、AI算力挤占晶圆与功率器件产能、电池出口退税退坡前的海外集中锁单。判断:2027年起随着电芯产能释放(国内在建产能集中投产)与需求增速自然回落,价格中枢将温和下移,但难以回到2025年的低点水平——行业的成本底部已被永久性抬升。
结论四:竞争要素正从"初始投资报价"迁移至"全生命周期度电成本与可用率"。
Wood Mackenzie于2026年7月发布首份全球电池储能系统集成商综合排名,首次以技术成熟度、安全性、供应链韧性、ESG、财务实力、本地化服务等十项指标取代单一出货量维度。阳光电源位列榜首,特斯拉、宁德时代分列二三位,比亚迪第四,远景与天合储能并列第五,前十中中国厂商占六席。
这一排名方法论的变更本身即是信号:当单体项目规模普遍进入百兆瓦级、设计寿命延长至15—20年,一次并网失败或热失控响应滞后带来的损失,已远超硬件采购价差。在设备价格趋同的背景下,交付能力、并网经验、可用率承诺与交易运营能力构成新的溢价来源。
结论五:出海从"可选项"变为"必选项",但北美通道正在实质性收窄。
据CNESA数据,2026年上半年中国储能企业海外订单签约规模达298GWh,同比增长83%,出海模式从产品出口转向"海外建厂+本地化服务+技术合作"的综合输出。区域结构发生剧烈变化:欧洲约120GWh、澳大利亚约30GWh、中东接近30GWh,而北美骤降至约5GWh。
北美收缩的直接原因是政策而非需求:OBBBA法案FEOC条款将受关注外国实体材料成本占比门槛设为2026年开工项目55%、2029年后75%,叠加2026年1月起301关税由7.5%上调至25%,中国电芯综合关税最高可达82.4%,使用中国电芯的项目将丧失ITC资格。Lazard测算显示,2026年美国100MW/4小时BESS的LCOS(不含ITC)已从2025年的115—254美元/MWh上升至210—292美元/MWh,为多年来首次逆转。
结论六:未来三年的胜负手集中在三处——长时化、构网型、交易运营。
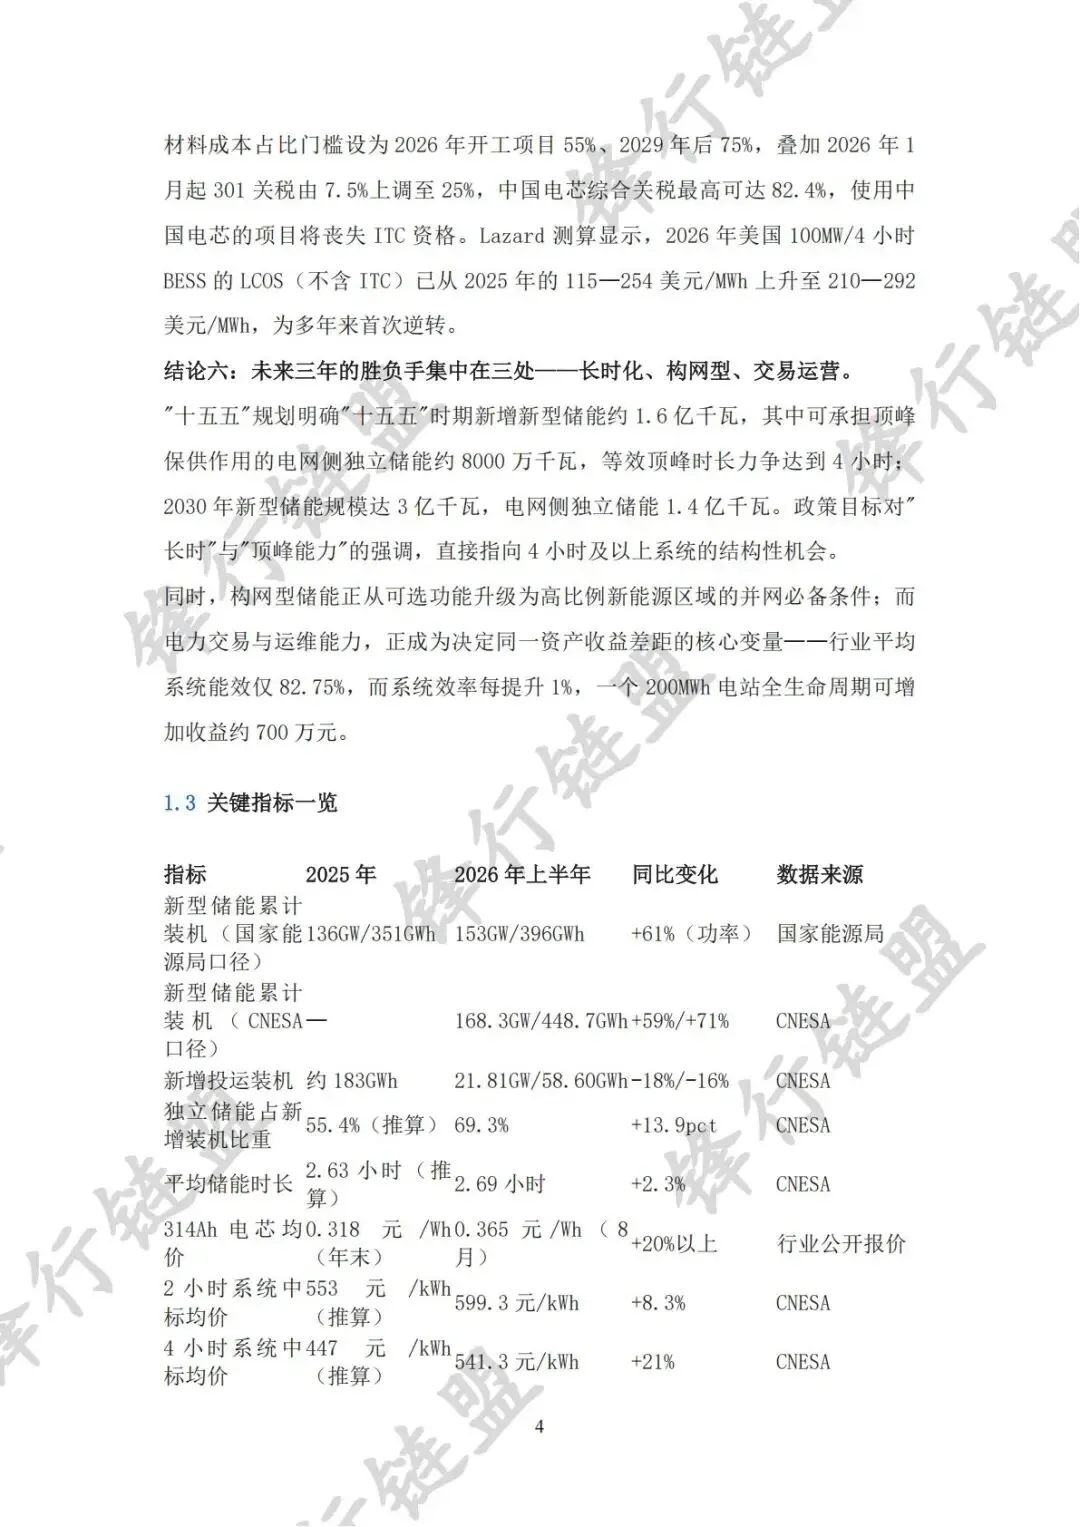
"十五五"规划明确"十五五"时期新增新型储能约1.6亿千瓦,其中可承担顶峰保供作用的电网侧独立储能约8000万千瓦,等效顶峰时长力争达到4小时;2030年新型储能规模达3亿千瓦,电网侧独立储能1.4亿千瓦。政策目标对"长时"与"顶峰能力"的强调,直接指向4小时及以上系统的结构性机会。
同时,构网型储能正从可选功能升级为高比例新能源区域的并网必备条件;而电力交易与运维能力,正成为决定同一资产收益差距的核心变量——行业平均系统能效仅82.75%,而系统效率每提升1%,一个200MWh电站全生命周期可增加收益约700万元。
【锋行链盟】
【锋行链盟】是一家聚焦未来产业赛道的综合性咨询服务机构,累计服务付费会员超 6500+,由研究院、上市公司高管、创始人、投资人、券商投行、高校及政府机构组成的高端会员生态,以"前瞻洞察+精准赋能+资本助力"为核心竞争力,构建覆盖产业全生命周期的价值服务体系。

发表评论
发表评论: