
 研报速递
纺织检测国家队 · 标准制定者 · 汽车内饰第二曲线共振的北交所央企质检龙头
核心标签:检验检测 / 央企改革 / 中字头 / 标准制定者 / 汽车内饰检测 / 北交所
核心卖点:唯一主导 ISO/TC38 及多项国标行标的纺织检测机构,2026Q1 归母净利同比 +205.39% 扭亏为盈,汽车内饰检测第二曲线打通上汽大众、一汽-大众供应链。
综合评级:★★★ 中性/谨慎(5.5/10) | 期望目标价:约 21 元(中性情景,概率 55%) | 安全边际:现价 23 元附近,PE(TTM) 已近 100 倍,安全边际偏薄
目录
一、核心数据概览
二、商业模式与竞争格局
三、重大事件复盘
四、财务全景
五、盈利能力
六、现金流量
七、财务结构与风险
八、业务板块拆解
九、金字塔式成长框架
十、股东结构与机构动向
十一、利好利空
十二、综合评分
十三、估值与三情景
十四、安全边际与操作
十五、关键跟踪清单
十六、投资结论
一、核心数据概览
1.1 公司叙述
中纺标检验认证股份有限公司(920122,北交所)由中国纺织科学研究院有限公司于2004年出资组建,2022年9月27日在北京证券交易所上市,是集标准、检验、检测、计量、认证五位一体的综合性技术服务提供商,实控人为国务院国资委,属典型央企背景的质检服务龙头。公司主营业务为纺织及轻工产品的检验检测和认证服务、纺织仪器检定校准以及试验用耗材销售,检验检测业务覆盖纺织品、服装、鞋类、皮革制品及箱包等领域,主要客户涵盖国内外品牌服装及上下游供应链企业、中央企业、军需单位、政府机关等,测试产品应用场景除日常使用、工业应用外,还涉及军工、航天、防疫、极寒等特殊领域和环境。
公司的核心壁垒在于标准话语权:作为国际标准化组织纺织品技术委员会(ISO/TC38)国内对口单位及主席单位,同时承担 ISO/TC38/SC2、ISO/TC38/SC23 秘书处,以及全国纺织品标准化技术委员会(TC209)等多个秘书处工作,是我国纺织品行业起草标准最多的企业之一。2025年公司全年主持及参与发布标准49项,其中含2项国际标准(ISO 8159:2025、ISO 17971:2025),并获批成为纺织领域首个国家标准验证点,行业引领地位稳固。
从经营数据看,公司2020—2024年营收由1.62亿元稳步增至2.03亿元,但2025年受纺织服装检测及认证市场竞争加剧、部分订单价格调整,以及子公司科泰斯清算注销影响,营收回落至1.94亿元(同比-4.33%),归母净利润降至2153.81万元(同比-26.60%)。值得关注的是,2026年一季度经营出现明显拐点,营收3757.36万元(同比+6.68%),归母净利润103.84万元(同比+205.39%,扭亏为盈),盈利修复动能初显。
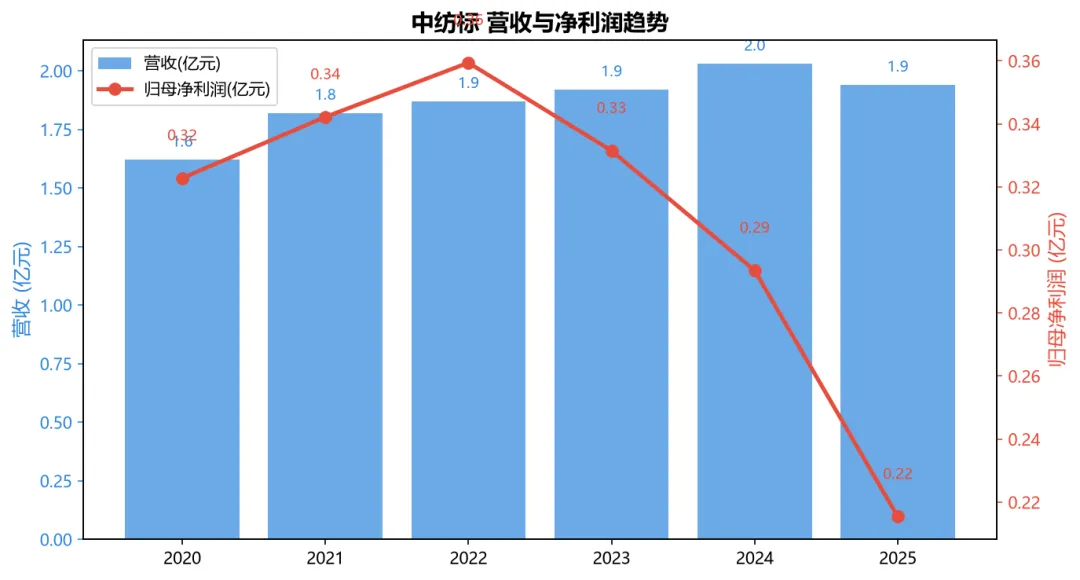
图1:营收与归母净利润趋势(2020-2025)
| 年份 | 营收(亿元) | 营收增速 | 归母净利(亿元) | 利润增速 | 毛利率 | 净利率 | ROE | 负债率 |
| 2020 | 1.62 | +0.76% | 0.32 | +13.51% | 53.19% | 19.92% | 16.55% | 19.11% |
| 2021 | 1.82 | +12.16% | 0.34 | +6.00% | 55.38% | 18.83% | 13.85% | 15.17% |
| 2022 | 1.87 | +2.70% | 0.36 | +5.04% | 51.06% | 19.31% | 12.66% | 12.30% |
| 2023 | 1.92 | +2.75% | 0.33 | -7.66% | 47.86% | 17.29% | 9.97% | 17.67% |
| 2024 | 2.03 | +5.79% | 0.29 | -11.47% | 48.27% | 14.47% | 8.44% | 13.02% |
| 2025 | 1.94 | -4.33% | 0.22 | -26.60% | 45.41% | 11.10% | 6.22% | 12.64% |
| 指标 | 数值 | 指标 | 数值 |
| 总市值(约) | 21.4亿元 | 流通市值(约) | 8.7亿元 |
| PE(TTM) | 约98-108倍 | PB(LF) | 约6.5倍 |
| PS(TTM) | 约11.9倍 | 股息率(2025) | 约0.38% |
| 总股本 | 9224.21万股 | 流通股本 | 3737.51万股 |
| 股东户数(2025末) | 4783户 | 户均持股 | 约1.93万股 |
二、商业模式与竞争格局
2.1 业务板块
公司主营业务收入构成为:检测业务占82.18%、其他技术服务占13.39%、耗材销售占4.43%(2025年口径)。检测业务是绝对核心,通过为客户提供检验检测服务、出具检测报告实现盈利;同时公司研制并代理销售纺织标准物质,帮助客户规避贸易争议。四地子公司(深圳、浙江、福建、江西)加上海、广州运营中心,形成以环渤海、长三角、珠三角、海西沿海产业集群为基地、辐射全国的服务网络。
2.2 商业模式四问
盈利模式:以检验检测服务收费为核心,叠加标准研制、认证、仪器校准、耗材销售的多元变现。本质是"资质+标准+实验室"的信任型生意,客户粘性高、复购稳定。
壁垒:①标准话语权壁垒——承担 ISO/TC38 及多项国标、行标秘书处,掌握标准制定先机;②资质壁垒——CMA/CNAS 及多个国家级、省级授权检测平台,军工、航天、防疫、极寒等特殊领域资质民营机构难以复制;③央企信用背书——国企客户占比高,回款稳定、坏账率低;④技术壁垒——拥有百余项专利、30项核心技术、暖体假人热舒适性评价等前沿能力。
周期位置:纺织检测与下游服装行业景气度高度相关,2023—2025年行业处于弱复苏与竞争加剧周期,公司营收利润连续承压。但2026Q1已现拐点,叠加汽车内饰、绿色低碳等新赛道开启,公司正处于传统主业筑底回升 + 第二曲线启动的临界点。
资本开支:属轻资产服务模式,资本开支强度低,主要投向实验室设备更新与智能检测设备研发。2025年经营活动现金流净额6234.41万元,约为归母净利润的2.89倍,自由现金流为正,资本开支压力小。
2.3 三层竞争格局
第一层(整体格局):我国检验检测市场约2000亿元、年化10%+增长,但纺织检测仅为其中的百亿级窄赛道。行业集中度不高,外资(SGS、Intertek、BV等)凭借技术与品牌占高端市场,民营机构大量涌入加剧价格竞争。中纺标在纺织细分领域是绝对龙头,但在检测大盘中体量仍偏小。
| 竞品/对标 | 性质 | 核心领域 | 相对中纺标的差异 |
| SGS(瑞士) | 外资第三方 | 综合检测 | 规模巨大、全球网络,纺织标准话语权弱于中纺标 |
| Intertek(英国) | 外资第三方 | 综合检测 | 品牌与渠道强,本土标准参与度低 |
| 华测检测 | 民营龙头 | 食品/环境/汽车 | 体量大、多元,纺织细分非核心 |
| 国检集团 | 央企 | 建材检测 | 同为央企质检,领域不同,估值对标参考 |
| 中纺标 | 央企 | 纺织检测 | 纺织标准唯一主导者,细分垄断+跨界外溢 |
第三层(差异化):中纺标的核心差异化在于"标准制定者"身份带来的定价权与公信力,叠加央企资质在军需、政府抽检、航天等封闭市场的准入优势,以及通过汽车内饰检测(已获上汽大众、一汽-大众认可)实现的跨行业外溢能力。这是民营检测机构难以复制的护城河。
三、重大事件复盘
3.1 逐年事件时间线
| 年份 | 重大事件 |
| 2004 | 由中国纺织科学研究院出资组建中纺标(北京)检验认证中心,注册资本300万元 |
| 2020 | 解除与母公司中纺院"资金池归集"业务,收回资金致经营现金流大幅增加 |
| 2022 | 9月27日北交所上市;募投浙江检测实验室建设项目;完成发布标准41项(含国际标准3项) |
| 2023 | 营收1.92亿元、净利3314.77万元,净利首现负增长(-7.66%) |
| 2024 | 引进出汗暖体假人系统;获IDFB认可实验室资质;通过CNAS扩项取得医疗领域新资质 |
| 2025 | 子公司科泰斯完成清算注销;获批纺织领域首个国家标准验证点;浙江中纺标通过上汽大众第三方实验室认可;发布ISO 8159:2025、ISO 17971:2025两项国际标准;全年发布标准49项 |
| 2026Q1 | 归母净利103.84万元,同比+205.39%扭亏为盈;营收重回正增长 |
| 2026-06 | "中字头"板块异动,6月17日涨停(+29.97%),连续3日涨幅偏离值达43.38% |
关键拐点解读:2025年公司主动做减法(清算科泰斯、压降费用),虽然短期拖累营收利润,但夯实了资产质量;同步做加法(汽车内饰检测落地、暖体假人舒适性评价获CNAS/CMA资质、绿色低碳认证布局),为2026年一季度扭亏奠定基础。6月的"中字头"涨停更多是主题情绪驱动,与基本面修复形成共振但需警惕情绪退潮后的回撤风险。
四、财务全景
4.1 收入利润双降但现金流逆势改善
2020—2024年公司营收稳健增长,从1.62亿元增至2.03亿元,年均复合增速约5.8%,但利润自2023年起连续三年下滑,从3314.77万元降至2153.81万元,呈现"增收不增利→增收利润双降"的典型竞争加剧特征。2025年营收、净利同步负增长,但经营活动现金流净额却逆势增长8.47%至6234.41万元,净现比高达2.89倍,盈利质量远好于账面利润。
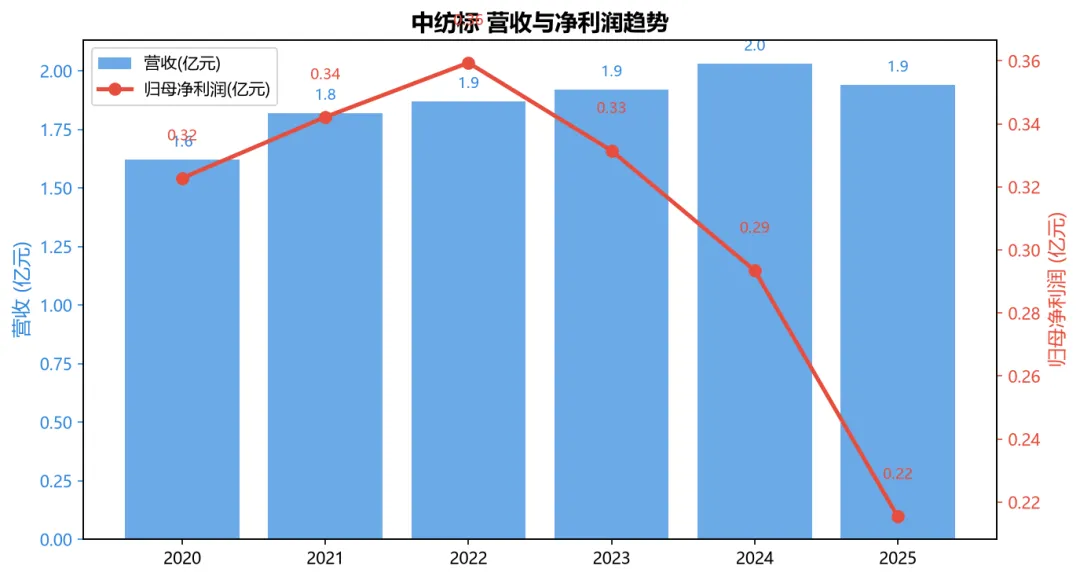
图1:营收与归母净利润趋势
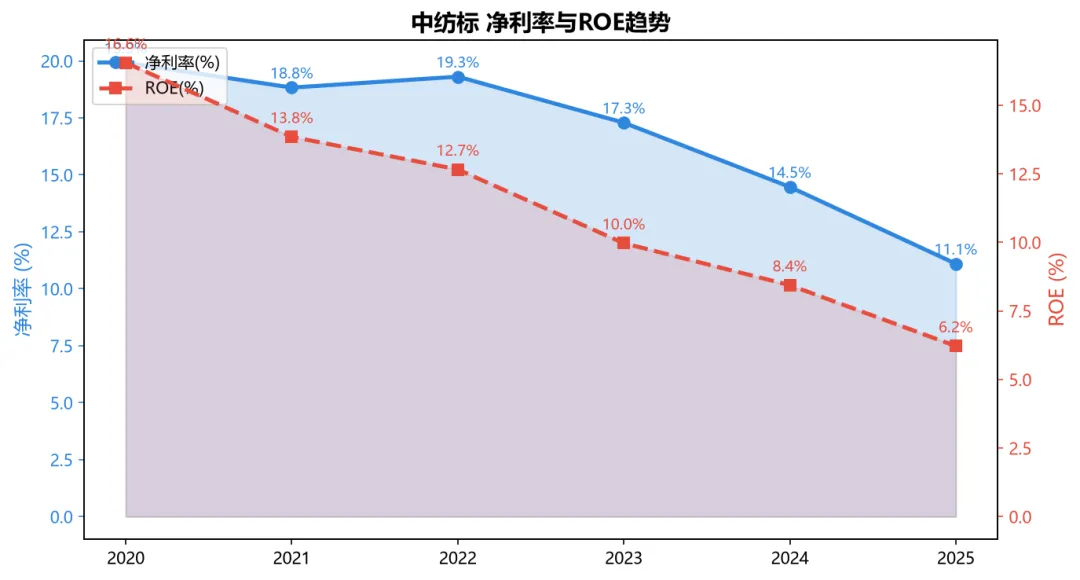
图2:净利率与ROE趋势
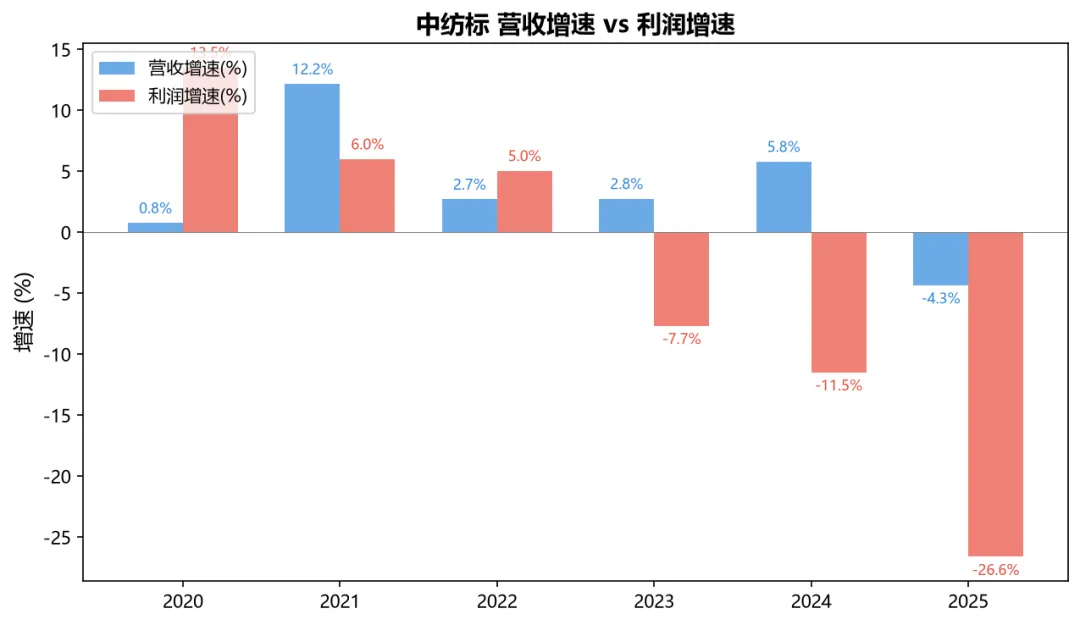
图4:营收增速 vs 利润增速
核心财务矛盾在于:收入端受下游纺织行业弱景气与检测价格竞争压制,毛利率从2021年的55.38%一路降至2025年的45.41%,净利率从19.92%降至11.10%,ROE从16.55%降至6.22%。这一盈利能力下行趋势是理解公司当前估值与未来修复空间的关键。
| 财务指标 | 2020 | 2021 | 2022 | 2023 | 2024 | 2025 |
| 总资产(亿元) | 3.12 | 3.01 | 3.81 | 4.22 | 3.97 | 3.88 |
| 归母净资产(亿元) | 2.30 | 2.50 | 3.28 | 3.43 | 3.43 | 3.39 |
| 经营现金流(亿元) | 0.84 | 0.49 | 0.36 | 0.64 | 0.57 | 0.62 |
| 每股收益(元) | 0.46 | 0.45 | 0.43 | 0.36 | 0.32 | 0.23 |
五、盈利能力
5.1 毛利率、净利率、ROE 三重承压
公司毛利率从2021年峰值55.38%逐年回落至2025年45.41%,六年累计下降约10个百分点,主因是纺织检测市场竞争加剧、部分客户订单价格调整,以及低毛利的耗材、技术服务占比变化。净利率由19.92%降至11.10%,降幅大于毛利率,说明期间费用刚性(研发投入占比持续提升至12.26%)在收入下滑时进一步挤压利润。
ROE从16.55%降至6.22%,反映了盈利能力下降与净资产扩张(上市募资增厚)的双重影响。2025年加权平均ROE(6.22%)已低于检测服务行业均值(约6.96%),这是公司当前面临的现实短板。但2026Q1毛利率39.80%同比回升3.10个百分点,净利率由负转正至2.76%,盈利修复路径正在打开。
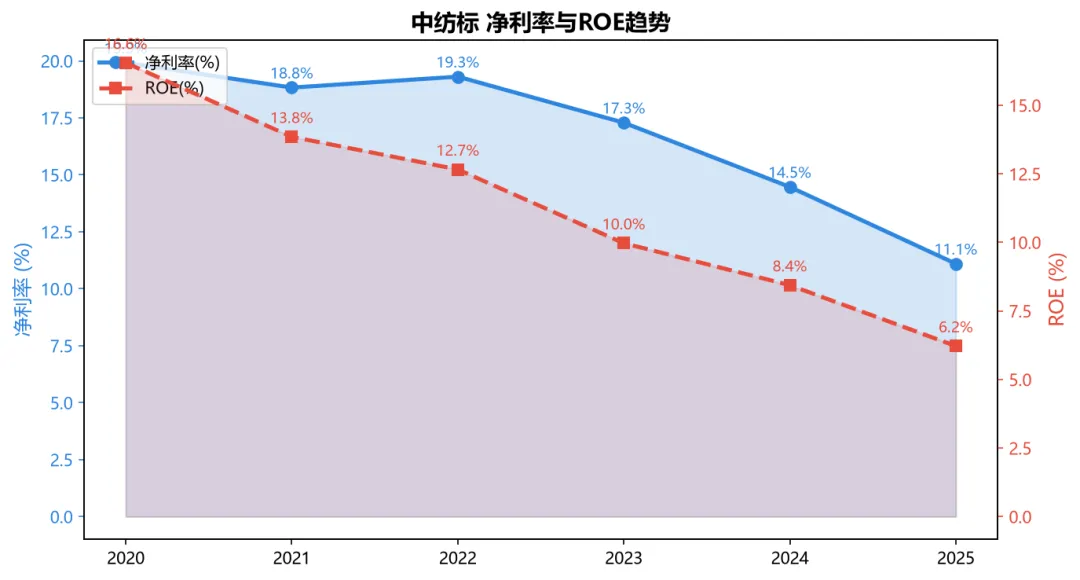
图2:净利率与ROE趋势
盈利修复的关键变量:①检测业务量增长能否对冲价格下行;②汽车内饰、功能性高端检测等高毛利新业务放量速度;③研发费用率在高基数上的边际变化;④政府补助等非经常性损益的波动(2025年政府补助较2023年的1125.61万元明显回落,压低了净利弹性)。
六、现金流量
6.1 现金流质量行业顶尖
中纺标最亮眼的财务特征是其现金流质量。2025年经营活动现金流净额6234.41万元,是归母净利润(2153.81万元)的2.89倍,净现比远超1的健康线。这背后是纺织检测行业预收款、现款结算比例高,叠加央企客户占比高、回款稳定无坏账的商业模式优势。
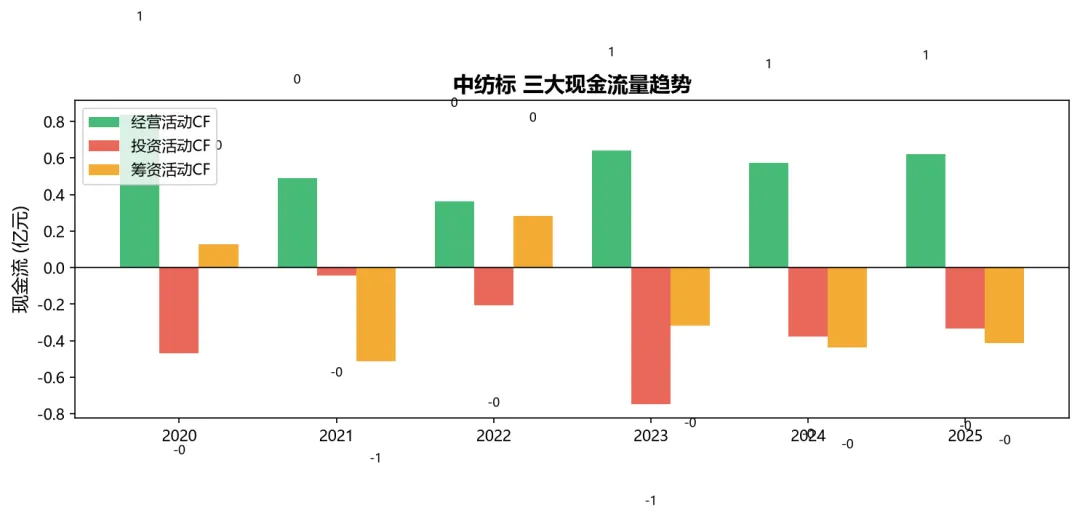
图7:三大现金流量趋势
图8:现金流质量分析(净现比+自由现金流)
投资活动现金流持续为负,反映公司持续投入实验室设备更新、智能检测设备研发及定期存款配置,2023年投资流出达7458.63万元的高点后逐步收敛。筹资活动现金流在上市募资(2022年净流入2822.48万元)后持续净流出,主要为持续分红——公司自2022年上市以来已累计现金分红超1亿元,分红意愿强、股东回报稳定。
自由现金流(经营CF+投资CF)自2023年起转正并维持,2025年约2883万元,表明公司具备内生造血能力,无需依赖外部融资即可覆盖资本开支与分红,这是其安全边际的重要支撑。
七、财务结构与风险
7.1 低负债、高流动性的稳健结构
公司资产负债率长期处于行业极低水平,2025年末合并口径仅12.64%,且无短期借款、无长期借款,流动比率8.15、速动比率8.11,偿债能力极强。账上货币资金充裕,财务结构堪称"零杠杆"的优质样本,几乎不存在债务风险。
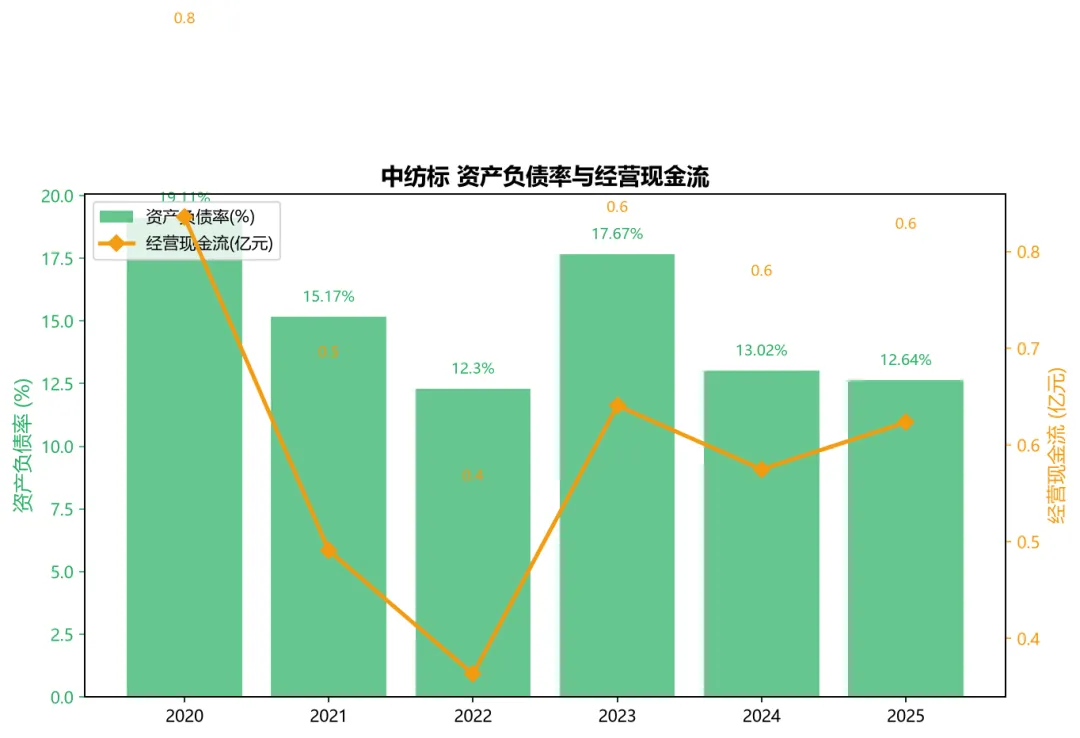
图3:资产负债率与经营现金流
主要风险不在财务杠杆,而在经营层面:①下游纺织行业景气度波动与检测价格竞争导致的盈利下行风险;②营收规模偏小(不足2亿元),单一细分领域集中度高;③政府补助依赖——非经常性损益对净利影响较大,2025年扣非净利1663.8万元较归母净利低约22.7%;④小市值、低流动性带来的股价波动风险。
| 偿债指标 | 2020 | 2022 | 2024 | 2025 |
| 资产负债率(合并) | 19.11% | 12.30% | 13.02% | 12.64% |
| 流动比率 | 6.28 | 11.44 | 8.91 | 8.15 |
| 货币资金(亿元) | 2.13 | 2.26 | 约1.89 | 约1.94 |
| 短期/长期借款 | 无 | 无 | 无 | 无 |
八、业务板块拆解
8.1 检测业务为绝对核心
检测业务2025年收入占比82.18%,是公司的核心支柱。该板块毛利率约51.85%(2022年),显著高于公司整体毛利率,是利润的主要来源。其他技术服务(含标准研制、认证、仪器校准、咨询等)占13.39%,耗材销售占4.43%,后两者毛利率相对较低但丰富了服务链条,形成"检测引流、多元变现"的协同效应。
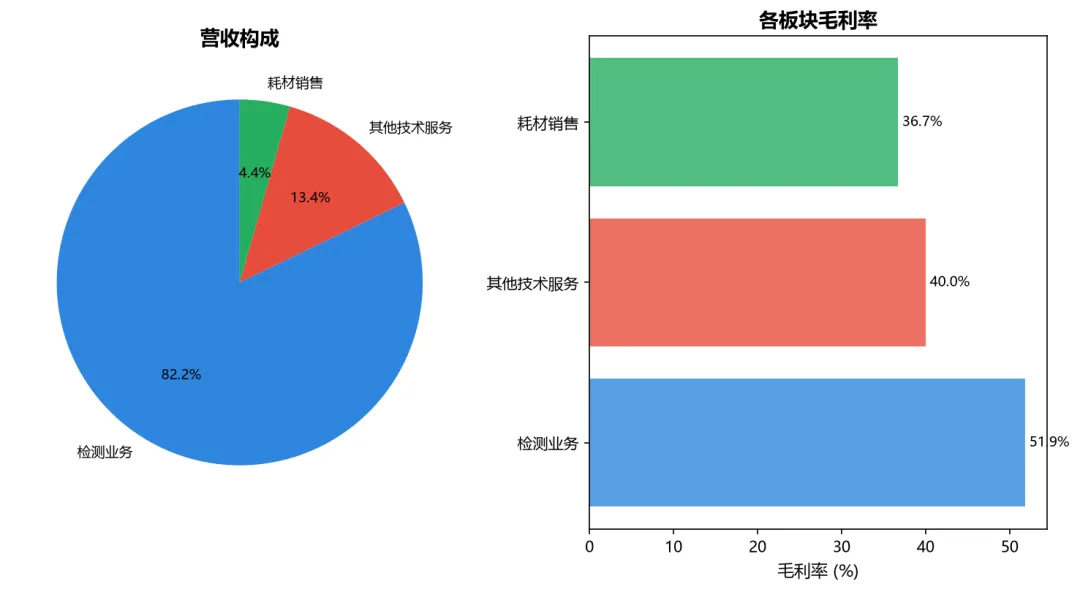
图5:业务板块营收构成与毛利率
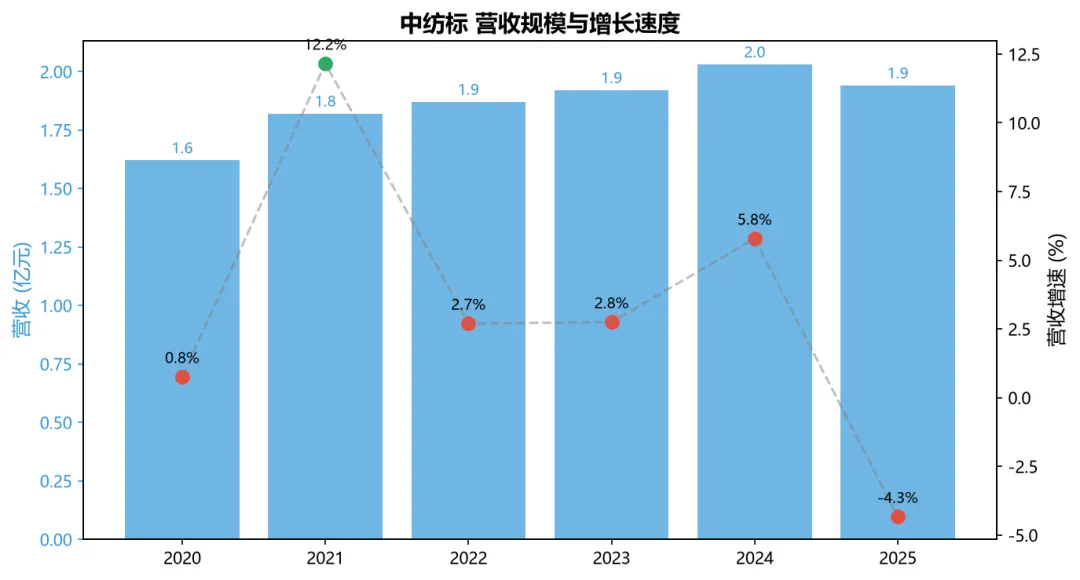
图6:营收规模与增长速度
板块展望:传统纺织检测基本盘稳中有压,真正的增量看点在于检测业务的"外溢"——汽车内饰检测(浙江中纺标已获上汽大众、一汽-大众认可,覆盖座椅面料、顶棚、脚垫、橡塑包覆件全品类)、暖体假人服装热湿舒适性评价(CNAS/CMA资质)、绿色低碳认证、军工/航天/极寒特殊领域检测。这些新赛道将逐步对冲传统纺织检测的价格压力。
九、金字塔式成长框架
9.1 三层成长逻辑
塔基(守正):纺织及轻工检验检测核心主业。作为纺织检测国家队,公司在标准制定、资质平台、央企客户资源上的优势构成基本盘,即便行业竞争加剧,仍具备稳定的现金创造能力(2025年经营现金流6234万元)。
塔腰(提质):从"合规检测"向"功能性、舒适性高端检测"升级。暖体假人热湿舒适性评价、功能性纺织品检测、绿色低碳认证等高单价、高毛利项目占比提升,将驱动毛利率企稳回升。
塔尖(跨界):汽车内饰检测第二曲线 + 智能检测设备产业化。2025年实现从"纺织面料"到"整车部件"的跨越,切入万亿级汽车市场,未来三年汽车业务有望翻倍增长,是公司突破2亿营收天花板、迈向综合检测龙头的最关键变量。
成长飞轮的逻辑链条是:标准话语权 → 资质壁垒 → 高粘性客户 → 稳定现金流 → 反哺研发与新赛道资质 → 更高话语权。这一飞轮的转速,取决于汽车内饰、绿色低碳等新赛道落地的速度与规模。
十、股东结构与机构动向
10.1 股权高度集中,央企控股稳定
公司股权结构高度集中且稳定。控股股东中国纺织科学研究院有限公司持股58.54%(5400万股,全部限售),实控人为国务院国资委。前十大股东合计持股80.13%,其中深圳爱心培实业(7.64%)、中纺院(浙江)技术研究院(6.93%)、中纺院(天津)科技(5.53%)均为一致行动人或关联方,央企背景清晰。
| 序号 | 股东名称 | 持股(万股) | 占比 |
| 1 | 中国纺织科学研究院有限公司 | 5400.00 | 58.54% |
| 2 | 深圳市爱心培实业发展有限公司 | 704.95 | 7.64% |
| 3 | 中纺院(浙江)技术研究院有限公司 | 639.42 | 6.93% |
| 4 | 中纺院(天津)科技发展有限公司 | 510.00 | 5.53% |
| 5 | 赵杰 | 31.41 | 0.34% |
| 6 | 海西纺织新材料工业技术晋江研究院 | 26.70 | 0.29% |
| 7 | 王付波 | 22.91 | 0.25% |
| 8 | 赵胜勋 | 20.24 | 0.22% |
| 9 | 李斌(总经理) | 20.00 | 0.22% |
| 10 | 申万宏源客户信用交易担保账户 | 18.34 | 0.20% |
| 指标 | 数值 |
| 股东户数(2025-12-31) | 4783户 |
| 股东户数(2026-03-31) | 4399户(较上期-384户,-8.03%) |
| 质押/司法冻结 | 无(前十名股东无质押、冻结) |
| 解禁 | 2026-02-11解禁165.1万股(1.79%) |
| 减持 | 中纺院(天津)科技拟减持≤183万股(1.98%),2026-08-14预披露 |
机构动向与风险点:股东户数由2024年末的5441户降至2026年3月末的4399户,筹码持续集中,显示散户离场、筹码向少数人聚集。需警惕两点:一是2026年2月的限售解禁(165.1万股)与8月披露的中纺院(天津)科技减持计划(不超过183万股、1.98%),虽体量不大,但构成情绪与筹码层面的短期压制;二是流通盘仅3737.51万股、流通市值约8.7亿元,盘子小、波动大,题材炒作时容易出现剧烈波动。
十一、利好利空
11.1 利好(≥5条)
⭐ 标准制定者护城河:公司是 ISO/TC38 主席单位及国内对口单位,2025年发布2项国际标准、47项国内标准,获批纺织领域首个国家标准验证点,标准话语权无人能撼,构成长期竞争壁垒。
⭐ 2026Q1业绩拐点:一季度营收3757.36万元(+6.68%),归母净利103.84万元(+205.39%)扭亏为盈,扣非净利15.33万元(+108.65%),盈利修复信号明确,传统主业筑底回升。
⭐ 汽车内饰第二曲线落地:子公司浙江中纺标通过上汽大众第三方实验室认可,并获一汽-大众认可,切入万亿级汽车内饰检测市场,2026年8月亮相上海国际汽车内外饰展,新业务订单有望未来三年翻倍增长。
⭐ 现金流质量顶尖:2025年经营现金流净额6234.41万元,为归母净利的2.89倍,自由现金流为正,零杠杆、高流动性,财务稳健度行业领先,具备抗风险与持续分红能力。
⭐ 央企改革与主题催化:实控人国务院国资委,属"中字头"+央企改革概念,2026年6月"中字头"板块异动中涨停,具备国企改革、市值管理等潜在政策催化预期。
⭐ 高分红与股东回报:上市以来累计现金分红超1亿元,2025年度拟10派0.867283元,叠加三季度已派1.084103元/10股,分红意愿强,凸显央企回报股东的稳定性。
⭐ 研发驱动新质生产力:2025年研发投入2380.09万元(+17.85%),研发费用率12.26%连续三年提升,授权专利10项,暖体假人舒适性评价获CNAS/CMA资质,技术储备持续增厚。
11.2 利空(≥5条)
⭐ 盈利能力持续下行:毛利率从2021年55.38%降至2025年45.41%,净利率从19.92%降至11.10%,ROE从16.55%降至6.22%,已低于行业均值,竞争加剧与价格下行的压力尚未根本缓解。
⭐ 估值高企:当前股价约23元,PE(TTM)高达98-108倍,PB约6.5倍,显著高于检测服务行业中位数(PE约39倍),"国家队+标准制定+第二曲线"的溢价已充分甚至过度计入,安全边际偏薄。
⭐ 营收规模小、单一依赖:营收不足2亿元,纺织检测占比82.18%,细分领域集中度过高,若下游纺织行业景气度持续低迷,业绩弹性与抗风险能力均受限。
⭐ 减持与解禁压力:中纺院(天津)科技拟减持不超过183万股(1.98%),叠加2026年2月165.1万股解禁,虽体量不大,但叠加小流通盘,可能加剧短期筹码抛压与股价波动。
⭐ 政府补助依赖:非经常性损益对净利影响显著,2025年政府补助较2023年明显回落,扣非净利1663.8万元仅为归母净利的77%,若补助持续下滑将压制净利弹性。
⭐ 主题炒作退潮风险:2026年6月"中字头"涨停更多是情绪驱动,连续3日涨幅偏离值43.38%后,若缺乏基本面持续兑现,存在情绪退潮、股价大幅回撤的风险。
⭐ 新业务不确定性:汽车内饰、绿色低碳等新赛道尚处早期,市场拓展成效、业绩贡献及技术研发均存在不确定性,第二曲线能否如期放量仍需持续验证。
十二、综合评分
12.1 多维度加权评分
基于商业模式、财务质量、成长性、估值、治理与催化等维度,对中纺标进行加权评分,综合得分5.5/10,评级"中性/谨慎"。公司的护城河(标准+资质+央企)与现金流质量极强,但当前高估值与盈利下行趋势构成主要扣分项。
| 维度 | 评分(10分) | 评价 | 权重 |
| 商业模式与护城河 | 8.0 | 标准制定者+央企资质壁垒极强,细分垄断 | 20% |
| 财务质量与现金流 | 8.5 | 零杠杆、净现比2.89倍、自由现金流为正 | 20% |
| 成长性 | 5.5 | 传统主业承压,第二曲线尚处早期 | 20% |
| 估值安全边际 | 3.5 | PE近100倍、PB6.5倍,明显偏高 | 20% |
| 治理与股东结构 | 7.0 | 央企控股稳定、高分红,但有减持解禁 | 10% |
| 催化剂与事件 | 5.5 | 中字头主题+业绩拐点,但波动风险大 | 10% |
| 加权综合 | 5.5 | 中性/谨慎,等待更优安全边际 | 100% |
十三、估值与三情景
13.1 估值方法
中纺标属检测服务行业,适用PE、PB、PS三法交叉验证,并参照华测检测、国检集团等可比公司。检测行业龙头PE中枢约30-45倍,中纺标因"纺织标准唯一主导者+央企+第二曲线"具备一定稀缺溢价,但当前98-108倍的PE(TTM)已远超行业均值,估值透支明显。考虑公司盈利尚处筑底回升初期,采用PE法为主、PB/PS为辅,并对2026-2027年盈利修复与汽车内饰新业务贡献做情景化假设。
13.2 估值基准
| 基准指标 | 当前值 | 行业/可比参考 |
| PE(TTM) | 约98-108倍 | 检测服务行业中位数约39倍 |
| PB(LF) | 约6.5倍 | 检测服务行业中位数约2-3倍 |
| PS(TTM) | 约11.9倍 | 小市值细分龙头可接受区间约6-10倍 |
| 归母净利(2025) | 2153.81万元 | 2026年预期修复至2800-3500万元 |
| 总市值 | 约21.4亿元 | 对应2026E PE约60-76倍 |
13.3 三情景估值
| 情景 | 触发条件 | 估值假设 | 目标价 | 概率 |
| 悲观 | 纺织主业继续下滑、汽车内饰放量不及预期、主题退潮 | 2026E归母净利2200万元,PE回落至55倍 | 约13元 | 20% |
| 中性 | 传统主业企稳、汽车内饰稳步贡献、Q1拐点延续 | 2026E归母净利2800万元,PE维持70倍 | 约21元 | 55% |
| 乐观 | 汽车内饰订单翻倍、高端检测放量、央企改革催化 | 2026E归母净利3500万元,PE提升至80倍 | 约30元 | 25% |
期望目标价加权测算:13×20% + 21×55% + 30×25% ≈ 2.6 + 11.55 + 7.5 ≈ 21.6元。当前股价约23元附近,略高于中性目标价,意味着现价已基本反映了中性偏乐观的预期,向上空间有限、向下风险需警惕。安全边际不足,建议等待回调至18-20元区间(对应2026E PE约45-55倍)再评估介入价值。
十四、安全边际与操作
14.1 五层安全垫
第一层(资产垫):零杠杆、货币资金充裕、净资产3.39亿元,PB虽高但无债务风险,破产清算风险极低;第二层(现金流垫):经营现金流是净利的2.89倍,自由现金流为正,具备持续分红能力;第三层(资质垫):国家级标准验证点、ISO/TC38主席单位、军工/航天/极寒特殊资质,护城河不可复制;第四层(政策垫):国企改革、双碳、制造服务业高质量发展等政策长期利好检验检测行业;第五层(主题垫):"中字头"+央企改革概念,提供阶段性情绪支撑,但需注意主题垫最不可靠。
14.2 分级建仓表
| 档位 | 价格区间 | 操作建议 | 对应估值 |
| 第一档 | 18元以下 | 可分批建仓,安全边际较充足 | 2026E PE约45倍 |
| 第二档 | 18-20元 | 轻仓试探,等待业绩验证 | 2026E PE约45-50倍 |
| 第三档 | 20-22元 | 中性区间,仅适合已持有者持有 | 2026E PE约50-55倍 |
| 第四档 | 22元以上 | 估值偏高,不建议追高,谨防回撤 | 2026E PE约55倍以上 |
操作纪律:鉴于小流通盘、高波动特征,切忌追涨杀跌。建议以"回调分批、业绩验证加仓"为主线,密切跟踪2026年中报与三季报的盈利修复持续性,以及汽车内饰检测订单落地情况。若第二曲线放量确认,可适当上修估值;若Q1拐点未能延续,则需下调预期、控制仓位。
十五、关键跟踪清单
15.1 核心跟踪指标
| 指标 | 跟踪频率 | 关键阈值/观察点 |
| 季度营收增速 | 每季 | 能否持续正增长,目标+5%~+10% |
| 归母净利及增速 | 每季 | Q1已+205%,关注中报/三季报延续性 |
| 毛利率 | 每季 | 能否回升至45%以上中枢 |
| 汽车内饰检测收入 | 每季/公告 | 上汽大众、一汽-大众订单放量进度 |
| 经营现金流净额 | 每季 | 维持净利2倍以上、自由现金流为正 |
| 研发费用率 | 每季 | 12%左右,技术储备是否持续增厚 |
| 股东户数变化 | 定期 | 筹码集中趋势是否延续 |
| 减持/解禁进度 | 公告 | 中纺院(天津)科技减持183万股执行情况 |
| 新资质落地 | 公告 | 绿色低碳认证、智能检测设备产业化进展 |
| 标准发布数量 | 年度 | 国际/国家标准制修订话语权是否巩固 |
十六、投资结论
16.1 综合判断
中纺标是一家质地优秀的央企质检龙头:纺织检测领域的标准制定者、资质护城河深厚、现金流质量顶尖、零杠杆且持续高分红,这些都是其作为"长坡厚雪"型标的的核心吸引力。2026年一季度的业绩拐点与汽车内饰检测第二曲线的落地,则为其打开了从"2亿营收小龙头"向综合检测平台跃迁的想象空间。
然而,投资的本质是"好公司+好价格"的结合。当前约23元的股价对应PE(TTM)近100倍、PB约6.5倍,已显著高于检测服务行业中位数,"国家队+标准制定+第二曲线"的溢价被市场充分甚至过度定价。公司盈利能力仍处下行通道末端,汽车内饰等新业务尚处早期、贡献有限,短期又面临减持与解禁的筹码压力。
综合来看,这是一家值得长期跟踪、但当前估值缺乏安全边际的公司。核心矛盾在于:优质护城河与现金流质量(支撑长期价值)对撞高估值与盈利下行(压制短期回报)。
16.2 关键风险
关键风险:①纺织主业景气度与价格竞争持续压制盈利;②高估值下主题退潮引发估值收缩;③汽车内饰第二曲线放量不及预期;④减持解禁与小流通盘叠加的波动风险。
16.3 一句话总结
一句话总结:中纺标是"纺织检测国家队"的稀缺龙头,逻辑够硬、价格够贵,好公司值得放进自选股长期跟踪,但当前估值下更宜等待回调而非追高。
免责声明:本报告仅为信息整理与分析参考,不构成投资建议。报告所引用数据来自公开披露的年报、季报及公告,可能存在滞后或口径差异。投资有风险,决策需谨慎。
免责声明:本报告仅为信息整理与分析参考,不构成投资建议。投资有风险,决策需谨慎。

发表评论
发表评论: