
 研报速递
原文:2025 Mortality Improvement Survey Report|发布机构:Society of Actuaries Research Institute(美国精算师协会研究院)|2026年10月
一、报告基本情况与调查范围
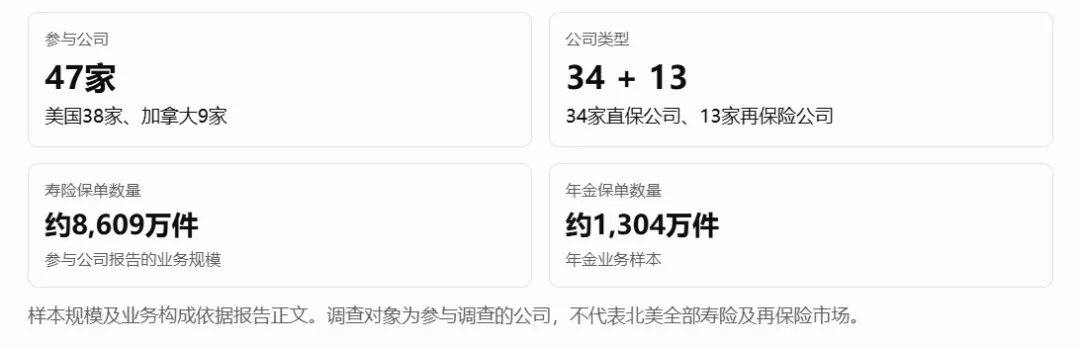
样本规模及业务构成依据报告正文。调查对象为参与调查的公司,不代表北美全部寿险及再保险市场。
本次调查的主要目标,是比较2025年与2022年调查的结果,了解新冠疫情之后,保险公司是否改变了死亡率改善假设,以及这些变化是否具有一致方向。
区分三个概念:
概念 | 含义 | 主要用途 |
|---|---|---|
基础死亡率 | 某一时点的死亡概率水平 | 计算当前负债及预期赔付 |
死亡率改善率 | 死亡率未来下降的速度 | 推算未来生命表 |
预期寿命 | 根据整套生命表计算的预期生存年数 | 衡量总体长寿程度 |
死亡率改善率不是预期寿命增长率。即使死亡率每年改善1%,也不能简单理解为预期寿命每年增加1%或增加若干固定天数。
对保险公司而言,基础死亡率决定负债的起点,改善率则决定未来负债沿时间如何变化。
三、调查发现一:死亡率改善假设仍然广泛使用,但年金业务使用率较低
报告显示,约71%—87%的受访公司在不同业务或估值用途下使用持续年度死亡率改善假设(Durational Mortality Improvement)。
其使用率在寿险业务中最高,在年金业务中相对较低。
这并不意味着年金公司不重视长寿风险。原因可能包括公司采用的模型框架不同,例如直接使用未来年度死亡率、使用世代生命表,或将改善因素纳入其他精算假设。
因此,判断公司是否充分考虑长寿风险,不能只看其是否明确使用名为“MI”的参数,还需要检查未来死亡率投影是否实际包含死亡率改善。
为什么需要区分业务职能?
同一家保险公司,在不同用途下也可能采用不同的死亡率改善假设:
产品定价:重点是长期给付成本及产品竞争力。
准备金评估:重点是负债计量及适用会计、监管规则。
资本管理:重点是压力情景下的损失和偿付能力。
风险管理:重点是识别假设偏差及未来死亡率恶化或改善过快的风险。
因此,不能简单说一家公司的死亡率改善假设只有一个数值。它可能根据产品、评估目的和预测期限使用多套参数。
四、调查发现二:年龄和性别仍然是最重要的假设维度
2025年调查发现,保险公司设定死亡率改善假设时,仍然主要根据:
达到年龄(Attained Age)
性别(Gender)
与此同时,与2022年调查相比,日历年度(Calendar Year)在死亡率改善建模中的重要性有所提高。
这反映出精算模型需要同时回答两个不同的问题。
年龄效应:75岁人群的死亡率改善规律,是否与55岁人群不同?
日历年度效应:2026年、2030年或2040年的整体医疗、疾病和社会环境发生变化时,同年龄人群的死亡率会如何变化?
如果模型只考虑年龄变化,就可能无法充分反映医疗技术进步、疫情冲击以及社会环境变化带来的共同影响。
死亡率改善率为什么通常在75岁左右达到峰值?
报告发现,死亡率改善率一般在75岁附近达到较高水平,之后在更高年龄逐渐下降。
这并不代表75岁以上的人群不会继续活得更久,而是说明不同年龄段的死亡率改善幅度存在差异。
对终身年金尤其重要的是:65岁开始领取的年金,未来几十年的给付不仅取决于65岁时的死亡率,还取决于75岁、85岁、95岁乃至更高年龄的死亡率改善。
因此,不能把所有年龄统一设为每年改善1%,再直接用于长期年金负债测算。
五、调查发现三:与2022年相比,长期假设总体稳定或有所提高
这是整份报告最容易被误读的部分。
调查结果并不支持以下任何一种简单结论:
疫情以后,保险公司全面提高死亡率改善假设;
疫情以后,保险公司全面降低死亡率改善假设。
实际情况是,短期假设的变化较为混合,而长期假设在若干寿险及年金类别中保持稳定或有所提高。变化程度取决于产品、业务职能、年龄和预测期限。
这意味着保险公司正在尝试区分两个时间尺度:
时间尺度 | 主要问题 | 行业表现 |
|---|---|---|
短期 | 疫情后死亡率异常是否持续?近期经验能否外推? | 假设差异较大,部分公司更谨慎 |
长期 | 医疗和技术进步是否继续推动死亡率下降? | 多个类别的中位数稳定或提高 |
从精算角度看,这种区分是合理的。疫情期间出现的超额死亡,可能改变基础死亡率水平,却不一定意味着未来数十年的死亡率改善趋势永久逆转。
反过来,近期死亡率快速下降,也不意味着未来每一年都将以同样速度改善。
报告真正支持的结论是:长期死亡率改善预期仍然存在,但改善速度的不确定性依然很大。
六、调查发现四:年金业务的长期改善假设值得特别关注
年金公司承担的是与寿命长度直接相关的给付责任,因此死亡率改善假设会影响预期给付期及负债现值。
报告展示的2025年年金定价改善率中位数,在55—75岁年龄区间、较长期预测年份中,大致处于每年1.17%—1.20%的水平。
例如,报告中的75岁年金定价样本中位数约为:
预测期间 | 死亡率改善率中位数 |
|---|---|
第1年 | 1.08% |
第11年 | 1.17% |
第21年 | 1.17% |
这说明部分受访公司在长期投影中,并未假设死亡率改善会迅速归零,而是继续保留持续改善的预期。
但这些数字有明确边界:
它们是特定调查类别的中位数,不是所有公司的统一参数。
年金定价参数不必然等于监管准备金参数。
美国和加拿大的经验不能直接替代中国年金领取人经验。
死亡率改善率本身不能直接换算成负债现值增加比例。
对于长寿再保险而言,最值得关注的并不是某一个中位数,而是公司对未来改善率的判断是否一致,以及不同假设之间的差异会给负债带来多大影响。
七、调查发现五:医疗和技术进步仍然是长期死亡率改善的主要驱动力
受访公司仍然把癌症和心血管疾病视为未来死亡率改善的主要来源。
与此同时,2025年调查更加关注医疗及技术创新的长期影响,包括:
个性化医疗(Personalized Medicine)
人工智能(Artificial Intelligence)
遗传学与基因技术(Genetics)
衰老机制研究(Aging Research)
肥胖治疗药物,特别是GLP-1类药物
这说明精算师对未来死亡率改善的判断,正从历史统计外推进一步延伸至医疗科技发展。
GLP-1药物为什么值得关注?
GLP-1类药物可能通过改善肥胖及相关代谢疾病,影响未来心血管疾病、糖尿病及其他疾病的死亡风险。
但报告同时强调,这类药物的长期影响仍然存在不确定性,包括:
药物能否被广泛获得;
患者是否能够长期负担治疗费用;
患者能否持续用药;
相关健康改善能否转化为长期死亡率下降。
因此,目前不宜直接把GLP-1药物可能带来的健康收益,转换成某个确定的长期死亡率改善率。
对长寿风险研究而言,这一领域值得持续跟踪,因为如果未来医疗创新显著降低老年群体死亡率,其影响可能不仅体现在平均寿命,还可能改变高龄阶段的生存概率。
八、调查发现六:死亡率恶化风险仍然受到重视
报告并没有因为长期死亡率改善预期仍然存在,就忽略死亡率恶化的可能性。
受访公司最常提到的死亡率恶化驱动因素包括:
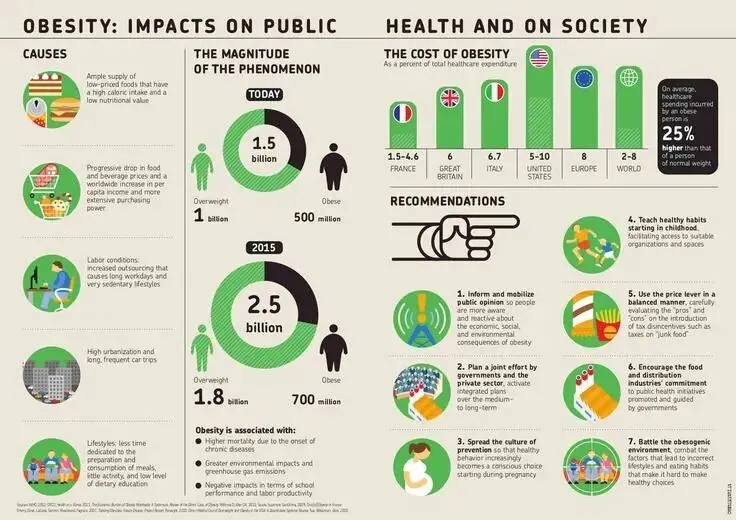
1. 肥胖(Obesity)
肥胖可能增加心血管疾病、糖尿病和其他慢性病的风险,抵消部分医疗进步带来的死亡率改善。
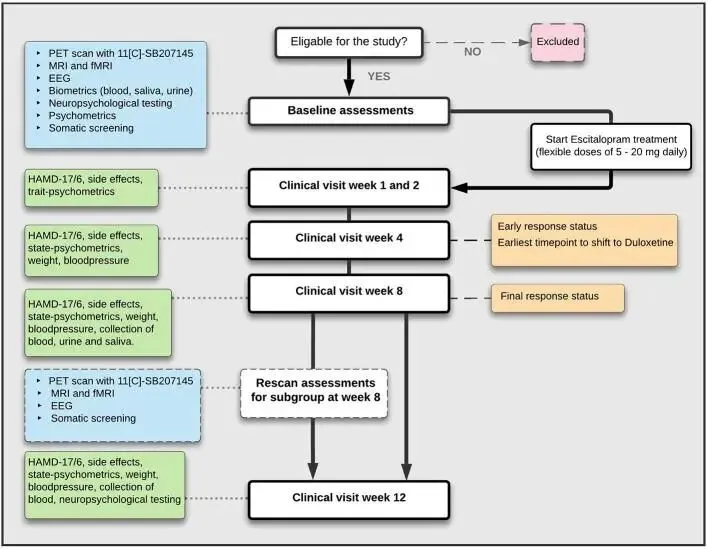
2. 心理健康问题或抑郁(Mental Health / Depression)
可能通过自杀、药物滥用及其他健康风险影响总体死亡率。
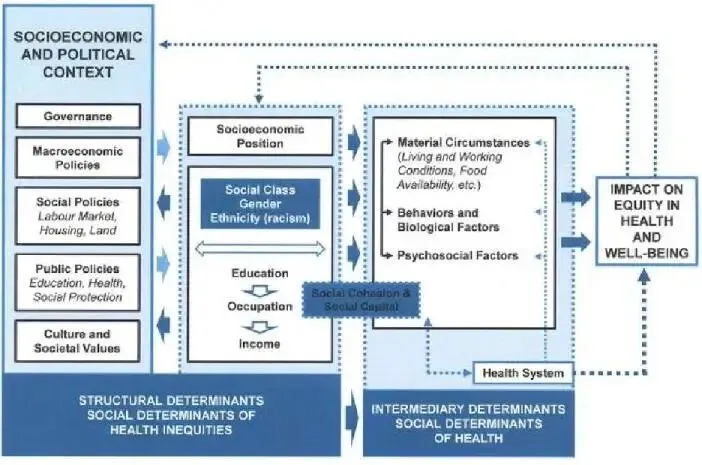
3. 社会经济不平等(Socioeconomic Inequality)
医疗可及性、收入、教育及生活环境差异,可能导致不同群体的死亡率走势分化。
部分公司允许模型采用负的死亡率改善率(Negative Mortality Improvement),即未来死亡率在某些年龄或期间上升。但0%仍然是许多公司的常见最低假设。
这里的精算含义是:保险公司不一定认为死亡率每年都会下降。在某些年龄组、时间段或风险人群中,模型可能允许死亡率恶化。
对长寿风险来说,这也提醒我们:不能只测试“死亡率改善快于预期”的情景,还应考虑不同年龄、不同社会群体的死亡率走势分化。
九、调查发现七:COVID-19已经不是长期死亡率预测的主导因素,但影响并未消失
2025年调查中,不到一半回答相关问题的受访公司,会对基础死亡率明确应用COVID-19或疫情后调整。
这些调整通常集中在近期,而且没有在所有产品、人群和预测期限中统一使用。
这表明,保险公司正在将疫情的影响拆分为不同层次:
影响类型 | 精算处理需要关注的问题 |
|---|---|
疫情期间的超额死亡 | 是否导致基础死亡率暂时偏离正常水平 |
疫情后遗留影响 | 是否持续影响某些年龄组或疾病人群 |
长期死亡率改善趋势 | 疫情后是否改变未来数十年的改善速度 |
统计与数据质量 | 最新死亡登记是否完整,是否需要修订 |
其中最重要的区别是:疫情后基础死亡率调整,不等于长期死亡率改善假设调整。
例如,公司可以对某一时期的基础死亡率作出调整,同时仍然假设未来死亡率会继续改善;也可以不单独设置COVID-19调整,而是在整体模型中反映相关经验。
这解释了为什么调查没有出现统一的假设上调或下调趋势。
这份报告最值得记住的五点
1. 行业没有统一上调或下调死亡率改善假设。不同公司、产品、年龄和预测期限之间仍然存在明显差异。
2. 长期死亡率改善预期并未消失。医疗与技术进步仍被视为未来改善的重要驱动力。
3. 年金业务需要特别关注长期死亡率改善。因为死亡率下降会延长预期给付期限,影响终身年金及养老金负债。
4. 死亡率恶化仍然是不可忽略的风险。肥胖、心理健康和社会经济不平等等因素可能抵消部分改善。
5. 疫情后调整与长期改善假设必须分开。近期死亡率异常不应直接决定未来几十年的改善趋势。
报告原文:SOA — 2025 Mortality Improvement Survey Report。

发表评论
发表评论: