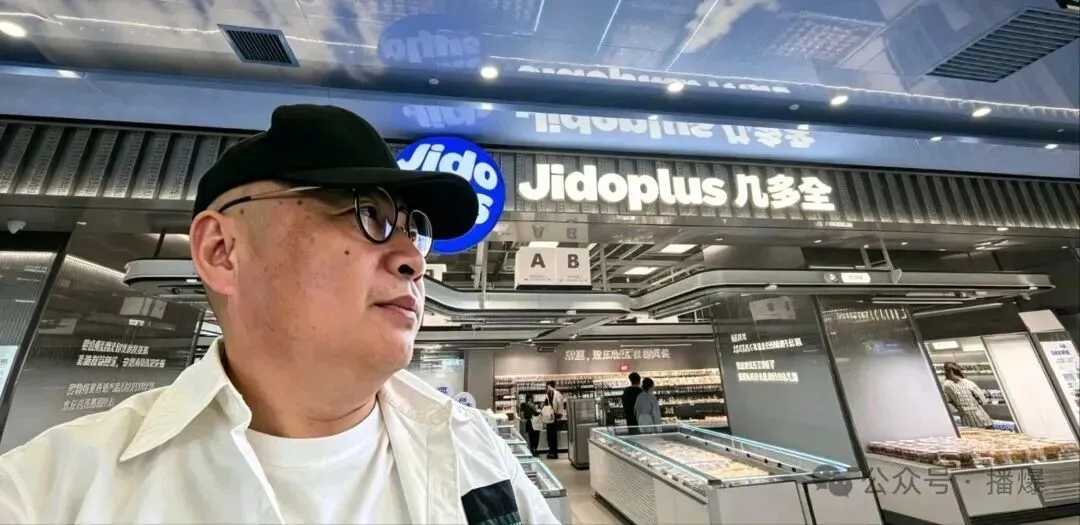
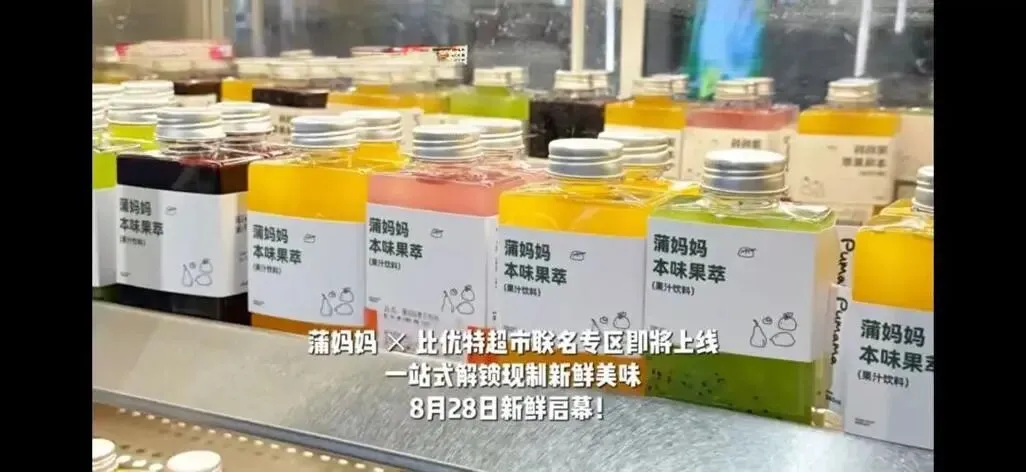
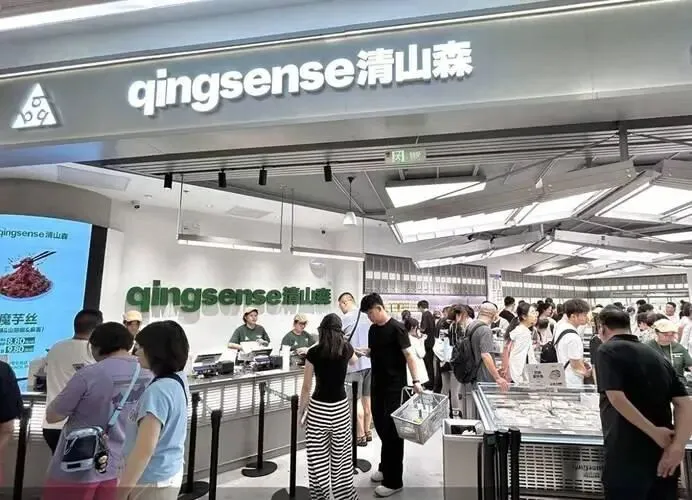
新鲜零食赛道深度调研报告一一解构几多全与金粒门原生样本报告数据截至:2026年10月中旬摘要新鲜零食是以现制短保品为核心、融合烘焙、鲜卤、饮品与果干的复合零售业态。2020年市场规模不足50亿元,2025年约180亿元,年复合增长率超过40%,2026年预计400亿至1000亿元,是零食行业增速最快的细分赛道。本报告的核心判断如下。第一,业态本质不是品类革命,而是确定性的零售化——消费者为可感知的新鲜与可验证的干净、可确认的时间支付溢价,客单价45至60元,约为量贩零食的1.5至2倍。第二,结构约束清晰:冷链经济半径200至300公里构成物理铁律,损耗率8%至15%构成结构性成本,二者共同决定短保新鲜、规模扩张、单店盈利三者不可兼得的不可能三角。第三,单店测算显示,在38%毛利率、26万元月固定成本的假设下,12%损耗率对应的盈亏平衡月营收为100万元。当前行业的真实分歧不在商业模式,而在于中位数门店能否长期站稳100万月销线。第四,赛道已进入原生品牌定义、巨头能力对位、整合出清的第二波。鸣鸣很忙2026年1月港股上市、7月签约门店破3万,以有·推荐入局;绝味、茶颜、有友与来伊份等友商2026年相继跟进。第五,风险已实质化。2026年1月金粒门因食安问题致歉并赔付1200万元,本报告预警的信任危机在写作前已发生,这是理解当前资本态度与行业规范化走向的关键事件。第六,资本定价格局生变。20至30亿元A轮估值属于可能性定价;2026年9月金粒门斩获首笔融资,为赛道首例落地,资本从只看不买转入选择性下注阶段。0. 研究说明:数据口径分级本报告对数据采用三级标注。A类为监管、招股、审计口径,可信度最高。B类为公司自述与品牌官方口径,存在宣传动机,仅在与第三方数据交叉时采用。C类为媒体调研与券商测算口径,作为趋势判断依据,不作为精确值引用。已识别的口径冲突示例,本报告不作裁决,并列呈现。几多全门店数在2026年9月存在官宣突破200家、覆盖14省70余城与窄门餐眼在营156家两个口径,差异来自签约及装修中门店。金粒门长沙门店存在15家与17家两个说法。蒲妈妈创立时间存在2024年立项、7月宁波首店与2025年创立两种记载。此类冲突不是误差,而是加盟业态官宣口径与在营口径的系统性差异,本身构成分析对象。1. 行业定义与边界采用券商研报定义:以现制短保品为主,24至48小时短保加现制加可视化为核心,实际产品保质期大多在30天以内,融合零食、烘焙、饮品、现卤熟食、鲜果的复合店;门店面积通常200至400平方米,客单价45至60元。本报告明确排除鲜丰水果等水果专营、纯烘焙连锁、鲜卤单业态、会员店四类相邻业态,避免统计混淆。但边界正在溶解:万辰2024年12月推出省钱超市,新增现制烘焙与生鲜水果;鸣鸣很忙3.0店型增设鲜食低温专区,传统业态正向本行业渗透。2. 行业时间轴(2014—2026)新鲜零食不是凭空出现,它是量贩零食效率模型成熟后的体验缺口产物。两条线必须并置阅读。2.1 量贩零食主线2014年老婆大人创立,为业内公认首家量贩零食,业态起点。2017年3月零食很忙首店落地长沙,湖南系起点。2019年1月赵一鸣创立于江西宜春,区域复制验证。2021年4月零食很忙完成A轮,红杉、高榕投资2.4亿元,资本入场。2022年8月万辰集团携陆小馋切入,陆续收购好想来、来优品,并购式增长路线确立。2023年9月至10月,万辰四品牌合并为好想来并收购老婆大人,行业进入要么死要么合的阶段。2023年11月10日,零食很忙与赵一鸣合并为鸣鸣很忙,当时合计约6500店,双强格局成型。2024年6月鸣鸣很忙门店破万,万店时代开启。2024年12月,鸣鸣很忙14394家、万辰14196家,两强合计占行业约70%,密度趋近饱和。2025年价格战与补贴战全面开打,鸣鸣很忙推出3.0店型并增设鲜食低温专区,巨头开始向新鲜反向试探。2026年1月28日鸣鸣很忙港股上市,市值超900亿港元,量贩叙事资本化达到顶点。2026年3月,鸣鸣很忙旗下有·推荐首店开业,巨头正式入局新鲜零食。2026年7月,鸣鸣很忙签约门店破3万,密度红利走到尽头,品类扩张成为必选项。2.2 新鲜零食主线2015年,刘畅与陶峰在长沙创立炒货店金栗门,即金粒门前身。2019至2023年,几多全母体伍爱集团三度试水:2019年试验前店后厂的新鲜食品模式,2022年在重庆试验现制奶茶加新鲜零食,2023年正式将其定为长期主战略。2020年,金栗门提出新鲜零食概念并改用小包装现制,为赛道元年。2021年更名金粒门正式转型,经营主体湖南金栗之门食品成立,品类命名者完成转身。2024年,金粒门完成品牌升级;蒲妈妈立项,7月在宁波轻纺城开出78平方米首店,第二/第三玩家入场。2025年3月,几多全长沙首店开业,由黑色经典铺面改造而来,母体平移型玩家入场。同年市场规模约180亿,年末几多全放开加盟,赛道破圈、模式分化。2026年1月,金粒门被曝多项食品安全问题,致歉并赔付1200万元,信任危机第一次实质爆发。3月鸣很忙旗下有·推荐首店开业,巨头下场。5月至9月,金粒门在四个月内把直营门店从湖南扩至六省、40家以上,并在长沙、东莞、常州自建三个生产基地,后两者投资均过亿,直营克制路线转向提速。7月几多全阶段性收紧加盟审批,理由是前期拓店速度过快、需优先稳住产品质量;同月15日来伊份LYFEN life首店开业剪彩,上市公司入局。8月底几多全门店突破200家、覆盖14省70余城,同期窄门在营口径156家,官宣口径与在营口径首次公开背离。9月金粒门获得首笔融资,为赛道首例;几多全广州正佳店与金粒门广州白鹅潭万象城店先后开业,长沙两强首次在广州正面对垒,赛道进入贴身肉搏期;同月几多全签约代言人林一,为赛道首例。2027年预计,几多全浏阳基地一期投产,投资2.6亿元、满产年产值7亿元,原阳基地投产,公司目标2000店,产能爬坡与扩张野心的赛跑进入验证期。时间轴给出三个结构判断。其一,新鲜零食是量贩零食中年危机的产物,2024年两强破万店、密度饱和、价格战见底,2025至2026年巨头需要新故事,原生品牌的窗口期恰好是巨头的转型滞后期。其二,2026年1月金粒门事件是行业分水岭,它发生在赛道最热时,直接改写竞争议程,从谁跑得快转向谁证据链完整。其三,2026年下半年进入贴身肉搏期,广州对垒、代言人之战、融资落地,说明竞争维度已从模式探索转向资源消耗。3. 市场规模与增长市场规模方面,2020年不足50亿元,2025年约180亿元,年复合增长率超过40%,均为券商测算口径。2026年预测分歧极大:浙商证券预计400至500亿元,中金公司判断500至1000亿元,区间宽达2.5倍。作为对照,量贩零食2017年仅9亿元,2022年达407亿元,年复合增长率114.6%。新鲜零食的增速斜率低于量贩巅峰期,但基数与客单更高。2026年预测区间的巨大分歧不是研究的失败,而是业态处于统计口径未收敛期的必然。对投资者而言,比规模数字更重要的是结构占比。若按中金上限,新鲜零食将相当于再造半个鸣鸣很忙,其2024年GMV为555亿元;按下限,则只是头部品牌的区域生意。4. 需求侧:消费者研究客群画像已收敛:18至35岁、高线城市、女性显著偏多、客单价45至60元,已被多篇实地调研交叉确认,可作为基准。真实动机要拆到场景与情绪层,共三层。第一层是20至35岁白领女性,购买发生在下午四点与下班路上。几多全深圳店工作日客流曲线为直证:四点半有人驻足,五点半写字楼下班人流攀升,六点收银台排队。她们购买的是即时满足而非囤货。金粒门将现制饮品、精品水果、短保烘焙置于进店左侧核心区,匹配的正是这一动线。驱动进店的第一层动机是逛:明档、香气、试吃把货架比价变成微型逛街;第二层动机是配料表省心,几多全的A至F净化分级把逐字研读配料表的认知负担压缩为一个字母,A级仅天然食材与轻加工,E级含防腐剂,门店只售D级以上,旁挂华测检测报告并承诺月检2000项。第二层动机属于年轻宝妈与亲子家庭,购买发生在周末,动机是给孩子吃不用提心吊胆。客单价稳定在45至60元,决策链最长,要看日期、看等级、看厨房透明度。几多全在A级品旁标注买给小朋友推荐;郑州清山森的日清模式使生产日期即当天。约67%消费者愿为清洁标签付溢价,但前提是其可验证。可视化是降低宝妈决策成本的关键变量,也是品牌信任的定价基础。第三层是打卡型消费者,购买动机是社交货币。平价小山姆的称呼、攻打金粒门攻略、排队本身即内容。产品味道只是及格线,透明厨房、品牌纸袋、限定饮品才是付费点。三层动机的共同底色是一次迁移:消费者不再为品牌付溢价,而是为可感知的确定性付溢价。量贩零食用极致低价给出价格确定性,但牺牲了品质感知;传统品牌用广告给出品牌确定性,但溢价过高且信任持续折旧。新鲜零食切的是中间地带:现制场景卖新鲜的感官确定性,配料分级卖干净的认知确定性,短保日期卖时间确定性。45至60元的客单买的不是更多零食,而是更少的怀疑。反方证据需要主动呈现。其一,金粒门事件的爆发说明确定性叙事极其脆弱,一次食安问题足以击穿多年积累。其二,零防腐宣称依赖检测背书,而检测本身存在抽样与时效问题,证据链的每个环节都是新的风险敞口。其三,打卡动机的复购存疑,排队热度与日常动销可能背离,长沙旅游伴手礼属性既是流量也是波动性来源。5. 供给与供应链物理学核心命题:新鲜度是时间、温度、距离的函数。冷链经济配送半径被锁死在200至300公里,一地建厂、一圈开店是物理铁律。几多全采用中心辐射型拓扑:浏阳中心基地加工厂、区域仓、门店三级冷链日配,全国规划20个基地,重庆、广州、南京已投产,原阳基地年底投产。自研率85%至95%,核心产品100%自产,自产贡献营收超60%。重资产、高控制、强标准化,代价是产能爬坡必须前置。2026年7月阶段性收紧加盟审批,本质是系统限速:前端速度跑赢后端爬坡时,物理世界强制纠偏。金粒门采用近厂网络型拓扑:湖南16家工厂贡献54个SKU,11家长沙,一厂一品分散配套,另在长沙、东莞、常州自建三基地。轻资产、柔性,但品质一致性依赖督导半径。40家店靠人盯可控,直营提速至百店后是未知数。这是金粒门2026年5月后提速扩张所携带的结构性风险。损耗经济学方面,行业损耗率8%至15%,为传统包装零食的5倍以上。这不是运营瑕疵,是业态的结构性成本。金粒门短保占比近五成,几多全约29%,前者用更高损耗换更强感知,后者用更低损耗换更强复制性。货盘哲学之争,本质是损耗承受力之争。6. 单店经济学:盈利平衡线以几多全购物中心店为样本测算:300平方米、启动资金320万元、毛利率38%、固定成本26万元每月,其中租金6万、人工16万、水电杂费4万。测算结果呈现三条清晰规律。第一,在12%损耗率下,盈亏平衡月营收为100万元;损耗率8%时平衡点降至87万元,15%时升至113万元。第二,月营收90万元的门店在8%损耗下仅微利1万元,回本周期长达320个月,在12%以上损耗时直接亏损。第三,月营收105万元即当前行业均值的门店,8%损耗下净利5.5万元、回本58个月,12%损耗下净利仅1.3万元、理论回本周期246个月,15%损耗下转为亏损。只有月营收达到150万元,三个损耗档位才分别实现17个月、25个月、38个月的回本周期。由此得出三个可证伪推论。其一,100万月销是行业生死线,当前均值105万意味着中位数门店仅在微盈边缘,头部月销150至400万的叙事与中位数现实并存,呈强右偏分布。其二,损耗率每降1个百分点,105万营收档的月净利改善约1万元以上,损耗管理能力的价值高于租金谈判能力。其三,若损耗率无法压至8%以下,300平方米大店的投资回收期普遍超过5年,则大店的真实功能必然是品牌势能展示面与商场谈判筹码,而非利润中心。这是理性亏损的结构性解释,也是加盟模式下最危险的叙事,因为加盟商并不为品牌势能付费。店中店模型以蒲妈妈为样本:品牌方零租金投入,输出供应链与督导,与商超分成。金华T11案例中,接管原月销不足50万元的380平方米区域,首月做到180万元,季度提升400%,带动商超整体客流提升70%。对商超而言,专区坪效达到原有的2至3倍;对品牌而言,以极低资本开支换取规模。比优特一次开放56家门店为这一逻辑的放大。风险内嵌于结构:品牌越成功,商超收回自营的诱惑越强,你在为房东培育资产。护城河取决于先形成的不可替代性。7. 竞争格局:原生态玩家与入侵者原生品牌矩阵五个玩家。几多全出身伍爱集团,加盟模式、现阶段收紧,官宣200余家、在营156家,货盘287个SKU、短保约29%、A至F分级,核心风险是产能爬坡与扩张野心的错配及分级信任的稀释。金粒门由金栗门转型而来,全直营,40余家店覆盖六省,货盘约200个SKU、近五成短保,单店月销150至200万元、优质店400万元、客单价50至60元,核心风险是提速后的督导半径与食安事件余波。蒲妈妈出自宁波,直营加商超店中店双轨,约67家店,货盘约340个SKU、近40%短保、客单价45至55元,核心风险是终端控制权让渡。一栗nutco起家沈阳,直营,北方近百家,轻量化约100平方米、主打高端坚果、定价高于均值,模型异质性强,赛道相关性待验证。清山森为郑州本土,首店3天销售129万元、首月突破500万元,短保加日清,单店模型待验证。巨头对位是第二波竞争的关键变量。鸣鸣很忙以3万签约店密度、全国仓配与上市资本切入,通过有·推荐及店中店专区改造布局,缺少短保供应链但收购可解,威胁度最高。绝味食品的中央厨房加冷链日配是全国现成资产,以鲜卤延伸切入,供应链现成而缺零售场景,属于顺势而非跨界,威胁度同样最高,值得特别警惕。来伊份以上市公司身份与华东门店网切入品牌焕新,单店月入600万的宣传口径待核验,威胁度中等。茶颜悦色有场景流量与品牌心智,以店中店切入,缺品类纵深,威胁度中等。有友食品以泡椒凤爪单品供应链延伸,单品逻辑与复合店逻辑差异大,威胁度较低。判断:赛道将从定义之争进入能力对位之争,每个巨头的切入点都是其能力半径的延长线。最值得警惕的是绝味,冷链日配是它的存量资产,鲜卤是它的存量品类,新鲜零食对它近乎零边际成本试探。8. 渠道权力:合作与被合作过去十年零食渠道权力的迁移线是平台电商到量贩零食。新鲜零食的新变量在于商超从被分流者变为合作方。比优特开放56家门店给蒲妈妈,本质是渠道投诚,商超承认自己做不好体验型散称。但权力让渡有条件且可逆,合同周期、陈列位置、分成比例随时可重谈。专营店买的是品牌资产,重、慢、可控;店中店买的是规模速度,轻、快、依赖契约精神。更隐蔽的第三结局是商超学会打法后收回自营,店中店品牌沦为供应链外包商。渠道终局取决于谁先形成对方绕不开的不可替代性。9. 地缘学与产业链长沙供给两层资源:食品工业基础,包括臭豆腐工业化能力与一厂一品代工网络;隐性知识密度,包括山姆系零售人才与连锁运营经验在商业生态中的高速流转。几多全汲取前者,金粒门汲取后者,同城不同源。多中心格局已成:长沙出卤味烘焙,宁波出渠道创新即蒲妈妈,沈阳出坚果即一栗,郑州出短保日清即清山森,背靠好想你旗下百品好供应链。郑州的特殊性在于它是非长沙土壤上的模型压力测试。清山森金融岛首店3天129万元证明需求跨地域成立,郑州真正检验的是供应链异地重建能力。一个开放问题待验证:武汉与成都有消费力与食品工业,为何未成策源地。初步推演,两地食品工业基因分别偏电商全渠道与长保调味零食,均非短保加场景的天然土壤。10. 风险估测R1 信任危机,已实质化,权重最高。2026年1月金粒门事件叠加年中频发的食品安全问题报道。业态的确定性叙事建立在证据链上,也最脆弱于证据链,一旦某品牌零防腐宣称翻车或短保食安事件发酵,全行业为一份检测报告买单。缓释变量是几多全的月度2000项检测与门店公示、清山森的日清模式,本质是把信任从品牌背书重构为机制背书。R2 损耗失控。8%至15%的损耗率下,测算显示损耗率每增加3个百分点,中位门店即从微盈转亏。R3 物理半径。资本与速度绕不过冷链半径。几多全2026年收紧加盟与20基地规划是同一枚硬币的两面,若2027年基地投产节奏落后开店节奏,扩张将再次限速。R4 巨头碾压。3万店的鸣鸣很忙若通过收购获得短保能力,原生品牌的窗口期将关闭。R5 需求证伪。打卡动机的复购衰减,长沙旅游伴手礼流量存在波动性,排队热度不等于日常动销。11. 资本动作估值口径20至30亿元形成于2025年传闻期、几多全尚不足100店之时,30亿意味着单店估值约3000万元,需损耗率随规模下降、同店持续增长、供应链半径可复制三个假设同时成立。2026年的轨迹是:7月市场还在追问资本为何迟迟不敢下注,9月金粒门首笔融资落地。信号意义在于资本开始为确定性而非可能性付费,首笔融资落在直营与单店模型已验证的金粒门,而非扩张最快的几多全,本身就是资本偏好的投票。12. 终局情景与可证伪预测基准情景(最可能出现的未来)是区域冠军加巨头控股的联邦结构,主观概率约五成。触发条件是半径铁律持续有效,鸣鸣很忙与万辰以收购整合区域品牌,对应策略是投资区域头部,等待并购退出。第二情景是概念被吸收稀释,概率约三成。触发条件是量贩3.0店型与商超自营快速复制新鲜感,独立品类消失,对应策略是回避品牌、关注供应链服务商。第三情景是信任危机出清,概率约两成。触发条件是信任危机发酵叠加资本断粮与损耗失控的三重挤压,尾部玩家退出,对应策略是仅投证据链机制化者。五个先行观察指标与情景一一挂钩。其一,几多全加盟审批重启节奏与重启后12个月单店存活率,指向情景一与情景三。其二,卫星工厂投产速度与开店速度的比值,大于等于1则系统健康。其三,中位门店月销与100万生死线的距离,为全部情景的分水岭。其四,蒲妈妈店中店续约率与分成结构变化。其五,绝味新鲜零食的开店速度与单店模型,是情景二的最大威胁指针。本报告作出可证伪声明:若2027年中,几多全在营门店中位月销仍低于100万元,且金粒门提速后复购率未降,则区域冠军加双路线并存的判断成立;若前者不满足而巨头模型验证,则转向概念被吸收稀释的情景。附录:关键数据口径对照市场规模2025年约180亿元,国信与浙商测算口径。几多全门店2026年9月官宣200余家、在营156家,分别为品牌方与第三方监测口径。金粒门单店月销150至200万元、优质店400万元,媒体调研口径。损耗率8%至15%,行业调研口径。冷链半径200至300公里,行业通行值。鸣鸣很忙门店2026年7月签约破3万,公司披露口径。本报告局限声明:其一,有一手门店蹲点数据,但无合作商访谈。其二,损耗率、复购率等核心参数无审计口径,测算存在正负30%以上误差带。其三,金粒门融资金额与估值未披露,资本章节判断依赖公开报道。其四,2027年事项均为公司目标口径,不构成预测。

 研报速递


发表评论
发表评论: