
 研报速递
(点击查找星球报告 · 20000+报告👆)
公众号后台回复 “1”,5000+行业报告免费领取!
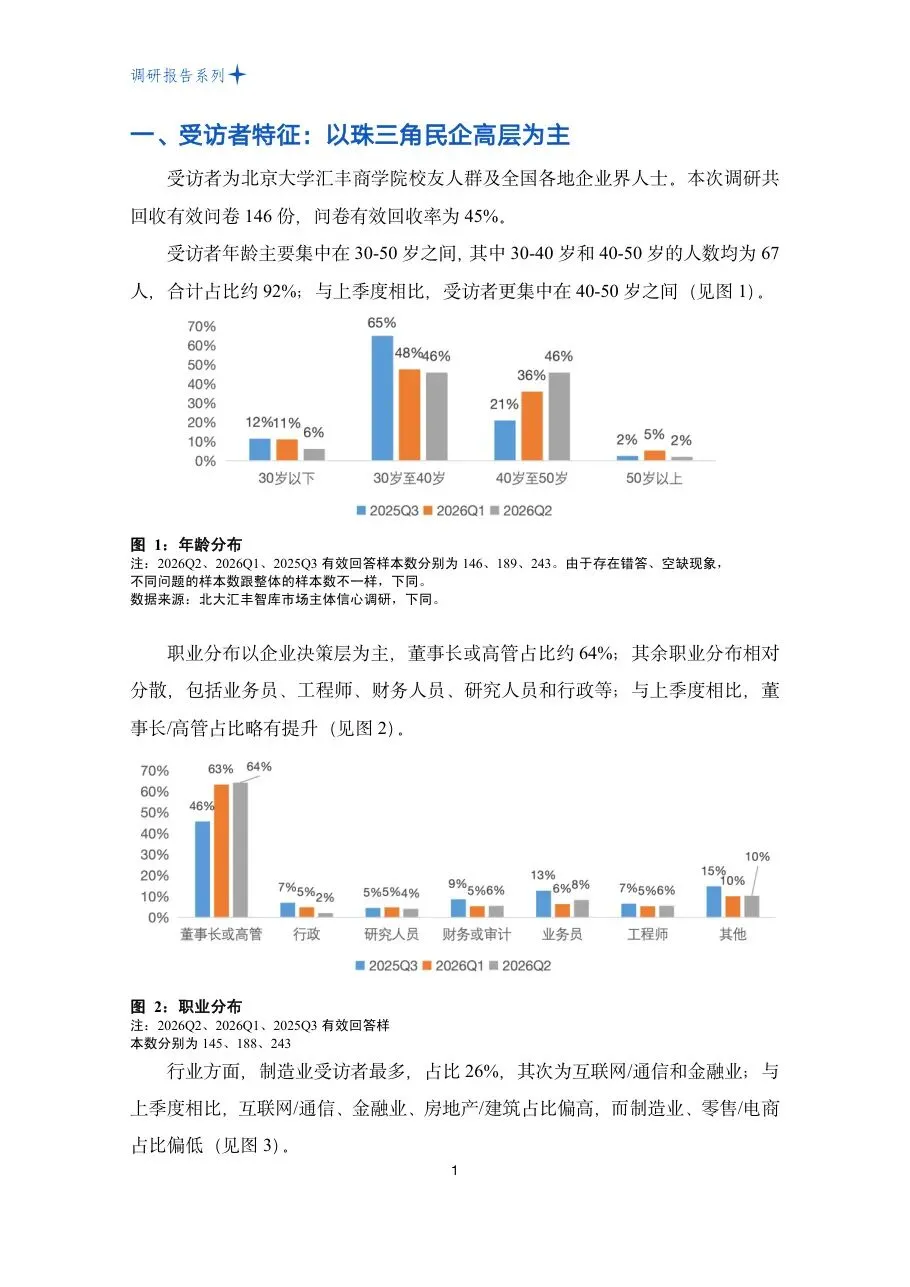
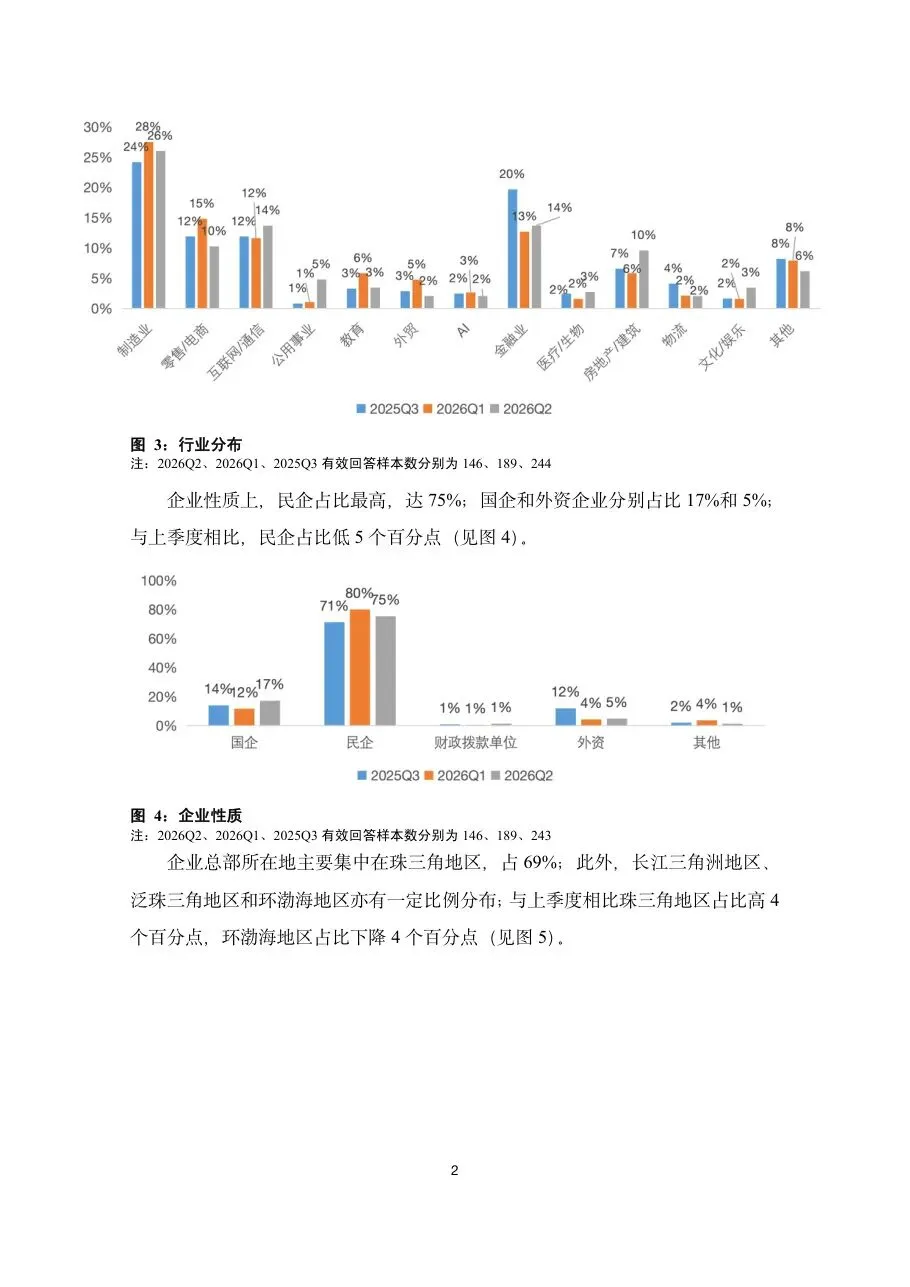
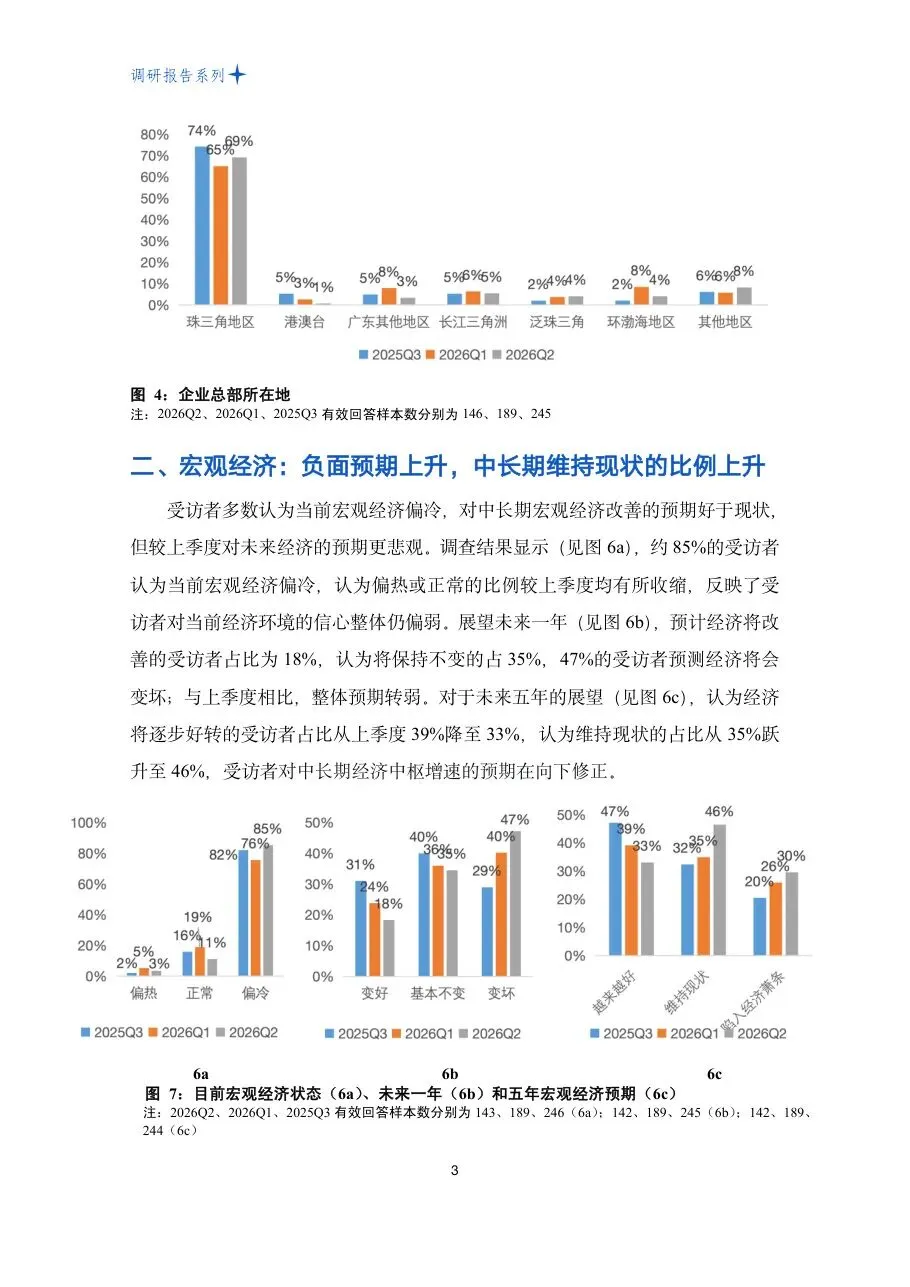
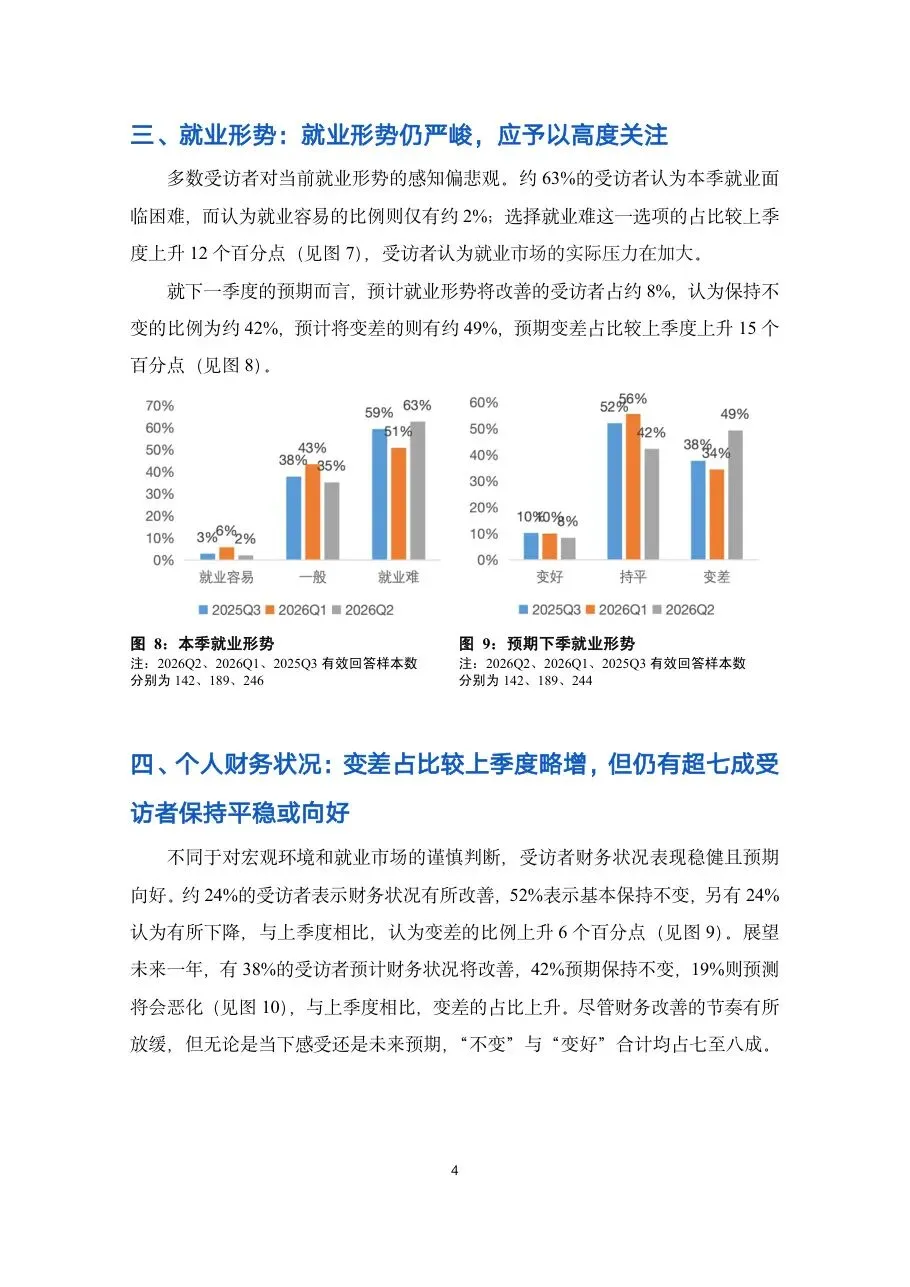
宏观经济判断上,约85%的受访者认为当前宏观经济偏冷,认为偏热或正常的比例较上季度均有所收缩。展望未来一年,预计经济将改善的占18%、认为保持不变的占35%、预测将会变坏的占47%,整体预期较上季度转弱。对未来五年的展望更值得注意:认为经济将逐步好转的占比从上季度39%降至33%,认为维持现状的占比从35%跃升至46%——受访者对中长期经济中枢增速的预期在向下修正。就业端压力更为直接:约63%的受访者认为本季就业面临困难,而认为就业容易的仅约2%,选择就业难的占比较上季度上升12个百分点。就下季度预期,预计就业形势将改善的仅约8%,认为保持不变的约42%,预计将变差的约49%,预期变差占比较上季度上升15个百分点。样本说明:本调研有效问卷146份,有效回收率45%。
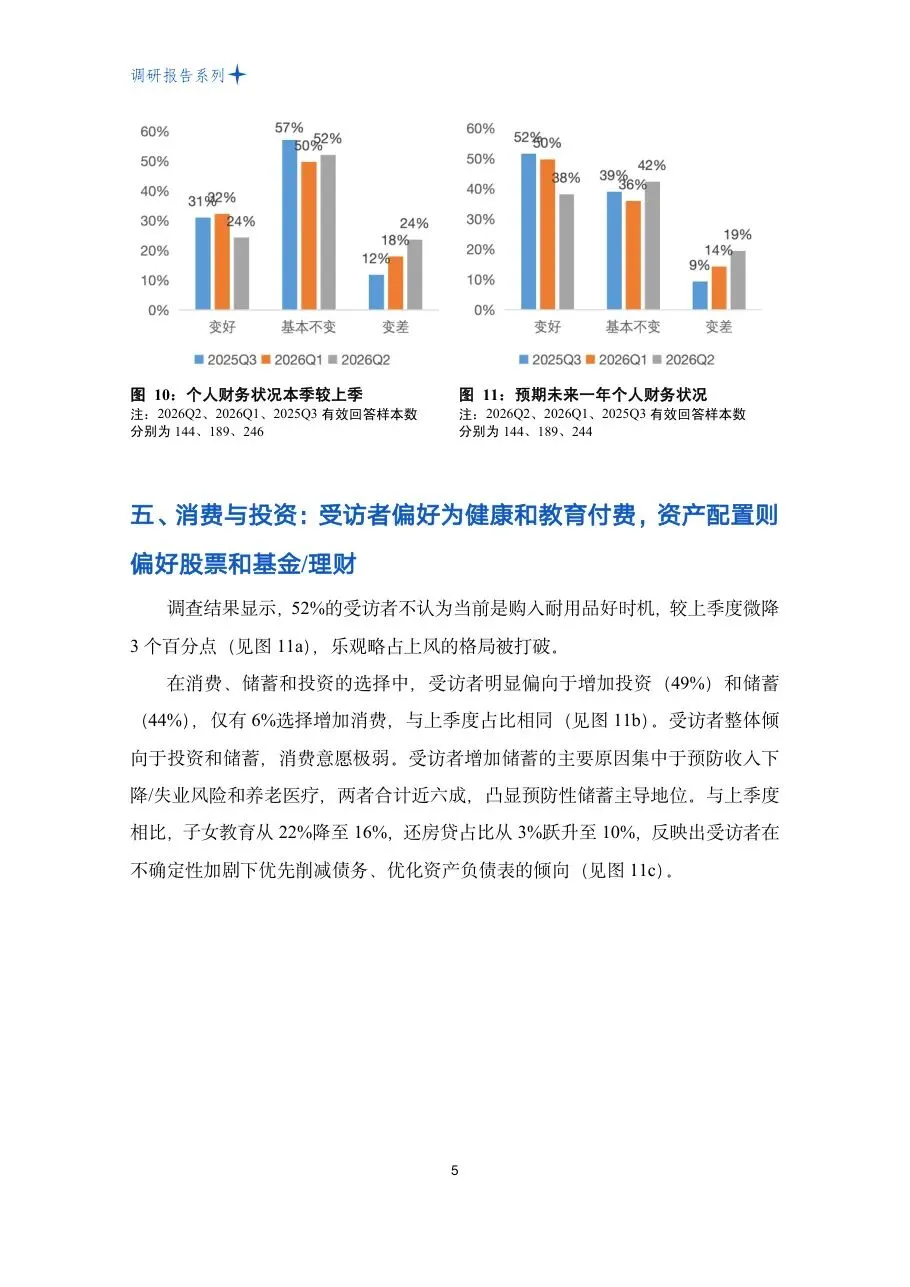
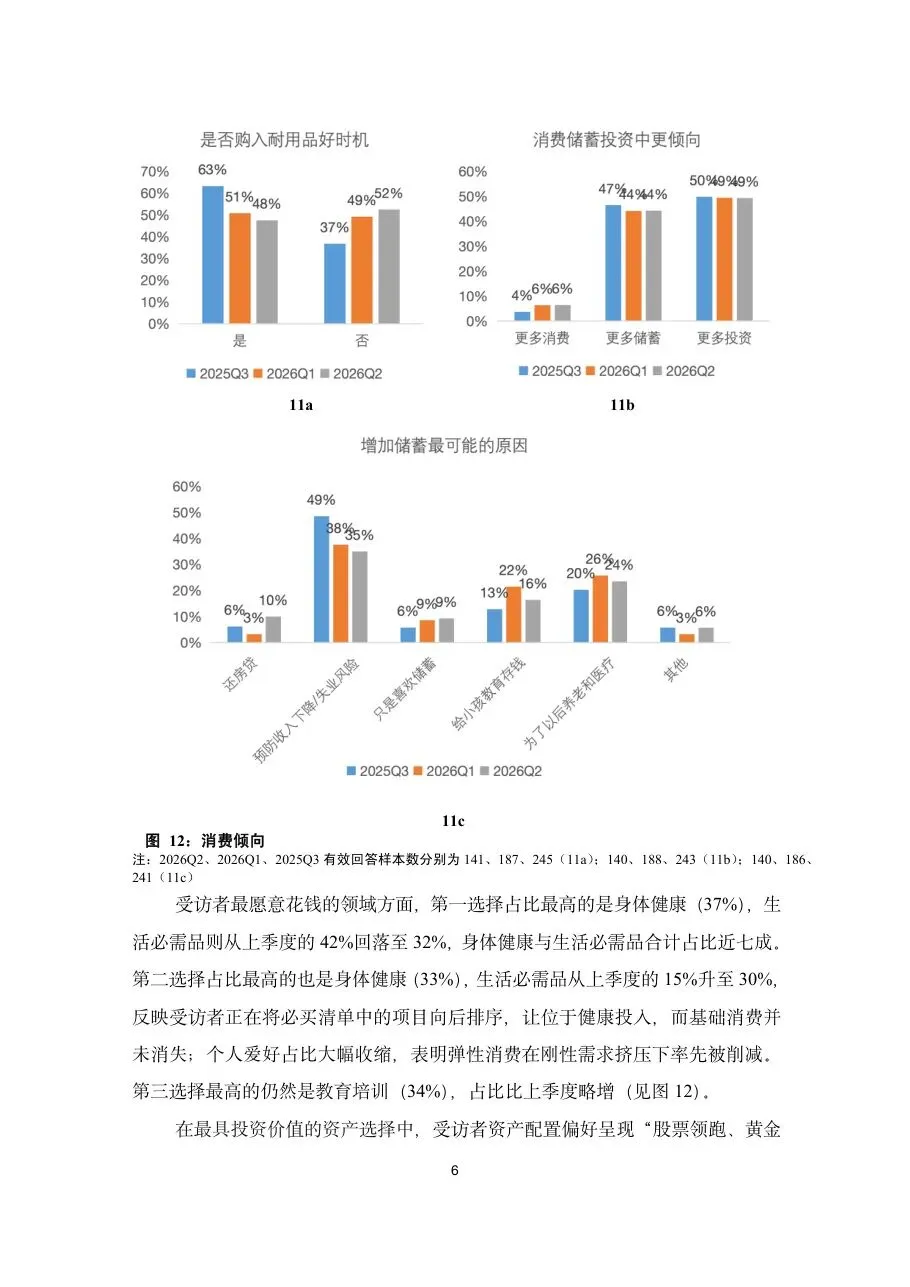
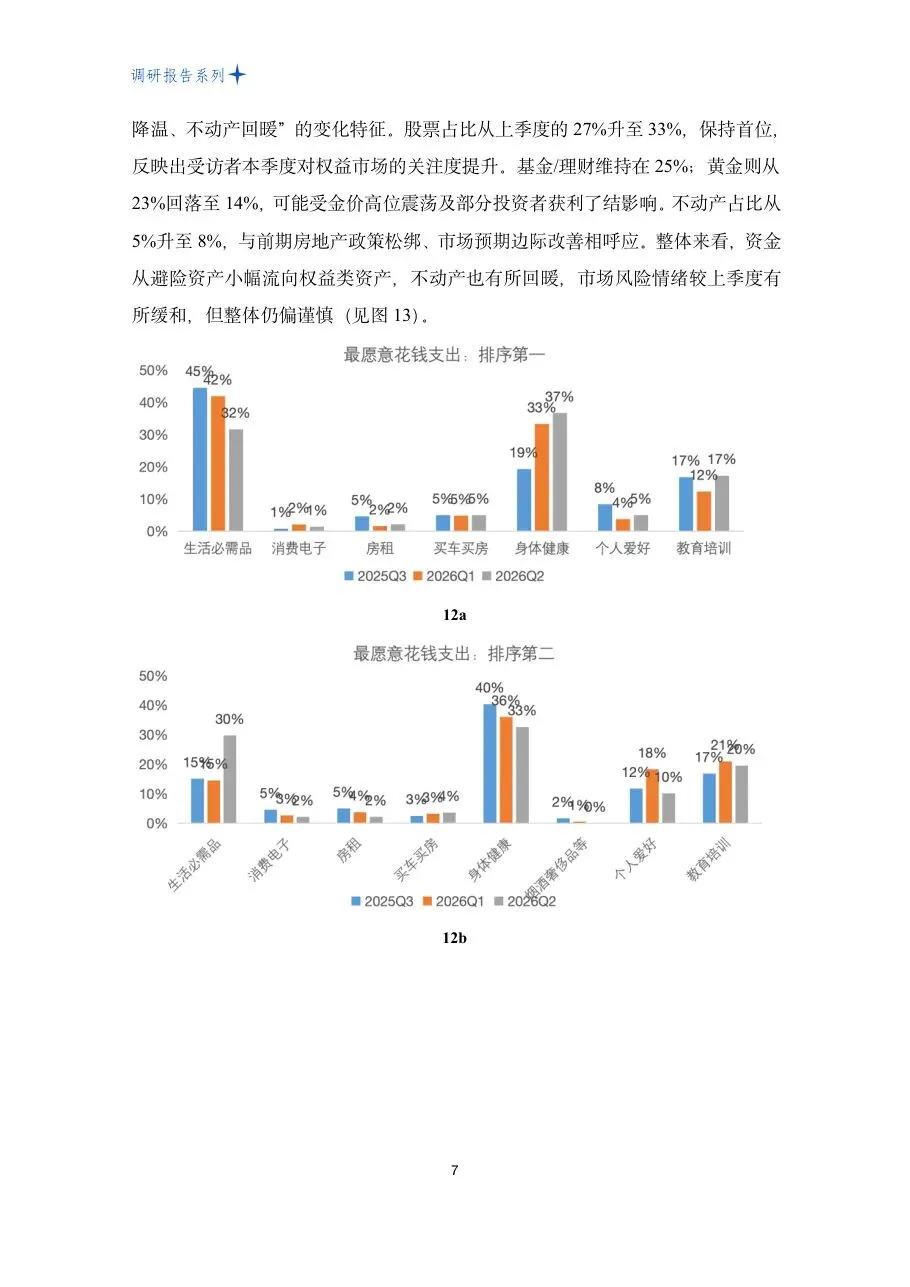
消费意愿整体承压。52%的受访者不认为当前是购入耐用品好时机,较上季度微降3个百分点,乐观略占上风的格局被打破。在消费、储蓄和投资的选择中,受访者明显偏向增加投资(49%)和储蓄(44%),仅有6%选择增加消费——消费意愿极弱。增加储蓄的主要原因集中于预防收入下降或失业风险以及养老医疗,两者合计近六成,凸显预防性储蓄的主导地位;与上季度相比,子女教育从22%降至16%,还房贷占比从3%跃升至10%,反映受访者在不确定性加剧下优先削减债务、优化资产负债表。支出优先级上出现一个有意义的变化:最愿意花钱的领域第一选择占比最高的是身体健康(37%),生活必需品则从上季度42%回落至32%,两者合计近七成;第三选择最高的是教育培训(34%)。
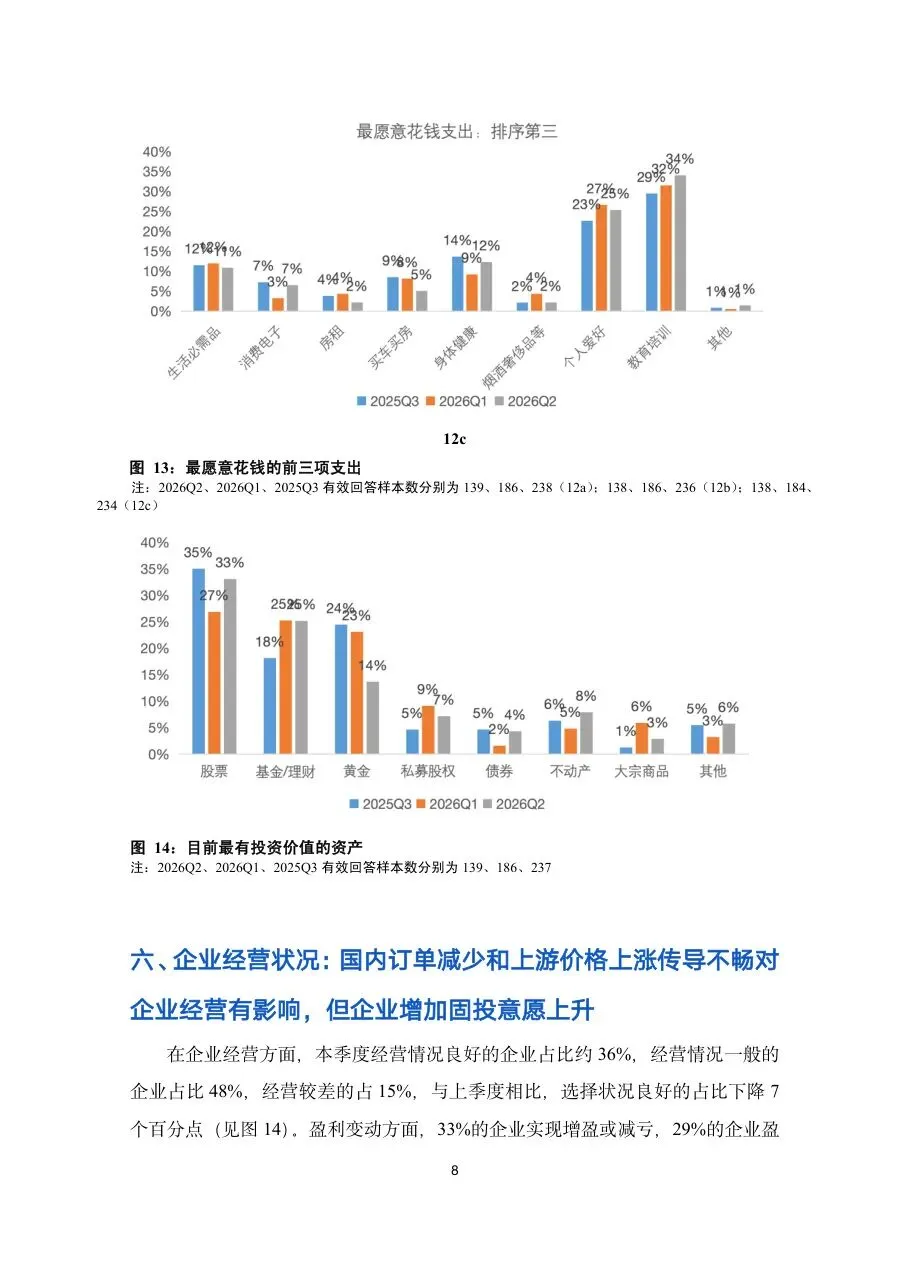
在最具投资价值的资产选择中,受访者配置偏好呈现股票领跑、黄金降温、不动产回暖的变化特征。股票占比从上季度27%升至33%,保持首位,反映受访者本季度对权益市场关注度提升;基金/理财维持在25%;黄金则从23%回落至14%,可能受金价高位震荡及部分投资者获利了结影响;不动产占比从5%升至8%,与前期房地产政策松绑、市场预期边际改善相呼应。整体来看,资金从避险资产小幅流向权益类资产,不动产也有所回暖,市场风险情绪较上季度有所缓和,但整体仍偏谨慎。个人财务状况则表现稳健:约24%的受访者表示财务状况有所改善,52%表示基本保持不变,24%认为有所下降;展望未来一年,38%预计改善、42%预期不变、19%预测恶化。
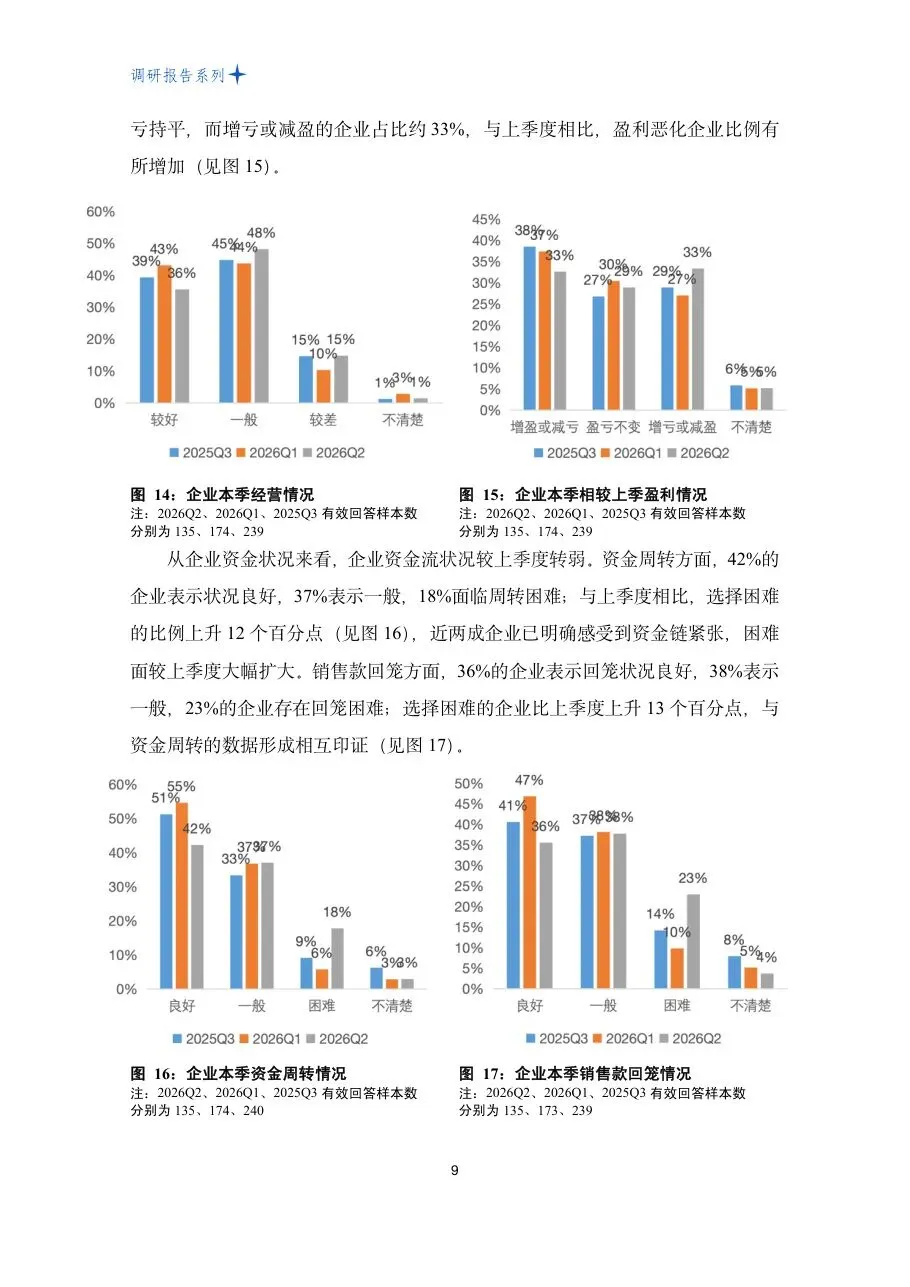
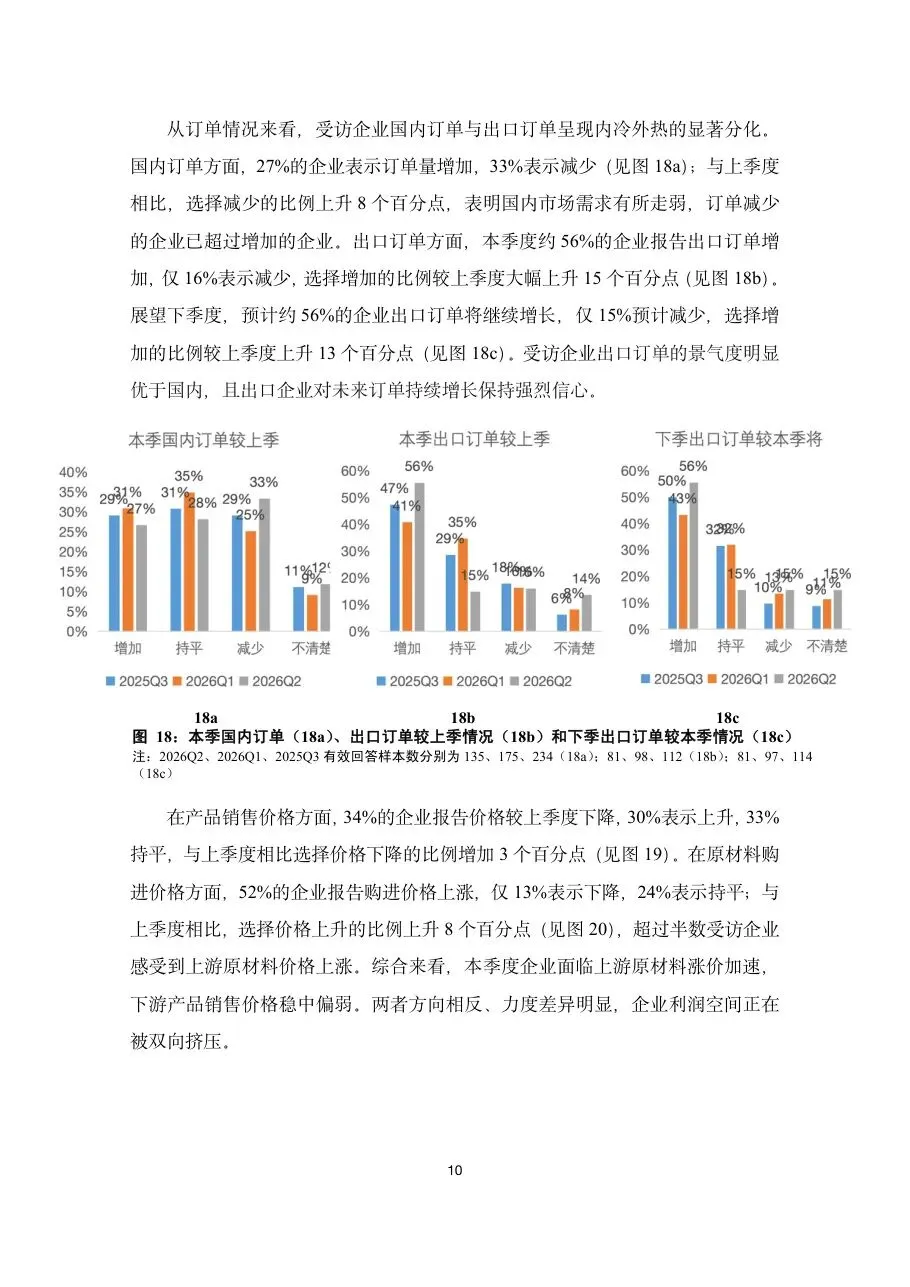
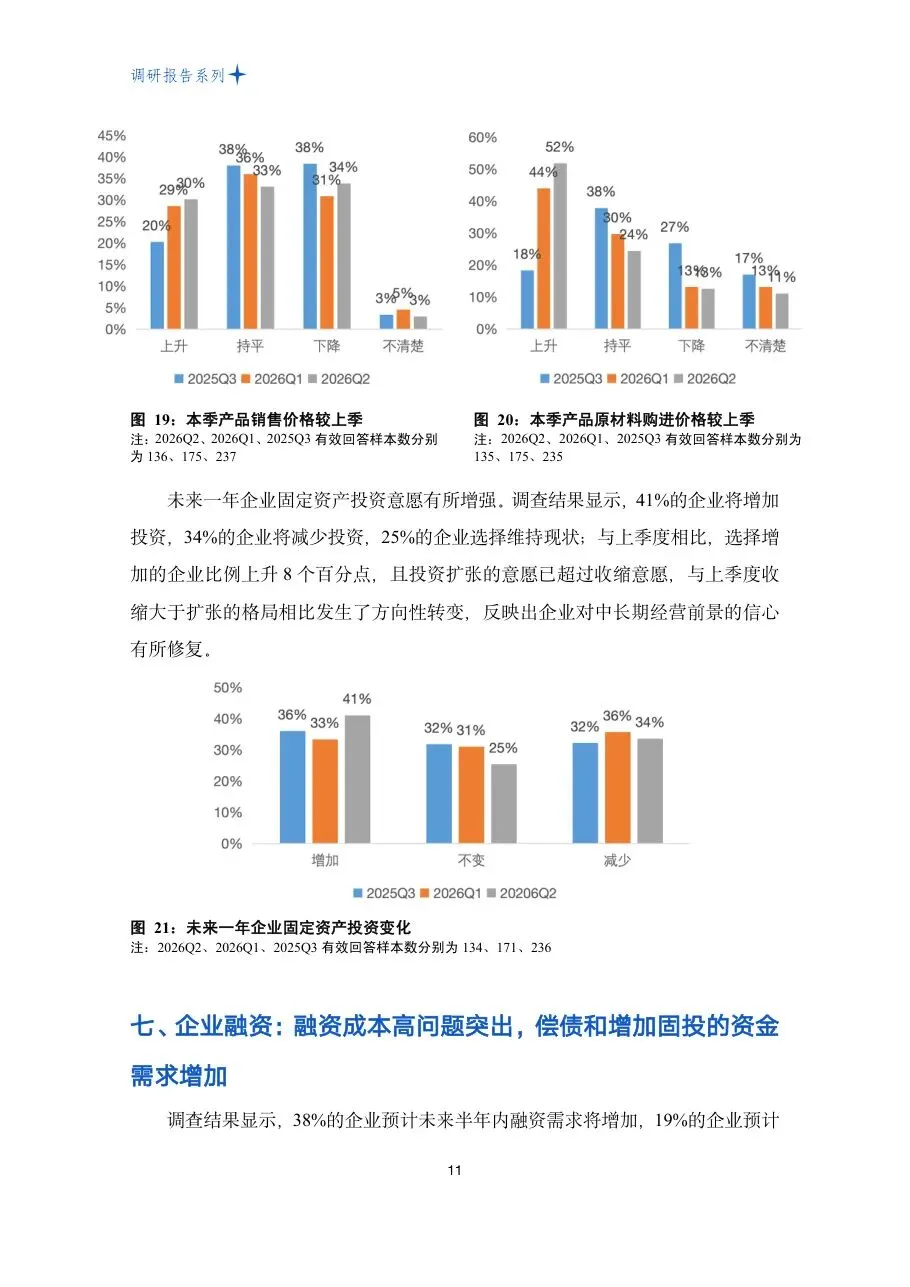
企业经营状况本季度有所回调。经营情况良好的企业占比约36%、一般48%、较差15%,与上季度相比选择良好的占比下降7个百分点。盈利变动上,33%的企业实现增盈或减亏,29%盈亏持平,约33%增亏或减盈,盈利恶化企业比例有所增加。资金压力是更明确的信号:资金周转方面42%的企业表示状况良好、37%一般、18%面临周转困难,选择困难的比例较上季度上升12个百分点;销售款回笼方面36%良好、38%一般、23%存在回笼困难,选择困难的比上季度上升13个百分点,两组数据相互印证。报告归因为国内订单减少和上游价格上涨传导不畅形成的利润挤压,以及内外需分化(出口强劲、国内订单收缩)。但中长期信心出现方向性转变:未来一年固定资产投资意愿上,41%的企业将增加投资、34%将减少、25%维持,选择增加的比例较上季度上升8个百分点,扩张意愿首次超过收缩意愿。
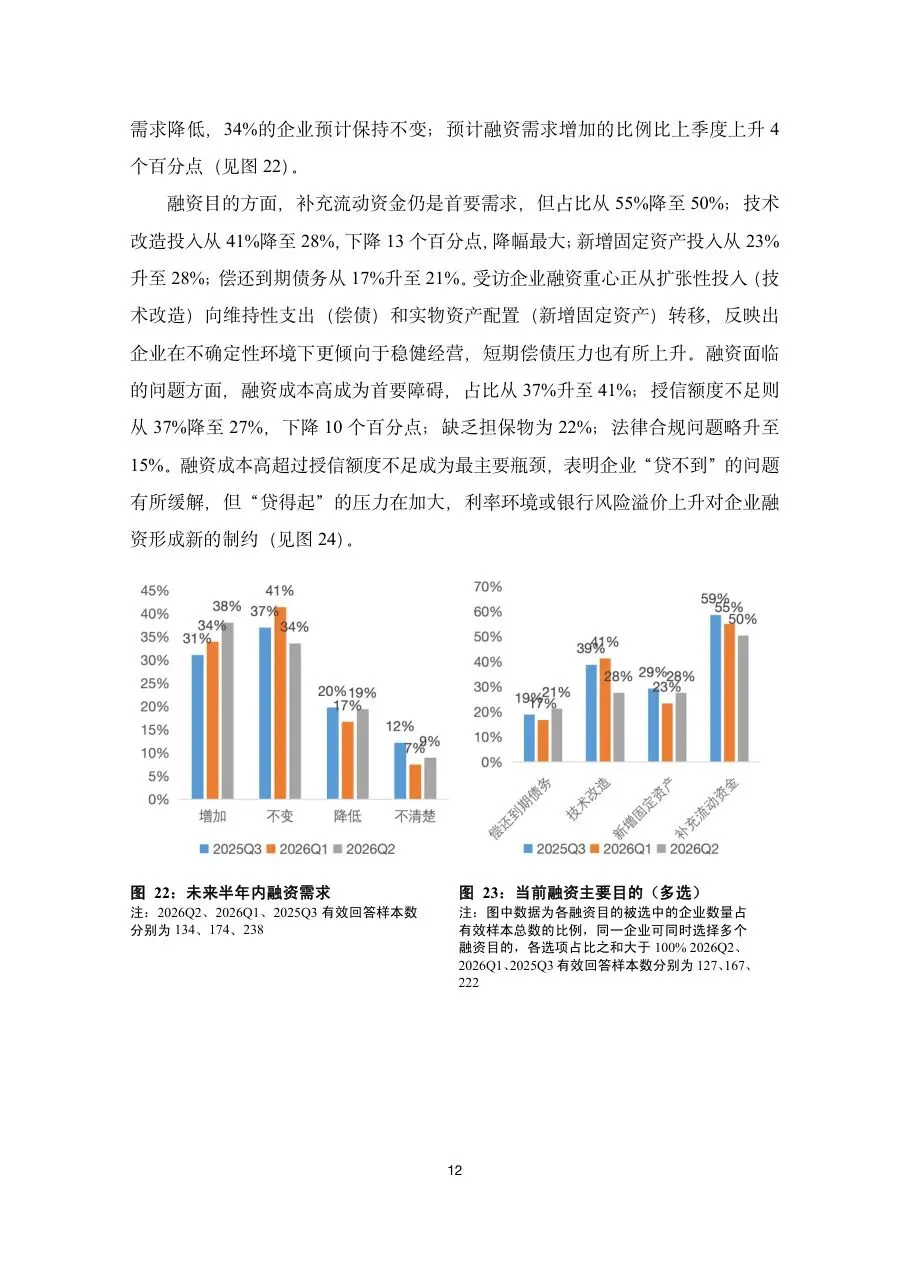
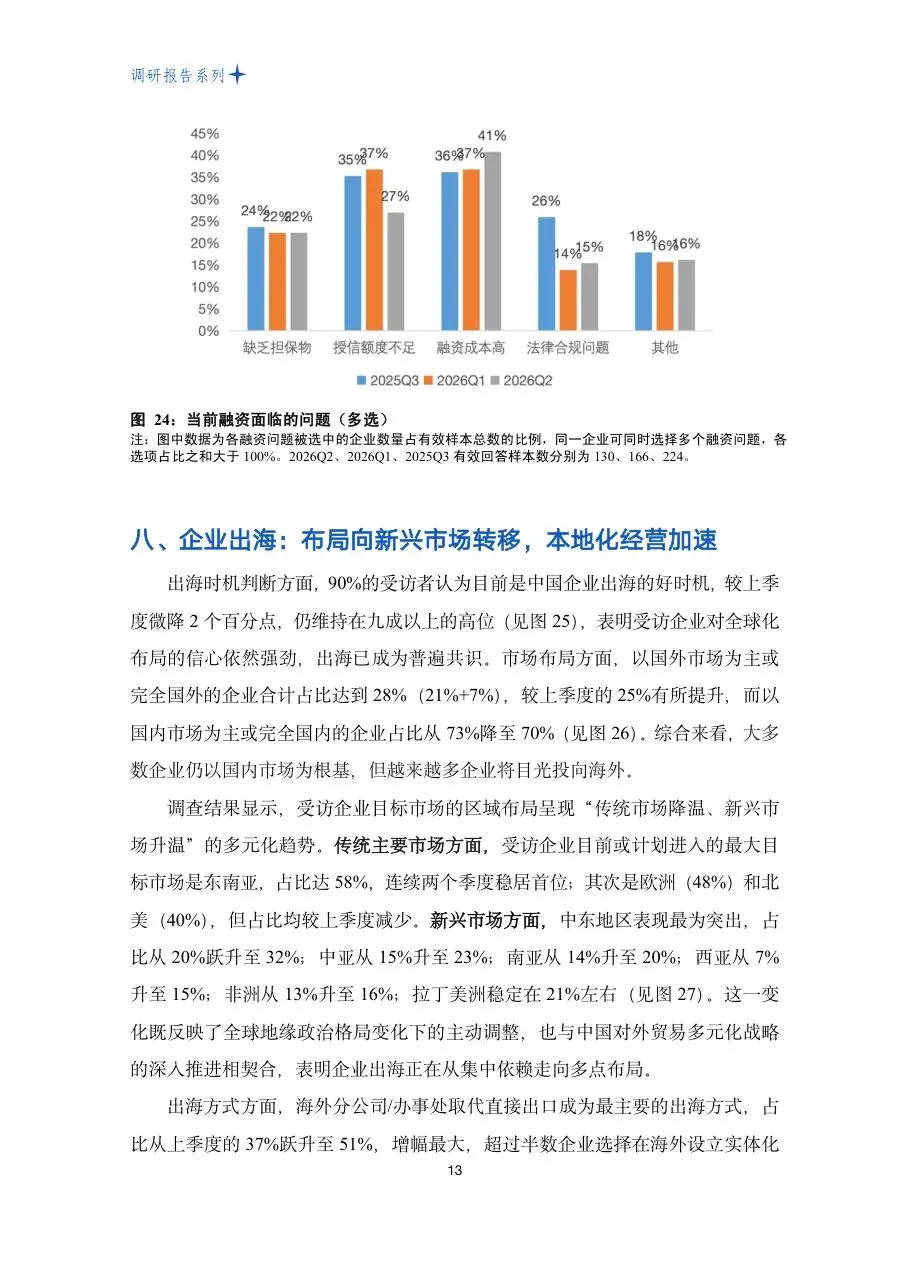
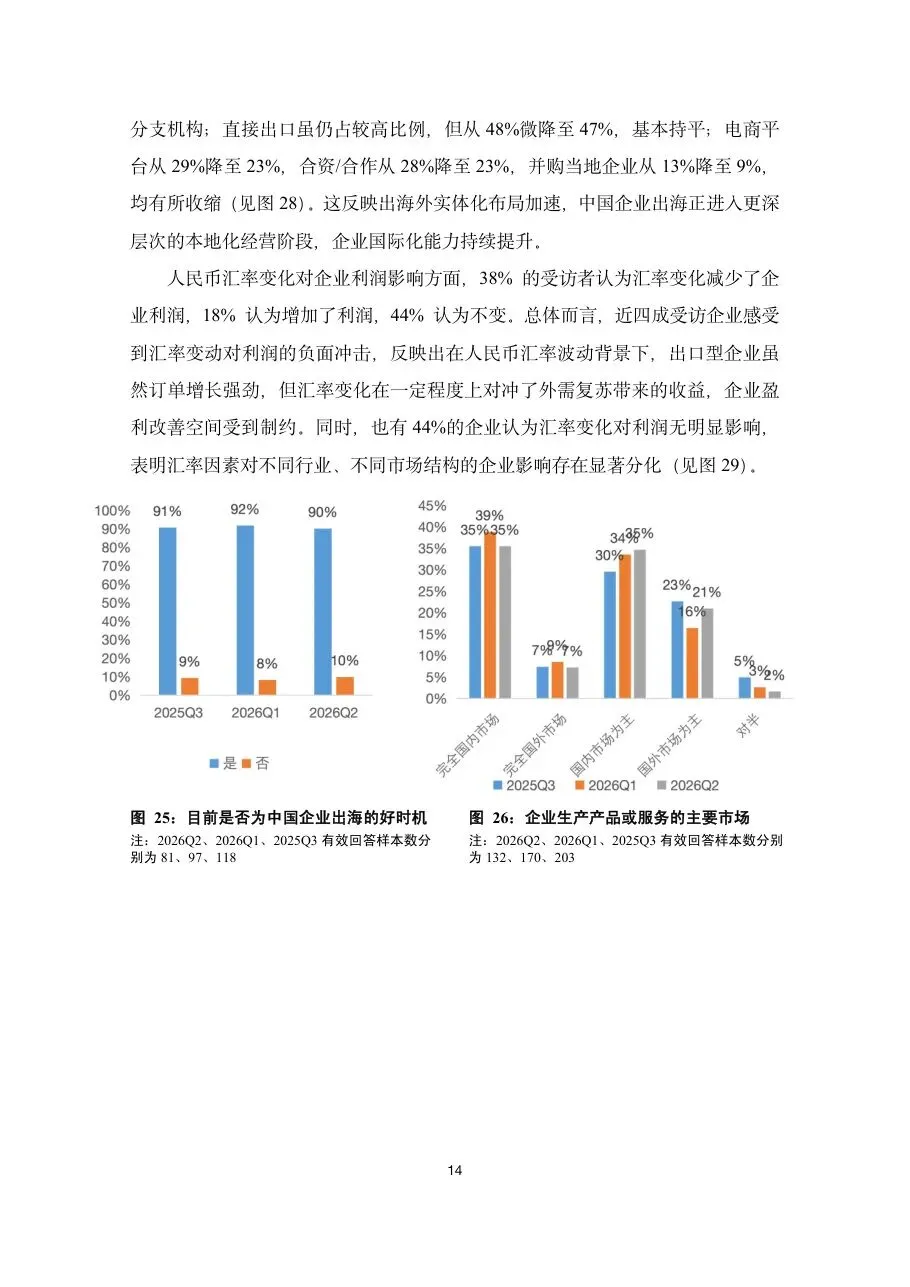
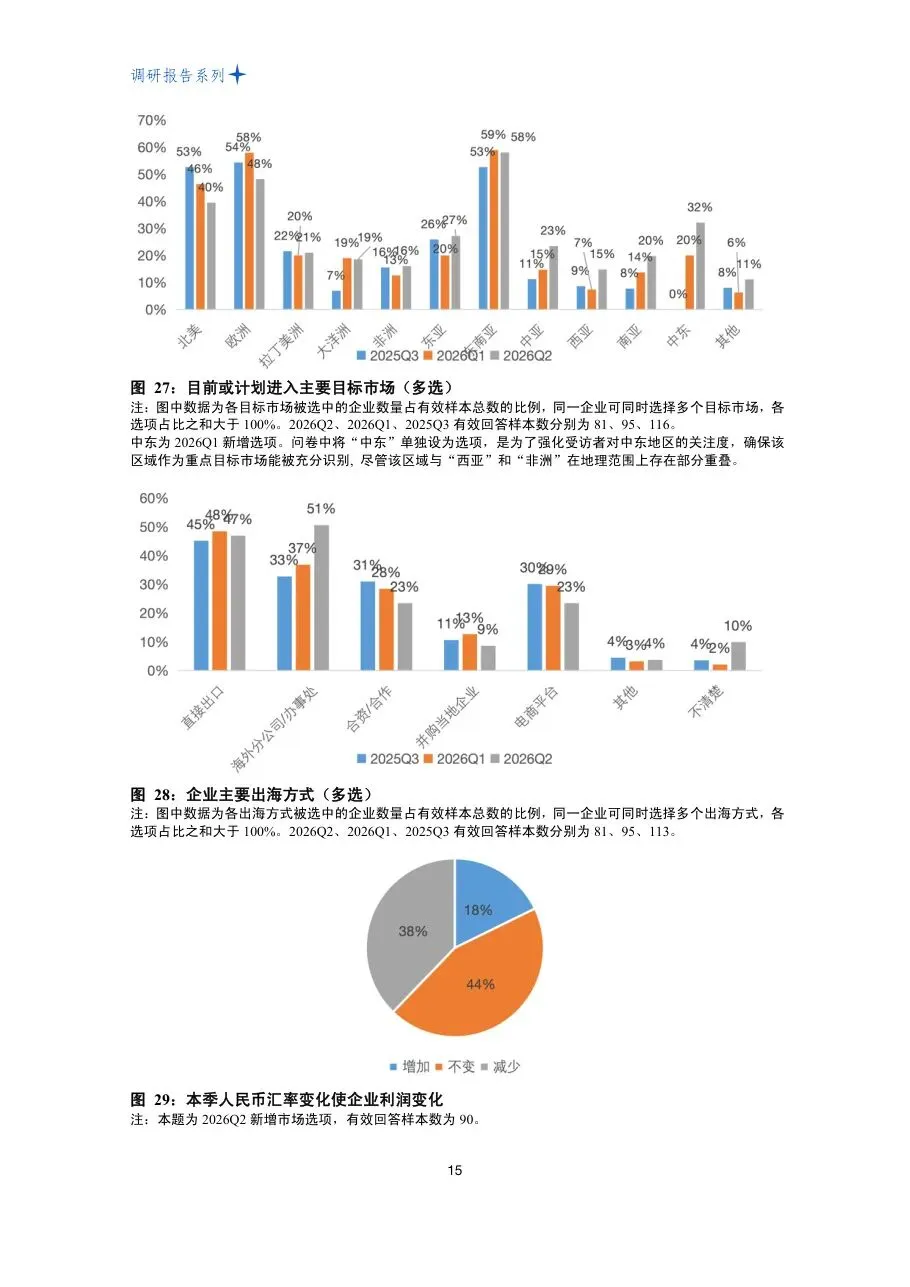
出海共识强劲:90%的受访者认为目前是中国企业出海的好时机,较上季度微降2个百分点,仍维持九成以上高位。目标市场呈传统市场降温、新兴市场升温的多元化趋势——东南亚以58%连续两个季度稳居首位,欧洲48%和北美40%占比均较上季度减少;新兴市场方面中东表现最为突出,占比从20%跃升至32%,中亚从15%升至23%,南亚从14%升至20%,西亚从7%升至15%,非洲从13%升至16%,拉丁美洲稳定在21%左右。出海方式上,海外分公司或办事处取代直接出口成为最主要方式,占比从上季度37%跃升至51%,超过半数企业选择在海外设立实体化分支机构,反映出海正进入更深层次的本地化经营阶段。汇率构成实际拖累:38%的受访者认为汇率变化减少了企业利润,18%认为增加,44%认为不变。融资端,融资成本高从37%升至41%成为首要障碍,超过授信额度不足(从37%降至27%),企业贷不到的问题有所缓解但贷得起的压力在加大。
完整版报告已上传至星球,扫码加入星球查看完整报告
加入星球,获取30000+完整报告集
公众号后台回复 “1”,5000+行业报告免费领取!
— 每天进步一点点 —
报告内容来源于网络,报告版权归原撰写发布机构所有
如有侵权,请联系我们删除
⬇️点击阅读原文,获取报告

发表评论
2026-10-18 14:34:44 回复该评论
发表评论: