
 研报速递
【医疗研报 · 篇二】
多癌种早筛:48天后那张账单归谁
一篇 35878 人的前瞻研究报告披露了一个很容易被跳过、但最有生意含量的数字:从一份血检报告显示"检出癌症信号",到诊断最终解决——确诊或排除——中位时间是 48 天。
48 天里发生了什么?影像、内镜、穿刺、病理,加上受检者的等待和焦虑。这些检查和操作的账单,不在这份血检的价格里。
这就是多癌种早筛的全部商业真相:它卖的不是那管血,是那管血之后的整条链路。 而这条链路由谁付钱,中美给出的是两份完全不同的答案。
上一篇讲了规则和机制。这一篇讲证据怎么读、谁在给什么估值、以及该盯什么信号。先把读指标的方法讲透,再谈钱。
一· 四个数字,和它们最常见的两种读错
早筛产品的宣传材料上通常只印两个数字:灵敏度和特异性。但这两个数字本身不决定一个筛查工具好不好用。真正决定它好不好用的,是另外两个由它们和人群患病率共同算出来的数字。
| 灵敏度 | |||
| 特异性 | |||
| 阳性预测值(PPV) | 灵敏度、特异性、人群患病率三者共同决定 | ||
| 阴性预测值(NPV) |
怎么读这张表 的重点是第三列和第四列。灵敏度、特异性是实验室属性,可以写进说明书;PPV 和 NPV 是人群属性,同一款检测放到不同人群里,数值会差出好几倍。所以任何一份只给灵敏度、特异性却不给人群与患病率的产品材料,都不足以判断它的临床价值——这不是苛刻,这是筛查领域最基本的读法。
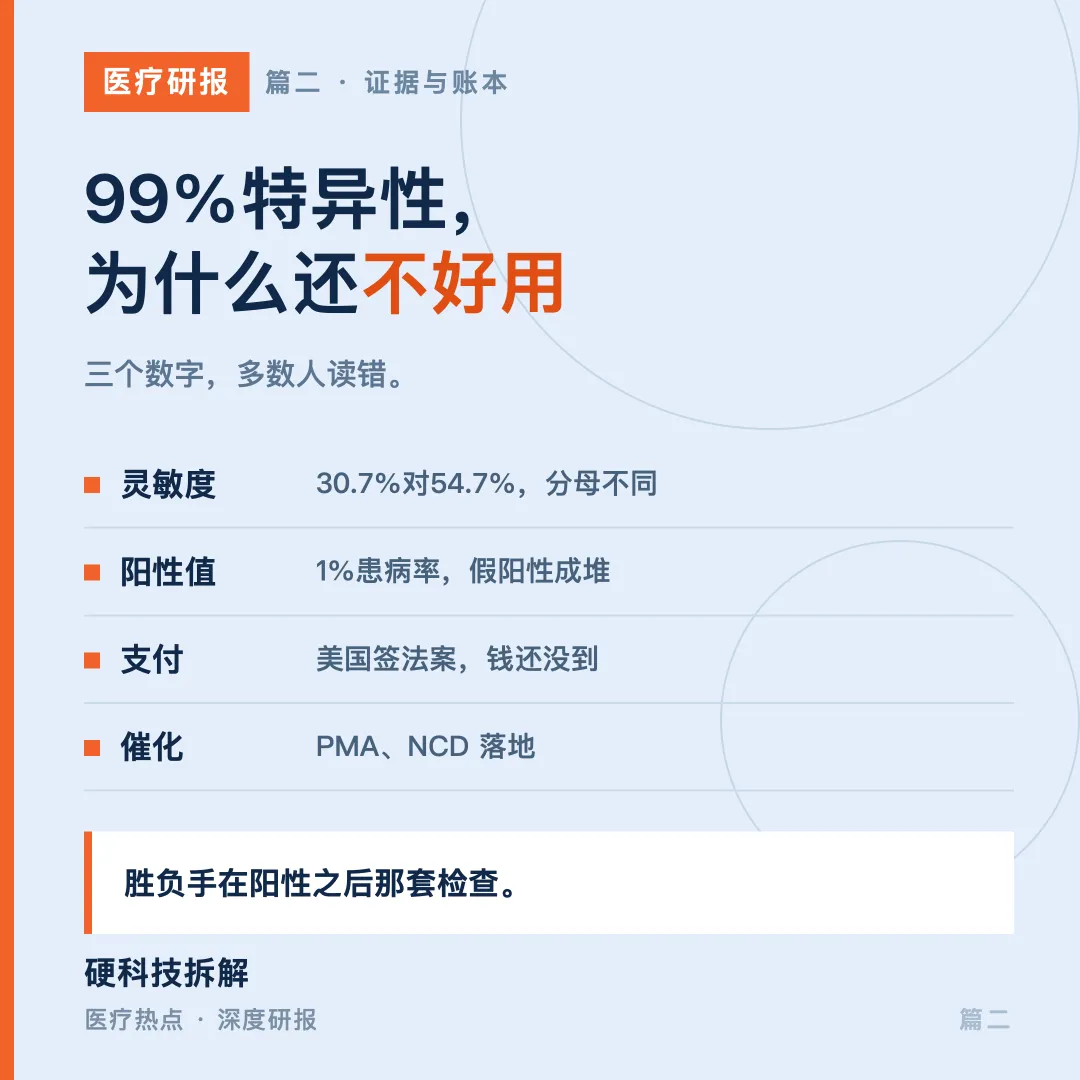
为什么 99% 的特异性在筛查里不够用
用一个算例说清楚。假设在某个目标人群里,某类癌症的患病率是 1%,也就是每一千个受检者里有 10 个人真的有癌。再假设这款检测的灵敏度是 50%、特异性是 99%。
· 真阳性:10 个真患者里,检出 5 个。
· 假阳性:990 个无癌者里,按 1% 的误报率产生约 10 个阳性。
· 阳性总数约 15 个,其中真癌 5 个——阳性预测值约 33%。
也就是说,每三个被通知"检出癌症信号"的人里,大约两个最终查不出癌。 那两个人要经历什么?按一项前瞻研究的记录,假阳性受检者中约 93% 做了影像检查、88% 做了额外化验、28% 做了非手术操作、2% 做了手术操作。
再把患病率换一下,结论会更刺眼:
· 患病率降到 0.5%:同样的灵敏度与特异性,阳性预测值掉到约 20%。
· 患病率升到 2%:阳性预测值升到约 51%。
上述算例是按"灵敏度 50%、特异性 99%"的假设做的粗算,用于说明阳性预测值对患病率的强依赖关系,不代表任何具体产品的性能,也不是官方口径。真实产品在不同癌种、不同年龄段的表现差异极大,必须以各自注册研究的数据为准。
这个算例解释了一件行业内一直没被讲清楚的事:多癌种早筛的核心矛盾,是它面向的是"低患病率人群"。 筛查的定义就是在没症状的人里找病,而没症状的人里患病率天然低。低患病率会把所有检测的阳性预测值往下压——这不是某家公司产品做得不好,这是贝叶斯定理。
顺着这条线,行业的两条出路也清楚了:要么提高特异性(把假阳性压到极低),要么收窄人群,把患病率抬上去(比如只在高危、特定年龄段、有家族史或特定暴露的人群里做)。后一条路的监管含义更大:一款"泛人群筛查"产品,很可能在数据上打不过一款"高危人群精准筛查"产品。
金句:筛查产品最重要的一个参数不在实验室里,在你要把它卖给谁。
二· 三项关键研究,和它们互相打架的地方
关于多癌种早检,公开数据主要来自三项大型研究。这三项研究的数字经常被混着引用,混着引用就会得出错的结论——因为它们的人群、设计和分母都不一样。
| CCGA-3 | |||
| PATHFINDER | |||
| PATHFINDER 2(PF2) | |||
| NHS-Galleri |
怎么读这张表 先看第一列的研究设计,再看第三列的数字。病例对照研究(CCGA-3)和前瞻干预研究(PATHFINDER 系列、NHS-Galleri)的数字不可横比——前者是"已知有病 vs 已知没病",后者是"在一个真实人群里筛",两者中间隔着患病率这道坎。第四列是每一项最容易踩的坑:PATHFINDER 没报整体灵敏度,NHS-Galleri 主终点失败,PF2 的整体灵敏度看着低但预设亚组高得多。把这几条记住,再看到任何引用这些数字的文章,都能一眼判断它有没有读错。
三处必须正面写出来的口径冲突
冲突一:整体灵敏度从 30.7% 到 69.8%,差了一倍多。 这不是谁在说谎。NHS-Galleri 报的是"全部癌种 30.7%、预设的 12 种癌 54.7%";PF2 报的是"全部癌种 39.3%、12 种癌 69.8%"。同一款产品,换一个分母,灵敏度就能差一倍。 所以任何引用"多癌种早检灵敏度 XX%"的表述,都必须跟上"哪个癌种集合、哪个人群、哪个设计"。三个前提缺一个,这个数字就不能用。
冲突二:阳性预测值从约 38% 涨到 60.3%,是产品变强了吗? 不一定。PPV 由患病率、灵敏度、特异性共同决定。PF2 的入组人群和随访完整性更强、阳性者的诊断路径由溯源提示引导,这些都会抬高 PPV。把 PPV 的提升直接解读为"技术升级",是把人群效应和技术效应混在一起。 正确读法是:在同一人群、同一设计下的前后对比才有意义,跨研究比较只能看数量级,不能看小数点。
冲突三:主终点失败,次要终点却"有故事"。 主终点用的是"III 期或 IV 期癌症的合计发生数",没达到。次要终点单独看 IV 期,下降 14%。这里要讲清两层含义:第一,主终点是在统计学意义上定义"成功"的那个终点,它失败了就是失败了,这一点任何正面表述都改不掉;第二,IV 期单独下降在生物学上有一定说服力(最晚期的癌被提前发现了),但次要终点在多重比较下只能算探索性证据。业内的公开评论也是这个态度——一项研究的牵头方强调"年度检测在国家卫生系统内的可行性和筛查检出量的提升",而独立专家更强调"主终点未达是问题的核心,目前没有证据基础支持在人群层面实施"。
这两句话都要写进去。冲突本身就是信息,把两边挑一边写,等于替读者做了他没有授权你做的判断。
关于"降期"这个终点,够不够用
到这里必须谈一个专业读者才会注意到的技术问题:"把癌症的分期往前挪"和"让人活得更久",是两件事。
筛查评估里有两个经典偏倚。领先时间偏倚:早发现只是把确诊时间提前了,寿命没有延长,从确诊算起"生存期"看着变长,实际没变。长度偏倚:筛查更容易捞到生长缓慢、本来就不会致命的肿瘤,而快速进展的肿瘤往往在两次筛查之间就出现了,反而被漏掉。
多癌种早检最需要担心的正是后者。证据里已经出现了这个信号:一项前瞻研究检出的早期癌中,惰性血液系统肿瘤(滤泡性淋巴瘤这类五年生存率超过 90% 的疾病)占了相当大的比例;而 PF2 报告的 80 例 I–II 期癌中,约 71.2% 属于没有 USPSTF A/B 级筛查推荐的癌种——这是好消息(补上了空白),但也意味着这些癌种的"早期干预能不能改变结局",本身是另一个待证明的问题。
所以这一行的证据等级,现在应该这么标:
· 分析性能(能不能稳定测出甲基化信号):已确立。
· 临床性能(能不能在目标人群里正确区分有癌和无癌):已确立,且 RCT 级数据存在。
· 临床效用(能不能降低死亡率、能不能改善生存):未确立。这是唯一一个还没有答案的问题,也是所有争议的真正落点。
三· 付款人不是同一类人
把中美两边的支付结构摆在一起,会看到两种完全不同的商业形态。
| 自费价格锚 | 949美元(标价),渠道折扣视项目而定 | |
| 保险与公共支付 | ||
| 支付通道的形态 | ||
| 企业的真实能力要求 |
怎么读这张表 最重要的一行是最后一行。美国市场的门槛在证据和谈判——产品能不能进支付,取决于临床效用数据够不够硬、能不能说服 CMS 与商业保险。中国市场的门槛在成本和交付——钱来自财政专项和体检自费,产品要在很低的单价下跑量、要能承接政府项目的组织与随访。同一款技术在两个市场需要的是两种完全不同的公司能力,这就是为什么国内玩家普遍从单癌种、少数癌种切入,而不是直接对标泛癌种产品。
中国这边的资金结构还有一层特殊性:财政买单的项目虽然在跑,但它是项目制的。一个中部地级市的结直肠癌与肺癌筛查民生实事,计划初筛结直肠癌人群 12.6 万人、肠镜检查 9000 人,肺癌筛查干预 18.47 万人,资金由省、市、县三级财政按比例分担。这类项目的特征是:一次性、有明确截止时间、按人头结算、招标定标。 它的好处是能给企业确定的订单;坏处是不能像保险支付那样形成每年复购的稳定现金流。
另一个可参照的样本是行业内更早跑通的一条路:一家公司在地方政府合作下,用三年时间完成约 20 万居民的结直肠癌免费筛查,做成了一套可复制的"地方筛查工程模式"。这条路能跑通,靠的不是全球最好的数据,是在极低单价下把组织动员和随访做扎实。
四· 对科学家意味着什么
以下是我的归纳,不是任何机构的口径。
第一,这个方向的转化路径有明确的证据顺序,跳步就废。 顺序是:分析性能(方法学稳定、可重复)→ 临床性能(在目标人群里正确区分)→ 临床效用(改善结局)。目前的行业状态是:前两步都有产品做到了,第三步没有人做到。 这意味着,如果你的项目只做到第一步就去找支付方或大厂谈,谈的是"技术",不是"资产"。
第二,该准备的材料清单和常规诊断产品不一样。 早筛产品最值钱的三样材料是:
1. 无症状人群的前瞻队列数据。病例对照研究(有病 vs 没病)在筛查领域说服力有限,必须是"从无症状人群里前瞻入组、随访一年以上"的设计。
2. 盲法独立验证。检测方不参与判定、在独立队列上做验证,这一条在监管和 BD 谈判里都是硬要求。
3. 组织溯源准确率和诊断解决率。溯源准确率决定医生用不用它;诊断解决率(阳性者中最终确诊或排除的比例)和时间(PF2 报的是中位 48 天)决定支付方愿不愿意为下游买单。
第三,技术壁垒不在"能不能测",在"阈值怎么定"。 前面那个算例说明了:同样的灵敏度与特异性,在不同患病率的人群里给出的阳性预测值能差两倍。所以一款产品不可能用一套阈值打天下——泛人群用的阈值必须把特异性推到极高(把假阳性压到最低),高危人群用的阈值才有空间牺牲一点特异性去换灵敏度。 这套"检测阈值 × 目标人群"的耦合设计,才是真正的技术壁垒,也是算法团队的用武之地。
五· 对投资人意味着什么
估值锚不是灵敏度,是两个成本读数。
第一个是检出成本:在目标人群里,检出每一例癌症(以及每一例早期癌症)需要筛查多少人。PATHFINDER 给出的这个数字是 189 人检出 1 例新发癌,473 人检出 1 例 I–II 期癌。第二个是下游成本:0.6% 的受检者要接受有创操作去评估阳性结果(PF2 数据,其中约 90% 为非手术操作),这些操作的费用和风险由谁承担。
这两个数字决定支付方愿不愿意开这个口子。灵敏度再高,如果"检出成本"高到支付方认为不划算,商业模型就不成立。
| 推进审批的先发者 | |||
| 已商业化的实验室自建检测平台 | |||
| 通道内资产 |
怎么读这张表 三类资产用的是三套完全不同的估值语言,不要用同一把尺子量。第一类看的是"批文与覆盖",第二类看的是"渠道价值"(所以被大厂按渠道价格买走是合理的退出方式),第三类看的是"确定性折价 + 国内订单能力"。把第三类资产的估值往第一类上靠,是这一轮最容易高估的地方。
催化节奏要按事件排,不按时间排。 值得盯的节点是第一类资产的两道门:FDA 对 Galleri 的 PMA 决定,以及此后 CMS 的覆盖决定程序。这两道门之间还可能相隔不短的时间——法案给的是启动覆盖程序的资格,不是覆盖本身。
中国的利润池结构要单独看。 早筛不进医保,意味着两件事同时成立:没有价格天花板,也没有量。 企业可以定高单价(体检加项),但触达不到大规模人群;想触达大规模人群,就得进财政专项,单价被压到很低。这是中国早筛公司的结构性两难,也是判断其收入质量的关键——收入结构里"政府项目"和"体检自费"的比例变化,比总收入增速更有信息量。
六· 风险清单与证伪信号
· 风险一:把"降期"当成已经证明的获益。 NHS-Galleri 主终点未达,IV 期单独下降属次要终点、只能算名义显著,而死亡率数据要等更长的随访。证伪信号:如果长期随访显示死亡率无显著差异,或 NICE 等卫生技术评估机构以"成本效果不成立"为由不予推荐,那么"降期"这条替代终点路径会被系统性下调。
· 风险二:阳性预测值在真实世界显著低于注册研究。 注册研究的人群经过严格入排、随访完整;真实筛查人群的患病率、依从性、随访完整度都不同。证伪信号:如果产品上市后公布的真实世界数据显示阳性预测值明显低于注册研究数值,或"阳性者未完成诊断解决"的比例偏高,说明下游承接是瓶颈,"阳性之后"的商业模式要重算。
· 风险三:过度诊断导致支付方反向收口。 惰性肿瘤在检出癌症中占比偏高,会积累成支付方的成本压力。证伪信号:如果出现覆盖决定把"特定惰性肿瘤"从获益口径中剔除、或对筛查起始年龄与间隔做出严格限制,说明支付方开始为过度诊断定价。
· 风险四:国内产品的"通道"被误读成"批文"。 创新通道与优先审批都是程序性加速。证伪信号:如果某家公司的公开表述开始用"已进入审评"替换"已进入通道",或用"预计获批时间"给自己定期限,这类表述需要在信披与合同里逐字核对。
七· 该盯什么信号
1. Galleri 的 PMA 决定,以及决定书里对"预期用途"的措辞——是"50 岁以上一般人群"还是"特定高危亚群",这一个词的差别就是市场规模的差别。
2. CMS 的覆盖决定程序:覆盖人群、检测间隔(每年一次还是更长)、以及是否要求"必须配合既有筛查"。
3. NHS-Galleri 的长期随访:死亡率终点与成本效果评估,这是"降期能不能换算成获益"的唯一答案。
4. 美国国立癌症研究所主导的可行性研究读出(注册号 NCT06995898,入选 Shield MCD 与 Avantect MCD,2025 年启动、预计 2029 年完成):它回答的是可实施性——阳性后诊断解决比例、解决时间、对受试者焦虑的影响、以及并发症发生率。
样本量口径提示:该研究的规模只采用 ClinicalTrials.gov 注册信息口径(预计入组 24000 人,2025 年启动、预计 2029 年完成);不同渠道对该研究早期规划规模的表述存在差异,未核到一手纪要原文,故本文不引用。
5. 中国第一张多癌种早检三类证的落地,以及它拿到证之后第一个进入的民生实事项目招标——这比任何展会上的技术参数都更能说明国内这条路跑不跑得通。
八· 今天就能做的一件事
打开你手上任意一款早筛产品的资料,找三个数:目标人群、灵敏度、特异性。然后把患病率按你能拿到的最保守的公开统计套进去,算一次阳性预测值。
如果资料里没有"目标人群患病率",那这份材料的信息量就是不足的——不是它不愿意给,而是这个产品可能还没想清楚要卖给谁。这一条判断,比看十篇行业综述都快。
九·建议
· 临床与转化医学研究者:这个领域现在最缺的不是更灵敏的检测,是能把"检测阳性之后发生了什么"记录清楚的前瞻队列。诊断解决率、解决时间、下游操作率、以及惰性肿瘤的比例——这四组数据现在是公开证据里最薄的地方。谁先把它们做扎实,谁的研究就最有引用价值。
· 医药与器械投资人:把估值模型里的"灵敏度"换掉,换成"检出成本"和"支付覆盖人口"。这两个变量能解释这一轮所有估值分化,也能解释为什么一家大厂愿意花两百亿美元买一个还在亏钱、还没拿到批文的检测平台。
· 器械与 IVD 企业战略 / BD:三件事同时发生——FDA 把伴随诊断降类放行、把多癌种早检继续卡在审批上、中国给通道但不给支付。这意味着在中国做多癌种早筛,"先拿证、先进民生项目"比"先做泛人群故事"更接近现金流;而在美国,只有拿到 FDA 批文的那一天,LDT 那条宽路才真正通向钱。
金句:多癌种早筛不是"多查几个癌"的生意,是"谁替阳性之后那 48 天开票"的生意。
关注「硬科技拆解」,一条医疗热点,拆到你能用。
栏目:硬科技拆解 · 医疗研报
来源:GRAIL 公司公开材料与 ASCO 官方新闻稿、ASCO 教育文集(有 DOI 的同行评议文献)、Journal of Clinical Oncology 研究摘要、ClinicalTrials.gov 研究注册信息、美国国立癌症研究所公开会议纪要、Galleri 官方定价与支付说明页面、Natera / 燃石医学 / 鹍远生物 / 诺辉健康公开披露、国家药品监督管理局医疗器械技术审评中心公示、《社会保险法》与医保发〔2021〕5 号、华东某地市级医保部门与西部某省医保局公开答复、中国青年网与环球网公开报道、同行评议综述类文献
📚 本系列共2篇 · 多癌种早筛
(一)多癌种早筛:14万人试验,主终点没赢(二)多癌种早筛:48天后那张账单归谁 ← 本篇
⚠️ 本文为医疗行业研究与公开信息整理,仅供交流参考,不构成任何医疗建议、诊断或用药依据;具体诊疗请以面诊为准,用药请遵医嘱。

发表评论
发表评论: