
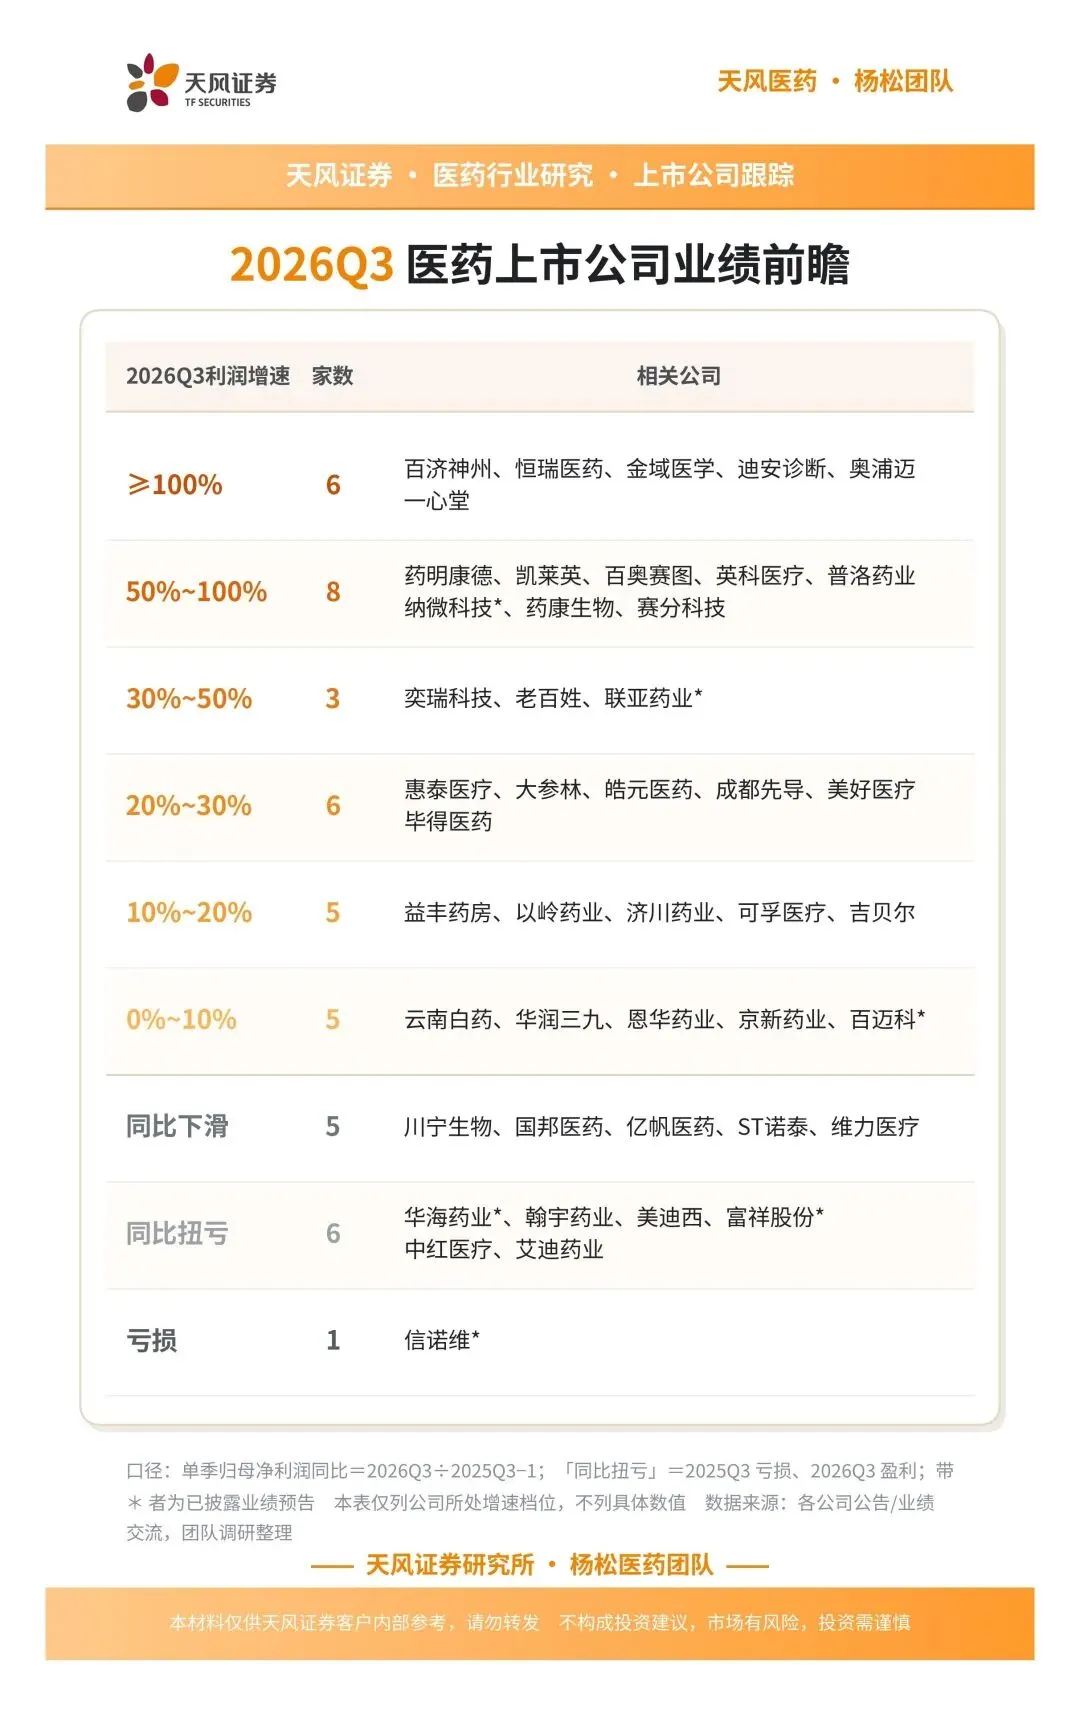
 研报速递
免责声明:研报提及个股仅作为案例分析以及信息分享、日常学习使用,非荐股,股市有风险,投资需谨慎,如果涉及信息披露问题请后台联系本人删除。
本篇核心内容索引:医药业绩、特斯拉、芯源微、长鑫科技、半导体设备、生益科技、科翔股份、山高环能、腾景科技
🤖【国金具身】特斯拉Roadster 2飞行首秀点评:九年磨一剑,高压气路+风扇空动是核心增量[庆祝]事件:北京时间10月16日凌晨,特斯拉在得州SpaceX麦格雷戈测试场正式发布新一代Roadster。演示车冲上大曲率坡道后翻转、保持倒挂姿态继续行驶,随后驶离坡道腾空,空中转正后安全落地,同时马斯克确认产品将于2028年量产。[玫瑰]点评:1️⃣#实现“倒挂-翻滚-悬停”的核心技术拆解:(1)冷气推进系统:技术源自Space X的猎鹰9回收与星舰姿态控制的冷气推进模块,后排座椅位置换装COPV复合缠绕高压气瓶(航天储箱同级工艺),约10个喷口隐藏于牌照架与车身覆盖件之后,配车载电动压缩机回充、可循环使用,#航天级COPV首次民用上车。(2)多模式风扇吸附系统(本次最大增量):市场盯着喷管,但''倒挂行驶''的物理基础是风扇车构型。通过车底气流通道内布置电动风扇,配合可展开裙边密封车底形成压力约2G的低压区,把车''吸''在路面上。2️⃣#跨产品线技术复用是一大亮点。除了高压气路复用Space X的推进技术外,机器人产品技术也运用在Roadster2的主动空力部件上。#飞行汽车的大尾翼、可动车身组件使用的是与Optimus机器人同源的执行器技术,实现了跨产品线技术复用。3️⃣#受益标的梳理:(1)高压气路系统:【保隆科技】储气罐—压力传感—分配阀一体布局;(2)空悬总成/轻量化底盘:【中鼎股份】AMK空悬总成,【拓普集团】空悬+轻量化底盘双布局,【五洲新春】线控底盘丝杠;(3)热管理:【三花智控】【银轮股份】适配高性能跑车及飞行器热控刚需;(4)座椅:【天成自控】最受益的航空级座椅供应商,目前供应特斯拉moel y,Acro是全球三大航空座椅供应商之一。
[玫瑰] 特斯拉发布第二代Roadster,零部件整体估值低位,持续关注T链催化 [太阳] 10月15日特斯拉发布第二代Roadster跑车,预计2028年开启交付。发布会直播中新车型可借助推进器及大功率风扇等装置,展示了倒置坡道行驶、短暂腾空及空中旋转等动作。#技术来源: 特斯拉二代 Roadster 可选配与 SpaceX 联合研发的喷气推进套件,底层技术源于猎鹰 9、星舰火箭用来在空中调整姿态的冷气推进系统,车尾布置约 10 个惰性气体喷口,可将零百加速从 1.9 秒提升至 1.1 秒。从核心产业链来看,带来高压储气罐体、压力传感器、多路阀门、特种管路等零部件的全新应用场景。 [太阳] 特斯拉Roadster产业链核心标的梳理:【保隆科技】T链传感器和气门嘴等供应商,配套车型包括特斯拉Model3/Y与Semi卡车;有望配套特斯拉 Roadster‑SpaceX 套件中相应产品。公司拥有车载高压储气罐、压力传感器、分配阀的全面技术储备,空悬气路和冷气推进系统原理同源。【旭升集团】T 链传统压铸件供应商,墨西哥一期工厂即将落地。有望配套Roadster车型三电和热管理产品,ASP约3000-4000,后续十几个件待确认预计总ASP上万。#同时利好标的: 核心供应商【拓普集团】、空气悬架【中鼎股份】、轻量化【星源卓镁】、底盘压铸件【爱柯迪】、被动安全模块【均胜电子】 [太阳] 零部件整体处于低位,三季度业绩下滑收窄明显,四季度多家零部件业绩回升明确,且具备转型空间。机器人11月拉量进度明确,看好后续催化。重点关注:机器人-斯菱智驱、福赛科技、新泉股份、双环传动、宁波东力,模塑科技。新业务拓展-继峰股份。业绩高增品种:松原安全。 [礼物] 近期密集调研了重点零部件公司,详情欢迎交流~
【军 G+“特斯拉会飞”,带动低空和航天方向,看好年底军 G 板块】
[礼物] 特斯拉Roadster亮相,“特斯拉会飞”冲上热搜,带动低空经济板块出现多股涨停📈,但建议关注反无人机方向
[礼物] 第十六届中国航展定档12.7-12.13,海军首次成体系参展,军 G板块或迎年内最强事件催化
[礼物] 大盘修复+军 G+马斯克概念带动商业航天板块上涨📈,但要注意轮动风险
🛥海军首次成体系参展 是本届最大边际变化。
[玫瑰] 12.7-12.13珠海举办,恰逢创办30周年,超1100家企业参展,展期由6天延至7天。本届首开高栏港海上装备展示区,静态展出现役舰艇,中船集团携新型500吨级无人舰艇 参展。
[红包] 三十年来航展首次出现海上维度,意味着大型无人水面艇已从试验走向序列地位确认。
🚀重复使用火箭创航展史上最大规模展出。航天科技新展品占比预计70%以上,CZ-10B、海上网系回收装置均为首次亮相。
✈️无人与反无首次体系化对抗。莲洲展区升级为"无人机与反无人体系化展演平台",90家企业、40架航空器,反无装备动态演示 是最大看点。胜负手已从单机性能转向消耗比与体系对抗,"无人机+反无体系"打包出口价值随之抬升。
📋军贸签约窗口临近: 上届航展(2024/11)签订合作协议约2856亿元、成交飞机1195架,看好无人机/防空反导/精确制导雷达 三条抓手。
[玫瑰] 建议关注军 G,或迎持续性板块行情,主要是筹码好+十五五规划细节将出+机构配置比例处于底部+资金轮动
[玫瑰] 市场主要关注先进战斗力和军贸两大主线,以及情绪票。
1、板块核心:中航西飞,中航成飞,航发动力,中航沈飞
2、军贸:国睿科技,航天南湖,洪都航空,国科天成
3、两机:航发科技,航宇科技,应流股份,万泽股份,隆达股份,图南股份
4、情绪:内蒙一机,长城军工,北方长龙,建设工业
【HYDZ HL】前后道订单大幅释放,再度重点看好【芯源微】公司今年订单翻倍,明年预计订单翻倍,核心原因:1. 今年高端及超高端清洗设备大幅放量,预计明年进一步高增,尤其是超临界清洗设备2. 高端涂胶显影设备【四代机】长存完成验证,第二批长存订单下单完成并即将发货,明年H1 CX产品预计完成验证,预计高端Track明年获得批量订单3. 先进封装今年订单高增,预计明年受益于大陆Cowos及大陆HBM扩产,订单增长将更加显著4. 与华创的平台资源整合顺利,成本控制与三费控制优秀,利润释放预计明年开始加速目前市值仅仅对应明年P订单 5.0x,建议高度重视!
【长鑫科技】Q3预告速评:收入略超预期,Q4涨价有望继续领导好,公司发布Q3业绩预告:#业绩: Q3单季度预计营收1,147–1,197亿元,同比+589%–619%、环比+15%–20%,#高于此前环比+10%的预期; 归母净利润534–549亿元,环比+1%–4%,归母净利率44.6%–47.9%,环比下降5.2–8.5pct,低于预期(我们推测近期人员扩招、研发及相关费用增加可能拖累短期利润,具体原因待三季报确认)。#展望: DRAM持续涨价,当前DDR5现货均价约3.79美元/Gb、DDR4约5.23–5.75美元/Gb,TrendForce预计Q4传统DRAM合约价环比再涨10%–15%。考虑涨价向报表传导存在滞后,#预计Q4营收环比仍有10%以上增长; DDR涨价有望推动毛利率由Q2的87.6%进一步向90%靠拢,利润弹性有望释放。欢迎交流指导🔥【开源电子】长鑫科技业绩点评:业绩符合预期,关注合并利润与收入增速
✔️事件:长鑫发布业绩预告,预计26Q1-Q3实现收入2650-2700亿元,实现归母净利润1310-1325亿元,中值环增17.8%。Q3单季度实现收入1147-1197亿元,实现归母净利润534-549亿元,中值环增2.5%。
市场认为Q3 miss,但我们认为业绩符合预期。市场关注度集中在归母净利润的环比增速较低。但实际上,长鑫近期新增的产能主要来自于北京与合肥二期,均是非全资控股,这意味着越往后看,归母净利润的占比将越少。实际合并利润增速或高于归母净利润增速。
在往后看,上海新厂无任何持股,这意味着在明年报表层面归母几乎没有新增产能带来的增长,但实际集团大概率会在远期进行整合,建议各位领导更加关注集团层面的合并利润。
☎️陈蓉芳/向俊儒
半导体设备
👉北方华创26Q3订单超预期,前三季度新签订单约550-570亿订单,同比+60%,Q4有望环比增长,#预计全年订单达800亿(含芯源微约60亿元)。
👉中微公司暂未上修订单指引,薄膜类引入国际头部公司团队共同参与研发、CMP已进入存储客户验证。后续仍有较大概率上修订单。
👉拓荆科技交流积极,认为27年并非景气度/增速高点,#28年有望受益先进逻辑以及长鑫4F2等新技术带动的万片价值量的提升; 近期市场预期上修至150-200亿偏上限区间,明年预期接近翻倍订单量。昨日公告拟以增发18亿+现金7亿收购尚积半导体,其中募集资金5亿用于扩产、6.5亿用于研发。#尚积半导体约6.5亿在手订单、承诺26-28年收入不低于3.5/4.6/6亿元。此外,公司提议回购股份2-3亿。
👉微导纳米暂未上修订单指引,但本次湾芯展#发布PVD磁控溅射产品系列iMagtron及Ru超薄膜工艺专用ALD设备。近期公告49亿定增用于合肥和武汉客户扩产建设以及配套研发项目。
👉先导基电交流反馈积极,#凯世通离子注入今年订单上修至70-80台,主要增量来自于存储客户;#元创精密(目前仍在集团)静电卡盘已拿到3/4kw存储客户订单; SOFC业务,隔膜片已验证完成、连接体近期完成验证,开口订单10亿美元预计27H1交付,BOP辅助系统若Q4完成验证有望获得第二笔大额框架。
👉零部件中,华创/拓荆等均反馈当前#管阀等此前大家重视度相对较低的通用零部件紧缺度边际变化较大;新莱9月订单超预期/上修全年订单。拓荆、华海节后完成股权激励授予,微导纳米公告定增,近期还有部分公司有望完成激励/授予,相关压制因素减弱。
1017生益科技业绩超预期&金洲管道Q3落地,液冷积极表现🌞东北计算机1️⃣#PCB产业链业绩持续喜人,#生益科技超预期,中枢利润33.78e,叠加Q4 M8-9放量加速&明年PTFE重新回归,公司Q4-明年业绩有望持续高增,继续看好PCB业绩确定性&技术升级确定性;同时生益科技产业链机会值得持续期待,生益放量加速@产业链相关HVLP—【德福科技】,碳氢树脂—【东材科技】【瑞丰高材】【呈和科技】,化学法硅微粉—【凌玮科技】【联瑞新材】,同时继续关注【华正新材】Q3确定性。2️⃣#金洲管道液冷订单开始释放,截至Q3,公司项目一期建设进度优于预期,现已实现产品出货并进入产能爬坡阶段;一期投入设备基本已完成采购、安装及调试,二期、三期建设将结合市场订单情况分步实施。公司液冷业务采用 ODM/OEM 代工模式,已与行业优质液冷零部件客户(含台资液冷 T1 厂商)建立合作并实现批量供货。截至今日,液冷业务累计承接订单规模约 4900 万元,2026 年 9 月开票金额约 2261 万元,客户根据产能情况滚动追加订单。
【天风电子】科翔股份:Q3利润大幅跃升,高端PCB能力兑现,陶瓷PCB迈入爆发前夜🥇#基本面拐点确认:Q3利润大幅跃升-盈利水平显著抬升公司2026年Q3单季归母净利润3.11亿元,同比+638.54%;营收18.5亿元,同比+100.90%。三季度销售毛利率30.07%,较二季度9.25%提升20.82pct;单季销售净利率16.64%,较二季度-1.43%提升18.07pct,盈利指标大幅改善。公司强劲的盈利能力核心依托高端PCB制造能力,叠加PCB行业顺价逻辑清晰、下游AI算力需求持续爆发,三季度经营质量实现非常显著的跃升,基本面拐点明确落地。🥈#客户突破临近质变:小批量生产顺利推进-处在大批量产前夕公司内嵌陶瓷PCB、高阶HDI业务已完成全流程产线搭建、核心设备导入与工艺迭代,技术壁垒全面打通。目前产品已通过头部AI服务器ODM客户多轮验证,小批量交付有序开展。当前业务处于关键拐点:技术、良率、客户认证逐步落地,具备从小批量交付转向大规模量产的基础。产品匹配Rubin、Ultra、Feynman等高功耗GPU平台散热刚需,客户导入节奏清晰,大批量订单放量窗口临近。🥉#行业格局迎来质变:技术革新重塑赛道-核心卡位造就强稀缺性 AI算力芯片功耗持续飙升,传统PCB散热方案已达物理瓶颈,内嵌陶瓷基板成为行业优选方案,产业替代趋势不可逆。新工艺打破传统高阶HDI盈利与估值天花板,重塑服务器PCB供应链格局。公司作为国内少数实现陶瓷PCB量产能力突破的标的,先发优势显著,技术+客户双重卡位,行业红利即将集中释放,公司正式进入业绩与估值双击的爆发前夜。 [玫瑰] 路演欢迎联系对口分析师冯浩凡
☎️山高环能:定增完成打开外延成长空间,#厄尔尼诺、柴油、saf数十倍成长上游稀缺共推uco涨价;超额降本释放盈利弹性#定增提供资金支持、超额运营能力支撑外延量翻倍: 9/23公司公告定增募资已完成,为并购整合提供资金空间。截至26/9/24公司餐厨运营产能5870吨/日,26年存量项目支撑9万吨UCO,凭借#龙头超额运营能力是收购整合逻辑根基,公司规划未来三年内拟通过并购等方式扩至1万吨/日,对应UCO年化产量20万吨(较26年+122%):详情:#超额运营赋能外延可期!收集率&提油率敏感:①负荷率: 在4.5%提油率下,典型项目产能负荷率60%/80%/100%对应单吨uco净利2081/3107/3723元/吨;②提油率: 在80%负荷率下,提油率3.5%/4.5%/5.5%对应单吨uco净利2173/3107/3701元/吨。#UCO涨价📈弹性大:【供需驱动】#SAF添加比例/范围扩大: SAF为当前航空减碳唯一解,欧盟50年添加70%翻35倍。saf扩产+上游uco稀缺=量价齐升❗️当前saf级UCO价格8050元/吨。我们测算SAF价格2500-3000美元/吨(约1.7~2.0万元人民币/吨)对应UCO价格上限1.0~1.3万元/吨!UCO每涨价1000元/吨,较26年盈利弹性+54%。#柴油涨价生柴性价比凸显需求提升:柴油炼化产能紧缺进一步涨价,当前柴油(50ppm)较生柴FOB价格已溢价233美元/吨!典型反倾销税率参考卓越23.4%(对应287美元/吨),减碳效益(1 吨生柴减排约2.83吨*欧盟碳价98美元/吨=277美元/吨)下,生柴较柴油成本低223美元/吨#废油脂生产烃基/酯基生柴将纳入CCER: 10/16生态环境部发布11项温室气体自愿减排项目方法学并公开征求意见,涉及利用废弃油脂生产烃基/酯基生物柴油作为燃料使用,有助于增厚生柴盈利&提升生柴需求#【植物油涨价带动】 厄尔尼诺有望推动植物油涨价,UCO历史价格与植物油强相关。22年5月棕榈油高点价格1.15万元/吨,uco出口价格于22年7月达高点1.07万元/吨,几乎同水平!#成本下降支撑可持续逻辑!存1000+元/吨降本空间: 提升负荷率、提油率、降融资成本等带动,我们测算uco单吨税前利润已从25的1150元提至26Q2的2100元,其中成本下降374元/吨,不考虑涨价,28年单吨税前利润有望提至3000元!#盈利预测: 暂不考虑UCO涨价,预计26年9万吨UCO,单吨税前利润2000元/吨,归母1.42亿元,保守考虑28年扩至16万吨+降本1000元/吨后,归母3.93亿元,对应28年9.9倍pe。(估值日期26/10/15)风险提示: 并购进展、SAF需求不及预期等
【腾景科技】光通信继续放量,成长空间逐步打开公司预告Q3营收3-3.2亿元,同比增长84.9%-97.22%、环比增长16.3%-24%,归母净利润4400-4800万元,同比增长61.68%-76.38%(剔除股权激励费用同比增长101%-115.7%)、环比增长23.4%-34.6%,扣非后归母净利润4300-4700万元,同比增长61.37%-76.38%、环比增长20.5%-31.8%。光通信继续引领增长。我们判断Q3高速光模块无源组件继续保持快速增长,同时OCS中钒酸钇晶体二期新增产能带来产量交付增加;同时在光通信产线大规模扩张下今年公司光测试仪器订单迎来爆发,对光通信业务贡献重要增量。展望Q4,上述增长动力有望延续之外,预计OCS准直器等新产品也将逐步量产,除交付液晶方案已有的准直器订单外,新方案如DBS所用的准直产品等预计也有望开启交付,带来新增亮点。公司受益光通信业务高增业绩已步入逐季向上明确趋势,公司也通过科创债等工具加速产能扩张,模块所用组件、光测试业务将持续受益,且展望光互联新技术,一方面OCS业务有望受益谷歌架构升级用量配比大幅提升、新增客户/新增场景部署,另一方面CPO领域也有望实现突破,公司有望持续打开成长空间

发表评论
发表评论: