
 研报速递
来源:锋行链盟|平台内容未经授权,禁止转载;已授权的机构,转载备注来源!
以下是内容详情
摘要
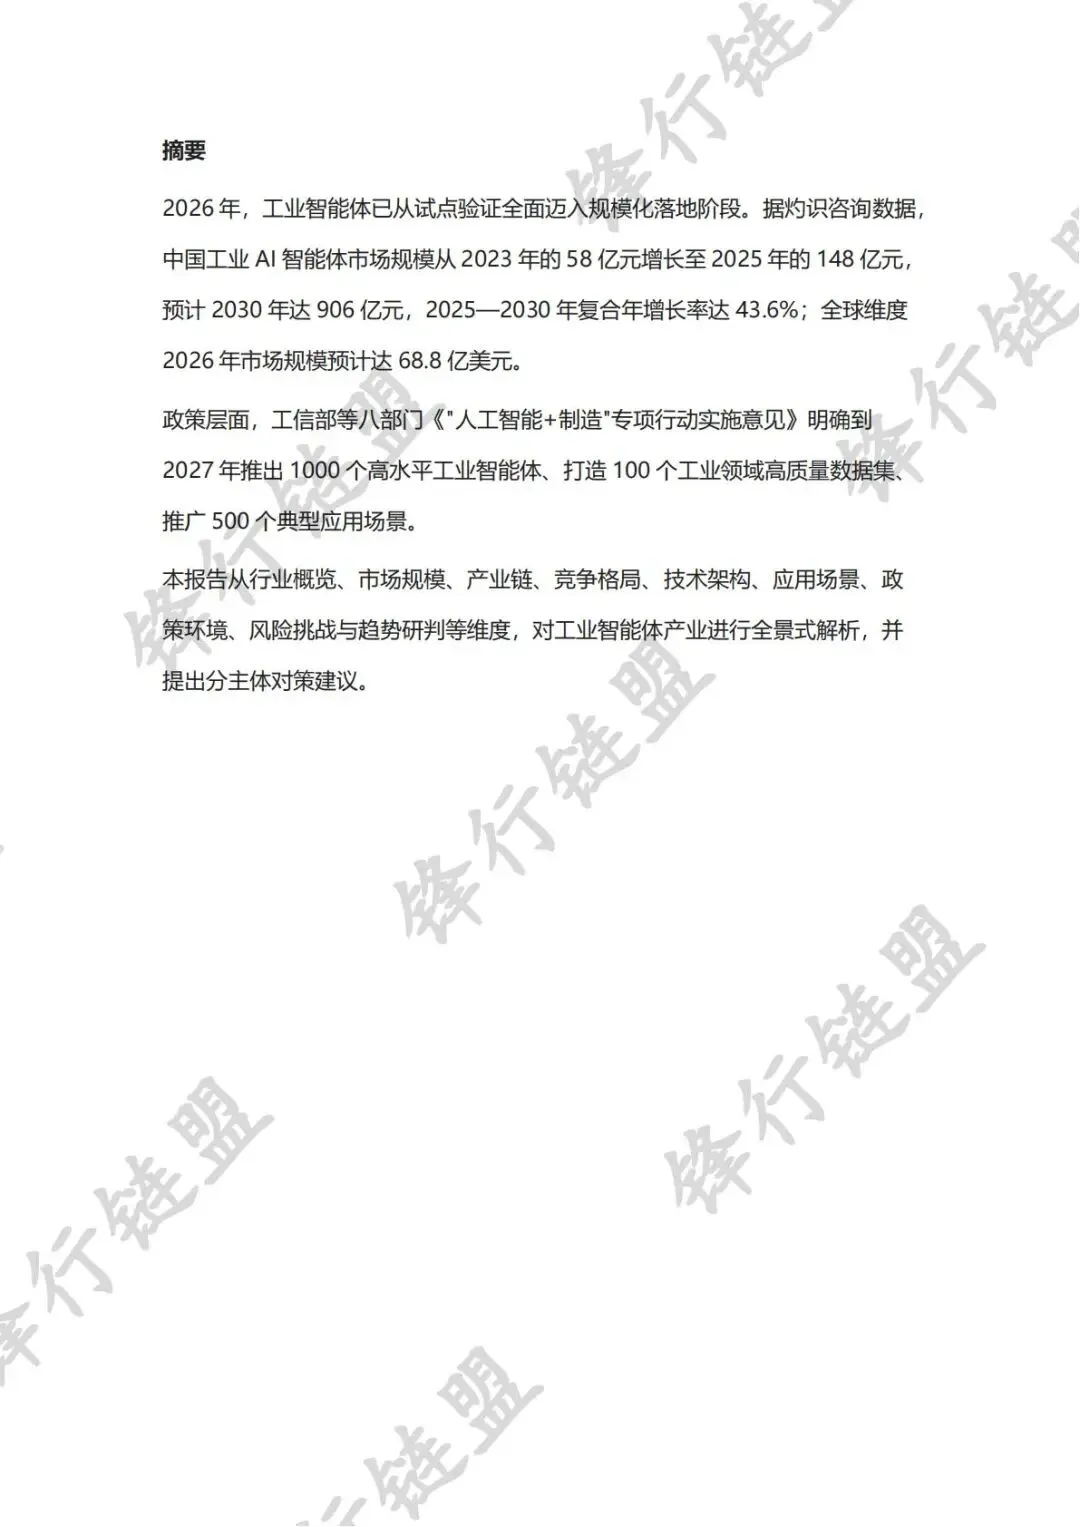
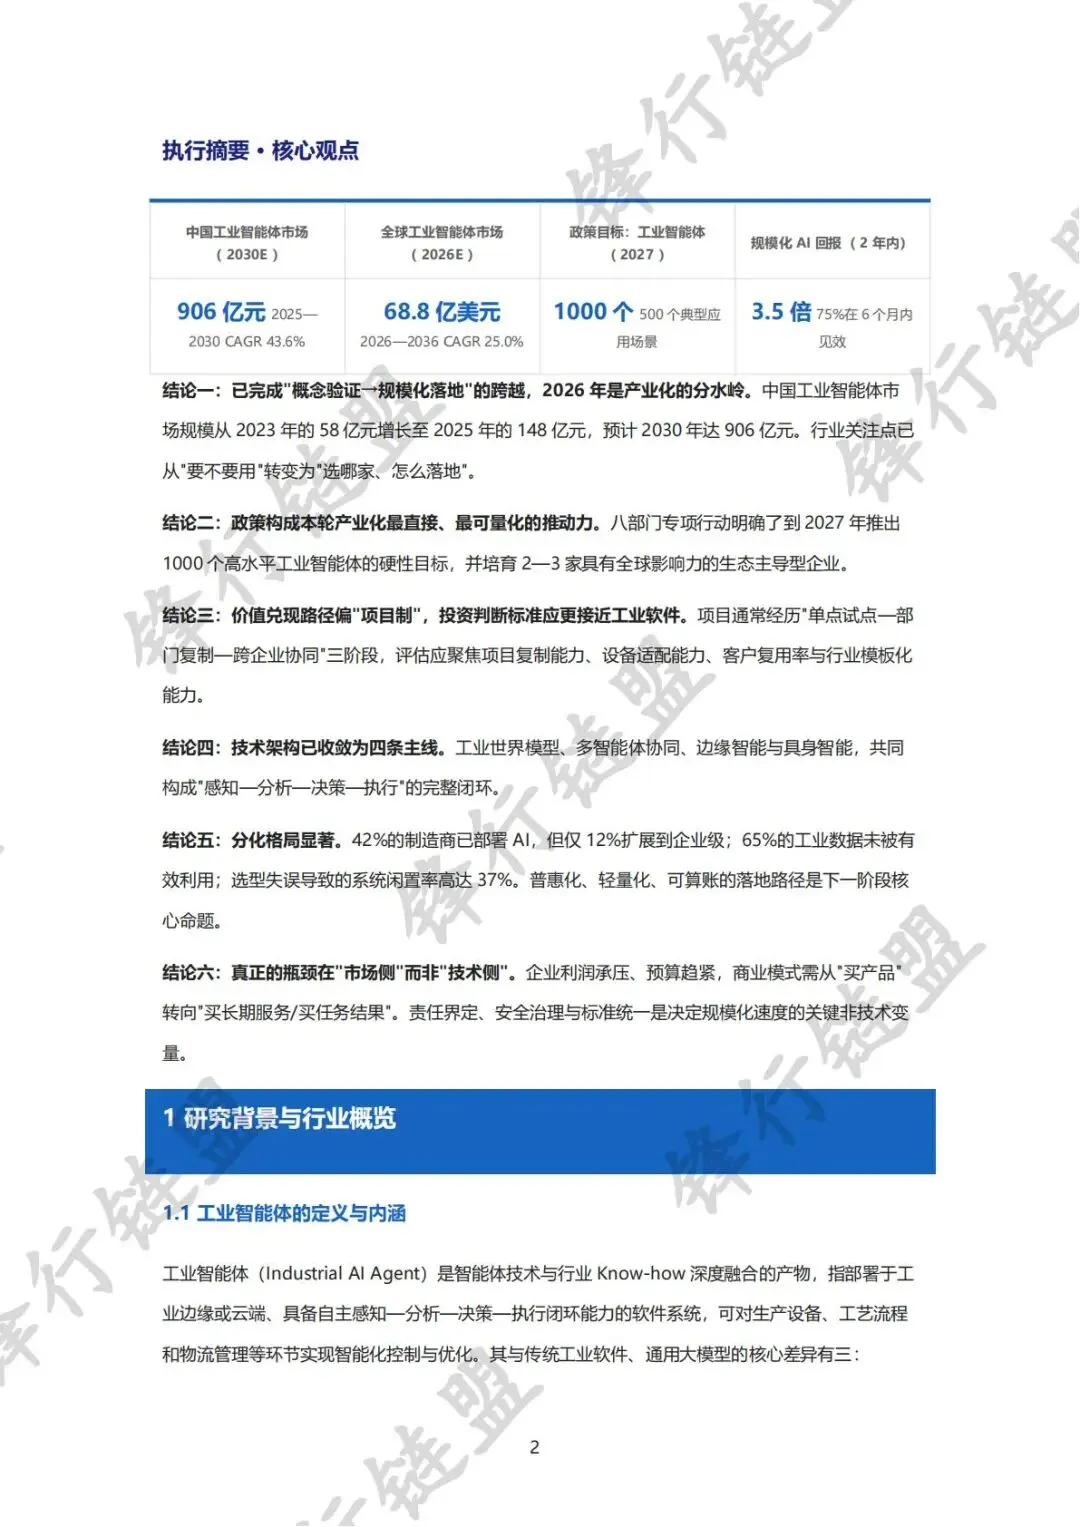
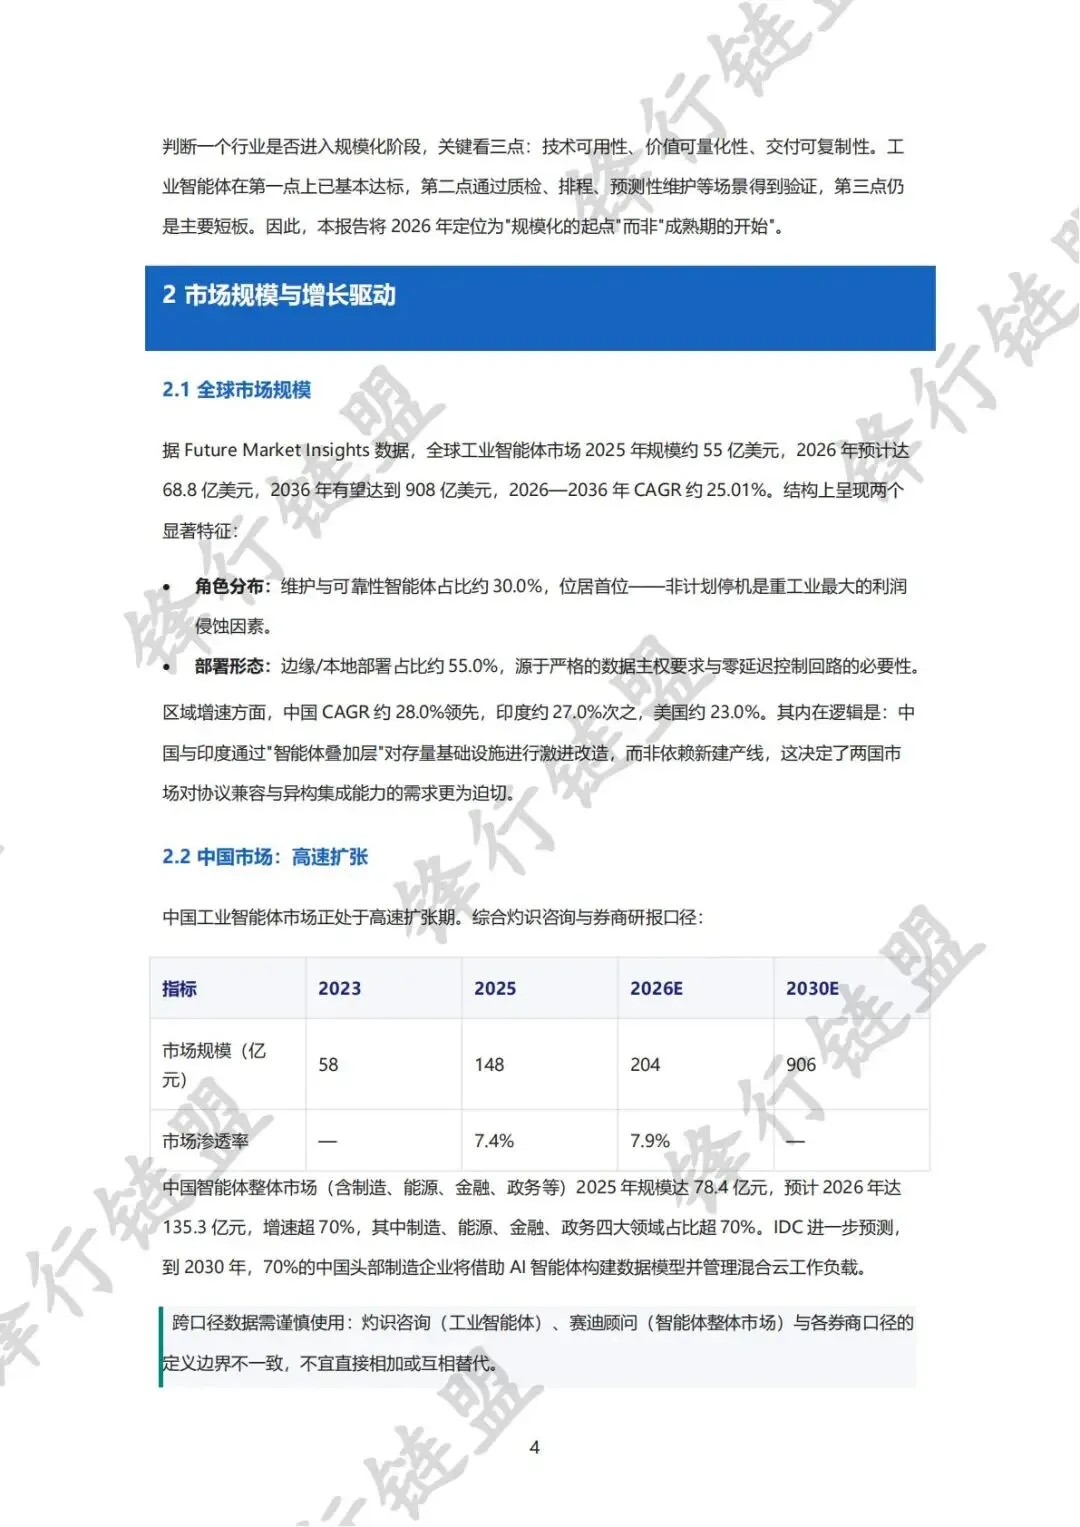
2026年,工业智能体已从试点验证全面迈入规模化落地阶段。据灼识咨询数据,中国工业AI智能体市场规模从2023年的58亿元增长至2025年的148亿元,预计2030年达906亿元,2025—2030年复合年增长率达43.6%;全球维度2026年市场规模预计达68.8亿美元。
政策层面,工信部等八部门《"人工智能+制造"专项行动实施意见》明确到2027年推出1000个高水平工业智能体、打造100个工业领域高质量数据集、推广500个典型应用场景。
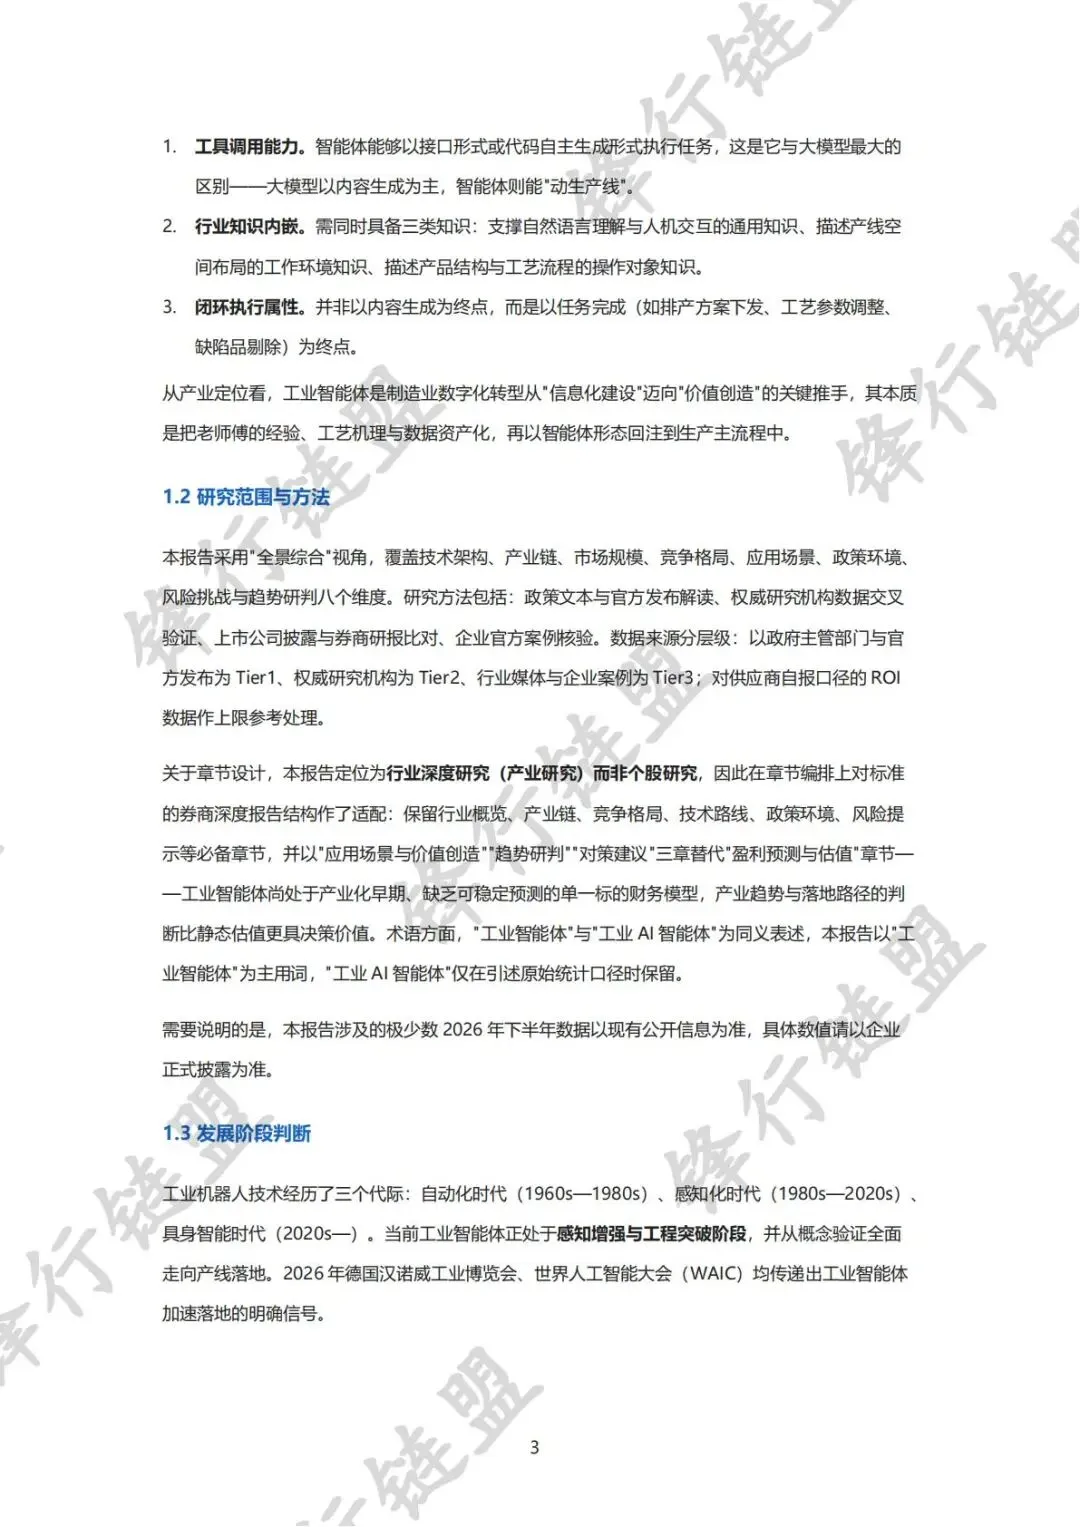
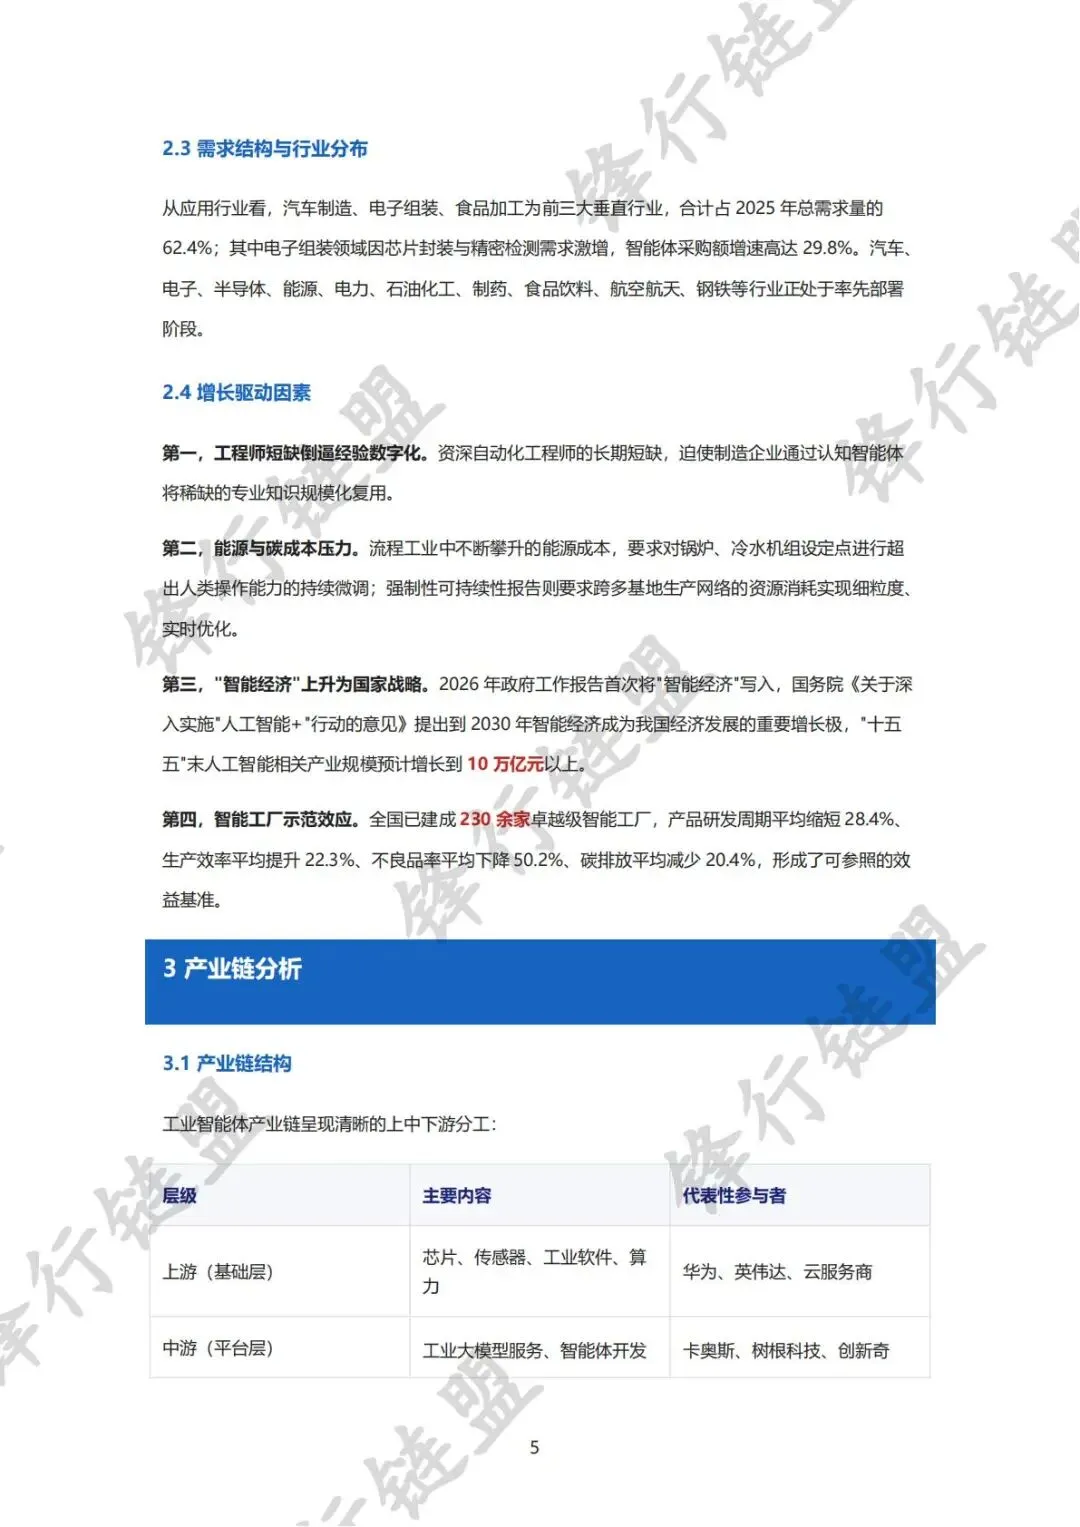
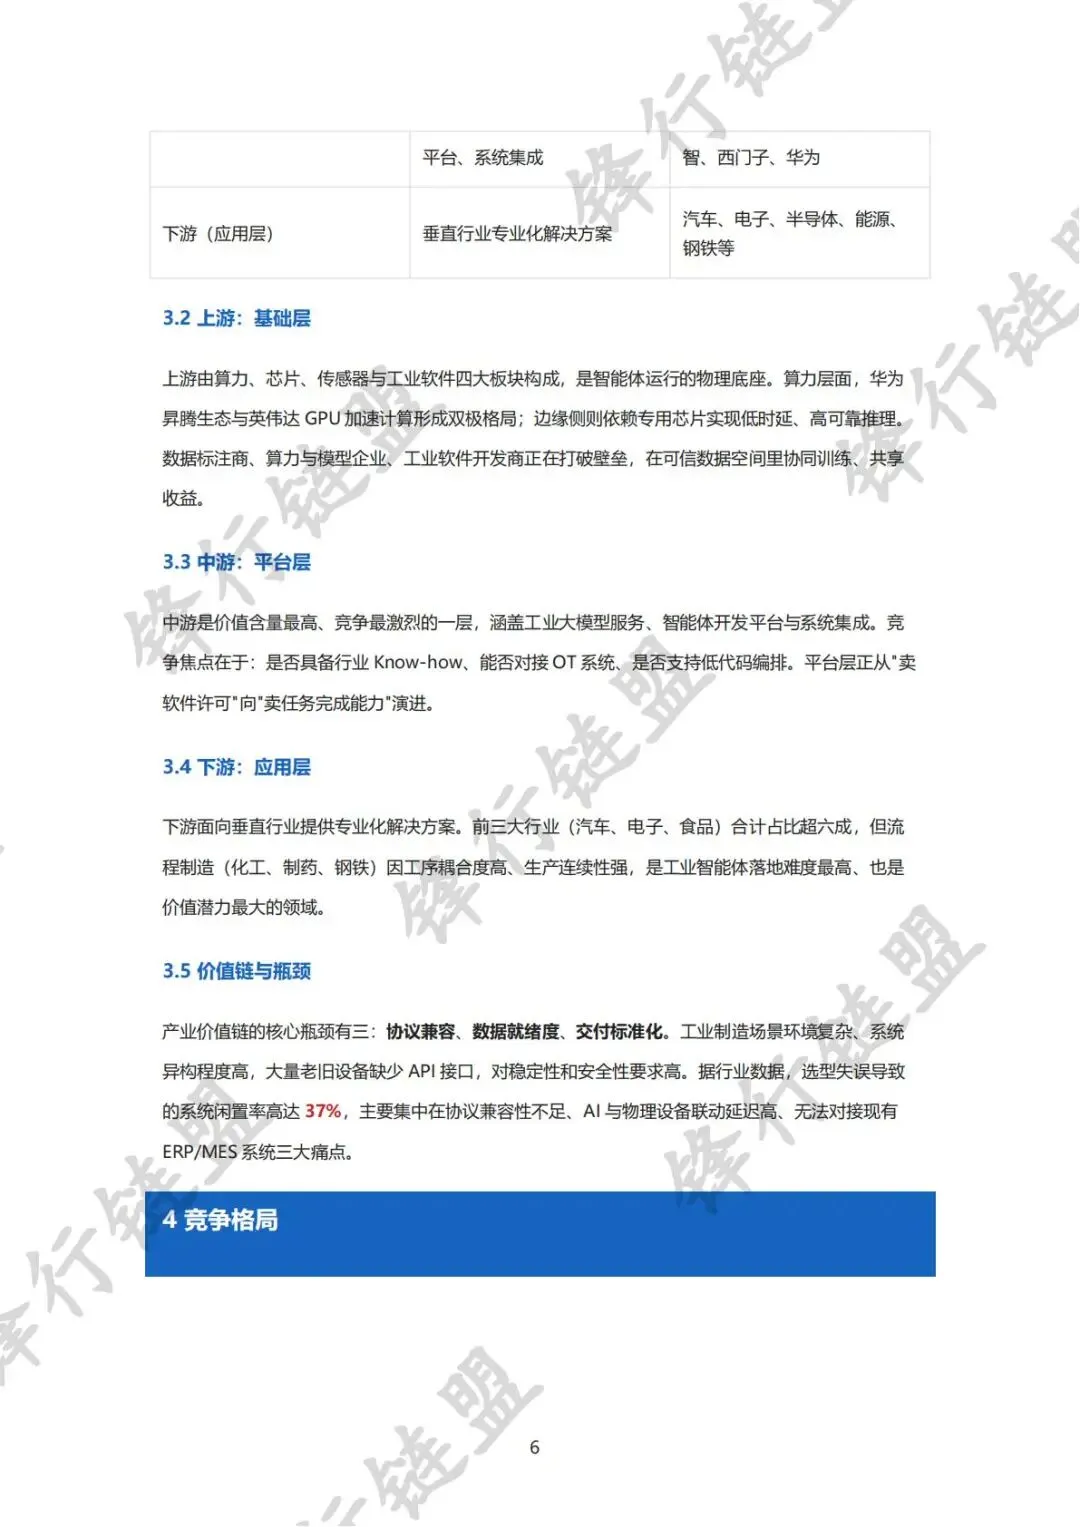
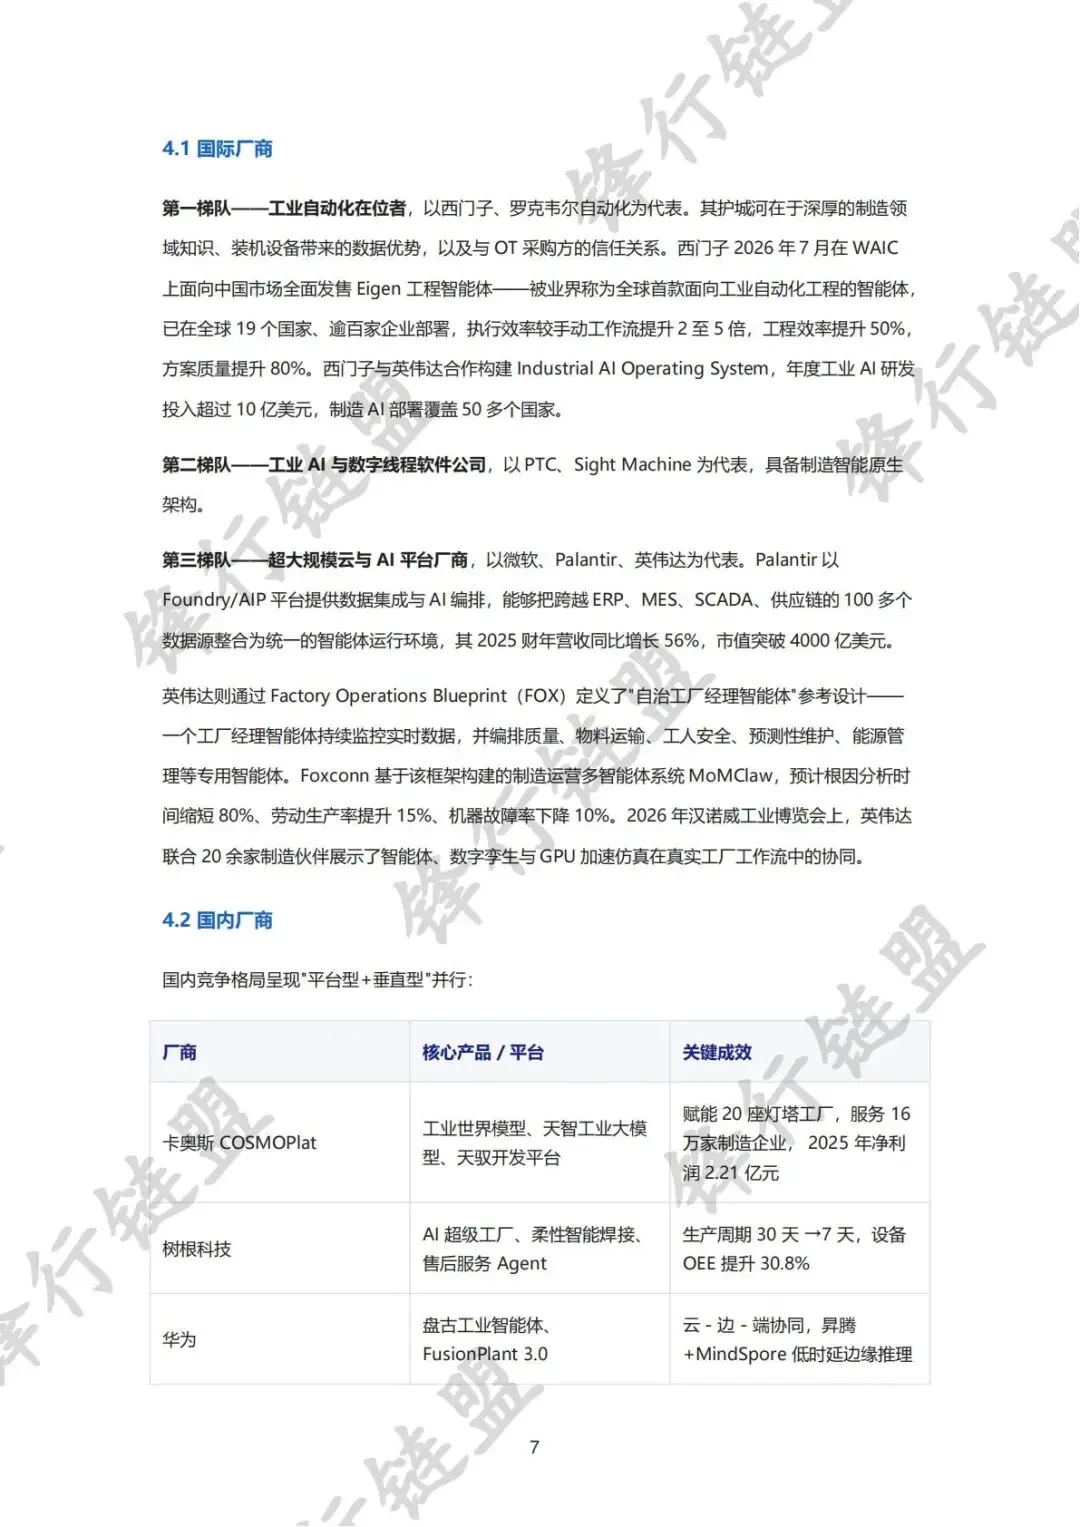
本报告从行业概览、市场规模、产业链、竞争格局、技术架构、应用场景、政策环境、风险挑战与趋势研判等维度,对工业智能体产业进行全景式解析,并提出分主体对策建议。
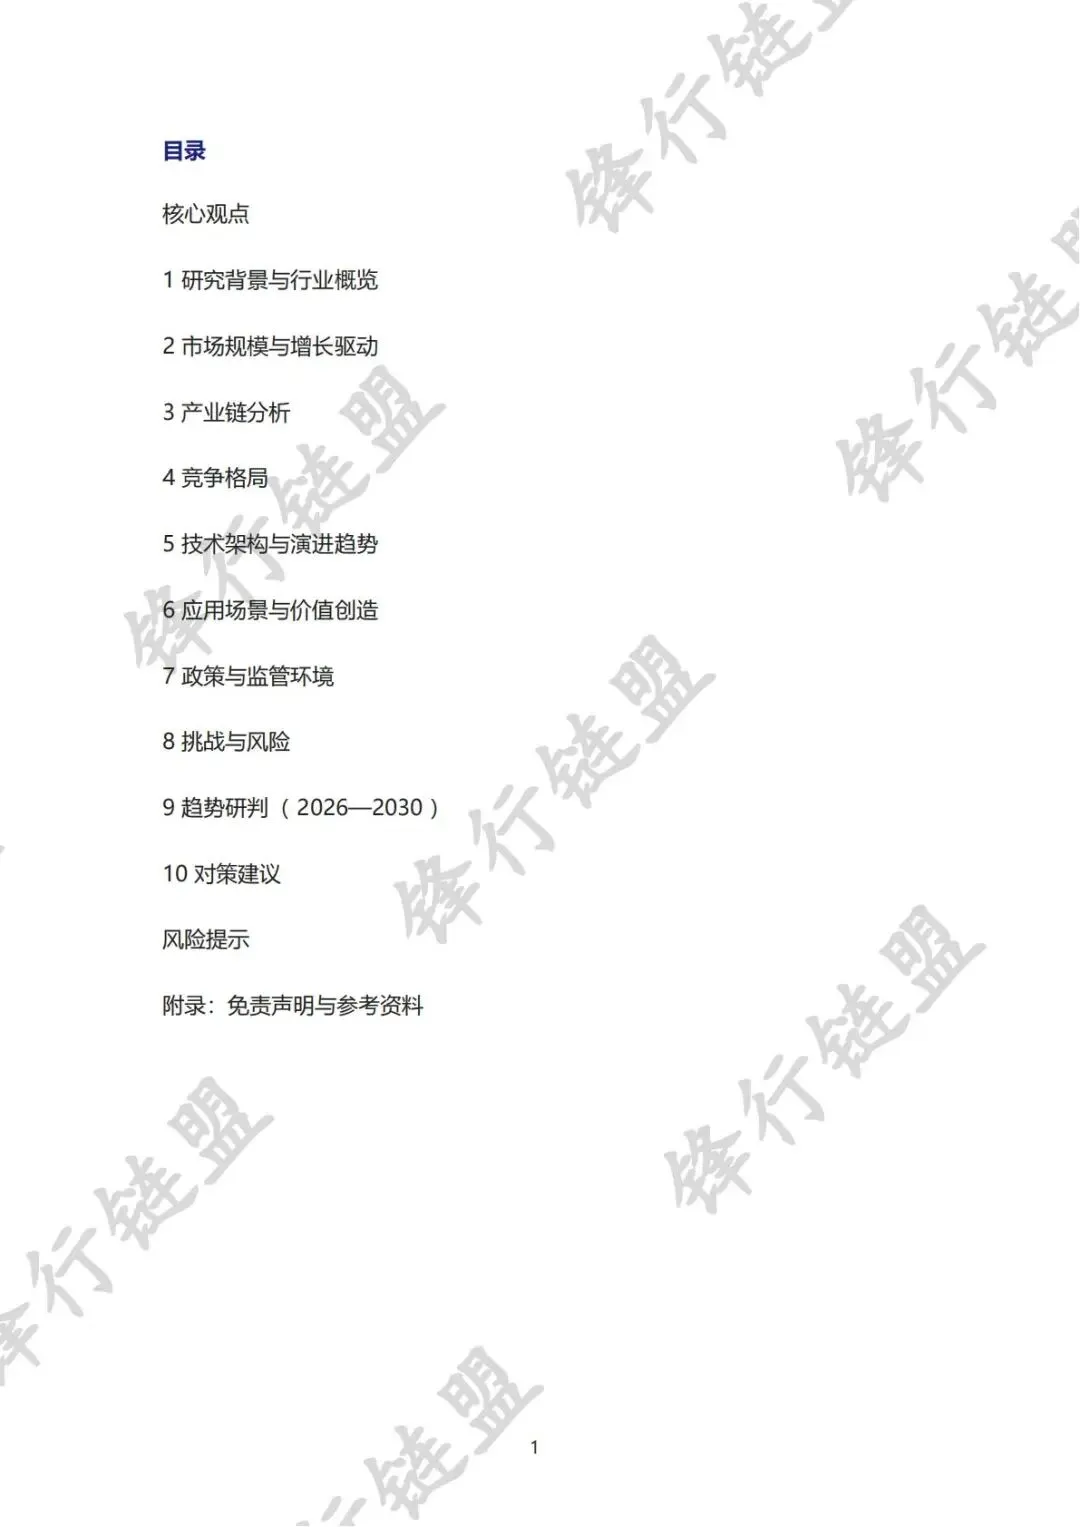
结论一:已完成"概念验证→规模化落地"的跨越,2026年是产业化的分水岭。中国工业智能体市场规模从2023年的58亿元增长至2025年的148亿元,预计2030年达906亿元。行业关注点已从"要不要用"转变为"选哪家、怎么落地"。
结论二:政策构成本轮产业化最直接、最可量化的推动力。八部门专项行动明确了到2027年推出1000个高水平工业智能体的硬性目标,并培育2—3家具有全球影响力的生态主导型企业。
结论三:价值兑现路径偏"项目制",投资判断标准应更接近工业软件。项目通常经历"单点试点—部门复制—跨企业协同"三阶段,评估应聚焦项目复制能力、设备适配能力、客户复用率与行业模板化能力。
结论四:技术架构已收敛为四条主线。工业世界模型、多智能体协同、边缘智能与具身智能,共同构成"感知—分析—决策—执行"的完整闭环。
结论五:分化格局显著。42%的制造商已部署AI,但仅12%扩展到企业级;65%的工业数据未被有效利用;选型失误导致的系统闲置率高达37%。普惠化、轻量化、可算账的落地路径是下一阶段核心命题。
结论六:真正的瓶颈在"市场侧"而非"技术侧"。企业利润承压、预算趋紧,商业模式需从"买产品"转向"买长期服务/买任务结果"。责任界定、安全治理与标准统一是决定规模化速度的关键非技术变量。
【锋行链盟】
【锋行链盟】是一家聚焦未来产业赛道的综合性咨询服务机构,累计服务付费会员超 6500+,由研究院、上市公司高管、创始人、投资人、券商投行、高校及政府机构组成的高端会员生态,以"前瞻洞察+精准赋能+资本助力"为核心竞争力,构建覆盖产业全生命周期的价值服务体系。

发表评论
发表评论: