
 研报速递
来源:锋行链盟|平台内容未经授权,禁止转载;已授权的机构,转载备注来源!
以下是内容详情
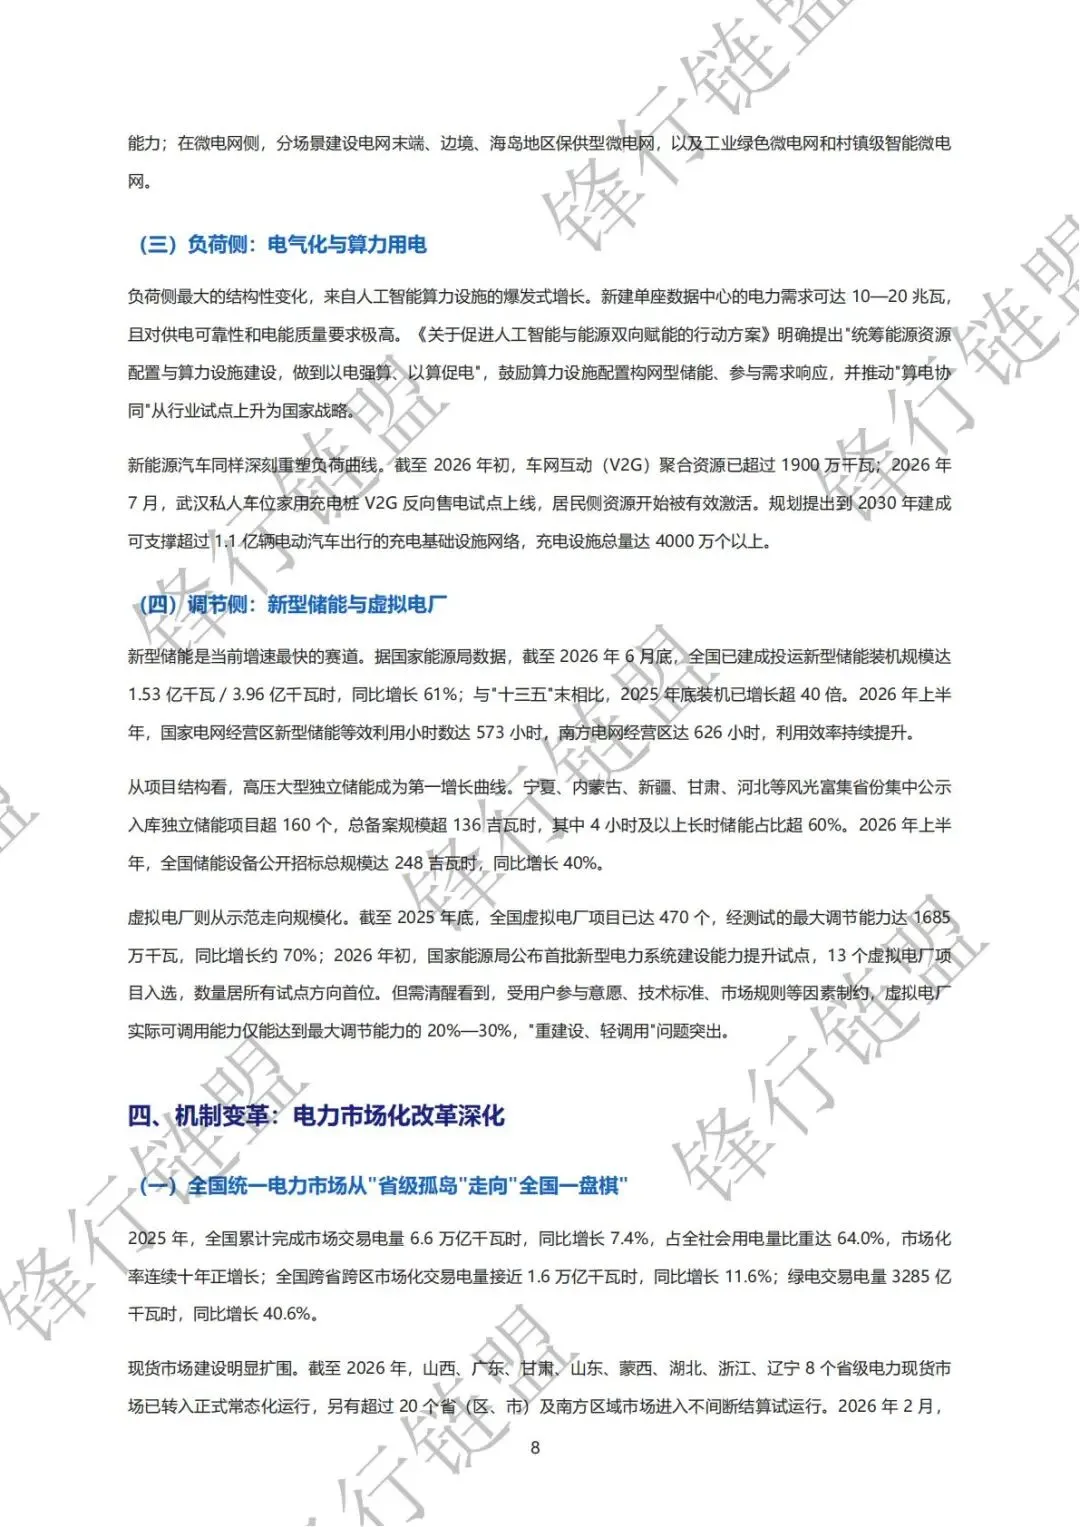
摘要
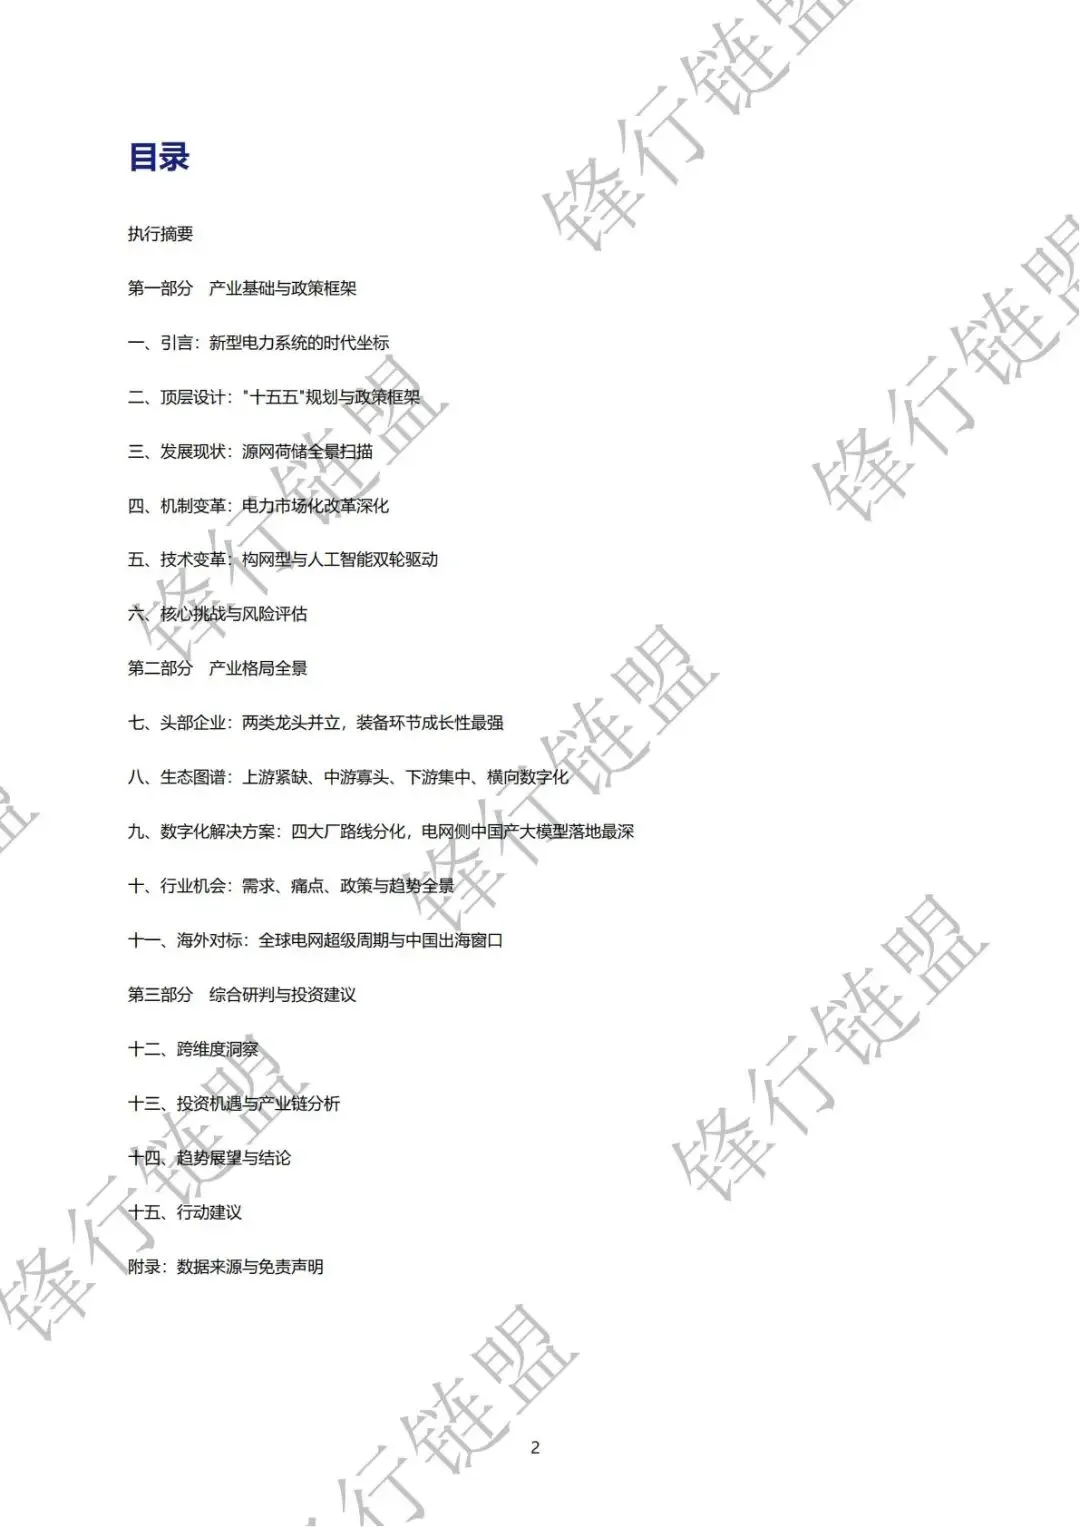
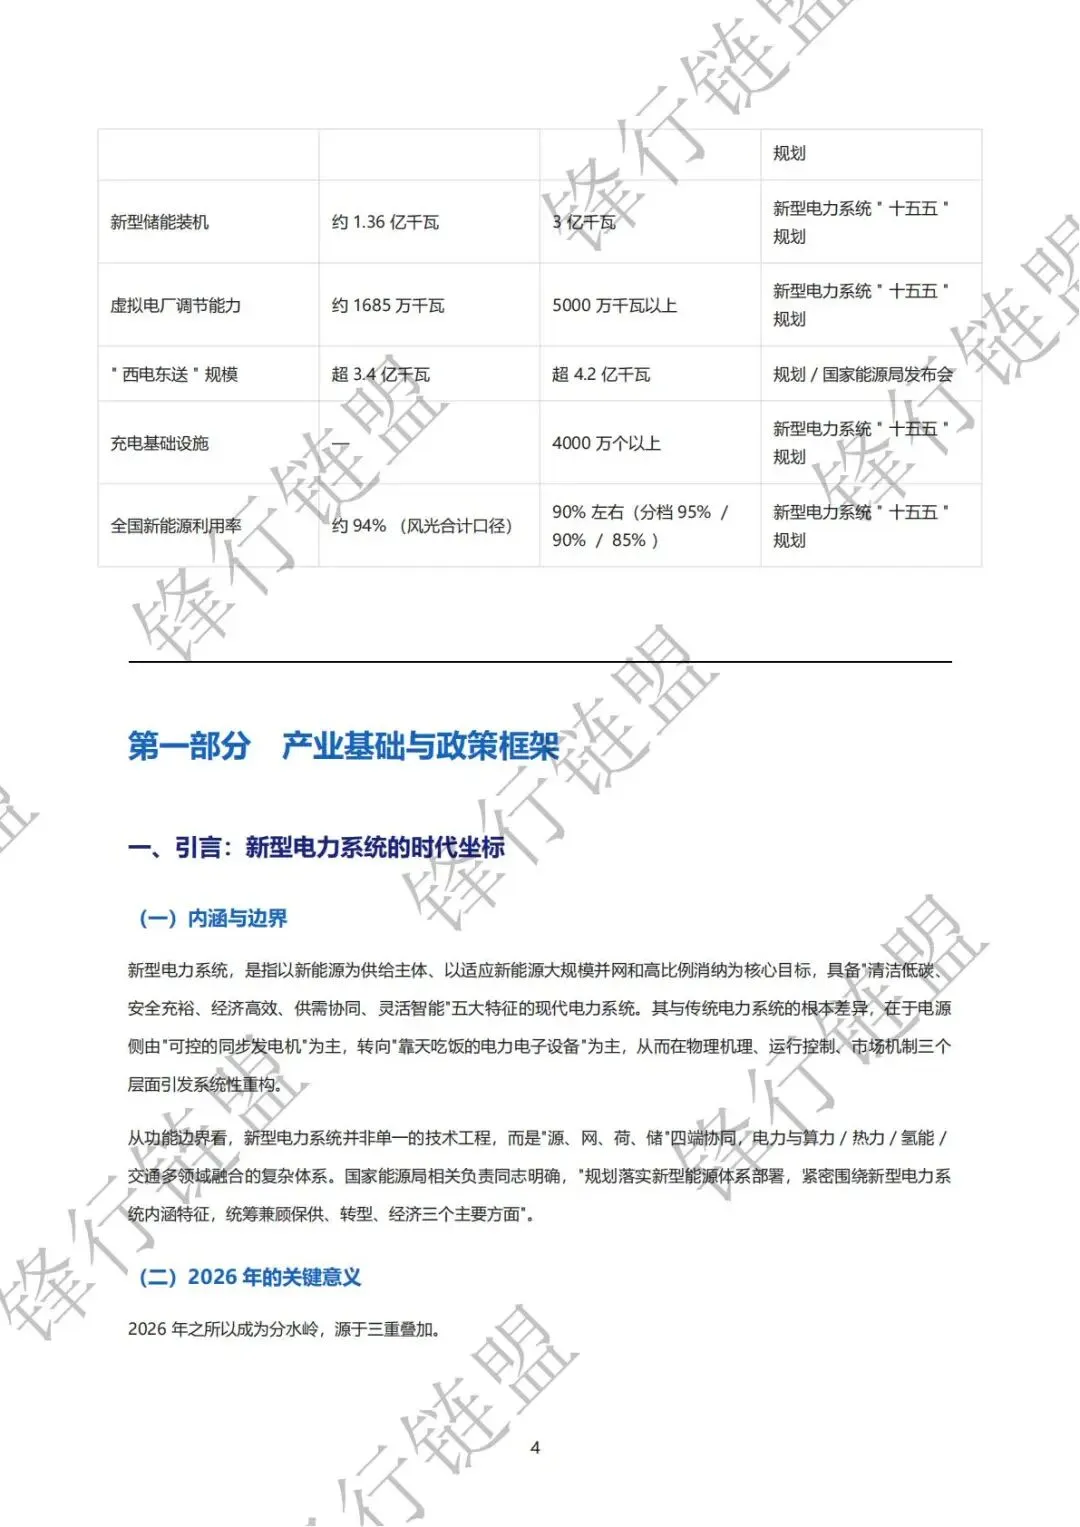
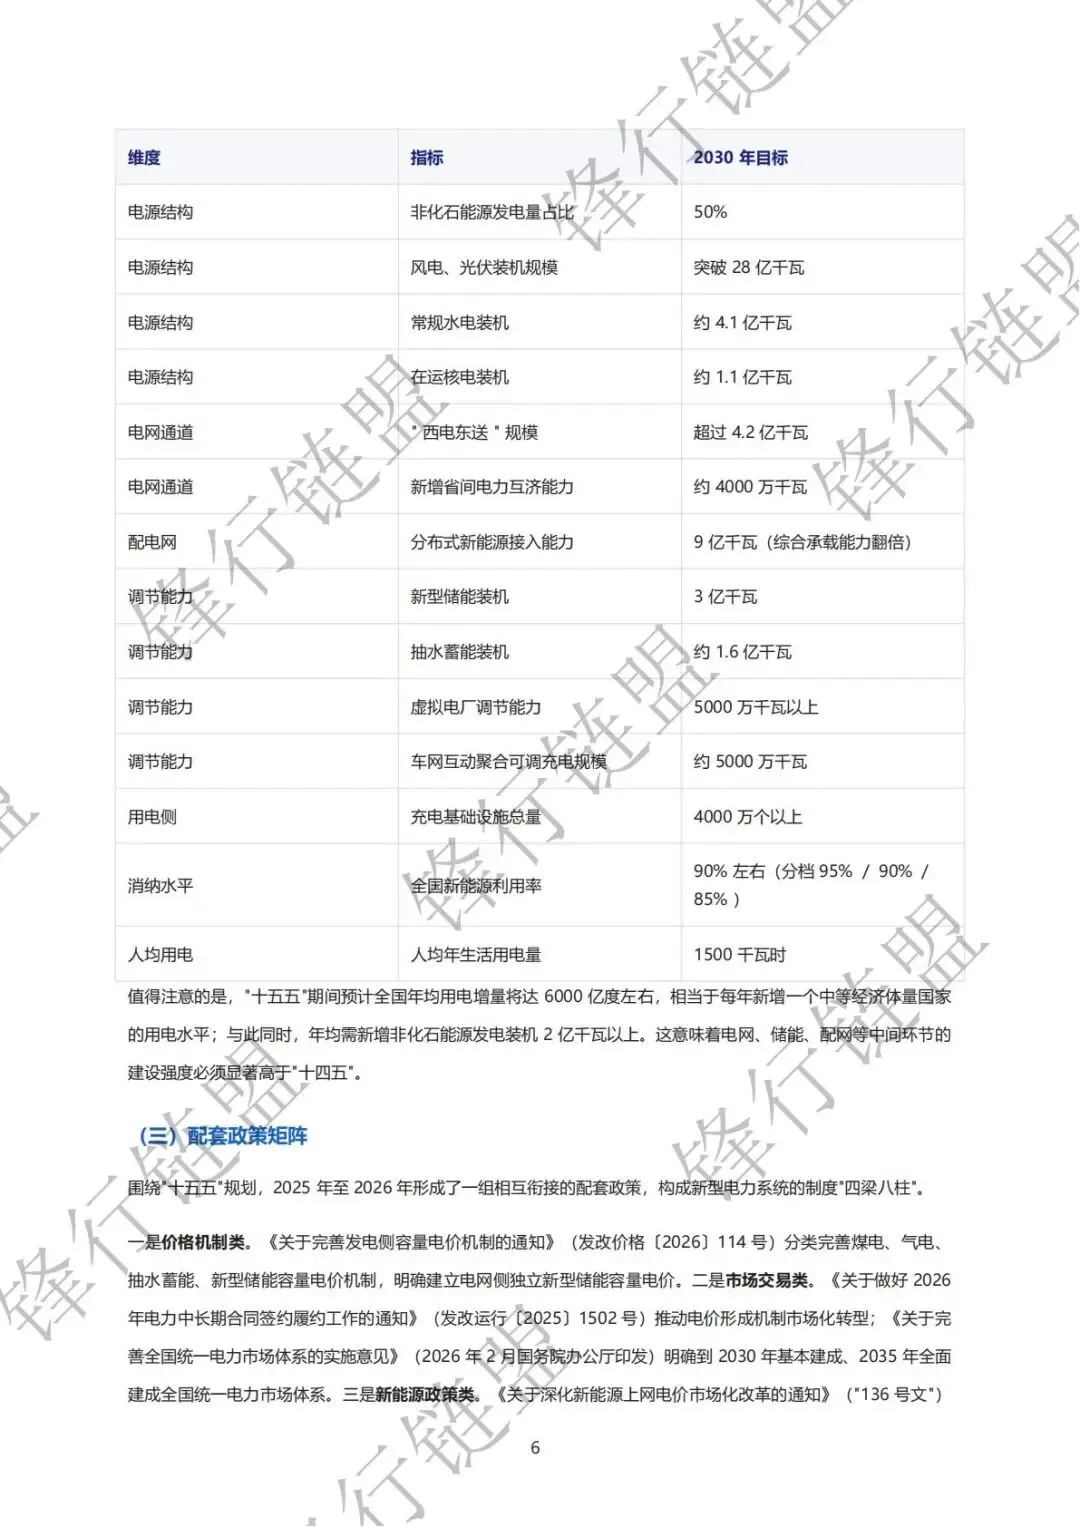
2026 年是"十五五"开局之年,也是新型电力系统从"顶层设计"全面转入"规模建设"的分水岭之年。2026 年 8 月 3 日,国家发展改革委、国家能源局联合印发《新型电力系统建设"十五五"规划》(发改能源〔2026〕942 号),锚定"2030 年初步建成新型电力系统"总目标,并以 16 项量化指标锁定了未来五年的"标尺":非化石能源发电量占比 50%、总装机由38.9 亿千瓦扩至 54 亿千瓦、新型储能3 亿千瓦、虚拟电厂5,000 万千瓦、"西电东送" 4.2 亿千瓦、市场交易电量占比70%,带动20 万亿元级电力产业投资,其中国家电网"十五五"固定资产投资达 4 万亿元。
本报告以"政策—技术—市场—产业—全球对标"五条主线贯穿,核心结论可归纳为七条。
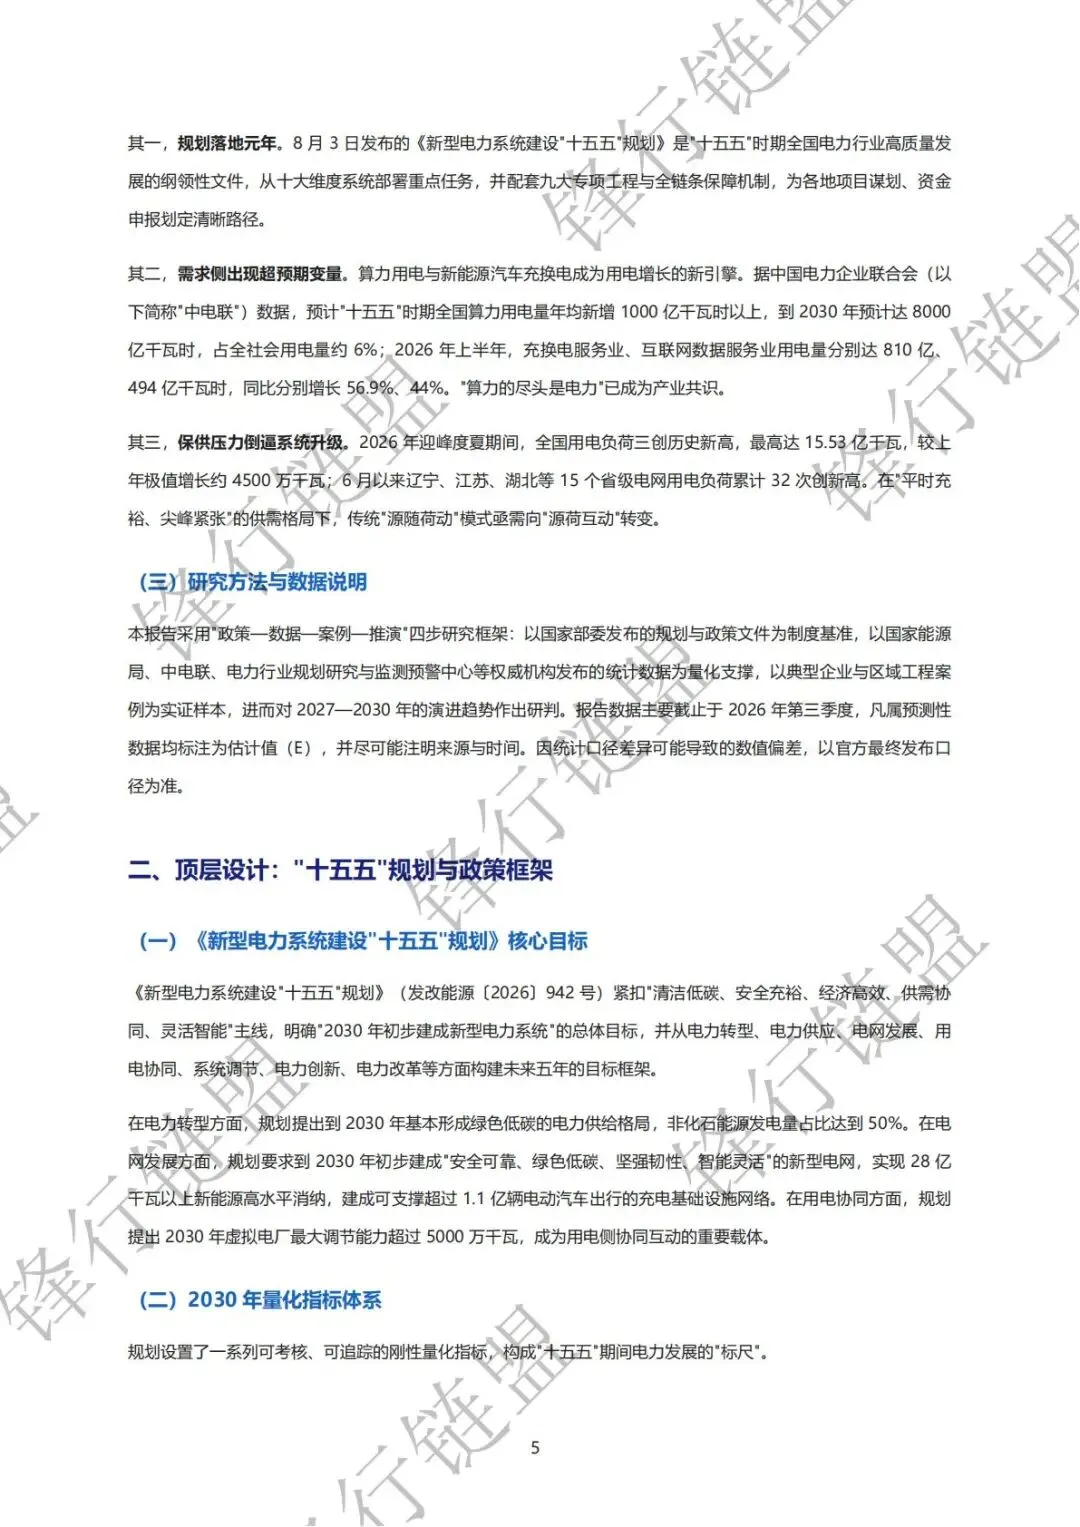
第一,电源结构已完成历史性跨越。截至2025 年底,全国发电装机 38.9 亿千瓦,其中风电、光伏合计 18.4 亿千瓦、占比 47.3%,首次超过火电成为第一大电源;2026 年上半年煤电发电量占比降至 49.7%,首次低于50%,可再生能源发电量占比首次超过四成。电力供给格局正式进入"新能源主体"阶段。
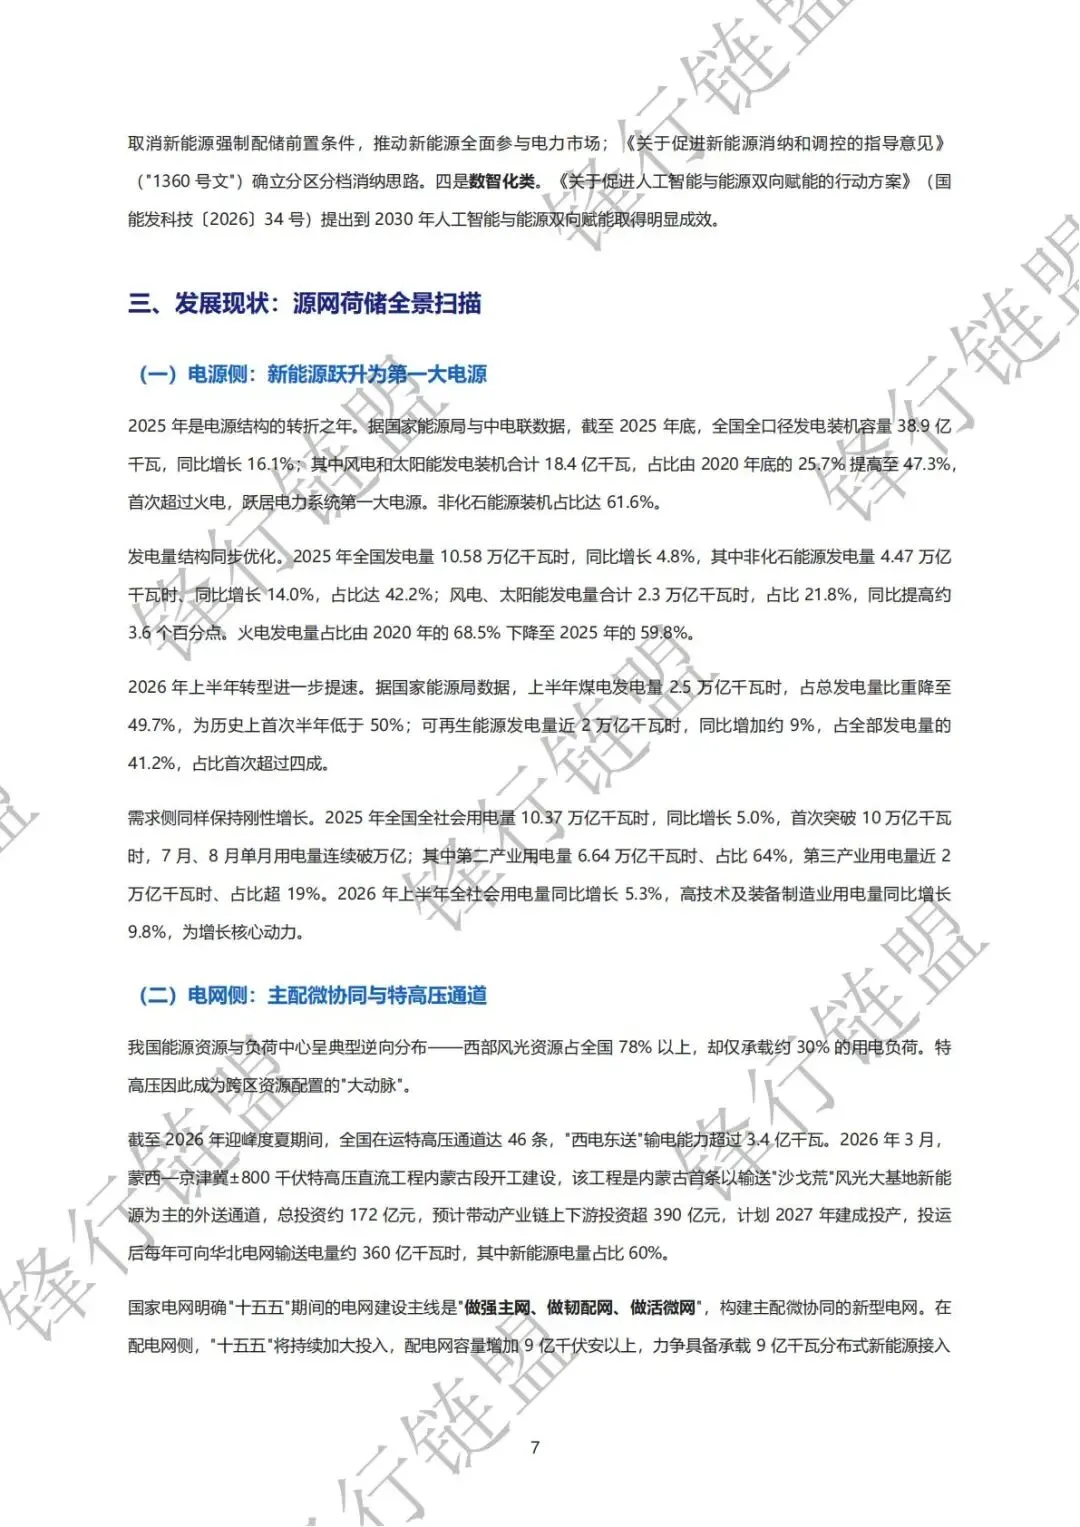
第二,电网投资进入万亿级超级周期。"十五五"期间全国新型电网总投资将超过 5 万亿元,较"十四五"增长超 80%,其中特高压骨干网超 2 万亿元、城乡配电网升级超 1.5 万亿元、智能电网与数字化超 1 万亿元。2026 年前三批特高压设备招标累计中标 292.61 亿元,已超过 2025 年全年水平,龙头订单可见度延伸至 2028 年。
第三,系统调节能力成为"卡脖子"环节。2026 年上半年风电、光伏利用率已分别降至 90.9%、91.4%,较2023 年全年下降约 6 个百分点。规划据此将全国利用率目标适度放宽至 90% 左右,并首推分区分档(95%/90%/85%)管控。新型储能(截至 2026 年 6 月已达 1.53 亿千瓦/3.96 亿千瓦时,同比 +61%)、抽水蓄能、虚拟电厂由此成为确定性最高的增量赛道。
第四,制度层面的"价格拼图"基本补齐。以《关于完善发电侧容量电价机制的通知》(发改价格〔2026〕114 号)为标志,我国首次在国家层面确立电网侧独立新型储能容量电价机制,并推动容量电价由"分类补偿"走向"同工同酬"的可靠容量补偿,为煤电兜底、储能投资、新能源全量入市构建了稳定预期。
第五,产业格局呈"两类龙头并立、四级生态塔形"。重资产电源运营商(长江电力6,939 亿元市值、中国广核、华电新能)以现金流与装机为壁垒;高成长装备与储能制造商(宁德时代 13,470 亿元市值、国电南瑞、阳光电源、思源电气)以技术与全球订单为引擎。产业链呈"上游紧缺、中游寡头、下游集中、横向数字化"结构——取向硅钢、非晶带材、SiC 衬底等上游材料缺口 25%—40%,中游特高压设备 CR5 持续提升、订单排产至 2027—2028 年。
第六,最大边际变化来自需求侧与全球共振。一方面,AI 算力与数据中心用电爆发(单座智算中心负荷达 1 GW,"十五五"算力用电年均新增 1000 亿千瓦时以上),把电网设备推上"泛科技主线",并催生"算电协同"新范式;另一方面,本轮景气并非中国独有,而是全球电网超级周期——GE Vernova、西门子能源、Hitachi Energy 的在手订单/TTM 收入分别达 3.7/3.9/3.1 倍,全球大型电力变压器需求 103,000 MVA 而产能仅 70,000 MVA。中国企业凭"4 个月交付 vs 欧美 18—24 个月"的速度优势与完整产业链,正承接订单外溢。
第七,机会与风险同样巨大。2026 年 1 月全国 28 个省份电价普跌(辽宁、山西降幅超 20%),绿电运营商陷入"量增价跌、增收不增利"(三峡能源、华电新能 2026 年一季度净利分别 −57.5%、−29.4%),储能传统套利模式失效。机会(装备高景气、储能市场化、算电协同、出海)与风险(电价下行、消纳瓶颈、上游涨价、产能过剩)并存,投资逻辑需从"板块普涨"切换至"环节精选、能力溢价"。
【锋行链盟】
【锋行链盟】是一家聚焦未来产业赛道的综合性咨询服务机构,累计服务付费会员超 6500+,由研究院、上市公司高管、创始人、投资人、券商投行、高校及政府机构组成的高端会员生态,以"前瞻洞察+精准赋能+资本助力"为核心竞争力,构建覆盖产业全生命周期的价值服务体系。

发表评论
2026-10-17 00:04:50 回复该评论
2026-10-17 01:32:33 回复该评论
发表评论: