
 研报速递
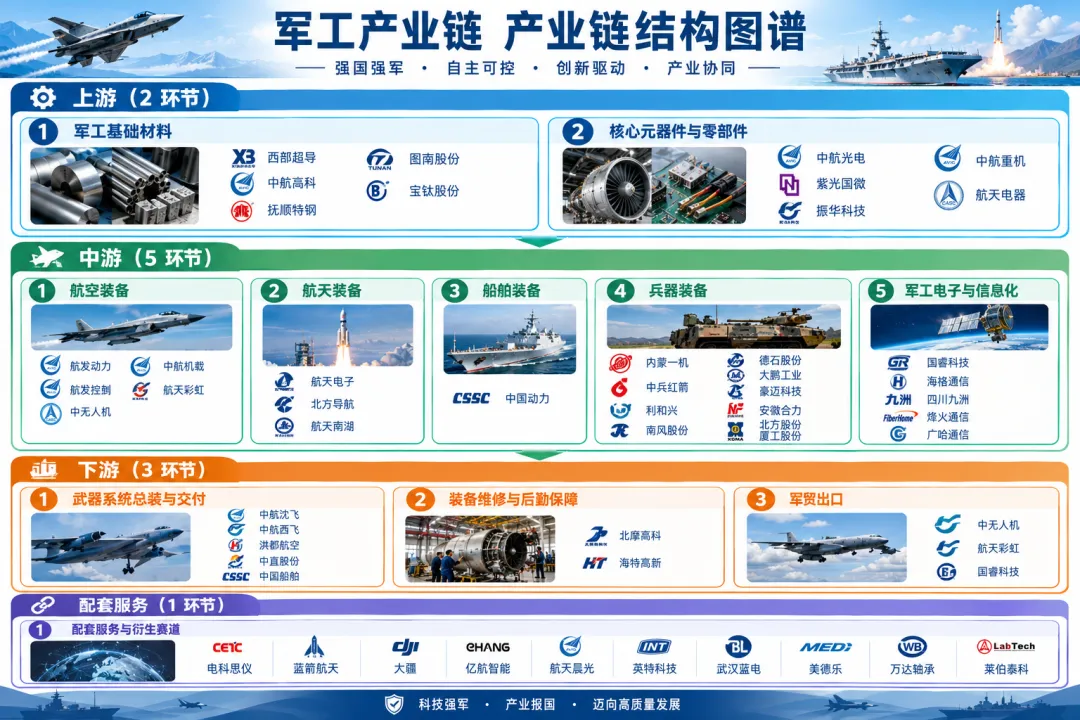
第一章 产业链全景概览
军工产业是指为国家武装力量提供武器装备及相关配套服务的特殊制造业,涵盖从基础材料、核心元器件到整机总装的全生命周期。其核心范畴主要包括航空、航天、船舶、兵器及电子等五大传统领域,具有高技术壁垒、高保密性和强计划性特征,属于典型的离散制造类产业。 此外,军工电子企业凭借高可靠性优势,正加速向AI算力、服务器等民用高景气赛道外溢。这些衍生赛道不仅拓宽了产业边界,也为传统军工企业提供了第二增长曲线,但其商业化闭环与适航/发射验证仍需时间。
军工产业链的构成严格遵循“基础材料→核心元器件/零部件→分系统→整机总装→交付/维修/军贸”的物理制造与系统工程逻辑。首先,武器装备需在极端恶劣环境下运行,这决定了上游必须优先发展耐高温、抗辐射的特种材料与高可靠性元器件,这是整个产业链的物质与算力基石。其次,基于物理属性的差异,中游自然分化为航空、航天、船舶、兵器及电子五大平行且交叉的装备赛道。航空与航天追求极致的推重比与空气动力学,船舶侧重海洋环境适应性,兵器强调火力与机动,而军工电子则作为“神经中枢”横向赋能所有平台。这种物理属性的壁垒导致了中游极高的技术门槛与资质认证周期。最后,由于现代武器系统极其复杂,必须依赖下游主机厂作为“链长”进行系统集成、总装调试与军方对接。同时,装备交付并非终点,全生命周期的维修保障与基于地缘战略需求的军贸出口,构成了产业链向下游延伸的必然闭环。整个链条呈现出强计划性、高壁垒与长周期的离散制造特征,任何一环的缺失或技术瓶颈都会导致最终装备的战斗力生成受阻。
市场规模
2025年中国国防预算约1.78万亿元,同比增长7.2%;广义军工产业市场规模超1.5万亿元。26H1军工行业整体营收2693.9亿元,同比+2.7%。
市场预测
预计2027年建军百年目标节点前,装备采购将加速放量,核心主机厂及信息化环节CAGR有望保持在10%-15%。商业航天与低空经济等衍生赛道CAGR超25%。
竞争格局
核心主干环节呈现“十大军工集团主导、核心主机厂寡头垄断、上游优质民企配套”的格局;衍生赛道民企活跃度提升,行业集中度或将持续提升,优质龙头溢价凸显。
政策环境
“十五五”规划预期增强,国防和军队现代化高质量推进;商业航天与低空经济被纳入国家新兴支柱产业,设立商业航天司及低空经济发展司。
第二章 产业链深度拆解
上游(2 个环节)
军工基础材料
涵盖高温合金、钛合金、碳纤维预浸料、特种钢等,为武器装备提供耐高温、高强度、轻量化的物质基础。
价值占比:占整机总成本的15%-25%(行业通用估值)
技术壁垒:需通过严格的军工质量体系认证(如国军标),研发与认证周期长达3-5年,成分配比与熔炼工艺壁垒极高。
竞争格局:呈现高集中度寡头垄断格局,抚顺特钢、西部超导、中航高科等头部企业占据核心型号主要份额,国产化率超90%。
代表企业:西部超导中航高科抚顺特钢图南股份宝钛股份
核心元器件与零部件
涵盖连接器、集成电路、被动元件、红外探测器及精密锻铸件,构成武器装备的神经与骨骼。
价值占比:占整机总成本的20%-30%(行业通用估值)
技术壁垒:军品要求极高可靠性与抗恶劣环境能力,FPGA等高端芯片面临卡脖子风险,适航与军检认证周期长。
竞争格局:中航光电、紫光国微、振华科技等龙头在各自细分领域占据主导地位,国产化率稳步提升至70%以上。
代表企业:中航光电紫光国微振华科技中航重机航天电器
中游(5 个环节)
航空装备
涵盖航空发动机、机载系统及无人机等核心子系统,赋予飞行器动力、控制与任务执行能力。
价值占比:占航空整机价值的30%-40%(行业通用估值)
技术壁垒:航发被誉为工业皇冠上的明珠,涉及极端热力学与空气动力学设计;机载系统需满足最高等级适航与军检标准。
竞争格局:航发动力在国内军用航发领域处于绝对垄断地位;中航机载整合后成为机载系统唯一大型上市平台;无人机领域航天彩虹与中无人机领跑军贸。
代表企业:航发动力中航机载航发控制航天彩虹中无人机
航天装备
提供航天电子测控、惯性导航及导弹武器系统,保障航天器精准入轨与精确制导武器的有效打击。
价值占比:占航天及导弹系统成本的25%-35%(行业通用估值)
技术壁垒:需具备抗强辐射、高真空、极端温变环境下的工作能力,惯性导航及控制舱算法门槛极高。
竞争格局:航天电子、北方导航等航天/兵器集团旗下院所及上市平台占据核心配套地位,行业准入壁垒极高,格局稳定。
代表企业:航天电子北方导航航天南湖
船舶装备
涵盖舰船动力系统、特种材料及核心机电配套,为大型水面舰艇与潜艇提供心脏与机动保障。
价值占比:占舰船总造价的20%-30%(行业通用估值)
技术壁垒:大型舰船动力系统研发周期长,涉及复杂机械与热工设计,需满足海洋环境高盐雾腐蚀要求。
竞争格局:中国动力作为国内唯一涵盖全谱系船舶动力的上市平台,处于绝对主导地位;核心配套企业多隶属于中船集团。
代表企业:中国动力
兵器装备
涵盖地面兵装、弹药及精确制导武器系统,是陆军及火箭军实现火力打击与地面突击的核心载体。
价值占比:占兵器系统总成本的40%-50%(行业通用估值)
技术壁垒:弹药及制导系统需满足极高的安全性与可靠性标准,固体火箭动力及精确制导算法涉及多学科交叉。
竞争格局:内蒙一机在装甲车辆领域垄断,中兵红箭、北方导航在弹药及制导控制领域占据核心份额,具有强计划性特征。
代表企业:内蒙一机中兵红箭利和兴南风股份德石股份大鹏工业豪迈科技安徽合力北方股份厦工股份软控股份三一重工
军工电子与信息化
涵盖雷达、通信、电子对抗及光电感知系统,是装备体系向信息化、智能化演进的核心赋能环节。
价值占比:占现代武器系统总价值的30%-50%,且比例持续上升(行业通用估值)
技术壁垒:涉及微波毫米波、相控阵天线、底层算法及抗干扰技术,需具备极强的系统级集成与底层芯片自研能力。
竞争格局:国睿科技、航天南湖在雷达领域领先;海格通信、四川九洲在通信导航领域占据主导;整体呈现十大军工集团电子院所主导的格局。
代表企业:国睿科技海格通信四川九洲烽火通信广哈通信剑桥科技澄天伟业武汉凡谷海能达烽火电子中贝通信
下游(3 个环节)
武器系统总装与交付
作为产业链链长与核心枢纽,负责各分系统整合、整机总装、调试试飞及最终交付,直接对接军方需求。
价值占比:占产业链总价值的40%-50%,但利润率相对较低(行业通用估值)
技术壁垒:需具备庞大的系统工程管理能力、总装脉动生产线及国家级保密资质,资金与重资产投入门槛极高。
竞争格局:中航沈飞、中航西飞、中直股份、洪都航空等航空主机厂,以及中国船舶等造船巨头,呈现典型的核心主机厂寡头垄断格局。
代表企业:中航沈飞中航西飞洪都航空中直股份中国船舶
装备维修与后勤保障
提供武器装备全生命周期内的检测、维修、起落架及刹车系统保障,确保装备战备完好率。
价值占比:占装备全生命周期成本的30%以上(行业通用估值)
技术壁垒:需具备原厂级维修授权、民航/军品双重适航认证能力,以及核心部件的逆向工程与材料再生技术。
竞争格局:北摩高科在航空航天刹车制动领域占据主导;海特高新等提供第三方检测与维修,市场正逐步向原厂与优质民企协同格局演变。
代表企业:北摩高科海特高新
军贸出口
推动中式高端武器装备走向国际市场,实现外汇创收与地缘战略影响力延伸。
价值占比:占相关企业营收的10%-30%不等(行业通用估值)
技术壁垒:需满足国际军控条约、目标国技术准入标准及实战化检验,具备体系化输出与高性价比双重优势。
竞争格局:中无人机、航天彩虹在军贸无人机市场表现强劲;国睿科技、航天南湖在防空雷达领域具备全球竞争力,打破西方垄断。
代表企业:中无人机航天彩虹国睿科技
配套服务(1 个环节)
配套服务与衍生赛道
提供电子测量仪器、测试验证服务,并孵化商业航天与低空经济等军民融合新质生产力,拓展产业边界。
价值占比:衍生赛道市场规模正以超20%的CAGR增长(行业通用估值)
技术壁垒:商业航天需突破可重复使用火箭技术;低空经济需攻克eVTOL适航取证与飞控系统;测试仪器需实现高端微波仪器国产替代。
竞争格局:电科思仪在电子测量仪器领域对标国际巨头;蓝箭航天、大疆、亿航智能等在商业火箭与低空飞行器领域领跑民企阵营。
代表企业:电科思仪蓝箭航天大疆亿航智能航天晨光英特科技武汉蓝电美德乐万达轴承莱伯泰科润邦股份博深股份
第三章 产业未来趋势与风险
未来趋势
趋势一:产业链结构裂变与价值重心向“信息化”及“后市场”迁移
据《军工电子月度报告》(2026),高端FPGA与T/R组件国产化大幅降低雷达BOM成本。前文节点指出,军工电子与信息化凭借高性价比形成体系化出口优势,直接拉动军贸订单溢价。此外,据《国防军工2026年度策略》(2026),随着2027建军百年目标临近,早期交付装备进入大修期,具备原厂级维修授权与逆向工程能力的下游维修保障环节,其价值占比将显著上升。
趋势二:核心环节向“可重复使用”与“脉动批产”迭代,倒逼上游材料工艺升级
据《推力新纪元》(2026),商业航天突破可重复使用火箭技术,对特种高温合金需求激增。前文节点明确,特种高温合金与碳纤维的性能突破直接提升航发推重比并降低中游加工难度。以中航沈飞为例,据其《2026年半年度募集资金存放与管理...专项报告》,主机厂依托脉动生产线,其批产交付节奏与合同负债确认速度高度依赖上游材料良率,材料环节的产能释放直接决定总装交付效率。
风险分析
1. 上游核心元器件“卡脖子”与认证延期风险
高端FPGA等芯片若国产替代良率不达标,将直接推高相控阵T/R组件及雷达系统的BOM成本,延缓中游信息化装备向小型化迭代,制约下游整机价值量提升。
2. 中游子系统批产良率波动引发的总装交付与资金周转风险
航发等中游子系统批产良率若波动,将直接拉长下游主机厂(如中航沈飞)的总装周期,导致合同负债确认放缓,影响产业链整体资金周转效率与业绩兑现。据《军工行业2026年中报业绩综述》(2026),主机厂总装节奏与合同负债确认高度依赖中游子系统交付。
3. 配套赛道技术迭代与适航取证不及预期风险
商业航天可重复使用火箭技术突破受阻,或低空经济eVTOL适航取证延迟,将导致新质生产力孵化停滞,无法有效拓展产业边界并反哺传统军工主业。
第四章 近期产业链动态
本板块仅列已验证/已报道的事实事件,不构成任何投资建议;AI 不判断利好或利空,事件影响以原始披露为准。
数据窗口:近 180 天|生成时间:2026-09-22 12:51|事件数:8
2026-09-15 北摩高科公布向特定对象发行股票募集说明书
北摩高科公布2025年度向特定对象发行股票募集说明书,拟募资不超过19.7亿元,用于起降系统产能扩建项目、民航产品产业化项目等,以提升军用起降系统核心产品产能。
涉及企业:北摩高科
本事件仅为事实陈述,不等同于订单金额、价格涨幅、官方指数或股价变动依据;已报道不代表确定结论,具体以原始披露为准。
来源:国防军工行业周度观察 (置信度 90%)
2026-09-10 电科思仪在深交所创业板挂牌上市
9月10日,中电科思仪科技股份有限公司在深交所创业板挂牌上市,发行价16.00元/股,募集资金总额16.33亿元,将投向高端电子测量仪器生产线改造与扩产等项目。
涉及企业:电科思仪
本事件仅为事实陈述,不等同于订单金额、价格涨幅、官方指数或股价变动依据;已报道不代表确定结论,具体以原始披露为准。
来源:军工行业周报:连涨三周,量能放大 (置信度 95%)
2026-09-04 垣信卫星完成新一轮增资,阿里创投入股千帆星座运营主体
9月4日,上海垣信卫星科技有限公司完成工商变更,阿里创投与上汽金控新进入股。本轮增资69.76亿元,投后估值约500亿元,垣信卫星为低轨巨型星座“千帆星座”运营主体。
涉及企业:上海垣信卫星科技有限公司、阿里创投、上汽金控
本事件仅为事实陈述,不等同于订单金额、价格涨幅、官方指数或股价变动依据;已报道不代表确定结论,具体以原始披露为准。
来源:军工行业周报:2026年半年报回顾及展望 (置信度 95%)
2026-08-19 朱雀三号遥二火箭一子级成功实现陆地回收
8月19日,蓝箭航天研制的朱雀三号遥二运载火箭一子级按程序完成陆地回收,这是我国首次实现重复使用运载火箭一子级以着陆腿方式回收,标志着国产可复用火箭技术跨过关键门槛。
涉及企业:蓝箭航天
本事件仅为事实陈述,不等同于订单金额、价格涨幅、官方指数或股价变动依据;已报道不代表确定结论,具体以原始披露为准。
来源:军工行业周报:可回收火箭“再下一城”,具身智能迎密集催化 (置信度 95%)
2026-08-19 兵器工业集团牵头成立中央企业机器人创新联合体
8月19日,2026世界机器人大会在北京开幕,兵器工业集团牵头布展央企展区,组织旗下18家单位带来68款展品,并牵头成立中央企业机器人创新联合体。
涉及企业:兵器工业集团
本事件仅为事实陈述,不等同于订单金额、价格涨幅、官方指数或股价变动依据;已报道不代表确定结论,具体以原始披露为准。
来源:军工行业周报:可回收火箭“再下一城”,具身智能迎密集催化 (置信度 90%)
2026-08-12 C919国产大飞机正式开启国际定期商业航线运营
8月12日,国航C919执飞北京至乌兰巴托航班,标志着国产大飞机正式开启国际定期商业航线运营,实现了运营场景由国内航线向国际航线的延伸。
涉及企业:中国国航
本事件仅为事实陈述,不等同于订单金额、价格涨幅、官方指数或股价变动依据;已报道不代表确定结论,具体以原始披露为准。
来源:军工行业周报:军贸景气延续,大飞机国际化提速 (置信度 90%)
2026-08-11 鸿远电子公布向特定对象发行A股股票预案
鸿远电子公布2026年度以简易程序向特定对象发行A股股票预案,募集资金不超过3亿元,主要用于多层片式瓷介电容器及可调电容器产业化技术改造项目、微纳系统封装管壳产业化项目等。
涉及企业:鸿远电子
本事件仅为事实陈述,不等同于订单金额、价格涨幅、官方指数或股价变动依据;已报道不代表确定结论,具体以原始披露为准。
来源:国防军工行业周度观察 (置信度 90%)
2026-07-10 长征十号乙火箭首飞成功并实现海上网系回收
7月10日,长征十号乙火箭在海南发射升空,一级子火箭垂直返回并在海上回收平台通过网系捕获方式成功回收,实现全球首创的运载火箭海上网系回收。
涉及企业:航天科技
本事件仅为事实陈述,不等同于订单金额、价格涨幅、官方指数或股价变动依据;已报道不代表确定结论,具体以原始披露为准。
来源:商业航天:两种火箭回收成功 中国商业航天市场将快速开启 (置信度 95%)
附录 · 重点企业分析
武器系统总装与交付
主营业务:歼击机等航空武器装备的研制与总装交付。
核心产品:歼-35舰载隐身战斗机、歼-16系列战斗机
武器系统总装与交付
主营业务:大中型军民用飞机(如运输机、轰炸机)的研制与总装。
核心产品:运-20运输机、轰-6系列轰炸机
航空装备
主营业务:航空发动机及燃气轮机的研制与整机制造。
核心产品:军用航空发动机、燃气轮机
核心元器件与零部件
主营业务:高可靠性光电连接器的研发与制造。
核心产品:军用连接器、光器件
核心元器件与零部件
主营业务:特种集成电路及智能安全芯片的设计与销售。
核心产品:特种FPGA、存储芯片
军工基础材料
主营业务:高端钛合金材料及超导材料的研发与生产。
核心产品:高端钛合金、超导材料
核心元器件与零部件
主营业务:航空及燃机精密锻铸件的研发与制造。
核心产品:航空锻件、燃机锻件
军工基础材料
主营业务:航空碳纤维预浸料及复合材料的研制。
核心产品:碳纤维预浸料、航空复合材料
核心元器件与零部件
主营业务:军用半导体、被动元件等新型电子元器件的制造。
核心产品:功率器件、半导体分立器件
航空装备
主营业务:航空机载系统(航电、机电)的研发与集成。
核心产品:航空电子系统、航空机电系统
武器系统总装与交付
主营业务:教练机、防务产品及航空零部件的研制。
核心产品:教练机、导弹防务产品
武器系统总装与交付
主营业务:直升机及航空零部件的研制与总装。
核心产品:军用直升机、民用直升机
航天装备
主营业务:航天电子测控、机电组件及无人系统装备。
核心产品:航天电子测控系统、无人机
军工基础材料
主营业务:高温合金、特种不锈钢等先进材料的冶炼。
核心产品:高温合金、特种不锈钢
武器系统总装与交付
主营业务:特种地面装备研制生产。
核心产品:主战坦克、轮式步兵战车
武器系统总装与交付
主营业务:船舶制造主机厂。
核心产品:军用舰船、民用船舶
船舶装备
主营业务:燃气轮机及船舶动力。
核心产品:船舶动力系统、燃气轮机
军工电子与信息化
主营业务:军贸电子产品及雷达系统。
核心产品:雷达装备、防空预警装备
军工电子与信息化
主营业务:军贸防空预警雷达。
核心产品:防空预警雷达
兵器装备
主营业务:导航控制、弹药信息化系统。
核心产品:精确制导武器核心分系统控制舱
兵器装备
主营业务:超硬材料及弹药。
核心产品:大口径炮弹、超硬材料
核心元器件与零部件
主营业务:红外主业、多维感知与全球化布局。
核心产品:红外探测器、多维感知产品
核心元器件与零部件
主营业务:红外热成像及光电系统。
核心产品:红外探测器、光电系统
航空装备
主营业务:无人机及新材料研发制造。
核心产品:彩虹系列无人机
航空装备
主营业务:无人机系统。
核心产品:翼龙系列大型固定翼无人机
装备维修与后勤保障
主营业务:深耕刹车制动领域,围绕军民两用航空航天飞行器起落架着陆系统及高端装备刹车制动产品的研发与制造。
核心产品:刹车盘、飞机刹车控制系统、起落架
军工电子与信息化
主营业务:无线通信与北斗导航。
核心产品:通信设备、北斗导航设备
配套服务与衍生赛道
主营业务:电子测量仪器研发、生产与销售。
核心产品:微波/毫米波仪器、光电测量仪器
共 28 家企业
附录 · 企业关系
中航沈飞→航发动力已报道
采购:中航沈飞采购航空发动机用于歼击机整机总装。
(来源:军工产业链核心研报综合)北摩高科→中航沈飞已报道
供应:北摩高科供应刹车制动系统及起落架用于战机总装及维修保障。
(来源:军工产业链核心研报综合)共 2 条关系,展示前 2 条
|

发表评论
发表评论: