
 研报速递
────────────────────────
先说一个很多人搞反的事。
一提券商羊毛,大家第一反应是"开户送什么"。一般有奖学金,专属渠道的隐形福利哈~自己去应用商店开的没有哈,另外偶尔还会有京东卡、话费券啥的奖励——这些东西确实有,但它只是见面礼。
真正的钱在第二块:新客专属理财的利息。
这篇文章就把这两块拆开讲清楚。哪块大、哪块坑多、怎么算到手多少钱。
────────────────────────
▍第一块:开户的见面礼
这一块的特点是:看起来热闹,实际有限。
常见形态就这几种:现金红包、京东卡/购物卡、话费、实物(小家电、行李箱、粮油)。现在几乎已现金金额为主,从几十元到几百元不等,看券商的当期活动和你的资产量。
■ 但有个关键点:大部分不是"开户就送"
真正的大头,基本都挂在达标条件后面:
· 入金达标:入金到一定金额,并留存若干天· 交易达标:完成若干笔交易· 时间限制:一般要求开户后当天或 30天内完成,逾期作废
■ 三个容易吃亏的地方
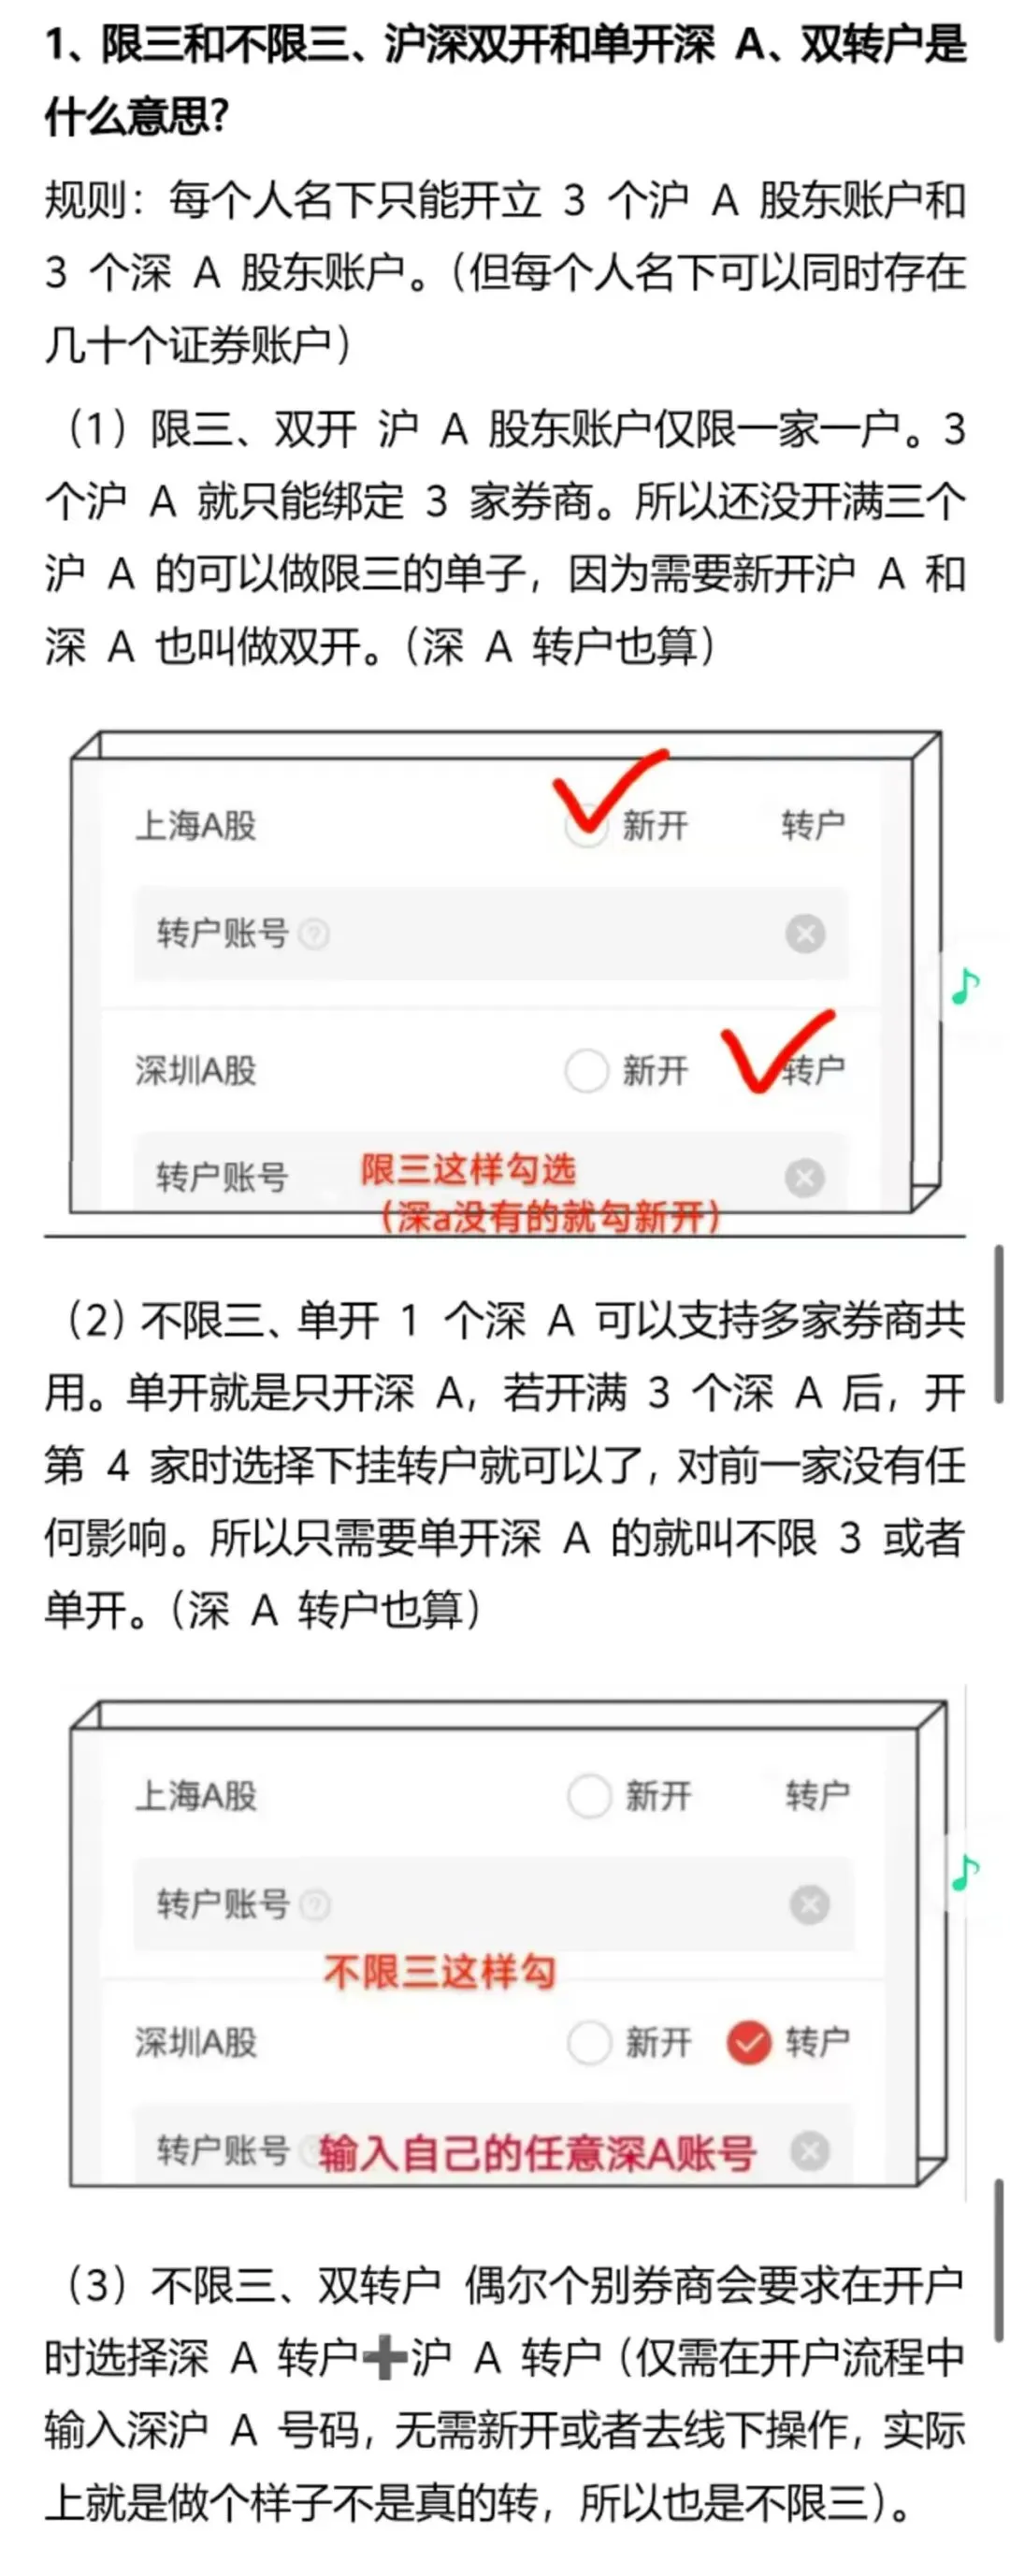
一是"一人一次"。同一张身份证在同一家券商只认定首次开户。你销了户再重开,不算新客,羊毛没了。不过不同券商之间是各自独立的——A 股个人最多可以开 3 个账户,这 3 个可以分别去参与,满三过后就可以去整不限三的,进行深A转户就行。
二是"开户即送"往往是小钱。真正值钱的是达标奖励,而达标奖励要动资金、动时间。
三是我不会在这儿给你报具体数字。各家的奖励标准每个月都在变,我报了也是过期的。最准的做法是找持牌客户经理问当期活动,让他把活动规则截图发你。
────────────────────────
▍第二块:新客理财的利息,这块才是大头
先说清楚它是什么。
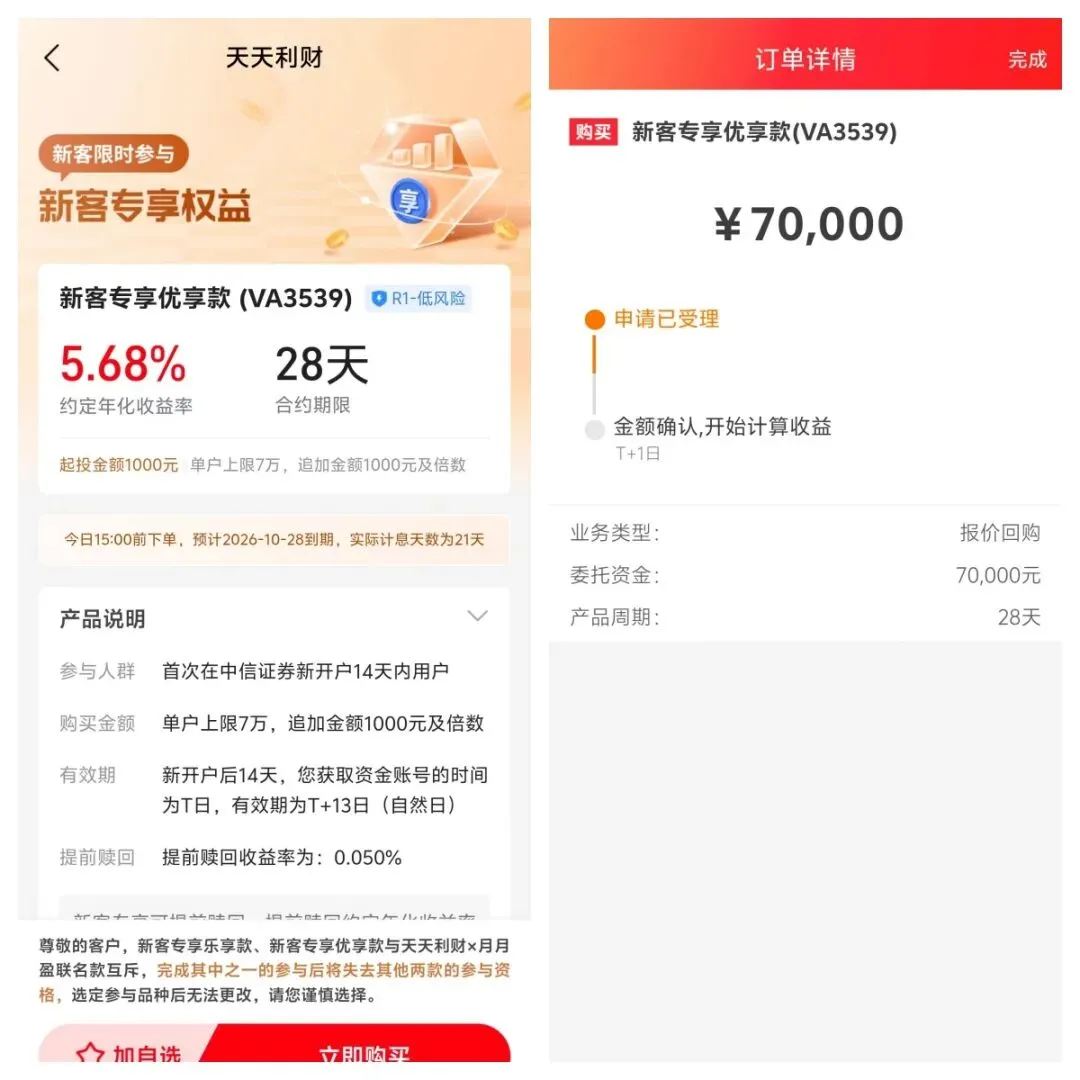
新开户的客户,券商会给一份专属短期理财,期限一般 7 到 180 天。底层标的多是券商收益凭证、报价回购这类,风险等级标注为 R1。
这是券商花钱买客户的成本——它愿意贴息,因为一个新户在它眼里的长期价值远不止这点利息。
■ 现在的利率是个什么水平
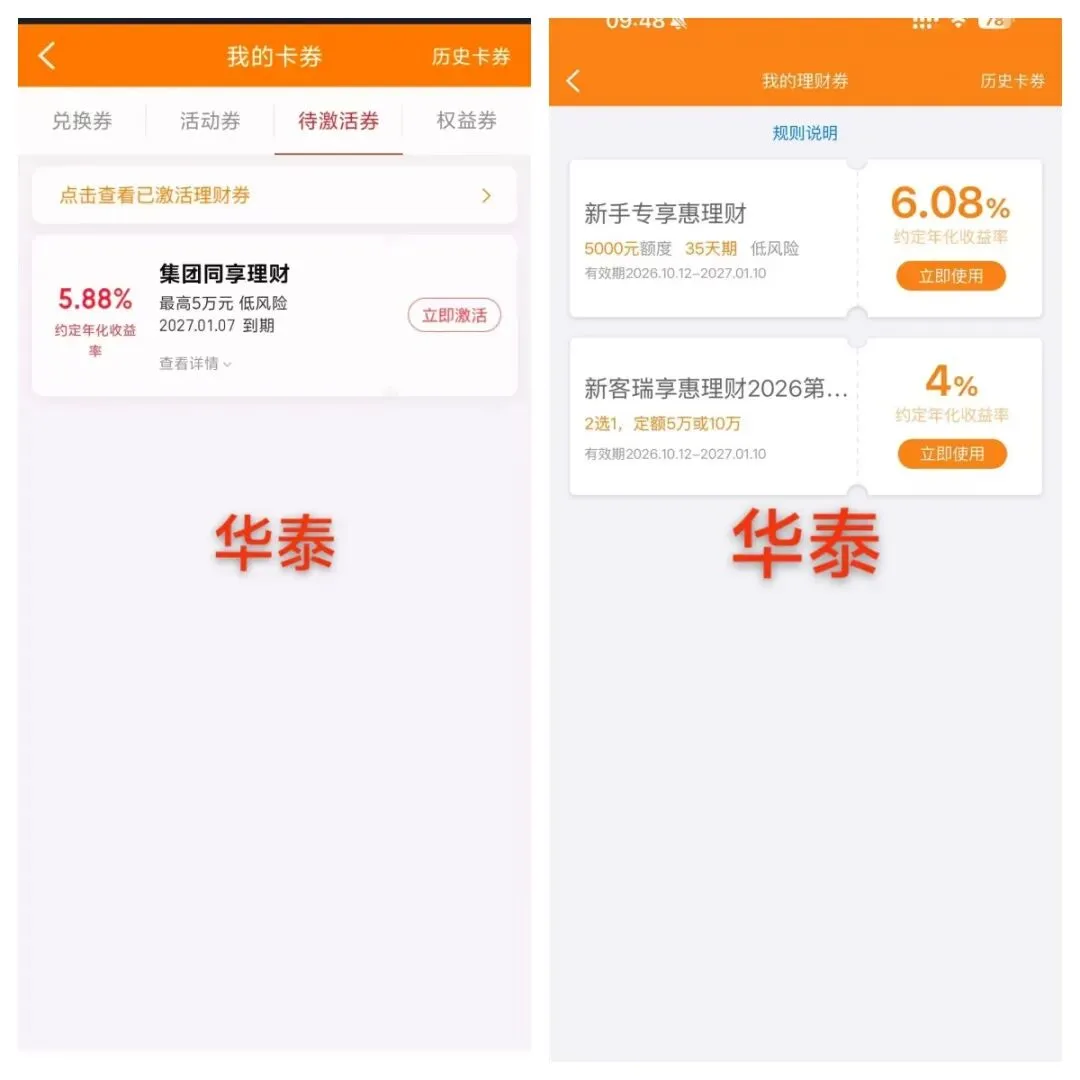
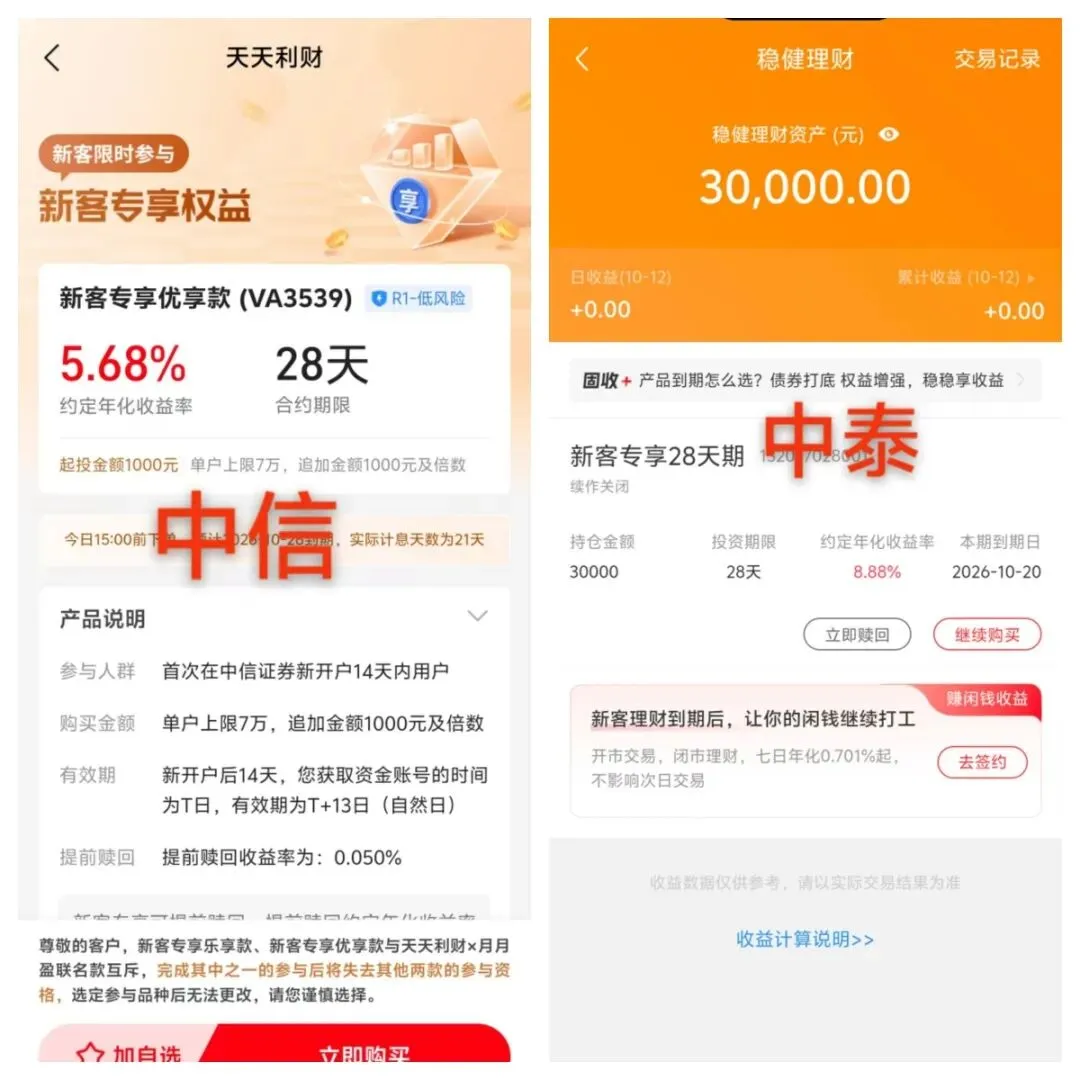
· 常态区间:4% 到 6%。头部券商(中信、华泰、招商这类)基本都在这个区间,额度也充足。· 最高档:7% 到 8.18%。基本集中在中小券商——财信、财达、德邦、方正、信达、东兴、湘财这些。为了抢开户流量,它们贴息更狠。· 全市场最高:8.88%。中泰证券在 818 理财节期间放出的档位。这是我最近在薅的几个。
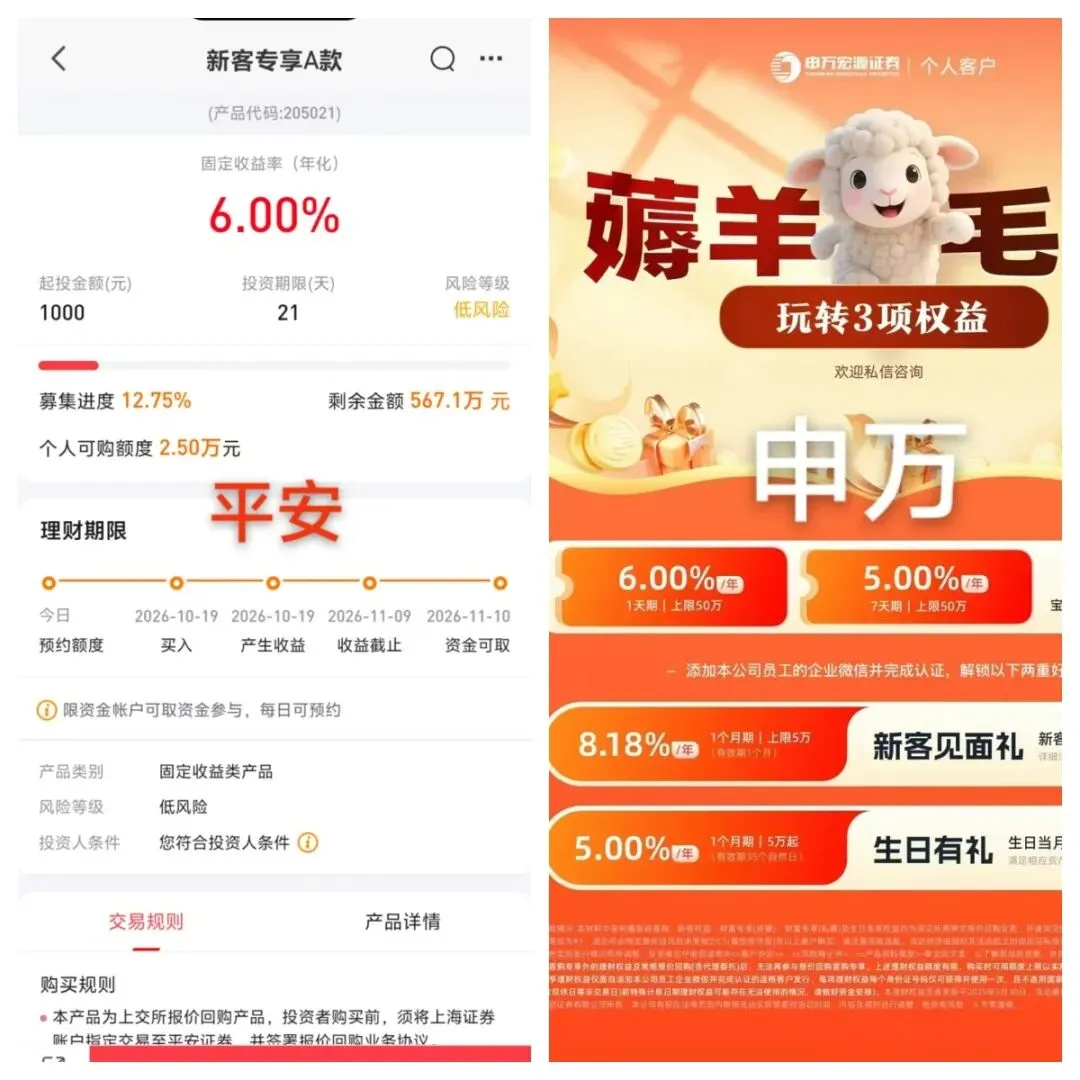
看到 8.88% 是不是有点心动?先别。
■ 这里是最反直觉的地方
年化最高,不等于到手最多。
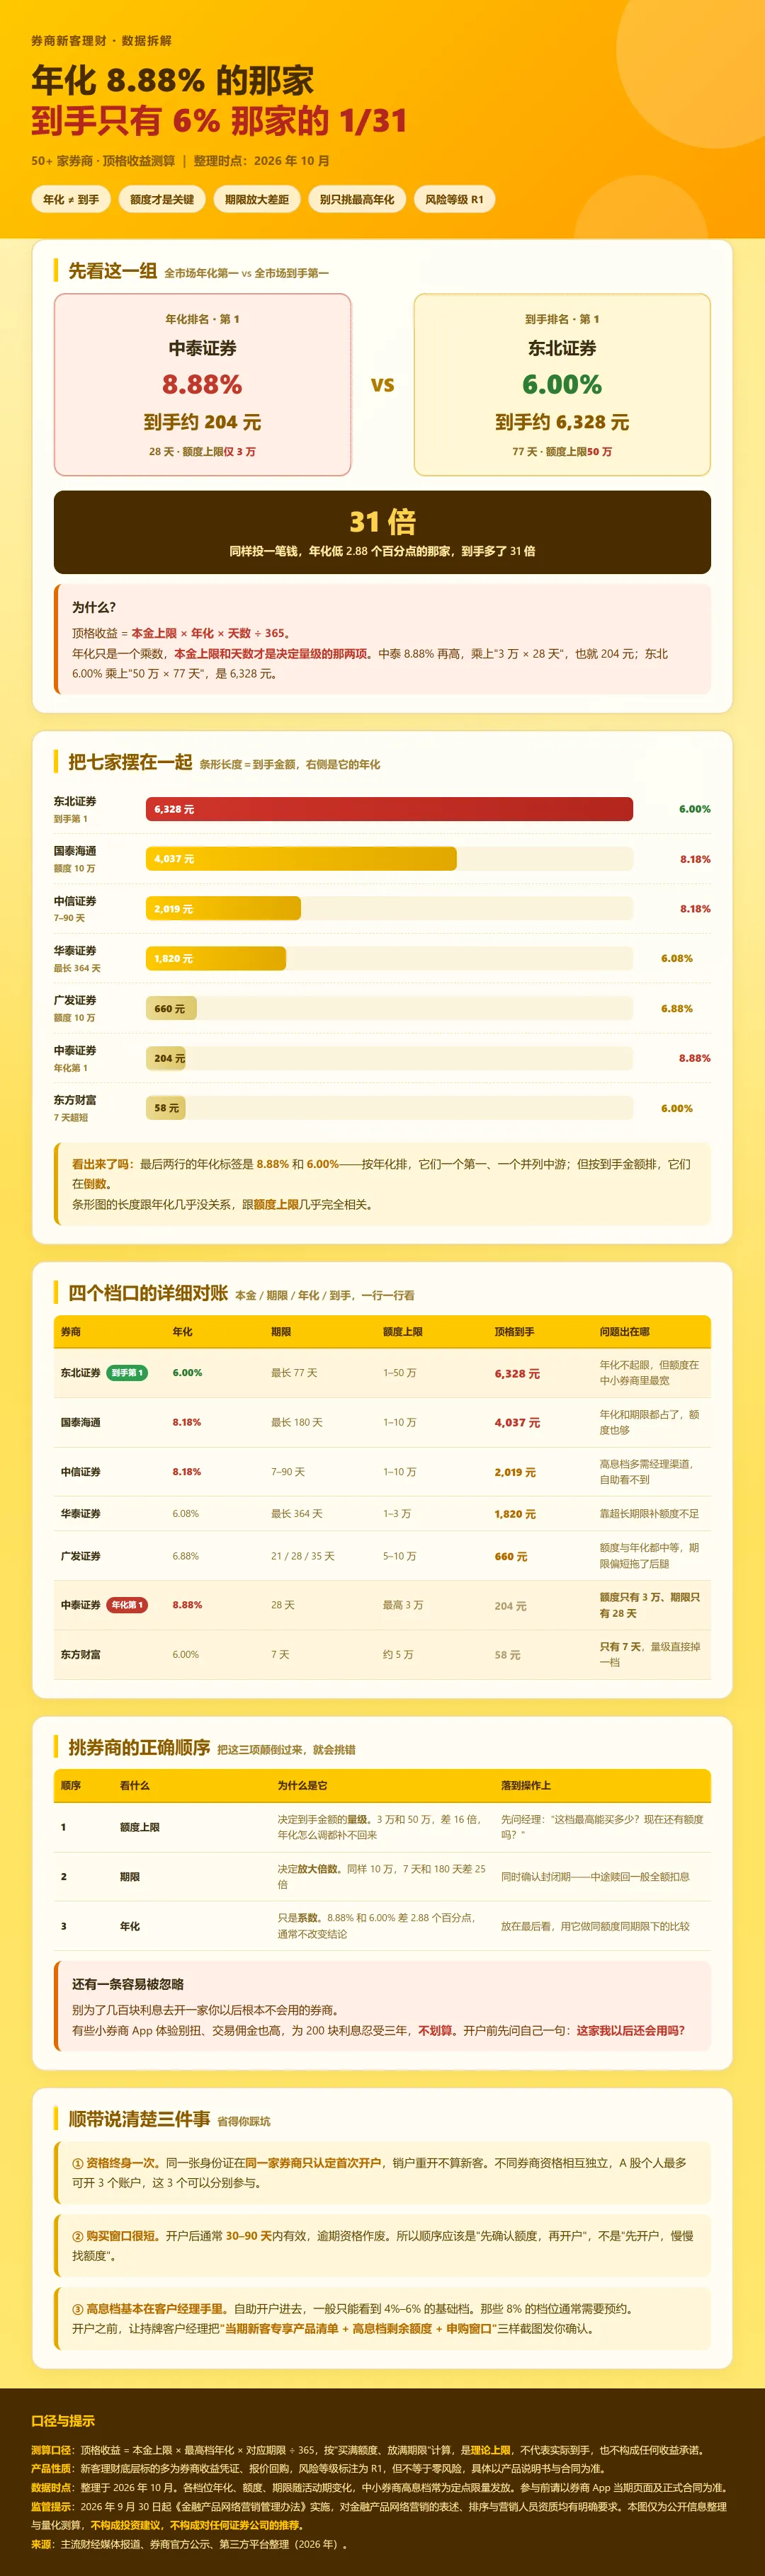
我们按"顶格收益 = 本金上限 × 年化 × 天数 ÷ 365"算一遍:
· 中泰证券 8.88%,28 天,但最高只让买 3 万 → 顶格约 204 元· 广发证券 6.88%,35 天,额度给到 10 万 → 买 5 万,到手约 330 元· 国泰海通 8.18%,最长可以做到 180 天,额度 1–10 万 → 顶格约 4,037 元· 东方财富 6.00%,7 天,额度 5 万 → 顶格约 58 元
看出来了吗?
8.88% 的那家,到手 204 元;6.88% 的那家,到手 330 元。
因为 8.88% 只让你买 3 万、只放 28 天;而 6.88% 让你买 5 万、放 35 天。
决定你到手多少钱的,是额度和期限,不是那个最醒目的年化数字。
────────────────────────
▍这块的四个坑,比第一块深
坑一:资格终身一次。和开户奖励同一条规则——单家券商只认首次开户,销户重开不算。所以别浪费:开户前先确认清楚你要买的那档还有额度,再动手。
坑二:购买窗口很短。开户后通常 30–90 天内有效,过了就作废。很多人开完户忘了,回头想起来已经过期。
坑三:封闭期内不能赎回。绝大多数是固定期限封闭式的,中途赎回一般全额扣息——等于白放。所以这笔钱必须是你这段时间确实不用的。
坑四:高息档基本在客户经理手里。你自助开户进去,一般只能看到 4%–6% 的基础档。那些 8% 的档位,通常得找持牌客户经理预约,或者跟我一样找专属渠道去要。
■ 所以实操上就一句话
开户之前,让持牌客户经理把"当期新客专享产品清单 + 高息档剩余额度 + 申购窗口"截图发你确认。
三样都确认了再开户。别反过来——先开户,再去找额度,往往是扑空。
────────────────────────
▍还有一件正在发生的事:高息券在变少
2026 年 9 月 30 日起,八部门联合印发的《金融产品网络营销管理办法》正式实施。和这件事直接相关的几条:
· 严禁使用"低风险""低门槛""秒到账""高收益""无成本"这类诱导性话术· 禁止明示或暗示资管产品、投顾服务"保本""承诺收益"· 不得依据短期或非常态业绩去排序、预测未来业绩· 通过公众号、直播、短视频做营销,必须用金融机构审核过的内容,营销人员须持牌并获授权
翻译成人话:以前满屏的"8.18% 保本保息""最高收益专区",以后是不合法的。各家的披露口径会统一往 4%–6% 的常态区间收敛。
券商自己在收缩的动作也很明显——2026 年参与 818 理财节的券商已经从高峰期收缩到大约 23 家,考核导向也从"开户转化"转向了"客户留存"。
结论很简单:高息券的窗口在变窄。想拿,就得趁现在还有。
────────────────────────
▍说几句掏心窝的话
第一,这篇只是信息整理,不是推荐。我没有点名让你去开哪一家,因为这个决定得你自己做。
第二,我不代任何机构开户,也不做投资建议。开户、签合同、买产品,都要通过持牌机构、由持牌人员完成。这是规矩,也是对你自己的保护。
第三,本文所有测算都是上限口径——按买满额度、放满期限算的理论值,不代表实际到手,也不构成任何收益承诺。产品说明书和合同才是最终依据。
如果你想知道具体当期还有哪几家放着高息额度,可以在后台留言,我把整理的那份清单发你。
────────────────────────
▍想动手?三步
先想清楚这笔钱多久不用。期限匹配是第一位的,封闭期内取不出来。 找持牌客户经理,要来三样东西截图:当期新客产品清单、高息档剩余额度、申购窗口。 三样都确认了再开户,买完核对利率和期限,封闭期内别动。
────────────────────────
免责声明:本文基于公开信息整理,仅供参考,不构成投资建议,也不构成对任何证券公司的推荐。市场有风险,投资需谨慎。任何投资决策请结合自身风险承受能力、资金状况和投资目标独立判断,必要时咨询持牌专业机构。文中收益测算为理论上限,过往表现不预示未来收益。
加我微信:TianmimiBF8 备注”羊毛” 我会邀你进群,一起稳稳抱富。
👉在这里你能得到:
① 第一时间拿到高息理财券渠道
② 全程指导,不踩坑、不瞎摸索
③只做R1稳健项目,收益真实
目前免费进群,后续开启收费模式



发表评论
发表评论: