首页 »
行业资讯 » 券商合并进入2.0:牌照成为需要出清的产能
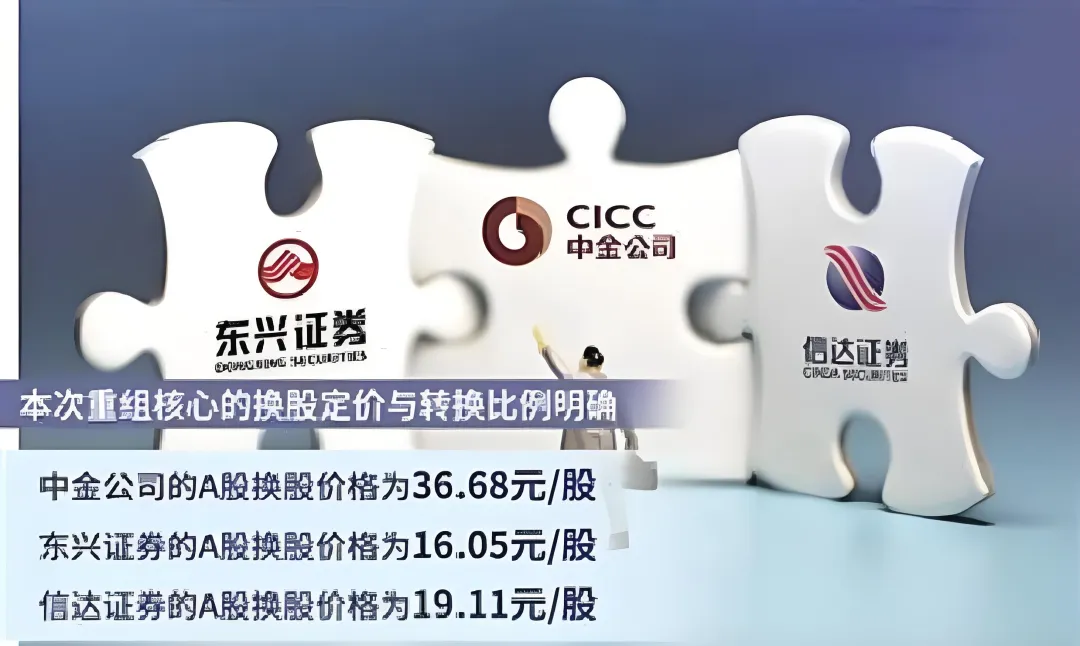
券商合并进入2.0:牌照成为需要出清的产能10月12日晚,东兴证券、信达证券公告:已收到上交所终止上市决定,将于10月19日摘牌,股票按换股比例转换为中金公司A股。这笔9月7日获证监会批复的换股吸收合并,交易金额1,139亿元,合并完成后中金净资本直接翻倍。这不是孤立事件。东方证券251亿元收购上海证券正在推进,东吴证券收购东海证券已经落子。加上此前国泰君安吸收合并海通证券,头部券商的整合已经从个案变成了梯队式推进。但与国泰君安吸收合并海通证券相较,此次中金公司吸收合并信达、东兴证券,有着从操作理念到执行思路上的根本不同。一、消防员与规划师:两次万亿级合并,两种逻辑
国泰君安×海通,是消防员式合并。先有风险,后有合并——海通的风险敞口摆在那里,合并的动因是"救":把问题资产装进更大的资产负债表,用规模和时间换消化空间。这类合并里,定价是市场化博弈的结果,换股比例、异议股东现金选择权,每一分钱都经过谈判和讨价还价。交易结构再复杂,本质是一场"救火行动"的财务安排。中金×东兴×信达,是规划式合并。三家机构没有一家"着火"——没有流动性危机,没有风险处置压力。汇金系动刀的原因只有一个:产能太多了,要自律地收一收。同样是万亿级吸收合并,前者处理的是存量风险,后者处理的是未来发展的行业格局。消防员救的是楼,规划师拆的是违建。这个转变为什么重要?因为它说明监管对投行产能的判断已经变了——从"出问题再处置",变成"没出问题先出清"。二、机制拆解:一场不谈价格的合并,对价谁付了?
这轮合并最特殊的地方在于:同一实控人(中央汇金)旗下,三家券商合为一家,交易里几乎不存在"谈价格"这个环节。做过并购的人都知道,定价是整个交易里最贵、最容易谈崩的环节——估值基准怎么选、溢价给多少、换股比例怎么定,动辄拉锯数月。而同一控制下的吸收合并,这个环节被行政协调直接抹平了,换股比例本质上是内部资源调配的算术题。省掉了最贵的环节,但天下没有免费的午餐:对价市场化程度的牺牲,总要有人补偿。谁在补?答案是监管给出的"格局红利"预期——合并后的新中金,拿到的是净资本翻倍、投行承揽能力跃升、机构业务牌照齐备的"国家级投行"身位。汇金系用股权结构的简化,换一张在全球资本市场上更有分量的中国名片。看懂这个交换,才算看懂这笔交易的结构:行政协调出效率,市场预期出对价,格局红利做补偿。这套三段式,接下来会被反复复制。为什么必须复制?因为资产端的狂热已经倒逼了牌照端的出清。今年以来,A股已有3188家公司披露并购重组进展,标的集中在半导体、AI、高端装备——资产端的并购黄金时代越热闹,投行产能的过剩就越刺眼:保荐、承销的产能如果不先收缩,同质化竞争只会把费率打穿,把所有人拖进零和博弈。三、落到从业者:三件事值得现在就做
对一级市场和并购从业者,这一轮整合不是新闻,是信号。三个具体影响:第一,撮合方格局重排。头部投行净资本与项目承揽能力进一步集中,中小券商投行部的人才和项目将加速向头部迁移。未来几年你给项目找买方顾问,名单会比今天短很多——提前想清楚自己站在哪一边。第二,地方国资系整合预期值得重估。"同一控制下吸收合并"这个工具被汇金系验证之后,各地方国资系会加速复制——上海国资的东方证券×上海证券已经在路上。国资系券商的壳价值、整合预期标的,是接下来一段时期里确定性较高的交易主题。第三,别侥幸自己行业是例外。银行做过减法,城投做过减法,现在轮到了投行。金融产能的供给侧改革没有例外名单——监管亲手示范"做减法",意味着"规模竞赛"的时代结束了,"净资本定价"的时代开始了。结语
回过头看,券商行业给全市场上了一课:判断一个行业进入整合期,不看它并购别人,看它开始并购自己——汇金系亲手做减法那天,牌照就不再是壁垒,而是需要出清的产能。这句话不只适用于券商。对所有还在比拼牌照、通道和规模的行业,今天都是一个值得记住的日子。
猜你喜欢
-
上海市蒂艾孚网络科技有限公司
-
上海市蒂艾孚网络科技有限公司
-
上海市蒂艾孚网络科技有限公司
-
上海市蒂艾孚网络科技有限公司
-
上海市蒂艾孚网络科技有限公司
-
上海市蒂艾孚网络科技有限公司

 研报速递



发表评论
发表评论: