
 研报速递
10 月 12 日,摩根士丹利发布针对 SpaceX 的最新研究报告,首席分析师亚当・乔纳斯团队重申 “增持” 评级与 300 美元目标价,较报告发布前 163.42 美元的收盘价对应约 84% 的上涨空间。这份研报的核心逻辑十分明确:即将到来的星舰第 15 次试飞,将是重塑 SpaceX 增长预期的重大催化剂。
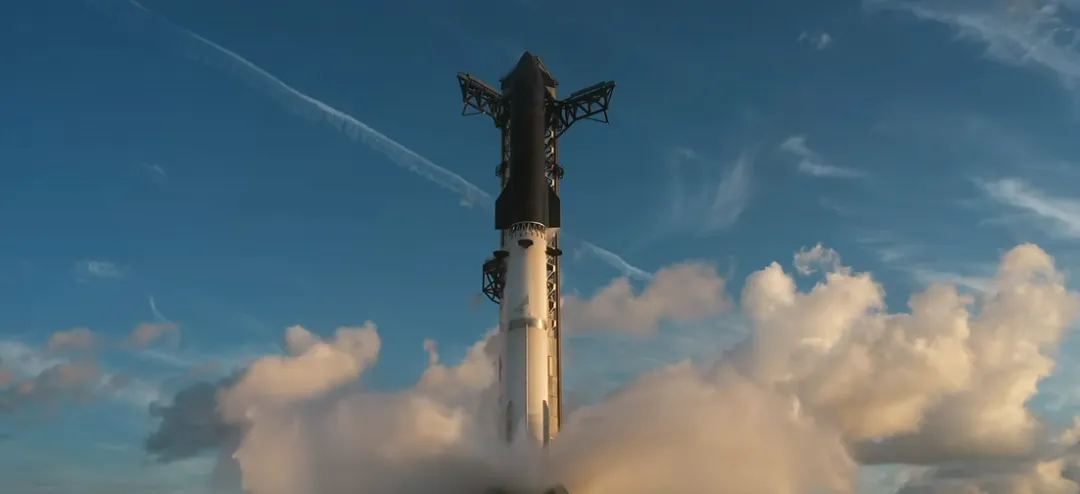
在大摩的判断中,暂定当地时间 11 月 8 日进行的星舰第 15 次飞行任务,是星舰迈向完全可重复使用的标志性一步。本次任务的核心看点是尝试用发射塔机械臂直接捕获返回的星舰上级飞船,也就是业内俗称的 “筷子夹” 回收方案。一旦该技术验证成功,意味着星舰将彻底摆脱传统火箭的着陆腿设计,有望实现发射后数小时内完成整箭检修与再次发射,发射成本将呈数量级下降。据大摩援引的初步空管通告信息,第 16 次试飞最早可能于 12 月 10 日进行,两个月内连续推进两次关键技术验证,节奏超出市场预期。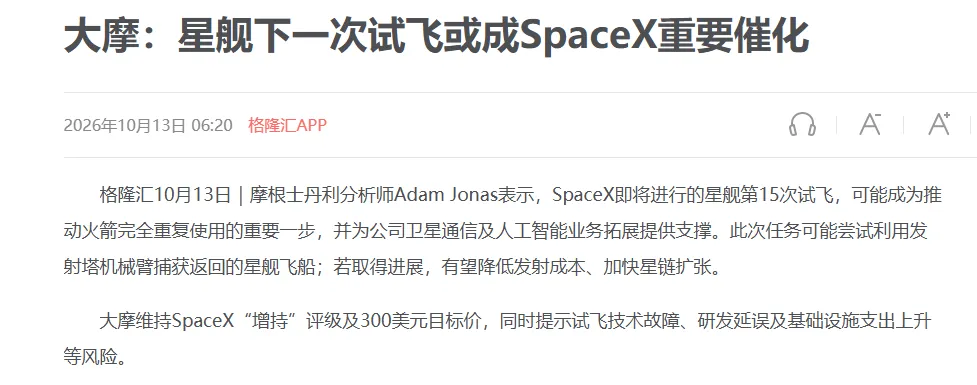
在大摩的估值模型里,传统火箭发射业务在 300 美元的目标价中仅占约 8 美元,星舰的真正价值在于彻底打开星链与太空 AI 两大核心业务的增长天花板。星舰的大运力将直接改写星链的部署效率,单次星舰任务可搭载的星链 V3 卫星数量相当于猎鹰 9 号 1-2 个月的发射总量,随着完全可复用技术落地,单位卫星发射成本将大幅下降,不仅能加快全球组网进度,更将直接改善星链的盈利模型,巩固其在低轨宽带市场的绝对领先地位。与此同时,大摩将 SpaceX 定义为 “AI 的终极前沿”,认为太空算力将成为公司下一个万亿级市场,星舰的低成本大运力支撑 SpaceX 快速部署轨道算力卫星集群,落地太空云服务,为 AI 训练提供低成本、高带宽的算力解决方案。报告认为,尽管当前估值对应业绩水平高于普通科技公司,但考虑到两大赛道的远期增长空间,仍具备显著的投资吸引力。
研报同时提示了核心风险:星舰试飞出现技术故障导致研发进度延误、可重复使用技术落地不及预期、基础设施建设投入超预期、航天监管政策变化等,都可能影响业绩兑现与估值提升。从 本质上看,大摩看好的从来不是星舰这一款火箭,而是它所定义的下一代太空运输成本边界,当完全可复用的大运力火箭成为基础设施,太空通信、太空算力等场景都将被重新定义,这也是 SpaceX 具备长期增长潜力的核心原因。

END

10 月 12 日,摩根士丹利发布针对 SpaceX 的最新研究报告,首席分析师亚当・乔纳斯团队重申 “增持” 评级与 300 美元目标价,较报告发布前 163.42 美元的收盘价对应约 84% 的上涨空间。这份研报的核心逻辑十分明确:即将到来的星舰第 15 次试飞,将是重塑 SpaceX 增长预期的重大催化剂。
在大摩的判断中,暂定当地时间 11 月 8 日进行的星舰第 15 次飞行任务,是星舰迈向完全可重复使用的标志性一步。本次任务的核心看点是尝试用发射塔机械臂直接捕获返回的星舰上级飞船,也就是业内俗称的 “筷子夹” 回收方案。一旦该技术验证成功,意味着星舰将彻底摆脱传统火箭的着陆腿设计,有望实现发射后数小时内完成整箭检修与再次发射,发射成本将呈数量级下降。据大摩援引的初步空管通告信息,第 16 次试飞最早可能于 12 月 10 日进行,两个月内连续推进两次关键技术验证,节奏超出市场预期。在大摩的估值模型里,传统火箭发射业务在 300 美元的目标价中仅占约 8 美元,星舰的真正价值在于彻底打开星链与太空 AI 两大核心业务的增长天花板。星舰的大运力将直接改写星链的部署效率,单次星舰任务可搭载的星链 V3 卫星数量相当于猎鹰 9 号 1-2 个月的发射总量,随着完全可复用技术落地,单位卫星发射成本将大幅下降,不仅能加快全球组网进度,更将直接改善星链的盈利模型,巩固其在低轨宽带市场的绝对领先地位。与此同时,大摩将 SpaceX 定义为 “AI 的终极前沿”,认为太空算力将成为公司下一个万亿级市场,星舰的低成本大运力支撑 SpaceX 快速部署轨道算力卫星集群,落地太空云服务,为 AI 训练提供低成本、高带宽的算力解决方案。报告认为,尽管当前估值对应业绩水平高于普通科技公司,但考虑到两大赛道的远期增长空间,仍具备显著的投资吸引力。
研报同时提示了核心风险:星舰试飞出现技术故障导致研发进度延误、可重复使用技术落地不及预期、基础设施建设投入超预期、航天监管政策变化等,都可能影响业绩兑现与估值提升。从 本质上看,大摩看好的从来不是星舰这一款火箭,而是它所定义的下一代太空运输成本边界,当完全可复用的大运力火箭成为基础设施,太空通信、太空算力等场景都将被重新定义,这也是 SpaceX 具备长期增长潜力的核心原因。
END

发表评论
发表评论: