
 研报速递
一家券商的“税务账单”:补税5319万,谁在紧张?
券业行家,事实说话。
欢迎留言,如果认同,请传播正能量。
看
似“轻描淡写”的上市公司公告中,一笔总额6191.75万元的补缴税款及滞纳金,依然醒目。其中5318.92万元来自旗下券商,相当于2025年全年净利润的13.2%。值得追问的可能还不是数字本身,而是这笔税款为什么在此时被“发现”。在券商行业税务合规全面收紧的背景下,这究竟意味着什么。
千字涉税公告:补缴5318.92万元
国庆节后首个交易日晚间,券商概念股华创云信(600155.SH),发布了一份不到千字的公告。标题很平淡:《关于涉税事项调整的公告》。
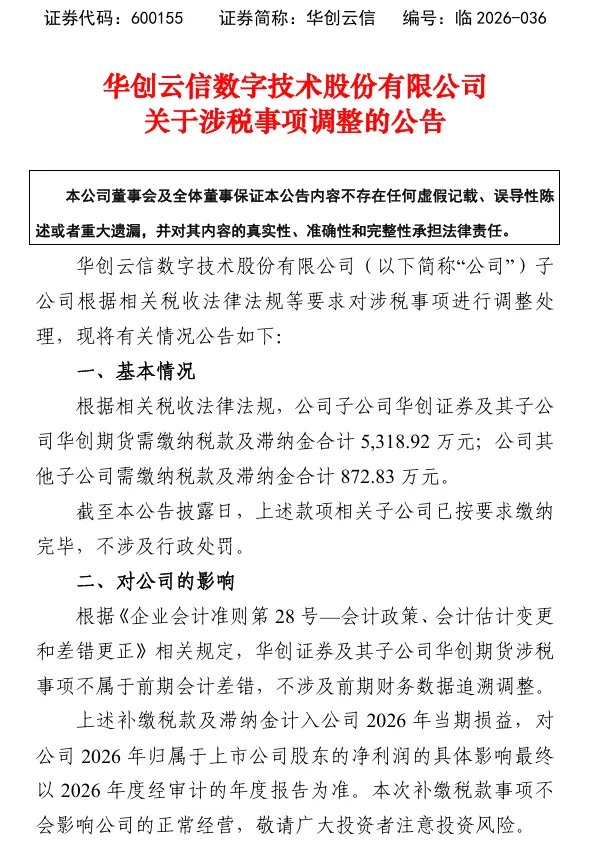
公告披露,子公司华创证券及其子公司华创期货需缴纳税款及滞纳金合计5318.92万元,公司其他子公司需缴纳872.83万元,总计6191.75万元。华创云信表示,上述款项已全额缴纳,不涉及行政处罚,不影响正常经营。
大多数投资者,可能扫一眼就翻过去了。但如果你把这份公告放在2026年券商行业税务合规的大背景里看,会发现一个耐人寻味的信号:
就在同一天,中证协发布了《关于举办第九期证券公司财务负责人系列培训班的通知》,培训内容包括“证券行业税收政策解析与疑难问题风险排查”。
作为一家在资本市场有着相当影响力的券商,选择在同一天公告补税。时间上的巧合,至少说明:全行业的税务合规审视,已经从“讨论”进入了“执行”阶段。
而公告披露的5318.92万元,已经占到了华创证券2025年全年净利润4.03亿元的13.2%。这意味着,每赚4块钱,就有5毛多要拿去补税。
时间线的信号:为什么“现在”补税?
补税这件事,最值得关注的不是金额,而是时点。
10月8日的公告,发生在几个关键事件的夹缝里:
7月24日,华创云信董事会审议通过回购方案,回购金额1亿至2亿元;7月29日,公司发布半年度业绩预增公告。
8月25日,贵州金控通过大宗交易受让茅台集团等持有的华创云信5%股份;并联合物流集团、盘江股份签署一致行动协议,合计持股13.11%,成为华创云信第一大股东。但在上市公司层面,华创云信仍无控股股东、无实际控制人。
8月30日,华创云信半年报披露:华创证券上半年营收16.28亿元,净利润3.33亿元。
10月8日,补税公告。
这不是一个孤立的税务事件。在上市公司治理结构发生变化的窗口期,子公司层面的历史税务问题被重新审视和清理,是一个可以预期的动作。
要知道,贵州金控成为第一大股东,影响的是华创云信的治理层面,而非华创证券的经营决策层。但在新股东入局后,对核心资产华创证券进行“合规体检”,是合乎逻辑的步骤。
不止这家:券商税务合规的“静默期”结束
如果把华创证券的补税放进2026年的行业背景里看,它很可能只是浮出水面的第一块石头。
今年1月,五矿资本公告自查需补缴税款及滞纳金合计2.12亿元。一家央企背景的金融控股平台,同样以“自查”的方式完成了税务补缴。截至2026年7月10日,上市公司补缴税款及滞纳金已超过去年全年水平。
更关键的变化来自技术底层。金税四期数字化征管体系全面落地后,税务、券商、银行的数据已经实现互联互通,对公证券账户的每一笔交易流水,系统均可抓取和交叉比对。这意味着什么?过去券商税务合规的盲区,正在被系统性关闭。
券商的税务处理有几个天然复杂的地方:资管产品的增值税认定(保本还是非保本)、金融商品转让的计税基础、融资融券利息支出的进项抵扣、结构化产品的税务处理。而每一个细分领域,都存在“税务局怎么认定”和“券商怎么做账”之间的灰色地带。
虽然华创证券没有披露具体涉及的税种和业务条线。但从金额规模可以进行推断:5318.92万元对于这家净利润4亿的券商来说,不太可能来自某个单独的税务差错,更可能涉及多个年度的累积调整。
而公告明确“不属于前期会计差错,不追溯调整前期财务数据”,这意味着税款和滞纳金全部计入2026年当期损益,对今年的利润表形成一次性冲击。
对于华创证券的财务团队来说,这笔钱的教训不是“要合规”。行家相信,作为专业人士,他们一直都知道要合规。唯一的教训是:在金税四期时代,税务局对“合规”的定义,和券商过去理解的不一样了。
业绩底色:压力给到华创证券
在2025年全行业高速增长中,华创证券的经营数据本身已经在承压。全年营收26.31亿元,同比下降7.64%;净利润4.03亿元,同比下降0.92%。
分业务条线看,财富管理是唯一的亮点:2025年实现收入8.08亿元,同比增长21.18%;其中证券经纪业务(不含席位租赁)收入6.39亿元,同比增长25.8%。其余业务条线全面下挫:投行业务揽收1.86亿元,同比下降28.40%;资管业务收入0.67亿元,同比下降36.61%;投资与交易业务收入8.57亿元,同比下降23.64%。
5319万元的额外支出,已经相当于华创证券2025年全年净利润的13.2%。在投行和资管双双大幅下滑的背景下,势必进一步压缩2026年的利润空间。
对于一家正在建设“AI驱动的数字化资产管理公司”的中小券商来说,这笔钱打乱了原本就吃紧的预算节奏。
悬而未决的收购:补税影响有多大?
华创证券目前仍在推动一项已经持续多年的资本运作:收购太平洋证券的第一大股东资格。
2022年5月,华创证券以17.26亿元竞得太平洋证券7.44亿股股份,占总股本的10.92%。然而,其券商股东资格,至今仍在证监会审核中。
今年7月,华创云信在互动平台回复投资者时仍表示“股东资格尚在证监会审核中”。投资者在互动平台上的追问直指核心:审核长期卡在投行内控缺陷、自营资管风险、入股程序合规三类整改要求上,“一参一控”监管红线尚无明确化解方案。
这笔收购已经拖了四年多,至今没有实质进展。
一笔5319万元的补税,不会直接导致收购失败,但它会被放在证监会审核的案头,作为一个需要解释的事项。
监管审核券商股东资格时,关注的是收购方的财务稳健性、合规记录和公司治理水平。在审核期间“发现”的税务问题,虽然“不涉及行政处罚”,但会引发一连串追问:这笔税款涉及哪些业务?是否存在内控缺陷?整改措施是否到位?
补税不是致命伤,但它让这家本来就背着多重审核压力的中小券商,又多了一道需要向监管解释的题目。
结语
回到公告本身。“不涉及行政处罚”这六个字,是整份公告里最关键的定性。它意味着这是一次“调整”,不是一次“处罚”。
华创证券选择主动缴纳、主动公告,而不是等待税务机关的稽查结论,这个动作本身值得注意。
但“不涉及处罚”不等于“没有问题”。5318.92万元的税款和滞纳金里,滞纳金部分的存在说明这些税款并非按时足额缴纳的。公告没有披露滞纳金的具体金额和占比,但按每日万分之五的法定标准,如果滞纳金占比较大,说明问题的存在时间不短。
对于华创证券来说,这笔钱买的不只是一张“合规证明”。对于其他还在观望的中小券商来说,华创的账单是一个提醒:金税四期不会只敲一家的门。
免责声明:本文基于公开信息整理,仅供行业观察与参考,不构成任何投资建议。资料来源各公司公告、定期报告及券商研报公开统计,截至2026年10月。
行家深耕券商服务二十余年,汇聚券业精英,助推行业创新转型。与最前端的券业精英思想碰撞,交流最新业务观点、实践经验,获得新的业务灵感,第一时间把握市场发展机遇,旨在搭建高质量的业务交流与人脉资源链接的平台。
精彩回顾
魔咒!华林证券的“空椅子”
行家点将台·热文
退休,不该成为投顾执业的“终点站”
券业雷达·行家·热文
43家券商股东大换手:16家在买,7家在卖
券业雷达·行家·热文
226亿规模、1500万亏损:德邦资管换将后的两张考卷
行家点将台·热文
两条违规事项,一句罕见措辞:广发证券29年老网点,“报送材料”出了什么问题?
券业雷达·行家·热文
2300万客户,行业第8:国信证券换上最会打仗的老总
行家点将台·热文
券商借来的1.68万亿,投到了哪几门生意上?
券业雷达·行家·热文

发表评论
发表评论: