首页 »
行业资讯 » 吃瓜!top券商首席已是老丈人的董秘
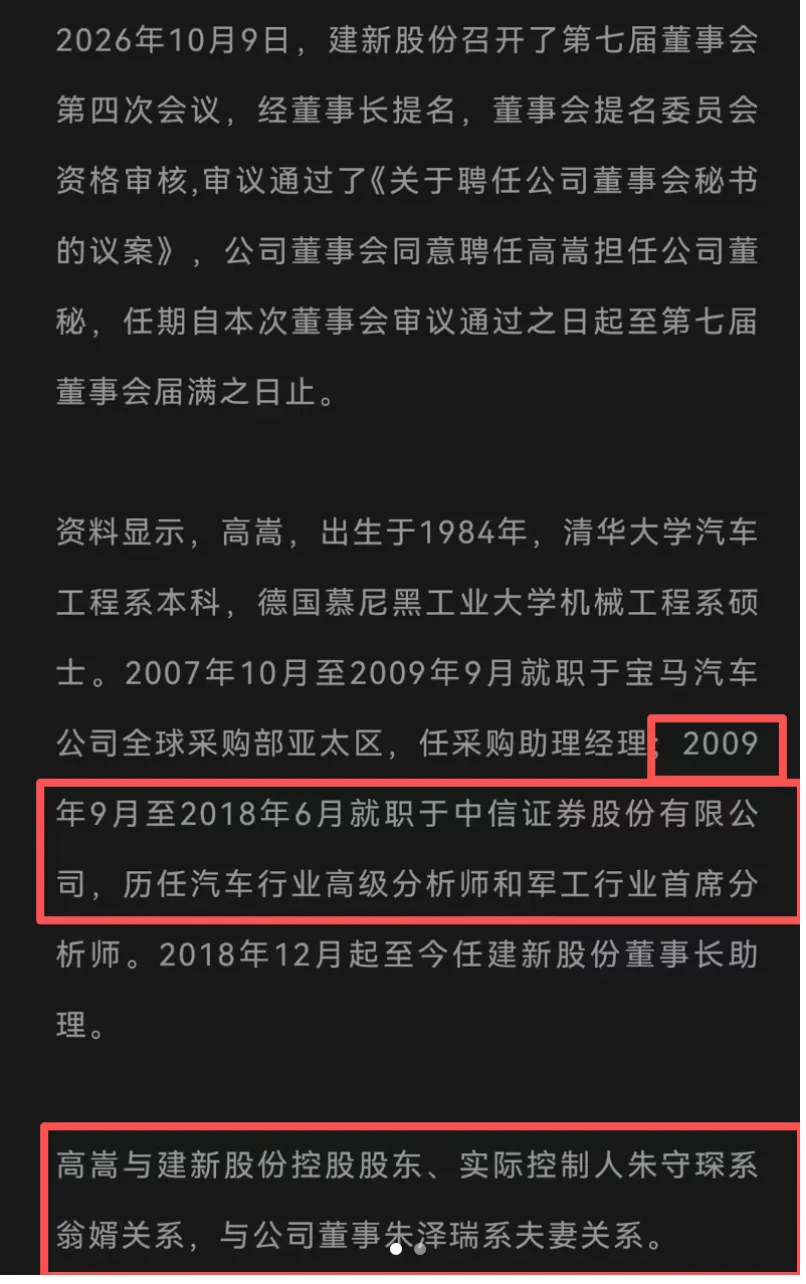
吃瓜!top券商首席已是老丈人的董秘10月11日,建新股份公告,董秘换人。陈学为因工作调整辞去董秘,继续留任总经理,接棒的是高嵩。先在宝马全球采购亚太区做了两年采购助理经理,2009年进中信证券,从汽车行业高级分析师一路做到军工首席,前后近十年。放在2018年,这份履历足够体面。那正是卖方研究的好日子,头部券商首席的收入和行业地位都不差。没想到,高嵩在那一年离开中信,去了建新股份当董事长助理。建新是家做精细化工的创业板公司,染料、日化、医药、农药、造纸中间体都有涉足,2018年市值高峰也就88亿左右。这家董秘岗位的薪酬,很难跟明星分析师画等号,更别说他研究了近十年的汽车和军工,跟精细化工八竿子打不着。算下来,这步棋怎么看都不像纯职业计算。公告里其实也写了,高嵩与实控人朱守琛是翁婿关系,与董事朱泽瑞是夫妻。娶了老板的女儿,再进老板的公司家庭因素绕不开,外界猜他是为了爱情,也算不上冤枉。清华加慕尼黑工大的底子,头部券商九年的研究训练,对资本市场、行业分析和投资者沟通的把握,至少不弱于多数董秘候选人。董秘要做的信息披露、公司治理、监管对接,做得不到位与否,得看履职表现。建新的业绩这几年像坐过山车。2023年到2025年营收连降三年;净利润2021年跌去约七成,2023年又跌约76%,2025年干脆转亏,预计归母净利润亏损2000万至2900万元上市以来的首次亏损。行业需求偏弱、竞争加剧,主要产品量价齐跌,研发投入还在加码。到了2026年中期,画风突变营收3.6亿元,同比增长51.42%;归母净利润4787万元,同比暴增790%。半年报把功劳记在市场拓展、工艺优化、产能提升和新品开发上,也提到针对原材料价格波动调整了采购节奏和库存规模。但对投资者来说,该问的是这波增长是主业真复苏,还是产品价格的阶段性反弹?利润改善能不能延续?现金流和订单跟没跟上?一家市值不足50亿的化工企业,起伏如此剧烈,任何单期数据都不宜过度解读。高嵩从军工首席走到岳父的上市公司,是职业选择、家庭因素,还是两者兼有,外人无从定论,其实也不必定论。对股东来说,比这段翁婿关系更要紧的,是建新的业绩能不能稳住。人事变动带来话题,持续的经营改善,才是价值的来源。
猜你喜欢
-
上海市蒂艾孚网络科技有限公司
-
上海市蒂艾孚网络科技有限公司
-
上海市蒂艾孚网络科技有限公司
-
上海市蒂艾孚网络科技有限公司
-
上海市蒂艾孚网络科技有限公司
-
上海市蒂艾孚网络科技有限公司

 研报速递




发表评论
发表评论: