2026年9月票据市场月度研报票据市场月度研报
数据周期:2026年9月1日—9月30日
一、量价数据概览
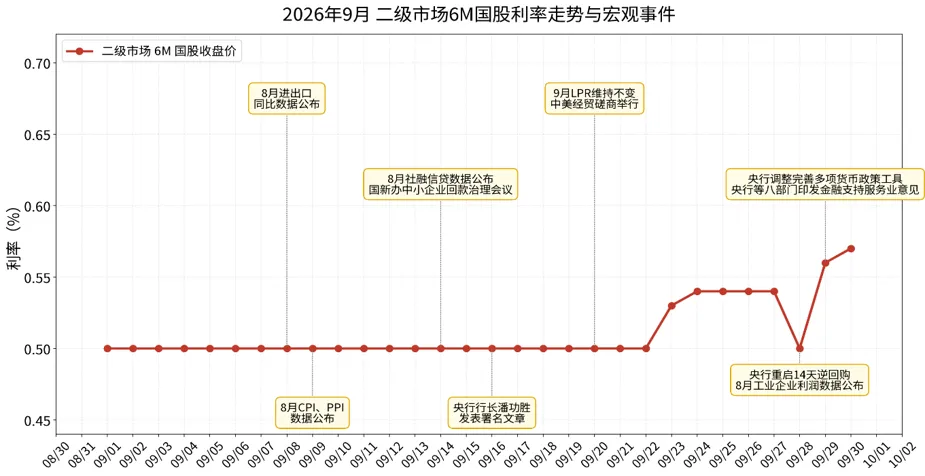
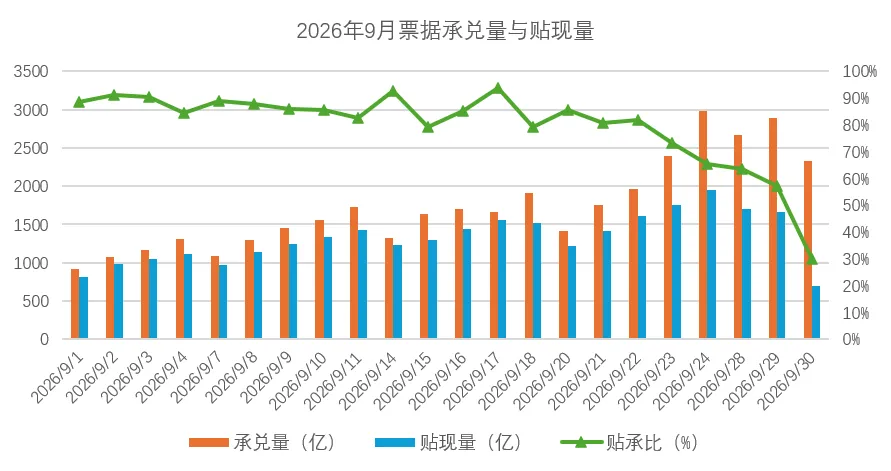
9月票据行情整体呈现"上半月贴地板价横盘、下旬阶梯抬升"的两段式格局:跨年足月国股利率月初即贴合0.50%地板价,全月中上旬几乎无方向性变动;进入下旬后价格锚逐步松动,月末连续抬升,以全月高点收官。全月振幅约8bp,波动中枢显著低于往年同期。图1:2026年9月票据利率走势图9月共22个交易日,承兑总量38257亿元,日均1739亿元,贴现总量29122亿元,日均1324亿元,综合贴现承兑比76%。图2:2026年9月票据承兑量与贴现量二、行情回顾
上半月,供需因素影响显著。开盘首日,大行与买盘收票情绪重新活跃,需求覆盖全期限,卖盘出票情绪不敌买方,市场整体供不应求,各期限国股价格低开回落。随后一级供给增长较为缓慢,且卖盘惜售情绪明显,买方银行收票需求持续释放,供不应求格局延续。跨年长端国股在0.50保持横盘,年内四季度短端国股震荡下跌。下半月,短端国股价格率先打破横盘僵局,买盘对年内到期票据配置意愿有所减弱,卖盘出票增加,短端国股价格逐渐缓步上涨。进入第四周,一方面开票承兑量加速增长,一级市场票源供给放量;另一方面,一般季末信贷投放情况会有所好转,部分银行配置票据意愿下滑,市场出票情绪增加。短端国股价格加速上行,长端国股亦打开跌停冲至0.50以上。月末最后一周,全月行情以先跌后涨收尾。倒数第三个交易日,部分银行重新入场配置、填补规模缺口,收票意愿集中释放,买盘一度压制卖盘,多期限国股价格快速回落;进入最后两个交易日,随着部分银行规模补充到位、收票需求淡出,市场转为卖盘出票、买盘缺席的格局,各期限国股价格翘尾回升,为全月画上句号。综上所述,9月6M国股银票转贴利率主要是银行根据自身季末不同时段信贷投放情况调整收票卖票节奏带来的先横盘后上涨行情。三、历史回顾与展望
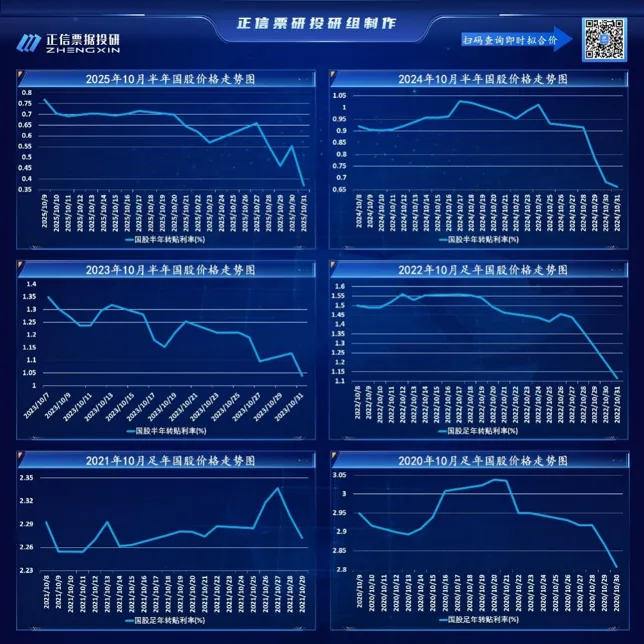
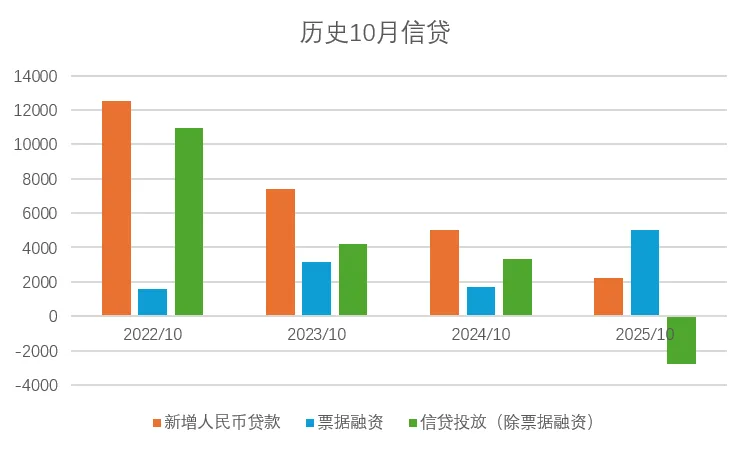
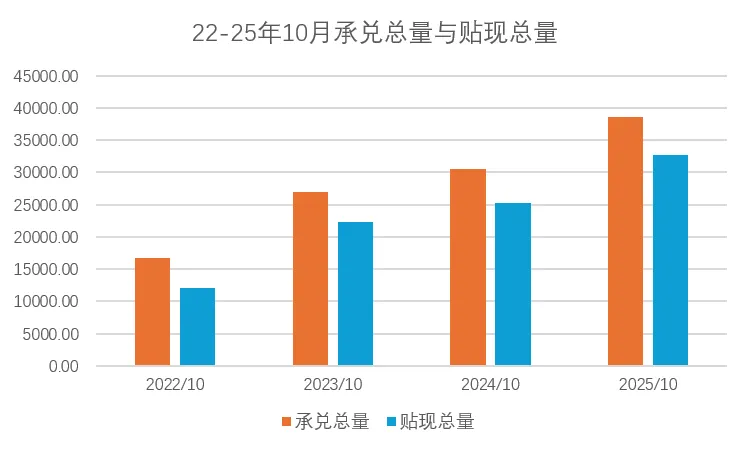
图3:历年10月转贴6M国股价格走势图回顾过去两年10月票据利率走势,均为下行趋势,但具体情况有所不同。2024年10月,政策层面上,1年期与5年期LPR利率均下调25个基点,对后续票据市场走势影响深远。资金层面上,银行间同业拆放利率月初和月末偏紧,月中较为宽松,7天资金利率中枢整体下行。央行展开49578亿逆回购和7000亿MLF投放维护市场流动性。信贷层面上,24年10月新增人民币贷款同比少增,企业贷款同比少增,其中企业中长期贷款与票据融资降幅较大,实体企业信贷需求下滑,银行以票冲贷动力强。供需方面,月初大行收票情绪旺盛,卖盘出票有限,供不应求下6M国股银票转贴现利率低开后震荡下行;随后月中大行对足月票需求有限,足月国股卖盘出票多于买盘,利率上行;下旬至月末,银行通过配置票据填补信贷规模的需求加强,足月国股利率大幅下行。图4:2022-2025年10月信贷情况2025年10月,政策层面上,央行推动金融重点立法取得实质进展,票据法的制定修订工作取得积极进展。资金层面上,银行间同业拆放利率月内宽松,月末略有收紧,7天资金利率前低后高小幅上行。央行展开逆回购和MLF投放操作维护市场流动性充裕。信贷方面,25年10月新增人民币贷款同比进一步少增,企业贷款同比多增,其中票据融资为主要增长项。信贷投放情况连年走弱,银行通过配置票据补充信贷规模的需求强烈。供需方面,月内一级供给快速增长冲高,卖盘出票能力逐渐加强;需求方,大行及中小行买盘收票需求较为旺盛,全月市场收票情绪高于出票情绪,供不应求格局下6M国股银票转贴现利率持续震荡下行。图5:22-25年10月承兑总量与贴现总量10月展望:资金层面,央行三季度例会已明确"继续实施适度宽松的货币政策、加大逆周期调节力度、保持流动性充裕",10月资金面有望延续宽松基调。信贷与供需层面,10月为国庆假期月,收票窗口被进一步压缩,且10月票据到期规模较大,节后银行补充票据规模需求预计快速释放。需关注:一是节后票源供给恢复节奏,二是季初信贷投放对票据规模的挤出效应。综合判断,0.50%一线仍是重要价格锚。
猜你喜欢
-
上海市蒂艾孚网络科技有限公司
-
上海市蒂艾孚网络科技有限公司
-
上海市蒂艾孚网络科技有限公司
-
上海市蒂艾孚网络科技有限公司
-
上海市蒂艾孚网络科技有限公司
-
上海市蒂艾孚网络科技有限公司

 研报速递



发表评论
发表评论: