
 研报速递
1核心投资逻辑:一个关于「利润质量」的定价命题
上港集团(600018.SH)的定价矛盾可以浓缩成一句话:港口主业提供稳定的现金流底盘, 但近半数利润来自「账面性强、现金性弱」的投资收益,市场因此以「破净」定价表达对利润质量的疑虑。
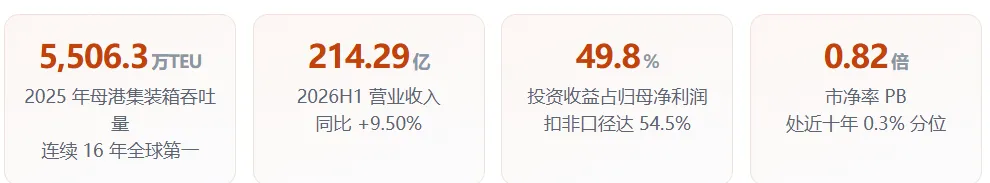
这不是一个成长股的故事。当前市净率(PB)约 0.82 倍,处于近十年 0.3% 的极低分位;市盈率(PE) 约 8—9 倍,处于近十年 14.4% 分位;2025 年分红率 33.47%,对应股息率约 3.9%。投资这个标的核心, 不是博取成长弹性,而是判断「破净保护 + 股息兜底 + 吞吐量低速增长」这一组合的安全边际是否足够。
要回答这个问题,必须先拆开三件事:主业赚多少钱、投资收益里有多少是真正到手的现金、 以及这两者加起来能支撑多高的分红。本报告按此顺序展开,最后用一套六维 20 项的评价体系给出量化结论。
2港口主业:吞吐量的「量」与盈利的「质」
2.1 「量」的层面:规模第一,增速高于行业
表 1 母港集装箱吞吐量与投资收益双序列(2015—2026H1)
| 5,506.3 | 第 1 | |||
| 2,873.7 | 3.05 | 42.42 |
数据来源:上港集团 2016—2025 年年度报告、2026 年半年度报告「主要会计数据」与「经营情况讨论与分析」,巨潮资讯网。口径提示:2015—2021 年吞吐量取自第三方评级底稿与百科汇总,未逐条回溯对应年度年报原文;2022 年及以后均有公告原文支撑。
数据来源:公司历年年度报告「主要会计数据」、2026 年半年度报告;投资收益取自各期合并利润表。2026H1 为半年度数据,柱高不与全年直接可比。
上海港 2025 年完成集装箱吞吐量 5,506.3 万标准箱,同比增长 6.9%,连续十六年位居全球第一, 也是全球首个年吞吐量突破 5,500 万 TEU 的港口。2026 上半年完成 2,873.7 万标准箱、同比增长 6.2%, 其中洋山港区完成 1,519.4 万标准箱、同比增长 8.1%,占全港比重升至 52.9%—— 深水港产能的释放仍在贡献结构性增量。
但「量」的故事里有一个必须直视的扰动项。
表 2 2026 年逐月母港吞吐量(公告原文口径)
| 8 月 | 428.4 | −14.7% | 4,536.6 | −17.2% | 2026-052 |
数据来源:上港集团各月度主要生产数据提示性公告,公告编号 2026-008 至 2026-056,巨潮资讯网。8 月数据为公告 2026-052(2026-09-08 披露)原文。1—3 月公告表述为「集装箱吞吐量」,4 月起统一为「母港集装箱吞吐量」。
数据来源:公司 2026 年各月度主要生产数据提示性公告(编号 2026-008 至 2026-056)。8 月柱体以红色标注,对应同比 −14.7%。
2026 年 8 月,母港集装箱吞吐量 428.4 万标准箱、同比下降 14.7%,货物吞吐量同比下降 17.2% (公告编号 2026-052)。公司回应称主因是台风影响叠加去年同期高基数。第三方航运媒体补充: 2026 年 7 月以来多个台风登陆华东,7 月至 8 月下旬上海港停摆时长约 180 小时;同期宁波港 8 月集装箱 亦同比下降 10.6%——这是行业性扰动,而非公司特有。9 月即回升至 513.5 万标准箱、同比 +6.2%, 1—9 月累计仍高于上年同期。单月数据的波动性提示:不能线性外推增速。
2.2 「质」的层面:毛利率微降的会计归因
2026 上半年集装箱板块营收 95.85 亿元、同比增长 11.76%,毛利率 45.52%、同比下降 2.9 个百分点。 市场容易把这读成「经营恶化」,但拆开看,主因是会计口径变化:
表 3 集装箱板块盈利质量:毛利率下滑的会计归因
| 9.65 | +152.8% | ||
| 24.69 | |||
| 7.80 |
数据来源:2026 年半年度报告分部附注、使用权资产附注(第 147 页);洋山四期租赁合同暨关联交易公告(2026-08-14)。
2026 年 8 月 14 日,公司与洋山四期码头资产产权方签署《委托经营管理终止协议》与 《经营性资产租赁合同》。洋山四期由此从「零成本受托经营」转为「付租经营」,2026 年租金 7.80 亿元, 租赁资产的折旧摊销随之计入营业成本——使用权资产本期计提摊销额从上年同期的 3.82 亿元跃升至 9.65 亿元,增幅 152.8%。
口径辨析:9.65 亿是「摊销额」,不是「余额」
使用「使用权资产期末余额 24.69 亿元」与「本期计提摊销额 9.65 亿元」是两个完全不同的口径,两者相差约 15.5 倍。若混用会造成重大误读。本报告统一采用「本期计提摊销额 9.65 亿元」口径。摊销额跃升的直接来源是租赁规模扩张:2026H1 使用权资产新增 19.82 亿元,其中船舶类 3.57 亿元、港务设施 5.12 亿元。
换句话说,2026H1 毛利率的「微降」更大程度上反映的是成本结构从「轻资产受托」转向「重资产租赁」, 而不是单箱收费或作业效率的恶化。真正值得跟踪的是:这一口径变化是永久性的 (合同届满无异议自动续期一年,后续年度租金按 5 年期国债利率动态调整), 因此 2026 年之后的毛利率同比基数需要相应上移。
表 4 四大业务板块收入与毛利率(2026H1 vs 2025H1)
| 95.85 | 45.52% | ||||
| 主营合计 | 208.18 | 131.26 | +9.68% |
数据来源:2026 年半年度报告附注「营业收入和营业成本——主营业务(按业务类别)」第 176 页。口径说明:毛利率为「收入 − 成本」自算,公告未直接披露百分比。
3投资收益:从「压舱石」到「利润质量甄别」
如果说吞吐量决定了这家公司的「下限」,那么投资收益决定了市场愿意给它多少「信任」。 2026 上半年投资收益 42.42 亿元,占归母净利润的 49.8%(若按扣非归母 77.78 亿元口径计算, 这一比例高达 54.5%)。接近一半的利润来自投资收益——这不是新现象,而是持续了十年的结构。
表 5 投资收益逐年序列与占归母净利润比重(2015—2026H1)
| 120.41 | 69.9% | |||
| 2026H1 | 42.42 | 42.25 | 85.19 | 49.8% |
数据来源:各年度合并利润表「投资收益」科目、2026 年半年度报告第 66 页。口径:「占归母净利润」为自算比率。
数据来源:公司历年年度报告与 2026 年半年度报告合并利润表。柱体下段为「归母净利润 − 投资收益」的差额,含港口主业及其他损益。
3.1 结构:三家主体贡献了三分之二
表 6 2026H1 投资收益构成(附注七·70)
| −1.50% | |||
| 合计 | 4,241,748,582.12 | 4,433,540,064.20 | −4.33% |
数据来源:2026 年半年度报告第 181 页「70、投资收益」。关键变动:2026H1 投资收益合计同比下降 4.33%,其中权益法部分同比 −1.50%。
表 7 三大联营主体权益法投资收益贡献(2026H1)
| 17.42 | ||||
| 11.40 | ||||
| 4.04 | ||||
| 三大主体合计 | 3,284,856,963.55 | 32.86 | ||
| 权益法投资收益总计 | 4,224,714,818.27 | 42.25 |
数据来源:2026 年半年度报告第 134—135 页「17、长期股权投资」附注。重要限制:公告未披露三家的 2025H1 同期数字(半年报该附注无上年同期对照栏),故同比变动不可由 2025 年全年数据推算,本表列示为「未披露」。
邮储银行、上海银行、东方海外国际三家合计贡献 32.86 亿元,占权益法投资收益的 78.0%、 占投资收益总额的 77.5%。其中邮储与上海银行的贡献具有类债券特征——取决于银行自身净利润与 持股比例,与集运运价周期弱相关;东方海外则随集运运价波动,弹性明显更大。
数据核验:框架文档中「三家同比」的数字未获原文支持
投资者分析框架中列示「邮储银行 17.4 亿(同比 −6.7%)、上海银行 11.4 亿(+2.5%)、东方海外 4.0 亿(−33.0%)」。经逐项核对 2026 年半年度报告原文:金额全部准确(17.42 / 11.40 / 4.04 亿元),但三个同比数字均未在公告中找到同源披露——半年报该附注无上年同期对照栏,2025 年全年数据亦不能替代半年数据。本报告对此三项同比标注为「未披露」,不做推算填补。
3.2 利润质量的核心问题:账面利润 vs 到账现金
这是上港集团分析中最容易被忽视、却对估值判断最关键的一环。
表 8 投资收益现金回收率(核心指标)
| 63.3% | |||
| 2026H1 | 42.42 | 12.59 | 29.7% |
数据来源:投资收益取各期合并利润表;现金取各期合并现金流量表「取得投资收益收到的现金」。该比率公告未直接披露,为自算指标。
数据来源:各期合并利润表「投资收益」与合并现金流量表「取得投资收益收到的现金」。现金回收率 = 取得投资收益收到的现金 ÷ 投资收益,为自算指标,公告未直接披露。
2026 上半年,42.42 亿元投资收益对应的实际现金流入仅 12.59 亿元,现金回收率 29.7%—— 较 2025 年同期的 51.0% 下滑 21.3 个百分点,为 2017 年以来最低。
这里需要一层必要的理解:投资收益按权益法确认,计量的是「应享有的被投资单位净利润份额」; 而现金流入是实际收到的股利。两者天然不等额,回收率长期低于 100% 是权益法会计的固有特征, 而非异常。真正值得警惕的是两件事:
- 绝对水平长期偏低。
2017 年以来的九年间,回收率在 17.9%—72.1% 之间大幅波动, 中枢约 40%,显著低于 100%。这意味着约六成的账面投资收益停留在被投资单位的留存收益中, 并未转化为上市公司的可分配现金。 - 短期趋势在恶化。
2026H1 现金流入 12.59 亿元,较上年同期的 22.63 亿元下降 44%。 即便考虑「收到其他与投资活动有关的现金」5.45 亿元,广义回收率也仅 42.5%。
数据核验:框架文档中「现金回收率约 45%」的算法不成立
框架引用「2025 年前三季度投资收益 64.5 亿元、现金红利到账 23.5 亿元」。经核对 2025 年三季报原文:投资收益 64.46 亿元、取得投资收益收到的现金 23.47 亿元,两个前置数字均准确,但 23.47 ÷ 64.46 = 36.4%,不是 45%。45% 更接近 2025 年全年口径(34.28 ÷ 78.53 = 43.7%)。本报告统一采用可直接复算的公式与口径,不用二手比值。
这一节指向的结论是:分红率提升的空间,受限于港口主业的真实现金流,而非账面利润。 这正是下一章讨论分红可持续性的前提。
4第二曲线:绿色加注的兑现进度
港口公司的长期价值,取决于它能否从「收过路费」转向「卖增值服务」。 绿色燃料加注是上港集团目前最清晰的一条第二曲线。
2026 上半年完成 LNG 加注 38.8 万立方米;甲醇加注量同比增长 57.5%; 公司自 2022 年 3 月完成中国首单保税 LNG「船—船」同步加注起,至 2026 年 7 月 25 日 累计 LNG 加注 355 艘次、突破 200 万立方米。2026 年 8 月,上海港实现中国首次锚地 「双船双绿色燃料」同时加注(LNG + 生物质甲醇)。
表 9 绿色燃料加注与多式联运(2024—2026H1)
| 71.2 | ||||
| 5.12 | ||||
| 1.47 | ||||
| 105 | ||||
| 10 省 45 市 |
数据来源:2025 年年度报告、2026 年半年度报告「经营情况讨论与分析」;加注能力里程碑数据来自公司官网新闻。
数据来源:2025 年年度报告、2026 年半年度报告。甲醇口径为万吨,与 LNG 的万立方米分属不同单位,柱高不表示体量对比。
需要提示一处信息缺口:投资者分析框架中提到海铁联运已形成「18 条天天班列」,但经检索 2025 年年度报告与 2026 年半年度报告原文,均未出现「天天班列」这一表述,公司披露口径仅到「箱量」与「覆盖省市数」。该条目的具体出处无从核验,本报告不予引用。
关于自动化码头:定期报告并未给出「自动化码头数量」的明确计数,披露口径为 ITOS 智能操作系统在国内外 14 个码头推广应用;洋山四期与罗泾港区的智能作业管控系统通过数字孪生迭代优化。把「14 个码头」理解为「14 个自动化码头」会高估实际规模。
这些布局的核心价值不在当期利润(能源子公司 2026H1 营收 23.46 亿元、净利润仅 970 万元, 利润仍在爬坡),而在于拓展腹地货源、降低对单一公路集疏运的依赖—— 这是枢纽港韧性的结构性来源。
5财务健康与资本开支:杠杆安全,但开支在爬坡
表 10 资产负债关键科目(2024 年末 / 2025 年末 / 2026-06-30)
| 409.87 | |||
| 130.36 | |||
| 24.69 | |||
| 923.87 | |||
| 309.21 | |||
| 142.69 | |||
| 753.18 | |||
| 1,466.27 | |||
| 2,387.35 | |||
| 资产负债率 | 30.49% | 29.68% | 31.55% |
数据来源:2024、2025 年年度报告与 2026 年半年度报告合并资产负债表。单位:亿元。资产负债率为「负债合计 ÷ 资产总计」自算。
数据来源:各期合并现金流量表与合并资产负债表。2026H1 为半年度数据,柱高不与全年直接可比。
资产负债率 31.55%,处港口行业低位;2025 年经营活动现金流净额 118.03 亿元、 自由现金流 49.31 亿元,造血能力扎实。2026 上半年经营活动现金流净额 69.46 亿元、 同比增长 10.52%(上年同期 62.85 亿元),现金造血仍在改善。
但收入与利润的增速出现了分层:2026H1 营业收入同比增长 9.50%, 而归母净利润同比仅增长 5.97%、扣非归母增长 5.55%(均为公告原文口径)—— 利润增速低于收入增速,这与投资收益同比下滑 4.33%、以及租赁成本显性化相印证。 真正的压力来自支出端:2026 上半年资本开支 35.10 亿元,同比增长 56.2%, 在建工程余额从 2025 年末的 110.97 亿元升至 130.36 亿元。
表 11 经营现金流、自由现金流与资本开支
| 118.03 | 49.31 | |||
| 2026H1 | 69.46 | 35.10 | 34.37 | 12.59 |
数据来源:各期合并现金流量表。自由现金流为自算(经营净额 − 资本开支),公告未设该科目。
表 12 核心在建工程(2026 年半年报原文)
| 121.30 | 23.6% | ||||
数据来源:2026 年半年度报告「重要在建工程」附注。资本性支出承诺(已签约而未在资产负债表列示)2025 年末为 97.31 亿元,2026 年半年报未单列该项。
小洋山北作业区投资总额约 513 亿元,截至 2026-06-30 累计投入 121.30 亿元、完成计划 23.6%, 设计年通过能力 1,160 万 TEU——这相当于在现有 5,506 万 TEU 的基础上再造约两成产能。 西 I 段力争 2026 年底全面建成。资本开支节奏与现金流的匹配,是未来三到五年的核心跟踪项。
5.2 「担保」与「资本承诺」两个数字的核验
数据核验:框架文档中的「23.48 亿担保」与「411 亿资本承诺」均有误
① 担保:2025 年年度报告披露,报告期末对子公司担保余额合计 235.464 亿元,占公司净资产 16.71%;而对外(非子公司)担保余额为 0,为股东、实际控制人及其关联方提供的担保亦为 0,无违规担保。框架文档中的「23.48 亿」疑为「235.464 亿」的误写,量级相差约 10 倍;且全部为对子公司担保,不存在「对外集中担保」的风险敞口。
② 资本承诺:2025 年年度报告附注十六披露的「资本性支出承诺」为 97.31 亿元(其中项目开发支出 76.92 亿元),并非 411 亿元。「411 亿」这个量级更接近小洋山北项目总投资额(约 513 亿元),属于不同科目的混用。
6估值锚定与股东回报:破净从哪里来
市场用 0.82 倍 PB 给这家公司定价,本质上是在对「账面净资产的可变现程度」打折。 理解这个折价,需要把资产端拆开看。
表 13 资产账面结构与破净的量化关系(2026-06-30)
| 584.68 | ||
数据来源:2026 年半年度报告合并资产负债表、长期股权投资附注、「在合营企业或联营企业中的权益」附注第 208 页。本表为账面结构梳理,非估值结论。
数据来源:2026 年半年度报告。柱长按账面价值等比绘制。邮储与上海银行持股市值合计 278.94 亿元,对应账面 584.68 亿元。
2026-06-30,公司长期股权投资余额 923.87 亿元,占总资产 38.7%。 其中邮储银行与上海银行两家合计账面价值 584.68 亿元,而同期这两笔持股的 市值为 278.94 亿元——账面比市值高出约 1.1 倍。
公司在 2026 年半年报的减值测试中认定:预计未来现金流量的现值高于账面价值, 无需计提减值。这一判断的合理性依赖于银行股估值的恢复; 若长期不变现、也不按市值调整,这部分资产的账面价值与市场认可的价值之间会持续存在缺口—— 这正是「破净」定价在资产端的来源之一。
表 14 分红与股本(2015—2026H1)
| 30.36%(原文) | ||||
| 2025 | 33.47%(原文) | |||
数据来源:各年度利润分配实施公告、年度报告「重要提示」。口径提示:2015—2023 年分红率为「分红总额 ÷ 当年归母净利润」自算;2024/2025 年为公告原文直接披露值(口径含半年度已分配现金红利),两者统计口径不同,不可直接横向比较。
关于「以八折买入永续基础设施」与「最差年化 3.02%」的风险兜底测算
该表述来自投资者分析框架的引用。需要明确:这类测算由第三方分析者提出,其假设条件(如分红率下限、吞吐量零增长、投资收益按最低回收率等)在公开材料中并未完整披露,本报告不对该测算结果做背书或复述。本报告的处理方式是:把可核验的输入项(PB 分位、分红率、现金回收率、资本开支规模)逐一摆在读者面前,由读者自行判断安全边际。
2025 年分红率 33.47%、对应股息率约 3.9%,连续多年保持稳定派现; 2026 年半年度已派现 11.64 亿元。但回到第 3 章的结论:若账面利润与现金到账的差距持续存在, 分红率的提升空间将更多依赖港口主业的真实现金流,而非投资收益的账面增长。
7行业坐标:全球第一的位置与它的含义
数据来源:WTCP / Container Management 2026 版全球集装箱港口排名(2026-07-24 发布)。
2025 年,上海港以 5,506.3 万 TEU 位居全球第一,同比增长 6.9%; 新加坡港 4,466 万 TEU(+8.6%)、宁波舟山港 4,387 万 TEU(+11.6%)分列二三。 宁波舟山是前十中增速最快的港口,与新加坡的差距已收窄至约 8 万 TEU 量级。
需要区分两个容易混淆的「第一」:上海港是集装箱吞吐量连续十六年全球第一;宁波舟山港是货物吞吐量连续十七年全球第一。两者是不同口径,不能混用。
枢纽属性上也有结构性差异:上海港的中转占比约 14.4%,属典型的腹地型(gateway)港口;新加坡港中转占比约 85%,属典型的中转型枢纽。这意味着上海港的货量更直接绑定长三角制造业的外贸景气度——8 月受台风与关税扰动时,这种绑定也会同等放大波动。
行业环境方面,2026 年上半年全球集装箱港口吞吐增速约 2.5%,大中华区约 6%—— 上海港 6.2% 的增速处在全球均值与大中华区均值之间,属于「跑赢全球、持平区域」的位置, 谈不上超额成长,也没有明显掉队。
必须修正的一处行业口径:IMO 碳税时间线
不少分析材料仍在沿用「IMO 碳税 2027 年生效」的表述。经核对国际海事组织公开进程:2025-04 的 MEPC 83 批准了净零框架草案;2025-10 的 MEPC/ES.2 表决未通过(57 票赞成休会一年、49 票反对、21 票弃权),表决延期;2026-04 的 MEPC 84 多数成员国回归支持原框架;下一次表决在 2026 年 10 月,截至本报告核验日(2026-10-12)尚未召开。若通过,最早生效日期将推迟至 2028-03-01、履约期自 2029 年起。因此,任何把碳成本影响前置到 2027 年的测算都缺乏依据。
8主要风险
8.1 六项需要持续跟踪的风险
- 投资收益的账面与现金背离风险。
2026H1 现金回收率降至 29.7%(九年来最低), 若分红到账比例持续偏低,将同时压制分红能力与利润质量预期。 - 投资收益重复减值风险。
2025 年资产减值损失 10.53 亿元(固定资产 5.57 亿 + 投资性房地产 2.06 亿), 同比放大 33 倍。其中投资性房地产的减值是否具有延续性,需持续关注。 - 资本开支与现金流的匹配风险。
小洋山北总投资约 513 亿元、累计完成 23.6%, 2026H1 资本开支同比 +56.2%,建设期内自由现金流将持续承压。 - 租赁成本刚性化风险。
洋山四期年租金 7.80 亿元,届满自动续期、按国债利率动态调整, 属永久性成本项。 - 短期吞吐量波动风险。
8 月单月同比 −14.7%,提示地缘政治与经贸摩擦的冲击可能超预期。 - 联营企业经营波动传导风险。
东方海外国际的贡献随集运运价波动; 2025Q3 SCFI 同比 −52%、CCFI 同比 −39%,运价下行会直接反映在权益法收益中。
9 三句话结论
- 这是一家「主业很稳、利润很虚」的公司。
吞吐量全球第一且增速跑赢行业, 资产负债率 31.55%、经营现金流 118 亿元,底盘扎实;但近半利润来自投资收益, 且投资收益的现金回收率长期低于 50%、2026H1 降至 29.7%。 - 破净是定价,不是错杀。
0.82 倍 PB 的背后,有 584.68 亿元银行股权账面值与 278.94 亿元市值之间的可定位缺口。重估需要资产变现路径或估值锚的改善,而非时间。 - 安全边际存在,但弹性有限。
股息率约 3.9% 提供类债券回报, 破净与低分位提供下行保护;但小洋山北约 513 亿元的投资周期(完成 23.6%) 与刚性的租赁成本,决定了未来数年自由现金流与分红率都存在硬约束。
免责声明:
本文仅为基于公开披露信息的基本面研究,不构成任何投资建议,不构成任何证券的买卖要约或要约邀请。 凡属测算、推演的内容均已明确标注为情景假设。 市场有风险,投资需谨慎。



发表评论
发表评论: