
 研报速递
本系列讨论真正的半导体链。芯片设计(模拟、射频、MCU/微控制器)→ 晶圆制造 → 封测 → 设备→ 材料→ EDA/IP,这制造链上的六个环节相关内容,共8篇。第2篇射频前端,它是手机与无线设备里负责"把信号收进来、把信号发出去"的一整套器件。它在半导体制造链上的位置属于设计端,但它的制造属性比一般设计公司更重——因为其中一个核心器件必须依靠自有工艺产线才能做出来。这一篇要处理的,是一个被广泛引用却几乎失去信息量的指标。
一、三个被普遍讲反的判断
第一件讲反了:这里的"国产化率"是两条线的平均数。公开口径下,国产厂商在国内射频前端市场的合计份额,已从 2022 年前后的约 6% 提升至约 20%。这个数字常被直接当作"国产替代进度"使用。但它把两个差异极大的子市场压缩成了一个数:射频开关、低噪声放大器这类分立器件,国产参与度本来就高;而把功率放大器、滤波器、开关集成在一起的高端模组,直到 2026 年上半年才首次出现完整国产供应链的方案。用一个 20% 同时描述这两件事,等于什么都没说——因为前者的提升空间已经有限,后者的提升过程才刚刚开始,两者需要的观察指标、判断方法与时间尺度完全不同。
第二件讲反了:这一轮亏损的性质,必须分开看。2026 年上半年,七家 A 股射频前端公司里三家出现归母亏损,合计亏损约 6.04 亿元。看上去是行业性衰退。但把研发投入摆进去,画面就变了:亏损的三家,研发投入占营收比重都在 21% 至 22% 的高位。其中规模最大的一家,上半年研发投入近 4 亿元,同时承担约 4.1 亿元的固定资产折旧——因为它自己建了产线,相关产业化项目累计投入已达约 94.21 亿元。这构成一个关键区分:这是把设计公司改造成"设计+工艺"公司的转型成本,不是竞争失利。判断标准也很清楚——转型型亏损伴随研发强度高、产线在建、收入结构向高端迁移;失利型亏损则伴随毛利率持续下滑、存货积压、客户流失。两种亏损在报表上都叫"亏损"。
第三件讲反了:真正的胜负手是滤波器,不是设计能力。射频前端里价值量最高、技术难度最大的单一环节是滤波器。它的特殊之处在于——它不是一颗可以交给代工厂生产的标准芯片,它的性能高度依赖自有工艺与材料。这就是为什么国内头部射频公司近年纷纷从纯粹的设计模式走向"设计+自有产线"的混合模式:不是为了做大规模,而是因为不做产线就做不出高端滤波器,做不出高端滤波器就进不了高端模组。这条因果链决定了这个行业未来几年的资本开支方向,也决定了谁能真正跨过分立器件到模组这一步。
二、门槛在哪:四层,越往上越难
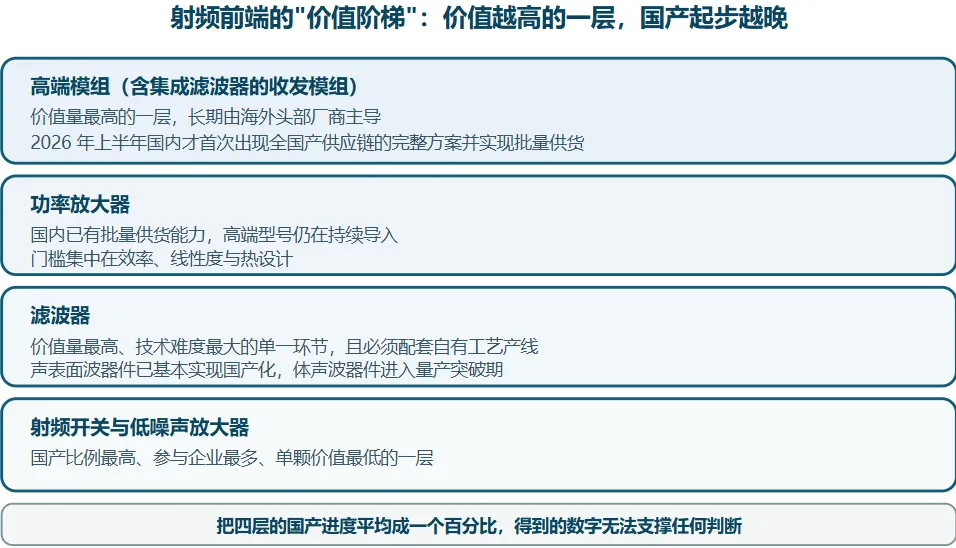
最底层是射频开关与低噪声放大器。这部分功能相对独立、设计门槛相对低、可以交由代工厂生产。国内企业大多从这里起步,参与企业最多,也最早形成规模供货。代价是单颗价值最低、价格竞争最直接。
第二层是功率放大器。难点从设计转向了"在有限功耗与散热条件下保持信号质量"——效率、线性度、热设计三项指标互相牵制。国内已有批量供货能力,高端型号仍在持续导入过程。
第三层是滤波器。这是整条链上最特殊的一环,需要单独说明。滤波器按结构分为不同类型:一类已基本实现国产化,另一类刚进入量产突破阶段。而滤波器必须依靠自有工艺产线才能做出竞争力,这是它区别于其他射频器件的地方——也是理解国内企业资本开支行为的钥匙。
最顶层是高端模组。把功放、滤波器、开关、控制电路集成在一个封装里,直接交给手机厂商使用。这一层长期由海外厂商主导,进入门槛不是单一器件的性能,而是"所有器件都自主可控+集成后整体性能达标"。国内在 2026 年上半年首次出现了完整国产供应链的模组方案,并在多家品牌客户实现批量供货——这是一个起点性质的进展,而不是一个已经完成的替代。
三、需求端:三台引擎在同时转动
射频前端的需求由"手机出货量 × 单机射频价值量"决定。2026 年上半年,第一个乘数在承压,第二个乘数在上升——这种反向运动是这个行业当前最典型的特征。
出货量这一端确实不轻松。存储器件报价大幅上行直接挤压了手机厂商的成本空间,全球智能手机市场延续疲软态势。这一压力会沿着产业链向射频前端传导,属于典型的需求端逆风。
但单机价值量这一端有三台引擎在同时转动。第一台是通信制式深化——随着网络向更高阶演进,射频通路数量与器件复杂度同步上升。第二台是卫星通信下沉——卫星通信功能正在从旗舰机型向更广的机型扩散,而卫星通信需要额外的频段支持,直接增加单机射频器件用量。第三台是无线局域网标准升级——新一代无线局域网标准带动路由器、网关与手机的射频前端升级,公开数据显示已有企业的相关产品销售额占比超过五成,并直接拉动其营收与毛利率同步改善。
把需求端的画面合起来看:手机大盘在收缩,但每台手机里的射频含量在上升。这就是为什么这个行业会出现"合计营收小幅增长、但内部分化剧烈"的格局——因为不同企业站在不同的引擎前。
四、格局变化:两件正在重塑行业结构的事
第一件发生在海外。两家海外头部射频厂商宣布合并,交易规模约 220 亿美元,且双方近期财季营收均出现同比下滑(分别约 -3.1% 与 -4.2%)。这件事的意义不在于合并本身,而在于它揭示了一个判断:射频前端的高端市场已经不再是高速增长市场,头部厂商正在通过合并来应对增长瓶颈。对国内企业而言,这既是竞争压力减缓的窗口,也提示了单一高端市场的天花板。
第二件发生在知识产权领域,且方向出人意料。海外某器件厂商在国内、韩国、欧洲等地对国内头部射频企业提起系列专利诉讼,但在国内的三件涉案专利已被主管机关宣告全部无效、原告撤诉;在韩国的涉案专利权利要求亦被宣告全部无效。这件事的产业含义是:长期被视为海外厂商核心壁垒之一的专利封锁,在一个具体案例上成建制失效了。这不代表壁垒整体消失,但它确实为国产射频产品的出海扫除了一层障碍。
五、观察池:按模组化进度分类,不作排序
以下仅按公开可查的产业事实分层呈现,用于建立跟踪名单。财务数据均为 2026 年上半年公开披露口径,该口径下七家主要公司合计营收约 55.3 亿元,其中四家正增长、三家下滑。
| 卓S | ||
| 唯J | ||
| 国B | ||
| 昂R | ||
| 慧Z | ||
| 康X | ||
| 臻L |
风险提示:第一,终端需求持续承压——手机整机出货是需求总量,若存储器件成本继续上行挤压终端预算,射频前端的整体需求会同步收缩。第二,中低端价格竞争加剧——分立器件层参与企业较多且产品同质化程度高,价格压力可能向上传导至模组层。第三,重资产化的财务风险——自建产线意味着折旧与资本开支前置,若高端模组的放量节奏慢于产线投产节奏,将形成阶段性的利润与现金流压力。第四,客户集中度——模组业务通常面向少数头部终端品牌,单一客户策略变化的影响会被放大。第五,应收账款与现金流——部分企业应收账款体量较大,现金流承压可能制约后续研发与扩产投入。第六,专利与贸易环境变化——现有案例中海外专利主张被驳回,不代表整体知识产权环境长期宽松。第七,新技术路线替代——若无线通信架构发生系统性变化,现有滤波器与模组技术资产的迁移成本可能上升。
免责声明:本文所引用数据均来自公开渠道,部分为机构测算或预测口径,仅供研究参考,不构成对任何证券的买卖建议、评级或收益承诺,亦不构成个人投资建议。文中涉及的上市公司均以二字简称代替全称,不指向任何具体证券投资标的。市场有风险,投资需谨慎。


发表评论
发表评论: