
 研报速递
报告性质:市场分析 / 行业研究白皮书
数据基准:2026 年上半年公开披露口径
资料来源:仲量联行(JLL)、高力国际(Colliers)、戴德梁行(Cushman & Wakefield)、雷格斯及 IWG 公开网点与资料
编制说明:本报告基于公开资料整理,门店级经营数据以雷格斯内部披露为准,不构成投资承诺。
摘要 / 导语
2026 年,北京甲级办公楼市场正处于机构普遍定义的"系统性价格重构与筑底"阶段:平均租金较年初继续下探,空置率维持在 14%—15% 区间,全年新增供应迎来高峰。在需求端谨慎、租期缩短、企业追求"轻资产、低前期投入"的大背景下,服务式办公与灵活办公从可选项逐渐成为核心商务区的结构性补充。
本文以北京写字楼租赁市场的宏观数据为底,梳理灵活办公 / 联合办公的市场逻辑,并聚焦雷格斯(Regus,隶属 IWG 集团)在北京已布局的约 12—13 家商务中心,精选国贸三期中心、金融街卓著中心、中关村欧美汇中心三个代表性项目进行深描,辅以燕莎中心的历史性一笔,呈现"全球框架客户下沉 + 本地产业龙头外溢"双重叠加下的北京客户结构画像,最后从业主侧视角给出资产启示。
一、北京写字楼租赁市场整体状况
1.1 租金水平:进入系统性价格重构期
据仲量联行《2026 年上半年北京房地产市场回顾》(2026-07-09 发布),2026 年第二季度北京甲级办公楼平均租金约为 205 元/㎡·月(与一季度同口径基本持平);高力国际口径下,2026 年一季度净有效租金约为 212.6 元/㎡·月。不同机构口径差异主要来自"平均租金"与"净有效租金"的统计方法区别,但趋势高度一致——向下。
1.2 空置率:高位企稳,环比微降
仲量联行口径:2026 Q2 北京甲级办公楼空置率约 14.7%,环比微降 0.2 个百分点; 戴德梁行口径:约 15.32%。
空置率虽仍处历史高位,但环比降幅收窄,显示市场底部特征开始显现。
1.3 租金走势:降幅收窄,预计 2028 年前后触底
2026 Q2 平均租金环比下跌 1.9%,降幅较年初明显收窄; 机构普遍预计2026 全年平均租金同比下降约 9.7%; 仲量联行判断北京办公楼已进入"系统性价格重构 / 筑底"阶段,整体市场有望在 2028 年前后触底,但属于结构性分化,而非全市同步反转。
核心判断:北京办公楼市场不是"全面崩盘",而是优质资产率先完成调整、低效资产继续出清的差异化筑底过程。
1.4 供应高峰:2026 为供应大年
2026 年为北京办公楼供应高峰年,全年预计约 70 万㎡ 新增面积入市; 高力国际指出,2026 下半年至 2027 年的约 18 个月供应周期内,新增面积近 150 万㎡,其中 2026 下半年核心市场逾 70 万㎡,约 60 万㎡ 集中在东部片区(CBD / 望京 / 酒仙桥)。
供应集中释放叠加需求谨慎,意味着未来 12—18 个月内,业主端的去化压力仍将维持,尤其东部片区触底时点相对更晚。
1.5 需求结构:小面积、精装、拎包入驻
当前租户需求高度集中于 300–500 ㎡ 精装现房、拎包入驻的小面积区间;大面积成交则多集中于 CBD、丽泽、奥林匹克等核心片区。这一结构变化直接呼应了企业对"短租期、低前期投入、即租即用"的偏好。
1.6 区域分化:东弱西韧,中关村独树一帜
- 东部(CBD、望京、酒仙桥)
:未来供应集中、去化周期长,触底时点相对较晚; - 西部(中关村、金融街)
:需求韧性强,租金跌幅已明显收窄; - 中关村
:凭借 AI、人形机器人、量化基金等前沿科创产业,是全市唯一持续释放稳定租赁需求的板块(中关村子市场空置率约 17.4%,虽表面偏高,但去化动能强于多数子市场); - 金融街
:受国家金融管理中心定位支撑,租金稳定,受周期冲击最小。
1.7 投资市场:稀缺优质资产仍受长线资金青睐
市场虽处调整期,但核心区位与高品质资产持续吸引内资长线资金:
鼎好 DH3 由险资基金收购; AI 企业智谱以约 3.6 亿元收购中关村软件园钻石大厦作为总部。
两笔交易印证:在普遍审慎的市场中,"稀缺型优质资产"依然具备确定性溢价。
1.8 业主策略:以价换量 + 赋予租户灵活权利
市场进入"价格重构期",业主被迫采取两类策略:一是以价换量直接下调租金;二是赋予租户提前解约、扩租、优先续租等灵活权利,用条款灵活性对冲租期刚性。部分区位稀缺、品质高的优质楼宇已率先完成调整。
二、北京灵活办公与联合办公市场状况
2.1 大背景:混合办公快速渗透
混合办公(Hybrid Working)在中国进入快速发展期,企业对灵活办公空间的咨询与租赁需求持续增长。北京核心区高租金环境下,服务式办公把"固定成本"转化为"可变成本"、降低前期投入的价值被显著放大——这正是灵活办公在北京而非低租金城市更具生命力的底层逻辑。
企业当前偏好明确:弹性租期、按需扩租、拎包入驻、可注册地址的服务式办公产品。
2.2 雷格斯在北京的布局
据公开网点资料,雷格斯(IWG)在北京已布局 约 12—13 家商务中心,覆盖国贸 CBD、金融街、中关村、燕莎、望京、华贸、丽都等核心商务带,是北京服务式办公市场网点密度最高的品牌之一。
2.3 竞争格局:从"有没有"转向"运营能力 + 客户网络"
北京高端服务式办公第一梯队为雷格斯(Regus)与德事(TEC,如国贸三期德事);此外还有 WeWork 及若干本土联合办公品牌。竞争焦点已从"有没有空间"转向"运营能力、客户网络与全球可达性"——这正是雷格斯依托 IWG 全球网络的核心优势所在。
2.4 京津冀协同:服务跨区域扩张企业
雷格斯公开倡导"助力企业布局首都经济圈",依托京滨城际等轨道网络,将北京网点与天津 / 河北联动,服务跨区域扩张的制造、物流与专业服务企业。
2.5 需求动因(结合北京特点)
- 高租金下企业缩短租期、降低前期投入
——服务式办公以"即租即用"消解装修与押金的沉没成本; - 科创初创(中关村 AI / 机器人)"小步快跑、随扩随租"
——成长型团队对弹性工位的天然需求; - 外企 / 跨国总部借全球网络落地、对接国际资源
——雷格斯的 IWG 全球会员体系是核心吸附点; - 业主侧"以运营激活闲置 / 低效面积"
——在供应高峰与高空置背景下,业主有动力引入专业运营商盘活存量。
三、雷格斯在北京 3 个代表性项目(深描)
本章三个项目均选取雷格斯在北京核心商务带的旗舰 / 代表性中心。涉及具体某中心的出租率、在册企业数、外企占比等经营数据,一律以雷格斯内部运营数据为准,本文不作任何推测或编造。
3.1 雷格斯北京国贸三期中心
【公开档案】
位置:朝阳区建国门外大街 1 号国贸大厦 A 座 15 层; 区位:CBD 绝对核心,周边云集世界 500 强中国总部、跨国金融机构、顶尖律所与专业服务机构; 运营方:雷格斯(Regus / IWG); 空间形态:坐拥 360° 城市景观的服务式办公中心,提供从灵活工位到完整企业楼层的产品梯度; 客群定位:雷格斯在中国布局的旗舰级中心之一,定位服务全球高端企业客户。
【区域市场依托】 所在 CBD 板块为北京甲级办公楼租金高地,但在 2026 年供应高峰(东部约 60 万㎡ 新增集中于 CBD / 望京 / 酒仙桥)与整体价格重构背景下,业主与租户均对"灵活、可退、随扩"的产品更敏感。国贸三期中心用服务式办公的弹性,对冲了核心区高租金与长租约的刚性矛盾。
【典型客户结构画像】
- 第一层(雷格斯全球框架协议客户,公开可查)
:谷歌 Google、东芝 Toshiba、诺基亚 Nokia、罗氏制药、美赞臣、亨斯迈、好丽友、红牛饮料、联想、网易;IWG 目标数据库示例含 ABB、SAP。这类客户多为雷格斯全球网络"派来"的跨国企业,落地北京首选其全球协议覆盖的中心。 - 第二层(北京本地外企 / 科技大厂公开生态)
:互联网 / AI 领域的百度、字节跳动、京东、美团、小米;金融外企如高盛、摩根士丹利、瑞银、汇丰、花旗等密集分布于 CBD 周边。以上为典型客户类型画像,具体某中心在册签约租户名单属雷格斯内部运营数据,对外不公开。
【经营情况】 该中心依托 CBD 世界 500 强聚集度与雷格斯全球网络,定位高端企业客户,产品涵盖灵活工位、独立办公室、虚拟办公室及会议空间,具备"拎包入驻、租期灵活、含前台接待 / 会议服务 / 全球网络接入"等标准服务式办公特征。该中心具体出租率、在册企业数、外企占比等经营数据以雷格斯内部运营数据为准,本文不作推测;外企租户占比处于雷格斯成熟门店 60%—70% 的普遍区间(本中心实际占比以内部数据为准)。
3.2 雷格斯北京金融街卓著中心
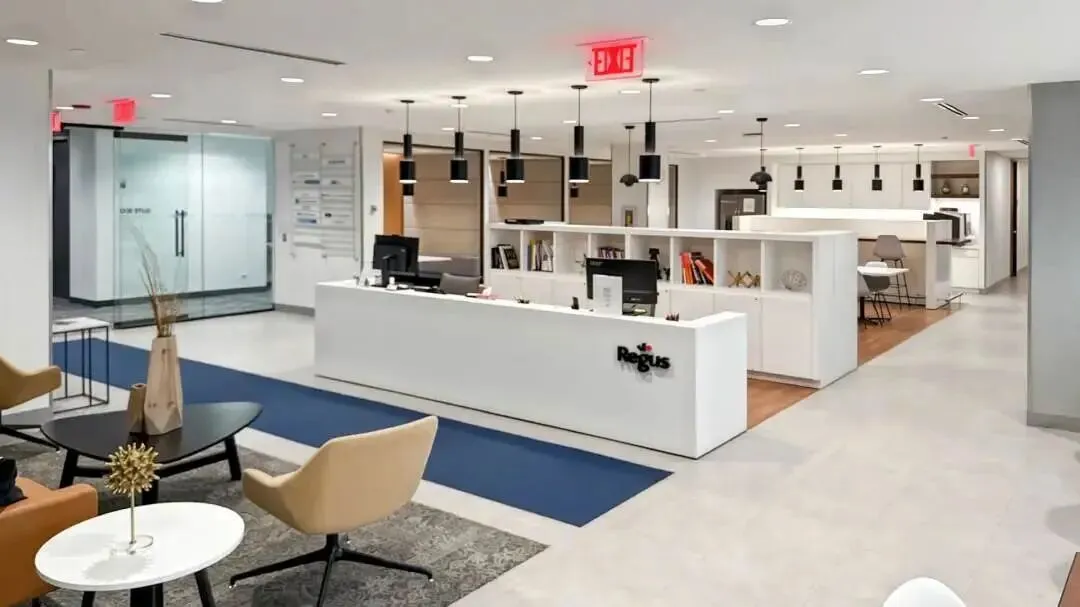
【公开档案】
位置:西城区武定侯街 6 号卓著国际金融中心 12 层; 区位:地处金融街黄金地段,邻近中国人民银行及众多美、加、欧大型投资银行,周边数百家国内外银行与金融机构,素有"中国的华尔街"之称; 运营方:雷格斯(Regus / IWG); 客群定位:金融、监管、专业服务类客户。
【区域市场依托】 金融街受国家金融管理中心定位支撑,是全市租金最稳定、受周期冲击最小的子市场。周边聚集中国人民银行、银保监会、证监会及 1800+ 金融机构总部与分支,以及众多美加欧投资银行。在整体市场下行期,金融街的韧性为服务式办公提供了高质量、高粘性的客群底座。
【典型客户结构画像】
- 第一层(雷格斯全球框架协议客户)
:罗氏制药、美赞臣、亨斯迈、好丽友等跨国企业,以及 ABB、SAP 等 IWG 全球合作客户类型,均可能在金融街开展监管对接、资金与专业服务业务。 - 第二层(北京本地公开生态)
:金融外企高盛、摩根士丹利、瑞银、汇丰、花旗;监管 / 金融集群——央行 / 银保监会 / 证监会 + 1800+ 金融机构。以上为典型客户类型画像,具体某中心在册签约租户名单属雷格斯内部运营数据,对外不公开。
【经营情况】 该中心紧邻一行一会一局及外资投行集群,定位金融与专业服务类客户,提供可注册地址、私密独立办公室、会议与商务接待等合规友好的服务式产品。该中心具体出租率、在册企业数以雷格斯内部运营数据为准;外企租户占比处于雷格斯成熟门店 60%—70% 的普遍区间(本中心实际占比以内部数据为准)。
3.3 雷格斯北京中关村欧美汇中心
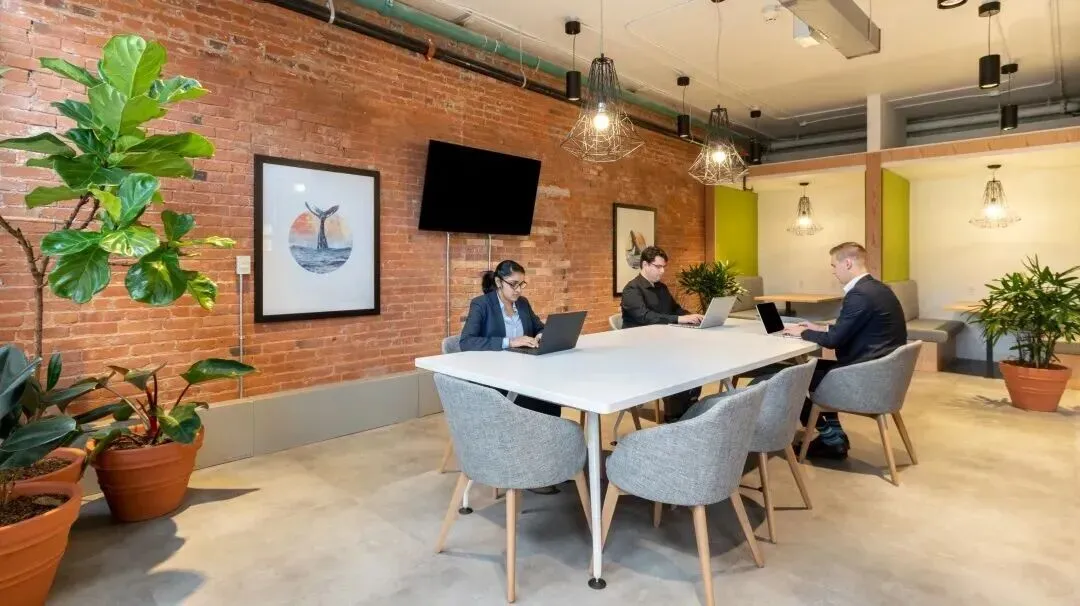
【公开档案】
位置:海淀区海淀东三街 2 号欧美汇大厦 7 层; 区位:中关村核心(海淀黄庄 / 欧美汇),紧邻 AI、人形机器人、半导体、量化基金等前沿科创产业聚集区; 运营方:雷格斯(Regus / IWG); 客群定位:服务科创企业、研发团队与高速成长型公司。
【区域市场依托】 中关村是全市唯一持续释放稳定租赁需求的板块(子市场空置率约 17.4%,但去化动能领先)。AI 企业智谱以约 3.6 亿元收购中关村软件园钻石大厦作总部,印证了"自建总部 + 灵活分支"的并行趋势——科创企业在自建总部之外,仍需要灵活、可随扩的服务式网点承接扩张团队与临时项目组。该中心正契合这一"自建 + 灵活"互补逻辑。
【典型客户结构画像】
- 第一层(雷格斯全球框架协议客户)
:联想、网易、ABB、SAP 等科技与工业类全球客户,与中关村产业属性高度契合。 - 第二层(北京本地公开生态)
:互联网 / AI——百度、字节跳动、京东、美团、小米、智谱、寒武纪、旷视;半导体 / 硬科技——北方华创、中芯国际(北京)、京东方 BOE、兆易创新。以上为典型客户类型画像,具体某中心在册签约租户名单属雷格斯内部运营数据,对外不公开。
【经营情况】 该中心定位高速成长型科创企业,提供灵活工位、独立研发办公室、会议与路演空间,满足"小步快跑、随扩随租"的团队需求。该中心具体出租率、在册企业数、外企占比等经营数据以雷格斯内部运营数据为准,本文不作推测;外企租户占比处于雷格斯成熟门店 60%—70% 的普遍区间(本中心实际占比以内部数据为准)。
3.4 补充一笔:雷格斯北京燕莎中心
雷格斯北京燕莎中心位于朝阳区亮马桥路 50 号燕莎中心,是 1995 年 IWG 集团进入中国市场的第一个办公中心,地处燕莎—国贸—三元桥涉外商务走廊的核心节点,是跨国公司中国总部早期聚集地,具有标志性历史意义。它既是雷格斯中国布局的"起点",也见证了北京涉外商务带二十余年的演进。
四、客户名录框架(两层画像)
本章清单均标注"公开资料整理,非具体在册租户"。具体某中心的签约租户名单为雷格斯内部运营数据,对外不公开;下文提供的是"雷格斯全球框架客户公开名单 + 北京本地外企 / 科技大厂公开生态名单"两层典型画像,供研判客户结构参考。
4.1 雷格斯全球框架客户公开名单(第一层)
据 IWG 公开资料及全球 500 强合作披露,雷格斯全球框架协议客户类型包括:谷歌 Google、东芝 Toshiba、诺基亚 Nokia、罗氏制药、美赞臣、亨斯迈、好丽友、红牛饮料、联想、网易、ABB、SAP 等。这类客户借助雷格斯全球网络,可在进入北京时直接落地其协议覆盖的中心。
4.2 北京本地外企 / 科技大厂公开生态名单(第二层,按产业)
以下名单均依据公开报道支撑,按产业归类:
- 互联网 / AI
:百度、字节跳动、京东、美团、小米、智谱、寒武纪、旷视; - 半导体 / 硬科技
:北方华创、中芯国际(北京)、京东方 BOE、兆易创新; - 工业电气外企
:西门子、ABB、施耐德、通用电气 GE、霍尼韦尔; - 汽车
:北汽、奔驰(北京)、宝马中国; - 生物医药外企
:诺华、辉瑞、拜耳、默沙东; - 金融外企
:高盛、摩根士丹利、瑞银、汇丰、花旗; - 监管 / 金融集群
:中国人民银行、银保监会、证监会及 1800+ 金融机构总部与分支。
4.3 结论
北京灵活办公的外企与科技客户,是"全球框架客户下沉 + 本地产业龙头 / 总部外溢"双重叠加的结果。北京作为跨国公司中国总部最密集的城市,雷格斯的核心价值在于:用全球网络接住这类高粘性、高履约的外企需求,同时以灵活产品承接本地科创龙头的扩张分支。
五、IWG / 雷格斯 能力背书
5.1 全球网络规模
覆盖 120+ 国家、4000+ 商务中心(约 900 城市); 据 IWG 资料,服务全球约 83% 的财富 500 强企业; 沉淀 30+ 套标准化运营 SOP,保障跨中心服务一致性。
5.2 业主合作模式(轻资产、低风险)
雷格斯与业主的合作以"轻资产、低风险"为特征:
业主支付中心设立费,装修按雷格斯标准图纸自行实施,产权始终归业主; 雷格斯收取营业收入的 16% 管理费; 两道硬门槛——产权清晰 + 一次消防合规; 成熟门店外企租户占比普遍 60%—70%。
该模式对业主的核心价值,是在不转移产权、不背长期租约风险的前提下,由专业运营商激活闲置或低效面积、导入高粘性企业客户。
六、总结与资产启示
6.1 市场判断
北京办公楼市场正处于"系统性价格重构"的中段:租金下行、空置高位、供应集中释放,但已呈现降幅收窄、区域分化(西部韧性强于东部)、优质资产率先调整的底部特征。机构预判 2028 年前后整体触底,但为结构性而非同步反转。
6.2 雷格斯模式在北京的价值
在高租金 + 供应高峰的双重背景下,雷格斯的服务式办公模式对三类主体均有意义:
- 对企业
:以可变成本替代固定成本,缩短租期、降低前期投入,对接全球网络; - 对业主
:以专业运营激活闲置 / 低效面积,导入高粘性外企与科技客户,且不转移产权; - 对区域
:在金融街、中关村等韧性板块,与"自建总部"形成"总部 + 灵活分支"的互补生态。
北京作为跨国公司中国总部最密集城市,雷格斯的差异化壁垒在于全球网络 + 运营 SOP + 高粘性外企客户三者叠加——这恰是本土联合办公品牌难以复制的部分。
6.3 软引流
如业主或企业有意进一步了解雷格斯在北京的网点布局、合作模式与选址建议,可联系:



发表评论
发表评论: