
 研报速递
新能源汽车产业链深度分析 · 系列 2 / 5
瓶颈环节与商业模式
— 供给瓶颈 vs 出清瓶颈 · 成本优势与收入结构
“
同样是「瓶颈」,供给瓶颈赚的是短缺的钱,出清瓶颈赚的是熬死对手的钱——混淆这两者,是这一轮最容易犯的定价错误。
— 产业链观察
本篇回答一个定价问题:这条产业链上,哪些环节的价格弹性是真的,哪些只是超跌反弹?办法是把「瓶颈」拆成两种——供给瓶颈来自产能不够,出清瓶颈来自对手还没死。拆完之后再看每个环节靠什么赚钱、成本优势从哪来、收入来自哪些产品与地区。
📌 本篇看点
01
五个瓶颈的逐一拆解与反向风险
02
产能出清阶段的四个梯队
03
成本优势与地域收入结构
BOTTLENECK
瓶颈环节:区分「供给瓶颈」与「出清瓶颈」
「瓶颈」有两种完全不同的含义:供给瓶颈——产能不够、价格有上行弹性(值得超配);出清瓶颈——产能太多、出清尚未完成、价格仍在磨底(需要回避或等待)。这一区分是本章的核心。
瓶颈一供给瓶颈
六氟磷酸锂 / 电解液一体化
六氟磷酸锂 2026 年产能利用率96%(同比 +13pct),全球 TOP10 全部为中国企业,天赐 / 多氟多 / 天际三家合计 59.5%。9 月六氟磷酸锂价格 11.7 万元/吨、月涨幅 +9.35%、同比 +107.08%,是四大材料中唯一「量价齐升」的品种。
产能利用率
96%(+13pct)
9 月价格月涨幅
+9.35%
同比
+107.08%
公司映射
天赐材料(2026H1 电解液销量 >44 万吨、同比 +41%,毛利率 33.55%、同比 +14.86pct,ROE 15.00%)
反向风险
一体化产能仍在扩张,若 2027 年新增产能集中投放,价格弹性会快速衰减。
来源
[S7、S23、S3]
瓶颈二出清瓶颈
隔膜(湿法基膜)——盈利拐点已确认
隔膜 2026H1 产能利用率84%(+10pct),TOP5 实际达 85%—100%;2026Q2 涨价落地,恩捷股份单平净利由 0.11 元提升至 0.16 元。这是全产业链中「产能出清最早完成、价格拐点最先落地」的环节,说明该环节的资本开支纪律已经恢复。
产能利用率
84%(+10pct)
恩捷单平净利
0.16 元/㎡(Q2)
隔膜毛利率
31.65%(+17.99pct)
公司映射
恩捷股份(2026H1 营收 86.71 亿、+50.47%,归母 8.20 亿、扭亏,经营现金流 +452.38%)
反向风险
隔膜是重资产环节,恩捷 2025 年报有息负债率 70.14%,扩产与偿债压力并存。
来源
[S23、S21]
瓶颈三供给瓶颈
上游锂资源——缺口而非过剩
2026 年全球碳酸锂供应 210—215 万吨、需求约 220 万吨,缺口 5—7 万吨;全行业库存约 15 万吨(8 月),去库节奏 7 月 2.1—2.2 万吨、8 月 2.8 万吨。但 9 月 28 日现货跌至 12.24 万元/吨、较 8 月末 -21.81%,期货跌破 12 万元/吨刷新低点——「缺口逻辑」与「价格下跌」背离,说明市场在交易 2027 年的过剩预期,而非 2026 年的紧平衡。
2026 年供需缺口
5—7 万吨
9 月现货跌
-21.81%
库存
约 15 万吨,同比下降 37%
公司映射
赣锋锂业(2026H1 锂盐毛利率 42.44%、扭亏为盈)、天齐锂业(毛利率 64.39%、归母 42.42 亿)
反向风险
「缺口逻辑」与「价格走势」背离是本报告最重要的矛盾点:若 2027 年供给增速超需求(瑞银判断),锂价中枢将下移,上游利润会快速回吐。
来源
[S5、S11、S21]
瓶颈四出清瓶颈
磷酸铁锂正极——量增价跌,龙头与尾部加速分层
铁锂正极 2026H1 产能利用率85%(+2pct),TOP5 实际 95%—100%,但加工费跟随磷酸大幅下跌,主要供应商已出现亏损;价格 9 月回调较大。湖南裕能 2026 年 1—8 月被宁德时代减持至 5% 以下,是「龙头股权层面的客户关系松动」信号。
产能利用率
85%(+2pct)
TOP5 实际
95%—100%
9 月价格
继续回调
公司映射
当升科技(2026H1 营收 104.75 亿、+136.33%)、湖南裕能(营收 348.77 亿、+142.92%)
反向风险
正极是「量最确定、价最不确定」的环节:需求增速 48%(国信 2026E 磷酸铁锂需求 579 万吨),但加工费下行会吞掉全部增量利润。
来源
[S7、S23、S26]
瓶颈五出清瓶颈
结构件——重资产、强绑定、但已高度集中的稳定环节
科达利 2025 全球份额 32.26%,锁定宁德时代电芯机械件 40% 份额。2026H1 结构件资本开支同比 +58%,是资本开支增速第二高的环节,说明龙头仍在扩产。增速与毛利率双降(毛利率 20.72%、-2.15pct)说明该环节议价能力在稀释。
全球份额
32.26%
资本开支增速
+58%
毛利率
20.72%(-2.15pct)
公司映射
科达利(2026H1 营收 92.08 亿、+38.58%;经营现金流 8.38 亿、-41.50%)
反向风险
对单一大客户的依赖度是双刃剑:份额稳定,但价格与账期由下游决定。
来源
[S23、S21]
1.1 产能出清阶段:四个梯队
| 产能利用率82% | ||
判断依据为产能利用率、价格趋势、单位盈利三项公开数据的交叉验证,属定性判断。[C][A][C]
本章的实践含义
如果把产业链当成一个整体,会得到「估值低 → 应该配置」的结论;但按四梯队拆开看:第一梯队(隔膜、电解液)是「价格拐点已现但估值已部分反映」,第三梯队(碳酸锂、铁锂正极)是「估值极低但拐点未现」。这两类的风险收益特征完全不同,不能用同一套逻辑处理。
BUSINESS MODEL
商业模式、成本优势与收入结构
本章回答三个问题:每个环节靠什么赚钱、成本优势从哪里来、收入来自哪些产品与哪些地区。
2.1 各环节怎么赚钱与成本优势来源
| 加工费 | |||
| 加工费 | |||
口径:基于公开信息的整理与归纳,属定性判断;「议价能力」列综合集中度与产能利用率两个维度。[A][C]
成本优势的三种来源
第一种是资源(上游锂矿)——赚的是价格差,行业下行时最先失血;第二种是一体化(天赐的六氟自供、比亚迪的三电自研)——赚的是链条内每一段的毛利,在原材料涨价时受益、降价时受损但幅度更小;第三种是规模与良率(宁德、科达利)——赚的是固定成本摊薄,在产能利用率下滑时最脆弱(因为分母变小)。本轮最大的赢家是第二种(天赐 +967.91%),最大的输家是第一、三种中的弱者。
2.2 产品结构与地域收入结构
口径:2026 年半年度报告 / 中期业绩公告的「分部报告」「主要经营情况」与产销快报章节。「—」表示该项在公开披露中未逐项取得。注意本表混用了两种度量:多数公司为分部「收入」结构,而整车板块(如上汽集团、零跑汽车、理想汽车、蔚来、小鹏汽车)的部分行披露的是「销量 / 交付量」结构——因为整车企业的分部收入拆分普遍未披露,而品牌销量是更可得且更具信息量的口径,单元格内已标明单位。地域结构方面,已披露境外 / 海外收入的为:比亚迪、长城汽车、奇瑞汽车(69.07%)、小鹏汽车(25.1%)、广汽集团(30.1%)、赛力斯、国轩高科、先导智能;上汽集团为 2025 年报口径(23.18%);奇瑞汽车为唯一「海外收入过半」的公司。[A×9]
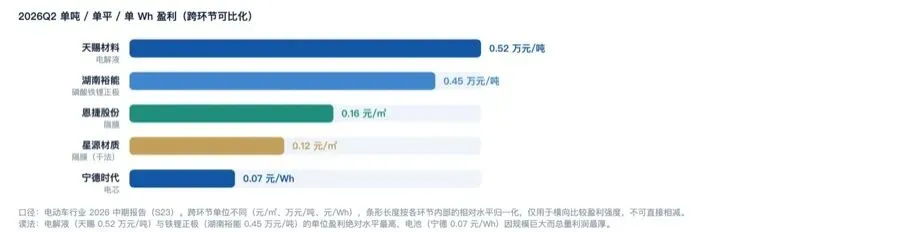
— 图 6-1 2026Q2 单位盈利横向比较。这张图回答了一个反直觉的问题:为什么毛利率最低的电解液与正极,单位盈利反而不低?因为它们的产品单价低、周转快;而电池虽然单 Wh 盈利仅 0.07 元,但由于装机量以 GWh 计(1 GWh = 10 亿 Wh),总量利润最厚。「毛利率」与「赚钱能力」不是同一个指标——这是授信审查中必须区分的。
① 整车出口已从「增量」变成「主战场」:奇瑞 2026H1 海外收入 989.68 亿元、占总收入 69.07%(唯一过半),吉利出口 47.4 万辆(+158%,超 2025 全年),上汽出口及海外基地 73.47 万辆(+48.71%、占销量 35.9%),小鹏海外收入占比升至 25.1%、广汽境外收入 +109.27%、比亚迪境外收入 1,812.68 亿元(超国内)、零跑出口 +372.6%、长城海外收入占比 55.1%;② 零部件与设备的出海速度快于整车:国轩高科海外收入 +48.06%(占比 34.11%)、先导智能海外收入 +111.39%;③ 材料环节的出海数据几乎全部缺失——恩捷、当升、璞泰来、天赐、科达利的境内 / 境外收入占比在公开检索中均未获得,这限制了对「关税冲击」的定量评估。④ 一个容易被忽略的对照:整车出口占比最高的奇瑞(69.07%)与最低的理想(不足 0.5%),2026H1 的净利率分别是 6.3% 与 -8.18%——出口不再是「加分项」,而是「生存线」。
下一篇 · 系列 03 / 5
《整车 11 家:谁在赚钱、谁在失血》—— 五期趋势 · 毛利率与 ROE · 逐家拆解
📚 系列目录(本系列共 5 篇)
○01 《产业链全景与供需格局》
●02 《瓶颈环节与商业模式》
○03 《整车 11 家:谁在赚钱、谁在失血》
○04 《中上游 13 家:出清进度决定盈利位置》
○05 《估值、治理与风险清单》
本报告为产业链研究与风险审查参考材料,不构成投资建议,也不构成授信意见。文中数据均标注来源与日期,检索未获的一律标「—」或「未检索到」。报告由公开信息整理,每 90 天依据最新行业资讯与政策法规迭代更新。
如果你觉得今天这篇文章有收获,欢迎点赞、在看、转发三连,我们下篇见。


发表评论
发表评论: