
 研报速递
国庆假期前的最后一个交易日,我被一组密集的消息砸中了。
9月29日到30日,48小时里,三家美国券商同时出手。Robinhood 发布代理交易工具 Robinhood Agents,Webull 官宣云端 MCP 接入,嘉信理财(Schwab)推出生成式客服 Charley。
国内也没闲着。我翻公开报道时看到,华泰证券的 AI 原生交易终端"AI涨乐",自2025年10月上线以来累计下载已经突破500万次;9月7日,千问开放平台一口气上新十余家金融智能体,兴业证券、国泰海通等4家券商首批入驻。
一句话概括眼前的变化:AI 炒股、AI 投顾,正从"一家独有"走向"多平台跟进"。
但有个细节几乎被所有通稿放在同一位置,那就是人工确认。Robinhood 每笔交易要手动批准,Webull 每笔得客户单独确认,嘉信干脆不让 AI 碰交易。
这就有意思了。各家产品名字、形态差得很远,为什么偏偏在"最后一步"上齐刷刷踩了刹车?中外券商走的是同一条路吗?
这篇我想当一份发展报告来写,给你一把能反复用的尺子:先给 AI 投资助手分级,再分别盘美国和中国的玩家,最后讲清楚,到底是什么在给这门生意划线。
先给AI投资助手分个级
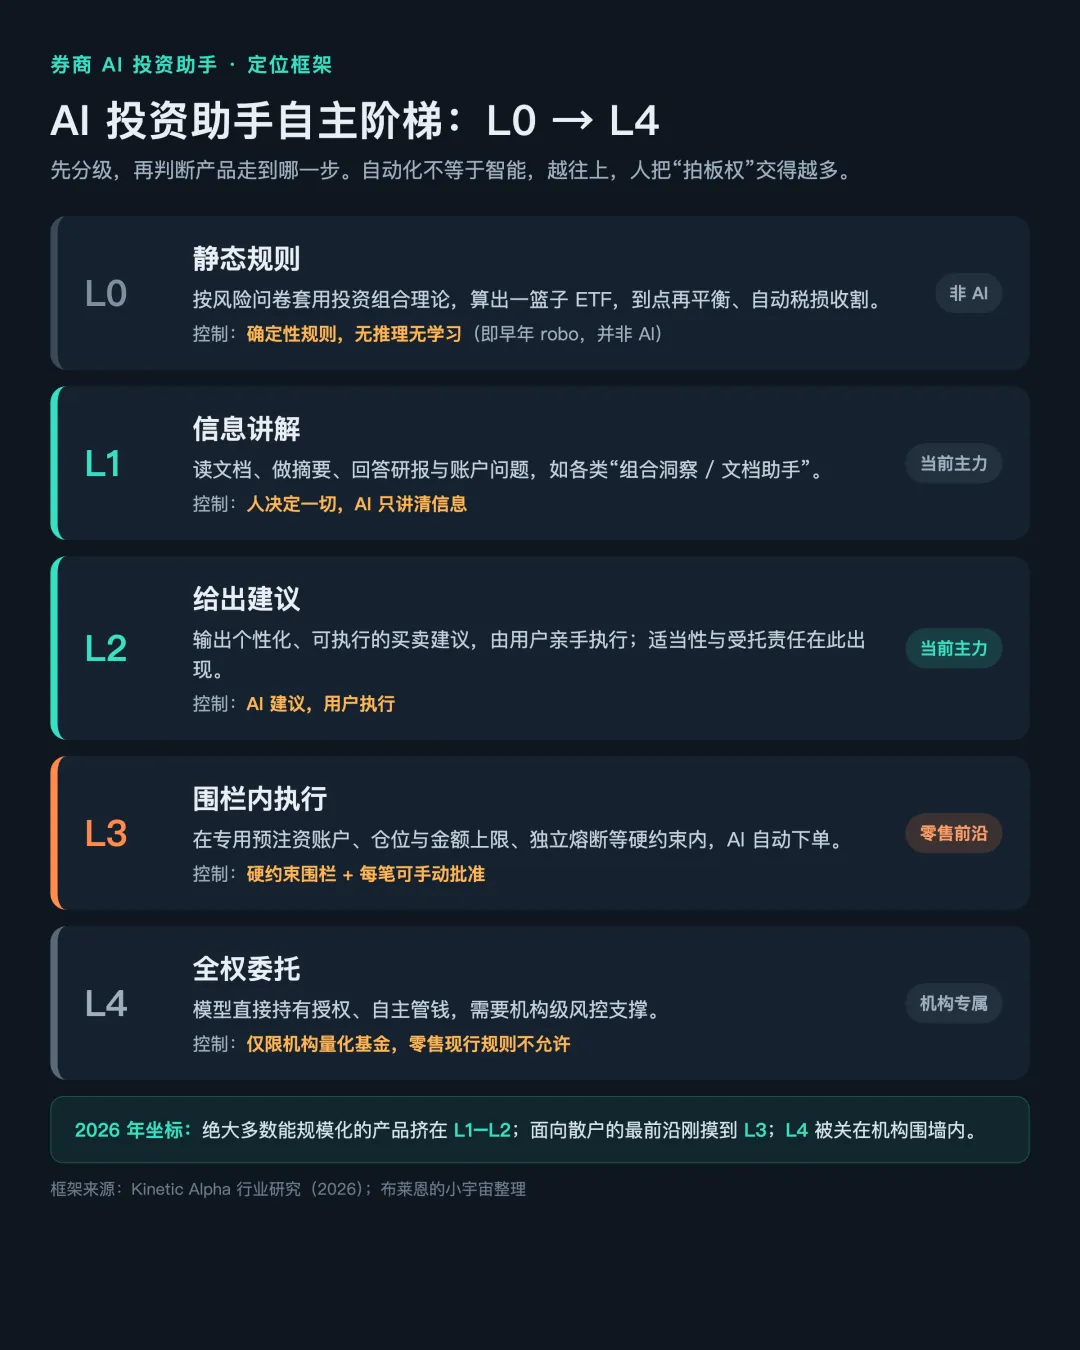
要看懂各家走到哪,得先有把尺子。海外行业研究 Kinetic Alpha 用一条"自主阶梯"给产品定位,从 L0 到 L4,我觉得这套最清楚,也搬给你。
- L0 静态规则。
就是早年的智能投顾(robo-advisor),按你填的风险问卷,套用1950年代就有的投资组合理论,算出一篮子 ETF,到点再平衡、自动税损收割。全程确定性规则,没有推理、没有学习。 - L1 信息讲解。
AI 帮你读文档、做摘要、回答研报问题,比如各类"组合洞察""文档助手"。人决定一切,AI 只负责把信息讲清楚。 - L2 给出建议。
输出个性化、可执行的买卖建议,但由你亲手执行。到这一级,适当性、受托责任这些问题才真正冒出来。 - L3 围栏内执行。
AI 在一圈硬约束里自己动手下单,比如专用的预注资账户、仓位和金额上限、独立熔断。这是2026年面向散户开放的最前沿。 - L4 全权委托。
模型直接持有授权、自主管钱。目前只存在于有机构级风控的量化基金里,零售产品按现行规则还不允许。
记住这条阶梯,2026年绝大多数能规模化的产品,都挤在 L1 和 L2;面向散户的最前沿刚摸到 L3;L4 被关在机构的围墙内。
还有一条线我得先划清楚,自动化和智能是两回事。L0 那些 robo 看着"自动化",其实是确定性规则引擎,跟 AI 不沾边。很多营销把前者包装成后者,美国证监会后来打的"AI 漂绿"官司,争的就是这层区别,因为它真的值钱。
美国:新势力激进开门,大行先武装顾问
拿着这把尺子再看美国那48小时,会发现玩家其实分两层,打法完全不同。
头一层是互联网新势力,激进,敢碰交易。
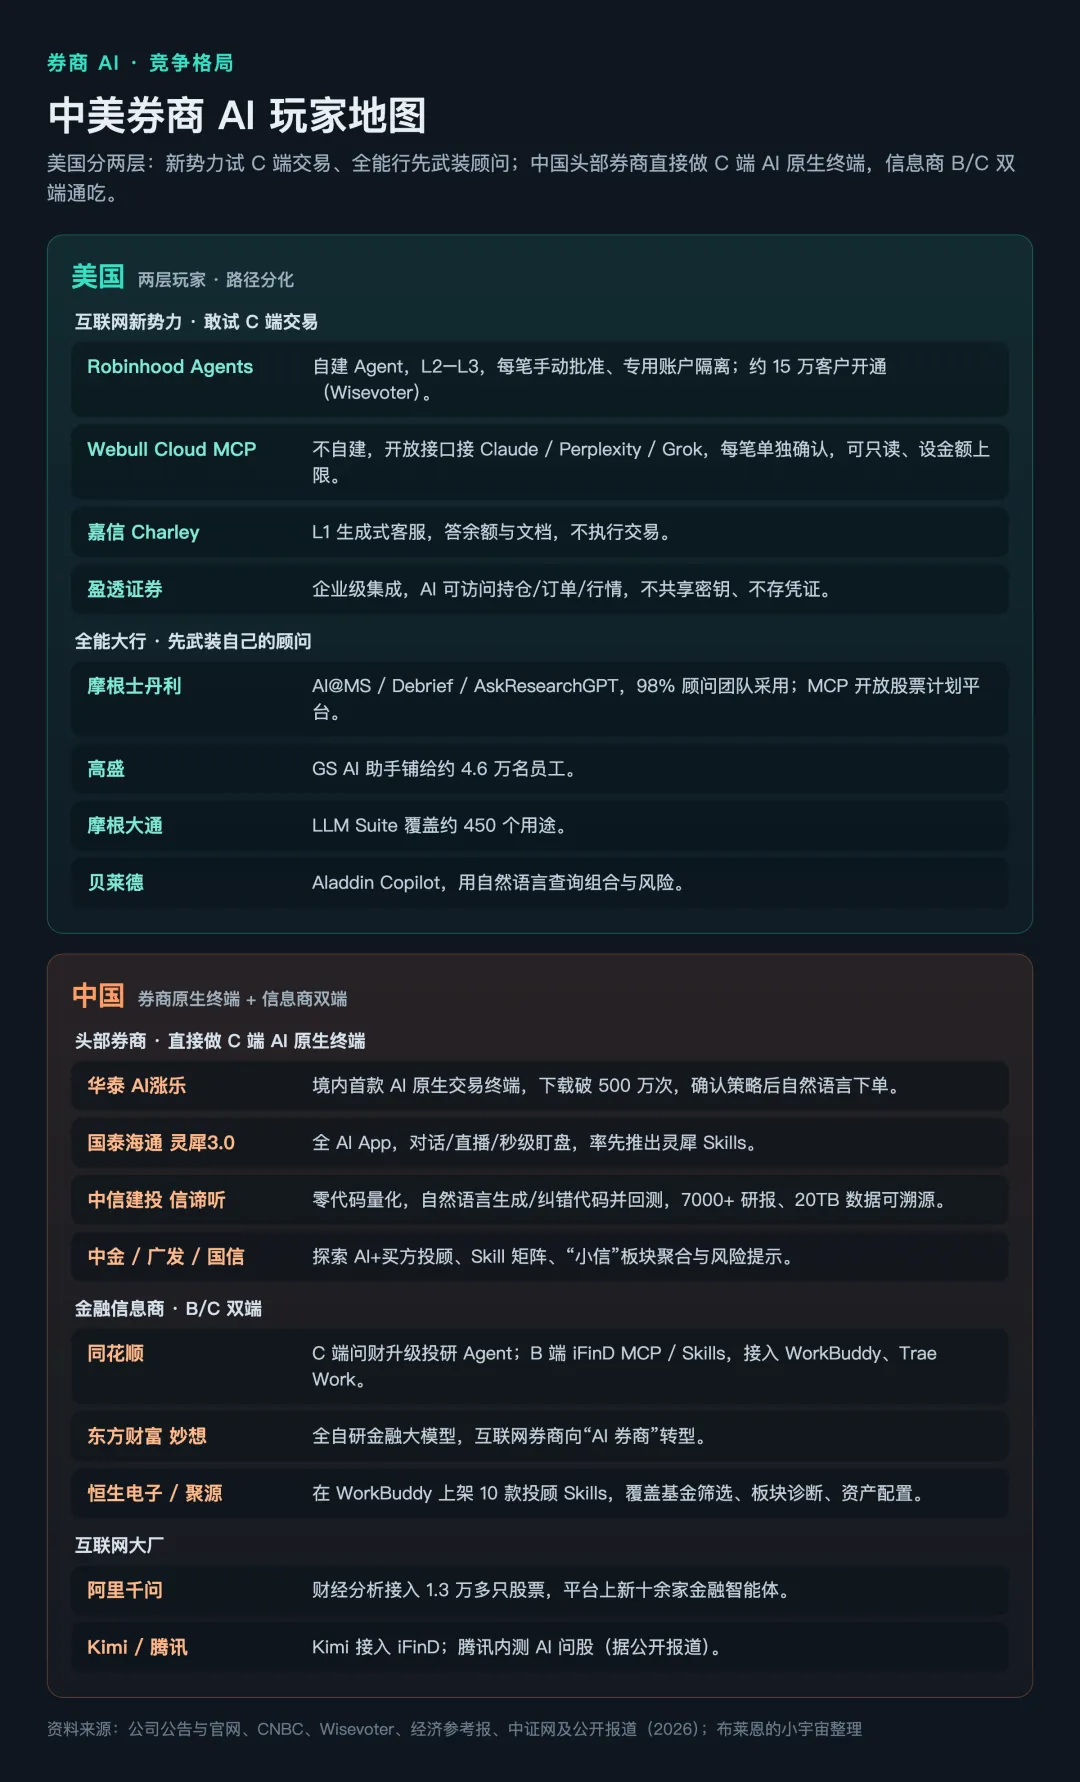
Robinhood 最猛,但扣扳机的还是人。 它其实在2026年5月27日就以测试版上线了代理交易(Agentic Trading)和代理信用卡,通过专门的 MCP 服务器把交易、银行接口开放给 AI,9月29日的 HOOD 峰会算是正式发布。据 Wisevoter 10月1日报道,约有15万客户开通了代理交易账户。
激进归激进,三道保险一道没少。每笔交易需手动批准;活动隔离在专用账户里,预算单独划出、和主账户隔开;随时可以断开。代理信用卡则是一张虚拟卡,带消费额度控制,也能选手动批准。
Webull(微牛)走的是另一条路,不自建 Agent,把接口开放出去。9月29日官宣的 Cloud MCP,让合格美国用户把 Claude、Perplexity、Grok 这些现成 AI 助手接进自己账户,做市场研究、组合分析、准备交易。但每一笔都必须客户单独确认才提交,另配订单预览、只读模式、标的范围和金额上限。
嘉信理财最保守。9月30日推出的 Charley 是个生成式客服,只回答余额、文档类问题,问答型,不执行交易,10月起向美国零售客户推广。作为传统大行,它把 AI 先放在信息服务层,交易执行碰都不碰。
专做专业交易员的盈透证券(Interactive Brokers)6月1日也宣布接入 AI,走企业级集成。AI 能访问持仓、未成交订单、交易历史、保证金和行情,但不向 AI 提供商共享密钥,也不在客户端电脑存凭证。
另一层是摩根士丹利、高盛、摩根大通这些全能大行,主战场在顾问端,先武装自己人。
摩根士丹利扎得最深。它和 OpenAI 合作多年,给约1.6万名财务顾问部署了 AI @ Morgan Stanley 助手,把10万多份研报和文档变成几秒钟就能问答的知识库;Debrief 工具自动生成客户会议纪要、跟进事项并归档到客户管理系统,据公司称每次会议能省约30分钟;AskResearchGPT 把回答典型客户问题的时间压到原来的约十分之一。公司披露,98%的顾问团队已经在用。
到2026年6月,摩根士丹利也迈出关键一步,宣布通过 MCP 向外部 AI Agent 开放股票计划平台(ShareWorks、Equity Edge),先小范围试用,次年再扩到约3400个管理客户,CNBC 称这是华尔街大行里最早的动作之一。
高盛把 GS AI 助手铺给了约4.6万名员工,摩根大通则有覆盖约450个用途的 LLM Suite,贝莱德的 Aladdin Copilot 让用户用大白话查询组合与风险。这些全能行有个共同脾气,AI 先给员工和顾问增效,交易的最后闸门握得很紧。
中国:头部券商直接做C端原生终端
把镜头转回国内,你会发现一个和美国不太一样的结构:头部券商没绕弯,直接面向散户做 AI 原生交易终端。
华泰证券的"AI涨乐"是境内首款人工智能原生交易终端。 它重构了"人、信息、交易"的关系,把客户的问题拆成选股逻辑,调用底层数据筛选,即时生成可视化股票池和策略回测报告;用户确认策略后,用自然语言就能下单,覆盖"发现机会、选股研究、交易执行、账户管理"全流程。前面提到,自2025年10月上线累计下载已破500万次。
华泰 CEO 周易有句话我觉得是全行业的潜台词,AI 不当"代决策者",更像一个"专业智能投资伙伴"。
国泰海通的"灵犀"走全 AI App 路线。灵犀 App 已迭代到3.0,在2026世界人工智能大会上亮相,依托自研的"君弘灵犀"垂类大模型,做对话、直播、盯盘三大界面,智能盯盘能实时捕捉盘中秒级异动并生成看板和风险提示;4月它还率先推出"灵犀 Skills",把查研报、查行情、筛股票等六项能力封装成可调用的技能。公司采取灵犀独立版和君弘升级版双 App 策略。
其他头部也各有切口。中金公司在探索"AI+买方投顾";中信建投的"信谛听"1.5 做零代码量化,你用大白话描述投资逻辑,系统自动生成代码、纠错并回测,还开放了7000多篇脱敏研报和20TB历史数据,分析结论支持原文溯源;广发证券5月发布 Skill 矩阵;国信证券的"小信"能把一个概念板块自动聚合成"迷你行业速览",追问个股时会结合估值、ROE 筛选并附风险提示。
中国市场还有一类美国对得不那么直接的玩家,金融信息商,B 端 C 端通吃。
同花顺最典型。 C 端的"问财"已从自然语言问答升级为智能投研 Agent,覆盖市场研究、盘中跟踪、盘后总结、公告解读、组合分析、选股诊股和回测;B 端则推出 iFinD MCP,通过标准化接口把投研数据接进客户自己的 AI 环境,还接入了 WorkBuddy、Trae Work 等外部 Agent 平台。业绩已经兑现,2026年上半年增值电信服务收入12.69亿元、同比增长约48%。
东方财富靠全自研的"妙想"金融大模型,从互联网券商往"AI 券商"转;恒生电子、恒生聚源则在 WorkBuddy 上架了10款投顾 Skills,涵盖基金筛选、板块诊断、大类资产配置。互联网大厂也在进场,阿里千问的财经分析接入了1.3万多只股票,Kimi 接了同花顺 iFinD,腾讯则在内测 AI 问股。
对比下来,中外的结构性差异很清楚。美国全能行先武装顾问、由新势力券商去试 C 端交易;中国头部券商直接把 AI 原生终端交到散户手里,信息商在 B 端 C 端同时铺开。
两条路线:自建全托管,还是开放MCP
盘完玩家,会看到所有选择最终收敛成两条路线。
一条是自建 Agent、全托管,Robinhood Agents、华泰 AI涨乐、国泰海通灵犀都在这列。模型用自家或深度绑定的,体验由公司一手打包,用户只管开口。
另一条是开放协议、让用户自带模型,Webull 的 Cloud MCP、同花顺的 iFinD MCP、恒生聚源接入 WorkBuddy 都在这列。平台只提供"插座",你想用 Claude、Grok 还是别的,自己决定。
这个"插座"有个共同的名字,MCP(模型上下文协议)。它本是把外部工具、数据标准化接给大模型的协议,2026年明显成了券商开放能力的通用接口。Robinhood 用 MCP 开放交易,摩根士丹利用 MCP 开放股票计划,同花顺用 MCP 卖数据。
两条路线争的是什么?是客户关系、数据和模型选择权到底归谁。自建路线体验统一、责任清晰,但模型和算力全得自己扛;开放路线更轻、生态更活,可平台对体验和风险的掌控力被摊薄。眼下没有谁压倒谁,多数头部其实两条腿走路,自建前台的同时也开放 MCP。
为什么扣扳机的必须是人
回到开头那个问题,形态差这么多,为什么最后一步齐刷刷刹车?我盘下来,是三道闸门共同作用。
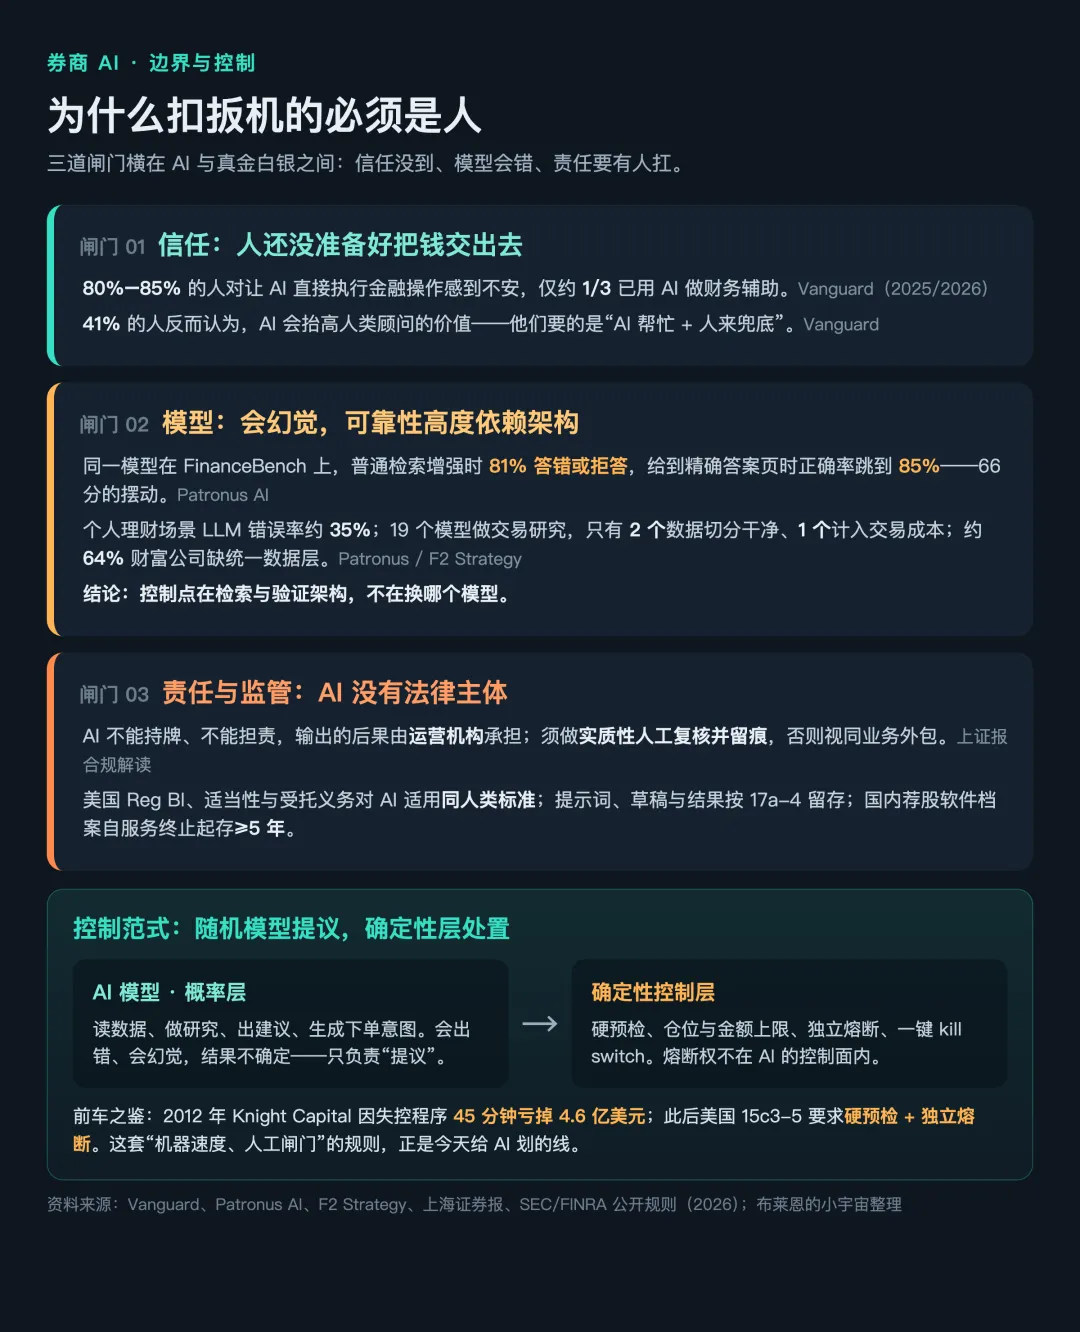
头一道,信任。Vanguard 的调查很直接,80%到85%的投资者对 AI 执行金融操作感到不安;41%的受访客户反而认为 AI 抬高了人类顾问的价值;约三分之一的投资者已经用 AI 做过财务辅助。用来看的人多,敢让它下手的人少。
第二道,模型本身还不够可靠。Patronus AI 在 FinanceBench 上测过,给 GPT-4-Turbo 配上检索系统,面对真实的证监会申报文件问题,失败率仍高达81%;可一旦把包含答案的那一页直接喂给它,准确率就跳到85%。
这66个百分点的摆动,是整个 AI 财富管理里最要紧的一个数字。它说明控制点不在模型本身,在模型外围那套检索和验证架构。行业对个人理财问题的大模型错误率估计在约35%,再加上 AI 幻觉、版本迭代导致的"漂移",同样的问题今天和明天可能给出两套答案。
第三道,也是最硬的一道,责任归属和监管。
国内的逻辑是"实质重于形式"。拟出台的《证券基金投资咨询业务管理办法》里,"程序化咨询"条款明确,只要实质在做自动化投资咨询,就得纳入投顾监管,不能套个"工具"的壳就绕过去。怎么区分?看输出的决定性。如果直接指向具体证券、直接给买卖结论,投资者不用再分析就能下单,那就是荐股,需要投顾牌照;如果只是行情展示、条件筛选、资讯聚合,结论由投资者自己下,才算工具。办法还在征求意见,但导向已经很清楚。
责任主体也明确。现有法律没给 AI 法律主体资格,它只是机构开展业务的技术手段,全部责任归运营机构。华东政法大学有位副教授讲得很到位,没有可核查的人工复核痕迹,AI 辅助就变成了业务外包,持牌监管的价值就落空了。所以持牌机构必须对 AI 输出做实质性专业复核、留下独立判断记录,这是底线;荐股软件类业务的营销、客服全过程还要留痕,档案自服务终止起至少存五年。
美国的思路是"技术中立、沿用现有规则"。FINRA 明确规则不管技术怎么变都适用,Reg BI(客户利益优先规则)和适当性规则要求 AI 建议和人类经纪人一样,把客户利益放在第一位;与客户的往来、甚至 prompt 和草稿都按17a-4规则作为记录保存。
值得玩味的是,美国证监会迄今的 AI 执法,Delphia、Global Predictions、Rimar 这几单,罚的都是"谎称自己用了 AI / AI 业绩造假"(AI 漂绿),AI 自己闯祸的案子反倒还没有。2026年8月还有一份规则请愿(编号4-921),探讨"合格 AI 系统"能不能凭能力、合规和问责拿到证券注册,而不是默认只有人能做。与此同时,行业普遍要为 AI 生成的结果承担严格责任。
三道闸门合起来,自主程度的上限就被锁死了。业内成熟的做法其实是从电子交易那里借来的老办法,随机的模型负责提议,确定性的一层负责处置。
2012年 Knight Capital 因为软件故障,45分钟里亏掉4.6亿美元,随后落地的市场准入规则(15c3-5)立下了模板,硬性的事前风控、独立于被控制系统的熔断路径。放到 AI 投资助手上,就是仓位和集中度上限、标的黑名单、金额与亏损阈值在下单前硬拦,无论这单是谁、因为什么生成的。AI 可以很聪明,但围栏是确定性的,熔断开关还不能长在 AI 自己身上。
冷思考:上一轮robo是怎么栽的
热闹归热闹,我反而想先泼一点冷水,因为这门生意几年前、十几年前都演过类似的剧本。
其一,robo 的纯独立玩法,经济学上大多没跑通。它把费率从人类顾问约1%(100个基点)压到约0.25%(25个基点),压费的速度远快于造利润的速度。结果是高盛把 Marcus Invest 卖给了 Betterment,摩根大通、瑞银、美国银行陆续关停自家 robo,贝莱德停掉 FutureAdvisor;坚持上市的 Wealthfront,招股书也披露约四分之三收入靠现金管理的利差,而不是顾问费。
这一轮 AI 会不会重演?至少有两个信号要盯。下载量是一回事,留存和付费是另一回事,AI涨乐的500万下载、Robinhood 的15万账户,口径其实不同,一个是累计下载、一个是开通账户,不能直接比。F2 Strategy 的2026年调查还提到,约64%的财富公司没有统一数据层,AI 的投入产出比仍然"难以捉摸"。
其二,收费模式会反过来影响建议的中立性。按资产管理规模收费,和按交易流量、按佣金收费,给 AI 的激励完全两样。有法律学者建议,必须在收费结构和投资建议独立性之间建强制披露和防火墙,否则"为了佣金多推交易"的冲动会被算法放大。
其三,是更宏观的系统性风险。英格兰银行副行长 Sarah Breeden 在6月提到,约一半金融公司已经在跑代理式 AI,而"我们的框架不是为自主 Agent 设计的",对每一个动作都人工把关"不太现实",控制必须结构化。监管真正担心的,是大量 Agent 在机器速度下形成同向操作、集体踩踏,所以连市场级熔断都被摆上了桌面。
怎么看一个AI投资助手
报告写到最后,我把这套能复用的判断方法留给你。以后再遇到任何"AI 炒股""AI 投顾"产品,按下面五条过一遍,基本不会被话术带偏。
1. 先问它在 L 几。 只讲信息(L1)、给建议(L2),还是已经能围栏内下单(L3)?营销说"全自动",往往实际还在 L2。 2. 看人工确认和确定性围栏。 最后一步要不要你拍板?有没有仓位、金额、亏损的硬上限?熔断开关在谁手里,是否独立于 AI? 3. 看牌照、留痕和数据溯源。 提供方有没有投顾资质?结论能不能追溯到原始研报和数据?过程有没有留痕?直接给买卖结论又拿不出牌照的,风险最高。 4. 看收费模式与独立性。 按规模还是按交易收费?会不会因为佣金偏向多推交易? 5. 别信未经审计的胜率。 "70%胜率""躺赚按钮"这类说法,行业研究反复证明大多不可审计、不含交易成本,把它当研究和提醒工具就好,别当印钞机。
回到最初那48小时。我的整体判断是,券商 AI 的竞赛确实开场了,AI 投资助手也实实在在地从"会聊天"爬到了"能办事"。
但第一轮卷的,从来不是谁更自动,而是谁把两件事讲得更清楚,人在哪一步拍板,出了事谁来负责。
技术还会继续往上爬,L3 之后总会有人试探 L4。可在信任、责任和牌照这三件事谈拢之前,每一个想替你管钱的 AI,都得先学会在围栏里办事,把扣扳机的那根手指,留给你自己。
本文为产业观察与科普,不构成任何投资建议;文中产品多数面向特定市场,数据均标注了公开来源与口径。

发表评论
发表评论: