
 研报速递
一套 Level-2 历史数据到底靠不靠谱,最简单的判断方式不是先数它有多少字段,而是拿其中一段真实记录,去和另一套独立展示源做交叉核对。
这次桌面“十档行情逐笔委托成交”目录里正好放了两张对比图:一张是逐笔委托和券商端数据的对比,另一张是逐笔成交和券商端数据的对比。
我更愿意从这种对照开始看一套数据。因为十档行情、逐笔委托、逐笔成交做研究时最怕的,不是少一两个不常用字段,而是时间、价格、数量、订单序号这些最基础的事件信息在不同来源之间对不上。
如果这些基础字段能够在同一证券、同一时段里逐项核对,后面的订单流分析、盘口回放和历史回测才有意义。
数据能不能用,先别急着看“有多少列”
Level-2 文件看起来很丰富:十档盘口里有买一到买十、卖一到卖十,逐笔委托里有委托时间、方向、价格、数量和订单相关编号,逐笔成交又有成交时间、成交价、成交量以及买卖相关序号。
字段多不等于数据一定适合研究。
真正应该先做的是一套很朴素的交叉验证:挑同一只证券、同一小段时间,把本地历史文件和券商端对应数据摆在一起,看关键事件能不能对应起来。
这里最重要的不是界面长得一模一样。不同数据源在字段命名、价格显示单位、买卖方向编码、时间格式上可能不同。例如历史文件里价格可能以整数保存,再按固定比例换算成元;券商终端则直接显示小数价格。只要先统一口径,就可以继续对照真正关键的信息。
我通常会优先看四件事:时间顺序是否一致、价格能否换算对应、数量是否一致、订单或成交相关编号能否建立对应关系。
如果连这些基础事件都对不上,后面再复杂的因子也只是建立在错误输入上。
逐笔委托对照,看的不是“大单故事”,而是订单事件能否还原
第一张图对比的是逐笔委托数据和券商端展示。
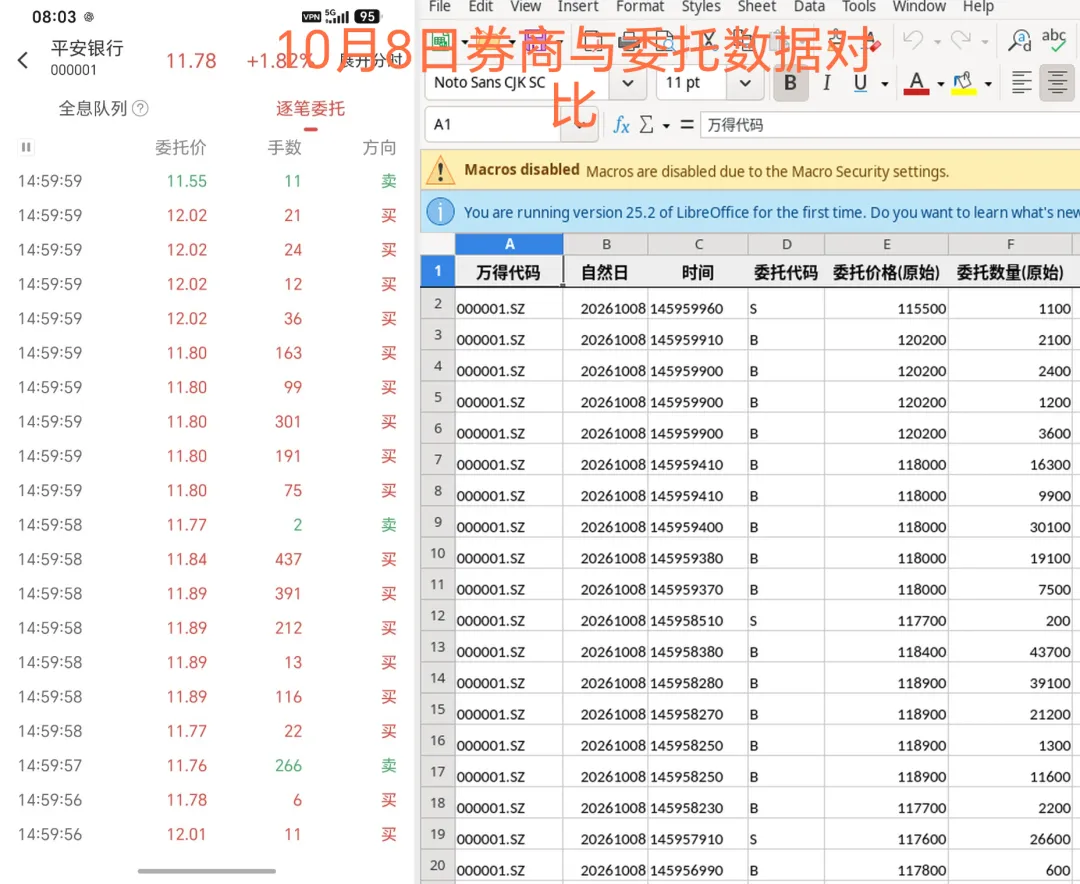
逐笔委托:历史数据与券商端同一时段对照
逐笔委托最适合回答的是:某一个时点,新的买卖申报以什么价格、什么数量进入市场,订单事件按什么顺序出现。
对照时,不应该只挑一笔醒目的大单看,而应该连续看一小段事件。因为真正有研究价值的是事件序列能否保持一致,而不是某一条记录“看起来很像”。
同一个时间窗口里,如果券商端出现一组连续委托,本地文件也能在相应时点找到对应的方向、价格、数量和订单编号,那么至少说明这段样本可以沿着同一条事件链继续往下研究。
但这里也要避免一个常见误区:订单大,不等于机构;挂单出现,也不等于下单者一定想成交。
公开 Level-2 行情能让我们观察订单事件,却不能直接告诉我们交易者身份和真实动机。真正能量化的是挂单出现多久、是否撤离、某一价位是否持续补单、订单簿深度如何变化,而不是给每笔委托贴上“主力”“散户”的标签。
这也是为什么我更关心原始事件能不能和券商数据核对,而不是先讲故事。
逐笔成交对照,重点是确认“盘口变化有没有真实撮合”
第二张图对比的是逐笔成交数据和券商端数据。
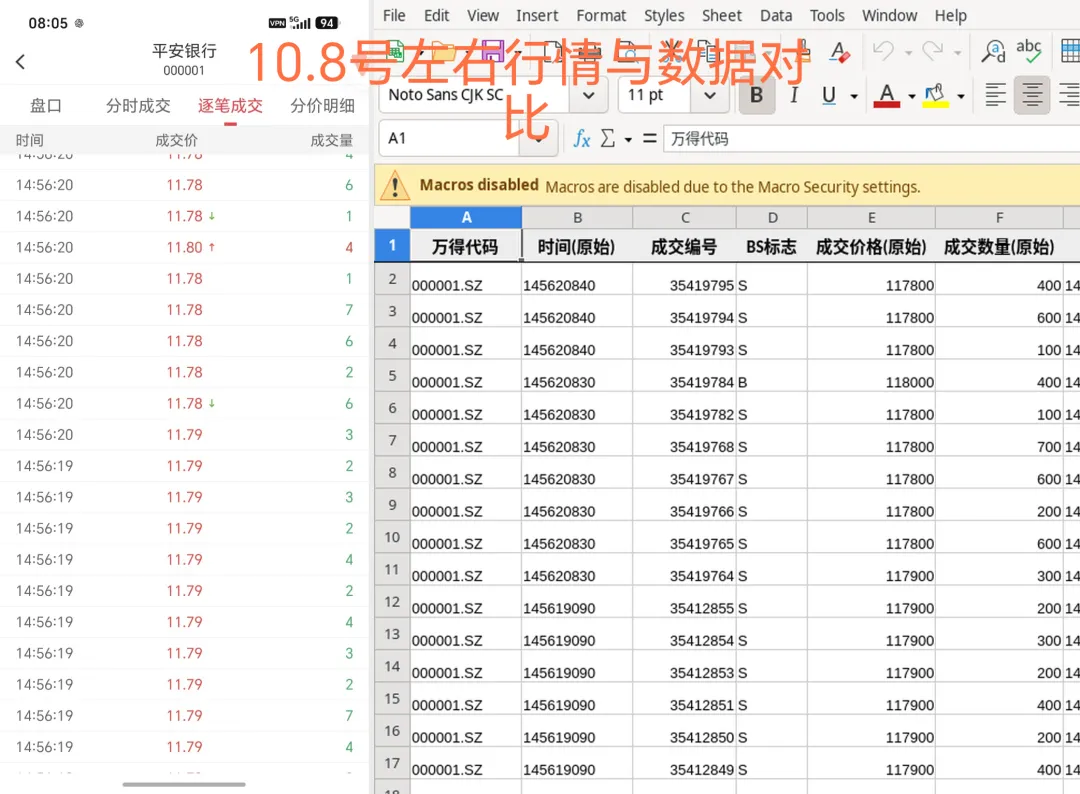
逐笔成交:历史数据与券商端同一时段对照
逐笔成交和逐笔委托解决的不是同一个问题。委托告诉你订单事件发生了什么,成交则确认哪些买卖最终真的发生了撮合。
核对逐笔成交时,最基础的是成交时间、成交价格、成交数量以及数据中能提供的买卖相关序号。
这些字段一旦能够在同一时间段里对应起来,就可以把成交事件重新放回盘口上下文里理解。
比如某一档卖盘突然减少,如果逐笔成交里同时出现了相应价位的大量撮合,更接近“挂单被真实成交消耗”;如果成交量并不支持这种变化,而逐笔委托事件里出现了订单离场,那么盘口变薄的原因就可能完全不同。
这就是十档快照、逐笔委托、逐笔成交必须一起看的原因。
另外,逐笔文件里的 B/S、成交代码或方向标签属于具体数据源的字段定义,不能脱离数据说明直接理解成“资金真实意图”。做历史研究时,先统一字段口径,再做统计,比看到一个标签就下结论可靠得多。
真正进入历史研究,要把“对得上”变成可重复的验证流程
两张券商对比图能说明的是:我们可以拿真实历史样本去做跨来源核对,而且这种核对应该成为数据使用前的一部分。
它并不意味着凭两张图就能证明整个历史库每一天、每一个字段都绝对没有异常。更严谨的做法,是把验证继续程序化:随机抽不同日期、不同证券、不同时间窗口,分别检查快照、委托和成交的关键字段,再统计异常率和缺失情况。
我现在整理的这套就是十档行情 + 逐笔委托 + 逐笔成交历史数据。十档快照负责保留订单簿状态,逐笔委托负责保留订单事件,逐笔成交负责保留撮合结果。研究时可以只取某一天、某只证券、某一种文件,也可以把三类数据按时间对齐,做盘口回放、订单流特征和市场微观结构研究。
桌面这个真实样本 159934.SZ 里,同一交易日三张文件都保留了下来:十档行情、逐笔委托、逐笔成交。之前实测这一日分别有 4,835 条快照、53,996 条逐笔委托和 64,132 条逐笔成交。数据量看起来很大,但真正重要的不是“记录多”,而是这些记录能不能被正确理解、正确对齐、正确验证。
一套高频历史数据,字段多只是起点;能够和独立券商数据逐项核对,才是进入研究之前更值得做的事情。
本文只讨论行情数据、市场微观结构与研究方法,不构成任何证券投资建议。券商终端与历史数据文件在字段名称、显示格式、单位和方向编码上可能存在差异,实际使用应先统一数据口径。

发表评论
发表评论: