
 研报速递
执行摘要
本报告以海关统计数据在线查询平台公布的HS85177950(光模块)2022年1月至2026年8月出口数据为基础,结合行业机构、上市公司公告与公开报道,对中国光模块行业进行客观审视,并以风险为主线展开系统分析。与多数强调高景气的行业报告不同,本报告力图同时呈现利好与利空证据、机构共识与分歧,并明确数据的口径与局限,帮助读者形成独立、平衡的判断。
客观地看,中国光模块行业正处于AI算力驱动的强劲上行周期:出口金额由2022年的43.95亿美元增至2024年的62.33亿美元,2026年1—8月已达50.61亿美元、同比增长47.2%,8月单月8.60亿美元创历史新高;中国厂商占全球光模块份额超过60%、TOP10中占七席,龙头业绩高增。这些是客观存在的事实。
但本报告同时识别出多重风险,其中四类最为突出:其一,需求周期与客户集中风险——需求高度依赖少数北美云厂商资本开支,历史上以太网光模块市场呈明显周期性,AI投资兑现不及预期将引发需求回落;其二,上游高端光芯片供应瓶颈——EML等关键芯片全球缺口达1.5亿颗,国产化率不足20%,断供风险直接制约产能与交付;其三,价格竞争与产能过剩风险——头部厂商密集扩产,高速产品价格存在下行压力,2025年出口均价回落即为前兆;其四,技术路线与地缘贸易风险——硅光/CPO等技术迭代可能使部分产能快速贬值,关税与出口管制预期存在不确定性。
本报告的结论是:行业当前景气度高、成长逻辑成立,但高景气与高风险并存,且市场共识高度一致时往往意味着预期已部分透支。建议以风险视角管理投资与经营:警惕单一押注需求永续扩张,重视上游自主可控与供应链韧性,动态管理产能扩张节奏,并对技术路线、贸易政策等关键不确定性保持情景化应对。报告末尾给出综合风险评估矩阵与分情景展望,供决策参考。
需要特别强调的是,本报告无意否定行业景气,也无意夸大风险,而是试图呈现一个更完整的图景:光模块是中国少有的全球主导型高技术产业,长期价值客观存在;但任何高景气行业都会在某个时点经历调整,能够穿越周期者,往往是那些在高景气时保持克制、在扩张中守住财务质量、在技术迭代中保持多元布局的企业。风险管理不是悲观,而是对不确定性的正视与准备,这正是本报告的出发点。
1 行业基本面客观审视
1.1 光模块定位与市场结构
光模块是光通信系统中实现光电信号转换的核心器件,由激光器、光电探测器、驱动电路与封装组成,是数据中心、电信网络和算力集群高速互联的“接口”。其价值随传输速率提升而抬升,从400G到800G再到1.6T,单只价值量成倍增加,因此行业呈现“量价齐升”特征。按应用分为数通(数据中心)与电信(运营商)两大市场,数通是本轮景气的主引擎;按速率分为100G、400G、800G、1.6T及规划中的3.2T等代际;按技术分为EML、DFB、VCSEL与硅光等路线。客观地看,光模块是一个高速迭代、全球分工、周期与成长属性并存的高技术行业。
从产业历史看,光模块行业具有明显的周期性,这对理解当前风险尤为重要。2000年前后互联网泡沫曾催生一轮光通信投资热潮,此后行业经历多年产能出清与洗牌;2010年后随着云计算兴起,行业进入新的成长阶段,但仍多次出现“扩产—过剩—价格战—洗牌”的循环。历史上以太网光模块市场呈明显的供需周期波动,LightCounting也多次提示行业存在“软着陆”甚至阶段性调整的可能。客观地看,AI算力驱动的本轮周期强度显著高于以往,但周期规律并未消失,理解历史周期有助于对当前高景气保持必要的风险审慎,避免把阶段性景气误判为永久性成长。
1.2 全球市场规模:共识与分歧
关于全球市场规模,各机构存在不同程度的共识与分歧。共识方面,多数机构认可2025年全球光模块销售额超过230亿美元、较2024年增长约50%,并预计2026年市场约287.5亿美元、2030年约414亿美元、2025—2030年复合增速约20%;AI集群用高速光模块与CPO市场2025年约165亿美元、2026年约260亿美元。分歧方面,机构对2027年之后的增速判断分化明显:LightCounting一方面上调2026年以太网光模块增速预测,另一方面又提示2027—2031年不确定性上升、存在“软着陆”甚至阶段性调整的可能;高盛则较LightCounting更为乐观,将2026—2028年出货量预测大幅上调。这种机构间的分歧本身就提示,需求预测存在较大不确定性,不宜把某一预测当作确定事实。
1.3 中国出口景气:数据与口径提示
中国光模块出口景气是客观事实,但解读需注意口径。本报告所依据的海关数据中,出口数量以千克(净重)计量,并非以“只”为单位,因此单位价值(美元/千克)是估算值,与厂商披露的“单只均价”口径不同,二者不可直接比较。同时,对美出口分项仅公布部分月份,序列不完整。这些口径限制意味着,对出口数据只能做趋势性判断,不宜据此精确计算市场占有率或单一国家份额。报告所有据此得出的结论,均在这一口径边界内有效。
从方法上,本报告坚持“客观审视”与“风险导向”两条原则。客观审视指同时呈现利好与利空证据、机构共识与分歧,不预设立场;风险导向指以识别、评估与管理风险为主线,而非仅论证行业前景。报告所用第三方数据(市场规模、厂商排名、芯片缺口等)均来自公开机构口径,存在预测区间与时间差异,正文均已注明来源与口径;对于缺乏完整数据支撑的推断(如区域出口结构、对美实际份额),明确标注为“逻辑推断”而非事实。这种审慎的表述,正是客观性的体现。
2 出口数据客观解读
2.1 总量与金额:高景气确认
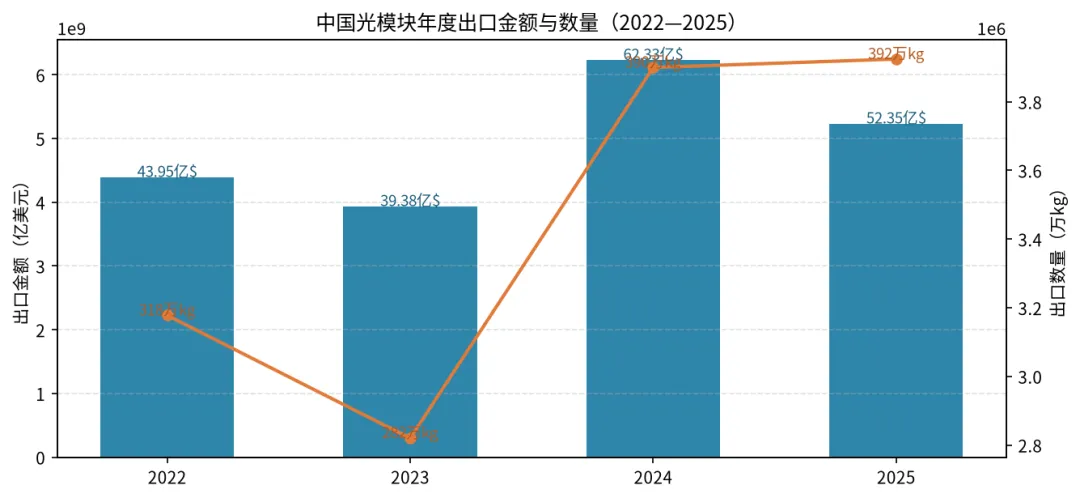
中国光模块出口金额呈“先降、后升、再提速”走势。2022年43.95亿美元,2023年回落至39.38亿美元(同比-10.4%);2024年跃升至62.33亿美元(同比+58.3%);2025年回调至52.35亿美元(同比-16.0%),但数量仍小幅增长0.6%至392.4万千克,呈“以量换价”;2026年明显提速,1—8月金额50.61亿美元、同比+47.2%,数量296.3万千克、同比+12.2%,8月单月金额8.60亿美元、数量46.4万千克,均创历史新高。客观而言,2026年出口高景气是确凿的事实,且金额增速(47.2%)显著高于数量增速(12.2%),约35个百分点来自单位价值提升,反映出口结构向高速高价产品升级。
从出口与全球市场的联动看,中国光模块出口是观察全球光模块需求最直接的窗口之一。由于中国厂商占全球份额超60%、且集中在高速产品,中国海关出口金额的月度与季度变化,一定程度上可反映全球AI数通需求的边际走向。2026年上半年出口金额高增与机构上调全球出货量预测相互印证,显示全球需求处于上行通道。但客观地看,出口数据与全球市场之间并非完全同步:出口可能受产能投放、订单交付节奏与海外库存调节影响,存在时滞与扰动;机构预测也常随数据上修或下修。因此,可将海关出口作为需求先行指标之一,但应与云厂商资本开支、产品价格、订单指引等多元数据交叉验证,避免单一数据误判趋势。
数据来源:海关统计数据在线查询平台
2.2 月度趋势与季节特征
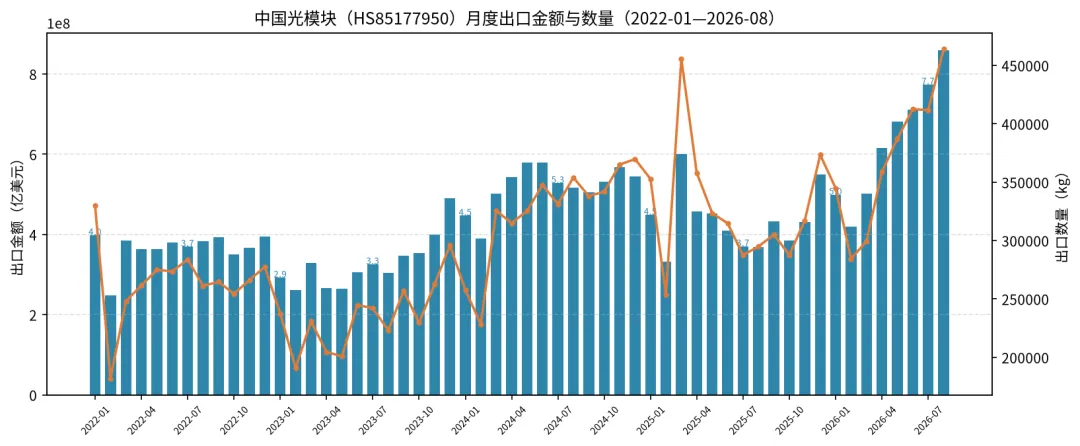
月度出口呈波动上行态势,2022—2023年月均金额约3.3亿—3.7亿美元,2024年台阶式抬升至4.5亿—5.5亿美元,2025年上半年回落、下半年企稳,2026年以来快速抬升,7—8月连续站上7.5亿美元。季节上,2025—2026年高景气使年初低点明显弱化。需客观提示的是,月度数据受交付节奏、船期与关税预期等扰动,单月波动不能简单外推为趋势;2025年出现的金额回落也说明,高景气并非单向、无波动的。
从月度波动与同比看,2026年多个单月金额创出新高,8月金额8.60亿美元、同比大幅增长,反映AI需求集中释放。但客观地看,单月新高也可能包含阶段性抢装、补库存与关税预期等扰动因素,未必代表稳定的可持续水平;若后续月度金额回落,也不宜立即解读为景气反转,而应结合季度趋势与交付节奏综合判断。数据解读切忌以单点代趋势,这正是本报告强调“客观审视”的原因。
数据来源:海关统计数据在线查询平台
2.3 单位价值:量价齐升与价格风险并存
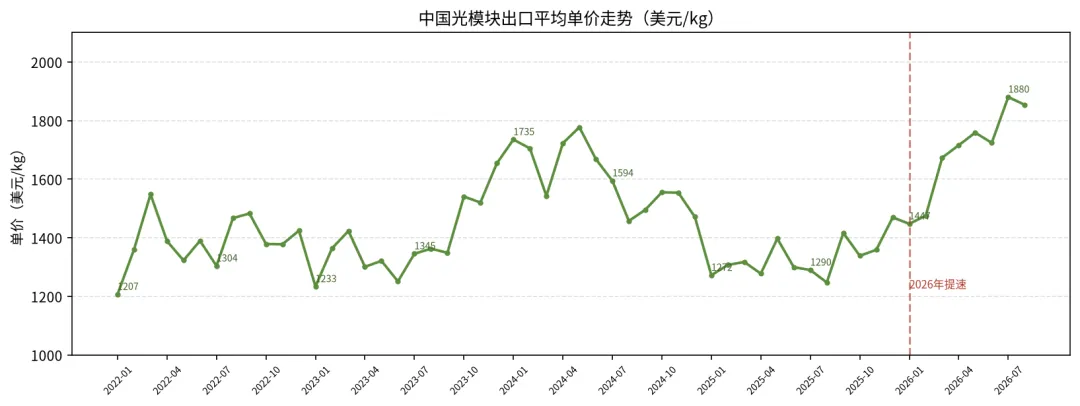
出口均价(美元/千克)2022—2023年稳定在1380—1400美元,2024年升至1598美元,2025年回落至1334美元,2026年1—8月回升至1708美元。客观地看,均价回升印证产品升级与议价能力增强,但也应看到2025年曾出现约16%的均价回落,说明高速产品价格存在下行压力、并非单边上升。价格走势是行业盈利的敏感变量,2026年的量价齐升能否持续,取决于供需平衡与产品迭代速度,存在不确定性。
数据来源:海关统计数据在线查询平台
2.4 对美出口与数据局限
从海关公布的对美分项月份看,2022年对美出口约5.93亿美元、2023年约4.65亿美元,2025年已公布月份约1.58亿美元、2026年约2.35亿美元,对美占比整体呈回落态势。但必须客观指出:对美数据仅公布部分月份,每年公布月份数不一致,无法据此推断年度对美出口全貌或份额变化;对美占比回落,既有海外产能就近交付不再计入中国海关出口的原因,也有需求多元化因素,但也不排除关税与政策影响。美国云厂商仍是全球最主要需求方,中国厂商通过东南亚基地实质参与美国供应链,这一判断是逻辑推断,具体份额缺乏完整数据支撑。
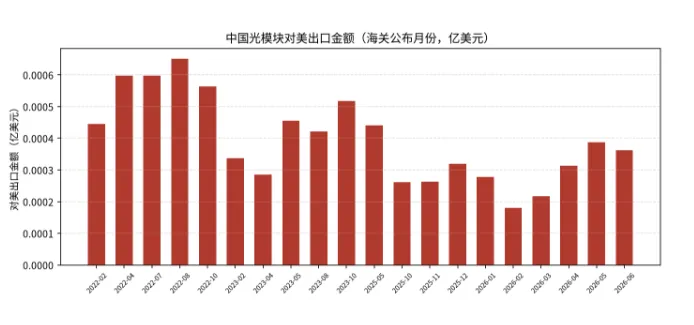
图4 中国光模块对美出口金额(海关公布月份,亿美元)
数据来源:海关统计数据在线查询平台
2.5 出口判断的客观边界
综合出口数据,可客观得出三点判断,同时明确其边界。第一,中国光模块出口处于结构性高景气通道,2026年量价齐升、单月创新高,增长有数据支撑,可信度高;但景气持续性与海外云厂商资本开支强相关,存在回落风险。第二,出口向高速高价产品升级、单位价值回升,反映竞争力提升;但价格存在周期性下行压力,2025年的回落即是反证。第三,海外产能布局使中国厂商在全球供给中地位稳固;但贸易政策、关税与地缘因素构成尾部风险。这些判断均在“海关数据口径+已披露行业资料”的范围内有效,超出该范围的推断需谨慎对待。
从进出口结构看,中国光模块“出口强、上游进口依赖”并存的特征构成结构性风险。尽管中国在光模块成品出口上居全球主导,但高端光芯片(高速EML、CW激光器、200G PD等)仍有相当部分依赖进口,形成“制造出口、芯片进口”的贸易结构。这一结构的风险在于:出口景气高度依赖上游进口芯片的稳定供应,一旦高端芯片供应受地缘政治、出口管制或商业因素扰动,出口能力将直接受限。因此,出口高景气的可持续性,某种程度上取决于上游国产化进度。缩小这一“进出口结构落差”,是中国光模块产业从“规模领先”迈向“全面自主”的关键,也是当前最集中的风险与机会所在。
3 需求侧:景气与不确定并存
3.1 AI需求驱动:事实与程度
AI算力扩张是光模块需求的确定性驱动因素。全球AI数据中心大规模新建与扩容带来硬件刚需,海外云厂商资本开支持续创出新高,订单排期延至2028年,800G/1.6T高速模块供不应求。据测算,2026年800G光模块需求量约3400万—4540万只、1.6T约2600万—3280万只,合计约7000万只。这些需求数据本身是客观的,但其“需求口径”与实际“交付量”之间存在缺口——上游物料供应、良率与产能爬坡都制约实际交付。因此,需求指引高增与交付不及预期可以并存,投资者应区分“需求预期”与“供给兑现”。
从AI资本开支的结构与可持续性看,也存在值得审慎审视的问题。其一,AI资本开支高度集中于少数北美云厂商,且部分以“投入换市场地位”为逻辑,其投资回报率与现金回收周期尚未被充分验证;若AI应用商业化不及预期,资本开支存在被削减的可能。其二,市场对“AI泡沫”的争论持续存在,若宏观利率上升或AI融资环境恶化,将影响云厂商与AI初创企业的算力投入节奏。其三,光模块在AI集群资本开支中占比虽高,但相对于GPU等核心硬件仍处从属地位,其需求弹性高度依赖整体算力投资。客观地看,AI驱动的需求逻辑成立,但其兑现节奏与可持续性存在不确定性,这是需求侧最大的风险来源。
3.2 需求集中度与依赖风险
需求高度集中于少数北美云厂商是本报告识别的重要风险。光模块需求与英伟达、谷歌、Meta、亚马逊等少数头部云厂商的资本开支高度绑定,客户集中度高。一旦这些厂商因AI投资回报不及预期、宏观景气下行或利率上升而放缓资本开支,光模块需求将面临较大波动。历史上以太网光模块市场呈明显周期性,LightCounting亦提示2027—2031年不确定性上升。客观而言,本轮“周期属性弱化、成长属性凸显”的判断有数据支撑,但“弱化”不等于“消失”,需求集中度使行业对单一客户与单一技术的依赖风险并未根本消除。
此外,互连技术的替代竞争也是需求侧的潜在风险。在短距离场景,铜缆(如高速DAC/AEC铜缆)与光模块存在竞争,若铜缆在部分中短距离场景凭借成本优势扩大份额,将分流部分光模块需求;在更长远看,若计算互连标准或光电共封装技术格局生变,光模块的形态与市场空间亦将随之调整。客观地看,光模块在长距离与高速场景的地位稳固,但在短距离场景面临铜互连的替代竞争,这一替代程度取决于成本与功耗的此消彼长,构成需求侧不可忽视的结构性变量。
3.3 需求情景:乐观、中性、谨慎
基于现有证据,需求存在三种情景。乐观情景:海外云厂商资本开支持续超预期、1.6T加速放量,市场2027—2028年保持30%以上增速;中性情景:2027年后增速回落至20%左右,行业回归“以量为主”,价格下行由渗透率提升对冲;谨慎情景:AI资本开支阶段性放缓或上游芯片制约交付,行业阶段性调整,价格竞争加剧、毛利率承压。客观地看,当前证据更支持中性偏乐观,但乐观与谨慎情景的概率均不可忽视,这正是“景气与不确定并存”的含义。建议以情景化的方式管理,而非单一押注。
4 供给侧与竞争格局
4.1 全球竞争格局:中国主导
全球光模块竞争格局已由中国厂商主导。据LightCounting,2025年全球光模块供应商TOP10中中国厂商占七席,中际旭创以53.33亿美元居第一、新易盛以35亿美元居第二,光迅科技、纳真科技、华工正源、索尔思、剑桥科技分别居第四、第六、第七、第八与第十;中国厂商合计占全球60%以上份额,在800G及以上高速领域超70%。这一格局是客观事实,反映中国在制造、量产效率与产业链配套上的综合优势。
竞争格局的变迁历程也提示风险。2010年前后全球市场由Finisar、Opnext等北美与日系厂商主导,随着中国厂商建立成本与量产优势,竞争天平持续向中国倾斜,海外厂商被并购或收缩。这一“中国主导”格局在带来全球领先地位的同时,也带来两方面风险:一是主导地位建立在“制造”之上,上游芯片仍受制于人,一旦供应链被卡,主导地位可能被动摇;二是市场高度集中后,中国厂商之间的同质化竞争加剧,价格战风险上升。客观地看,中国厂商需要从“制造主导”向“技术+制造双主导”升级,才能巩固竞争地位。
排名 | 厂商 | 2025销售额(亿美元) | 市占率(估) | 备注 |
1 | 中际旭创(中国) | 53.33 | 约28%—30% | 全球第一 |
2 | 新易盛(中国) | 约35 | 约15%—18% | 升至第二,超越Coherent |
3 | Coherent(美国) | — | — | 北美传统巨头 |
4 | 光迅科技(中国) | — | — | 央企背景,全链一体化 |
6 | 纳真科技(中国) | — | — | 原海信宽带 |
7 | 华工正源(中国) | — | — | 华工科技旗下 |
8 | 索尔思光电(中国) | — | — | 中外合资 |
10 | 剑桥科技(中国) | — | — | CPO等新型互连 |
表1 2025年全球光模块供应商TOP10(中国厂商)
数据来源:LightCounting
4.2 产能扩张与过剩隐忧
中国厂商占据主导地位的同时,产能扩张亦在快速进行,这构成潜在的过剩隐忧。华工科技计划2026年第四季度将800G及以上高端光模块月产能提升至120万只以上;中际旭创、新易盛、光迅科技等亦在国内外同步扩产,并在东南亚布局产能。客观地看,高景气下的集体扩产是行业常见行为,但若各厂商扩产规模超出需求增速,或良率普遍爬升导致供给集中释放,高速产品价格可能快速下探,重演2025年的均价回落。历史上光模块行业多次经历“扩产—过剩—洗牌”的周期,本轮扩产规模更大、资本开支更密集,产能过剩风险值得高度关注。
从扩产节奏与供需平衡看,行业正处在“需求爆发”与“供给竞赛”并行的阶段。一方面,AI需求的高增长支撑了扩产的合理性;另一方面,各厂商资本开支规模空前,若2027年后需求增速回落,而前期投入的大规模产能陆续释放,供需可能由紧转松,价格与毛利面临双重压力。客观地看,光模块的产能建设周期相对较短、良率爬坡较快,这决定了“过剩”出现的速度也可能较快。因此,扩产计划与实际交付之间的落差、以及行业产能利用率的变化,是监测产能过剩风险的核心指标。
4.3 龙头企业财务客观审视
龙头企业业绩高增是客观事实,但解读需全面。2025年中际旭创营收382.40亿元、同比+60%,归母净利107.97亿元、同比+108.78%;新易盛营收248.42亿元、同比+187.29%,归母净利95.32亿元、同比+235.89%;天孚通信营收51.63亿元、同比+58.79%,归母净利20.17亿元、同比+50.15%;光迅科技2025年营收119.29亿元、2026年上半年营收66.10亿元、同比+26%。高增长验证行业景气,但也应看到:一是增速基数随体量扩大而抬升,未来高增速难以简单外推;二是利润高增与产品涨价、汇率、产品结构等多因素相关,部分为一次性或阶段性因素;三是头部厂商盈利显著好于行业平均,说明竞争格局分化,二三线厂商未必同等受益。
从竞争分化看,行业“强者恒强”与“尾部承压”并存。头部厂商凭借客户绑定、高端产能、上游锁定与现金优势,在高景气中持续受益并扩大份额;而二三线厂商若缺乏头部客户订单、高端产品占比低、依赖外购芯片,则既难以分享高端红利,又在价格战中承受更大的毛利与现金流压力。客观地看,光模块的竞争不仅是规模竞争,更是“客户资质+技术储备+供应链掌控+财务质量”的综合竞争。这种分化意味着,行业整体景气并不等于所有参与者同等受益,投资与经营都需甄别个体差异,避免以“行业高景气”笼统概括“所有厂商都受益”。
公司 | 2025营收(亿元) | 营收同比 | 归母净利(亿元) | 净利同比 | 要点 |
中际旭创 | 382.40 | 60% | 107.97 | 108.78% | 全球第一 |
新易盛 | 248.42 | 187.29% | 95.32 | 235.89% | 高速占比提升 |
天孚通信 | 51.63 | 58.79% | 20.17 | 50.15% | 光器件龙头 |
光迅科技 | 119.29 | — | 9.46 | — | 全链一体化 |
表2 2025年光模块龙头企业业绩概览
数据来源:各上市公司2025年年度报告及披露公告
5 技术路线风险
5.1 速率演进与判断分歧
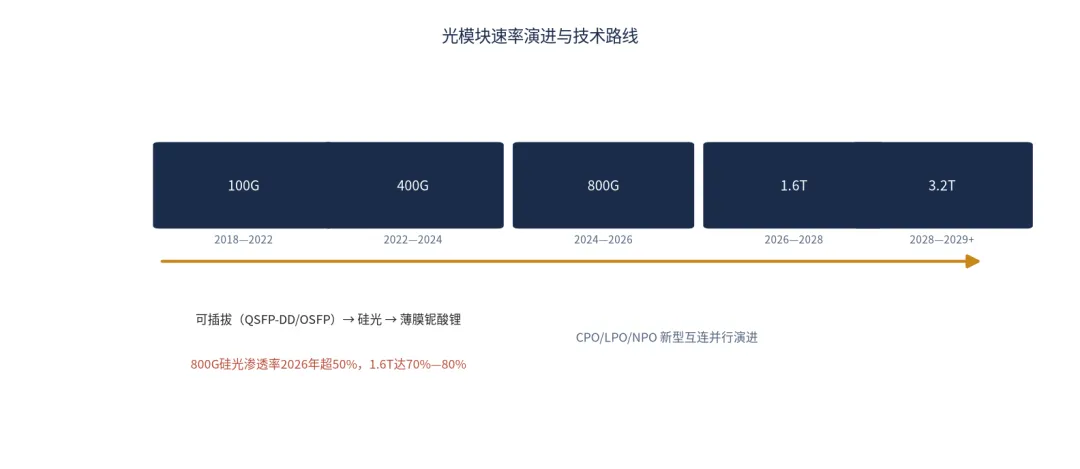
光模块速率呈代际加速演进,400G于2022—2024年放量、800G于2024—2026年成为主流、1.6T于2025年底启动并在2026年加速商用、3.2T进入研发并预计2028—2029年规模化放量。客观地看,速率迭代既是增长动力,也是投资风险:每一代际的更替都可能使上一代产能快速贬值,厂商的产能投资若滞后于迭代节奏,将面临减值损失;若过度超前(如过早大规模投入3.2T),则面临需求未到、产能闲置的风险。技术判断与投资节奏的把握,本身就是行业最大的风险敞口之一。
从速率放量的节奏看,800G与1.6T的需求判断存在较大不确定性。不同机构对2026年800G/1.6T需求量的测算差异明显(如800G约3400万—4540万只、1.6T约2600万—3280万只),且多为“需求指引”而非“实际交付”;2027年大客户指引(800G约6000万只、1.6T约7500万只)的兑现,取决于上游物料供应与云厂商投资节奏。客观地看,速率迭代的节奏存在“提前抢跑”与“延后兑现”两种可能:若1.6T提前大规模放量,可能加速800G贬值;若1.6T延后,则800G生命周期延长。这种节奏的不确定性,直接决定各厂商产能投资的回收与风险。
数据来源:根据行业公开资料整理
5.2 硅光、EML与TFLN:路线分歧
技术路线存在明显分歧,构成转型风险。硅光凭借成本与集成度优势,800G渗透率2026年预计超50%、1.6T达70%—80%,成为主流方向;EML方案技术成熟、在长距离与单通道速率上有优势,但高端EML供应紧缺、成本较高;薄膜铌酸锂(TFLN)具备超带宽、低电压优势,代表更高性能方向,但当前集成度与成本不及硅光。客观而言,三种路线并非简单的替代关系,而是根据传输距离、速率与场景各自卡位,但渗透率的此消彼长会影响不同厂商的竞争地位。厂商若在路线之间押注失误,或对新形态布局滞后,其产能与投资可能快速贬值。硅光渗透率提升还对EML、CW等上游的供应格局产生连锁影响,进一步放大技术路线的不确定性。
技术路线的风险还体现在良率、成本与客户认证三个环节。良率方面,硅光、EML及更高速率芯片的良率爬坡存在不确定性,良率不足将推高成本、拖累毛利与交付;成本方面,硅光虽理论成本更低,但需外置CW激光器,且产线投入大,实际成本优势取决于规模;认证方面,光模块进入头部云厂商供应链需长期验证,技术路线切换意味着重新认证,转换成本高。客观地看,技术迭代既是行业前进的动力,也使押注单一路线的厂商面临“迭代即贬值”的风险,多元化研发与快速迭代能力是应对技术风险的关键。
5.3 CPO、LPO等新型互连的冲击
CPO(共封装光学)、LPO(线性可插拔光学)、NPO等新型互连形态加速演进,对传统可插拔模块形成潜在替代。CPO将光引擎与交换芯片共封装,可降低功耗与损耗,预计2026年在AI数据中心渗透率超20%,被视为下一代光互连主流;LPO因低功耗受超大规模数据中心青睐。客观地看,新形态一方面创造光引擎、FA、硅光芯片等新价值环节,另一方面可能冲击现有可插拔模块的存量市场。中际旭创、新易盛、光迅科技等已布局,但CPO的产业化节奏、良率与成本仍存不确定性,若其渗透快于预期,传统可插拔产能将面临贬值与转型压力。
新型互连的风险在于“时点”与“规模”的双重不确定。CPO在理论上有降低功耗、提升带宽密度的优势,但其对交换芯片、封装工艺与良率的要求更高,产业化落地需要云厂商与交换芯片厂商的深度协同,节奏存在变数。若CPO渗透慢于预期,传统可插拔模块的生命周期将延长、相关厂商受益;若快于预期,则部分可插拔产能与已投设备面临价值重估。客观地看,新型互连对行业的冲击不是“有无问题”而是“节奏与规模问题”,这也意味着厂商需要在可插拔与新型互连之间保持均衡投入,避免因误判节奏而错失或受损。
6 产业链风险
6.1 产业链结构:上游受制于人
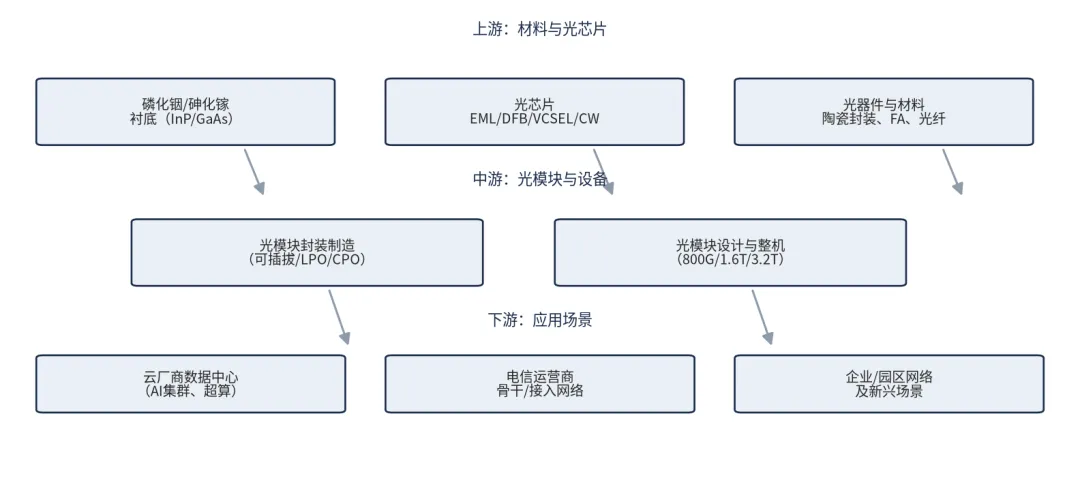
光模块产业链分上游材料与芯片、中游模块制造、下游应用三环。上游包括InP/GaAs衬底、EML/DFB/VCSEL/CW光芯片及光器件;中游为模块封装与整机制造;下游为云厂商、运营商与企业网络。客观地看,产业链呈“上游受制于人、中游全球领先、下游需求爆发”的结构,上游高端芯片是最突出的瓶颈与最集中的风险点。这一结构的本质是:中国在制造端占据主导,但在基础材料与高端芯片上仍依赖海外,一旦上游供应受地缘政治或商业因素扰动,中游产能与交付将直接受限。
从产业链协同与传导看,各环节风险相互交织、层层放大。上游芯片短缺直接制约中游出货与盈利;中游集体扩产与价格竞争反过来加剧上游芯片紧张,形成“短缺—抢产能—涨价—再加码扩产”的循环;下游云厂商资本开支变化又通过订单传导至中游与上游。这种环环相扣的传导意味着,单一环节的异动可能沿产业链放大。客观地看,评估光模块行业风险时,需把上游、中游、下游视为一个相互关联的系统,而非孤立分析某一环节;产业链的弹性与冗余(如多元化供应、库存策略)决定了系统在冲击下的抗风险能力。
数据来源:根据行业公开资料整理
6.2 上游芯片瓶颈:EML供需缺口
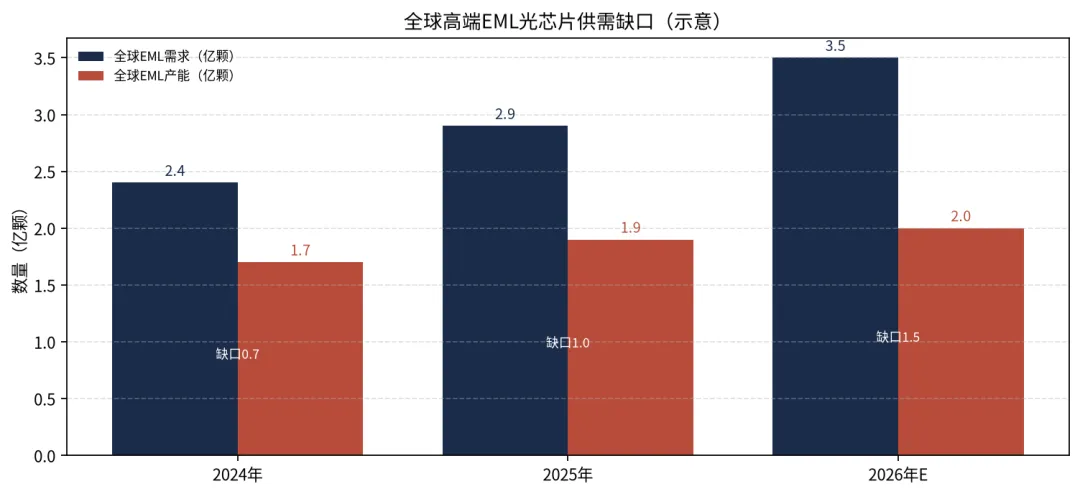
高端光芯片供应紧张是行业最现实的供给风险。EML是800G及1.6T EML方案的核心器件,技术壁垒高、良率低、专利壁垒强,量产产能高度集中于Lumentum、Coherent等海外厂商;2026年全球EML需求约3.5亿颗、产能约2亿颗,缺口达1.5亿颗,交期排至2027年之后。InP衬底全球90%以上产能被日本住友、美国AXT等垄断,扩产周期长达两三年。国内高端光芯片自给率不足20%,200G EML缺口约七成,InP-EML国产化率不足5%。客观而言,芯片短缺一方面构成交付瓶颈、限制出货,另一方面也催生国产替代机会,但国产芯片的良率、可靠性与认证仍需时间验证,短期难以完全替代海外供应。
国产替代的进展需客观评估。源杰科技、三安光通、长光华芯、永鼎股份、东山精密等国内企业正加速布局:长光华芯200G EML芯片计划2026年四季度量产、为2027年大规模供货做准备;东山精密100G PAM4 EML芯片在400G/800G模块中应用;三安光通磷化铟芯片产能持续扩张。这些进展显示国产替代正从“从0到1”迈向“从小批量到放量”。但客观地看,高端光芯片的国产化仍处于起步阶段,面临良率、可靠性、专利与客户认证等多重门槛,从量产到大规模替代、再到高端产品全覆盖仍有较长路要走。因此,国产替代是确定性方向,但进度与节奏存在不确定性,过度乐观或过度悲观都可能误判。
数据来源:中国电子报等公开报道及行业估算
6.3 价值分配与盈利风险
产业链利润正从制造环节向上游芯片环节再分配。在800G及以上产品中,EML、CW激光器等光芯片占BOM成本比重高,芯片紧缺时议价能力上移至芯片厂商,挤压模块厂毛利。中游模块厂虽有规模与良率优势,但受上游制约明显,若芯片涨价或短缺,盈利质量将承压。同时,中游集体扩产带来的供给增加,会进一步压缩模块环节的价格与毛利。客观地看,行业高景气下“赚得盆满钵满”的主要是具备“芯片+模块”一体化能力或深度锁定上游产能的头部厂商,对依赖外购芯片、以量为主的二三线厂商,利润率与议价能力面临更大压力。
光器件与封装环节的定位也在变化。光纤阵列(FA)、微透镜阵列(MLA)、陶瓷套管、透镜等无源器件,以及高速封装与测试环节,构成模块制造的配套基础,天孚通信即为全球领先的光器件龙头,其高盈利质量印证该环节的壁垒与价值。随着硅光与CPO演进,FA、光引擎、晶圆级封装的地位进一步提升。客观地看,光器件环节兼具规模与精度门槛,盈利相对稳健,但也面临下游模块厂垂直整合与硅光方案改变器件形态的潜在冲击,其价值分配同样存在不确定性。
7 宏观与贸易政策风险
7.1 贸易环境与关税
贸易环境是影响光模块出口的重要变量。市场曾出现针对中国光模块的“禁令”传闻,分析认为落地难度较大——中国占全球光模块近七成产能、具备反制手段,全面封锁在实际操作层面几乎不可行。但客观而言,美国关税政策变化、出口管制范围是否外溢,仍是不可忽视的不确定性。若关税上调或管制扩大,将直接影响对美出口成本与份额,并可能波及经由东南亚转口的间接出口。中国厂商通过东南亚产能布局分散了部分风险,但“禁令”传闻本身即说明,政策风险是真实存在的尾部威胁,而非仅停留在纸面。
从历史经验看,科技行业的出口管制与关税政策往往具有外溢与连锁效应。半导体、通信设备等领域曾出现针对特定中国企业的制裁,其影响常沿产业链传导,涉及上游设备与材料、中游制造、下游客户多个环节。光模块虽非直接制裁焦点,但作为连接算力的关键器件,其芯片、衬底与制造设备均存在被纳入管制范围的潜在可能。客观地看,中国厂商的东南亚产能布局在一定程度上实现了“产能出海中立化”,但转口路径本身也可能成为监管关注对象,且海外建厂涉及地缘、用工与本地化成本,并非没有代价。贸易与地缘风险的复杂性,要求企业在供应链设计上保持冗余与弹性。
7.2 地缘政治风险
地缘政治因素对光模块产业链构成多层面影响。上游方面,InP衬底与高端光芯片产能集中于日本、美国,若出口管制扩大至相关材料与设备,将直接冲击中国光模块生产;下游方面,若中美科技博弈加剧,海外云厂商可能调整供应链采购策略,影响中国厂商的订单确定性;资本开支层面,地缘冲突、能源价格与利率环境亦会扰动全球科技投资节奏。客观地看,光模块作为连接全球算力与通信的关键器件,其产业链高度全球化,地缘政治的任何显著变化都可能通过上游供应、下游需求与资本开支三条路径传导至行业。
7.3 汇率与宏观环境
汇率波动与宏观环境构成外部风险。中国光模块出口以美元计价、海外收入占比高,人民币对美元升值会压低以人民币折算的收入与毛利,贬值则反之;同时,全球宏观景气、利率水平与AI资本开支高度相关,若全球经济下行或高利率抑制企业投资,需求将承压。客观而言,汇率是双向变量,短期波动影响报表,长期取决于竞争力;宏观则更多影响需求弹性。企业在海外产能、定价与外汇管理上的能力,决定了其对汇率与宏观风险的敞口大小。
从敞口管理看,光模块厂商的海外产能与本地化运营可部分对冲汇率与贸易风险。在东南亚建厂并以当地货币或美元结算、多元化销售区域、运用外汇套期工具,都是降低汇率敞口的可行手段;但海外基地建设本身也引入新风险,包括当地用工成本、政策与地缘环境、以及与国内供应链的协同效率。客观地看,出海不是“免费的保险”,而是权衡收益与成本的经营选择。宏观层面,全球利率与通胀环境既影响云厂商融资成本与资本开支,也影响科技板块估值,构成行业与资本市场共同的外部变量。
8 财务与估值风险
8.1 盈利质量审视
对高增长业绩需审视其质量与可持续性。客观地看,光模块龙头的盈利高增有真实需求支撑,但也需关注几点:一是毛利率受产品价格、结构、上游成本与汇率共同影响,2025年出口均价回落提示价格压力客观存在;二是行业资本开支高企,扩张期的折旧与费用增长可能侵蚀后续利润;三是应收账款、存货与经营性现金流随订单扩张而放大,若需求回落,存货减值与回款风险上升。新易盛2025年经营性现金流净额77.01亿元、同比大增,显示头部厂商现金质量尚佳,但这是头部而非全行业情形,二三线厂商的现金流与融资能力差异较大。
从财务稳健性看,需关注扩张周期中的风险指标。高景气下,厂商为抢产能普遍加大资本开支与备货,存货与应收可能快速上升;若下游需求或订单交付节奏生变,存货减值与应收账款坏账风险将集中显现。同时,重资产扩张抬高杠杆与折旧,削弱价格下行时的盈利缓冲。客观地看,行业头部厂商现金充裕、负债水平较低,具备较强的抗风险能力;但中小厂商在高景气时激进扩张、举债投产,一旦周期反转,可能面临现金流压力甚至经营危机。因此,评估企业时应同时看“成长速度”与“财务质量”,避免被高增长表象掩盖的结构性风险所误导。
8.2 估值与预期透支风险
资本市场对光模块板块给予高估值,反映对高成长的高度认可,但也隐含预期透支风险。板块龙头在AI主题驱动下估值大幅上行,市场同时为“800G放量、1.6T渗透率提升、3.2T接力、CPO卡位”的长期成长支付溢价。客观地看,高估值建立在强增长预期之上,一旦实际业绩增速低于预期、或需求与技术路线出现变化,高估值将缺乏支撑,股价回撤风险随之放大。投资者需区分“行业景气”与“个股估值”,避免在高景气、高共识时盲目追高。
从估值的历史与结构看,需警惕“成长溢价”与“周期见顶”之间的模糊地带。当市场一致预期高增长时,估值往往已计入未来多年的乐观情景,此时任何低于预期的边际变化都可能引发估值与业绩的“戴维斯双杀”。历史经验表明,高景气行业在估值顶点附近,往往也是市场观点最一致、机构最乐观的时候。客观地看,光模块龙头当前估值虽未到历史极端水平,但已显著高于行业长期中枢;投资者应更多关注估值与业绩的匹配度、盈利的可持续性,而非单纯追逐景气题材。对于缺乏业绩支撑的题材性标的,估值泡沫与流动性风险更值得警惕。
9 综合风险评估与情景
9.1 风险矩阵
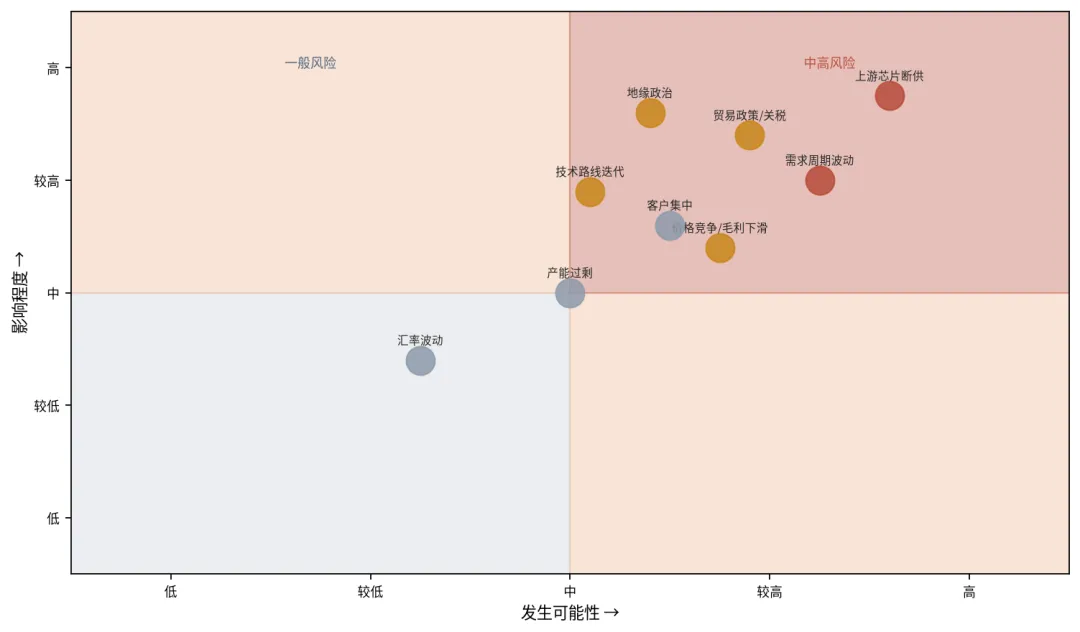
综合前述分析,本报告将主要风险按“发生可能性”与“影响程度”两个维度纳入风险矩阵。总体判断:上游芯片断供、需求周期波动、价格竞争与毛利下滑、技术路线迭代、贸易政策与关税、地缘政治等风险处于中高区域;产能过剩、客户集中处于中等区域;汇率波动相对偏低。其中,上游芯片断供与需求周期波动的影响程度与可能性均较高,是需要重点跟踪的两大核心风险。需要说明,风险矩阵中的位置基于现有证据与逻辑判断,具有一定主观性,随行业数据更新需动态调整。
数据来源:根据本报告分析整理
9.2 风险情景与应对
综合需求、供给、技术、政策四类因素,可构建三种综合情景。乐观情景:需求超预期、上游国产替代顺利、技术路线平稳,行业高景气延续,龙头持续高增;中性情景:需求温和回落、价格趋稳、技术迭代有序,行业回归稳健成长,盈利分化;谨慎情景:需求回落叠加芯片断供、价格战与政策收紧,行业阶段性调整,部分扩产厂商与高估值标的承压。应对上,企业应动态管理产能与库存、加强上游多元化供应与国产替代、平衡技术路线投入;投资者应甄别景气与估值、控制集中度、以情景思维管理组合。
需要客观指出,情景分析的价值不在于“预测哪一个情景一定发生”,而在于为不同情景预先准备应对方案、降低决策的盲目性。乐观情景若兑现,企业应把握扩张窗口、巩固份额;中性情景下,企业应依靠产品升级与成本管控维持盈利;谨慎情景下,企业应以现金流与财务稳健为底线、收缩非核心扩张。投资者亦应基于自身风险偏好与持有期限,选择与之匹配的标的与仓位,避免在单一情景假设下过度集中。情景思维是风险管理的重要方法,本报告所给三种情景仅为框架性参考,实际演进需结合数据动态更新。
9.3 关键不确定性
综合来看,本报告识别出若干决定行业走向的关键不确定性,这些不确定性既是风险,也是观察行业的重要指标:一是海外云厂商资本开支的持续性及其兑现度;二是EML等高端芯片的供应恢复节奏与国产化进度;三是硅光/CPO等技术的渗透速度与良率;四是贸易政策与地缘形势的演化;五是行业集体扩产后的供需平衡点何时出现。客观地看,这些变量多数处于“方向明确、节奏不定”的状态,行业景气的大方向向上,但节奏与幅度的不确定性决定了必须保持风险敏感。
为将风险管理落到实处,本报告建议建立一套可跟踪的先行指标体系。需求端,跟踪全球头部云厂商季度资本开支、AI集群建设数量与订单指引变化;供给端,跟踪行业产能利用率、扩产公告、良率与交付周期,以及EML等芯片的价格与交期;价格端,跟踪高速光模块招标价与海关出口均价变化;政策端,跟踪关税、出口管制与地缘事件;技术端,跟踪硅光/CPO渗透率与3.2T进展。客观地看,这些指标多数有公开数据或可追踪来源,一旦先行指标出现拐点信号,即可提前调整经营与投资决策,从而把“识别风险”转化为“管理风险”。
10 结论与风险管理建议
10.1 客观结论
其一,中国光模块行业处于AI算力驱动的结构性上行周期,出口量价齐升、全球地位主导、龙头业绩高增,这些是客观事实,行业成长逻辑成立。其二,高景气与高风险并存:需求集中与周期波动、上游芯片断供、价格竞争与产能过剩、技术路线迭代、地缘与贸易政策,构成多重风险,且市场共识高度一致时预期往往已部分透支。其三,行业的核心矛盾在于“制造领先”与“上游受制”的结构性落差,上游高端芯片既是最大瓶颈,也是最确定的国产替代方向。其四,任何对行业的判断都应建立在数据口径与证据边界之内,避免把“需求指引”“机构预测”当作确定事实。
本报告不试图给出“看多”或“看空”的单边结论,而是指出行业当前处于“高景气、高风险、高不确定性”的三高状态。在高景气状态下,企业盈利与行业前景均亮眼,但正是此时更应警惕扩张的盲目与估值的透支;在高风险状态下,上游芯片断供、需求波动与贸易政策等尾部风险可能集中显现;在高不确定性状态下,技术路线、需求兑现与政策走向都存在多种可能。客观地看,只有同时看到“景气”与“风险”两端,才能在行业波动中保持理性,这正是本报告反复强调客观审视的意义所在。
10.2 风险管理建议
面向企业与投资者,提出五条风险管理建议。第一,以情景化管理替代单一押注:同时评估乐观、中性、谨慎情景,动态调整产能扩张与库存策略,避免把景气外推为永续扩张。第二,加强上游供应链韧性:推动高端光芯片多元化供应与国产替代,锁定关键产能,降低断供敞口。第三,关注供需平衡点:密切跟踪行业集体扩产与价格走势,警惕产能过剩与毛利下滑,在产品价格下行时以速率代际升级对冲。第四,甄别景气与估值:在高景气、高共识时警惕预期透支,重视盈利质量、现金流与估值安全边际。第五,建立风险监测指标体系:跟踪云厂商资本开支、EML供需、技术渗透率、价格与贸易政策等先行指标,及时应对尾部风险。
总体而言,光模块是中国在全球化高技术制造中少有的“主导型”产业,其长期价值不容低估;但高景气伴随高风险,客观、审慎、以证据和情景为依托的决策,是穿越周期、获取稳健回报的根本方法。本报告在数据口径与公开资料边界内给出分析,供决策参考。
谨记,本报告所有数字与判断均以报告期内可得资料为依据,行业数据与机构预测会随季度更新而变化,读者应结合最新信息持续修正判断;对报告中所引第三方预测,应视为机构观点而非确定事实。报告不构成任何投资建议,仅作行业与风险研究的客观参考。
附录A 数据说明与参考来源
A.1 数据口径说明
本报告出口数据来源于海关统计数据在线查询平台,商品编码HS85177950(光通信设备的激光收发模块),指标为出口数量(千克)与出口金额(美元),统计国别为中国,时间区间2022年1月至2026年8月,更新于2026年9月20日。口径提示:①海关数量以千克计量,单位价值(美元/千克)为估算值,与厂商“单只均价”口径不可直接比较;②对美分项仅公布部分月份,序列不完整,不宜用于年度对比;③2026年数据为1—8月,同比对比均采用同期口径;④行业市场规模、厂商排名、EML缺口等第三方数据来自各机构公开口径,存在预测区间与时间差异,正文均已注明。
A.2 出口月度明细数据(2022—2026年8月)
月份 | 出口数量(千克) | 出口金额(美元) |
2026-08 | 463,889 | 859,902,767 |
2026-07 | 411,694 | 774,106,483 |
2026-06 | 412,586 | 711,228,732 |
2026-05 | 387,115 | 680,876,902 |
2026-04 | 358,697 | 615,462,699 |
2026-03 | 299,335 | 501,001,535 |
2026-02 | 284,483 | 419,680,617 |
2026-01 | 344,848 | 499,139,405 |
2025-12 | 373,441 | 548,779,832 |
2025-11 | 317,170 | 430,971,862 |
2025-10 | 287,744 | 385,098,435 |
2025-09 | 305,011 | 432,103,005 |
2025-08 | 295,017 | 367,979,944 |
2025-07 | 287,451 | 370,748,152 |
2025-06 | 314,809 | 409,072,814 |
2025-05 | 323,439 | 451,891,105 |
2025-04 | 357,968 | 457,322,894 |
2025-03 | 455,802 | 600,393,361 |
2025-02 | 253,855 | 331,852,522 |
2025-01 | 352,749 | 448,787,764 |
2024-12 | 369,744 | 544,019,645 |
2024-11 | 365,072 | 567,232,563 |
2024-10 | 341,862 | 531,661,207 |
2024-09 | 338,059 | 505,605,485 |
2024-08 | 353,987 | 515,838,158 |
2024-07 | 331,285 | 528,174,848 |
2024-06 | 347,548 | 579,876,291 |
2024-05 | 325,597 | 578,656,093 |
2024-04 | 314,989 | 542,655,299 |
2024-03 | 325,654 | 502,433,846 |
2024-02 | 228,453 | 389,531,110 |
2024-01 | 257,644 | 447,062,632 |
2023-12 | 296,077 | 489,761,420 |
2023-11 | 262,429 | 398,964,777 |
2023-10 | 229,697 | 353,866,307 |
2023-09 | 256,881 | 346,448,056 |
2023-08 | 223,140 | 304,040,190 |
2023-07 | 242,180 | 325,818,007 |
2023-06 | 244,722 | 306,189,535 |
2023-05 | 200,861 | 265,347,521 |
2023-04 | 204,602 | 266,128,785 |
2023-03 | 230,772 | 328,440,198 |
2023-02 | 191,068 | 260,511,287 |
2023-01 | 237,469 | 292,886,896 |
2022-12 | 277,379 | 395,056,240 |
2022-11 | 266,273 | 366,849,375 |
2022-10 | 254,357 | 350,680,815 |
2022-09 | 264,711 | 392,511,039 |
2022-08 | 261,267 | 383,288,296 |
2022-07 | 283,689 | 369,893,851 |
2022-06 | 273,648 | 380,297,699 |
2022-05 | 274,912 | 363,588,312 |
2022-04 | 261,507 | 363,145,994 |
2022-03 | 248,243 | 384,366,142 |
2022-02 | 181,954 | 247,459,898 |
2022-01 | 329,794 | 398,032,497 |
数据来源:海关统计数据在线查询平台

发表评论
发表评论: