
 研报速递
报告链接:中国磷化铟市场发展与投资前景预测深度调研分析报告(2026版)
当前光通信产业链中的主要衬底材料包括磷化铟(InP)、砷化镓(GaAs)以及硅基体系。三大技术路线中,磷化铟适配长距离高速单模传输,砷化镓深耕短距多模场景,硅光子(Silicon Photonics, SiPh)则凭借CMOS工艺实现大规模器件集成。除此之外,行业亦正在探索薄膜铌酸锂(TFLN)、钛酸钡(BTO)以及电光聚合物(EO Polymer)等新型电光材料。
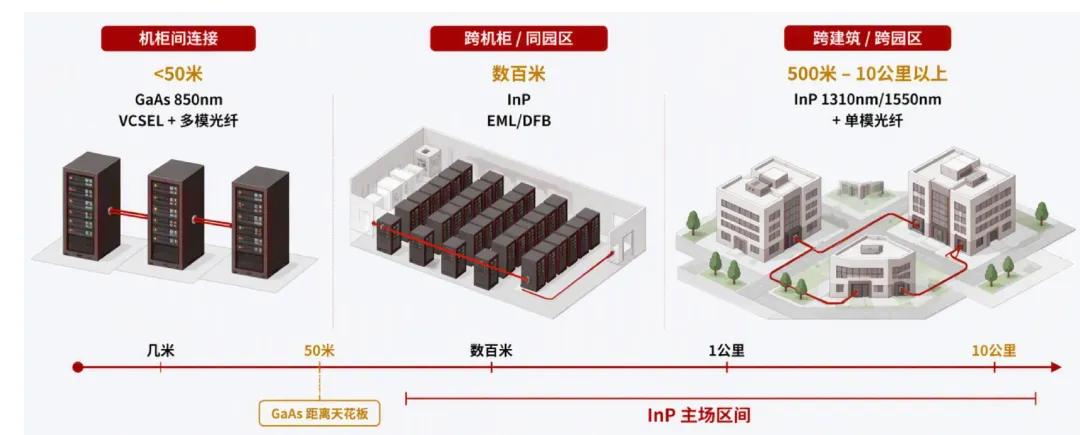
作为支撑800G 及以上高速光通信的核心基底材料,磷化铟(InP)正经历由AI 基础设施扩张带来的Scale In 趋势驱动的结构性需求跃迁。
Lumentum CEO 指出,目前InP 的供需缺口已远超DRAM 和NAND,英伟达此前也预测2026 年至2030 年全球磷化铟晶圆整体需求将提升约20 倍。
随着AI 系统向更高密度演进,其应用场景将进一步深度渗透,预计未来全球需求将呈爆发式增长。然而,受限于工艺体系复杂、全球制造资源稀缺及产业链高度集中等核心壁垒,InP 产能扩张面临显著瓶颈,当前全球市场超90%份额由少数巨头垄断。在AI 算力基础设施建设加速的背景下,具备全产业链能力的国内厂商正加速追赶,有望在这一长期成长周期中凭借供需紧张的格局提升盈利能力,核心受益方向明确。
而当前磷化铟衬底的供给弹性或仍严重受制于原材料的有效释放节奏,形成显著错配。
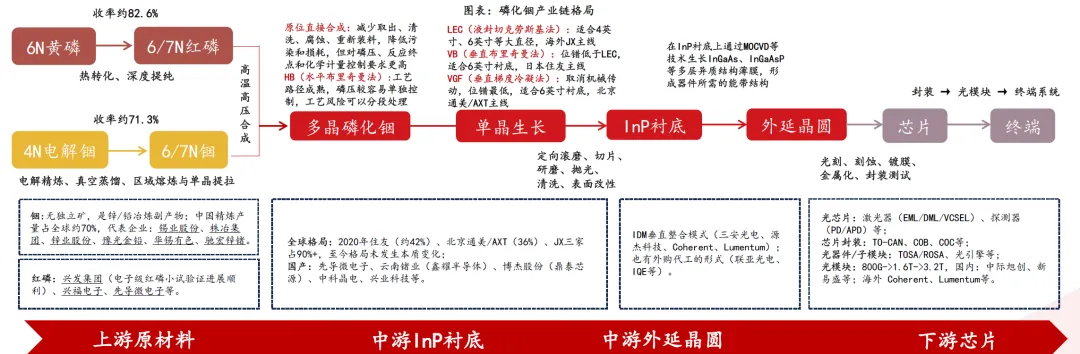
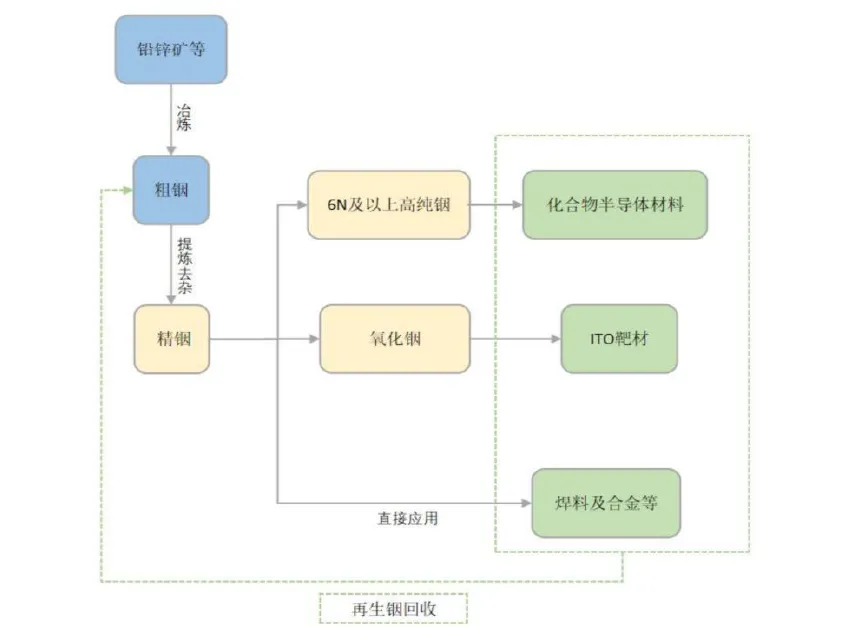
我国原生+再生铟产量均充分,高纯铟环节正加速国产替代。铟通常以伴生形式存在,绝大部分原生铟是锌矿冶炼过程中的副产品,故供应弹性极低。我国凭借自然储量丰富以及显示面板的产业积淀和较高的ITO靶材消耗,于原生和再生铟层面均形成供应优势。尽管我国不缺铟资源,但铟产品尚集中在中低端,7N级高纯铟仍需要通过国外再加工反向输入,进口依赖度达68%。如今我国锡业股份、豫光金铅、株冶集团、锌业股份等企业正在上游铟资源把控、或稳定成熟的6N、7N级高纯铟生产技术层面加速赶超,国产替代确定性较高。

发表评论
发表评论: