
 研报速递
前三篇我们从技术讲到产业链,再讲到国内标的。这一篇是整个系列的收尾,讲的是更大的东西:中美各自站在这条链的什么位置,未来 12 个月该盯什么,以及——很多人忽略的——风险到底在哪。
先说结论:这是一个底层壁垒正在松动的窗口期,但窗口不等于收益。
一、美国:原始创新 + 核心专利高地
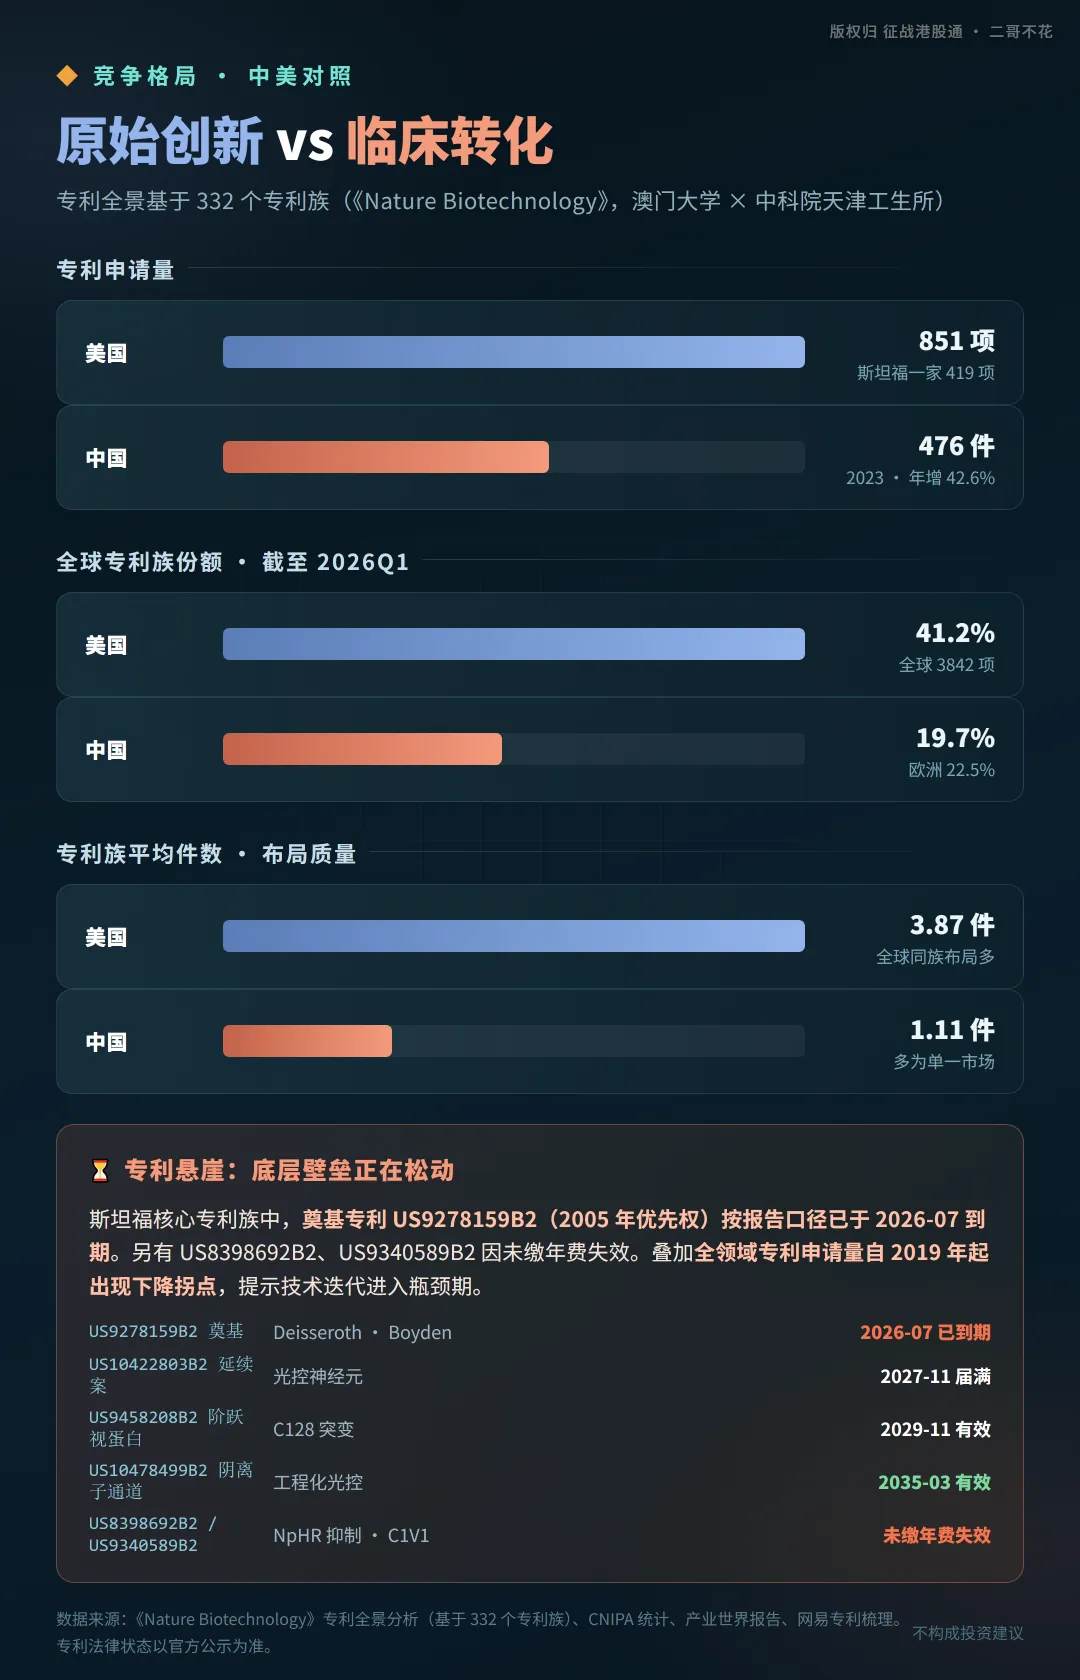
澳门大学胡元佳团队与中科院天津工业生物技术研究所张燕飞合作、发表在《Nature Biotechnology》的专利全景分析,给出了几个硬数字:
美国以 851 项专利申请居主导,其中斯坦福大学一家贡献 419 项。 蓝光激活工具占全部创新成果的 41%。
科研生态上,哈佛、MIT、斯坦福是策源地,超过 310 个美国神经科学实验室在用,NIH 2022 年投入超 2.3 亿美元,2025 年又启动"精确神经调控计划"专项 1.9 亿美元。
这组数字说明一件事:美国不只是跑得早,它把整条链的源头握在手里。
但有两个信号,正在改变这个格局。
信号一:专利申请量自 2019 年起出现下降拐点
这不是崩塌,是技术迭代进入瓶颈期的信号。
奠基期那批容易做的创新(发现新的光敏蛋白、找到新的表达方式)已经被做完了,剩下的都是难啃的。专利增速放缓,是这种转折最诚实的指标。
信号二:斯坦福核心专利族正在到期
这是全篇最值得反复读的一段。梳理后的关键专利到期时间:
US9278159B2(2005 年优先权,奠基专利,Deisseroth + Boyden)—— 按报告口径预计 2026 年 7 月 24 日届满,这个时点已经过去。
US10422803B2(延续案)—— 预计 2027 年 11 月届满。
US9458208B2 —— 有效至 2029 年 11 月。
US10478499B2(工程化光控阴离子通道)—— 有效至 2035 年 3 月。
US11801301B2 —— 有效至 2038 年 11 月。
另有 US8398692B2(NpHR 光抑制)、US9340589B2(C1V1)—— 因未缴年费已经失效。
把这些串起来,结论是: 底层"工具层"的知识产权壁垒正在出现松动。奠基专利到期意味着后来者可以合法使用基础工具;而部分专利因未缴年费失效,说明权利人自己也在重新评估这块资产的价值。
专利悬崖松动,构成后来者的结构性机会。 这是本篇的第一个判断。
二、中国:增速可观,但有一段短板要认
国家知识产权局的统计,中国在光遗传治疗领域的年均申请量:2018 年不足 80 件 → 2023 年跃升至 476 件,年均增速 42.6%,显著高于全球平均。
截至 2026 年一季度,全球光遗传学工具包相关有效专利族 3842 项,美国占 41.2%、欧洲 22.5%、中国 19.7%。近三年中国院校(清华、中科院深圳先进院)PCT 申请量增长率 38.5%。
经费侧同样在加码:国家重点研发计划相关专项经费2025 年约 8.6 亿元,2026 年预计增至 11.2 亿元;"脑科学与类脑研究"重大科技项目、"十四五"生物经济发展规划,都把神经调控新技术列为前沿方向。
但有一个短板必须说清楚:专利质量。
美国专利族平均 3.87 件(全球同族布局多),中国平均只有 1.11 件——多为单一市场布局。
这两个数字差距的含义是:美国每做一项创新,会在多个国家布一圈保护;中国多数只在国内申请一件。
"占住"不等于"锁住"。 只在一个市场布局的专利,出海的时候保护力度接近于零。
所以分工格局很清楚:美国掌握"分子工具"的原始知识产权,中国靠临床资源密度和执行速度在转化端追赶。
这不是悲观判断——恰恰相反,第三篇里"2026 年 9 月中国首例注册临床给药"就是合作的结果。看清楚各自的位置,才知道机会在哪个缝隙里。
三、未来 12 个月盯什么
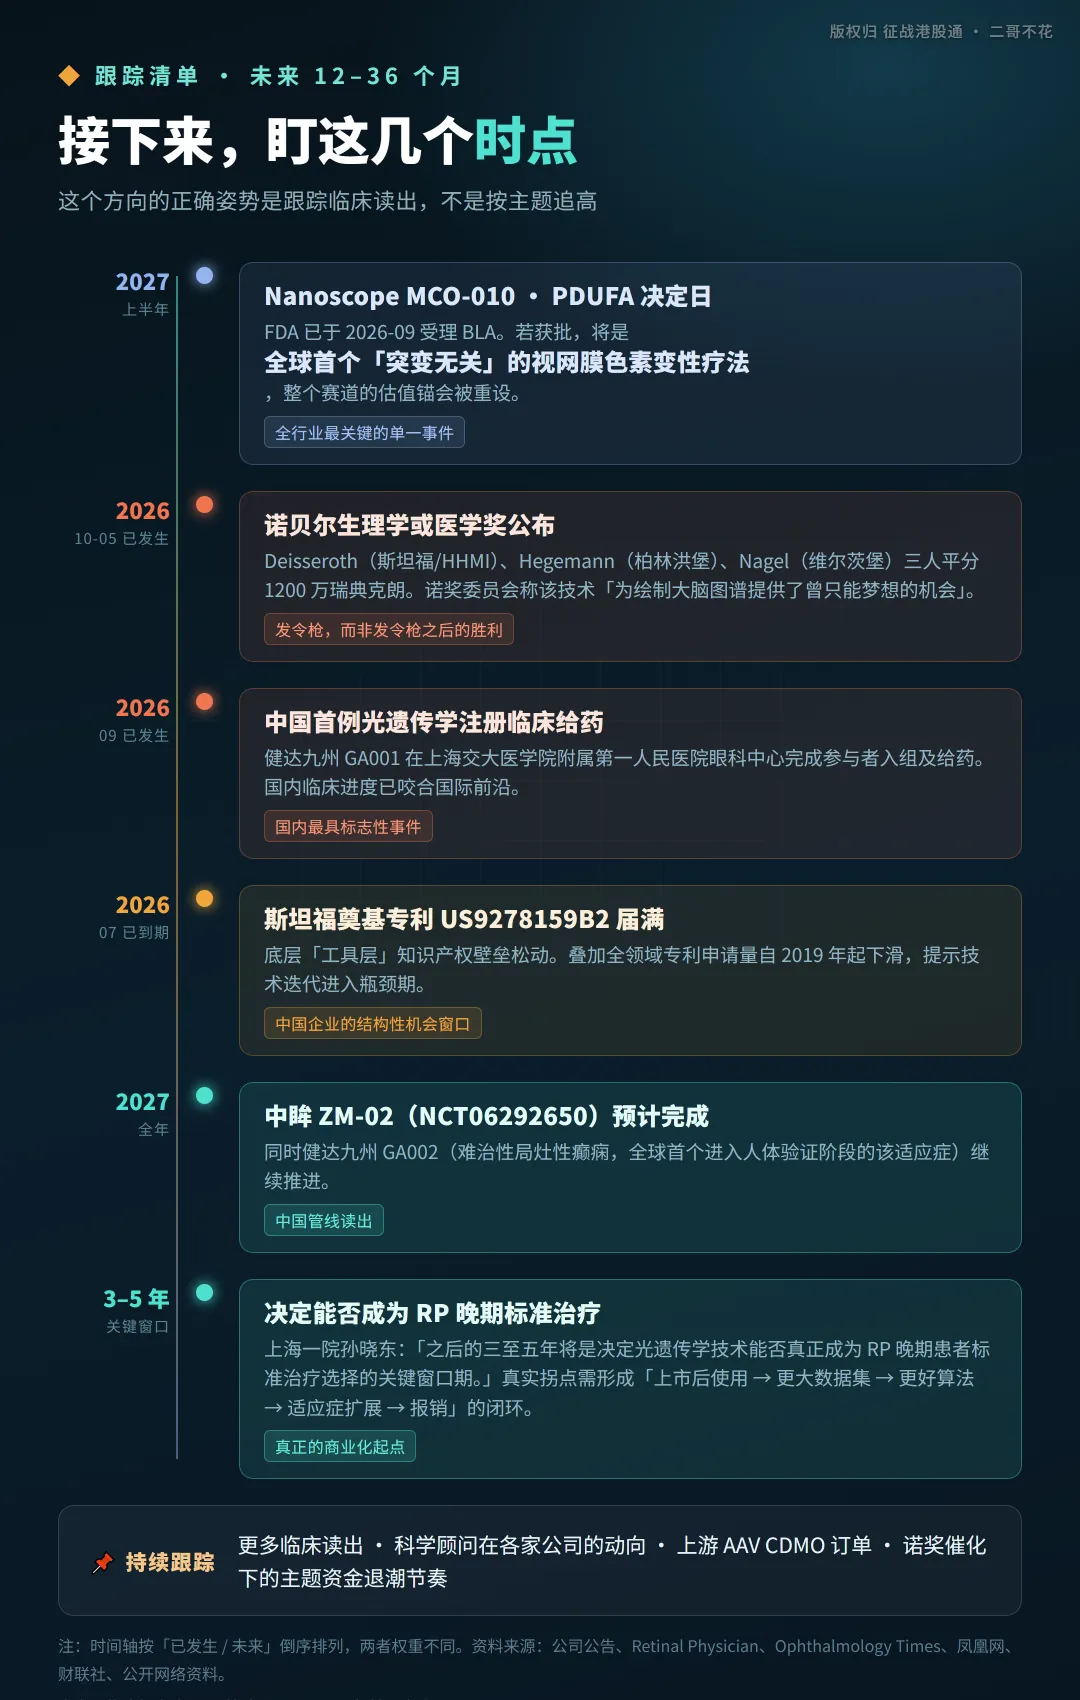
2027 上半年 —— 最关键的单一事件。
Nanoscope 的 MCO-010 PDUFA 日期。如果获批,将是全球首个"突变无关"的视网膜色素变性疗法,整个赛道的估值锚会被重设。
它是行业第一个可以被"证伪或证实"的检验点。成了,所有做这条路线的公司重估;不成,整条赛道要往后推。
2027 年 —— 中眸 ZM-02(NCT06292650)预计完成;健达九州 GA002 癫痫适应症继续推进。
上市之后的"真拐点"在哪?
摩根大通的判断很实在:即便获批,真实拐点需要形成"上市后临床使用 → 更大数据集 → 更好算法 → 适应症扩展 → 报销"这样一个闭环。这个链条走完,才是商业化的真起点。
换句话说,获批只是入场券。
3–5 年窗口 —— 上海一院孙晓东的原话:"之后的三至五年将是决定光遗传学技术能否真正成为 RP 晚期患者标准治疗选择的关键窗口期。"
四、风险:这一节请别跳过
前面三篇我都在谈机会,这一节把话说回来。
技术层面
基因递送与长期表达 —— 病毒载体制备复杂、成本高,敏感性、效率、稳定感染能力都待改进,远期效果和副作用还需长期观察。
免疫安全与侵入性 —— 人体应用面临免疫安全、基因递送、光穿透深度多重障碍。传统方案需长期植入光纤或替换颅骨材料,易致脑损伤、感染。
需要辅助设备 —— 多数疗法依赖特定波长强光,患者要戴特制护目镜,还可能对视网膜造成伤害。这是健达九州研发总监翁丹玮的公开表述。
专利"青黄不接" —— 奠基专利到期叠加申请量自 2019 年下滑,两个信号叠加,提示技术迭代进瓶颈期。
监管与商业化
目前全球尚无任何光遗传学产品获批上市。 FDA 有 16 项临床试验注册在案,但人体安全性数据尚不充分,跨技术类别的监管框架有待建立,伦理争议也在凸显。
还有一个更根本的"规模化"问题:多数光遗传疗法依赖强光刺激,意味着它很难像药物一样规模化给药。这一条直接限定了它未来的市场天花板。
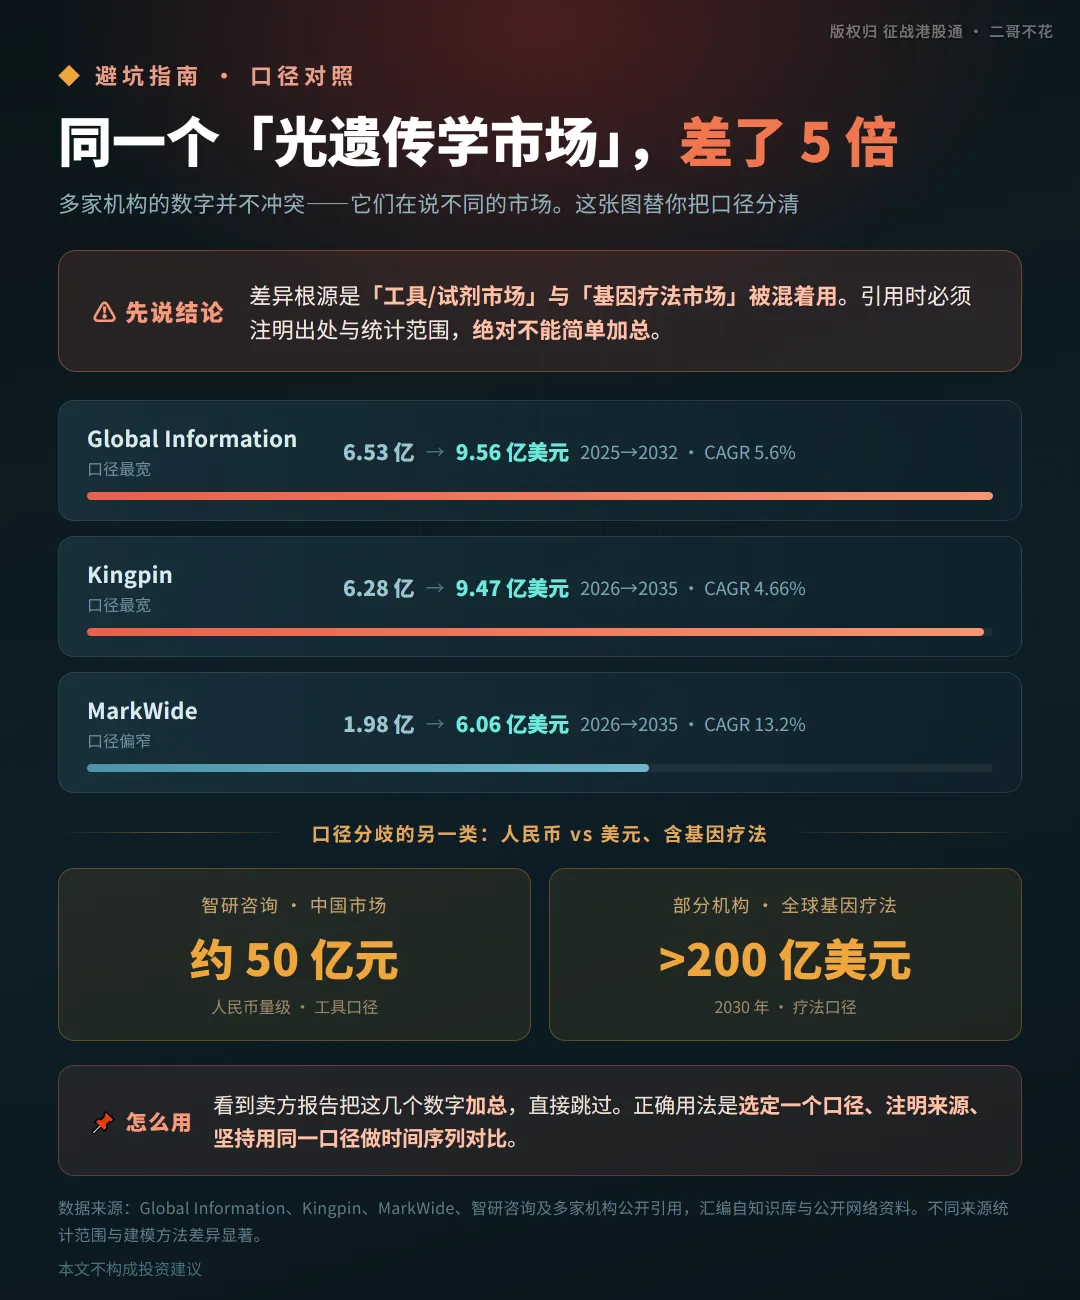
数据口径,不同的机构给出的市场规模:
Global Information:2025 年约 6.53 亿美元 → 2032 年约 9.56 亿美元(CAGR 约 5.6%)。
Kingpin:2026 年约 6.28 亿 → 2035 年约 9.47 亿美元(CAGR 4.66%)。
MarkWide:2026 年约 1.98 亿 → 2035 年约 6.06 亿美元(CAGR 13.2%)。
智研咨询:中国光遗传学行业约 50 亿元人民币量级。
另有机构称 2030 年全球有望突破 200 亿美元。
最后那个数字跟前面四个差了几十倍。
差异的根源是"工具/试剂市场"和"基因疗法市场"被混着用了。 前者是今天卖设备耗材的存量生意,后者是未来治病的增量生意,两回事。引用时必须注明出处和统计范围,绝对不能简单加总。
看到有人把这几个数加在一起算"光遗传学市场规模有多大",那基本可以判断他没做功课。
五、如果只记三件事
第一,眼科(视网膜色素变性 RP)是最先兑现的赛道。 美国 Nanoscope 有望 2027 上半年推出全球首款光遗传药物;中国三家企业的注册临床进度已咬合国际前沿,2026 年 9 月的中国首例注册临床给药是标志性事件。
第二,中美分工是"分子工具 vs 临床转化"。 美国握原始知识与核心专利,但底层专利悬崖正在松动;中国以 42.6% 的专利高增速和临床资源密度追赶,但专利族平均仅 1.11 件,多为单一市场布局,质量待补。
第三,也是最重要的一条:目前全球零产品获批。
所有公司都还在临床阶段。诺奖是发令枪,不是发令枪之后的胜利。
写在最后
这个系列写了四篇,从技术原理一路写到国家格局。
回头看,我最想留下的其实不是那几个标的,而是一个判断框架:当一个科学突破变成投资主题时,真正的机会不在"谁获奖了",而在"这条链的哪个位置钱比较稳、哪些缝隙正在被打开"。
风险提示:本文涉及的市场规模数据来自不同第三方机构,统计口径存在显著差异,不可加总或互相比对。文中提及的所有公司与管线进展均整理自公开资料,未经审计核实,不构成任何投资建议。光遗传学目前全球无产品获批上市,相关企业多数处于临床或更早阶段,面临临床失败、融资失利、监管政策变化、技术路线更迭等多重风险,价值可能大幅波动甚至归零。
本系列仅为产业研究与信息梳理,不构成任何要约或投资建议。投资有风险,入市需谨慎。

发表评论
发表评论: