
 研报速递
 下方卡片关注“投资者内参”,加⭐星标不迷路
10月7日,花旗研究发布最新宏观经济展望报告,题为《中国宏观经济展望:2026年下半年至2027年——拐点临近》(China Macro Outlook 26H2–2027: Approaching Inflection),对未来中国经济增长、房地产市场及宏观政策前景作出预测。
花旗大中华区经济研究主管余向荣团队认为,投资驱动的周期性企稳有望支持2026年经济增长实现预定目标。展望2027年,随着出口、房地产及国内需求等因素发生变化,中国经济可能面临“保4”考验。
花旗预计,中国实际GDP增速将从2026年的4.6%放缓至2027年的4.1%。
与此同时,花旗认为,随着经济增长、就业、财政收支及物价等因素的变化,稳增长政策可能进一步发力,中国可能在2027年甚至更早迎来类似2024年“9·24”的重要政策转向。
三大因素影响,2027年中国经济面临“保4”考验
花旗在报告中指出,展望2027年,中国经济增长主要面临三方面因素的影响:出口增长动力变化、房地产市场持续调整,以及居民和企业去杠杆。
首先是出口增长动力可能减弱。过去几年,净出口对中国经济增长形成了重要支撑。不过,花旗预计,中国出口增速将从2026年的20%放缓至2027年的8%,净出口对GDP增长的贡献也将从1.1个百分点降至0.5个百分点。
其中,AI相关产品出口是近年来的重要增长动力。2026年前8个月,AI相关产品出口占中国总出口的比重达到27.4%,同比增长50.9%。
花旗预计,全球AI资本开支增速将在2026年达到106%的高峰,2027年放缓至56%,但仍保持较快增长。与此同时,非AI相关产品出口受到全球利率、能源价格及经济增长等因素影响,未来中国出口增速可能有所放缓。
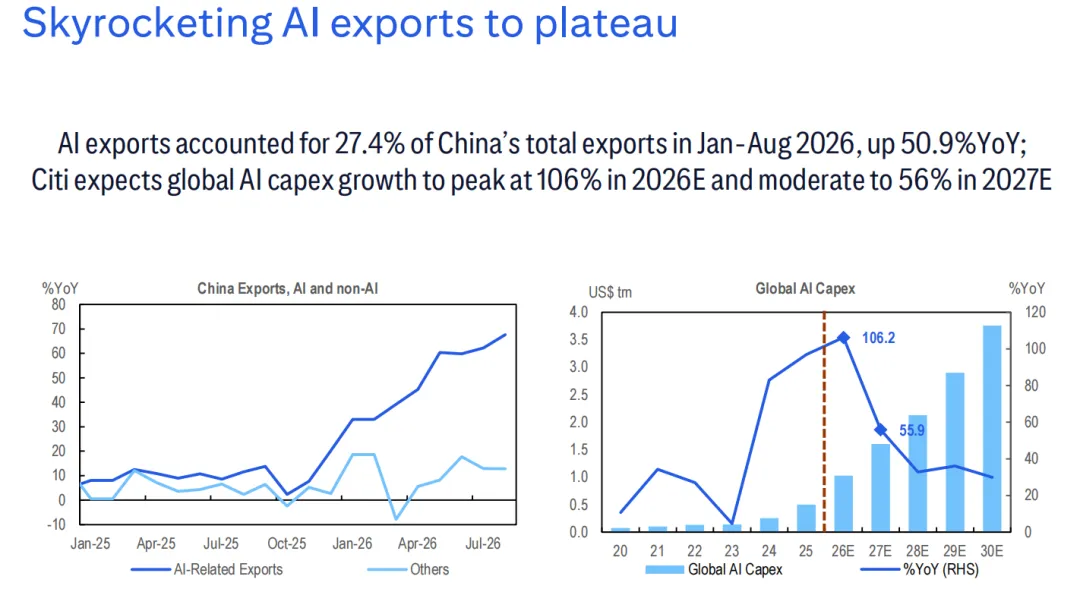
花旗预计,全球AI资本开支增速将从2026年的106%放缓至2027年的56%。
其次是房地产市场持续调整。花旗预计,中国房地产开发投资2026年下降20%,2027年降幅进一步扩大至30%。
报告特别提到了正在推进的商品房现房销售改革。花旗认为,相关改革短期内有助于供应偏紧的核心城市修复房价,但也可能使新盘推售周期从过去的6—10个月延长至1.5—2.5年,进一步影响房地产开发投资。
房地产市场调整还将影响地方财政。2026年前8个月,中国土地出让收入同比下降28.6%。花旗预计,现房销售改革实施后,土地出让收入可能进一步减少约1万亿元,对地方财政收支形成一定影响。
第三个因素是居民和企业持续去杠杆。
花旗指出,自2022年以来,中国居民消费信心持续处于较低水平。随着消费品以旧换新等刺激政策效果逐渐减弱,花旗预计,2026年中国社会消费品零售总额同比增长1.2%。
与此同时,居民部门呈现减少负债、增加储蓄的趋势。2026年前8个月,中国居民部门净偿还贷款约1万亿元。 今年上半年,居民储蓄率维持在40%的高位,高于2019年同期的36.4%。
企业部门同样表现谨慎。花旗数据显示,包括债券融资在内,企业长期借款规模处于近五年低位,2026年初以来,私人部门固定资产投资同比下降10.1%。
花旗认为,市场信心的恢复仍需时间,居民和企业的去杠杆趋势可能进一步延续,对国内消费和投资需求形成一定影响。
物价增长仍有压力,新一轮重要政策调整或将临近
除了经济增长放缓,花旗还特别关注了2027年中国物价水平的走势,以及由此带来的政策调整需求。
花旗预计,随着国际油价逐步回归正常水平,中国工业生产者出厂价格指数(PPI)涨幅可能从2026年的2.8%下降至2027年的0.4%;同期居民消费价格指数(CPI)涨幅可能从1.0%回落至0.6%,GDP平减指数则可能从1.7%降至0.5%。
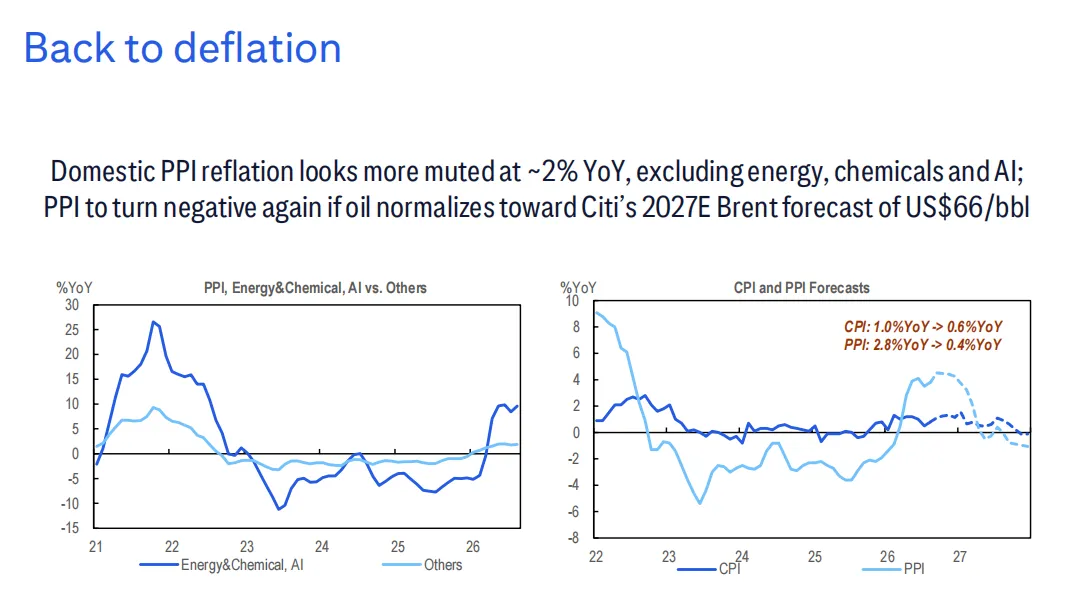
花旗预计,2027年中国CPI和PPI涨幅将分别回落至0.6%和0.4%。
花旗认为,价格涨幅放缓可能使名义经济增长进一步趋缓,对企业利润、财政收入及债务偿还能力产生影响,从而增加宏观政策进一步发力的必要性。
值得注意的是,花旗特别将未来可能出现的政策变化,与2024年9月24日推出的一系列重大金融和经济支持政策进行了比较。报告指出:“随着经济增长放缓、就业及财政收支压力增加,以及通缩风险再次出现,类似‘9·24’的政策转向在2027年看来不可避免,甚至可能更早发生。”
花旗认为,“保4”至关重要。除了新冠疫情时期,中国极少连续两年将GDP增长目标下调0.5个百分点。与此同时,实现2035年人均GDP较2020年翻番的目标,意味着2026年至2035年中国经济需要保持约4.17%的年均增速。
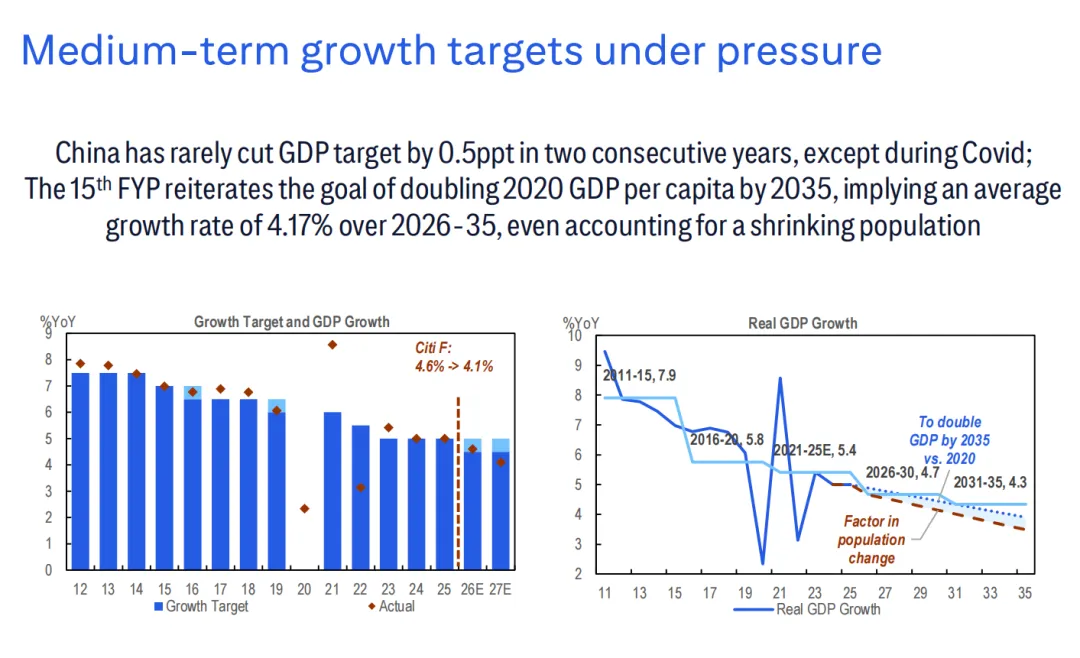
花旗预计,2026年、2027年中国实际GDP增速分别为4.6%、4.1%。
在具体政策措施上,花旗预计,2027年中国广义财政赤字将增加约2万亿元,其中预算内资金增加1万亿元,特别国债和地方政府专项债额度各增加5000亿元。
上述财政扩张预计将部分弥补房地产市场调整带来的土地出让收入下降,为经济增长提供更多支持。
此外,随着地方政府债务置换工作逐步完成,花旗预计,2027年可能安排约2万亿元地方政府债券额度,用于清理拖欠企业的款项。
货币政策方面,花旗预计,2026年政策利率将保持不变,2027年可能降息两次,每次10个基点,累计降息20个基点,并降准50个基点。
除了扩大财政支出、实施货币宽松,花旗认为,下一轮刺激政策的发力方向可能发生变化。
报告指出:“传统政策措施的效果正在减弱,我们认为,现在是时候增加直接面向居民的转移支付了。”花旗认为,消费品以旧换新、利息补贴等政策的边际效果持续递减,未来政策可能更加聚焦社会保障与消费服务业。
在具体资金安排上,花旗预计,2027年中国可能安排5000亿元“投资于人”补贴,同时将消费品以旧换新补贴规模从2026年的2500亿元降至2000亿元,政策支持重点进一步向居民和民生领域倾斜。
风险提示:本文为内容资讯,不构成投资建议。市场有风险,投资需谨慎。
点击 下方卡片关注“投资者内参”,加⭐星标不迷路

发表评论
2026-10-09 12:35:50 回复该评论
发表评论: