
 研报速递
SILVER ECONOMY REPORT · 2026
中国银发经济研究报告
3.2 亿人的市场,为什么只有 4% 的机构在赚钱?
餐饮头号玩家 · 数据截至 2026 年 9 月,文章最后有完整报告下载。
60 岁及以上人口 3.2 亿、占 23.0%,但「银发经济」的规模能从 7.3 万亿喊到 10.8 万亿——同一年份差出近 3 万亿。总量看不清,有一条线很清楚:需求最高的第一梯队,排第一的是「功能性食品衣着」;8.2 万家老年助餐点正在做这件事,单点日均 49 人次。
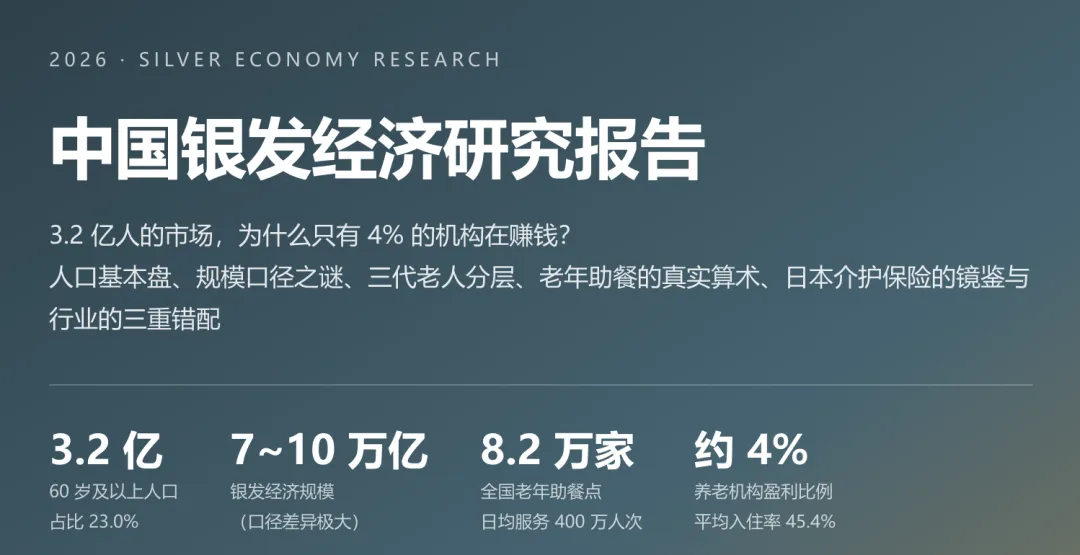
核心判断银发经济的问题不是没人,是账没人算清。3.2 亿人是真的,4% 盈利也是真的,中间隔着支付能力、场地成本和单点客流。机会不在「老年餐厅」四个字,而在「把已有的店做得更适合老人」。
01人口基本盘:中度老龄化已经到来
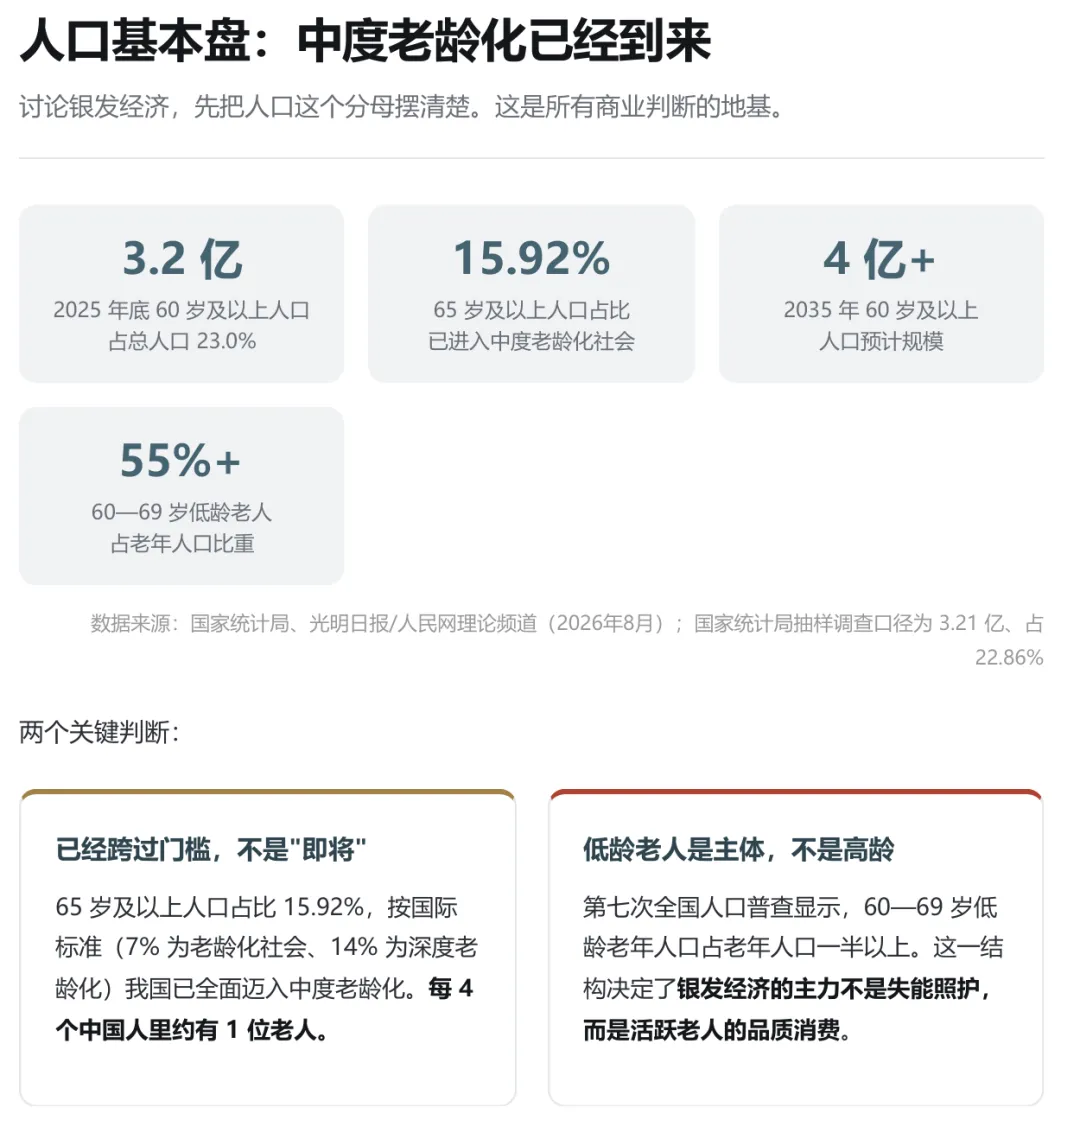
2025 年底,60 岁及以上人口 3.2 亿、占 23.0%,65 岁及以上占 15.92%。按国际口径(7% 老龄化社会、14% 深度老龄化),已跨过中度老龄化门槛。
决定生意方向的是结构:60—69 岁低龄老人占老年人口一半以上。主力不是失能照护,而是「有钱、有闲、身体尚可、子女独立」的活跃老人——把 3.2 亿人当一类人是最常见的失误。
02规模之谜:7.3 万亿、9 万亿还是 10.8 万亿
同一年份的银发经济规模,权威来源能差出近 3 万亿。根源是没有统一的统计边界,本报告并列列示不二选一;不注明口径的规模数字,先按营销话术处理。
四个口径并列光明日报 / 人民网理论|7.3 万亿(2025)《中国银发经济发展报告》|超 9 万亿央媒综述|近 10 万亿自媒体测算|10.8 万亿
相对确定的是增速。国家税务总局增值税发票数据(基于真实交易)显示,2025 年上半年老年旅游服务收入同比增长 26.2%,悦己型消费类增长约 30%。
03三代老人:别把 3.2 亿人当成一类人
年龄是最粗糙的标签。一个人 20 岁时的世界,塑造了他 60 岁后的消费:74 岁以上要基础照护与性价比;61—73 岁要健康管理与娱乐;50—60 岁要品质消费与数字服务。
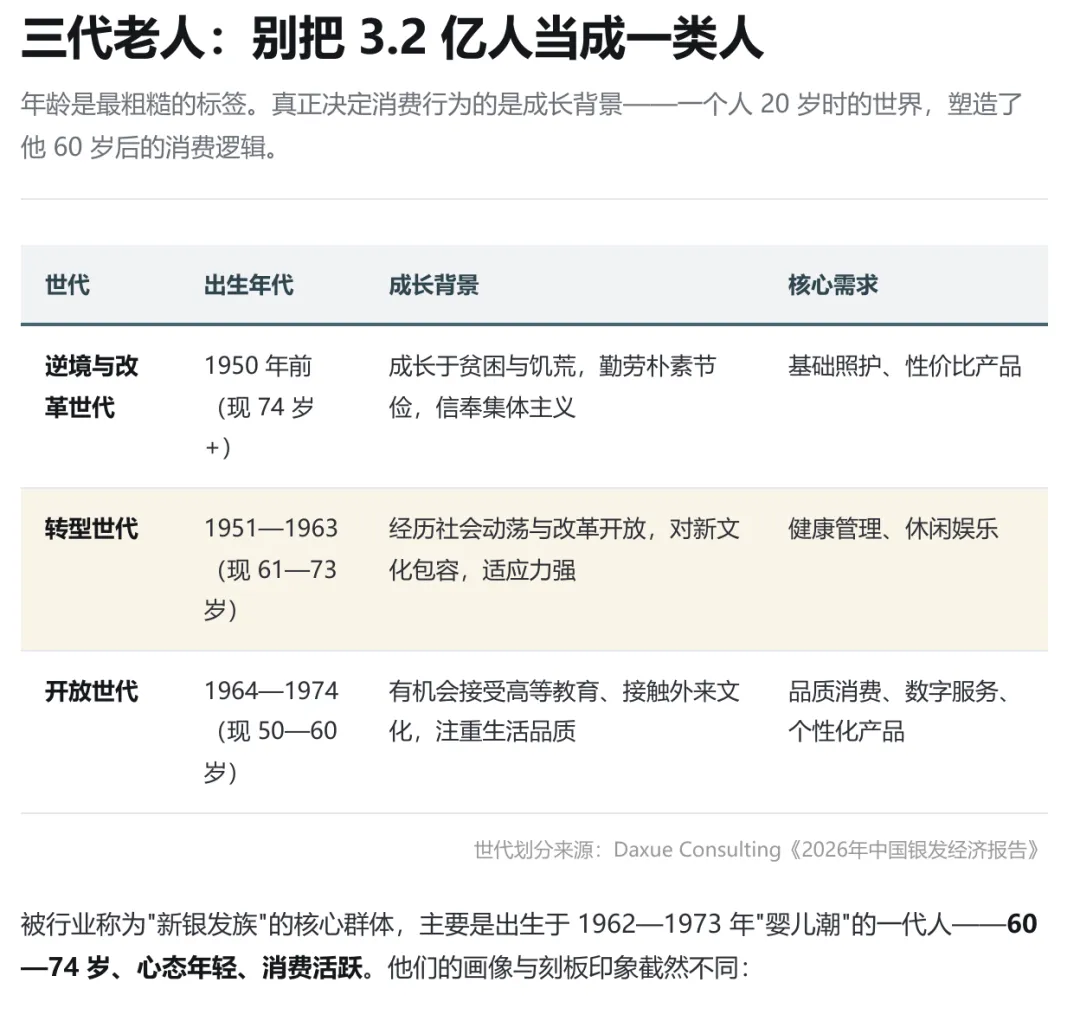
「新银发族」是 1962—1973 年婴儿潮一代,60—74 岁、消费活跃。月均支付意愿:旅居养老 12182 元 > 机构养老 9314 元 > 居家养老 6230 元——他们不是不舍得花钱,是没找到值得花钱的东西。
新银发族:抖音、快手月活均超 9000 万。
04需求在第一梯队,供给堆在第三梯队
中国老龄协会 2026 年 8 月的调查把需求分成三个梯队:第一梯队约 70%(功能性食品衣着、旅游度假、健康养生);第二梯队 30%—50%;第三梯队不足 30%。
最值得记住的错位产业端砸钱最狠的智慧养老、适老化改造、抗衰老,恰恰是需求不足 30% 的第三梯队——企业研发的方向和老人想要的东西不在一个频道上。
第一梯队的第一个词是功能性食品衣着——不是泛泛的「吃喝」,而是与生理状态绑定的需求:低盐、低糖、低脂、易消化。餐饮端数据印证了这点:老年人就餐优先选健康餐厅(40.5%)、熟悉餐厅(40.2%)。
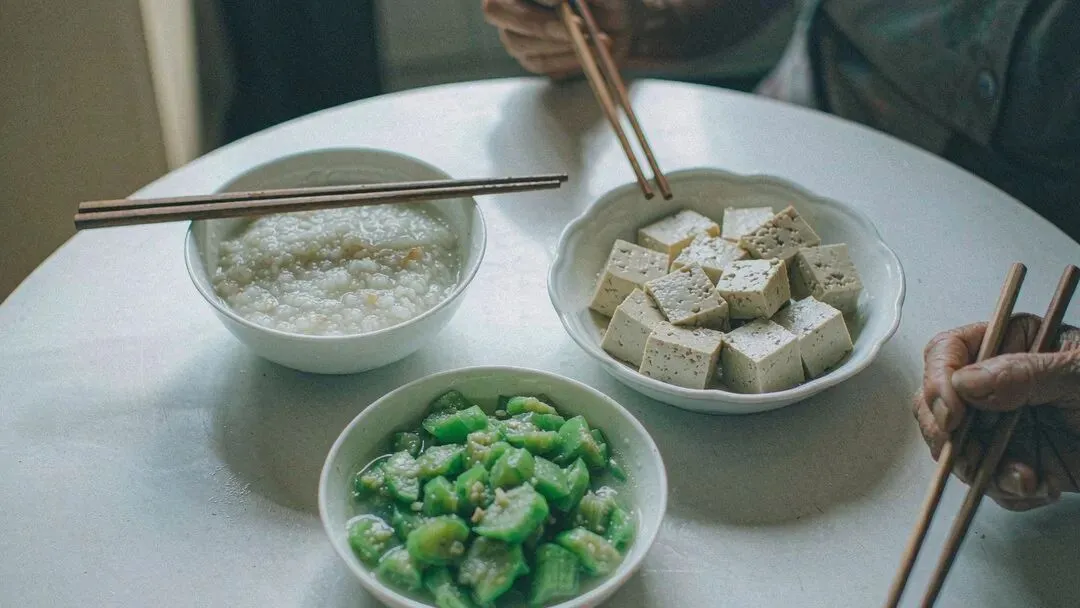
不是「更好吃」,而是「更适合、更稳定、更放心」。
058.2 万家的算术题:单点日均 49 人次
两个官方数字做一次除法:400 万人次 ÷ 8.2 万家 ≈ 每家助餐点日均约 49 人次。按一日两餐算,每餐不到 25 位老人。
这就是「造血能力不足」的根源——不是经营不善,是单点规模撑不起一个餐饮单元的固定成本,厨房、人工、场地不会因为只服务 25 人减半。第二个算术:400 万 ÷ 3.2 亿,覆盖率约 1.25%。
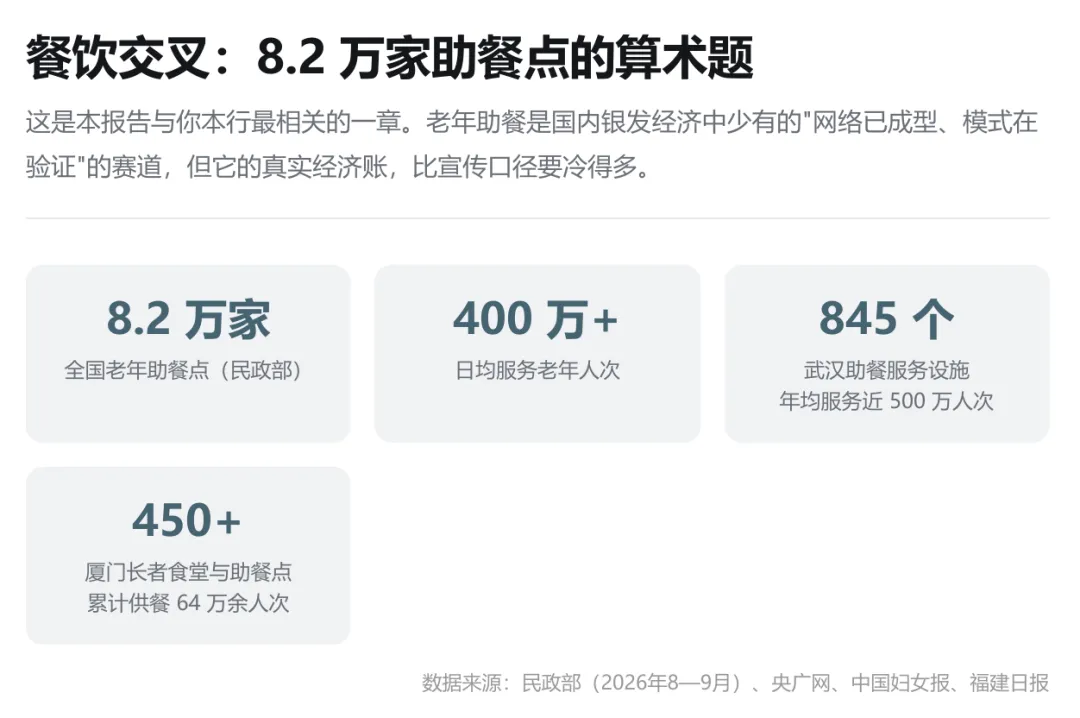
民政部推荐的样本是武汉青山区「好味到」食堂:社区免场地租金,引入专业餐饮企业运营,在保障老人就餐之外承接团餐、社区活动餐与家庭聚餐包房,用市场化收益反哺公益。
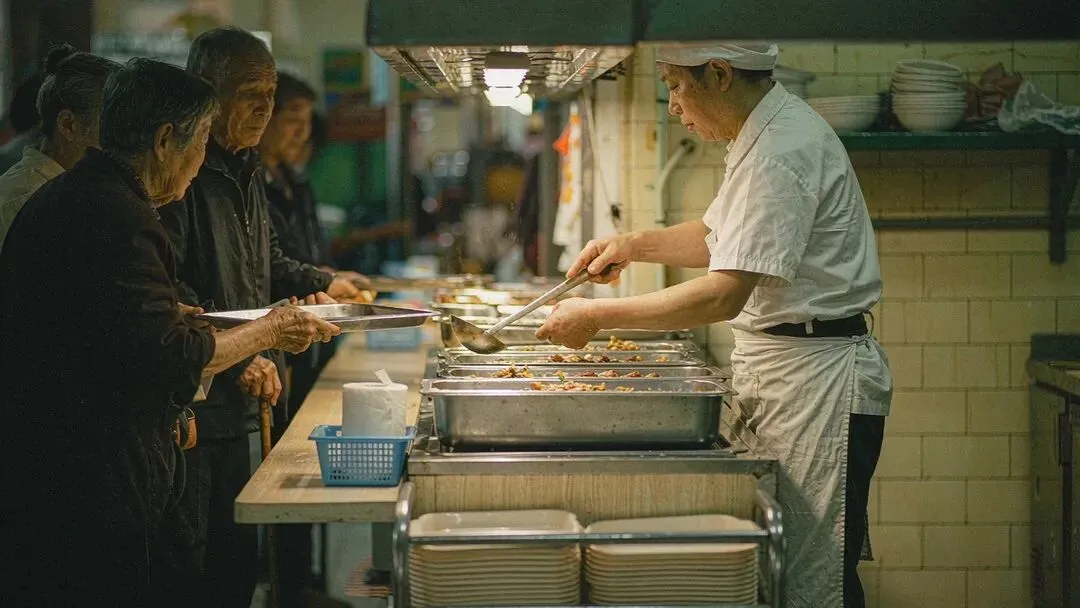
8.2 万家助餐点,单靠卖饭算不过来。
另一家武汉社区食堂由康养企业运营,一年营业额 300 万元、盈利 20 万元,日均约 550 人次——是全国平均的 11 倍,属于跑通的头部,不是普遍状态。
三条被验证的路径:全龄化开放、连锁化集采降本、非用餐时段空间复用。
06叫好不叫座:45.4% 的入住率与 4% 的盈利面
三个指标看这个赛道为什么「叫好不叫座」:养老机构平均入住率 45.4%,盈亏平衡线 55%—60%;盈利比例约 4%;护理员缺口 950 万。
病因之一是定价剪刀差:重度失能老人护理费普遍 4000 元/月,而有入住意愿的老人中 46.1% 只能承受每月 1000 元以下、仅 15.8% 可承担 3000 元以上(2021 年民政部抽样)。
入住率 45.4%,盈亏平衡线在 55%—60%。
病因之二是重资产:单床位建造成本 10—20 万元,回报周期 15—20 年,而民企融资成本普遍 8% 以上。黑石 18 亿美元收购的美国养老公寓 2025 年以 3—7 折甩卖、损失超 6 亿美元。
病因之三是预付费:2025 年山屿海集团因涉嫌非法集资被立案。预付费在银发市场不是营销工具,是定时炸弹。
07日本镜鉴,与给餐饮人的三条建议
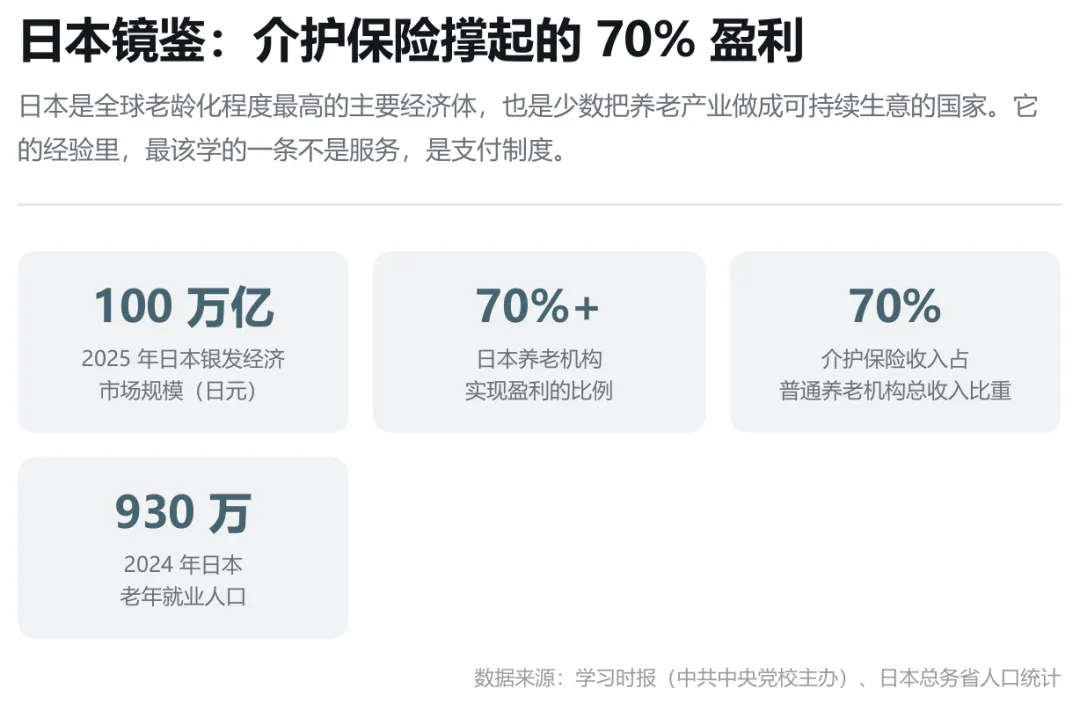
日本是少数把养老做成可持续生意的国家:养老机构盈利比例超 70%,介护保险收入占总收入约 70%。但中国长护险刚走向全国推行,支付制度成熟度是中日最本质的差距。
给餐饮从业者的建议只有三条。第一,别做「老年餐厅」,做「适合老年人的餐厅」:把低盐少油、易咀嚼做进常规菜单,比挂「老年」招牌更有效——后者会同时劝退年轻客群。第二,用非高峰时段换固定成本:老年客群占了午市,晚市和下午茶是空的。第三,进场前算清三个数:单点日客流、客单价、场地成本占比。撑不到 150 人次/天又拿不到低租场地,不要进场。
趋势研判「万亿规模」是想象力不是商业计划书;最大的机会在被忽视的「吃」上。
关于这份报告本报告由「餐饮头号玩家」整理,味真香调味品供应链赞助支持。完整版共 10 章,含人口与规模口径、三代老人分层、消费结构三梯队、四大赛道扫描、助餐点算术题、日本介护保险镜鉴、行业困局与五个判断。 获取 PDF↓
完整报告下载:银发经济研究报告.pdf
数据来源:国家统计局 · 民政部 · 国家税务总局 · 中国老龄协会 · 光明日报 / 人民网理论 · 央广网 · 数字 100 · 上市公司定期报告。口径冲突处已并列呈现;市场分析为定性判断,不构成投资建议。

发表评论
2026-10-09 12:24:25 回复该评论
发表评论: