
 研报速递
美国股票指数ETF Top 10研究报告(上)链接可以点击啊查看
研究日期:2026年10月08日
历史比较期:2014–2025年;基金特征及估值数据:采用截至2026年8月31日至10月6日各发行商最新披露值,具体日期逐项标注;2026年年初至今表现数据截至10月7日。报告以美元计价,未考虑汇率与个人税负;非美国居民的税务问题见第八章。
本文为下篇,承接上篇第一至六章的综合排名、研究方法、数据总表与逐只分析,从第七章组合构建开始,依次讨论税务与工具选择、结论与下一步,并附年度总回报图表。正文中的〔n〕编号与上篇共用同一套参考来源编号。
七、组合构建
7.1 排名与组合回答的是两个不同的问题
单只基金排名回答的问题是:只持有这一只基金,它是否值得长期持有。组合构建回答的问题是:在已有核心仓的前提下,加入这只基金能否补充核心仓缺少的暴露。
两种视角下的结论可以不同。IJS单独持有的综合评价最低,但它与VOO的差异最大,加入组合的边际分散效果最好,因此进入多个模型组合。VTV排名第4,但它与排名第3的SCHD同属大盘价值,组合中只需要一只,因此作为SCHD的替代出现。QUAL排名第5,但它与核心仓差异有限,默认组合不单独配置。
原报告中的“最终Top 5”(VOO、VTI、SCHD、QUAL、QQQM)把单只排名和组合角色混在一起,导致VTV排第4却未入选。修订版删去这一清单,改为下表所示的按角色列出首选与替代。
7.2 角色与首选
7.3 模型组合
几点说明:
1. 组合A的三个部分分别承担不同任务:VOO提供美国大型企业的核心暴露,SCHD提供质量、价值和股息,IJS提供小盘、价值和盈利能力。在结构上,它比“VOO + VTI + QQQM”更分散。
2. 组合B中的QQQM与VOO的头部成分高度重合,加入后组合对少数大型科技公司的实际依赖程度会高于20%的名义比例所显示的水平。
3. 各组合中IJS的比例为10%–15%,处于第五章建议的卫星仓范围内。
4. 建议每年或在各部分明显偏离目标比例时再平衡一次。
以上为模型组合,仅用于说明结构,不构成针对任何具体账户的资产配置建议。
八、非美国居民投资者的税务与工具选择
前文分析默认不考虑非居民股息预扣税。中国内地、香港等非美国居民直接持有美国注册ETF时,需要额外考虑以下问题。本章依据美国国税局(IRS)公开资料整理,不构成税务意见;具体处理以现行规定及券商实际处理为准。
8.1 股息预扣税
美国对非居民外国人取得的美国来源股息,法定预扣税率为30%;受益所有人可通过W-8BEN表格向扣缴义务人申请适用税收协定税率〔16〕。根据中美税收协定第9条第2款,中国内地税收居民的股息协定税率为10%〔17〕。
实际是否按10%扣缴,取决于券商是否根据W-8BEN中申报的税收居民身份适用协定税率;经境外机构或基金间接持有时,也可能仍按30%扣缴。该协定仅适用于中国内地税收居民,香港、澳门居民一般不能据此享受10%税率。中国内地税收居民取得的境外股息,在国内还涉及个人所得税申报,已在境外缴纳的税款能否以及如何抵免,以现行规定及主管税务机关的实际处理为准。
8.2 美国遗产税
非美国居民去世时,如其美国境内资产的公允价值总额(连同调整后的应税赠与等项目)超过60,000美元,须申报Form 706-NA;依据美国法律设立的公司的股票属于美国境内资产〔18〕〔22〕。这一金额是申报门槛,按全部美国境内资产合计判断,并非针对单只基金;超过门槛后是否最终需要缴税、缴多少,还取决于可用扣除、抵免和具体计算〔22〕。美国注册ETF通常也被视为美国境内资产,这是通行解读,IRS该页面没有点名ETF。中美之间没有遗产税协定〔19〕。
这一风险对所有美国注册ETF都相同,它影响的是投资工具的选择,不影响基金之间的相对排序。
8.3 替代路径
表中关于QDII额度与预扣、外汇管理、UCITS预扣税率和遗产税地位、UCITS对应产品的描述为定性提示,具体以现行规定、基金披露及券商实际处理为准。
8.4 对SCHD等高股息品种结论的影响
股息预扣税对年化收益的拖累,大致等于实际分配收益率乘以预扣税率。测算采用过去12个月(TTM)分配收益率,它反映基金过去一年实际派发的现金,比30日SEC收益率更适合估算实际被预扣的税款。
注:SCHD、IJS为发行商公布的TTM分配收益率〔3〕〔8〕。VTV、VOO以Yahoo Finance分红记录计算〔12〕:2025年9月1日至2026年8月31日除息的四次分配合计,除以2026年8月31日收盘价。同一方法计算的SCHD、IJS结果(3.00%、1.32%)与发行商公布值一致。分配收益率随价格和分红变化,例如SCHD的30日SEC收益率在2026年10月6日为3.36%,对应拖累约0.34和1.01个百分点;测算仅反映量级。该测算简化假设基金分配均属于适用相应预扣税率的美国来源普通股息;实际预扣还取决于基金年度分配的税务性质及券商处理。
由此可以得出三点判断:
1. 适用10%协定税率时,SCHD每年约0.3个百分点的拖累相对有限,它作为大盘价值与质量倾斜首选的定位基本成立。
2. 适用30%税率时,SCHD每年拖累约0.9个百分点,比VOO多约0.6个百分点,约为比较期内SCHD与VOO年化收益差(约3个百分点)的两成,足以削弱其估值优势。这类投资者的大盘价值仓位可以优先考虑股息率较低的VTV,或选择爱尔兰注册、策略相近的UCITS产品。
3. 如果找不到合适的价值或小盘价值UCITS产品,可以简化为“核心仓加一个倾斜”的结构,避免为了因子暴露而承担过高的税负或交易成本。
九、结论与下一步
9.1 结论
如果在2026年10月8日重新建立一个长期美国股票ETF组合,本报告的判断如下:
1. 最适合作为核心的仍是VOO或VTI。
2. 成长类ETF的企业质量仍然很高,价格也已反映了相当多的乐观预期,不宜无条件提高成长权重。将QQQM定位为卫星仓的主要理由是波动、回撤和集中度,估值是次要理由。
3. SCHD、VTV、RSP、IJS的估值明显更低,适合作为受控的倾斜仓位,比例取决于投资者对估值回归的判断和对阶段性落后的承受能力。
4. 非美国居民应先确定投资工具,再选择具体基金,税负可能改变高股息品种的相对吸引力。
决定2026年之后收益的关键变量是:未来十年的盈利增长能否快到足以消化成长股约29–31倍(过去12个月口径)的估值。
9.2 2026年以来的风格表现(观察)
注:年初至今含息总回报,按Yahoo Finance市价复算,取数日2026年10月8日〔12〕。
截至2026年9月11日,价值、股息和小盘风格明显领先,成长风格相对落后。不到一个月后,截至10月7日,SCHD回落至约+22.0%,QQQ升至约+23.8%,领先者已经换手。这说明短期风格轮动不宜外推。本报告不以年初至今表现作为任何结论的依据,也不据此建议转向集中持有某一风格。
9.3 下一步:2026–2036年情景模型
本报告分析的主要是历史数据与当前估值。要回答“以今天的价格,哪只基金未来十年的预期收益最高”,下一步需要为这10只基金建立2026–2036年的预期收益模型。预期年化收益可以按以下两种方法之一拆解,二者只能选择其一:
每股盈利增长已经包含回购减少股本带来的效果。采用方法一时,不能再另加回购率,否则会重复计算。
估值变化的年化贡献 =(期末市盈率 ÷ 当前市盈率)开10次方 − 1。例如期末市盈率比当前低20%,年化贡献约为−2.2个百分点。
模型分乐观、基准、悲观三种情景,分别设定盈利增长和期末估值。需要准备的数据包括:同一数据源、同一日期的当前市盈率与盈利预测;各基金的股息率;采用方法二时,还需要企业整体盈利增长和净回购率(回购减去新股发行);各风格的长期估值中枢。对非美国居民,还应扣除适用的股息预扣税。模型完成后,可以直接比较VOO、QQQM、SCHD、VTV、IJS等在不同情景下的预期收益区间。
附录A:核心与主要倾斜品种年度总回报
图表区间与口径:各图按基金的完整自然年度绘制,最长为2011–2025年(近15年)。SCHD、USMV成立于2011年10月,自2012年起绘制;QUAL成立于2013年7月,自2014年起绘制。QQQM成立于2020年10月,图中2011–2025年均使用追踪同一指数的QQQ作为代理。VOO、VTI、VTV、VUG四只Vanguard基金2011–2025年全部采用Vanguard官方年度NAV总回报〔11〕;其余基金全部按Yahoo Finance市价复算,股息在除息日再投资〔12〕。每条序列内部口径一致,2014–2025年的数值与表3.2一致。每根柱上标注当年总回报。
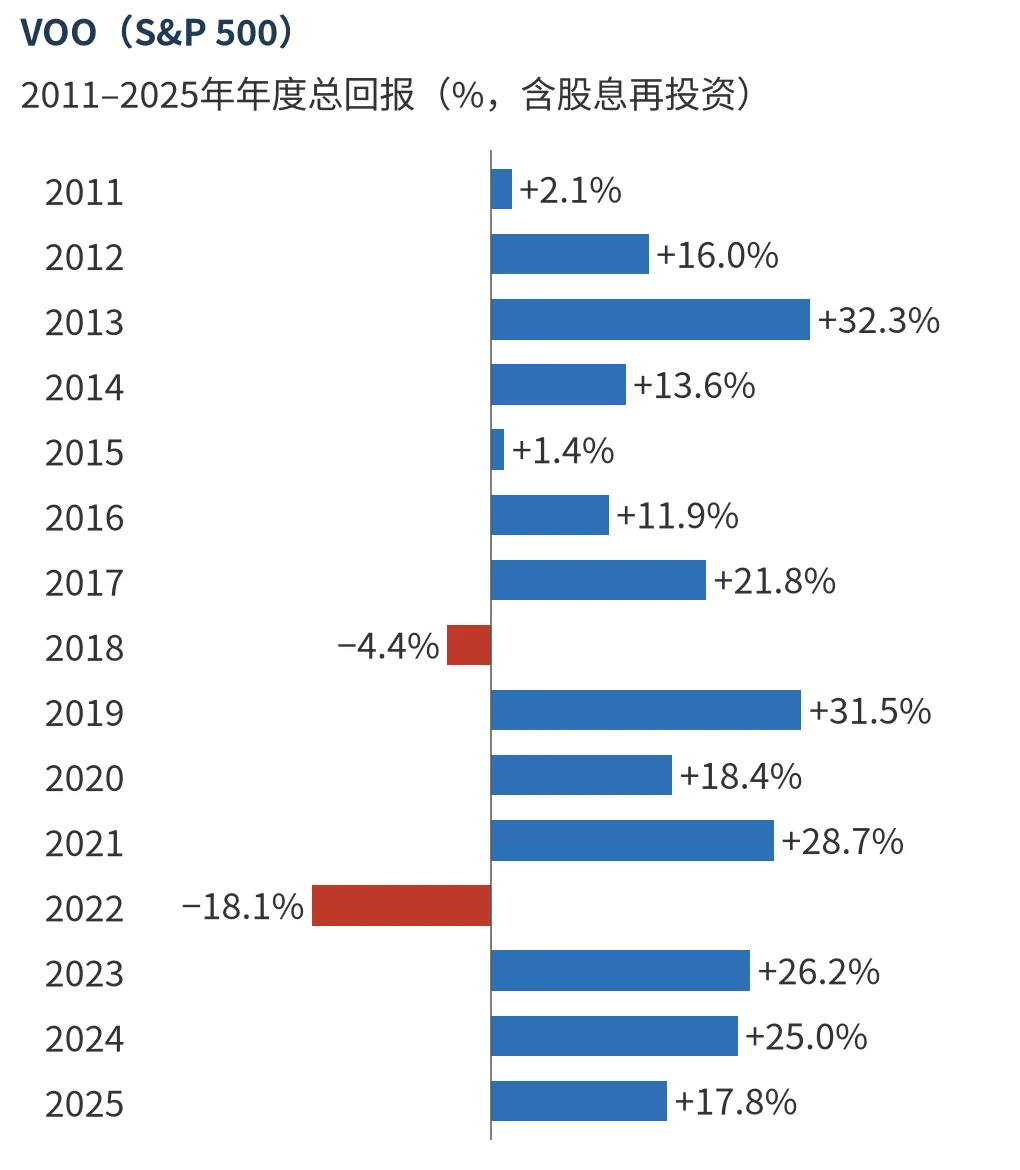
图1 图A1:VOO(S&P 500),2011–2025年年度总回报
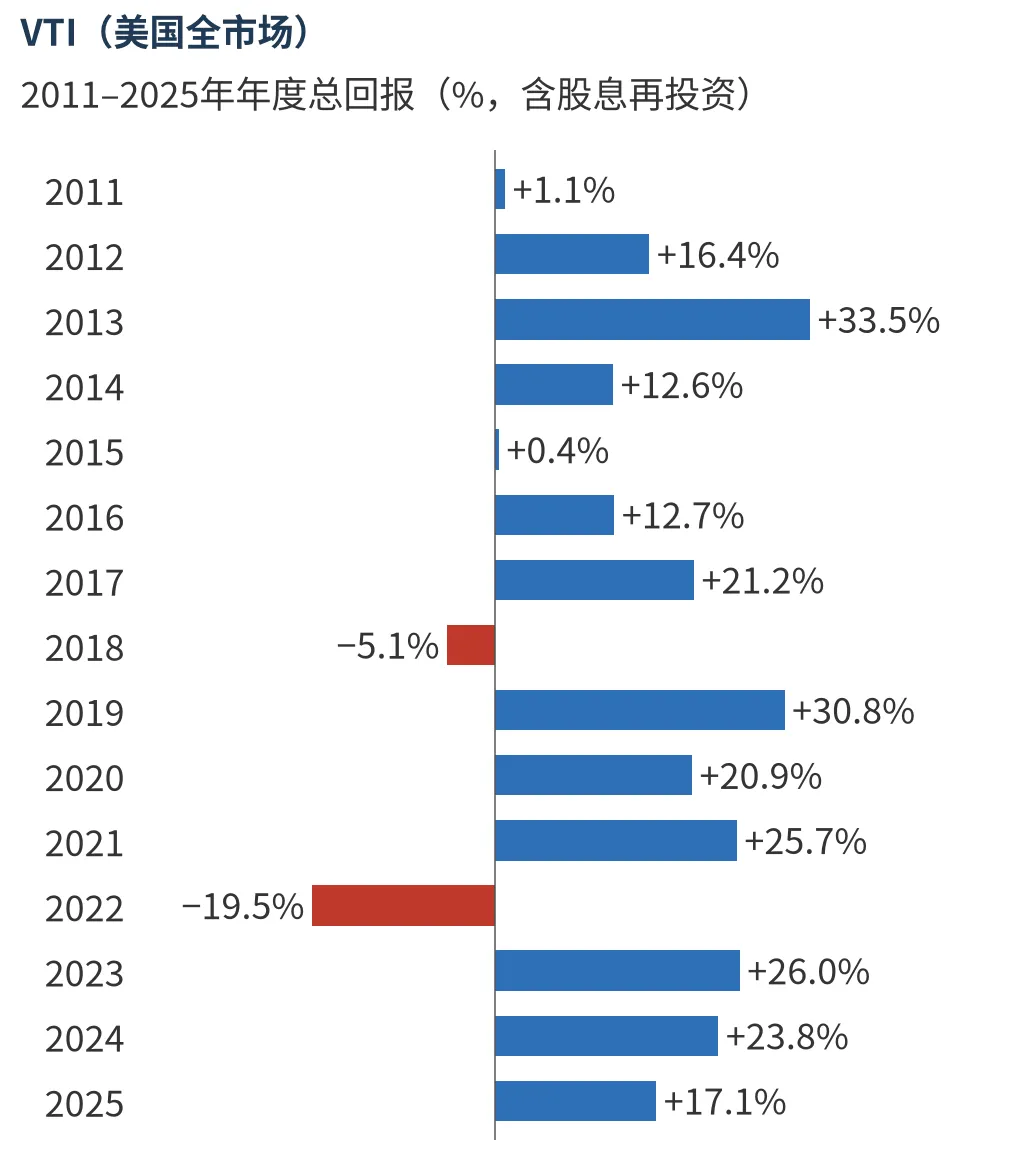
图2 图A2:VTI(美国全市场),2011–2025年年度总回报
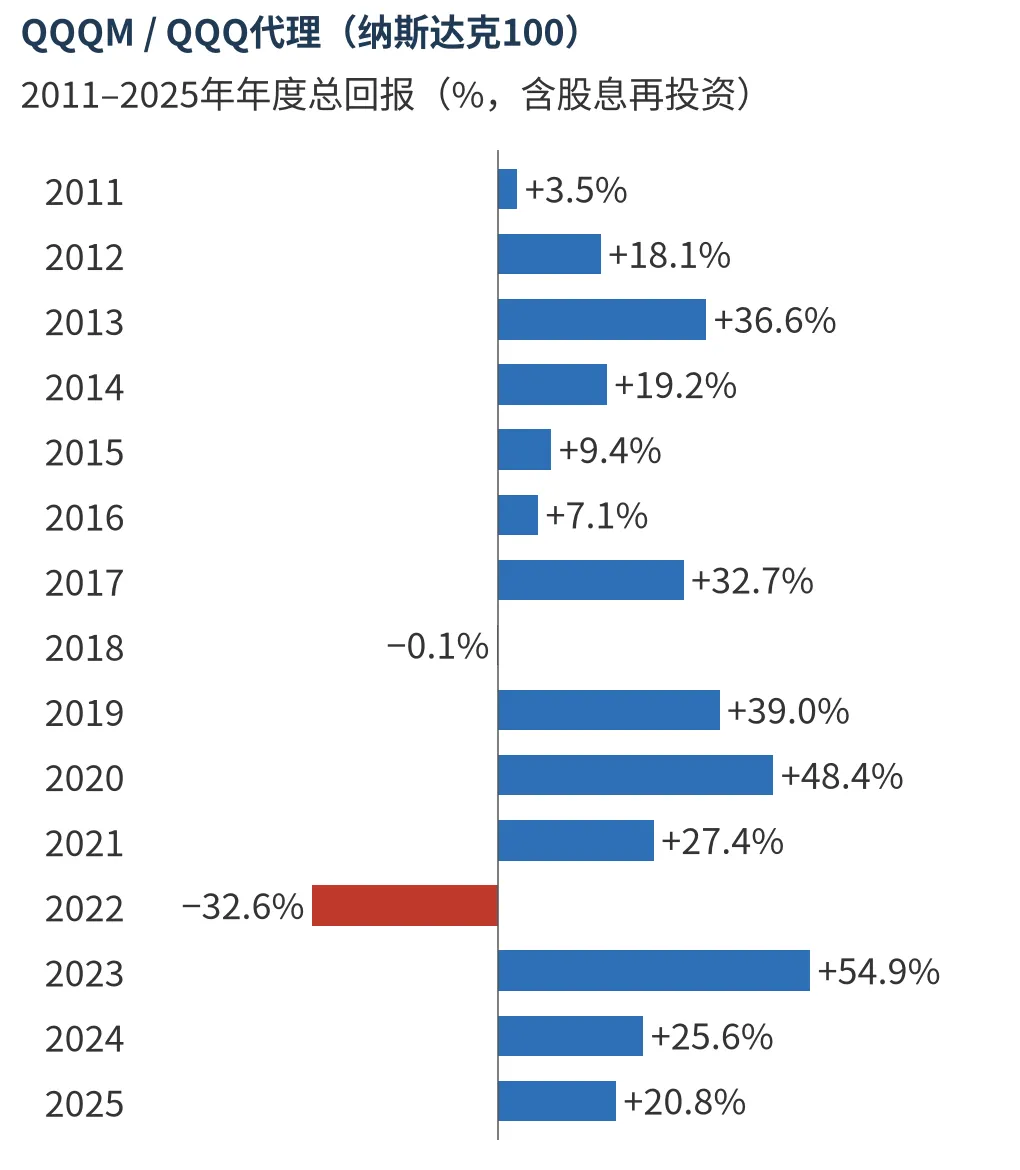
图3 图A3:QQQM / QQQ代理(纳斯达克100),2011–2025年年度总回报
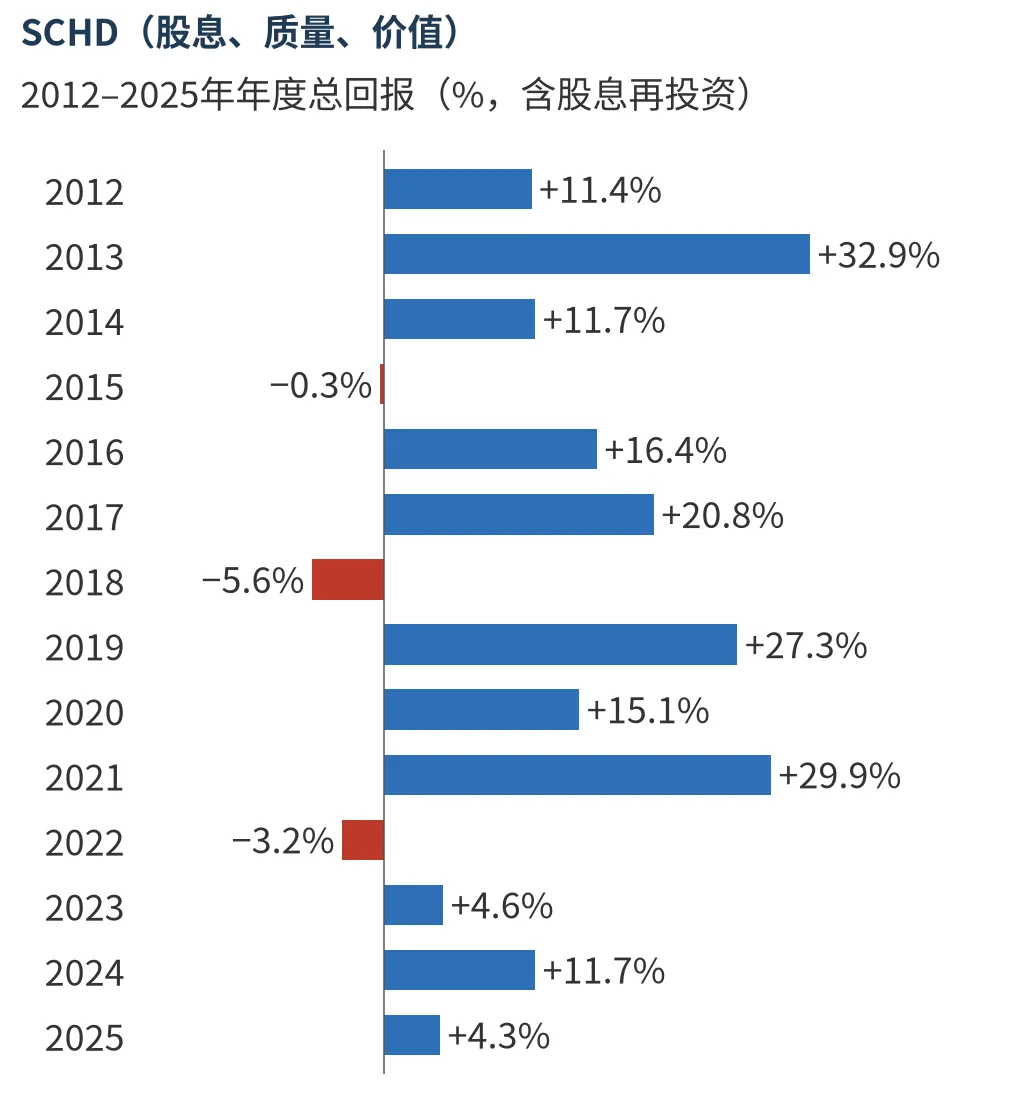
图4 图A4:SCHD(股息、质量、价值),2012–2025年年度总回报
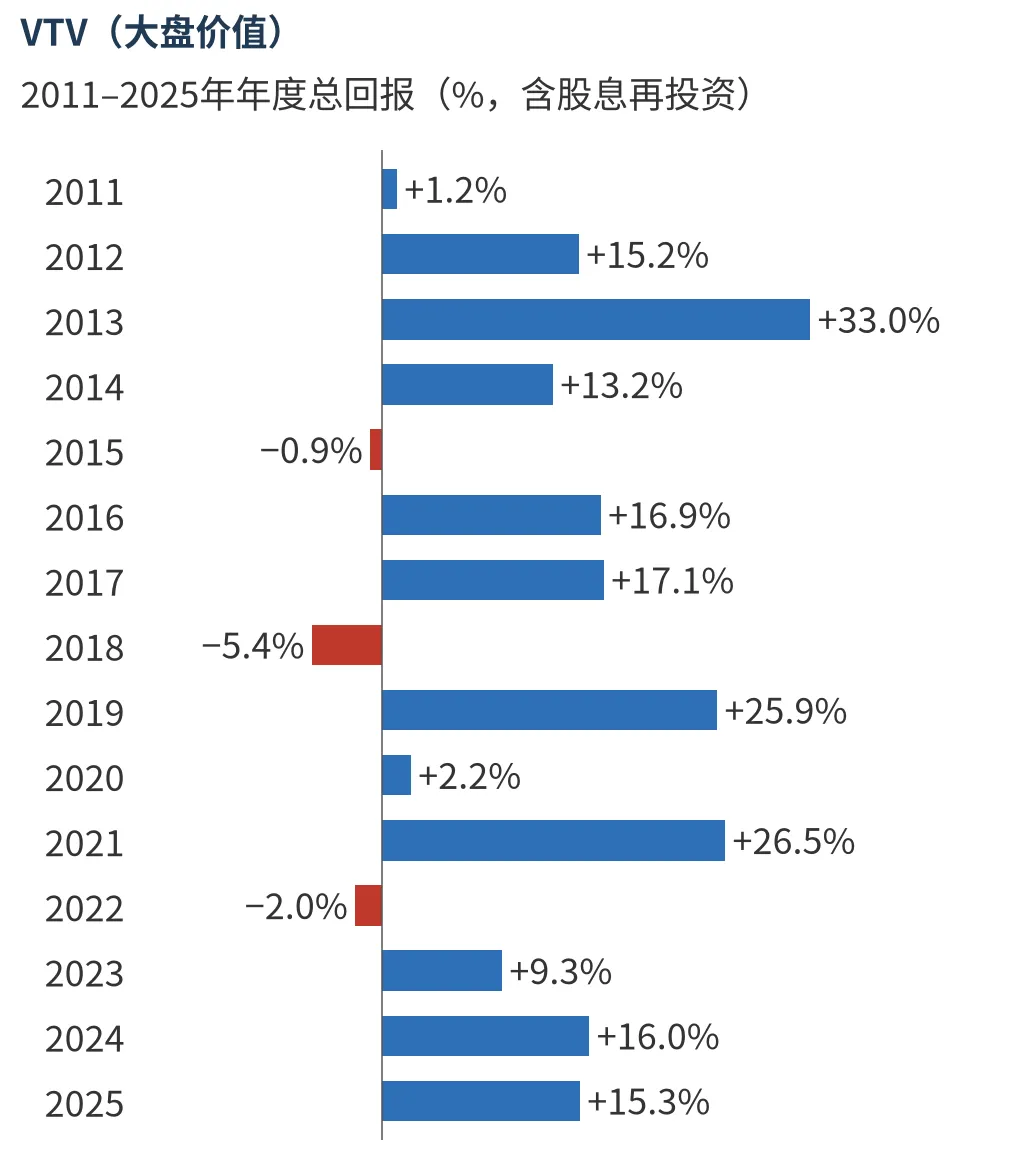
图5 图A5:VTV(大盘价值),2011–2025年年度总回报
附录B:其他样本年度总回报
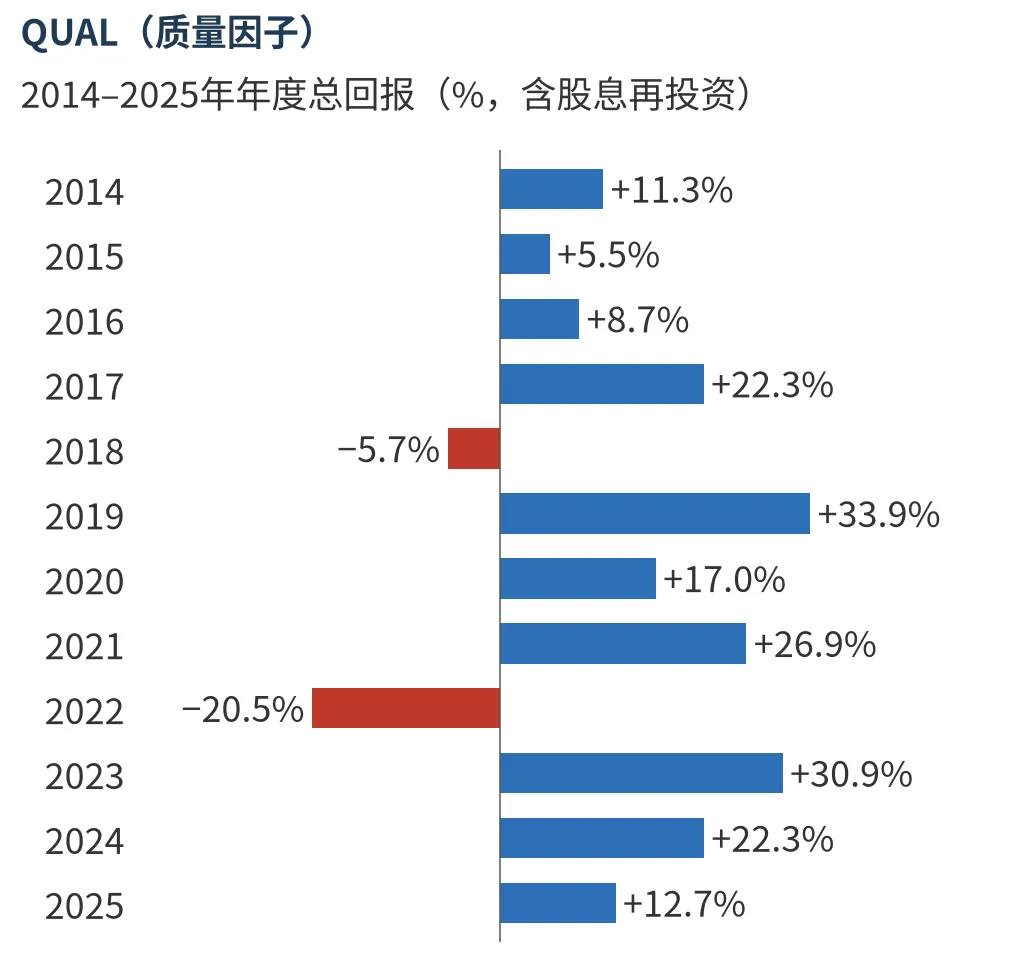
图6 图B1:QUAL(质量因子),2014–2025年年度总回报
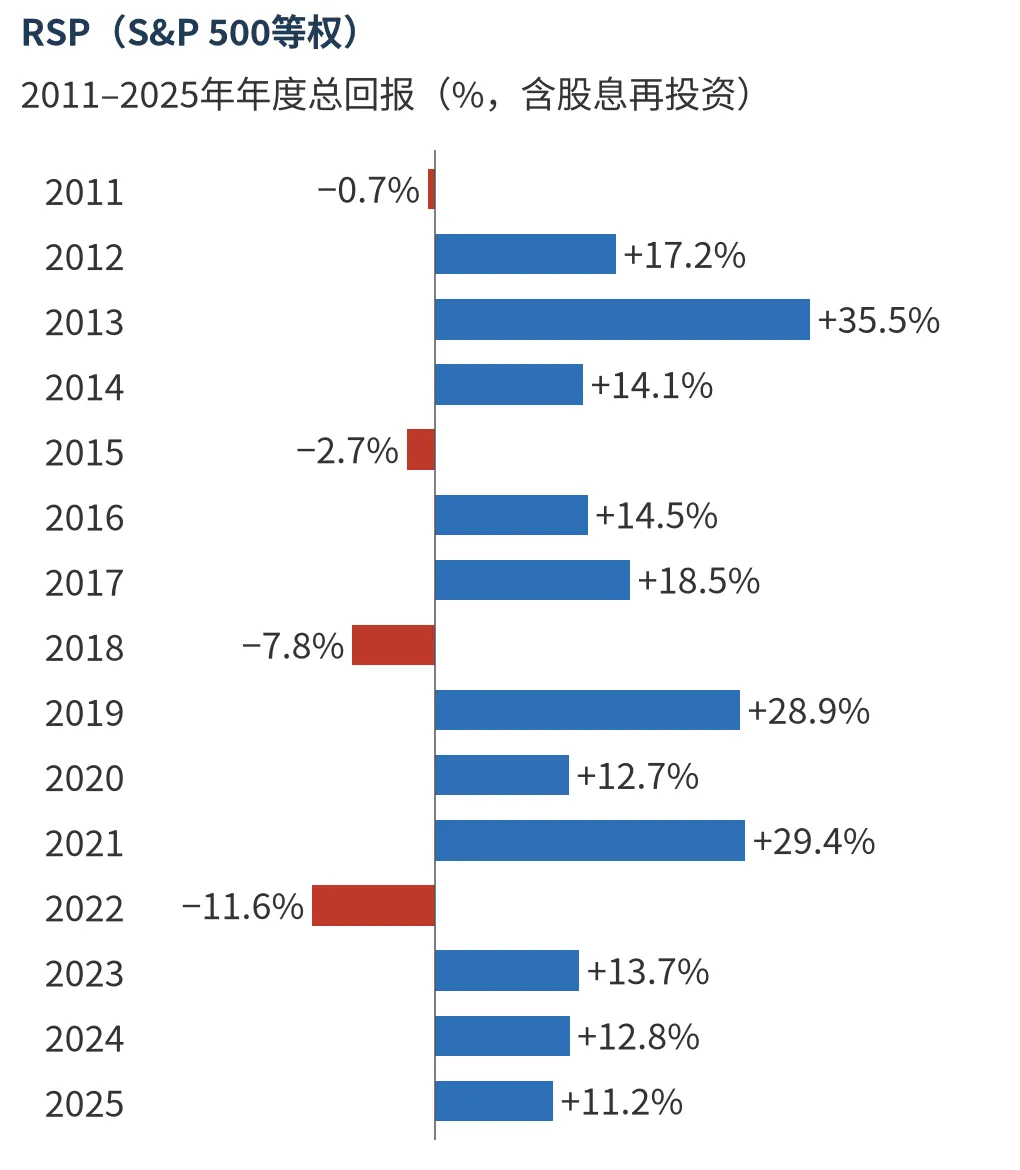
图7 图B2:RSP(S&P 500等权),2011–2025年年度总回报
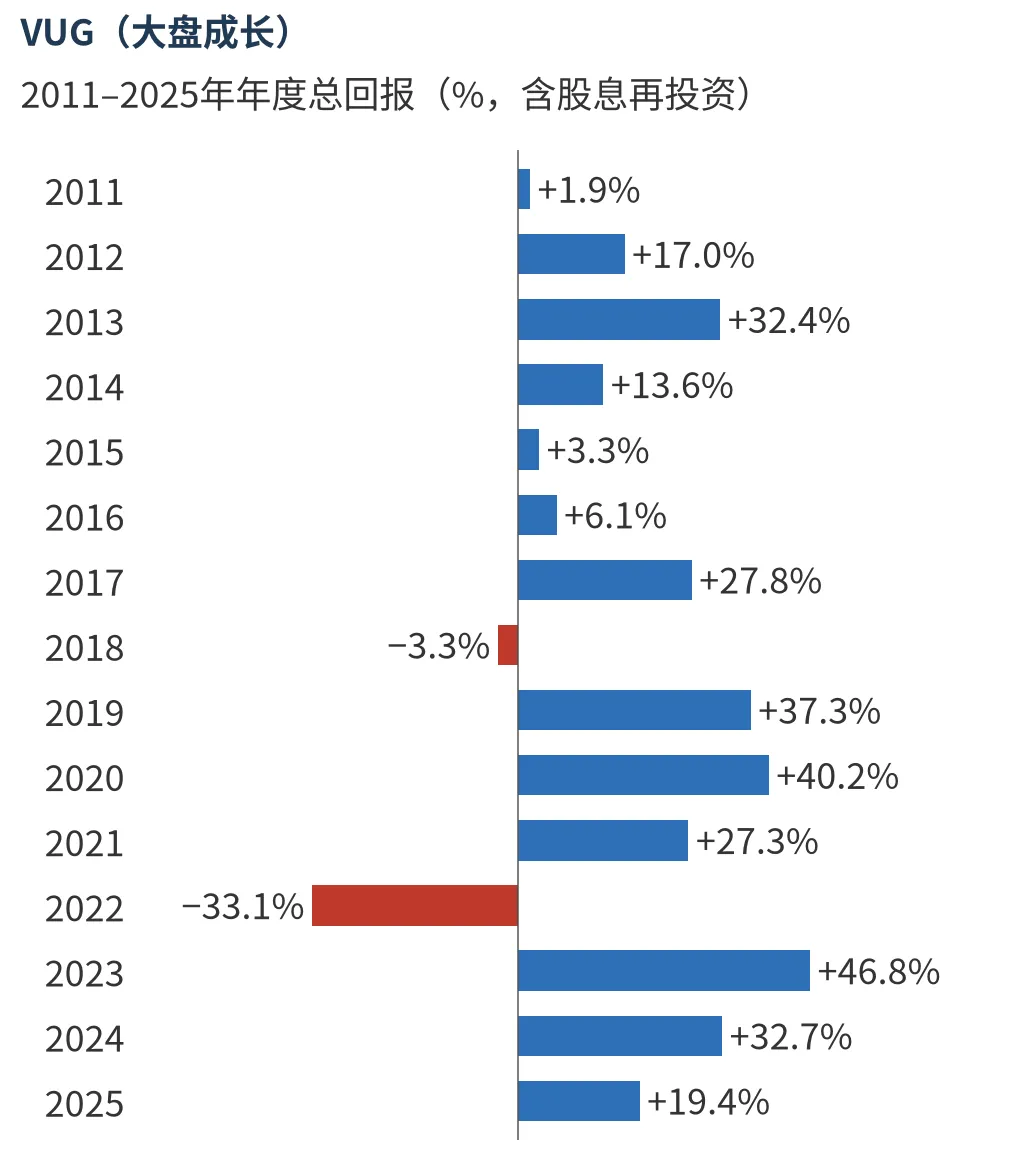
图8 图B3:VUG(大盘成长),2011–2025年年度总回报
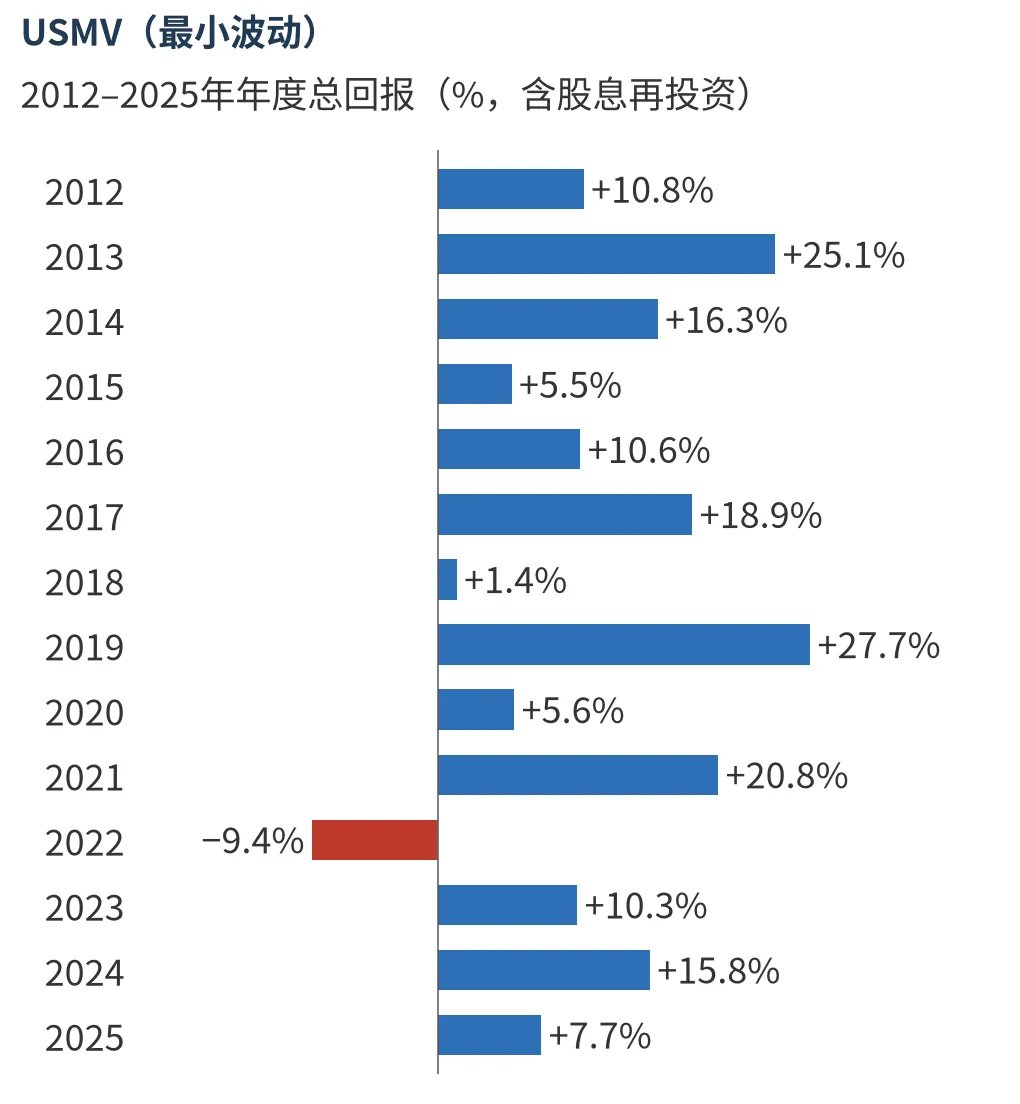
图9 图B4:USMV(最小波动),2012–2025年年度总回报
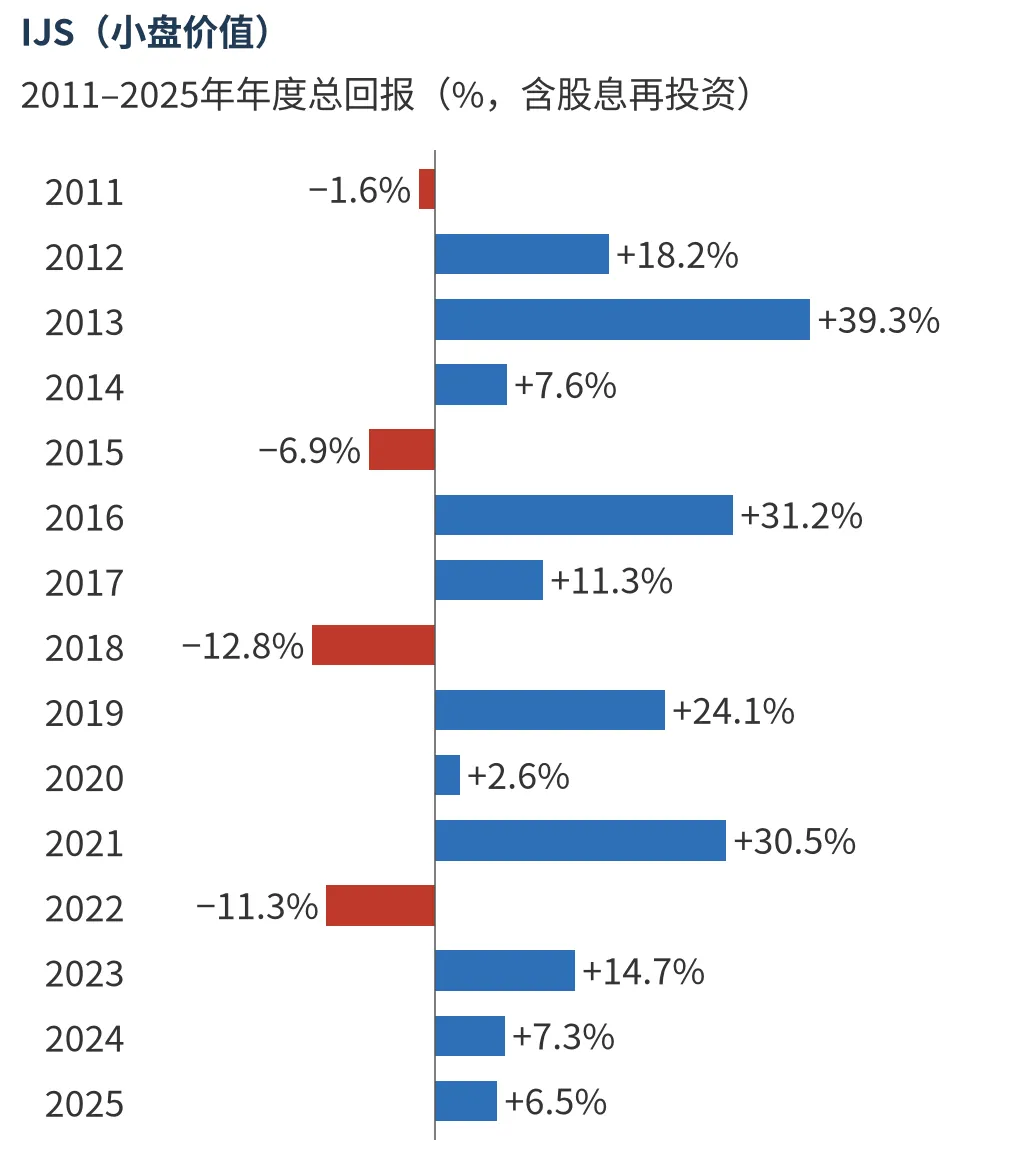
图10 图B5:IJS(小盘价值),2011–2025年年度总回报
参考来源
以下为全文参考来源完整列表(上篇引用的条目亦包含在内)。
〔1〕Vanguard,VOO产品页(特征数据截至2026-08-31):https://investor.vanguard.com/investment-products/etfs/profile/voo
〔2〕Vanguard,VTI产品页(特征数据截至2026-08-31):https://investor.vanguard.com/investment-products/etfs/profile/vti
〔3〕Schwab Asset Management,SCHD产品页(2026-10-08查询;TTM分配收益率截至2026-08-31,SEC收益率截至2026-10-06):https://www.schwabassetmanagement.com/products/schd ;数据定义:https://www.schwabassetmanagement.com/products/data-sources-and-definitions
〔4〕Vanguard,VTV产品页(特征数据截至2026-08-31,SEC收益率截至2026-06-30):https://investor.vanguard.com/investment-products/etfs/profile/vtv
〔5〕iShares,QUAL产品页(2026-10-08查询):https://www.ishares.com/us/products/256101/
〔6〕Invesco,RSP产品页(2026-10-08查询):https://www.invesco.com/us/en/financial-products/etfs/invesco-sp-500-equal-weight-etf.html
〔7〕iShares,USMV产品页(2026-10-08查询):https://www.ishares.com/us/products/239695/
〔8〕iShares,IJS产品页(2026-10-08查询):https://www.ishares.com/us/products/239775/ishares-sp-smallcap-600-value-etf
〔9〕Invesco,QQQM产品页(2026-10-08查询):https://www.invesco.com/us/en/financial-products/etfs/invesco-nasdaq-100-etf.html
〔10〕Vanguard,VUG产品页(特征与持仓数据截至2026-08-31):https://investor.vanguard.com/investment-products/etfs/profile/vug
〔11〕Vanguard,VOO、VTI、VTV、VUG官方年度NAV总回报(2011–2025年,截至2025-12-31),见各基金产品页业绩栏目
〔12〕Yahoo Finance日线行情与分红数据(取数日2026-10-08),用于QQQ、QUAL、USMV、SCHD、RSP、IJS年度总回报复算(含附录图表2011–2013年数据),2026年初至今回报,QQQ历史回撤,以及VTV、VOO的TTM分配收益率计算
〔13〕ETF Research Center,VOO与VTI持仓重叠(2026-10-08查询):https://www.etfrc.com/funds/overlap.php?f1=VOO&f2=VTI
〔14〕ETF Research Center,QQQM与VUG持仓重叠(2026-10-08查询):https://www.etfrc.com/funds/overlap.php?f1=QQQM&f2=VUG
〔15〕S&P Dow Jones Indices,S&P U.S. Indices Methodology(2026年7月版,Eligibility Criteria — Financial Viability):https://www.spglobal.com/spdji/en/documents/methodologies/methodology-sp-us-indices.pdf
〔16〕IRS,Federal Income Tax Withholding and Reporting on Other Kinds of U.S. Source Income Paid to Nonresident Aliens:https://www.irs.gov/individuals/international-taxpayers/federal-income-tax-withholding-and-reporting-on-other-kinds-of-us-source-income-paid-to-nonresident-aliens
〔17〕IRS,Tax Treaty Table 1(Rev. May 2023):https://www.irs.gov/pub/irs-lbi/tax-treaty-table-1.pdf
〔18〕IRS,Some Nonresidents with U.S. Assets Must File Estate Tax Returns:https://www.irs.gov/individuals/international-taxpayers/some-nonresidents-with-us-assets-must-file-estate-tax-returns
〔19〕IRS,Estate & Gift Tax Treaties (International)(页面更新于2026-09-08):https://www.irs.gov/businesses/small-businesses-self-employed/estate-gift-tax-treaties-international
〔20〕Invesco,QQQ股东批准结构调整的新闻稿(2025-12-19):https://www.invesco.com/content/dam/invesco/us/en/documents/press-release/invesco-qqq-shareholders-vote-to-approve-modernization-dec-19-2025.pdf ;SEC 485BPOS文件(2025-12-22生效):https://www.sec.gov/Archives/edgar/data/1067839/000110465925123273/tm2529177d1_485bpos.htm
〔21〕Morningstar(Business Wire新闻稿,2026-07-28),Morningstar Completes Rebrand of CRSP Market Indexes to Morningstar Market Indexes:https://www.morningstar.com/news/business-wire/20260728793444/morningstar-completes-rebrand-of-crsp-market-indexes-to-morningstar-market-indexes
〔22〕IRS,Instructions for Form 706-NA:https://www.irs.gov/instructions/i706na
免责声明
本报告仅用于研究与讨论,不构成投资建议,也不构成对未来收益的承诺。历史数据不代表未来表现。指数基金无法消除市场下跌、利率变化和汇率波动的风险。税务规则因个人身份和所在地而异,请以现行法规和专业意见为准。



发表评论
发表评论: