
 研报速递
板块分布 · 预算可达性 · 在售项目 · 价值判断研究时点: 范围:上海全市 | 对象:总价1000万元以上新建商品住宅
核心资源高单价 · 中环成熟板块均衡改善 · 外环品质社区面积优先
ABSTRACT · 摘要
上海千万级新房不是单一的豪宅市场。1000万–1200万可进入部分杨浦内中环与闵行成熟区域;1200万–1500万可在杨浦新江湾城、东外滩及浦东部分改善项目间选择;1500万–2000万触及内环、滨江和徐汇改善供应;2000万以上逐步转向城市核心资源与高端大平层市场。
本研究认为:预算是否"买得到",必须通过单套总价核验,不能只按板块均价推断。自住家庭要同时衡量区位、通勤、面积与实际使用效率;兼顾资产保值者,还要结合次新房成交、库存、新增供应与退出流动性综合判断。
关键词:上海新房;改善型住宅;千万级购房预算;板块选择;项目价格;新房供应
01 · SCOPE & METHOD
1.1 研究对象与分档按单套总价分四档:1000万–1200万、1200万–1500万、1500万–2000万、2000万以上;末档进一步区分2000万–3000万与3000万以上。以上为研究分类,不属于官方统计标准。
1.2 研究方法板块层面比较城市资源、轨道交通、商业医疗、生态与新增住房供应;项目层面记录位置、面积段、备案参考价、销售状态与信息更新日期;预算层面以"单价×面积"测算理论总价,优先采用平台提供的户型总价,不以均价代替一房一价;风险层面交叉核验平台状态,对"待售/在售"冲突、尾盘与待开盘项目明确标注。
DATA GRADE
A类:政府、官方网签及一房一价信息B类:公开楼盘详情页且有更新日期C类:第三方市场报道与开发商推广资料本报告项目数据主要为 B、C 类。平台文章具营销属性,其"可售数量"与价格应视为待核验信息。
1.3 数据限制市场资料存在不同时间与销售批次的价格差异,本文不构成报价承诺。未经上海网上房地产房号级销控复核的,一律标注为"待核"。文中"可关注"仅指可纳入核验与实地考察清单,不等于保证当前仍有可售房源。
02 · SPATIAL DISTRIBUTION
千万级新房市场并非单一豪宅市场。1000万附近的购房需求可通过面积压缩进入部分内中环新房;同样资金在莘庄、桃浦或中外环改善板块则可获取更大户型;2000万及以上住宅逐渐强调滨江、核心商务区与稀缺城市资源。
▲ 五个区位层级及适配预算带。实际门槛受起步户型面积与楼栋位置影响。
03 · BUDGET SENSITIVITY
在不考虑车位、税费及楼层价差的情况下,总价 = 建筑面积 × 单价。下表为理论面积敏感性测算,不代表市场存在对应房源。
▲ 例如1500万在9万元/㎡板块理论上可买约167㎡,在15万元/㎡板块约100㎡。真正门槛受起步户型面积限制:若核心项目只售169㎡以上,入门总价可能接近3000万。
04 · KEY SECTORS
杨浦是样本中千万级可达性较明确的区域。东外滩及控江路周边有既有城市配套,公开项目覆盖约105㎡三房至143㎡四房;新江湾城以较完整的居住规划与低密度产品形成差异化。
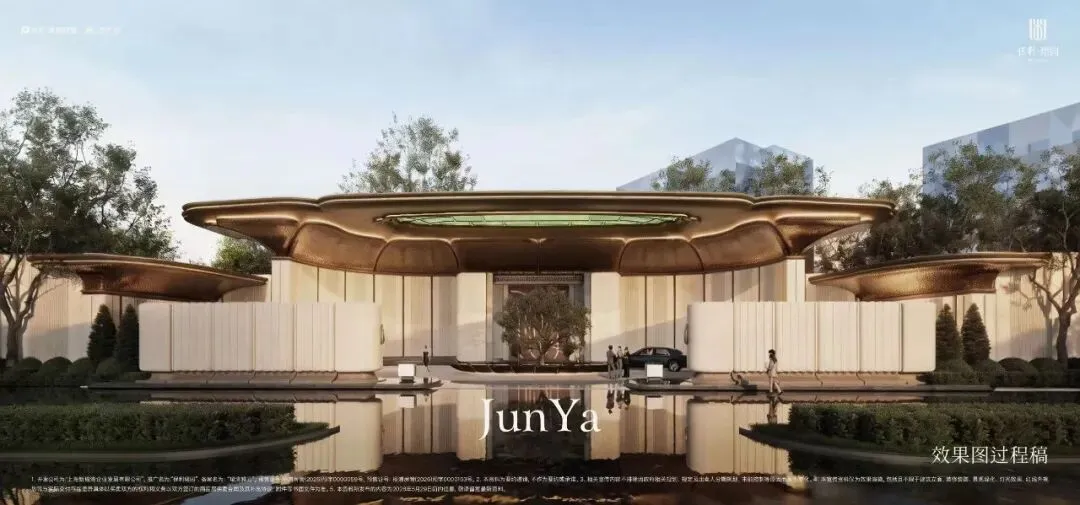
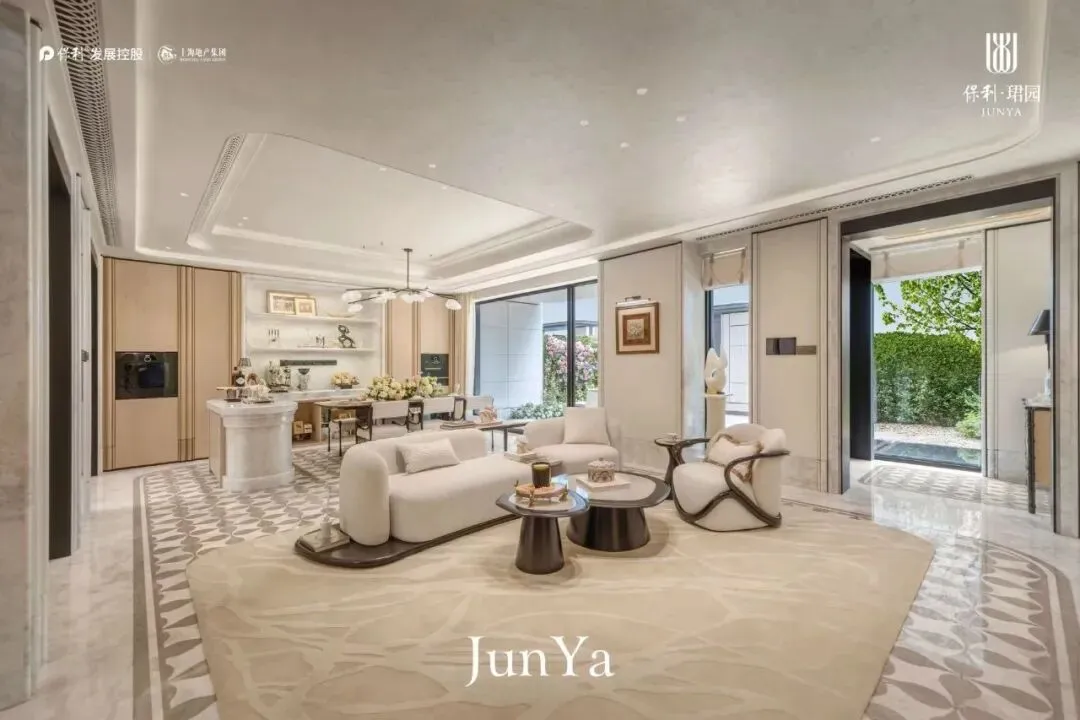
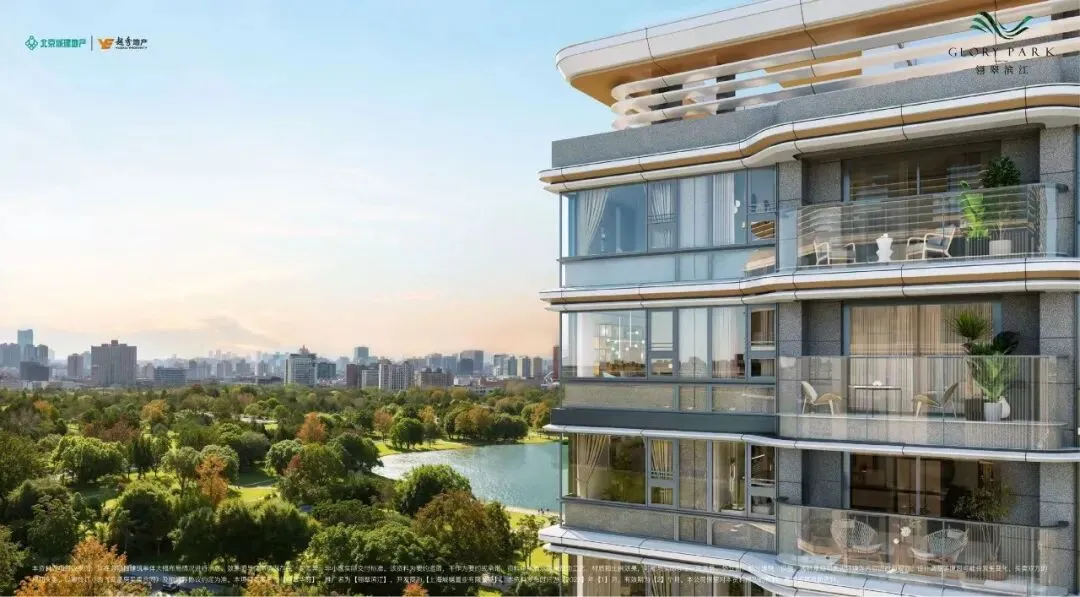
近期公开数据:翎翠滨江备案参考均价约10.93万元/㎡;保利·珺园参考均价约12.31万–13.35万元/㎡(不同批次略有差异),两者覆盖1000万–1500万多个产品层级。
⚠️ 主要风险:同一板块内街区成熟度差异、楼栋噪声与景观条件、期房交付周期。必须把"实际距离黄浦江的步行可达性"与宣传中的"滨江"概念区分开。
普陀在相同预算下具备面积选择优势。桃浦新房产品正在升级,但部分配套仍需时间兑现;真如与长风在成熟度、商业覆盖、通勤距离与价格上差异明显,不能用单一"普陀均价"比价。
金隅·公园东序2026年参考均价7.2-9万元/㎡、约102–184㎡。
浦东内部梯度较大。北蔡、三林偏向家庭生活面积与城市配套均衡;前滩和世博滨江等核心资源板块倾向更高单价。
澐启滨江2026年9月29日开盘,参考均价约14.60万元/㎡,主力约120–150㎡及更大面积,预算约1800万以上可重点研究。
成熟居住区具备相对可控的单价与较丰富的家庭户型。
安高·海印华庭2026年9月参考均价约8.1万元/㎡,119–143㎡,总价约964万–1158万元;9月30日网签显示取证156套、已网签51套、可售105套(这里应该有认购未签约的量,实际可认购的量远低于105套)。
典型项目往往以较大户型提升入门总价。安澜上海东区参考均价约17万元/㎡,169㎡起,参考入门总价约2873万元。虹口源·717公开总价约1973万元起,外滩瑞府约2400万元起,绿城潮鸣外滩约3614万元起,体现相邻区域不同产品的预算跃迁。
05 · PROJECT LISTING
BRACKET 1 · 1000万–1200万
优先两条路径:其一是杨浦105㎡左右三房,以区位和既有配套为诉求;其二是莘庄、桃浦约120–145㎡产品,以四房功能与社区舒适度为重点。接近预算上限者,应预留税费、车位与装修升级支出。
BRACKET 2 · 1200万–1500万
建议把杨浦内中环约105–125㎡住宅与桃浦中大户型放在同一矩阵比较,关注交通时间、卧室尺度、次新房成交价差、未来供应与物业持有费用。楼盘名称与开发商品牌不能代替实地比较。
BRACKET 3 · 1500万–2000万
本预算段首先要判断是否愿意用约20%–35%的面积换取内环资源与更便捷通勤;其次要对同区域新房与次新房做品质差异估值,特别核查滨江项目的实际景观、夜间噪声与未来建设影响。
BRACKET 4 · 2000万–3000万
2000万–3000万可开始比较陆家嘴辐射区、徐汇内环与北外滩等城市资源,但高总价项目起步户型较大,选择仍受单套房源限制。建议关注项目总套数、成交周期与未来二手市场的潜在买家数量。
BRACKET 5 · 3000万以上
本段需进一步纳入稀缺景观、朝向、物业服务、建筑品质、税费与未来流动性。单价高不自动等于保值能力强,房号级别的景观与噪音差异往往造成非常大的价格分化。
06 · SELECTION FRAMEWORK
建议采用100分综合量表:区位与产业就业25分、配套成熟度20分、户型与产品品质25分、价格相对合理性20分、未来供应与流动性10分。纯自住家庭上调通勤、教育及户型维度;计划5年内置换者,应提高二手流动性权重。
07 · RISK & VERIFICATION
VERIFY · 四项必做核验
7.1 新房一二手房价差选取直线距离与通勤区位接近、房龄5–10年且品质相对可比的次新房样本,核实近6个月实际成交均价与套数。控制面积、楼层、装修和赠送面积差异,避免用未经核验的二手挂牌均价。
7.2 期房交付与实际销售状态优先核验预售证、房号对应备案价格、已网签及可售状态,取得开发商正式交易资料。对"待售"与"在售"矛盾的项目,未核实前不应签意向协议或付款。
7.3 供给冲击与产品迭代近郊与更新区域的后续土地供应可能影响二手竞争力;新规住宅的户型与使用效率升级,也可能加大传统次新房折价压力。结合未来集中交付时间与周边新增住宅土地规划共同判断。
7.4 预算留余预算应覆盖契税、维修资金、交易服务、家具家电、装修升级及停车位。涉及旧房置换者,应审慎估计原房出售时间与价格,不得以理想挂牌价作为确定性资金来源。
08 · CONCLUSIONS
结论一千万级并不只对应传统豪宅板块。杨浦内中环、普陀和闵行均存在1000万–1500万住宅产品,城市核心区与较大居住面积之间可形成多维替代关系。
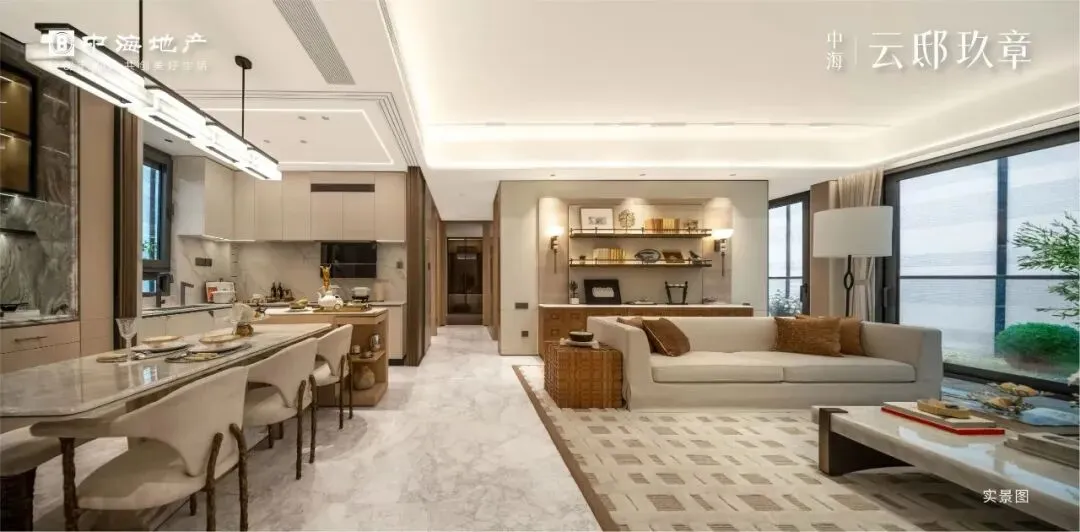
结论二在1000万–1500万预算段,杨浦内中环项目的总价可达性值得重点关注。翎翠滨江、保利·珺园、中海·云邸玖章等近期公开项目提供了可对照的面积与产品类型。
结论三1500万–2000万开始触及部分滨江和核心城市资源项目,但仍应关注起步户型面积与较大楼层价差。
结论四2000万以上市场预算跨度更大。高端项目入门门槛可能已接近3000万;3000万以上更应关注单套资产稀缺性与退出市场的流动性。
结论五全部预算段的选择过程都应落实到项目—批次—楼栋—房号,并使用上海网上房地产或项目公示的一房一价与成交数据校验。
※ 免责声明:本文所引用的商品房项目公开信息在发布后可能变化,报价不构成交易承诺。对面积、售价和销售状态存在争议时,应以政府备案及项目正式合同附件为准。各项目实际可售房源请以官方公示为准。

发表评论
发表评论: