
 研报速递
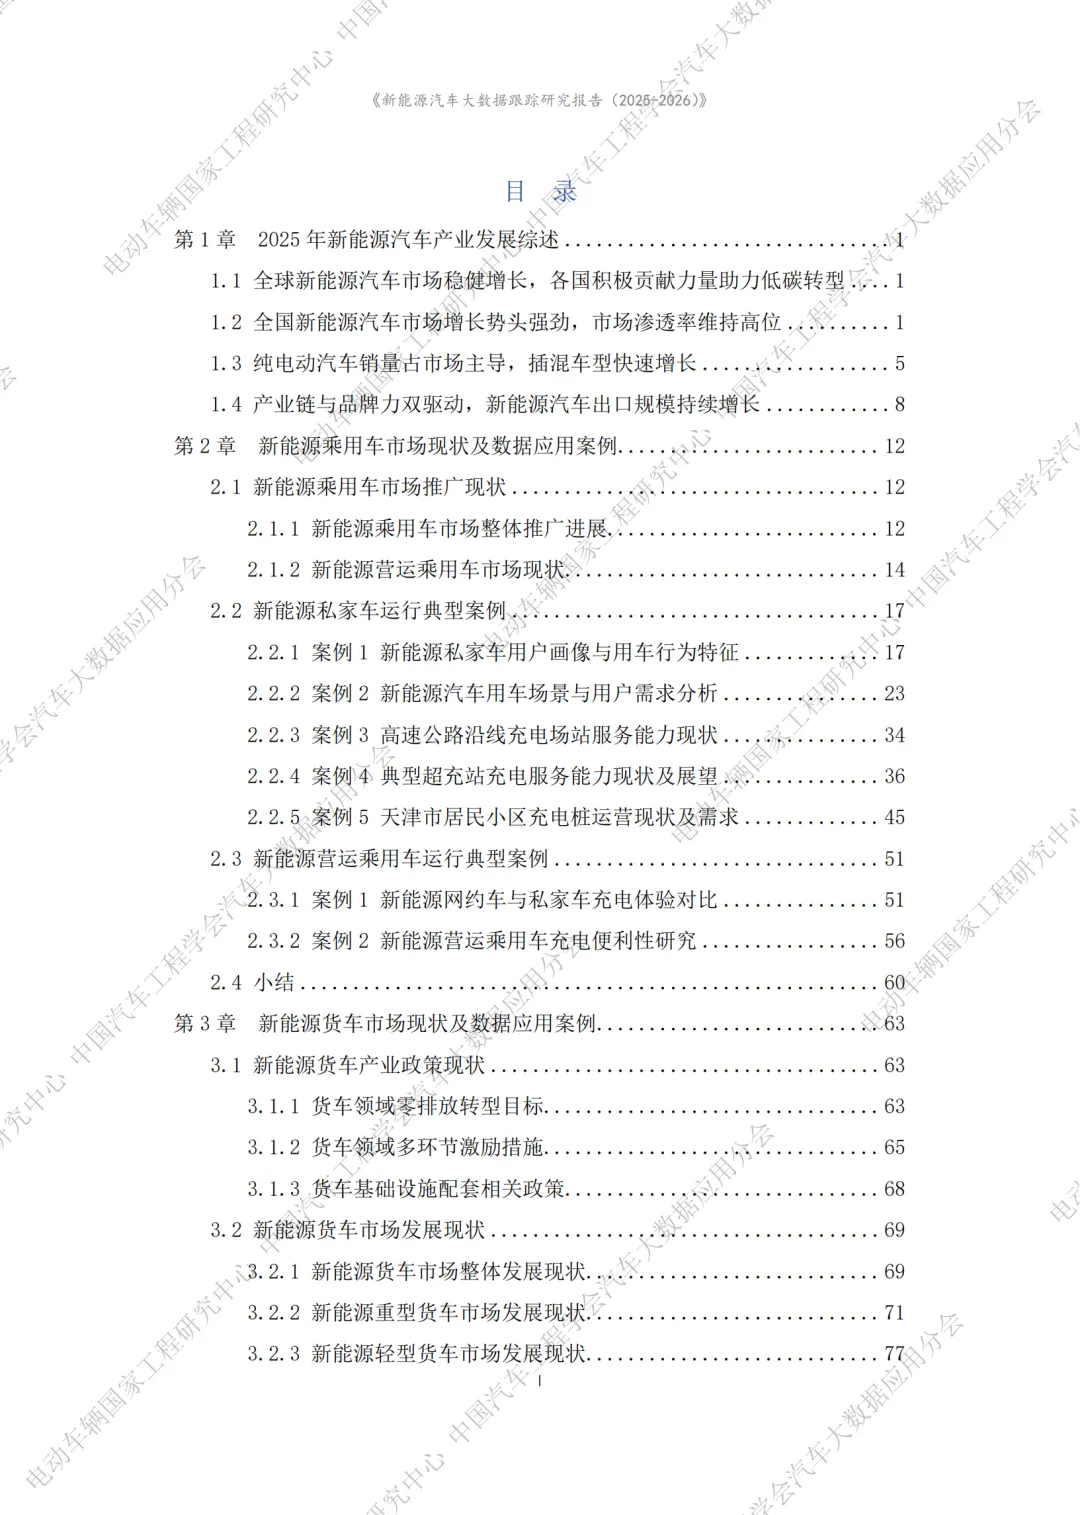
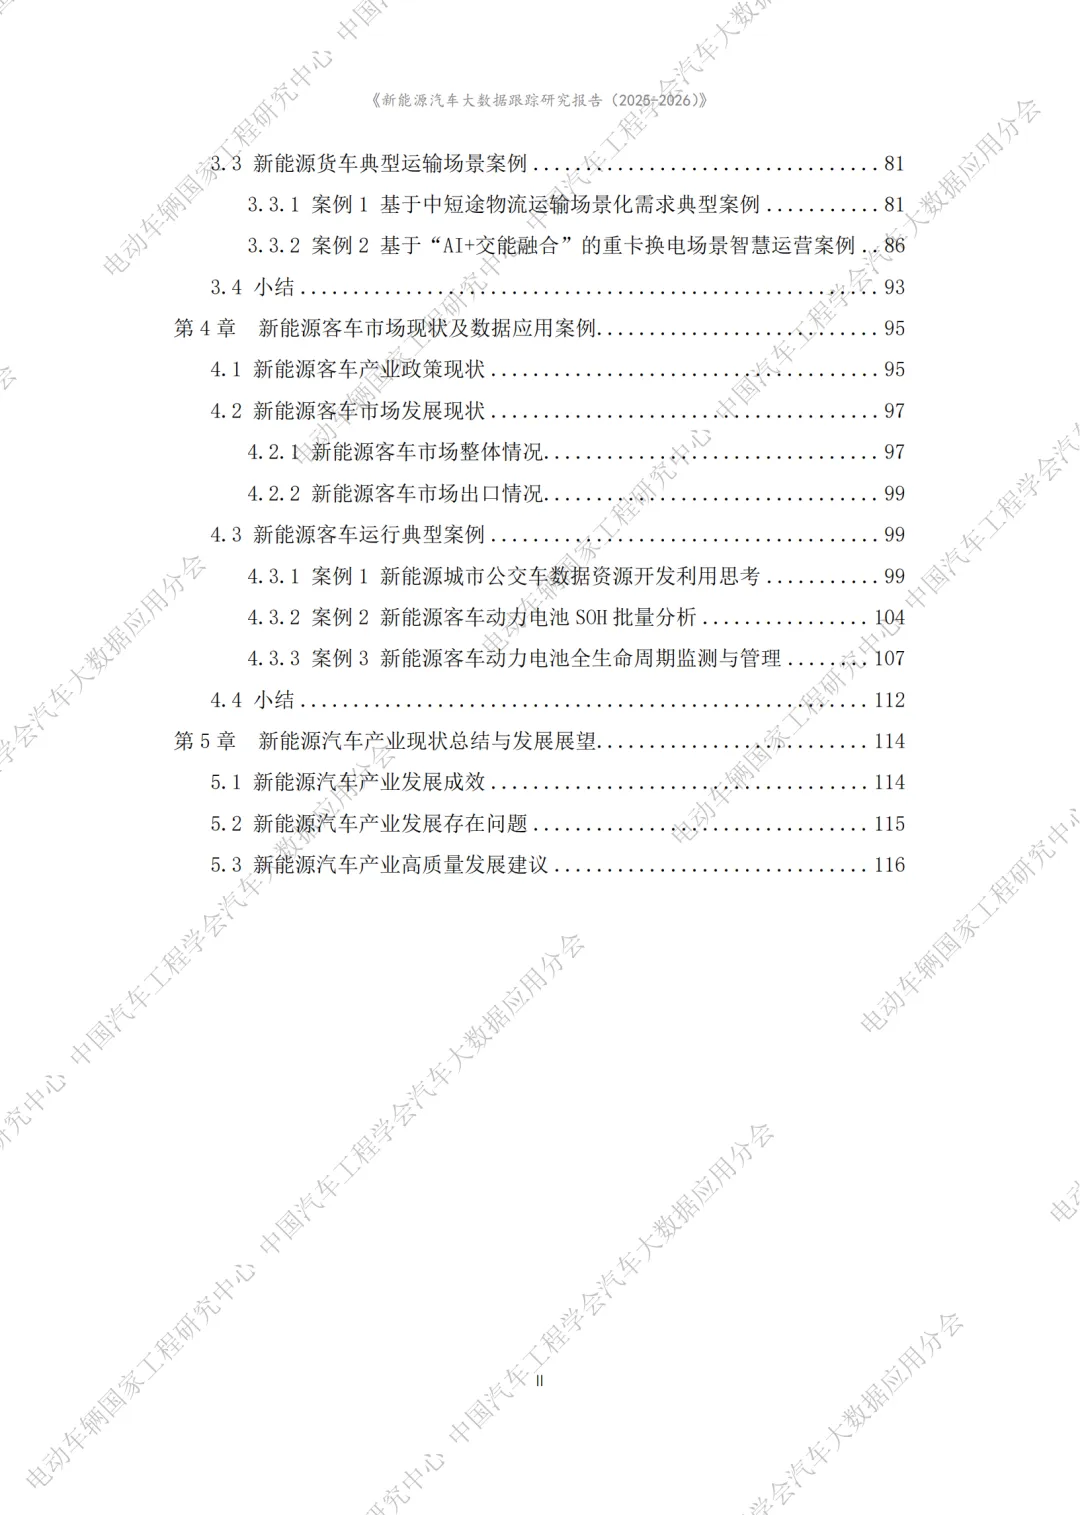
这份《新能源汽车大数据跟踪研究报告(2025‑2026)》由北京理工大学等多家机构于 2026 年 5 月编制,旨在依托多源运行大数据打通研发、运行、后市场全产业链数据闭环,为政府决策、企业战略和学术研究提供参考,记录我国新能源汽车由规模扩张转向质量效益提升的产业进程。
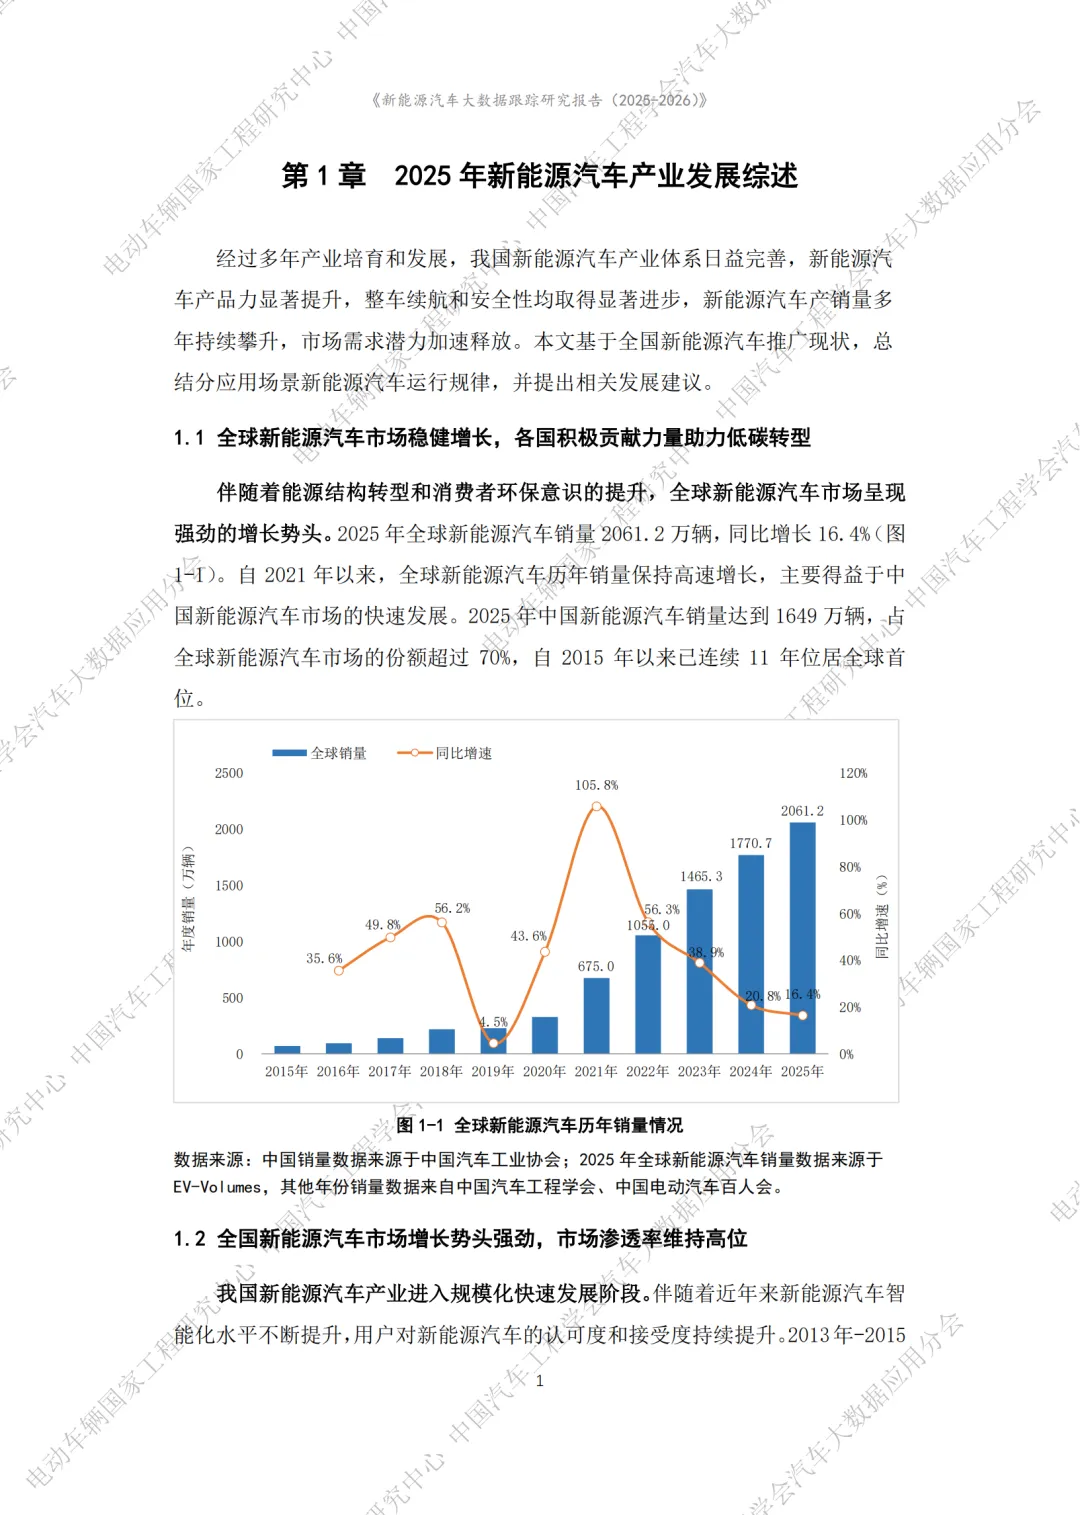
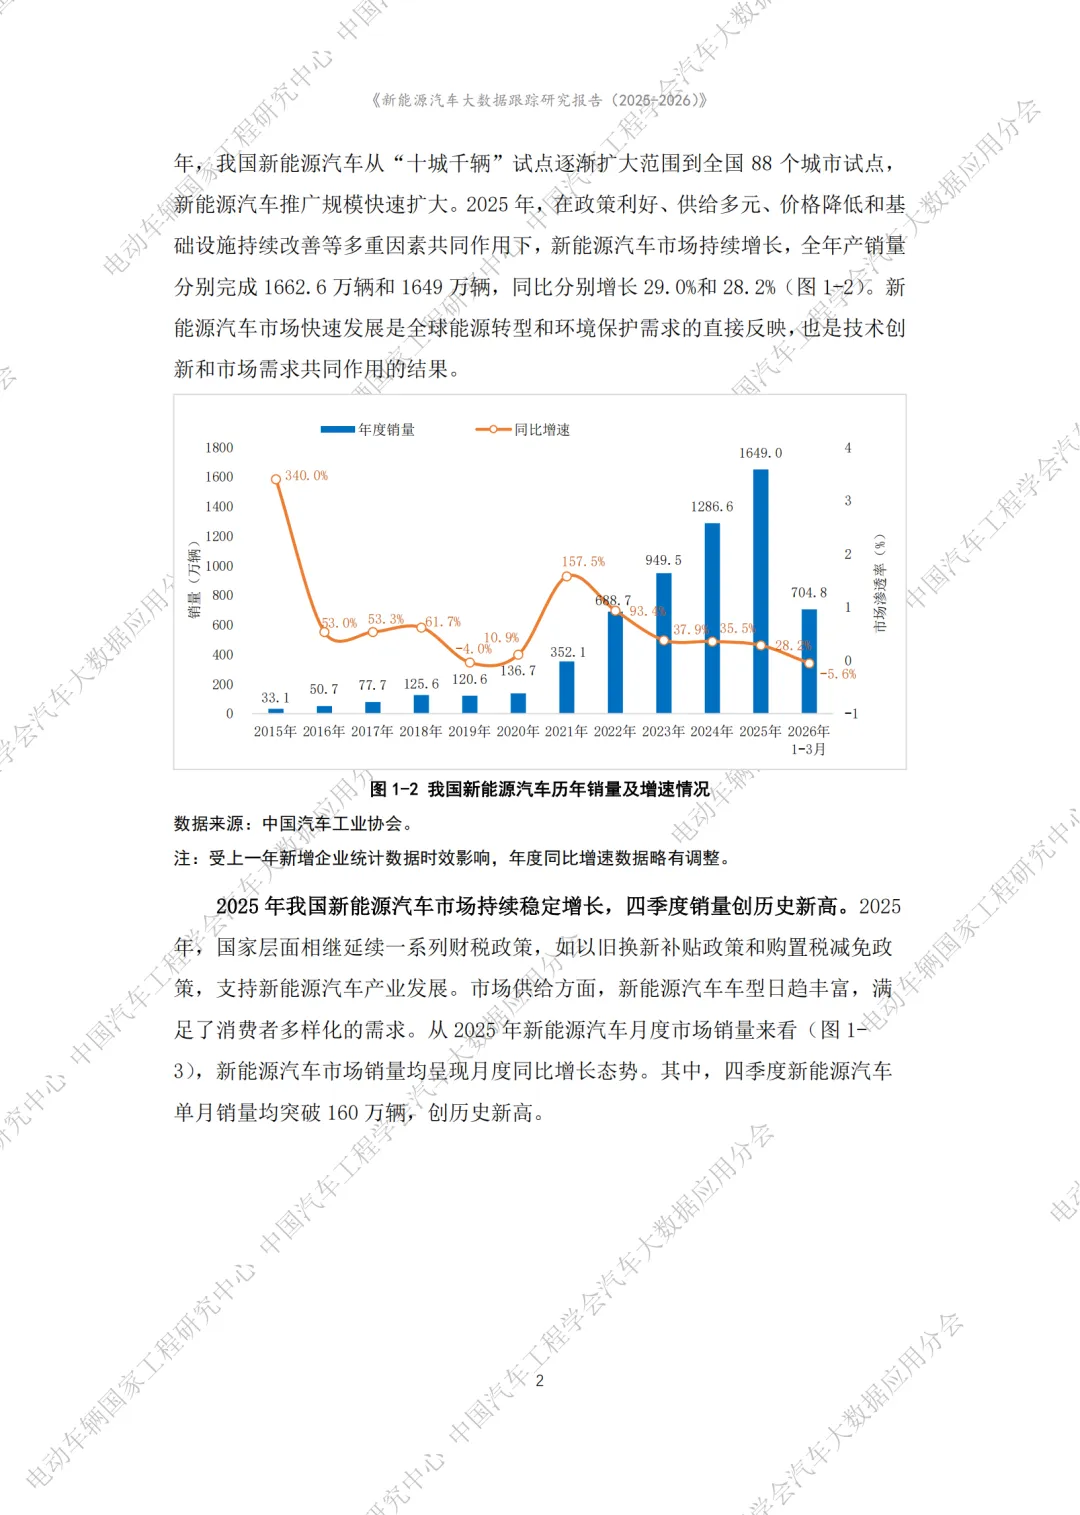
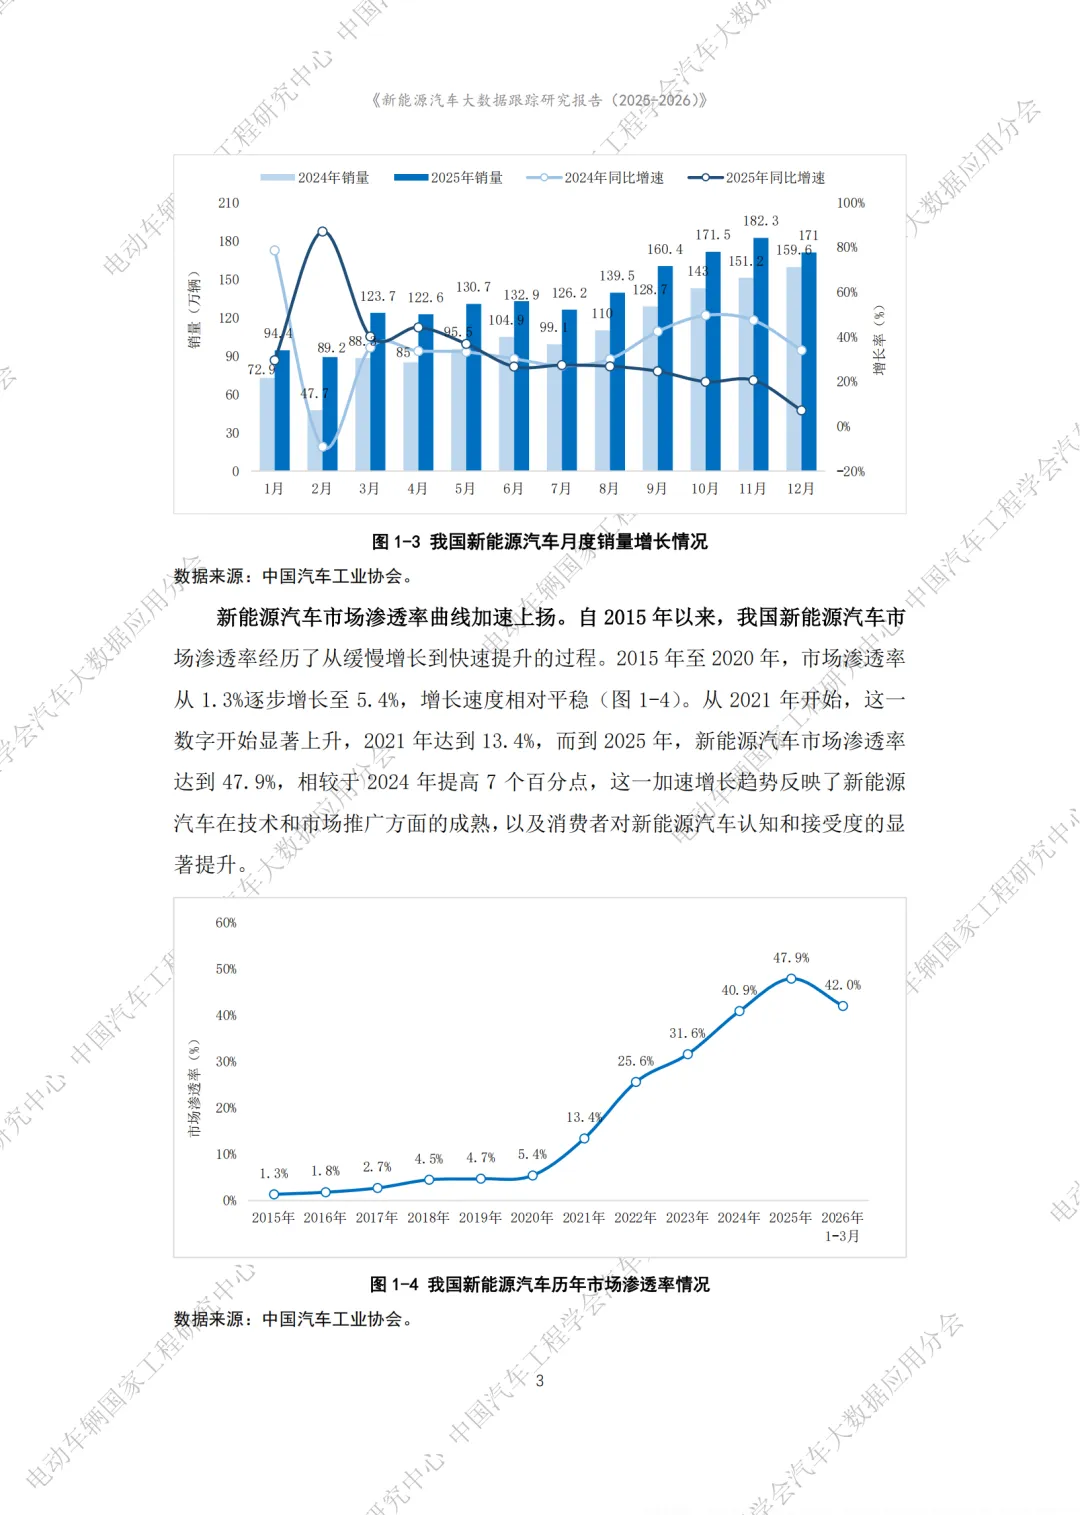
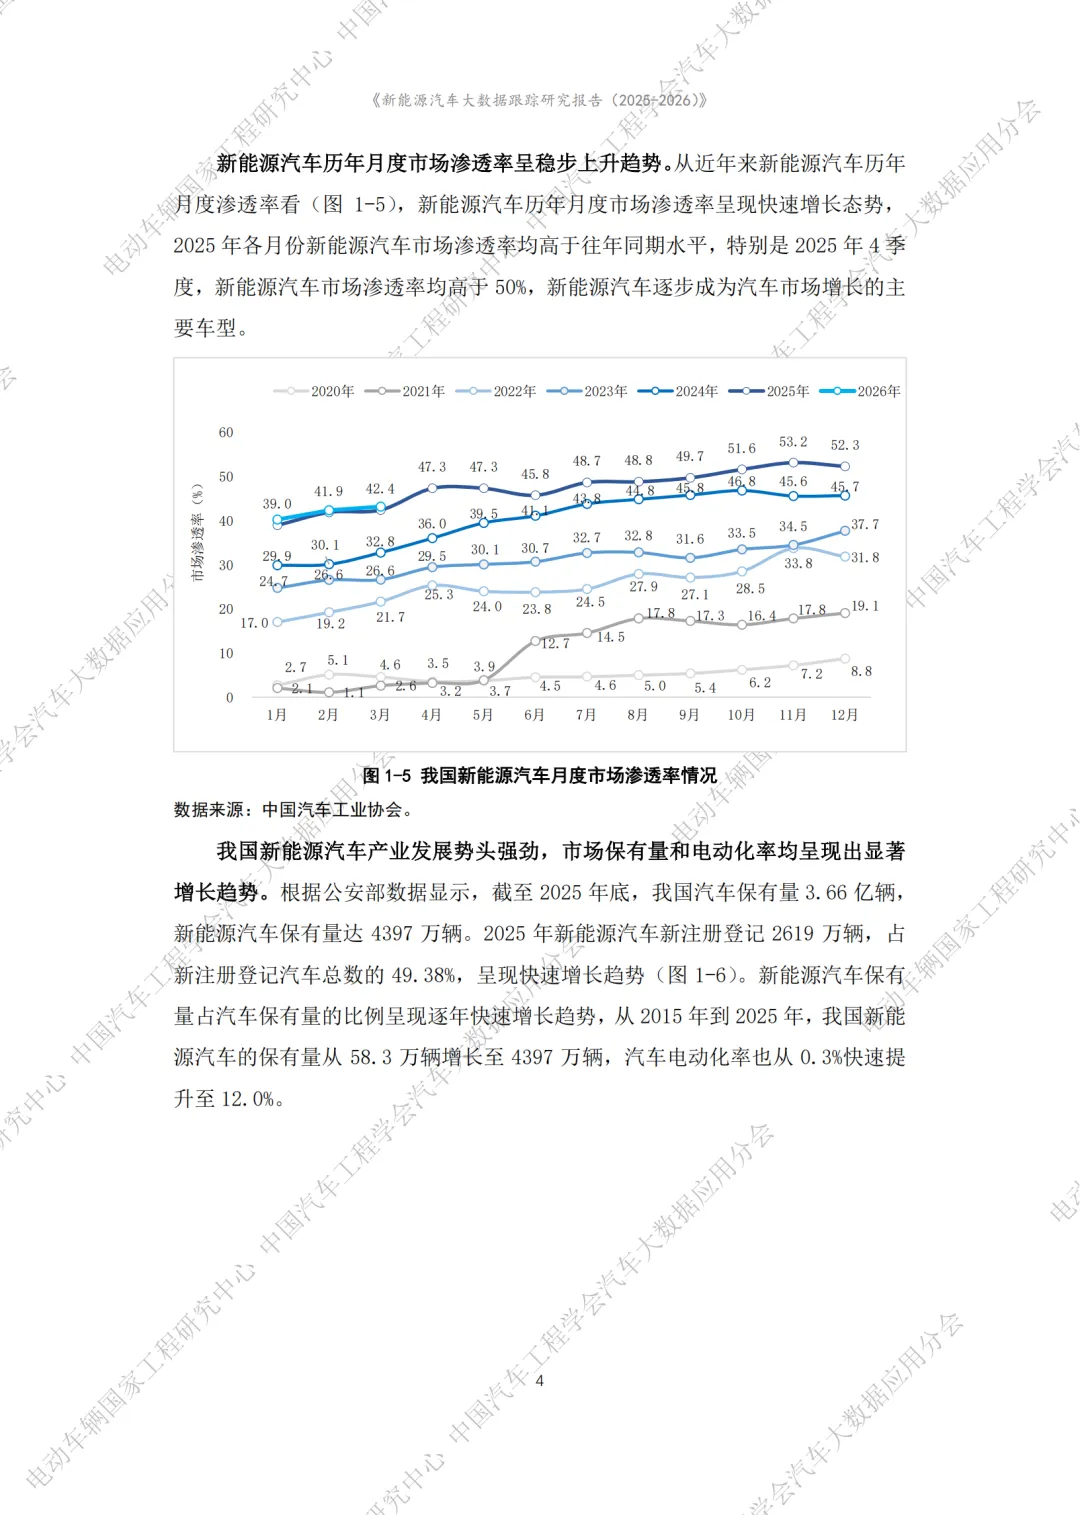
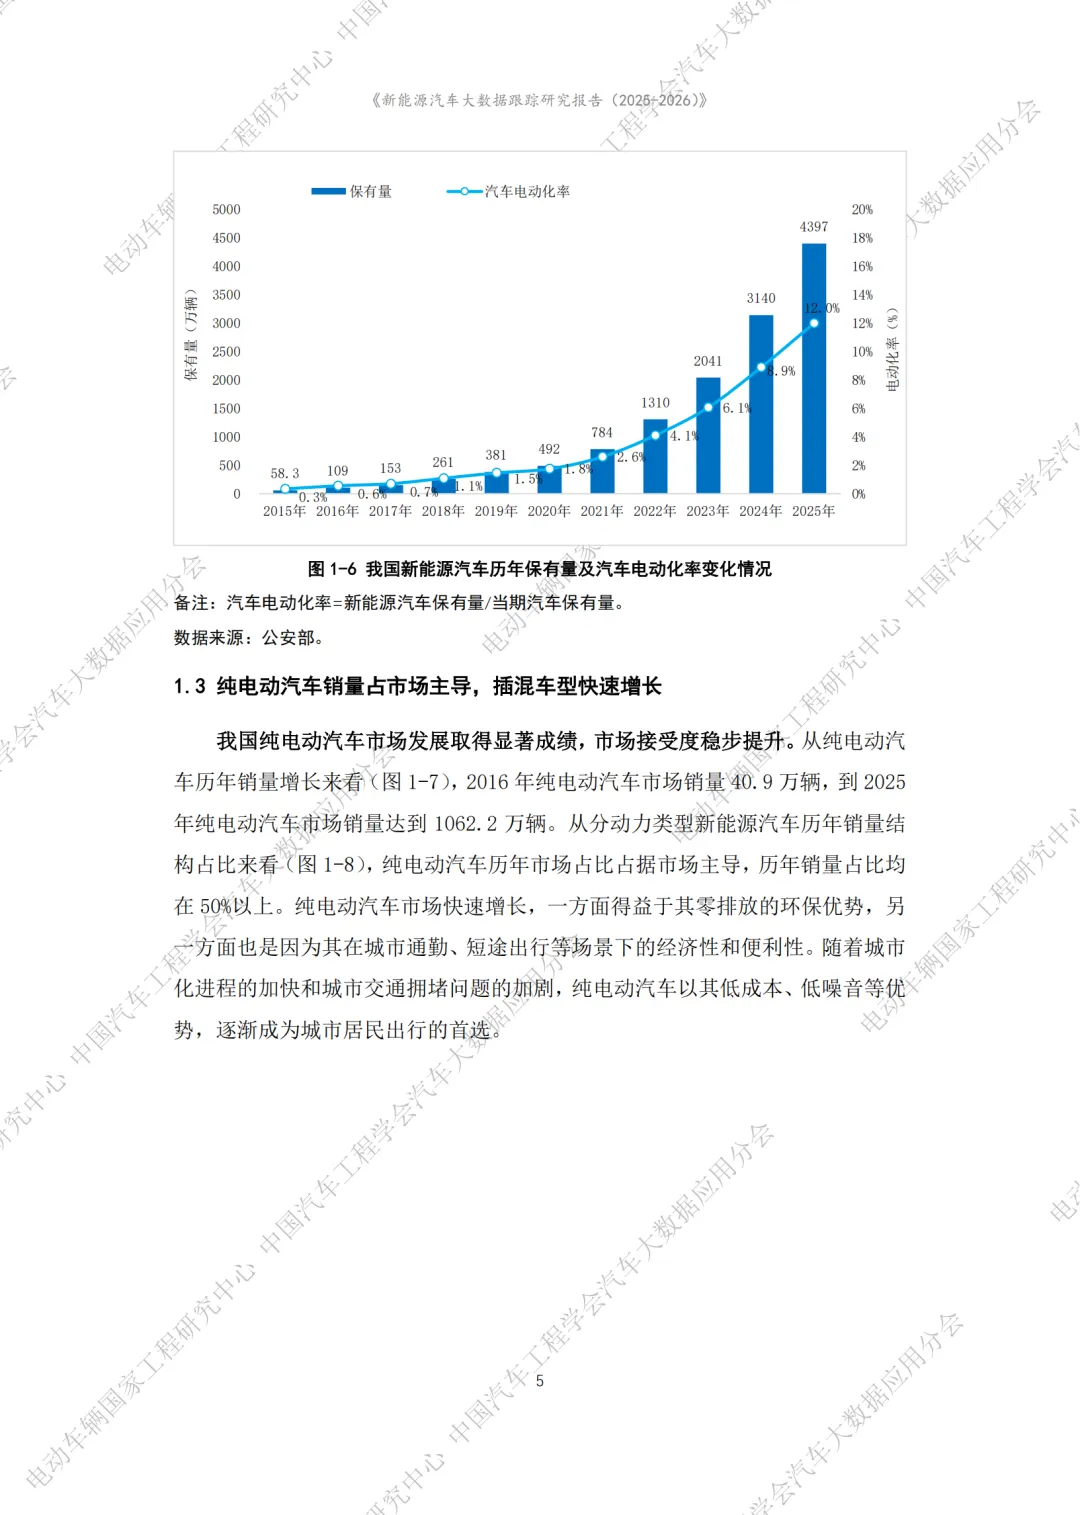
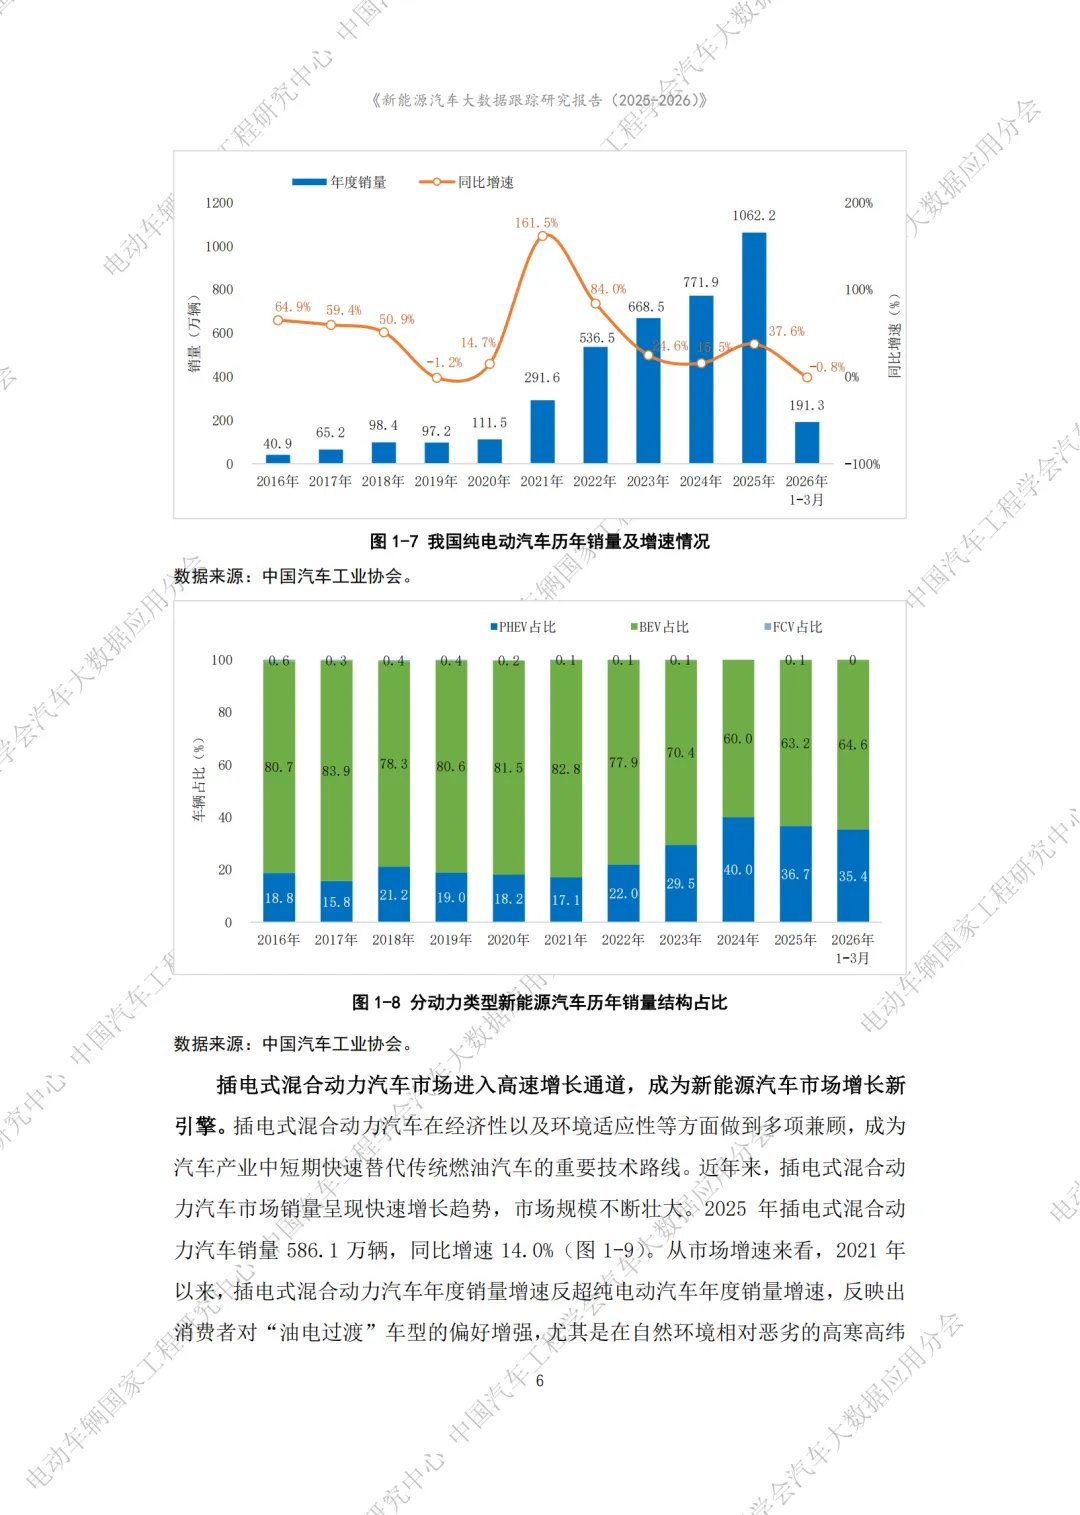
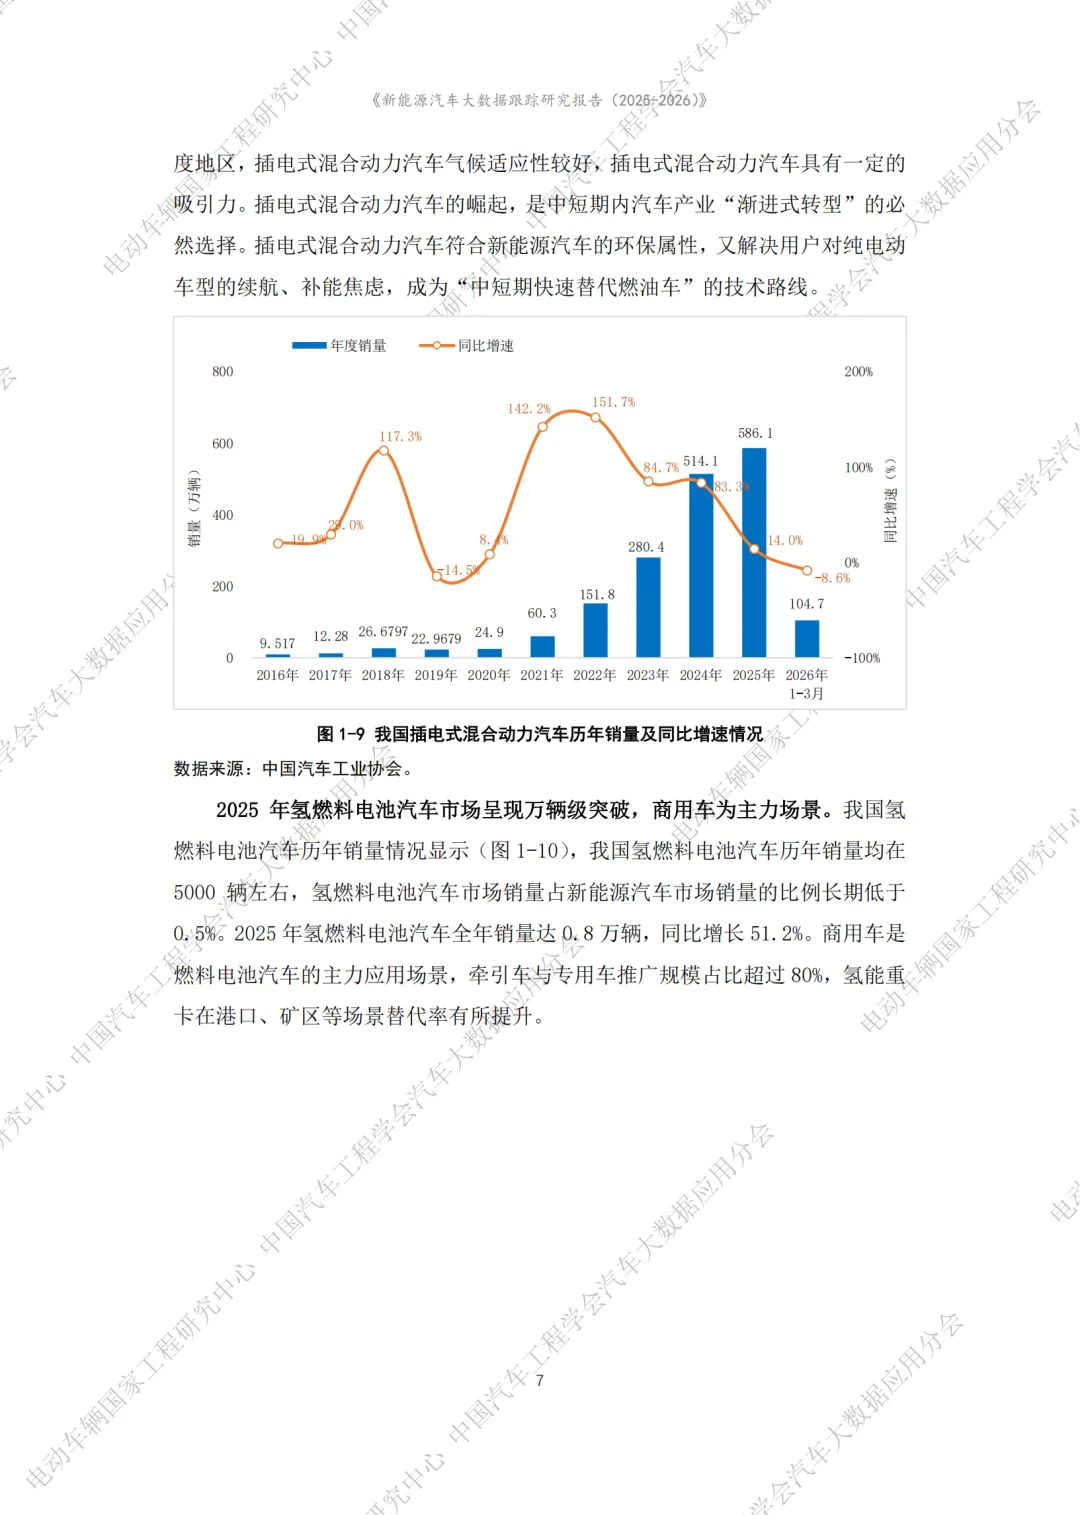
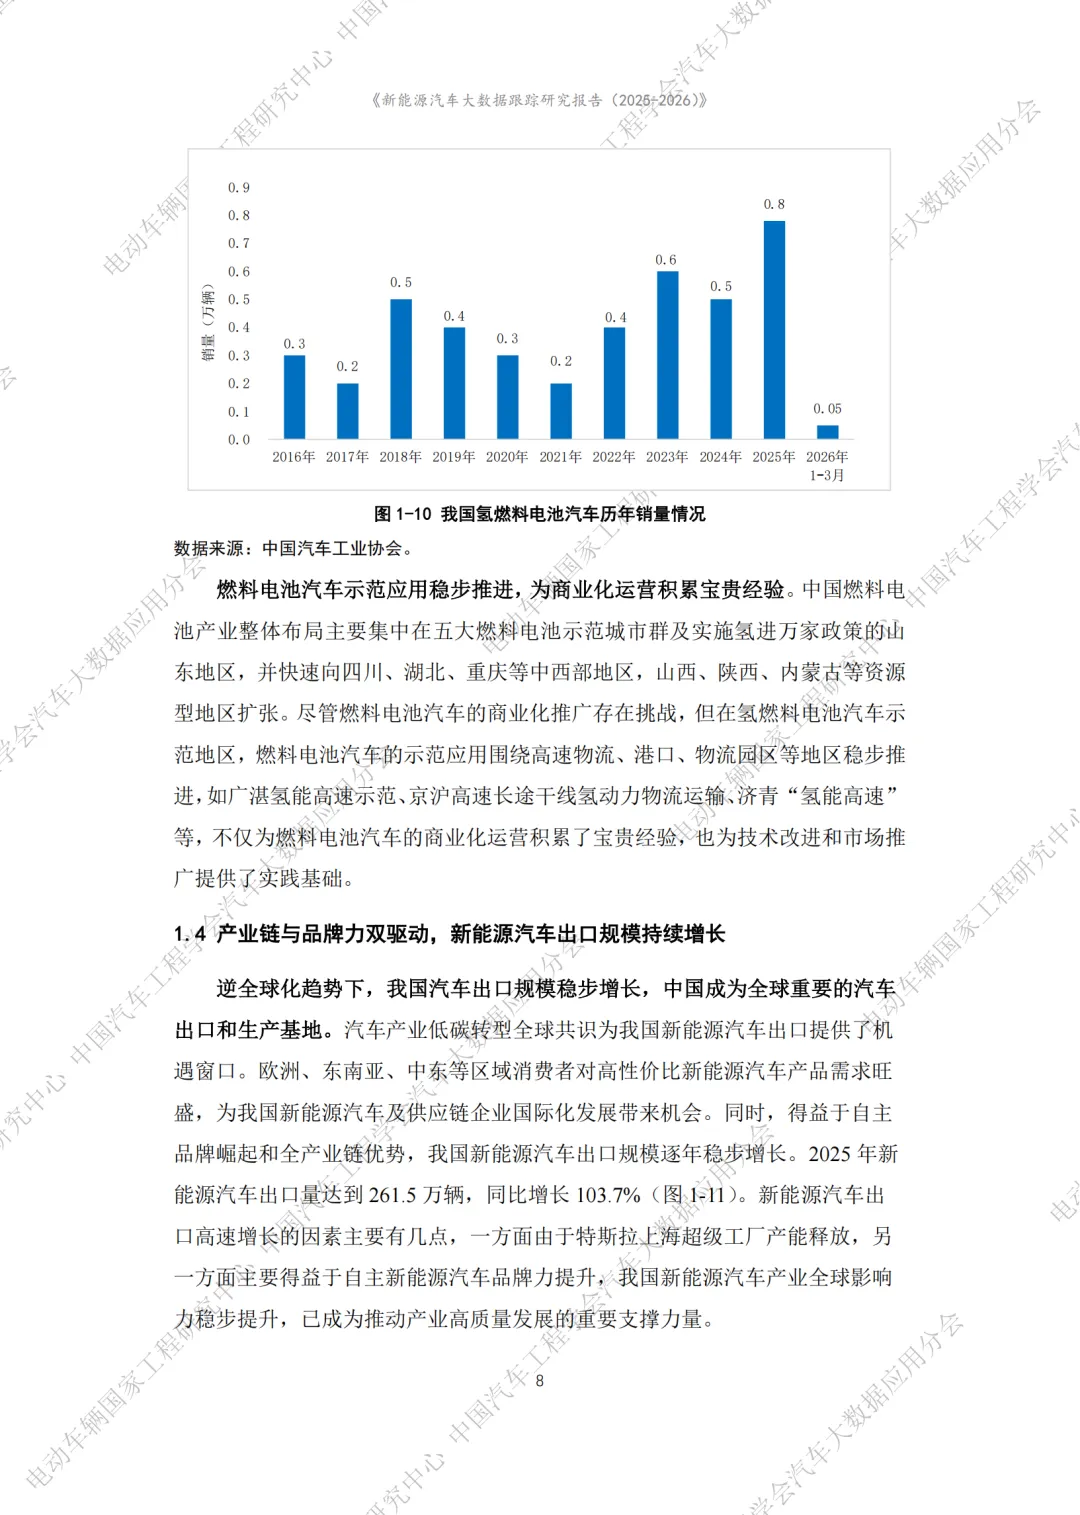
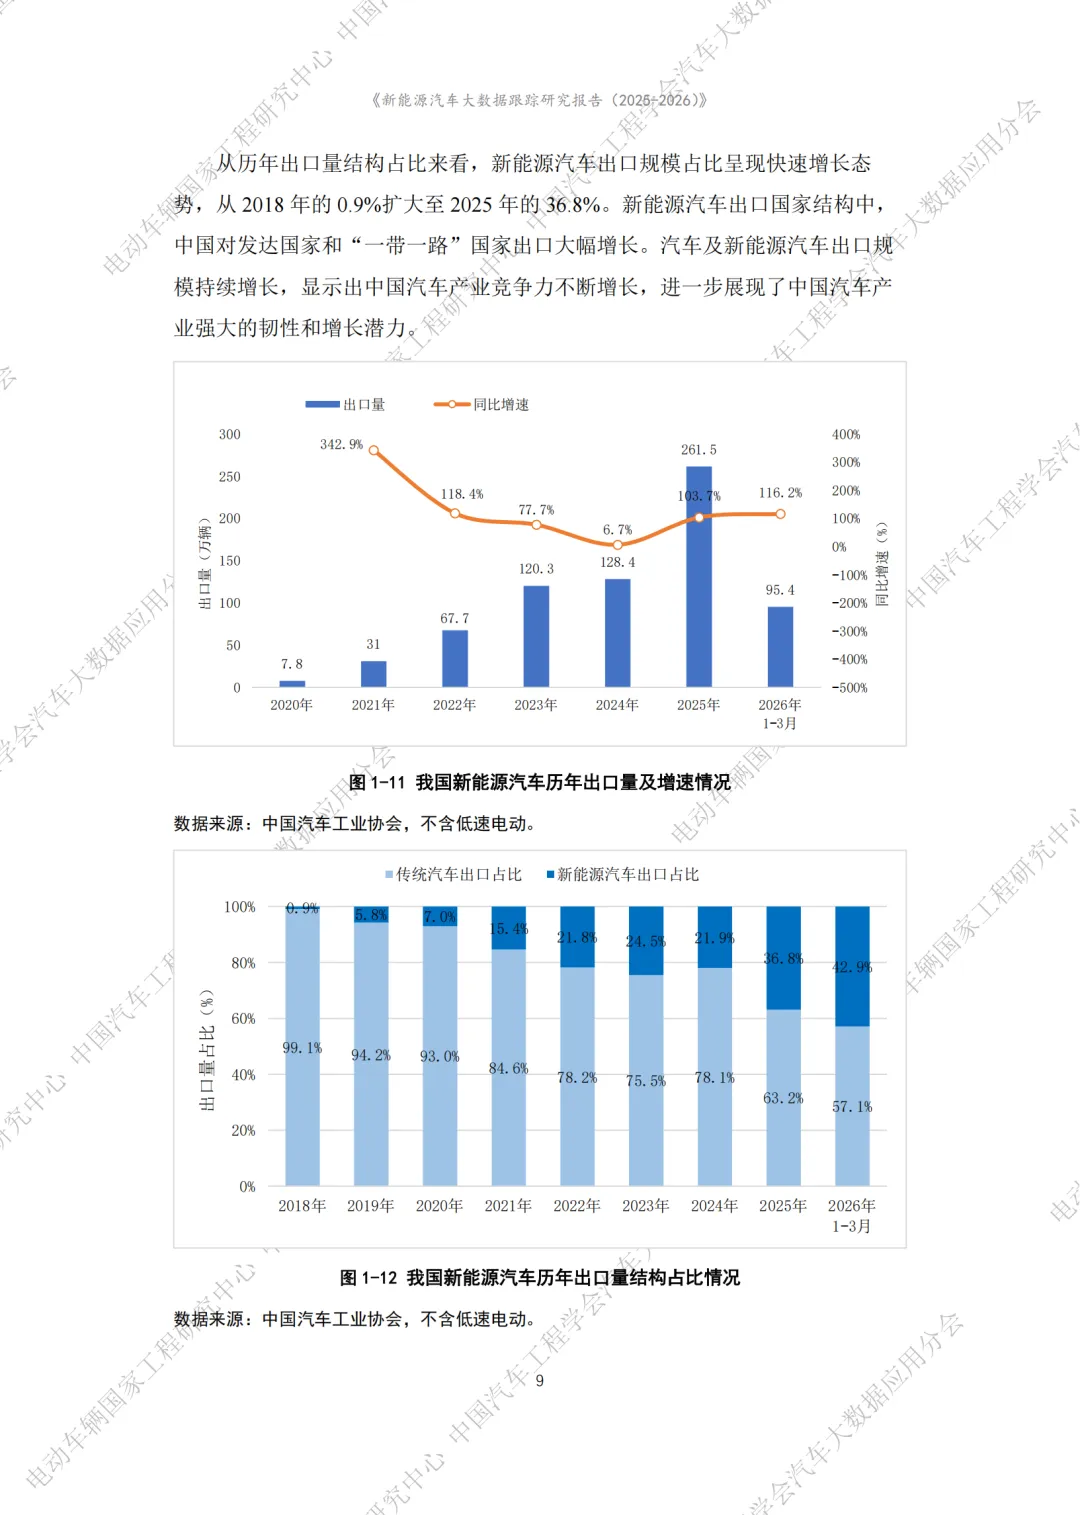
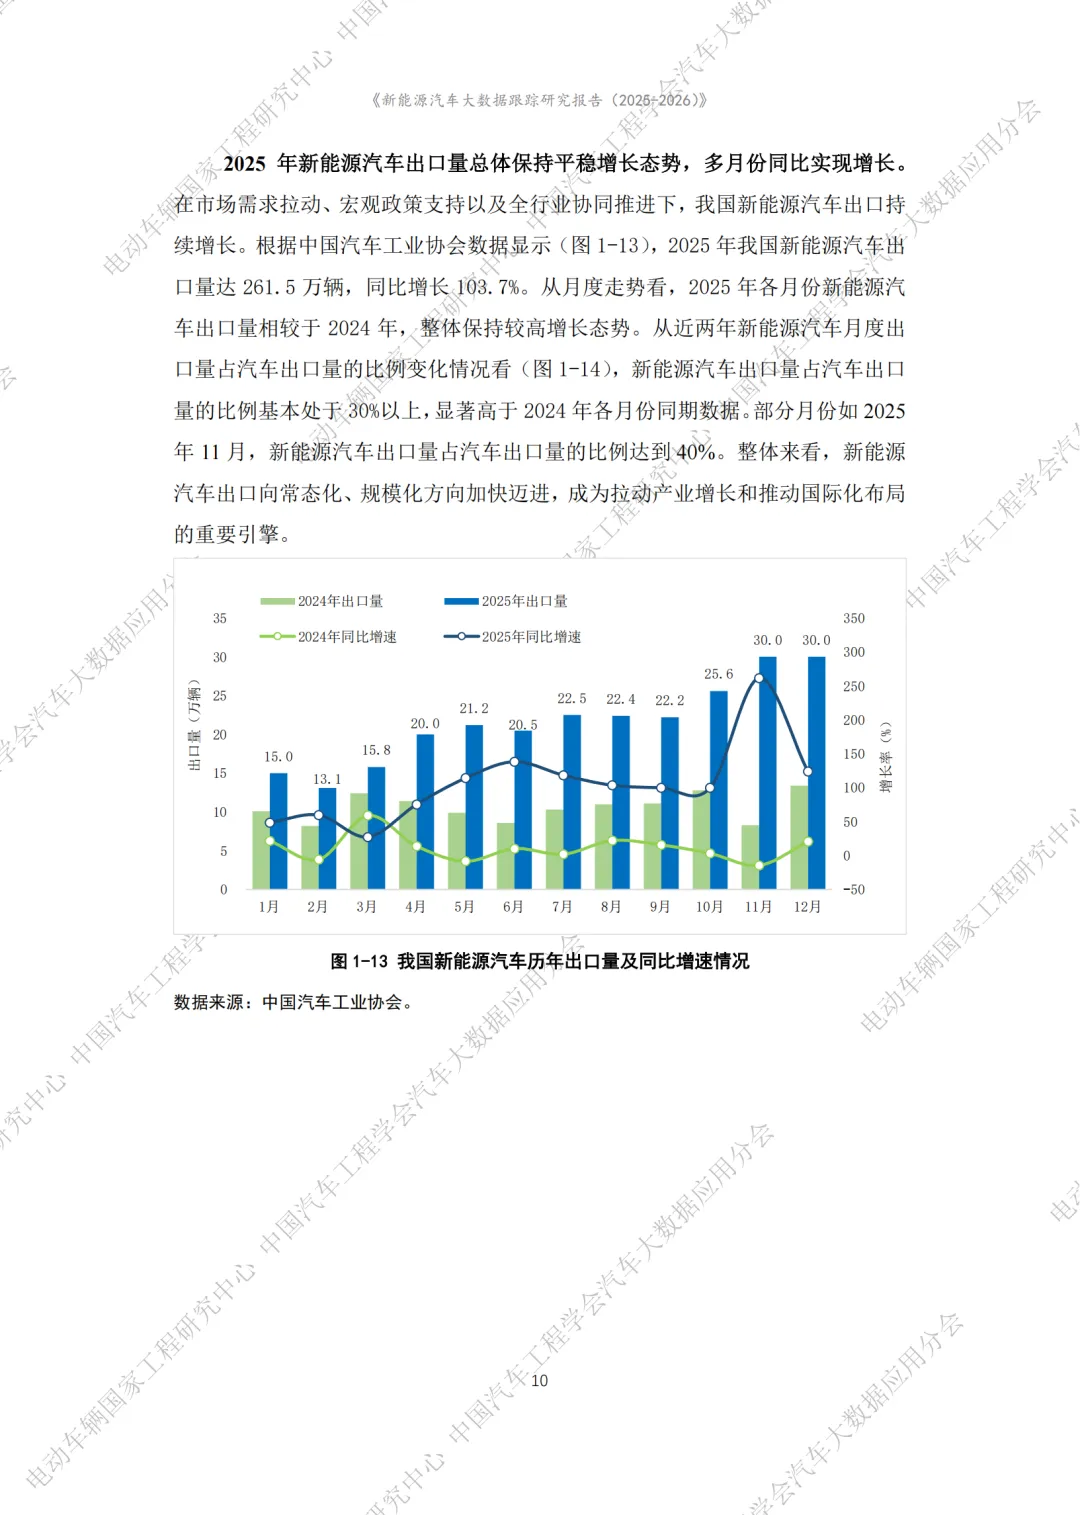
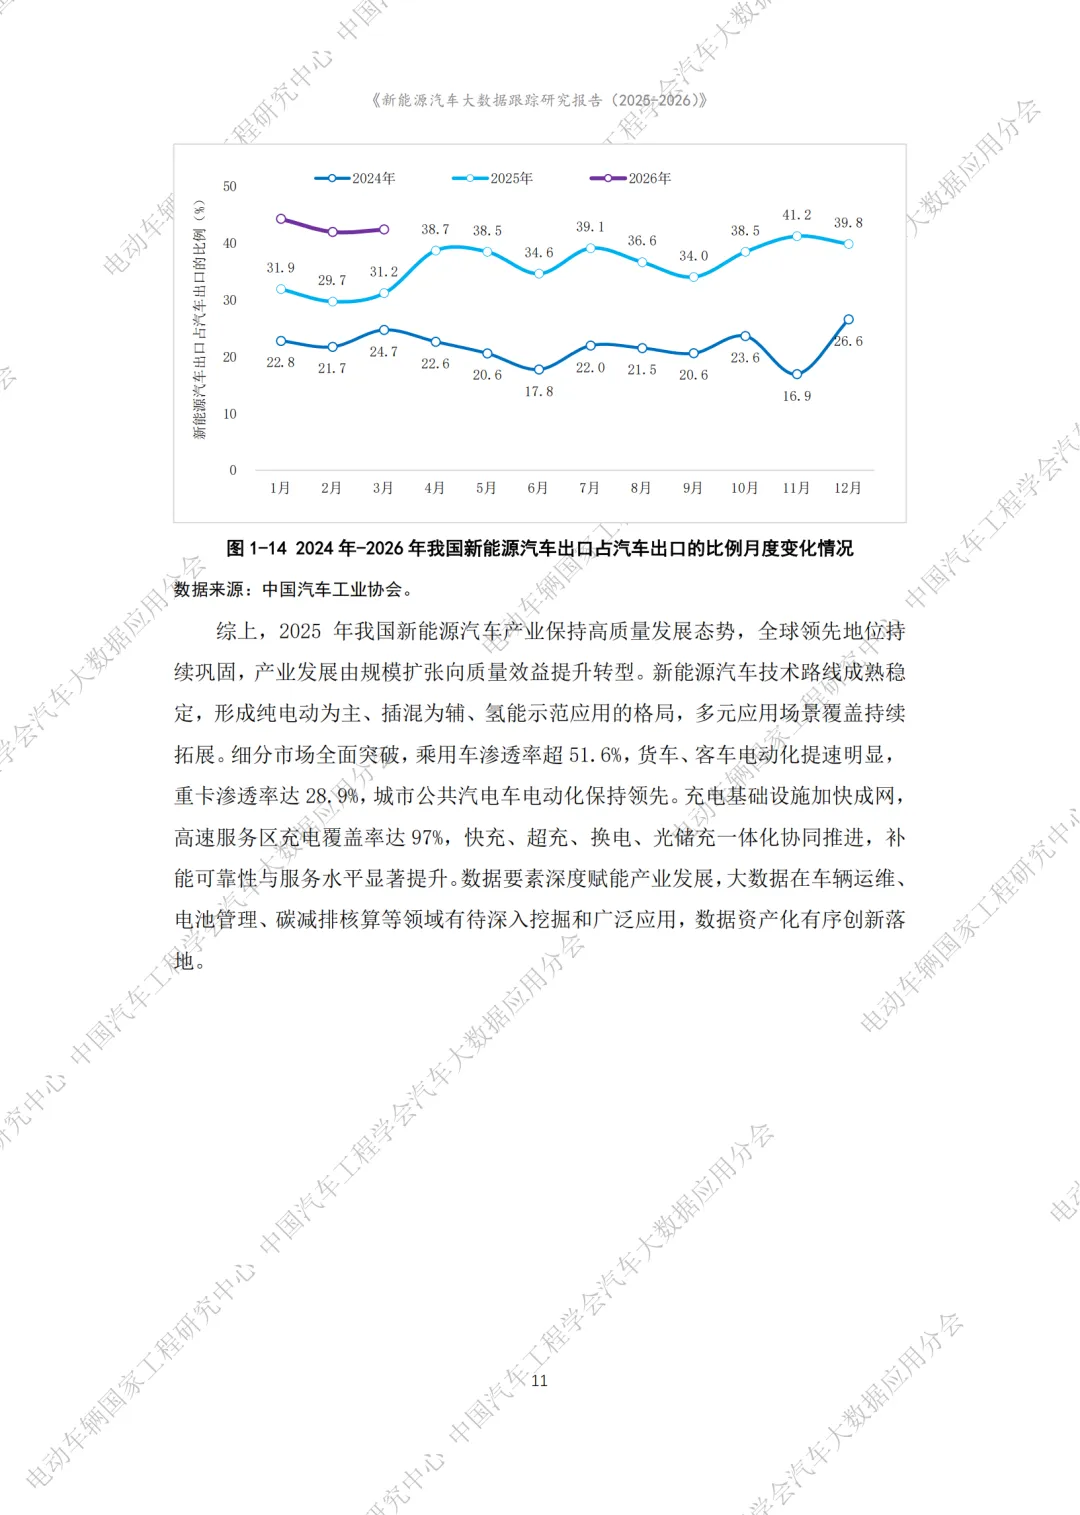
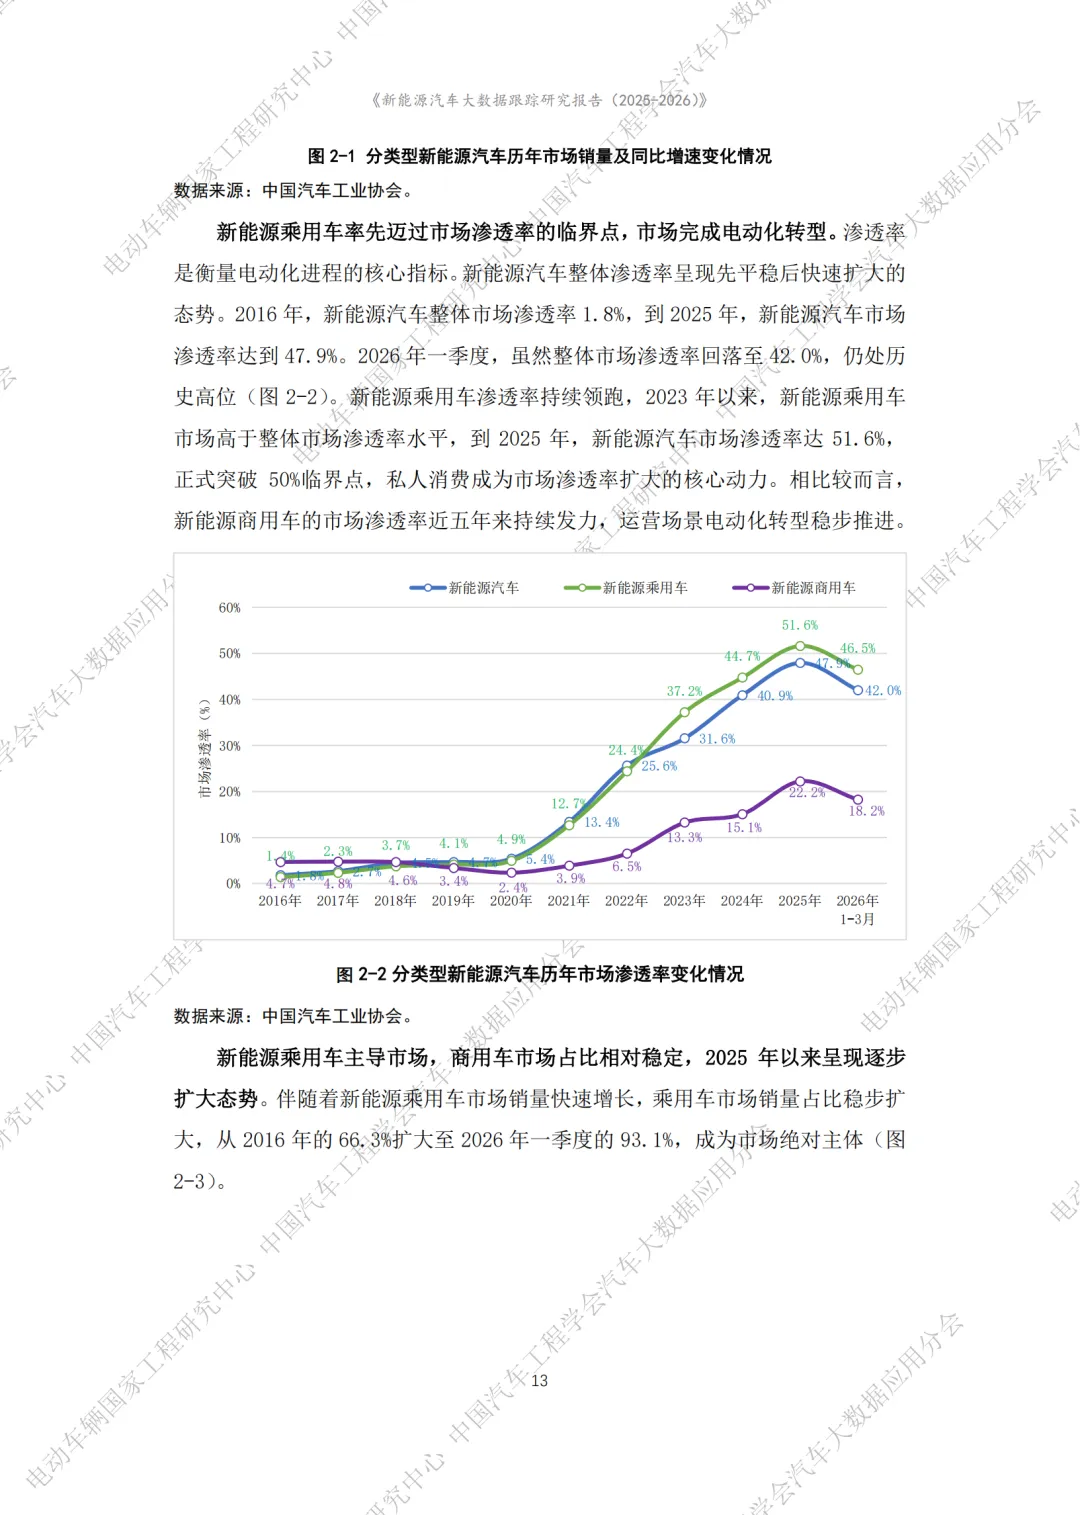
2025 年全球新能源汽车销量 2061.2 万辆,同比增长 16.4%;中国销量 1649 万辆,占全球份额超七成,连续十一年全球第一。国内产销量分别为 1662.6 万辆、1649 万辆,同比分别上涨 29.0%、28.2%,四季度单月销量均突破 160 万辆。2025 年国内新能源汽车市场渗透率达到 47.9%,四季度渗透率普遍高于 50%。截至 2025 年底国内新能源汽车保有量 4397 万辆,汽车电动化率 12.0%。技术路线上纯电动依旧占据主导地位,2025 年销量 1062.2 万辆,插电混动快速增长成为市场新引擎,销量 586.1 万辆,更适配续航焦虑突出以及高寒地区用户需求;氢燃料电池汽车实现万辆级突破,全年销量 0.8 万辆,以商用车作为主要应用场景,示范城市群不断向外拓展。出口方面 2025 年国内新能源汽车出口 261.5 万辆,同比大涨 103.7%,自主品牌实力叠加工厂产能释放,对发达国家和一带一路国家出口均实现大幅增长,出口已经成为产业增长的重要拉动力量。
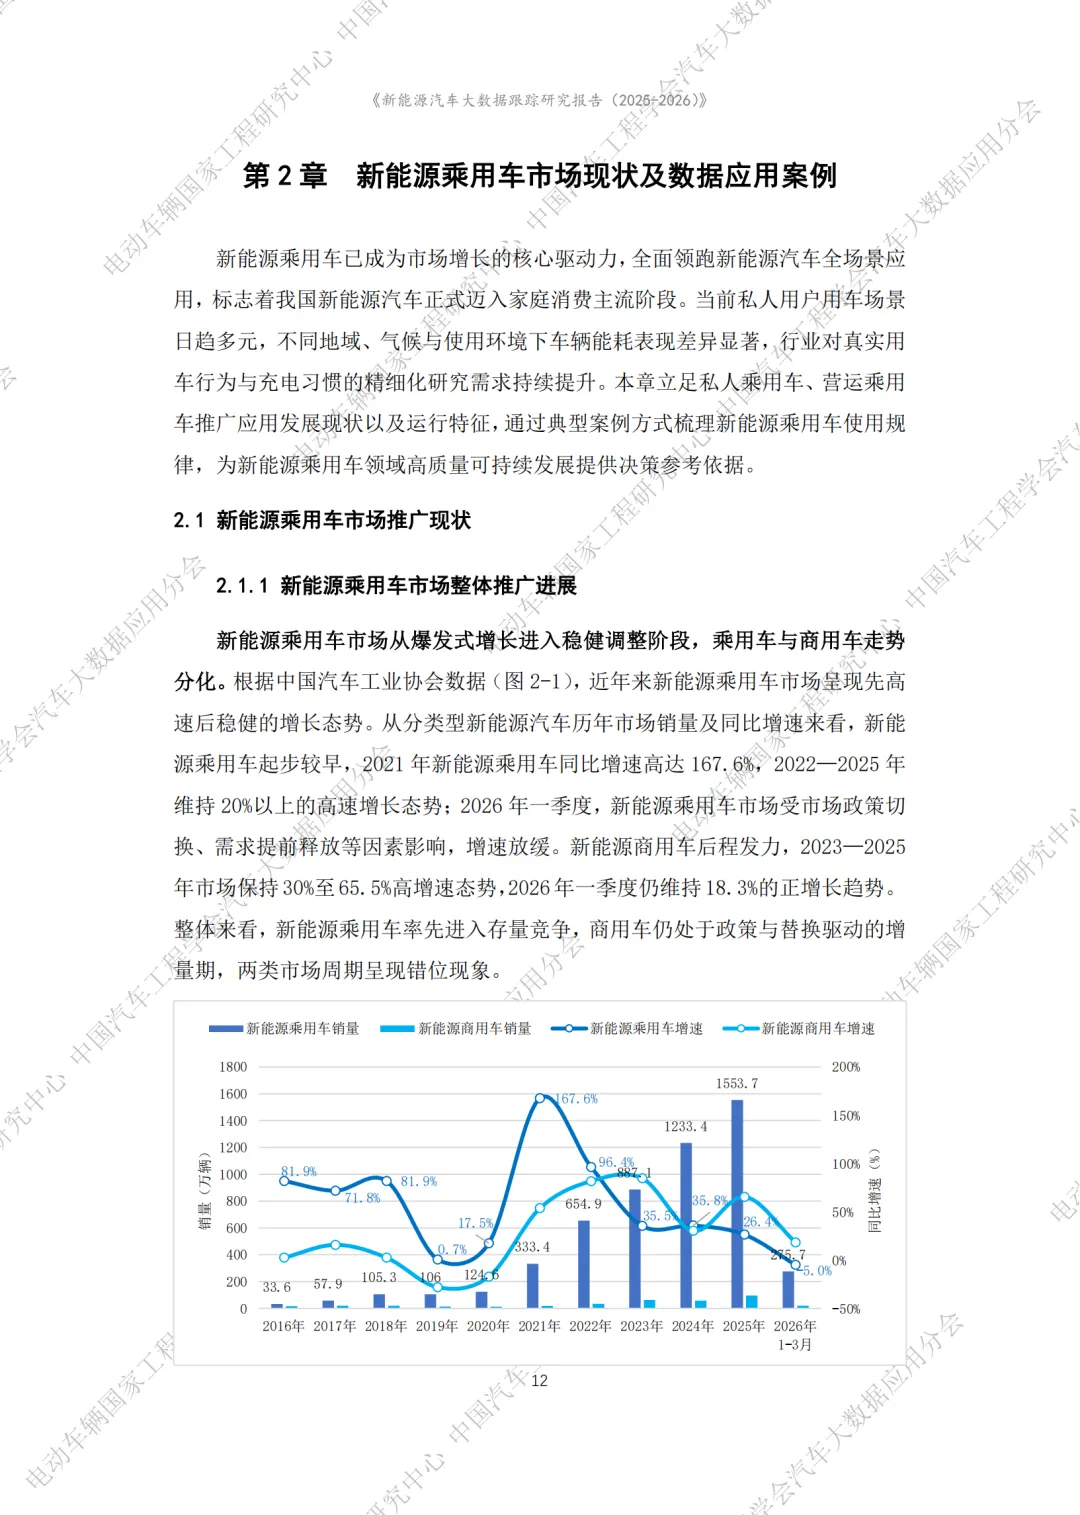
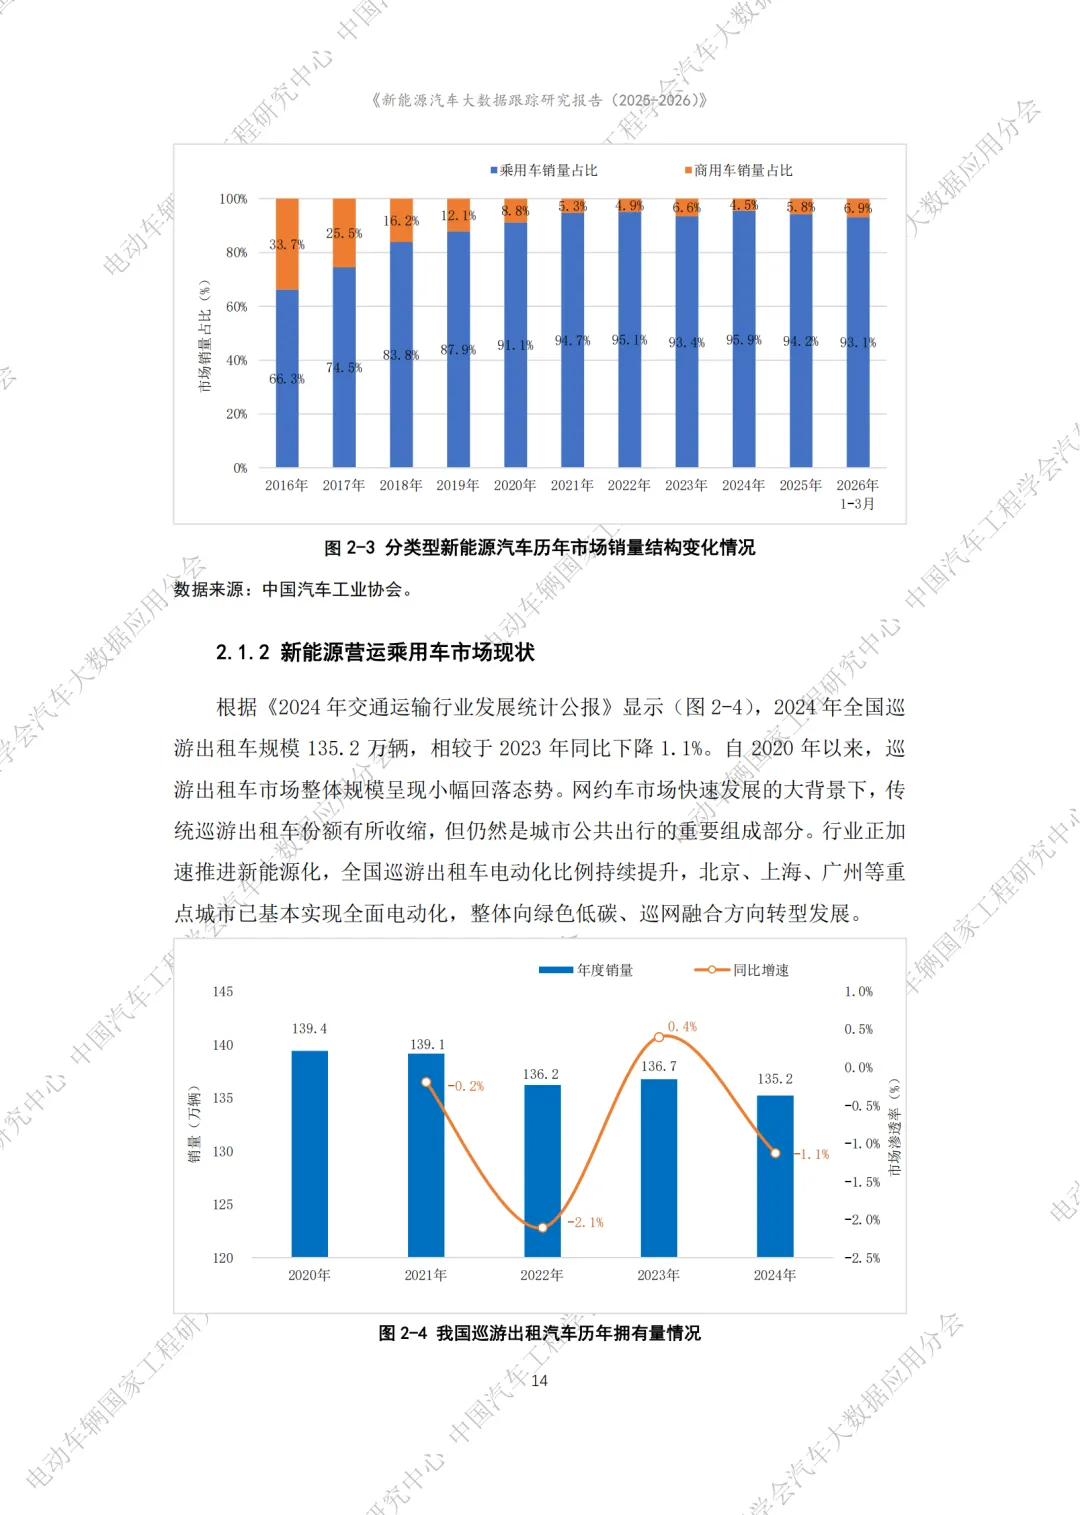
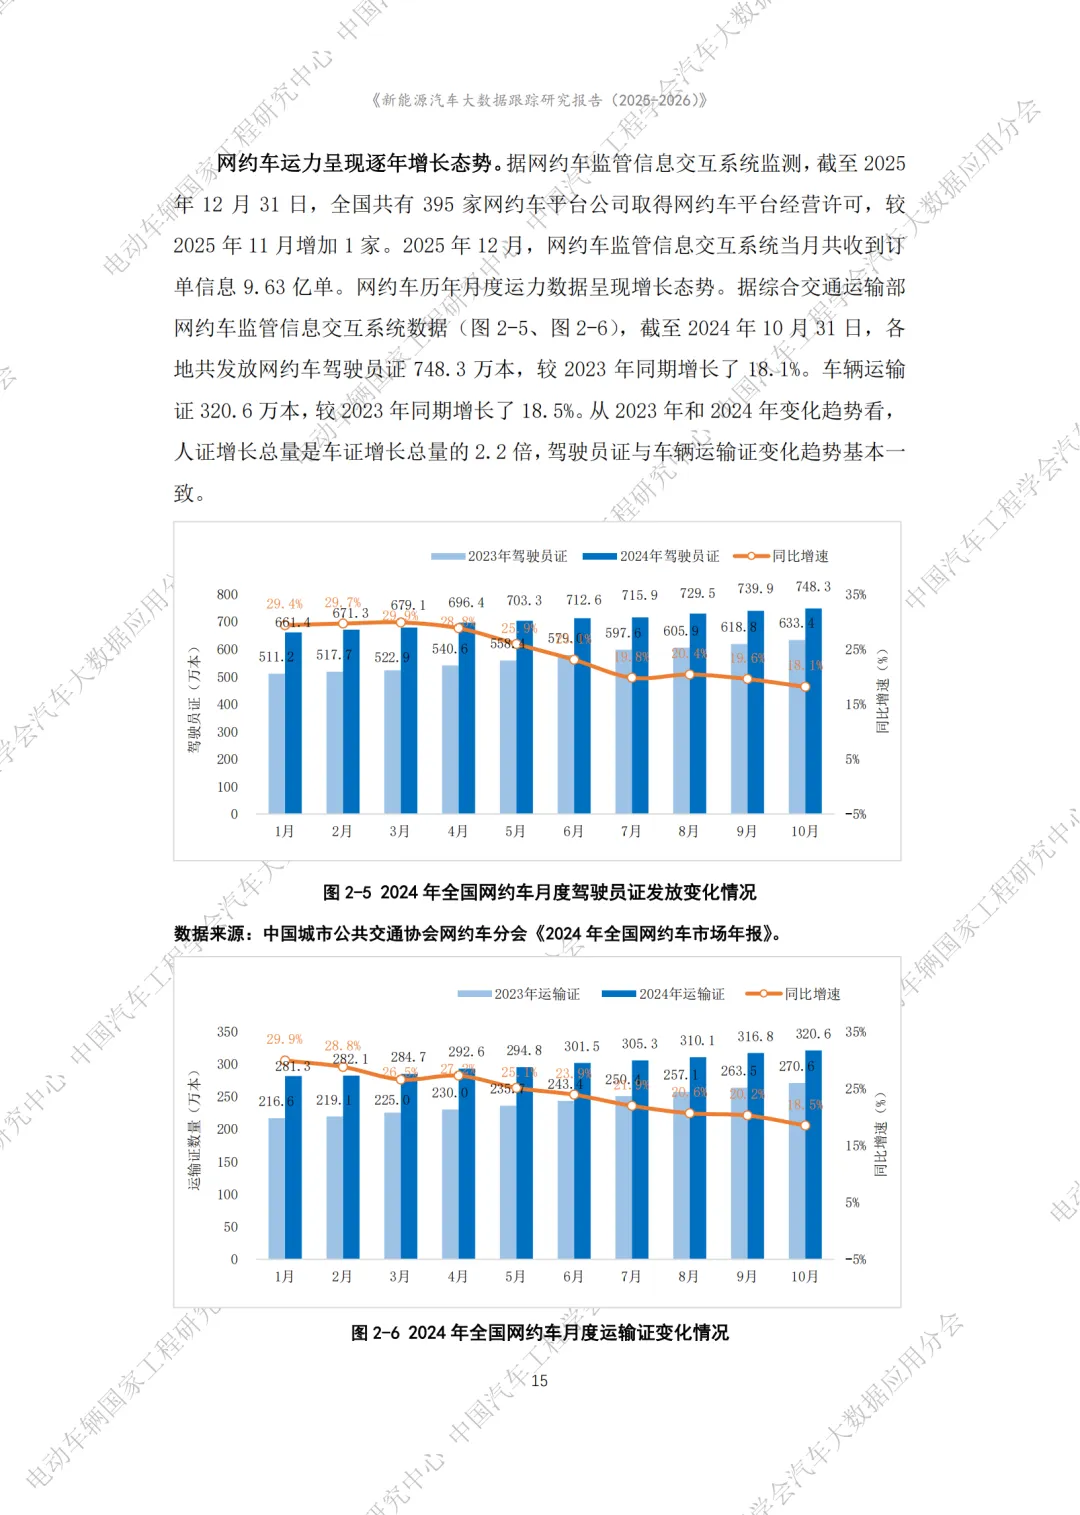
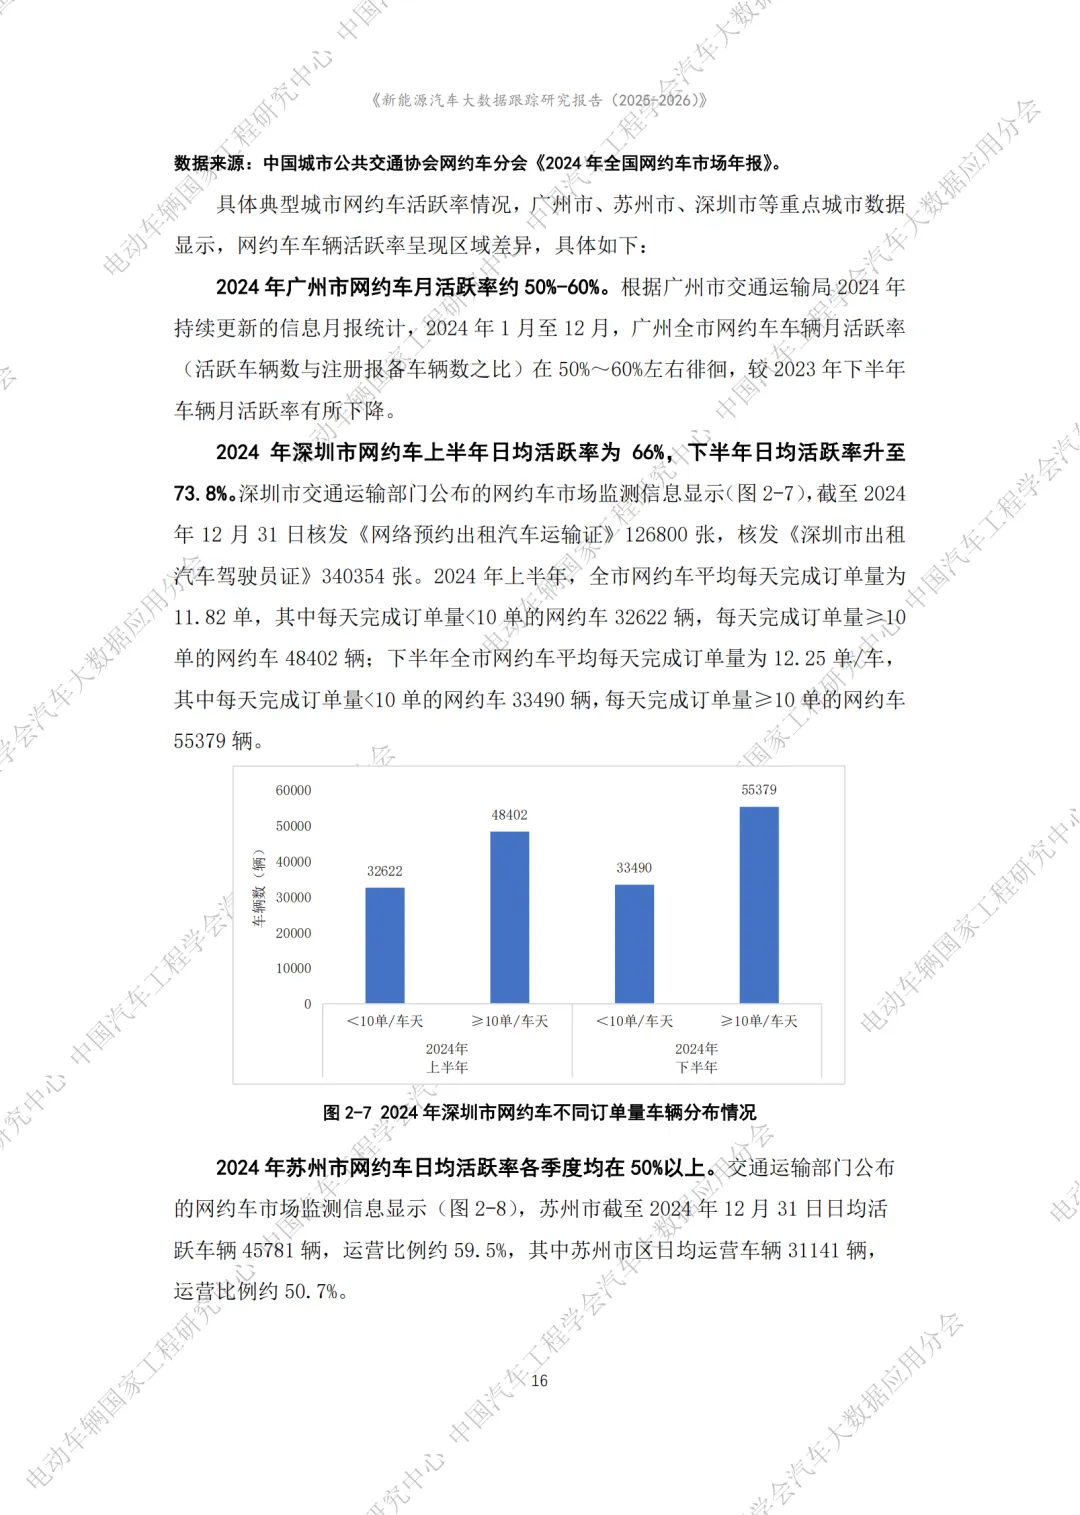
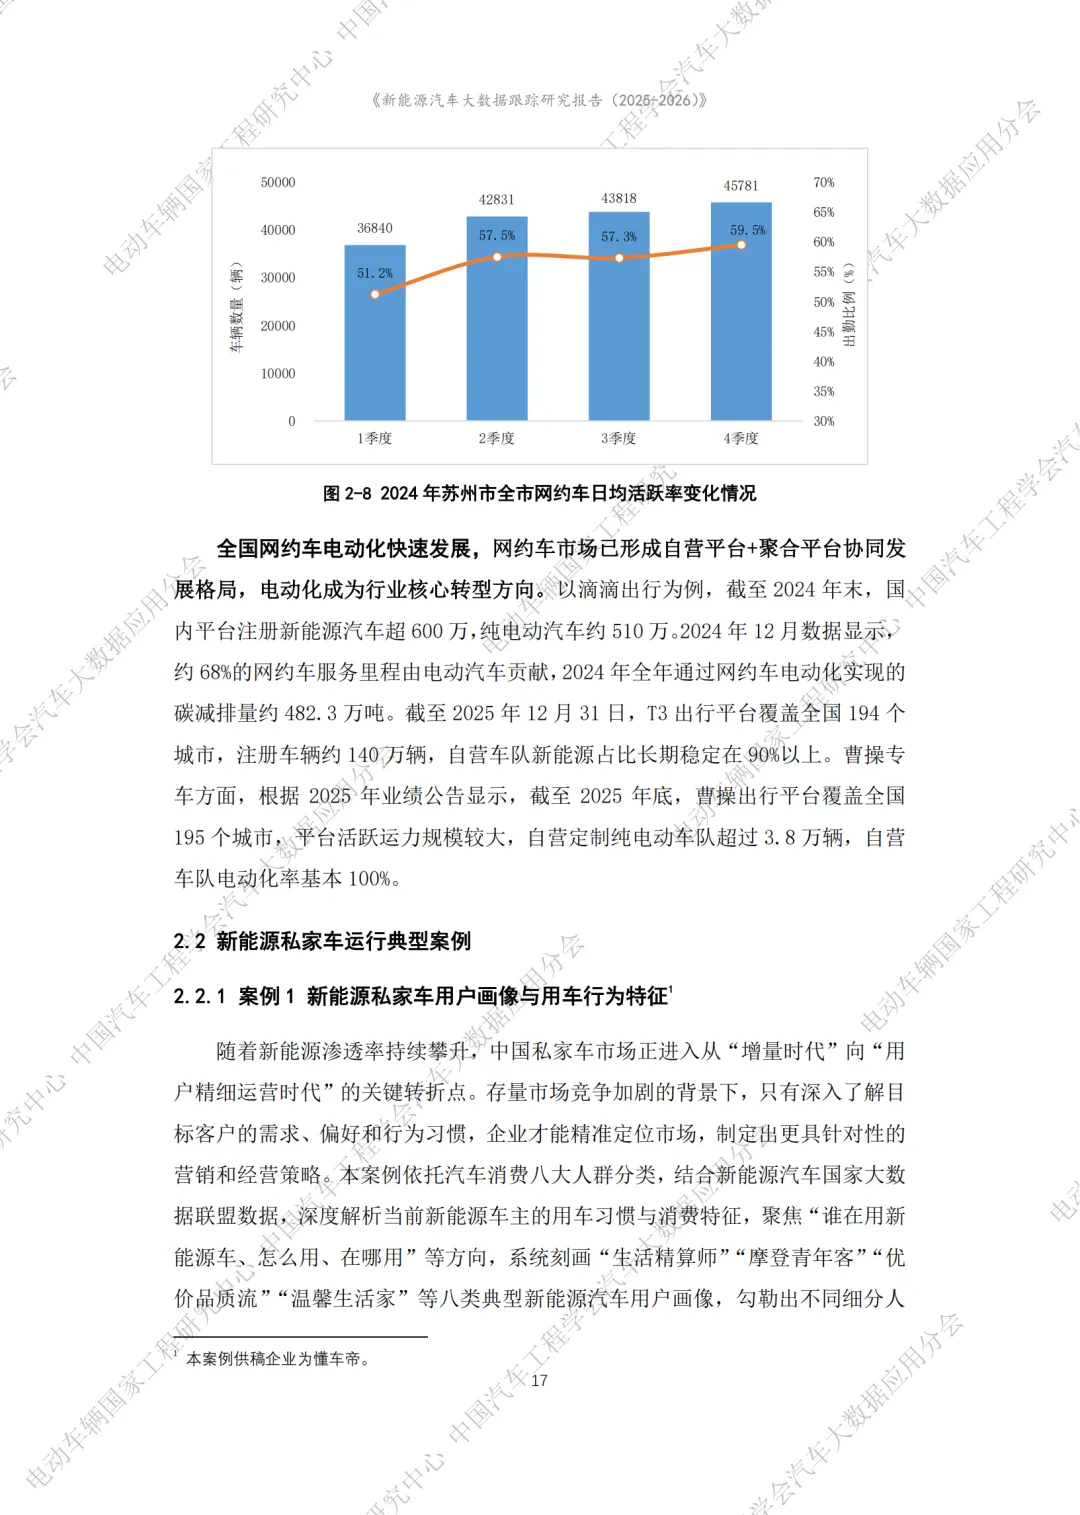
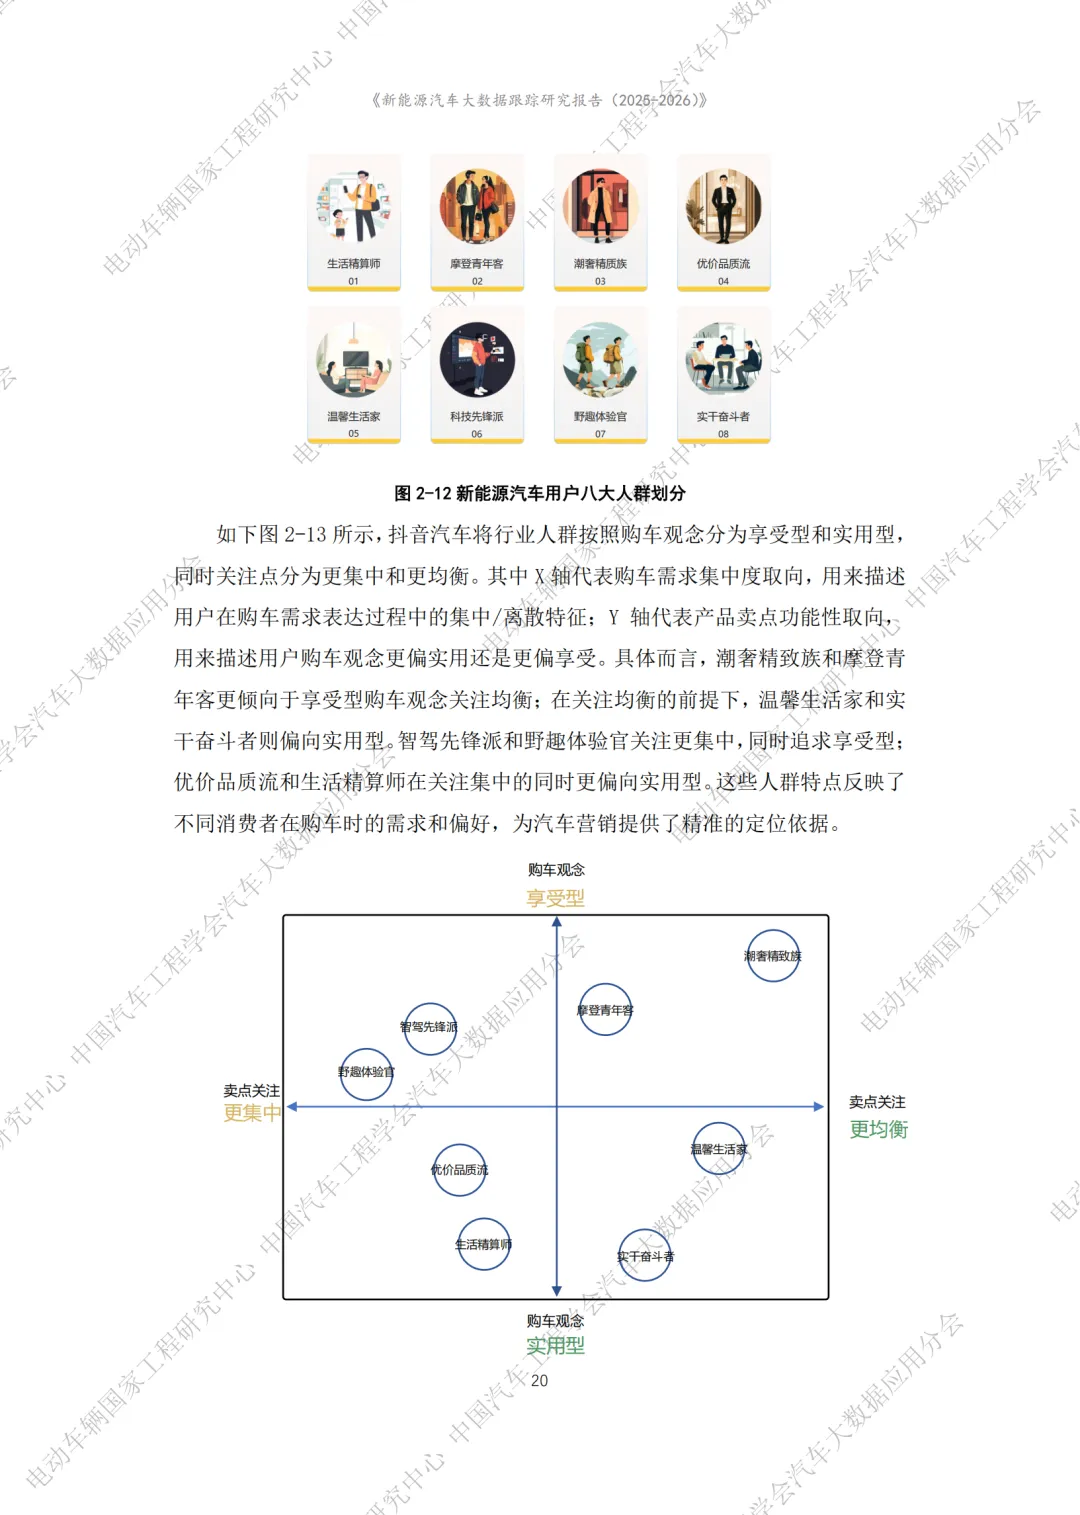
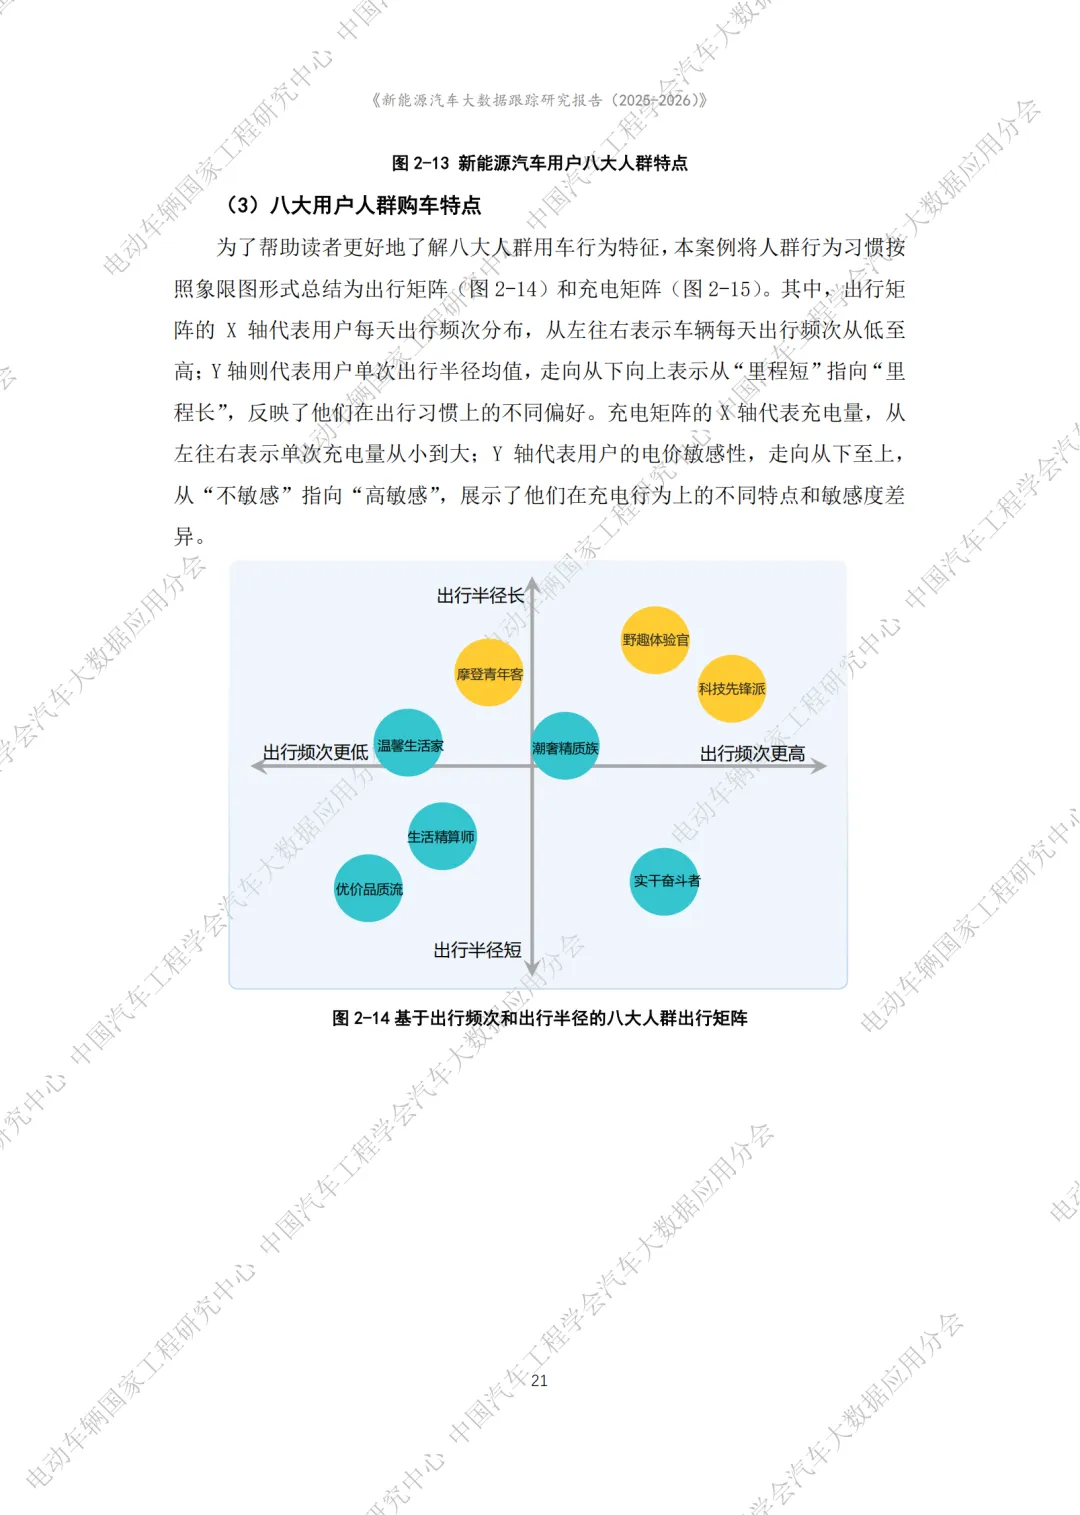
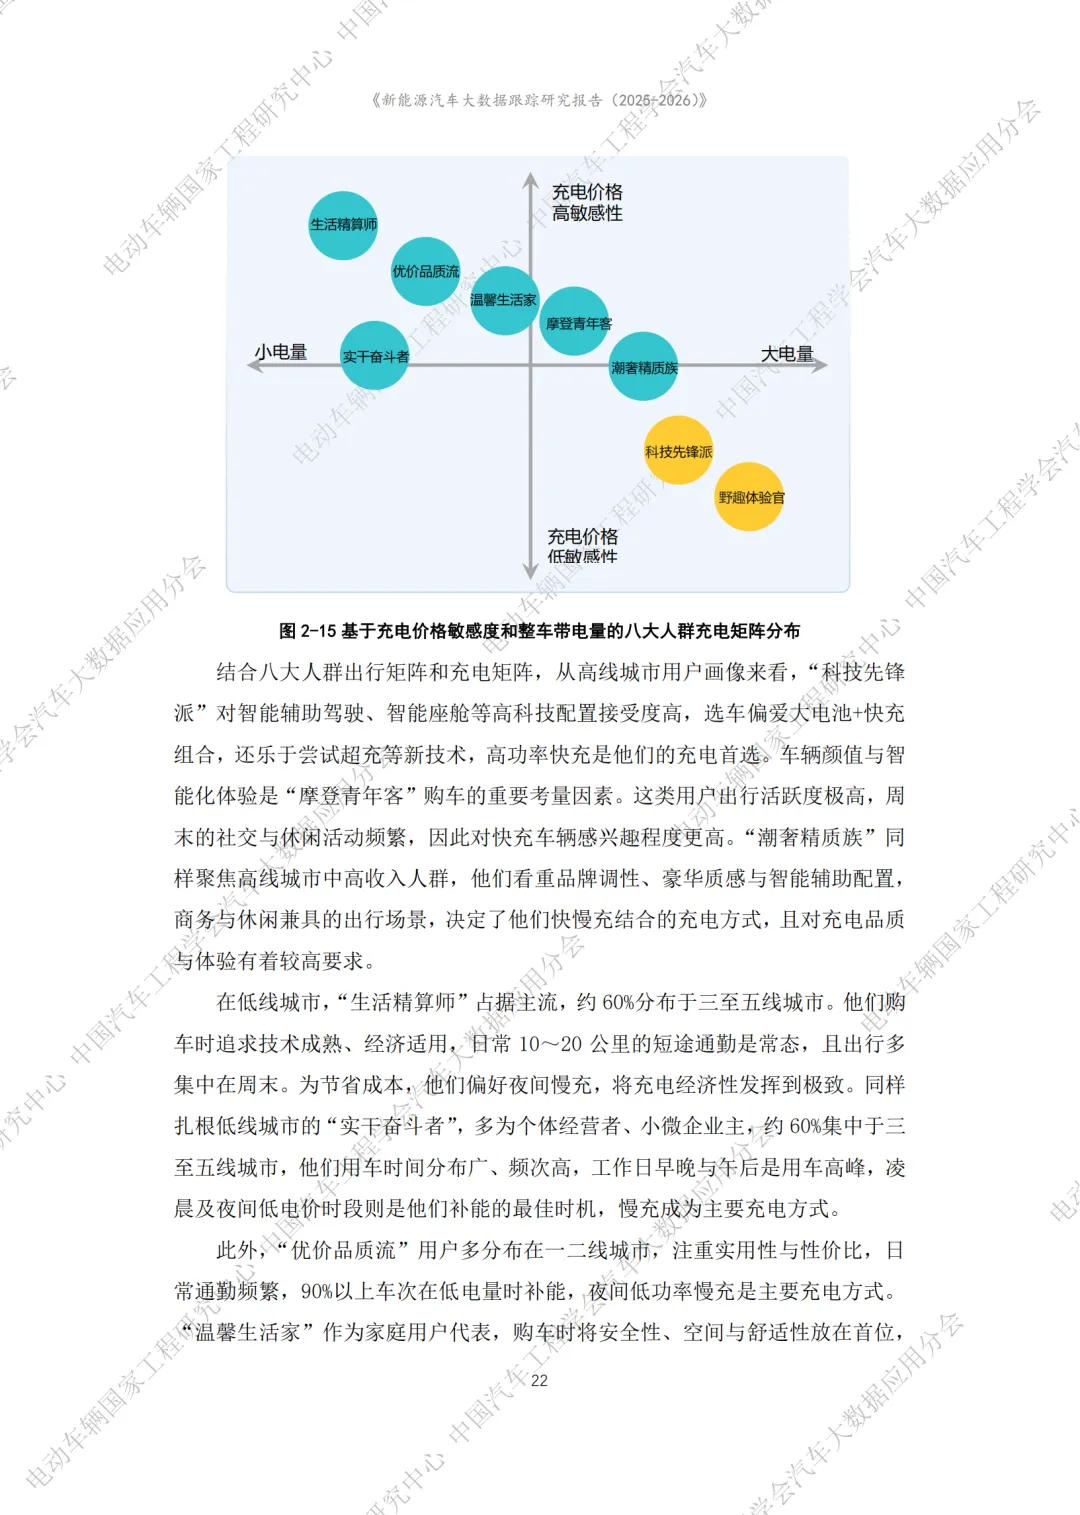
细分市场层面,新能源乘用车是市场增长核心,率先进入存量竞争,2025 年乘用车渗透率突破 50%;商用车处在增量替换阶段,货车、客车电动化提速。网约车等营运电动化程度持续走高,多个出行平台新能源运力占比维持高位,不同城市网约车活跃率存在明显区域差异。报告把新能源私家车划分为八大用户人群,不同人群在城市分布、出行频次、出行半径、充电价格敏感度、补能习惯上差异显著,高线城市用户更看重科技、品牌和体验,低线城市用户更看重成本与实用性,车辆也从单纯代步工具转向兼顾周末出游、社交、亲子出行的生活载体。
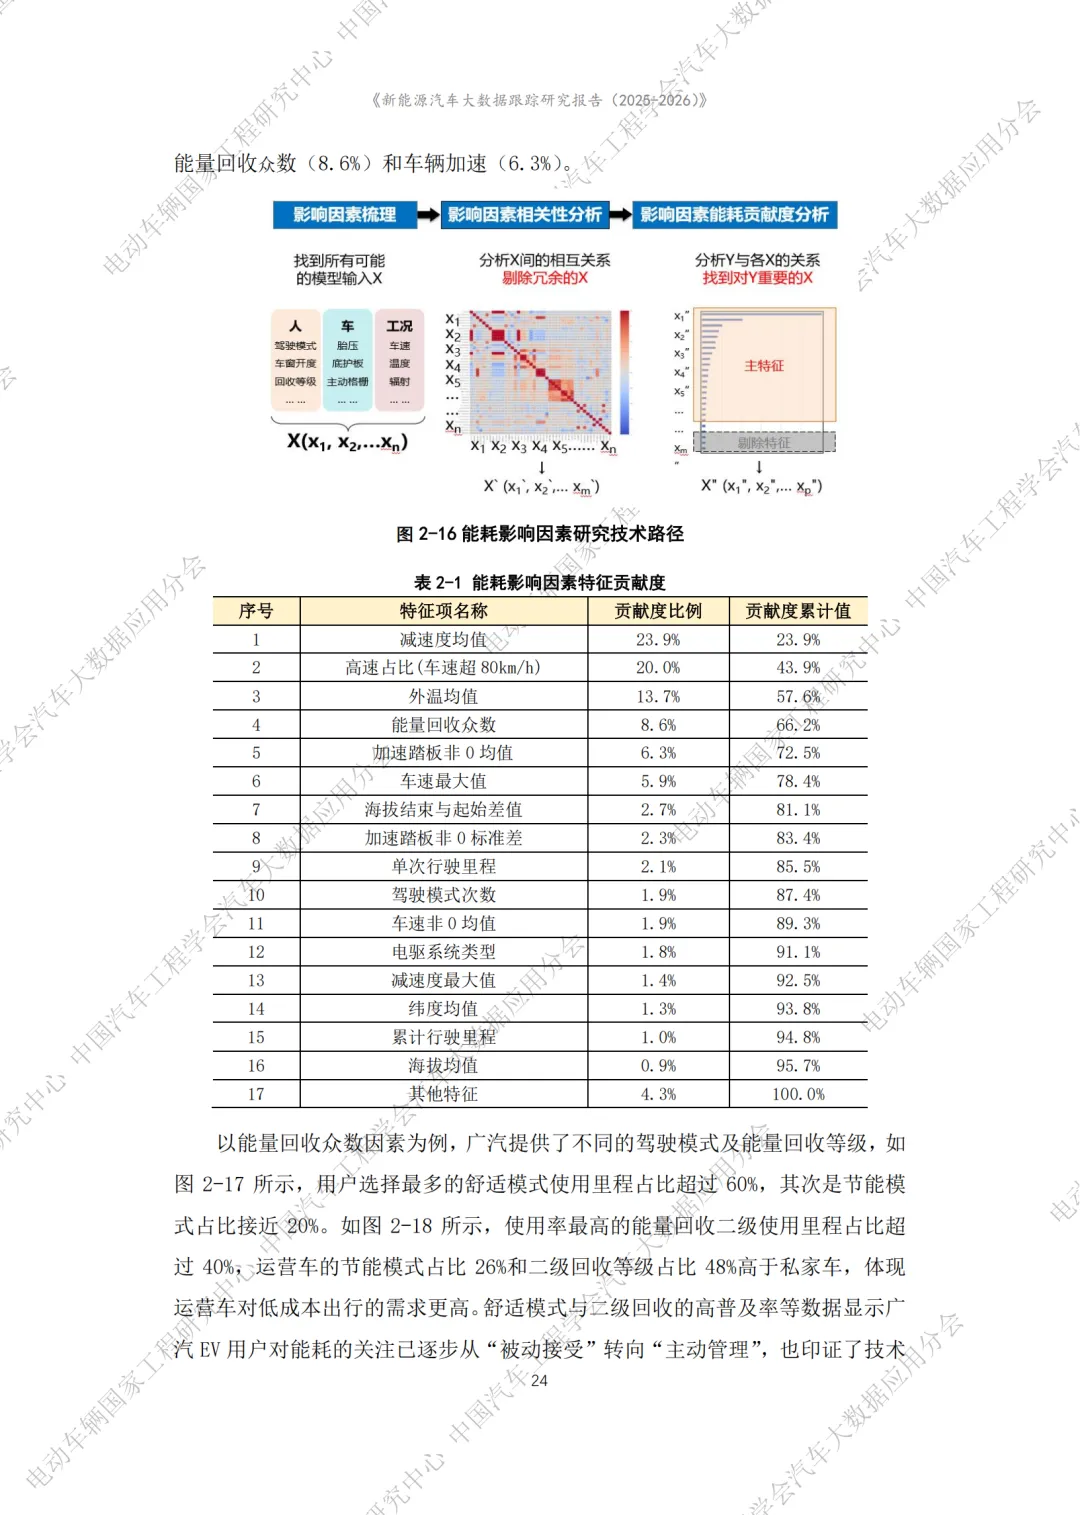
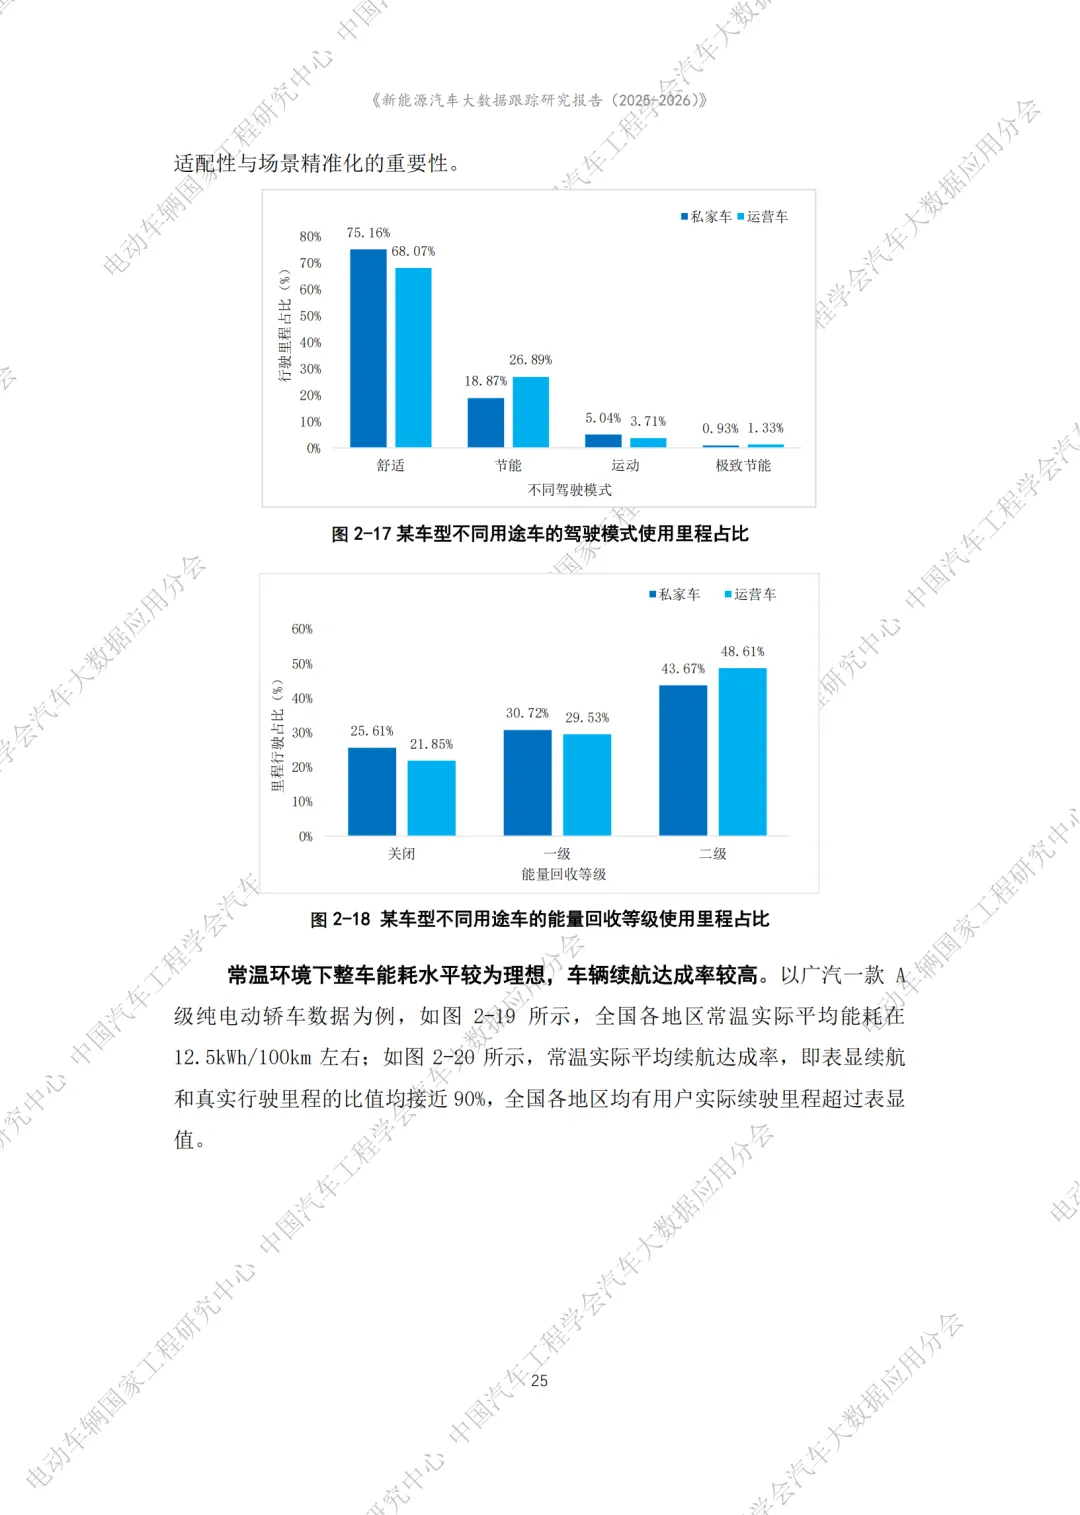
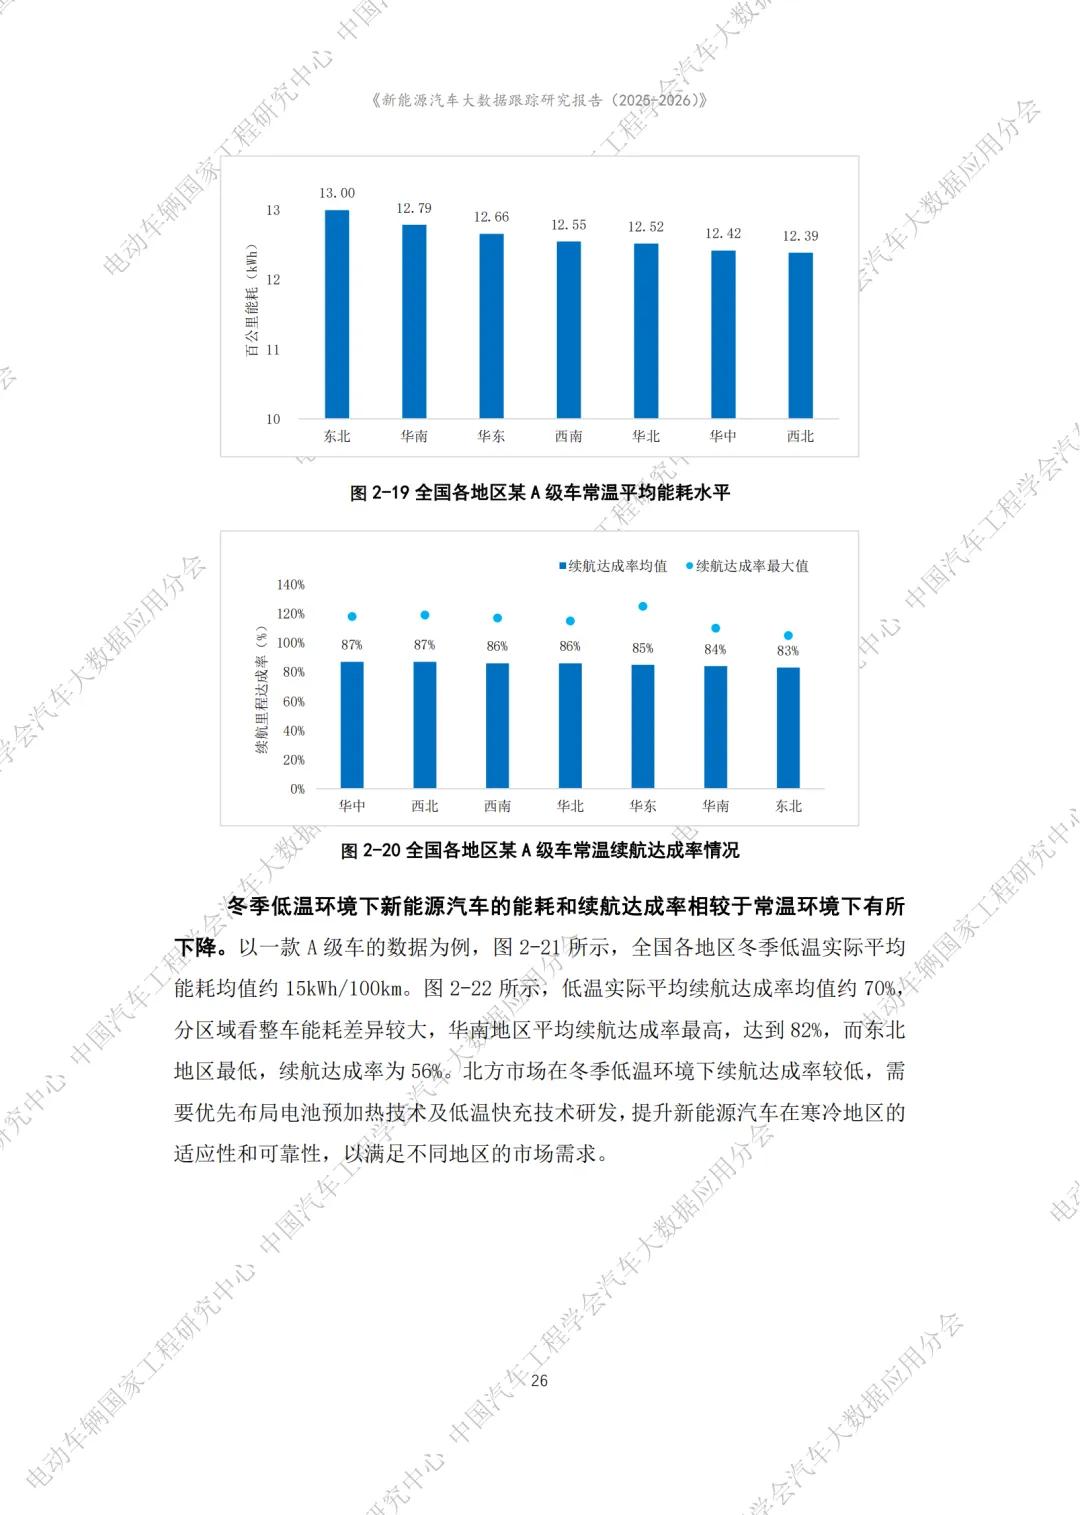
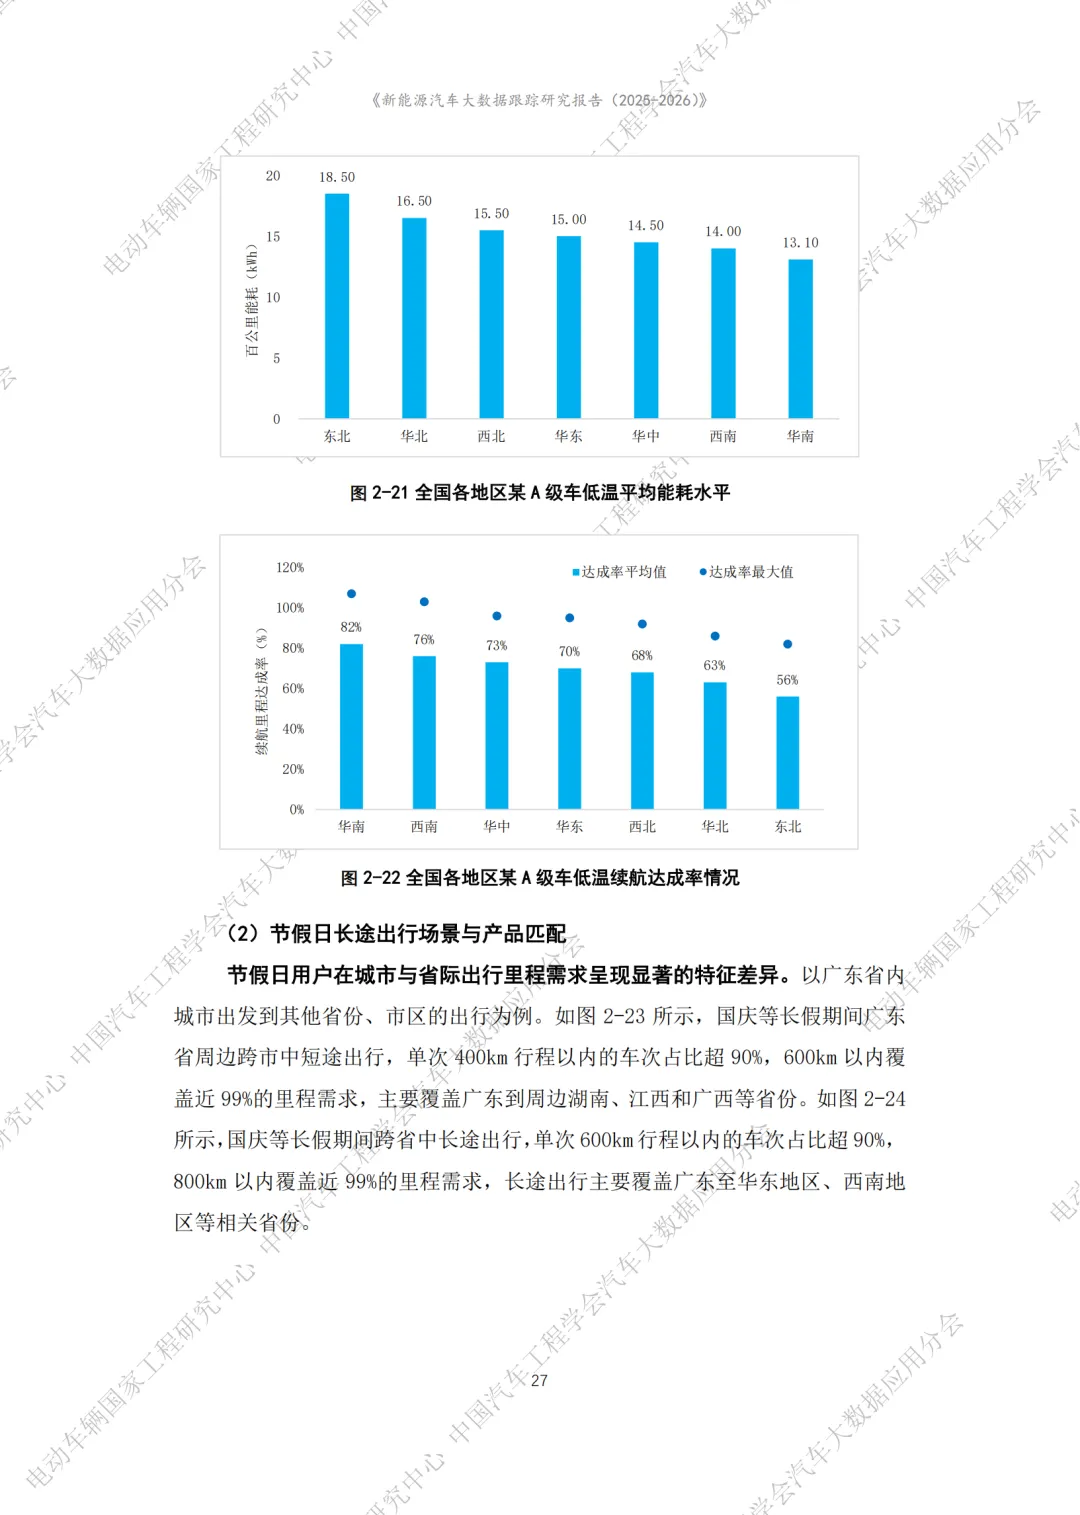
通过大数据解析用车场景发现,人的驾驶行为、高速行驶占比、环境温度是影响整车能耗排名前三的因素。常温下 A 级纯电车型续航达成率接近 90%,冬季低温环境能耗上升、续航达成率下降,东北地区衰减情况最为明显。节假日长途出行中,省内跨市出行大多集中在 400 公里以内,跨省出行大多集中在 600 公里以内,企业据此规划基础续航与长续航不同版本的产品矩阵。露营热潮带动 V2L、V2V 对外放电功能的应用,北方地区二季度该功能使用占比明显提升;高阶辅助驾驶 NDA 高速场景使用率远高于城区,城市拥堵程度越高城区辅助驾驶使用率越低;智能座舱高频功能集中在导航、空调控制、音乐播放,除工具属性外也逐步承担情感陪伴作用。
充电基础设施方面,全国高速公路服务区充电覆盖率已经达到 97%,市场由国网、地方高速集团、车企及第三方运营商共同参与,节假日场站利用率和营收能力突出。北京木樨园超充站案例表明,在不新增电力增容前提下,通过负荷管控系统共享公交场站电源,能够显著提升现有电力资产利用效率;但现实中超充站大多仅用于车辆补电,大功率设备能力还没有充分释放,站内用户中新用户占比较高,高频粘性用户占比偏低。天津小区充电桩案例显示,居民社区充电集中在夜间低谷电价时段,现有设施供需整体平衡,但随着新能源汽车保有量持续扩张,未来充电缺口会逐步显现,在不新增配电容量条件下,依靠有序充电调度可以挖掘现有设备服务潜力。
营运和私人车主充电行为差异明显,网约车车辆续航多集中在 300‑400km,充电频次高、对价格敏感度更高,更需要快充能力;私家车大多一周充电一次,更看重充电安全与软件使用体验。无论哪类用户,充电设备可靠性、场站信息准确、无占位故障都是充电体验的核心诉求。营运车辆午休碎片化补能场景,推动更高倍率快充技术落地;私桩安装比例私家车高于营运车,没有私桩的用户,大部分可以在较短距离内找到公共充电站。拥有私桩的用户对预约充电功能粘性较高,借助低谷电价降低用车成本。营运车即便有私桩也依旧大量依赖公共快充,无私桩营运车快充频次极高。
整体来看我国新能源汽车产业已经取得显著成效,技术路线格局稳定,细分市场多点突破,充电网络持续完善,数据要素开始赋能产业。同时行业依旧面临低温电池衰减、部分区域补能供需错配、超充设备利用率不足等现实问题,需要从标准制定、产品迭代、基础设施精细化运营、数字化平台建设等多方面推动产业高质量可持续发展。


发表评论
发表评论: