
 研报速递
一、封装产业:先进封装驱动产业链价值重估
半导体制造产业,涵盖芯片设计、晶圆制造、封装测试三大环节,其中封装测试主要包括封装、测试两个 环节,是集成电路进入终端系统前的最后一道工序。封装是指通过切割、焊线、塑封等工艺,为晶圆提供物理 保护,并使其与外部器件实现电气连接;测试是指在晶圆封装后,利用集成电路测试专用设备和工具,对其功 能和性能进行测试。
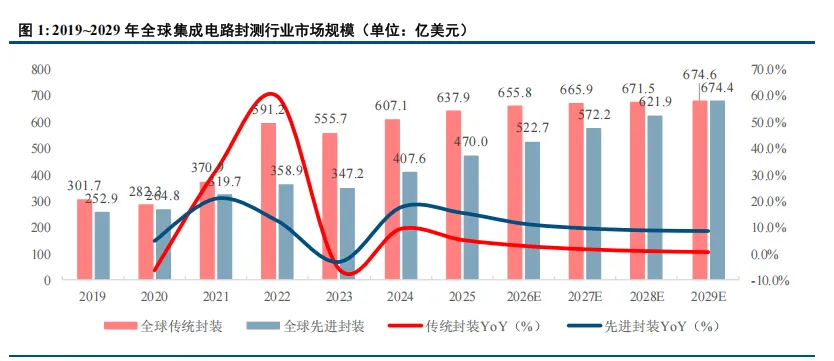
多元化需求驱动下,封测产业平稳扩容。根据盛合晶微招股说明书数据,全球集成电路封测行业的市场规 模从 2019 年的 554.6 亿美元以 12.8%的 CAGR 增长至 2024 年的 1,014.7 亿美元;预计将以 5.9%的 CA GR 增长 至 2029 年的 1,349.0 亿美元。封测产业的发展一方面是配套着全球晶圆制造产能的持续扩充而扩容;另一方面 需求端 AI+HPC+XR+消费电子的并行发展也为封测产业发展提供了多元化的动力。
先进封装作为后摩尔时代提升芯片性能的重要手段,是封测产业发展的主驱力。截至 2024 年,全球先进封 装和传统封装规模呈现约 4:6 的比例,但主要的需求增长都集中在先进封装领域(消电-FC/W LP、AI+ HPCCoWoS),因此先进封装的市场扩容速度料将显著快于传统封装,且在高价值量芯片领域逐步形成需求挤出。预 计从 2024 年到 2029 年,全球先进封装市场将保持 10.6%的 CAGR,远高于传统封装市场 2.1%的 CAGR,在更 高增速驱动下,到 2029 年全球先进封装占封测市场的比重将达到 50.0%。
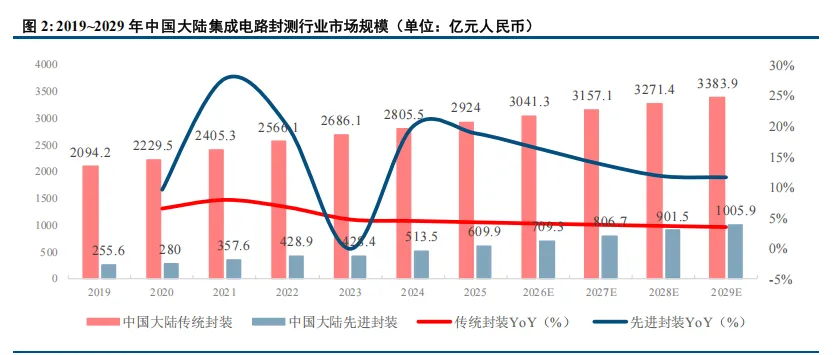
中国大陆的封测产业增速和全球增速基本持平,且将同样呈现先进封装增长>>传统封装的趋势。受益于产 业政策驱动下晶圆代工行业的蓬勃发展,尽管封测属于国内晶圆制造三大环节中相对布局最早、产业最为成熟 且全球份额最高的一个,依托于中低端需求驱动的量增,中国大陆的封测产业同样能够实现明显增长——中国 大陆封测产业市场规模从 2019 年的 2,349.8 亿元以 7.2%的 CAGR 增长至 2024 年的 3,319.0 亿元。但相对更低 的增速也暴露了高端封装需求整体不足的问题,从业务结构看,中国大陆封测市场整体主要以传统封装为主, 2024 年中国大陆的先进封装占封测市场的比重只有约 15.5%。
展望未来,伴随着全球半导体产业中心向国内迁移和中国大陆在芯片设计和晶圆代工环节的不断突破,中 国大陆的封测产业增速将以和全球市场基本持平的增速增长——预计中国大陆的封测产业市场规模将以 5. 8% 的 CAGR 在 2029 年达到 4,389.8 亿元。同时,随着下游应用对先进封装需求的增长,头部 OSAT 厂商在先进封 装领域的持续投入有望完成从技术到量产的转化;同时在地缘政治和全球供给偏紧的态势下,中国大陆的先进 封装产业将快速增长。预计 2024 年至 2029 年,中国大陆先进封装市场将保持 14.4%的 CAGR,高于传统封装 市场 3.8%的 CAGR,2029 年中国大陆先进封装占封测市场的比重将达到 22.9%。
1.1 传统封装:主要用于满足长尾部需求,I/O 密度难以匹配算力时代需求
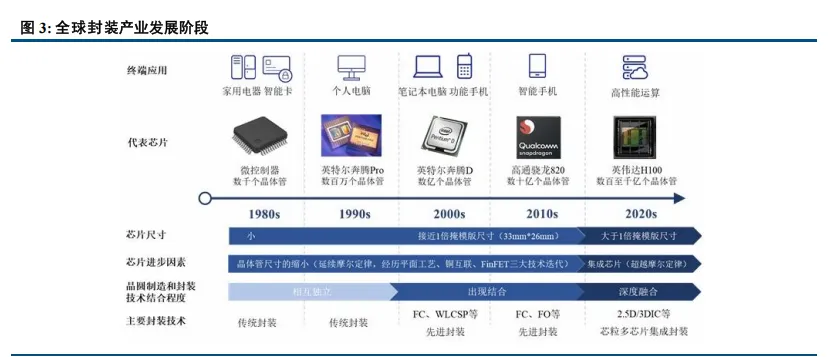
传统封装存在引脚数量限制和线损高等一系列问题,难以匹配算力时代下的大量数据、高传输速度、减少 功耗的传输需求。自集成电路产业出现以来,芯片集成度的提高长期依托于前段晶圆制造技术的进步来实现, 封装技术自上世纪 70 年代出现开始持续处于配套产业的定位。
最初的 DIP 等传统封装主要用于解决“保护芯片”和“连通电路”这两个核心问题,早期芯片不存在体积和集 成度的需求,因此封装主要将芯片通过引线键合连接到支架,引脚穿过 PCB 板的通孔进行焊接,I/O 引脚数量 最多只有 100 个,且单 Pitch 通常在 100μm 以上。到了上世纪 90 年代,随着个人移动终端的爆发,芯片存在体 积限制,因此 QFP/SOP 等封装引入贴装技术,将 I/O 引脚从底部移到了四周,引脚数量可以达到千个量级。 而随着制程演进到 90-65nm 节点,芯片引脚数量达到上限,BGA/CSP 等封装技术应运而生,通过 Bu mp 来 实现提高 I/O 密度和缩短路径长度(信号延迟)的效果,并后续迭代出 FC/W LP 等封装技术。整体来看,传统 封装在芯片总成本中占比通常不足 10%,在普通消费电子芯片中约 7%-8%。
尽管成熟制程的芯片单价整体较低,但封装提供的物化保护仍然是不可或缺的一环,因此应用于低价值量 芯片的传统封装市场仍将长期存在;但这部分市场竞争相对激烈且客户价格敏感度高,因此头部厂商也很难进 行扩产,行业整体处于存量竞争下的动态平衡状态。
在先进封装需求爆发前,封装行业的“配套”定位决定了其相较晶圆制造环节整体的技术壁垒更低、价值 量更少,因而能够在全球化时代更早地完成向中国大陆的产业链的迁移。对于半导体产业而言,封测作为配套 产业的定位也同样存在着优势和机遇,伴随着集成电路产业的技术进步和资源要素的全球配置,封装测试环节 的产能较早地就从欧美地区转至中国台湾地区、中国大陆乃至新加坡、马来西亚等新兴市场地区,以至于从 2010s 开始全球封测产业就已形成了中国台湾、中国大陆、美国三足鼎立的局面。
中国大陆已有完备的封装产业布局,供需上游三端看现有厂商具备向先进封装技术突破和成果转化的基础。
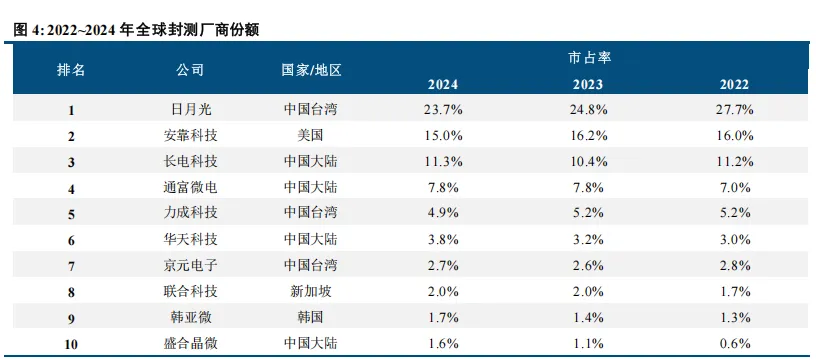
根据 Gartner 的统计,2024 年全球前十大 OSAT 厂商中,前三大企业的市场份额合计占比约为 50%;其中中国 大陆的最大 OSAT 厂商长电科技以 11.3%的市占率位居全球第三,具备较强的全球竞争力。依托于地理位置和 响应速度等优势,中国大陆在 2024 年的前十大 OSAT 厂商中占据了 4 席,合计市占率达到 24.5%,且均已实现 10 亿元左右的稳定年盈利。随着规模效应显现,封测产业链上游如材料(EMC/合金/散热/电磁屏蔽)和设备(键 合/点胶/测试/分选/划片/探针台等)也得以快速发展,为向先进封装迭代提供了产业链基础。
1.2 先进封装:算力接力智能终端,驱动行业持续扩容
先进封装有效提高了 I/O 密度,匹配先进制程的晶体管密度。伴随着芯片运算性能提升后,为满足数据传 输带宽的要求,单颗芯片的信号输入/输出接点(I/O 接点)数量由此前的几十个、上百个快速增长到成千上万 个,相临接点的间距则缩短至 100μm 甚至更小,传统的毫米级引线键合封装无法满足高密度互联的需求,驱使 业界采用晶圆级工艺制备凸块(Bump)和重布线(RDL)以实现 μm 级的垂直和水平互联。随着先进制程对单 颗 SoC die 在面积、功耗上的全方位约束,封装行业转向系统级集成和亚 μm 时代,eW LB、TCB、TS V 等技术 的陆续出现使得 2.5D/3D 封装成为了可能。
在算力需求爆发前,以手机为代表的智能终端小型化集成化需求是驱动封装技术发展的核心动力。伴随着 智能手机发展,移动终端的单机芯片数量和芯片性能要求均有显著提升,倒逼封装技术向小型化、集成化、高 性能方向发展。在这一过程中,倒装(FC)、晶圆级封装(W LP)等技术顺应趋势相继出现并快速落地量产。
算力需求接棒智能终端,成为驱动先进封装产业发展和产业价值量提升的新动力。近年来,人工智能的爆 发式发展产生了对芯片算力的巨大需求,尤其是多模态大模型训练所需的算力每 3-4 个月便增加一倍,远超摩 尔定律下芯片运算性能每 18 个月到 24 个月提高一倍的速度,因此除了晶圆制造制程的发展,算力芯片亟需创 新性技术手段来实现更加快速、更具持续性的性能提升。FC 和 W LP 主要服务于单颗芯片的封装需求,在实现 多芯片、大尺寸系统集成方面能力有限 先进封装环节随之出现了显著的技术进步和创新变革,以三维芯片集成(2.5D/3D)为代表的芯粒多芯片集 成可以突破单芯片 1 倍光罩的尺寸限制,实现 2、3 倍光罩甚至更大尺寸范围内,数百亿甚至上千亿个晶体管的 异构集成。依靠超高密度、超细线宽,实现超大尺寸范围的异构集成技术,被认为是集成电路平面工艺、铜互 联、FinFET 鳍式晶体管结构后,微电子行业正在经历的第四波重大技术浪潮。

发表评论
发表评论: