
 研报速递
报告导读:
集成电路测试板,是一种用于测试半导体器件性能、可靠性的电路板或模块,作为半导体测试系统中的核心硬件接口组件,主要用于建立自动测试设备与被测芯片之间的精密电气连接和信号通路。AI芯片与高性能计算作为算力产业的核心增长引擎,对芯片的信号传输速率、功耗承载能力提出更高要求,持续催生高功耗、高速信号类高端测试板的刚性需求,与此同时,芯片制程向3nm/5nm先进节点持续演进,叠加Chiplet等异构封装技术加速规模化普及,芯片引脚密度、测试通道数量与信号复杂度大幅提升,显著推高测试方案的技术门槛与单板价值含量,此外,系统级测试已成为汽车、工业控制等安全关键领域的标配验证环节,叠加上游芯片产品上市周期持续压缩的时间压力,进一步从需求扩容与溢价支撑两端共同推升测试板的用量规模与单价中枢,受多重利好因素共振驱动,全球集成电路测试板市场正步入“量价齐升”的持续增长通道,据统计,2025年全球集成电路测试板销售规模从2023年的28.90亿美元增至37.00亿美元,年均复合增长率约13.2%,预计2027年有望达到41.80亿美元。
智研咨询,中国集成电路测试板产业十余年发展的同行者与见证者。我们期待与业界伙伴携手,以精准的信息洞察、专业的咨询服务和个性化的解决方案,共同推动集成电路测试板行业的进步与繁荣。
观点抢先知:
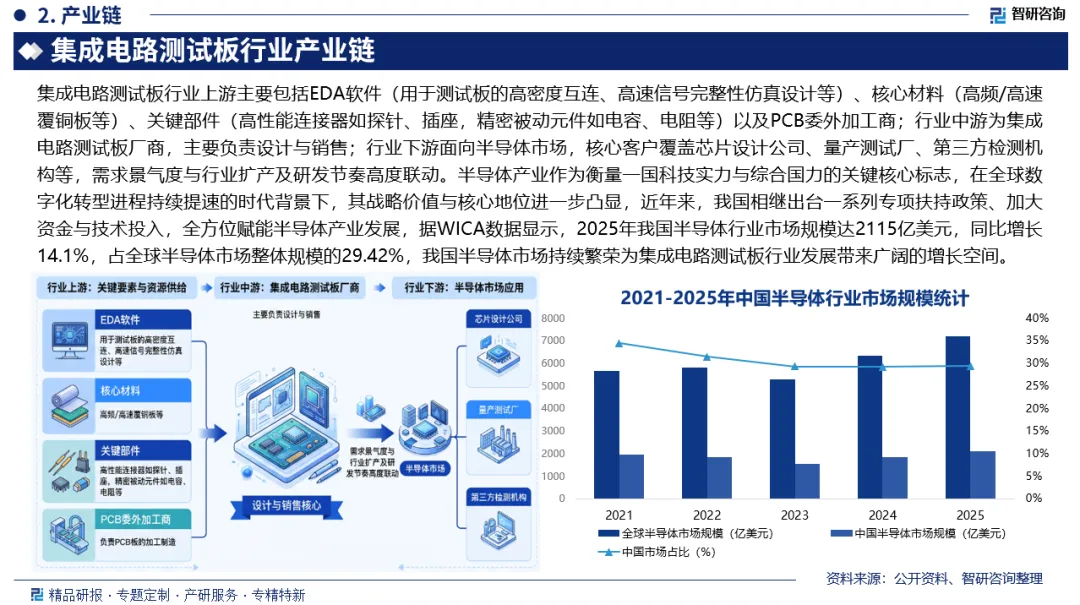
行业发展有利因素:半导体产业作为衡量一国科技实力与综合国力的关键核心标志,在全球数字化转型进程持续提速的时代背景下,其战略价值与核心地位进一步凸显,近年来,我国相继出台一系列专项扶持政策、加大资金与技术投入,全方位赋能半导体产业发展,据WICA数据显示,2025年我国半导体行业市场规模达2115亿美元,同比增长14.1%,占全球半导体市场整体规模的29.42%,我国半导体市场持续繁荣为集成电路测试板行业发展带来广阔的增长空间。
产业链核心节点:集成电路测试板行业上游主要包括EDA软件(用于测试板的高密度互连、高速信号完整性仿真设计等)、核心材料(高频/高速覆铜板等)、关键部件(高性能连接器如探针、插座,精密被动元件如电容、电阻等)以及PCB委外加工商;行业中游为集成电路测试板厂商,主要负责设计与销售;行业下游面向半导体市场,核心客户覆盖芯片设计公司、量产测试厂、第三方检测机构等,需求景气度与行业扩产及研发节奏高度联动。
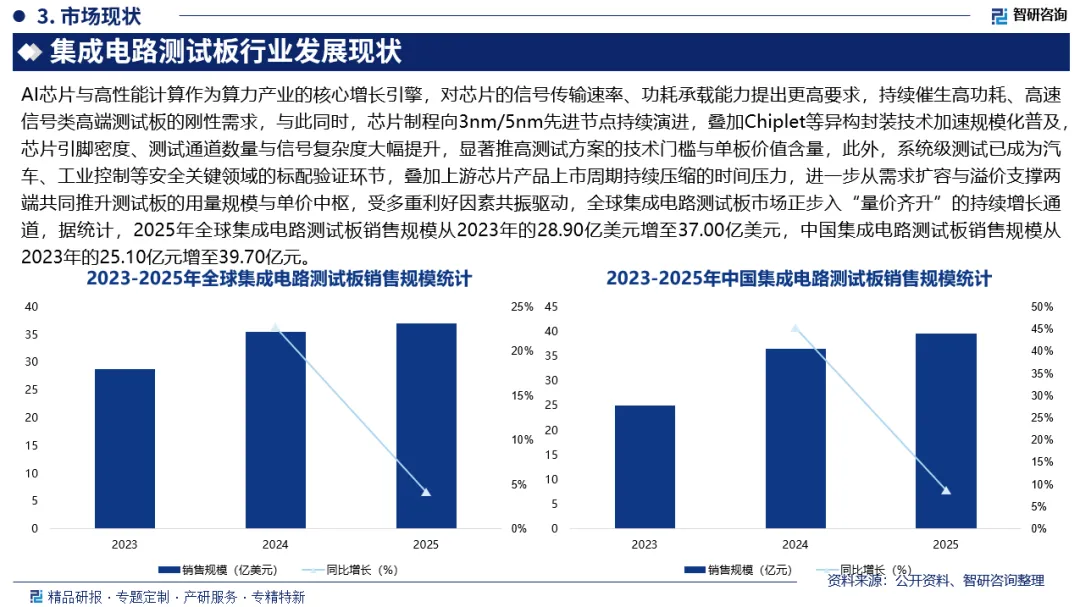
全球销售规模:AI芯片与高性能计算作为算力产业的核心增长引擎,对芯片的信号传输速率、功耗承载能力提出更高要求,持续催生高功耗、高速信号类高端测试板的刚性需求,与此同时,芯片制程向3nm/5nm先进节点持续演进,叠加Chiplet等异构封装技术加速规模化普及,芯片引脚密度、测试通道数量与信号复杂度大幅提升,显著推高测试方案的技术门槛与单板价值含量,此外,系统级测试已成为汽车、工业控制等安全关键领域的标配验证环节,叠加上游芯片产品上市周期持续压缩的时间压力,进一步从需求扩容与溢价支撑两端共同推升测试板的用量规模与单价中枢,受多重利好因素共振驱动,全球集成电路测试板市场正步入“量价齐升”的持续增长通道,据统计,2025年全球集成电路测试板销售规模从2023年的28.90亿美元增至37.00亿美元,年均复合增长率约13.2%,预计2027年有望达到41.80亿美元。
中国销售规模:国内集成电路测试板市场受益于需求升级与国产替代双重红利,增长动能强劲,从需求端来看,AI高性能算力芯片与汽车电子产业快速扩容,对具备高功耗承载能力、高速信号传输性能的测试板形成刚性需求,同时,系统级测试(SLT)在车规、工业控制等高可靠性领域逐步成为标配验证环节,进一步拓宽了测试板的应用场景与用量空间。从供给端层面看,在产业链自主可控的政策导向下,国内芯片设计、晶圆制造及封装测试产能持续扩张,为本土测试板企业释放了可观的国产替代空间与增量订单。据统计,2023年至2025年,我国集成电路测试板销售规模从25.10亿元增至39.70亿元,其中2024年同比增长达45.4%(从25.10亿元跃升至36.50亿元),增速尤为突出,2025年增长8.8%至39.70亿元,增速有所放缓但仍保持正增长。中长期来看,国内半导体产业链扩产与自主化进程仍在推进,测试板市场空间将持续打开,预计2027年市场规模将扩大至47.90亿元,发展前景向好。
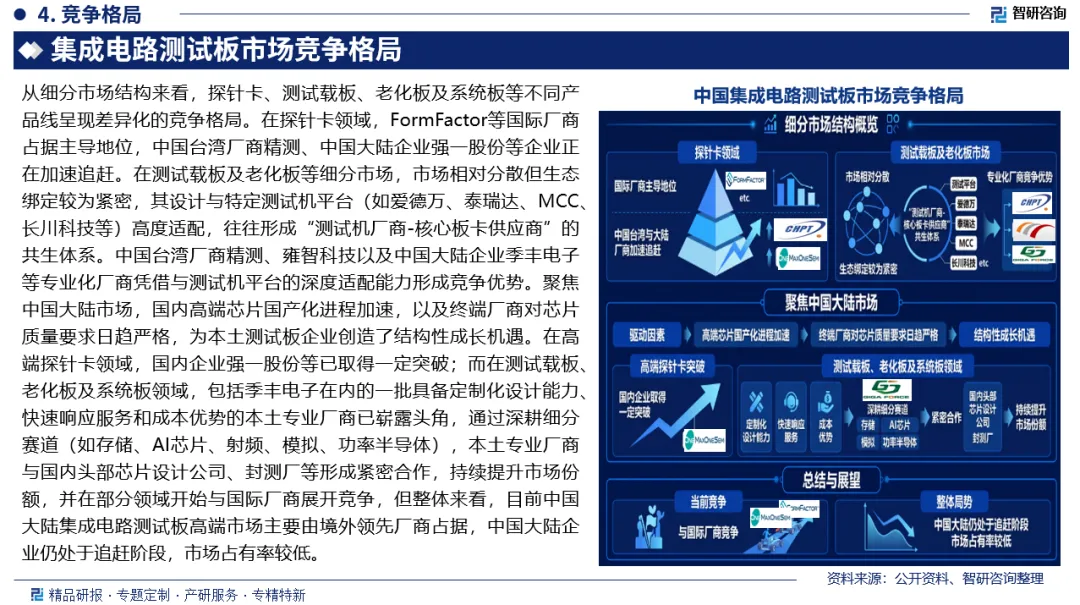
细分市场格局:从细分市场结构来看,探针卡、测试载板、老化板及系统板等不同产品线呈现差异化的竞争格局。在探针卡领域,FormFactor等国际厂商占据主导地位,中国台湾厂商精测、中国大陆企业强一股份等企业正在加速追赶。在测试载板及老化板等细分市场,市场相对分散但生态绑定较为紧密,其设计与特定测试机平台(如爱德万、泰瑞达、MCC、长川科技等)高度适配,往往形成“测试机厂商-核心板卡供应商”的共生体系。中国台湾厂商精测、雍智科技以及中国大陆企业季丰电子等专业化厂商凭借与测试机平台的深度适配能力形成竞争优势。
相关上市企业:强一半导体(苏州)股份有限公司是一家专注于服务半导体设计与制造的高新技术企业,聚焦晶圆测试核心硬件探针卡的研发、设计、生产与销售。公司存在根据客户需求直接销售半导体测试板的情形,主要包括晶圆测试板以及芯片测试板等,其中,晶圆测试板系探针卡所需的PCB,公司根据业务需要将晶圆测试板进一步装配为探针卡产品或直接销售;芯片测试板系用于成品测试环节的PCB,主要包括成品测试的负载板、老化测试板等。2025年强一股份营业总收入达10.12亿元,其中,晶圆测试板销售收入0.32亿元,占营业总收入的3.13%。
行业壁垒:我国集成电路测试板行业呈现出显著的多重进入壁垒,技术、人才与客户认证三大维度相互叠加、互为强化,共同构筑了较高的行业护城河:技术层面要求跨学科的系统性整合与快速迭代适应能力,人才层面依赖长达5至10年的复合型团队培养周期,客户认证则需经历漫长验证并形成深度绑定的战略合作。这三重壁垒并非简单相加,而是形成了一种“技术能力→工程经验→客户信任”的递进式锁定效应,使得行业呈现高度集中化格局,新进入者难以在短期内突破。同时,随着半导体工艺制程、先进封装及AI芯片测试需求的持续演进,现有企业仍需不断投入研发以维持壁垒强度,因此该行业的门槛不仅当前较高,且具有动态提升的趋势,对后发企业的综合实力提出了更为严苛的要求。
市场趋势:在供应链安全与自主可控的国家战略引导下,国内CPU、GPU、车规级芯片及高端存储等关键领域的设计与制造能力正快速提升,相应地带动了本土测试板市场需求的快速增长。与此同时,国内高端芯片厂商的采购逻辑正发生根本性转变——从过去以成本与全球供应链效率为主导,逐步切换为关注供应链安全、技术响应速度和协同研发深度,积极从境外测试板供应商转向具备核心技术的境内合作伙伴。这一国产化替代进程,为具备核心技术能力、能够紧跟甚至预研国内芯片设计路线的本土测试板企业提供了良好的市场机遇,并推动行业向技术壁垒更高、附加值更大的细分领域(如高性能探针卡、高速测试载板等)持续攀升。
报告相关内容节选:
数据来源与处理说明:
《2026-2032年中国集成电路测试板行业市场全景分析及投资机会研判报告》基于最新、最全的中国产业链数据,融合权威官方统计、深度企业调研、资本市场洞察及全球信息,通过严格的智能处理和独家算法验证,确保分析结论高度可靠、透明且可追溯。
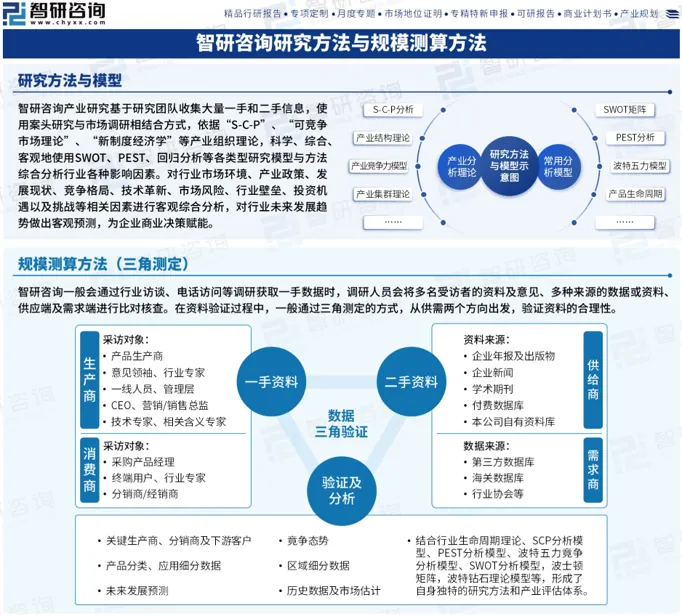
智研咨询专注产业咨询十八年,是中国产业咨询领域专业服务机构,拥有国家统计局颁发的“涉外调查许可证”,是中国市场信息调查业协会会员单位。主要服务包含精品行研报告、市场地位证明、专项定制、贸易商情、竞争对手分析、可研报告、商业计划书、IPO咨询、月度专题、专精特新申报、企业供应链、产业规划等。提供周报/月报/季报/年报等定期报告和定制数据,内容涵盖政策监测、企业动态、行业数据、企业排行、产品价格变化、投融资概览、市场机遇及风险分析等。

发表评论
发表评论: