
 研报速递
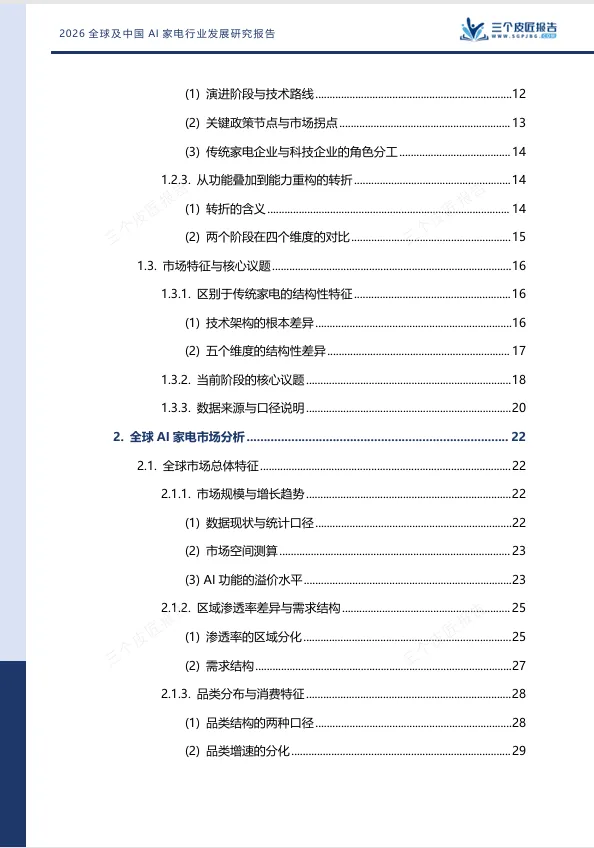
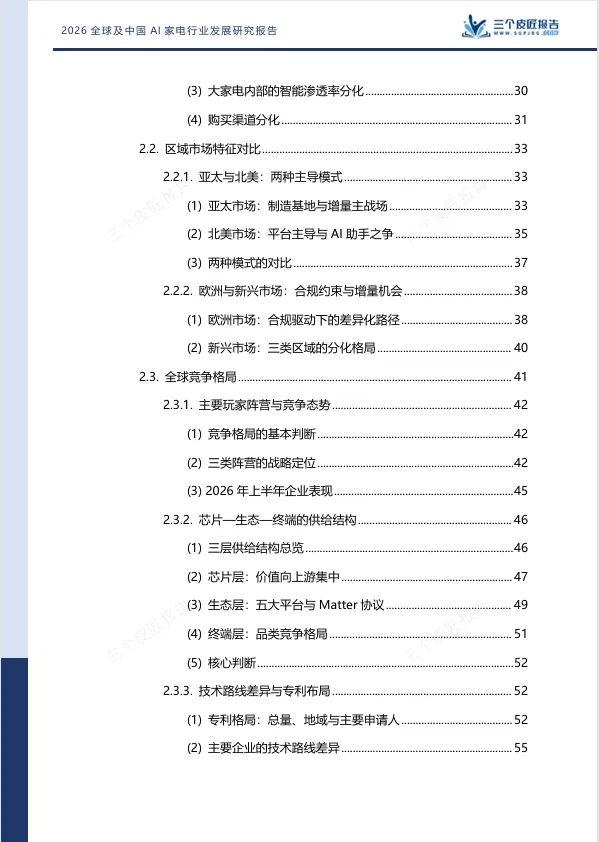
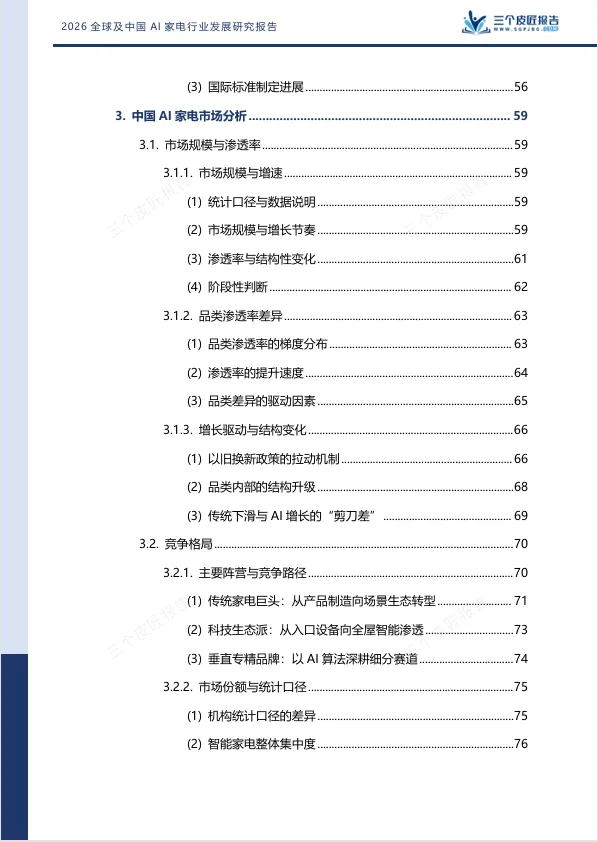
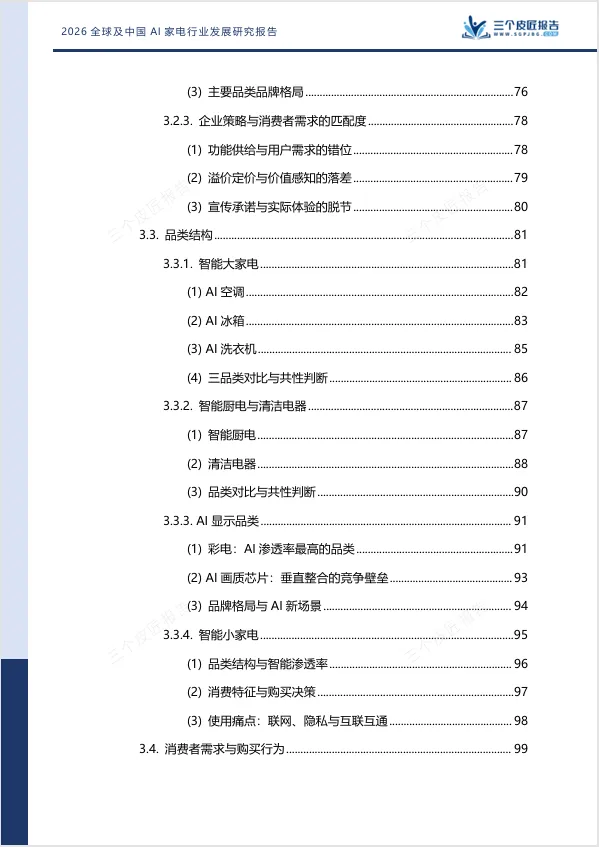
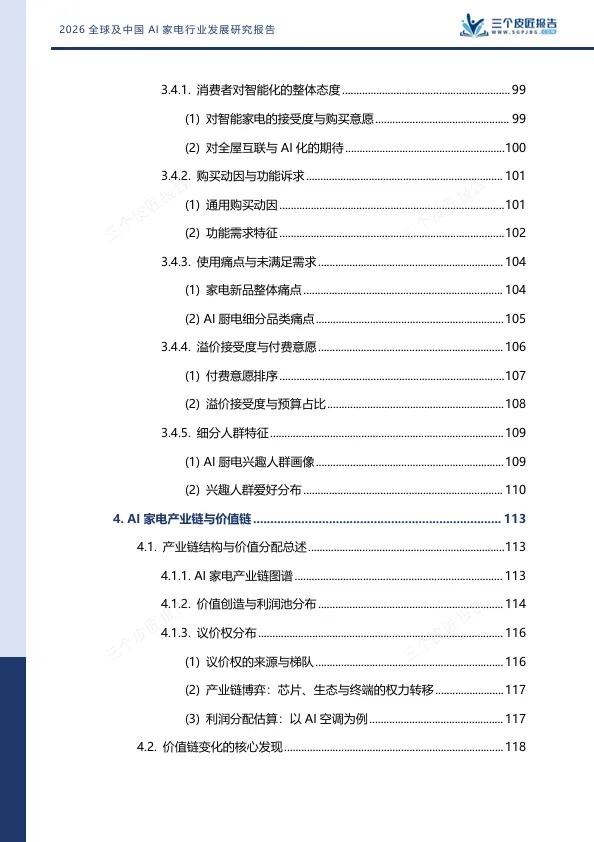
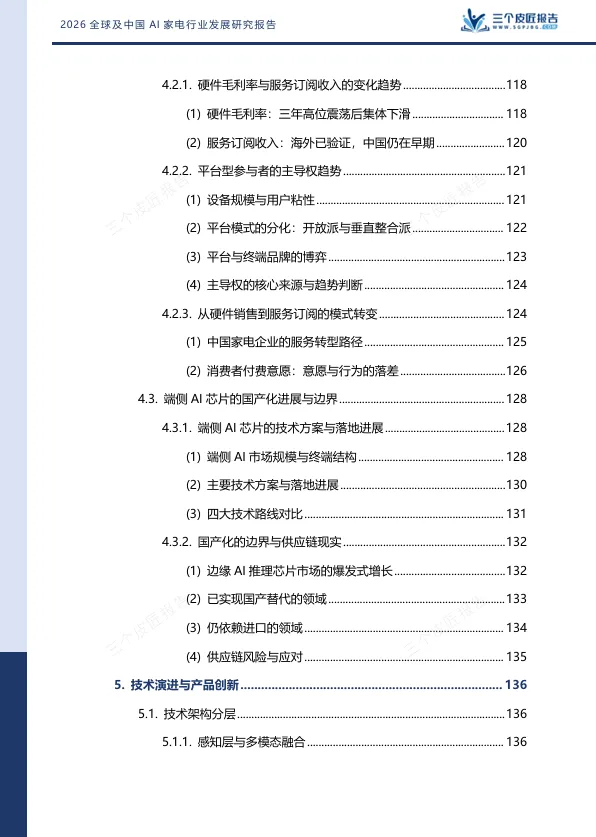
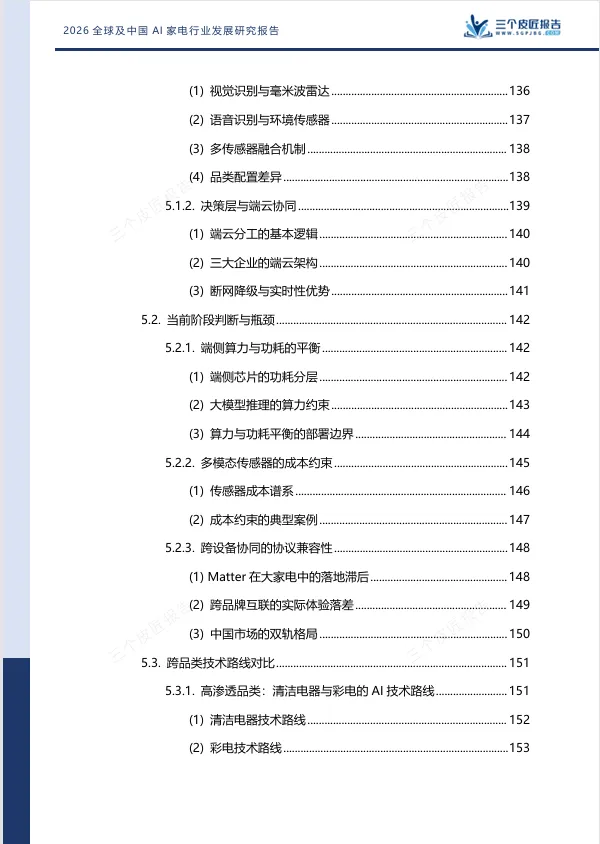
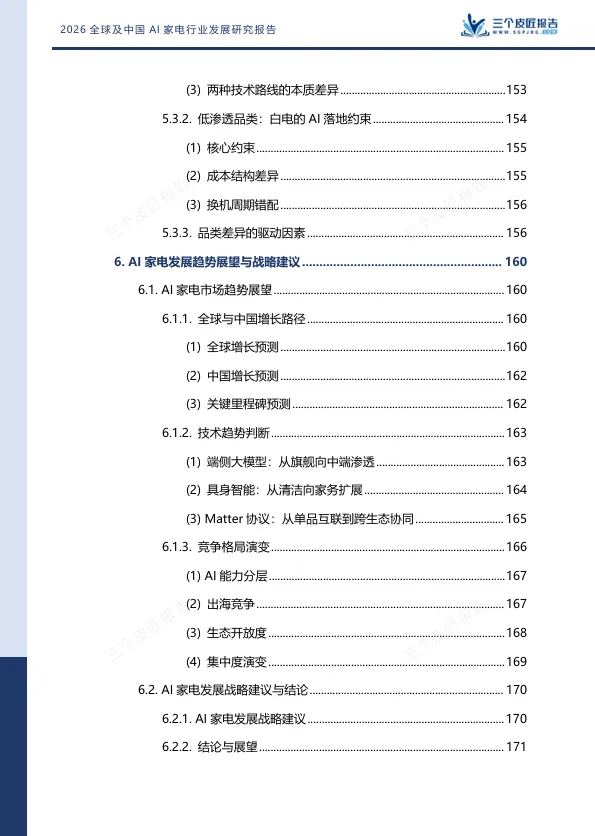
报告名称:《2026全球及中国AI家电行业发展研究报告》-文末附下载方法
报告出品:三个皮匠报告
什么最赚钱?炒概念。
元宇宙火的时候,不少公司做点浅度布局,贴上标签就能撬动股价。消费赛道也一样,普通饮料包装成口服美容产品,靠营销话术拉高溢价。代餐、酵素轮番走红,产品内核改动有限,照样收割一波流量红利。
这套剧本,如今照搬到家电行业。
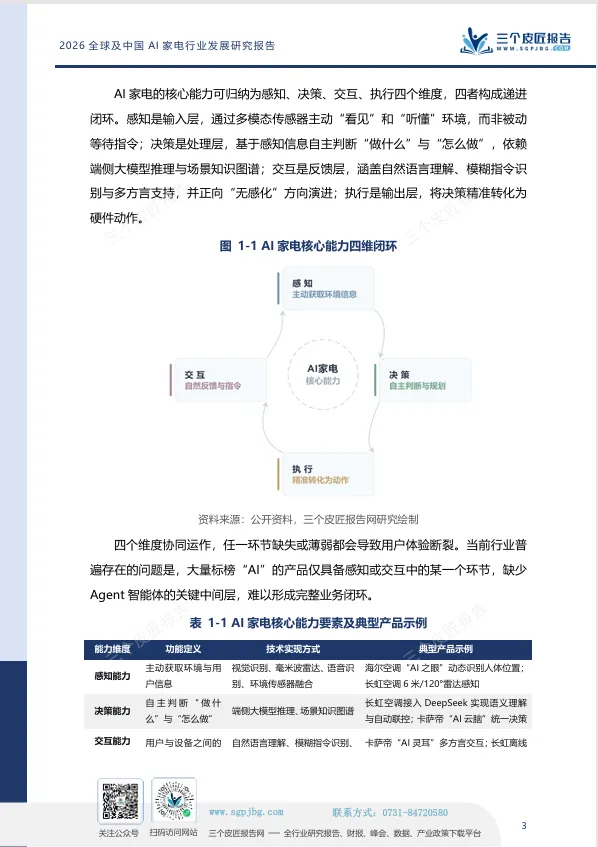
2026年,AI成了家电行业最抢手的标签。电视、冰箱、空调、扫地机,争相打上AI、大模型、端侧推理的名号。新国标L1-L5分级落地之后,所谓的AI家电纷纷现出原形。市面上大量标称AI的家电,仅仅实现联网、语音遥控,只能被动接收指令。感知、决策、执行的完整闭环?达不到。
新国标落地之后,谁能用AI能力说话,谁只是在蹭热度?
01
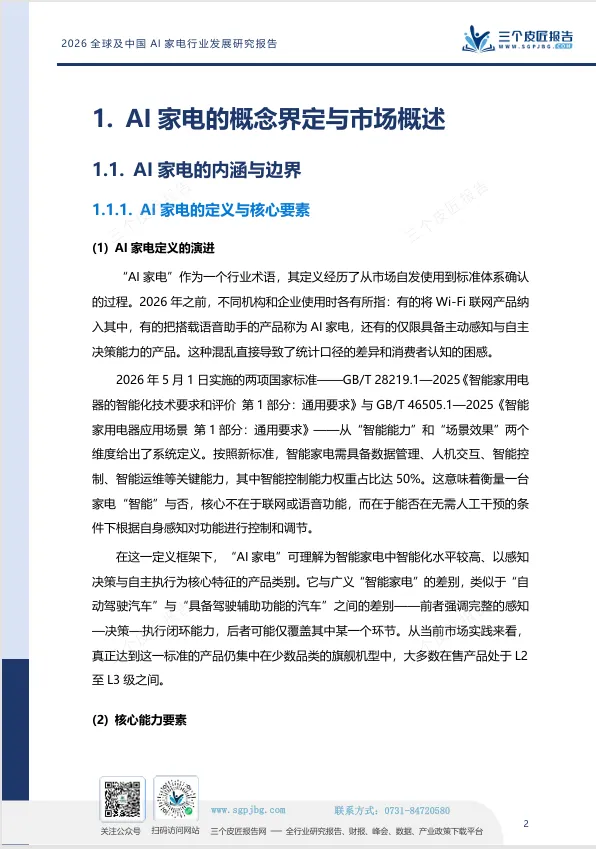
L3才是AI家电的起点
新国标之前,“AI家电”这个词被滥用了。有的把WiFi联网产品叫AI家电,有的把带语音助手的叫AI家电。标准混乱,消费者也分不清。
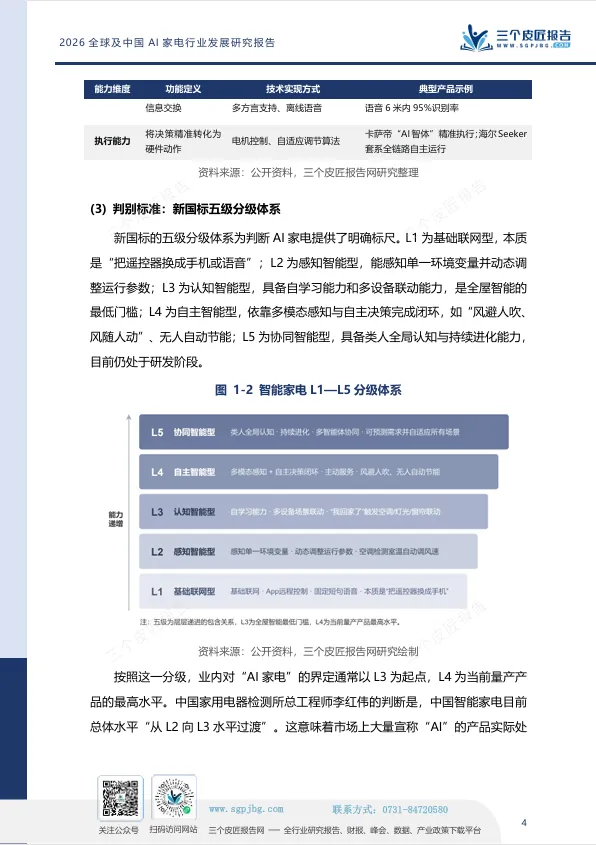
GB/T 28219.1—2025把智能家电分为L1到L5五个等级。
L1是基础联网,本质是把遥控器换成手机。
L2是感知智能,能感知单一环境变量并自动调整。
L3是认知智能,具备自学习和多设备联动能力。
L4是自主智能,多模态感知加自主决策闭环。
L5是协同智能,类人全局认知,目前仍在研发阶段。
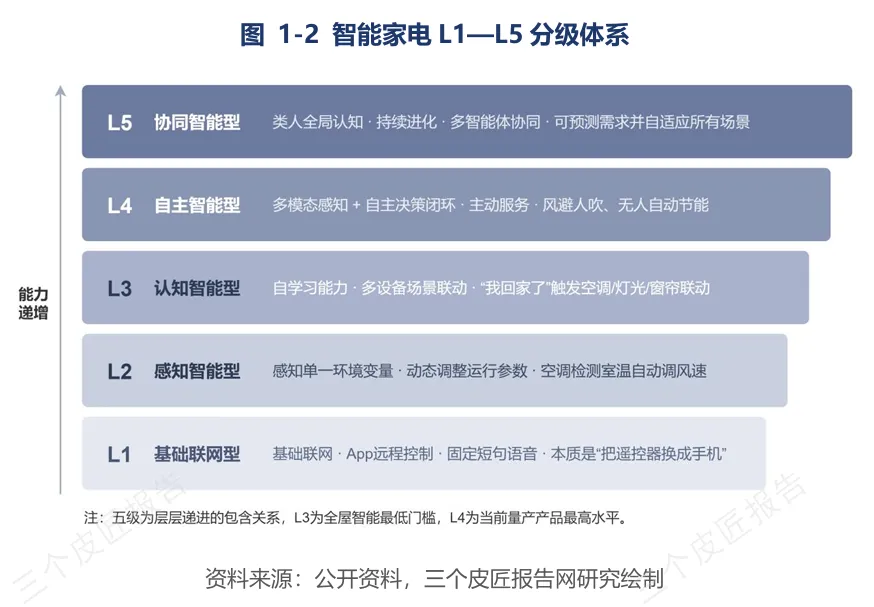
业内通常以L3为AI家电的起点。L4,是当前量产产品的最高水平。奥维云网的定性模型说得更直接:智能家电的演进路径为“感知状态/接受指令→设备互联→复杂语义理解→模糊指令识别→主动决策”。主动决策阶段,才算AI家电。
中国家用电器检测所总工程师李红伟的判断是,中国智能家电目前总体水平“从L2向L3过渡”。翻译一下,市场上大量宣称“AI”的产品,实际处于L2级。
新国标解决的是“如何分级”,尚未解决“如何验证”。一台标称L4的产品,其自主决策能力在实际使用中是否稳定可靠,仍需市场检验。
02
品类分化:
谁在领跑,谁在拖后腿
各品类的AI渗透率差异极大。这个梯度很好理解:AI功能与核心体验的关联度越高,渗透率越高。
清洁电器是渗透率最高的品类,超过90%。
SLAM导航、障碍识别、路径规划,本质上都是AI算法。没有激光导航的扫地机,意味着随机碰撞、清洁覆盖率低,消费者根本不会买。AI在这里不是加分项,是准入门槛。
彩电的AI渗透率同样超过70%。AI画质芯片直接决定画质好坏。远场语音电视销量占比达86.8%,不带远场语音的电视,已基本退出主流市场。
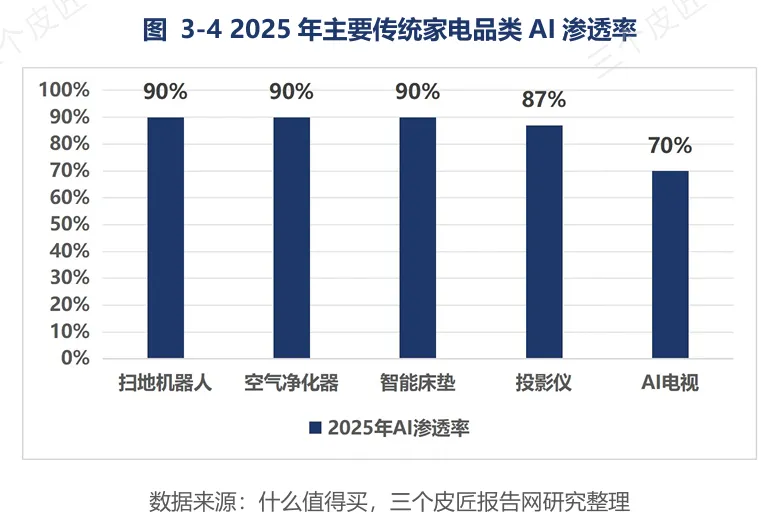
第二梯队是洗衣机,AI渗透率超50%。
AI负载优化、自动程序选择、智能投放等功能,已在中高端产品中普及,解决了“用户不知道该选什么程序”的痛点。但要注意区分:智能渗透率(联网+App+智能投放)已达78.3%,AI渗透率(AI直驱+衣物识别+大模型)仅38.2%。两者相差40个百分点,说明大量产品仍停留在联网阶段。
第三梯队是冰箱和空调,AI渗透率约20%。
空调的AI人感方案BOM成本仅55至140元,占整机2%至7%。成本上完全可以全价位标配,但实际渗透率就是上不去。成本根本不是问题,问题是用户不买账。
传统空调的固定风向和睡眠模式已经够用,你说风随人动,他说我手动调一下不就完了。对比之下,空调AI节能算法渗透率更高,因为“省电”是消费者能算清的账。
冰箱的问题更复杂。AI视觉系统含大屏占BOM的24%至72%,食材识别准确率在弱光、反光、遮挡条件下仅68.3%。十次里认错三次。
买回来新鲜两天,然后就再也没打开过。成本高加体验差,双重障碍。
消费者花数百元增量成本,获得的是“经常认错”的功能,性价比极低。
03
消费端:
愿意花钱,但觉得不值
消费者对AI家电的态度呈现一个矛盾:意愿高,信任低。
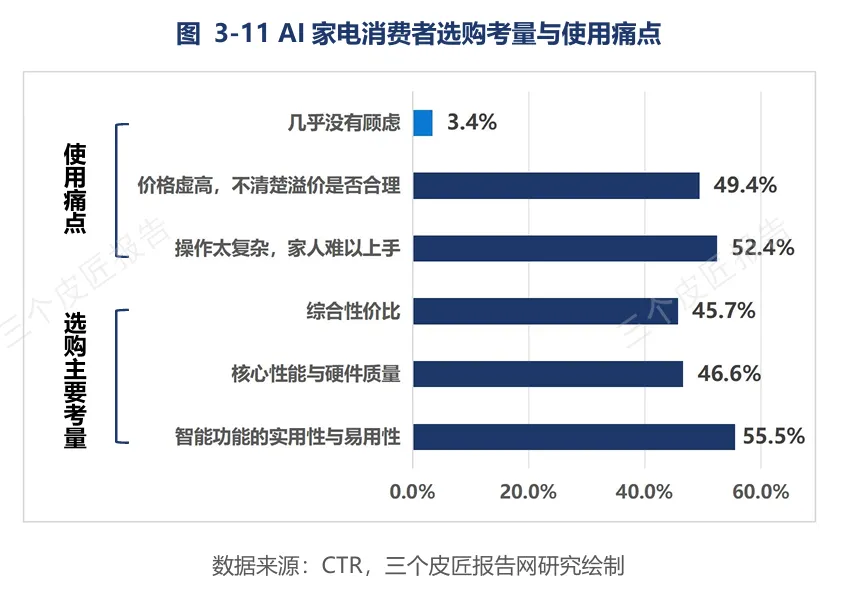
益普索与华创证券的联合调查显示,86%的消费者有兴趣使用智能家电,78%愿意支付溢价,76%认为智能是购买时的诉求。但CTR的调查揭示了另一面:52.4%的用户将“操作太复杂,家人难上手”列为首要痛点,49.4%认为“价格虚高,不清楚溢价是否合理”。
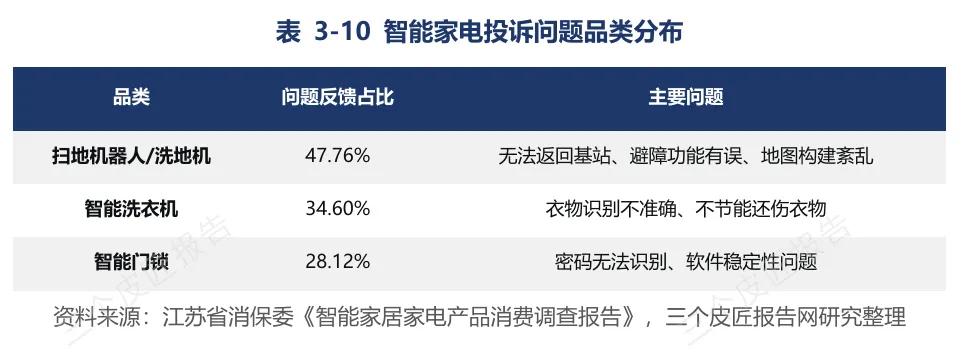
最典型的案例是扫地机器人。企业宣称“AI算法避障、精准识别”,消费者买回家发现,拖鞋、袜子、地毯都无法识别,有的机器甚至无法返回基站。买回来第一天试了试,然后就没有然后了。江苏省消保委2025年底的调查显示,扫地机器人/洗地机的问题反馈占比达47.76%,是10类智能产品中最高的。智能洗衣机34.60%,智能门锁28.12%。
CTR进一步将AI家电功能按用户感知分为四层:必备刚需层(语音控制、App远程控制)、决定满意度层(多设备互联、自适应场景、习惯学习)、惊喜点层(成员识别、跨平台互联)、低感知点层(社交分享、自动系统升级)。
企业当前重点宣传的AI功能,大量集中在“必备刚需层”和“低感知点层”。真正决定用户满意度的“多设备互联、自适应场景”,恰恰是多数产品做得最差的地方。CTR报告明确指出,“跨品牌设备互联互通”是消费者最大的惊喜点。而这,直接指向当前各品牌生态封闭的最大痛点。
消费者不是不愿意为AI付费,而是不愿意为“说不清价值的AI”付费。可量化的功能(节能省电、自动投放、避障清洁)接受度高。难以量化或使用频率低的功能(大屏娱乐、语音闲聊、社交分享)溢价接受度低。
AI冰箱均价正在收窄。从2022年的约1,850美元降至2025年的约1,240美元,降幅33%。溢价从“奢侈品”向“中高端”收窄,与消费者对价格虚高的敏感度形成呼应。
04
芯片拿走了大部分利润
均价降了,但成本没有降。钱去哪了?大部分被芯片厂商赚走了。
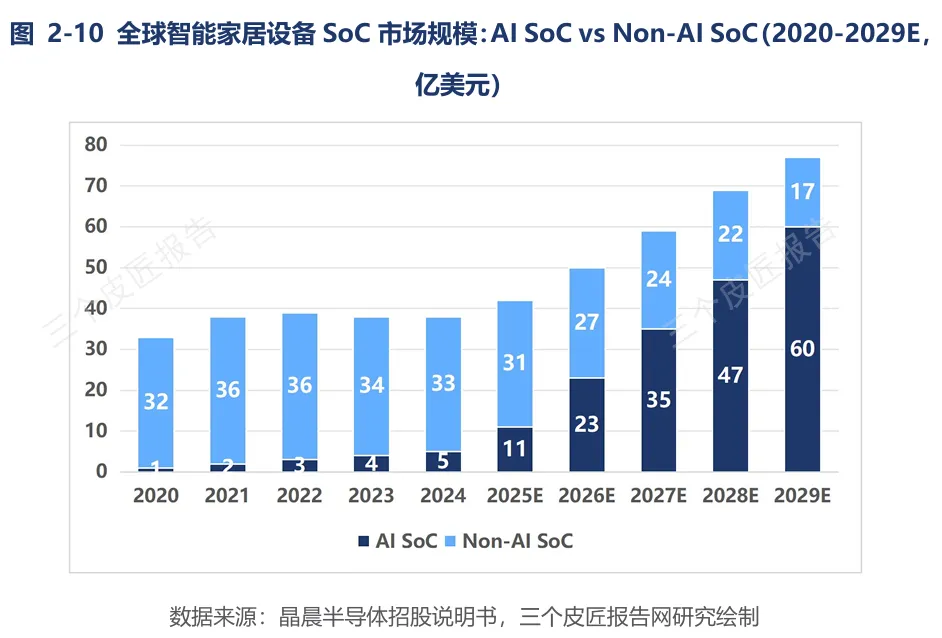
从芯片设计到整机制造,净利率从近30%逐级递减至不足3%。瑞芯微毛利率45.79%、净利率29.86%,全志科技毛利率43.12%、净利率25.96%。驱动这一高利润的核心因素是端侧AI需求爆发,AI SoC从“走量”转向“量价齐升”。
头部整机品牌净利率在10%至20%之间。格力电器14.85%,美的集团10.22%。通用控制器和传感器模组企业最惨,拓邦股份净利率从2024年的6.40%降至2026年上半年的2.22%,几乎腰斩。
以一台3000元AI空调为例,芯片环节以10%至15%的价值占比获取25%至30%的利润。整机制造+品牌+研发以25%至30%的价值占比仅获取20%至25%的利润。
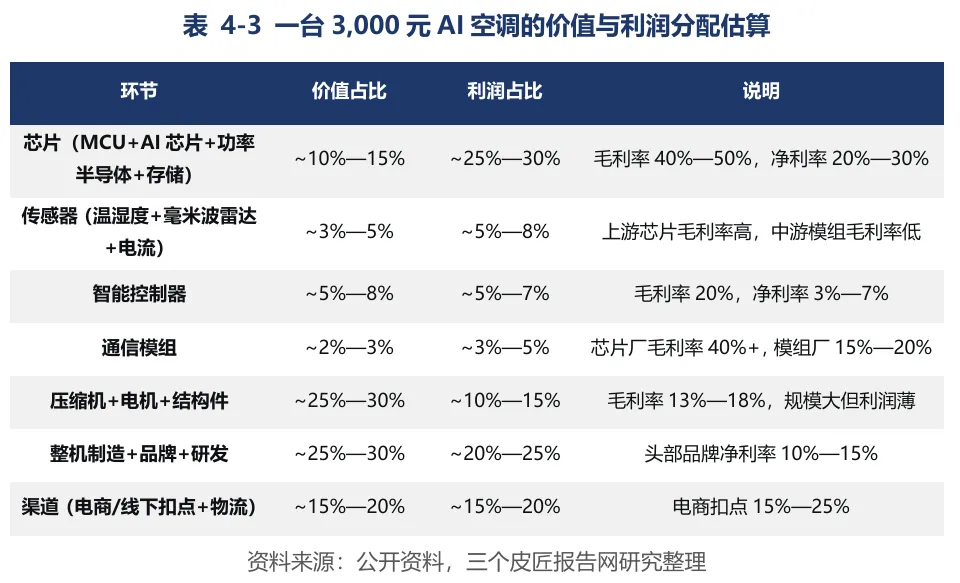
芯片厂商坐在最上游,笑眯眯地看着下游卷。
芯片自研能力,正在成为决定家电企业能否留在牌桌上的关键变量。海信自研信芯H7Pro画质芯片,追觅自研X200芯片,小米玄戒O系列芯片,这些布局本质上都是向高利润环节突围。而缺乏芯片自研能力的整机企业,则面临利润空间被上游芯片和下游平台双重挤压的风险。
05
出海是增量,但绕不开芯片
出海是中国家电企业未来5年最大的增量变量。中国家电出海十强海外营收合计5512亿元,对应全球家电市场约12%的份额;其中白电自有品牌全球占比仍然不足3%,代工依旧占据不小比重。
欧洲空调是最典型的突破案例。中国品牌份额从2023年的27%升至2025年的41%,首次成为区域第一。2026年上半年中国对欧盟空调出口37.6亿美元,同比增长43.2%。
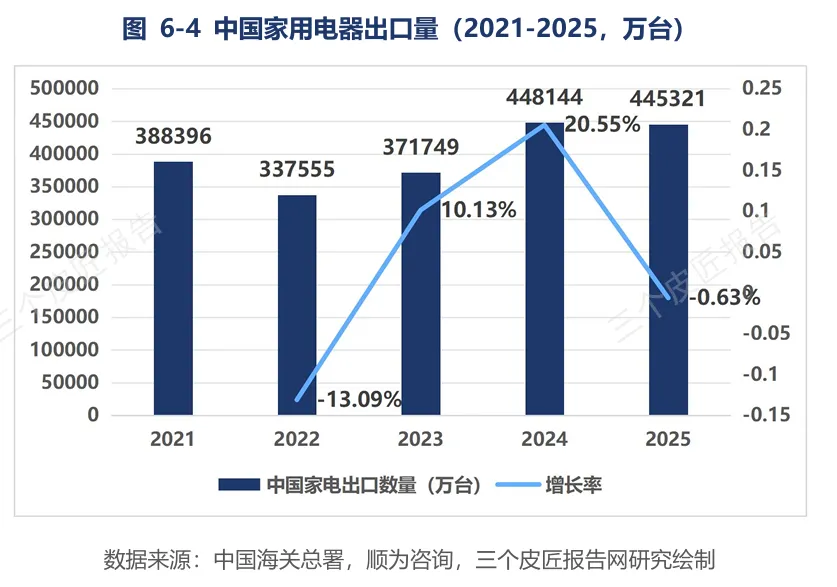
出海逻辑已从“产品出口”转向“系统化能力出海”,走向本地化研发、制造、品牌、渠道、服务的全链条输出。海尔通过GEA、Candy、Fisher&Paykel、AQUA并购模式,美的通过OBM+东芝品牌+泰国灯塔工厂,是两条成功路径。
但出海同样要面对AI芯片、专利、合规成本。海外市场对数据隐私的要求更严格,中国厂商在欧通常需要采用本地云部署。出海能打开增量,但并不直接破解整机利润承压的困境。
06
谁在真正做AI,谁在贴标签
真正做AI的企业,有三个共同特征。
第一,有自研大模型能力。
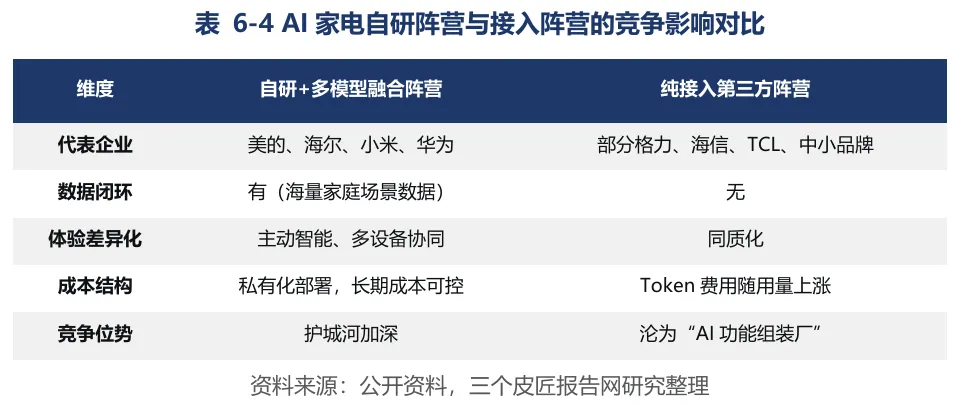
美的自研美言大模型,同时接入DeepSeek、豆包、星火保持多供应商议价权。
海尔自研HomeGPT,私有化部署DeepSeek R1。
小米自研MiMo大模型。
华为自研盘古大模型。
这四家拥有家电场景数据闭环能力:美的1.5亿智能用户、海尔智家APP月活1600万、小米AIoT连接设备11.6亿台、华为鸿蒙智联8.6亿设备。
第二,有端侧算力布局。
海信自研信芯H7Pro画质芯片,追觅自研X200芯片,小米玄戒O系列芯片,格力EAI芯片已在空调中量产。芯片自研让这些企业在成本控制和体验优化上拥有主动权。
第三,有数据闭环能力。
海量家庭场景数据可微调出更懂家电的垂直模型,形成“越用越聪明”的正循环。而纯接入第三方大模型的企业,面临数据无法闭环、体验同质化、Token成本随用量上涨三重压力。
美的首席数字官透露“最近两年每年花几千万买Token,购置几千张显卡”,验证了纯API接入模式的成本压力。预计2028年AI能力将成为家电企业的分水岭,头部5家企业占据80%以上AI家电高端市场。
贴标签的企业,也有三个特征。
第一,把联网当AI。产品能连WiFi、能用App远程控制,就敢叫AI家电。按新国标,这只是L1级。
第二,把语音当AI。产品能语音控制,就敢宣传“AI智能”。按新国标,L1级而已。真正的AI语音需要具备模糊指令识别、多轮对话、方言支持能力。
第三,堆功能但不解决痛点。大屏中控、语音点歌、社交分享,这些功能被消费者视为“华而不实”。CTR调查显示,企业把资源投入到“低感知点”功能上,而真正决定满意度的“多设备互联、自适应场景”做得最差。
那些贴标签的产品,有摄像头、有屏幕、能联网,但食材识别准确率不到70%,用户一个月打开三次。企业把资源投在了“看起来智能”的功能上,而不是“真正有用”的功能上。
07
写在最后
营销叙事无法替代产品本身的价值。新国标给出了AI家电的分级标尺,却不能强制企业放弃概念炒作。
扫地机器人、高端彩电已经看到AI的实际价值,但大量产品依旧只是简单贴上AI标签。对AI家电行业而言,摆脱“换汤不换药”的套路,把技术落地到居家真实需求,才是避开概念泡沫、走通长期生意的关键。
报告节选
三个皮匠报告自研库
八大板块,100+原创报告
定制报告品质
专属自研数据图表库
限时799/2年
报告下载
点击图片/文字下载报告

发表评论
发表评论: