
 研报速递
第一章 行业定义与边界
流式细胞仪是对悬浮于流体中的单个细胞或微粒进行快速定量分析和分选的科学仪器。其原理是细胞经荧光标记后,在鞘液包裹下排成单列通过激光检测区,散射光和荧光信号被光电探测器接收,经算法处理得到细胞大小、颗粒度、表面抗原、胞内蛋白等参数。从产业链看,上游包括激光器、光电倍增管、流动室、滤光片等核心零部件,以及荧光染料、单克隆抗体等试剂原料;中游是仪器整机设计、制造、软件算法与系统集成;下游覆盖临床诊断、生命科学研究、生物制药与CRO。临床端主要用于白血病和淋巴瘤免疫分型、CD4/CD8计数、干细胞计数、微小残留病灶检测等;科研端用于免疫学、肿瘤学、干细胞研究;工业端用于抗体开发、细胞株筛选、CAR-T细胞治疗质控。价值流转上,仪器销售往往不是利润终点,配套试剂和售后服务形成持续性收入,头部企业试剂收入占比可达六成以上,这种“仪器+试剂+服务”的模式决定了渠道粘性和客户转换成本。
关于口径,行业内有狭义和广义之分。狭义仅指流式细胞仪整机及配套软件;广义则包含流式试剂、样本制备仪、分选仪以及相关服务。部分第三方机构将试剂和服务纳入后,中国市场规模可超过70亿元。本文采用狭义口径,即核心流式细胞仪设备市场,不含单独销售的试剂和服务,以保证与全球设备市场数据的可比性。需要说明的是,流式细胞分选仪、光谱流式细胞仪等高端品类均纳入统计。产业链价值分布上,上游核心零部件和高端抗体试剂仍由海外企业主导,中游整机国产化率在提升,下游应用场景正从三级医院和顶尖科研院所向更广市场渗透。智研瞻产业研究院在界定行业边界时注意到,若将试剂纳入,行业盈利结构和竞争要素会明显不同,因此本报告后续分析均以设备口径为基准。
· · ·
第二章 行业发展现状
中国流式细胞仪行业正处于成长期的中后段。2020年之前,市场基本由BD、Beckman Coulter、赛默飞、安捷伦等外资品牌把持,高端机型单价高、装机周期长,三级医院和国家级实验室是主要用户。2020年之后,几个变化同时发生。政策端,医疗装备国产化、贴息贷款更新改造、十四五生物经济发展规划等文件为国产设备打开采购窗口。技术端,国产企业在光学系统、流体控制、信号采集算法上逐步缩小差距,多色分析能力从4色、6色向10色以上演进,光谱流式细胞仪也开始有本土企业布局。需求端,临床免疫分型、细胞治疗质控、生物药研发外包等场景增长较快,尤其是CAR-T和ADC药物开发带动了流式细胞术在工业端的使用。资本端,2021至2023年一级市场对国产流式细胞仪企业保持关注,唯公科技、赛景生物、旷博生物、指真生物等企业完成多轮融资。但2024年以来,生物医药投融资降温,部分企业融资节奏放缓,行业从“讲故事”转向拼装机量和试剂收入。
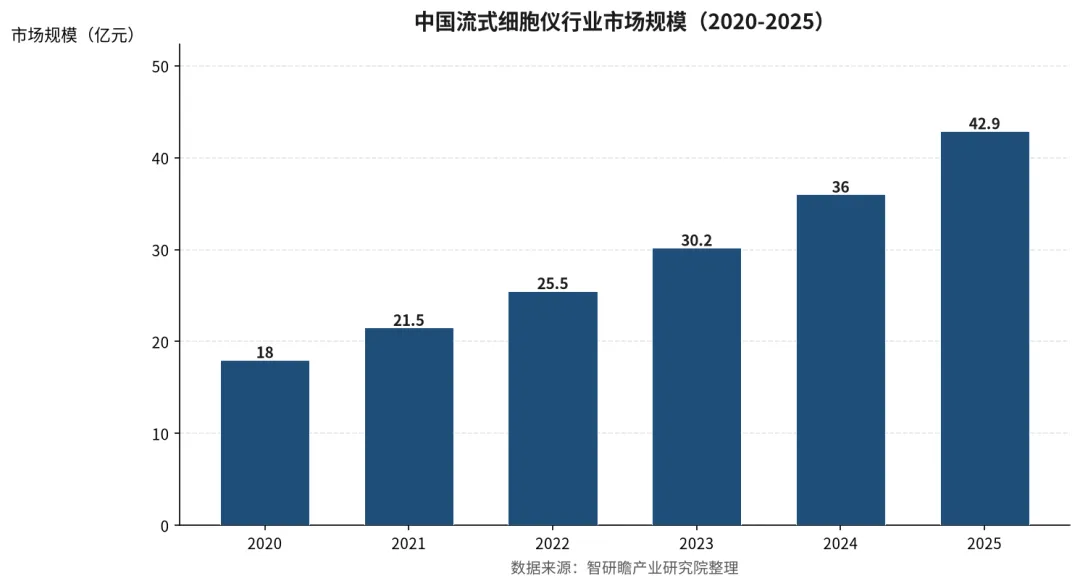
据智研咨询数据,2024年中国流式细胞仪市场规模为35.99亿元,同比增长19.21%,2025年估算约42.9亿元,增速仍保持在19%左右。这个增速放在整个科学仪器板块里不算低。国产替代是核心叙事,但真正落到高端市场,外资在激光器、高端抗体、临床注册证和全球服务网络上的壁垒依然存在。国产企业目前的突破点集中在临床常规检测和科研中低端市场,通过性价比和本地化服务抢占份额。另一个值得关注的变化是,流式细胞仪正从“单机设备”向“整体解决方案”演进,样本前处理、抗体panel设计、数据分析软件和云端质控开始被纳入竞争维度。这意味着单纯卖硬件的商业模式会越来越吃力。行业生命周期判断上,中国流式细胞仪市场尚未进入成熟期,但已告别早期导入阶段,未来五到十年是国产份额爬坡的关键窗口。
· · ·
第三章 行业市场规模
2020年,中国流式细胞仪市场规模约为18.0亿元;2021年增至21.5亿元;2022年进一步达到25.5亿元;2023年为30.2亿元;2024年约36.0亿元;2025年约42.9亿元。从绝对值看,这是一个十亿级市场,五年间从18亿元扩张至近43亿元,规模翻了一倍多。按2020至2025年计算,年均复合增速约为18.9%。这个数字背后是一条几乎平滑的上行曲线,年际波动幅度极小,2021至2025年的同比增速分别约为19.4%、18.6%、18.4%、19.2%和19.2%,没有出现明显的脉冲或塌陷。这种稳健而不喧哗的节奏,符合成长性行业在渗透率爬坡期的典型特征:需求端有刚性支撑,供给端竞争格局尚未固化,但市场也没有出现爆发式扩张的条件。
核心驱动因素有三个。一是临床需求扩容。国内三级医院数量超过3000家,但流式细胞仪在临床免疫分型、淋巴细胞亚群分析等项目上的渗透仍不充分,二级医院和专科医院存在大量空白。二是国产替代。国产设备单价较进口低三到五成,在财政预算收紧和集采预期下,采购天平向国产倾斜。三是生物制药和科研投入。细胞治疗、抗体药物、疫苗研发等领域的流式应用在增加,CRO和CDMO企业成为新增采购力量。渗透率方面,中国每百万人口流式细胞仪保有量仍明显低于欧美发达国家,临床端每人次检测费用和医保覆盖也在逐步改善。但也要看到,流式细胞仪不是消耗型设备,装机周期通常五到八年,存量市场的试剂和服务收入虽然可观,但设备口径的规模增长终究依赖新增装机。智研瞻测算,2025年国产设备在新增装机中的份额已接近三成,但按保有量计算仍不足两成,高端光谱流式市场的外资占比超过九成。这意味着设备口径的市场规模在2025至2030年间仍有明确的国产替代和临床渗透双重驱动,但增速中枢会从近19%逐步下移至14%左右。
· · ·
第四章 行业竞争格局
中国流式细胞仪市场的集中度较高,但集中度的内涵正在变化。外资阵营中,BD、Beckman Coulter(丹纳赫旗下)、赛默飞、安捷伦、默克占据高端市场主要份额,其中BD在临床免疫分型和科研市场的装机基础最为深厚,Beckman Coulter在临床血液病检测和分选市场有较强优势。赛默飞和安捷伦则在科研市场和光谱流式领域保持技术领先。外资企业的壁垒体现在三个层面:核心零部件(高端激光器、PMT、流动室)的供应链控制,临床注册证和学术口碑积累,以及覆盖全国的售后服务和试剂冷链体系。国产阵营可以分成两个梯队。第一梯队是已实现规模化装机、拥有临床注册证和试剂配套能力的企业,如唯公科技、赛景生物、旷博生物、指真生物等,产品覆盖临床常规流式和科研流式,部分企业已推出光谱流式机型。第二梯队是聚焦特定细分或区域市场的中小企业,以及在微流控流式、质谱流式等新路径上探索的初创公司。
国产企业最现实的竞争壁垒不是硬件参数,而是试剂Panel开发和临床渠道。流式细胞仪的临床价值高度依赖抗体组合和标准化操作流程,谁能在白血病免疫分型、淋巴细胞亚群等核心项目上形成被临床认可的Panel,谁就能真正锁定客户。资本事件方面,2021至2023年国产流式企业融资活跃,唯公科技、赛景生物等获得数亿元级别资金,用于产能建设和注册申报。2024年以来,并购和战略投资开始增多,部分上市公司通过收购流式相关资产补齐IVD布局。这些资本动作的短期影响有限,但中长期会加速国产阵营的分化:有试剂能力和临床注册证的企业会拿到更多资源,单纯做整机组装的企业面临出局。整体看,市场集中度在外资端保持稳定,在国产端则从分散走向收敛。智研瞻研究团队认为,未来三年国产第一梯队与第二梯队的差距会显著拉开,行业将出现第一起有实质意义的国产流式企业并购。
· · ·
第五章 行业潜在风险
政策风险是当前最需要关注的变量。流式细胞仪相关试剂已经进入部分省份的IVD集采范围,虽然设备本身尚未被大规模集采,但“设备+试剂”的联动降价压力正在形成。如果集采从试剂向设备整机延伸,国产企业的价格优势会被压缩,外资企业也可能通过本地化生产降价应对。发生概率中等偏高,影响程度取决于集采覆盖范围和降价幅度,传导路径是试剂降价→渠道利润收窄→设备采购预算收紧。技术迭代风险同样存在。光谱流式、质谱流式、微流控流式等新路径正在改变行业的技术基准,国产企业如果在多色检测、自动化软件和标准化Panel上跟进不及时,可能在新一轮产品周期中掉队。这个风险的发生概率中等,但对高端市场的冲击较大。
市场风险方面,科研经费和生物医药投融资的波动会直接影响流式细胞仪的采购需求。高校和科研院所的仪器采购预算与财政拨款节奏相关,生物制药企业的资本开支则受融资环境影响。2022至2024年,部分创新药企收缩研发管线,已经对科研级流式设备的订单产生扰动。宏观风险主要来自地方财政压力和医院预算收紧,二级医院和基层市场的渗透速度可能低于预期。供应链风险不可忽视。高端激光器、光电探测器和部分荧光染料仍依赖进口,地缘政治或出口管制变化可能导致交付周期拉长和成本上升。总体评估,政策和技术风险的影响程度最高,市场风险次之,供应链风险的发生概率较低但一旦发生后果直接。行业参与者需要在国产化率提升和供应链安全之间找到平衡,同时为集采环境下的利润结构变化做好准备。
· · ·
第六章 行业市场规模预测
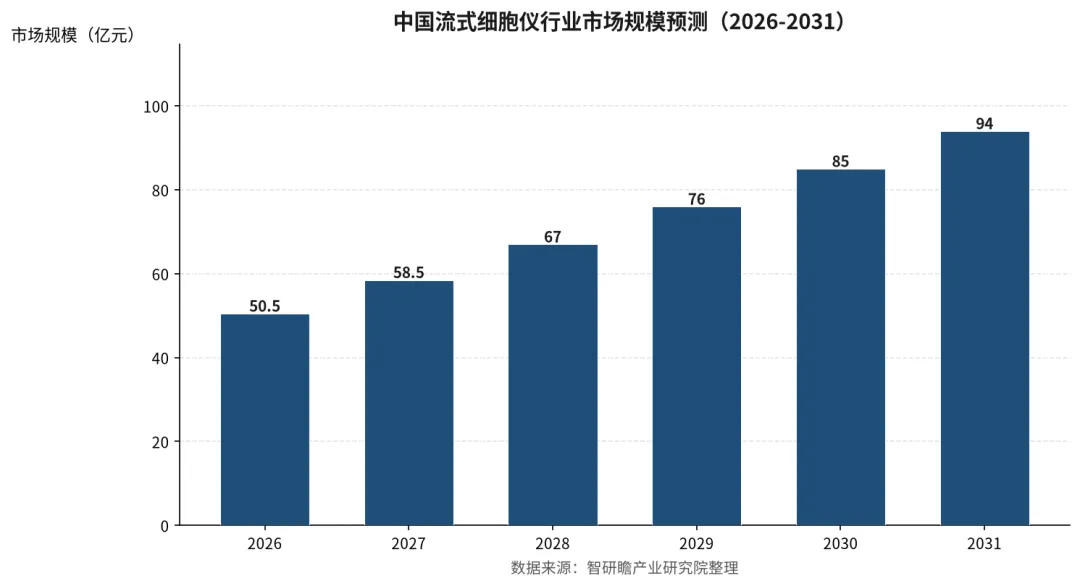
基准情景的推演前提包括:国产替代按当前节奏推进,临床渗透率每年提升约一个百分点,科研和生物制药需求保持中速增长,流式试剂集采不向设备整机全面蔓延,核心零部件进口不出现断供。在这一框架下,预计2026年达到50.5亿元,2027年为58.5亿元,2028年为67.0亿元,2029年为76.0亿元,2030年为85.0亿元,2031年进一步升至94.0亿元。以2025年42.9亿元为基期,2026至2031年六年间年均复合增速约为14.0%,较2020至2025年的18.9%下降约5个百分点。增速中枢下移的原因不是需求萎缩,而是基数抬高和渗透率提升的边际难度增加。分阶段看,2026至2028年的同比增速仍能维持在16%至17%左右,2029年之后逐步回落到12%至13%,曲线形态从陡峭上行转为平缓爬坡,但绝对增量依然可观,2030至2031年单年增量接近9亿元。
乐观情景下,如果国产高端机型在三级医院加速放量,光谱流式实现商业化突破,且细胞治疗质控需求超预期,2026至2031年复合增速可达17%至18%,2031年市场规模有望触及105亿元左右。悲观情景下,若设备集采全面铺开、科研经费持续收紧、国产高端注册进展缓慢,复合增速可能降至10%至11%,2031年规模约在78至80亿元。增长动能的持续性取决于两个变量:国产企业在临床高端市场的注册和装机进度,以及流式细胞术在细胞治疗、伴随诊断等新兴场景中的应用深度。潜在天花板在于设备口径的市场容量本身有限,当三级医院和主要科研机构完成装机后,增长将更多来自更新替换和基层渗透,届时行业增速会进一步向GDP增速靠拢。
· · ·
第七章 行业发展前景与战略建议
已经形成共识的趋势有三条。国产替代继续深化,2030年国产设备在新增装机中的份额有望从目前的三成提升至五成以上,但高端光谱流式和临床血液病分选市场的替代速度会慢于中低端。临床渗透率提升是确定性方向,淋巴细胞亚群、细胞因子检测等项目在二级医院的普及,以及医保覆盖的逐步扩大,会带来稳定的增量需求。自动化与智能化是产品演进的共同路径,样本前处理、抗体Panel自动设计、数据云端质控等功能将从差异化卖点变成标配。被低估的趋势同样值得关注。第一,试剂和耗材的盈利能力远高于设备整机,国产企业如果只卖仪器不建试剂体系,长期利润空间会被锁死。第二,流式细胞仪在细胞治疗质控中的角色正在从辅助工具变成生产必需,CAR-T和TCR-T企业需要流式设备进行细胞表型分析和放行检测,这个细分市场的增速可能快于整体。第三,基层市场和第三方实验室的采购潜力尚未被充分挖掘,县域医共体和区域检验中心可能成为国产中低端机型的重要出口。
针对不同参与者,策略重点应有所区分。外资企业需要加快本地化生产、推出适应集采环境的中端机型,并在高端光谱流式和临床标准化Panel上维持技术代差。国产头部企业应把资源集中在临床注册证和试剂Panel开发上,避免陷入纯硬件参数竞赛,同时通过融资或并购补齐核心零部件能力。中小企业和新进入者不宜正面挑战临床主流市场,可聚焦微流控流式、质谱流式、便携式流式等新兴方向,或者在特定应用场景(如食品安全、海洋生物检测)中寻找差异化空间。投资机构应关注两类标的:一是已经拿到临床注册证且试剂收入占比提升的国产流式企业,二是核心零部件和高端抗体试剂的国产供应商。未来五年是中国流式细胞仪行业国产替代的关键窗口,格局远未定型,但窗口不会一直敞开。
*因篇幅有限,本文仅展示部分内容。更多详情见智研瞻《流式细胞仪行业完整版报告》。
— 智研瞻产业研究院 · 出品 — 欢迎转载、引用


发表评论
发表评论: