
 研报速递
本文整理自调研资料库。资料库每日持续更新纪要内容、外资研报等。如需查看原文,直接拉到文章末尾即可。
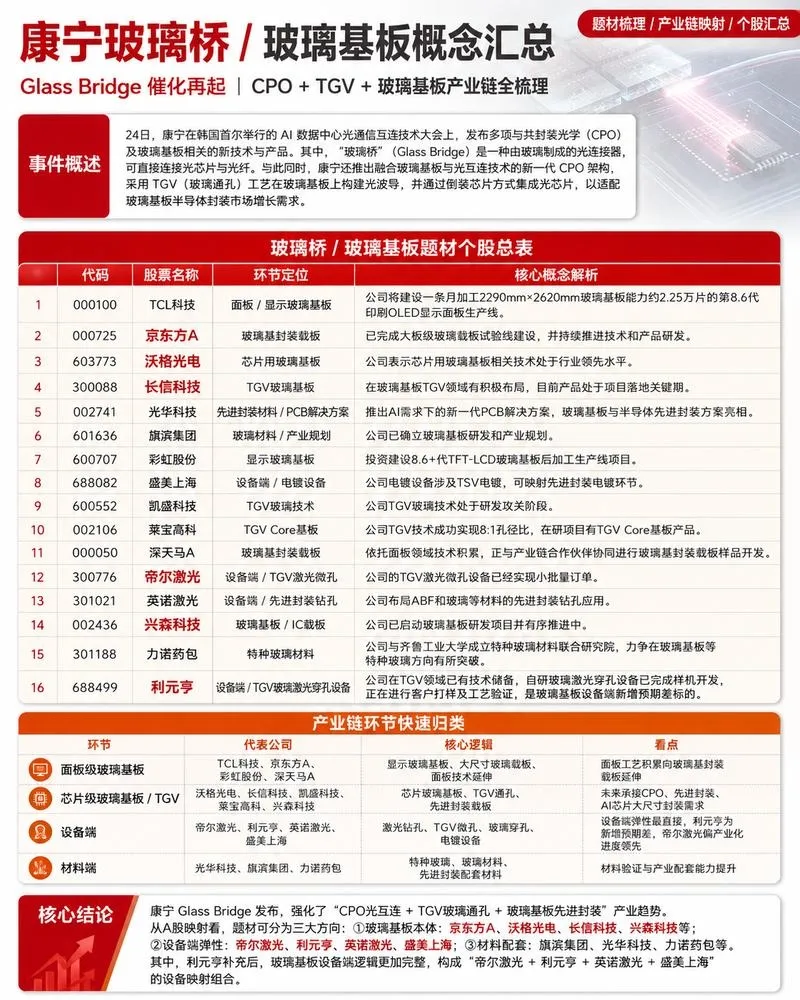
研报解读|玻璃基板量产前夜:京东方24层载板落地
这篇纪要围绕玻璃基板(玻璃基封装载板)展开,核心信号是:京东方在2026年9月22日全球创新伙伴大会上,首次把玻璃基封装载板的量产决策从"方向性表述"收敛为"明确时间表与约束条件":未来一年内敲定量产线投资计划,目标在2027年一季度或上半年达成量产投资条件;能否进入量产投资阶段,取决于良率爬坡与客户订单两大变量。
产业层面,英特尔、台积电、英伟达、三星电机等全球龙头在2026年密集布局,玻璃基板已成为后摩尔时代封装的共识路径,产业正处在"从产线验证向量产决策过渡"的关键期。
本次京东方大会的增量信息
技术规格升级:样品从2025年披露的20层(929结构)推进至24层,尺寸超过100×100毫米,并通过场内全部信赖性测试。
验证层级跃迁:验证从部件级的概念认证、技术测试,升级为将载板与真实CPU、GPU芯片封装后放入服务器的系统级电性能验证,更贴近真实应用场景。
量产前置条件显性化:公司明确未来一年内敲定玻璃基钙钛矿器件与玻璃基封装载板两条量产线的投资计划;量产前还需完成芯片上die之后的电性能测试并提升良率。陈董事长的原话将条件概括为两点:客户有没有量、有没有良品率。
战略位阶提升:玻璃基加工工艺被列入公司三大核心优势,两项玻璃基业务进入第N曲线孵化序列;公司披露过去五年研发投入超650亿元、采购支出超6600亿元,未来五年承诺研发超800亿元、采购超8000亿元;显示业务每年提供400亿至500亿元现金流支撑新业务。
展区面积同比扩大两倍以上、24层新品因保密未展出而展示20层技术等细节,佐证了公司对进展的信心。
玻璃基板为何成为后摩尔时代的共识路线
传统有机基板逼近物理极限:一是应力翘曲:温度升高导致基板翘曲、封装焊点脱落,产品常因可靠性不过关被迫延期半年以上;二是互联密度限制:载板尺寸预计从70×70毫米扩至120×120毫米甚至160×160毫米,线路精细度从90微米级走向5.5微米级甚至更细,叠层达30至40层;台积电光罩尺寸已规划到7.7倍,2029至2030年量产,而做到3至4倍尺寸时翘曲问题十分关键。
材料优势获得量化验证:玻璃基板热膨胀系数与硅相近、平整度高、介电损耗低;台积电CoWoS玻璃基板联合验证的实测数据显示,封装翘曲改善16%、有效热膨胀系数下降19%、电感下降42%。
三个应用层级:FOPLP板级封装的临时衬底、替代硅转接板的玻璃中介层、以Glass Core替代全球仅一家供应的ABF膜。
全球龙头全面卡位:英特尔评估携手友达推动Micro LED与玻璃基板先进封装合作;台积电发布CoWoS玻璃基板开发计划;英伟达联合德国设备商攻关,要求日韩及中国台湾地区厂商两年内完成开发、最快2028年落地;三星电机在世宗实验线产出样品并已向博通、苹果送样,与住友化学旗下公司签署约4800亿韩元的Glass Core合资协议(持股约66%),规划2027年下半年投产。
产业化进展与节奏判断
京东方技术曲线(累计投入约14亿元):2020年启动技术调研2022年投3.9亿元建新原理创新实验平台2024年投9.93亿元建设板级玻璃基封装载板并发布路线图2026年上半年月产能1000片实验线全自动化通线、大尺寸高层数样品送样2026年9月拉通TGV微孔开孔、深孔填铜、增层布线全流程工艺,成为国内少数具备完整制造能力的厂商,并完成24层大尺寸载板全部信赖性测试。
面板厂跑进第一梯队的原因:玻璃载板综合良率关键在玻璃材料的应力处理与洁净管控,恰是传统载板厂的短板;面板厂的大面积玻璃加工经验与OLED多层薄膜制程的层间界面处理能力,反而让SAP增层这类工艺更简单,客户验证反馈显示京东方处于较靠前梯队。
节奏与挑战:SEMI预测玻璃基板2028年前后进入量产,2028至2040年市场规模复合增速约67%;TGV孔内电镀填铜、叠层布线等工艺环节仍有难点,该纪要指出,但被判断可通过持续投入与产品迭代解决。
投资跟踪信号(未来1至2年):量产线投资计划的落地、芯片上die之后电性能测试的结果、客户订单落实情况。
结论:玻璃基板产业化已进入"决策前夜",京东方率先给出量产时间表,良率爬坡与客户订单成为两大核心跟踪变量,后续量产线投资决策和客户订单落地是判断产业兑现节奏的关键。
玻璃基板系列:量产时间表落定,产业化进入决策前夜
今天是国庆期间系列电话会议的第四期,也是玻璃基板系列的第二期。上一期围绕PSPI,重点讲了玻璃基封装中的材料性机会;这一期把视角拉回到玻璃基板本身,最主要的原因是9月22日京东方全球创新伙伴大会在北京正式开幕,会上首次给出了玻璃基封装载板明确的量产投资时间表。
下面重点就本次大会中关于玻璃基板的核心内容做重点阐述。
一句话总结核心逻辑:京东方在本次大会上首次将玻璃基封装载板的量产决策从方向性表述收敛为明确的时间表与约束条件:未来一年内敲定量产线投资计划,目标在2027年一季度或上半年达成量产投资条件。决定能否进入量产投资阶段的变量,已经收敛为良率爬坡与客户订单两个方面。
叠加英特尔、台积电、英伟达、三星电机等全球龙头在2026年的密集布局,玻璃基板已经成为后摩尔时代封装的一个共识路径,整个产业正处在从产线验证向量产决策过渡的关键阶段。接下来从三个方面汇报:一是本次京东方大会有哪些增量信息;二是玻璃基板为什么会成为后摩尔时代封装的共识路线;三是如何看待整个产业的产业化进展与节奏。
本次京东方大会的增量信息
需要强调的是,这是京东方自2024年发布玻璃基板技术路线图以来,首次将量产决策从方向性表述收敛为明确的时间表与约束条件,标志着玻璃基封装载板业务正式从技术研发期迈入量产决策前夜。具体体现在四个方面:其一,技术规格升级。2025年公司披露的口径是大尺寸20层样品的开发与送样,即此前提到的929结构、共20层的样品;本次已经推进至24层,产出尺寸超过100×100毫米的玻璃基载板,并通过场内全部信赖性测试。
其二,验证层级跃迁。此前客户主要处于概念认证、技术测试阶段;本次公司披露,正与客户将载板与真实的CPU、GPU芯片封装后放入服务器开展电性能测试验证,已经从部件级考核升级为贴近真实应用场景的系统级验证。其三,量产前置条件显性化。
公司在本次大会上明确,将在未来一年内敲定玻璃基钙钛矿器件与玻璃基封装载板两条量产线的投资计划,这是公司给市场和合作伙伴的非常明确的投资时间表。同时公司进一步明确,在实现量产之前,还需要与客户完成芯片上die之后的电性能测试,并提升良率。
当前良率较7月份已经出现明显提升,用陈董事长在业绩说明会上的原话来说,条件很简单:第一,有没有客户、客户有没有量;第二,有没有良品率。也就是说,决定玻璃基封装载板能否进入量产投资阶段的,就是良率爬坡与客户订单两个核心变量。
其四,战略位阶提升。公司定位升级为以光电融合技术推动万物智联,并将玻璃基加工工艺与半导体显示技术、大规模集成智能制造并列为三大核心优势。在第N曲线三大孵化业务中,玻璃基封装载板与玻璃基钙钛矿器件两项业务直接以玻璃基命名。
公司还披露,过去五年累计研发投入超过650亿元,累计采购支出超过6600亿元,并承诺未来五年研发投入超过800亿元、采购支出超过8000亿元;玻璃基封装载板作为当前重点推进的新业务方向之一,获得了公司级资源的倾斜投入,确定性明显增强。
陈董事长在业绩说明会上明确,显示业务每年能为公司提供400亿至500亿元左右的现金流,这是公司发展新业务的底气,相关资金投入完全能够覆盖。现场还有一个细节可以佐证:本次玻璃基先进封装展区的面积比去年扩大了两倍以上,公司最新的24层产品因保密没有展出,现在展出的是相对成熟的20层技术,展出规格的变化背后,体现了公司对玻璃基进展的信心。
玻璃基板为什么能够成为后摩尔时代封装的共识路线
随着算力芯片向大尺寸、高集成演进,传统有机封装基板正逐步逼近物理极限。报告指出,清华大学吴华强教授在本次大会上分享的判断,可以作为很好的第三方佐证。一方面是应力翘曲的挑战。温度升高以后基板翘曲、封装焊点脱落,很多产品因为应力翘曲在可靠性环节过不去,项目被迫推迟半年甚至更长时间。
另一方面是互联密度的限制。部分基板的线路间距存在物理上限,封装基板往后发展需要更大的载板尺寸、更高精度更精细的线路和更多的叠层数量。载板尺寸可能从现在的70×70毫米做到120×120毫米,甚至160×160毫米;线路精细度可能从现在的90微米左右做到5.5微米,甚至更细;叠层可能做到30层、40层。
台积电的光罩尺寸已经规划到7.7倍,预计2029至2030年量产;而做到3倍、4倍尺寸的时候,翘曲问题就变得非常关键。吴华强教授在大会上的判断是,玻璃基板的导入可能会加速,凭借与硅相近的热膨胀系数、高平整度与低介电损耗,研报认为,玻璃基板有望成为下一代封装基板的核心候选材料。
这一优势也已经有量化数据支撑:台积电今年6月向供应链发布了CoWoS玻璃基板开发计划,并在GPC上披露了与群创等三方联合验证的首份实测数据,玻璃基板可以使封装翘曲指标改善16%,有效热膨胀系数下降19%,电感下降42%。
用途上,玻璃在先进封装中有三个层级的应用:一是作为板级封装(FOPLP)的临时衬底;二是作为玻璃中介层替代价格高昂的硅转接板;三是在载板内部以Glass Core替代ABF膜。目前ABF膜全球只有一家企业供应,如果能够换成Glass Core,载板的翘曲控制与互联密度都会更好。
产业共振在大会前后也在明显加速。根据中国台湾经济日报的报道,英特尔正评估携手友达,推动以Micro LED与玻璃基板为核心的先进封装合作;台积电6月已向供应链发布了CoWoS玻璃基板开发计划;据首尔新闻日报的报道,英伟达正评估玻璃基板方案,并联合德国设备商进行攻关,要求日韩及中国台湾地区基板厂商两年之内完成开发,最快2028年前落地;三星电机也在世宗实验线上生产了玻璃基板样品,此前已向博通、苹果等客户送样,并于2026年7月与住友化学旗下公司正式签署股权合作协议,
合资公司拟定的Glass Core合作规模约4800亿韩元,三星电机持股约66%,规划2027年下半年投产。可以看到,全球半导体龙头与显示龙头都在全面卡位玻璃基板赛道,玻璃基板已经成为后摩尔时代封装的共识路线。
如何看待整个产业的产业化进展与节奏
判断是,玻璃基板产业正处在中试向量产决策过渡的关键期,也就是决策的前夜。以京东方为例,可以清晰看到这条技术曲线。根据公司披露的投资者关系活动记录:2020年公司启动玻璃基封装载板技术调研;2022年投资3.9亿元建设玻璃基-硅基兼容的新原理创新实验平台;2024年投资9.93亿元建设板级玻璃基封装载板,实现并发布玻璃基技术路线图,累计投入约14亿元;到今年上半年,也就是2026年上半年,设计月产能1000片的实验线实现全自动化通线,产出大尺寸、高层数样品并送样;9月的大会上,公司披露已拉通TGV微孔开孔、深孔填铜、
增层布线全流程工艺,成为国内少数具备玻璃基载板完整制造能力的厂商,并完成了24层、超100×100毫米载板的场内全部信赖性测试。为什么一家面板厂能够跑到第一梯队?公司高管在业绩说明会上的解释也很有说服力:玻璃载板的综合良率,更多取决于玻璃材料的应力处理与洁净管控,而这恰恰是传统载板厂的短板;面板厂多年积累的大面积玻璃加工经验,以及OLED几十层薄膜制程的层间与界面处理能力,让SAP增层这类工艺反而变得更简单。
从客户的验证反馈来看,京东方处在比较靠前的梯队。节奏方面,根据SEMI的预测,玻璃基板有望在2028年前后进入量产生产,2028至2040年市场规模复合增速约为67%。当然,也要客观看待当前仍然存在的挑战:TGV玻璃通孔孔内电镀填铜、叠层布线等工艺环节仍有难点,但吴华强教授在大会上也给出了明确的判断:这些挑战只要投入精力、坚持产品迭代,都是可以解决的。
落实到投资跟踪上,对玻璃基封装载板的跟踪变量已经收敛为良率爬坡与客户订单量两个方面。量产线投资计划的落地、芯片上die之后电性能测试的结果、客户订单落实情况,是未来1至2年最值得跟踪的信号。以上就是玻璃基板系列第二期的专项汇报。
风险提示:本文整理自券商研报纪要/公开信息,不构成任何投资建议。股市有风险,决策需谨慎。
一手调研资源 行业研究报告
如体验卡过期,请移步最新文章
关注点火调研⬆️⬆️⬆️获取一手资讯


发表评论
发表评论: