
 研报速递
核心观点:上一篇拆了那个互联网券商龙头,这篇拆券商一哥。它俩跌的原因完全不是一回事,那位是估值锚被换掉了(从互联网平台换成传统券商),这位是估值压根就没给上去过。它 2026 年上半年赚了 233 亿,同比多了将近七成,是上市以来最好的半年报;可市场给它的市盈率,压到了近五年 0.08% 的位置。意思是过去五年里,几乎没比现在更便宜的时候。
这就怪了:一个行业第一、业绩创新高、分红还加码的公司,为什么市场连个溢价都不肯给?答案不在财报里,在它的身份上。
一、先说见顶:它和两个同伴,是同一天
先说一个容易被记错的时点。券商一哥本轮的最高点不在去年 8 月,是 2024 年 11 月 8 日,而且那一天,它、券商板块、那个互联网券商龙头,三个是同一天见顶的。
然后到 2025 年,三家的路就分开了。券商板块 8 月 25 日冲上 175157.5,比 2024 年前高还高出 3.24%,指数把前高破了。可同一时间,两个权重股谁也没回去:
这个差别值得说一句:2025 年把前高打上去的那股力量,不是权重股贡献的。一哥差得还比那位互联网券商多,它离自己的前高,整整差了将近一成。
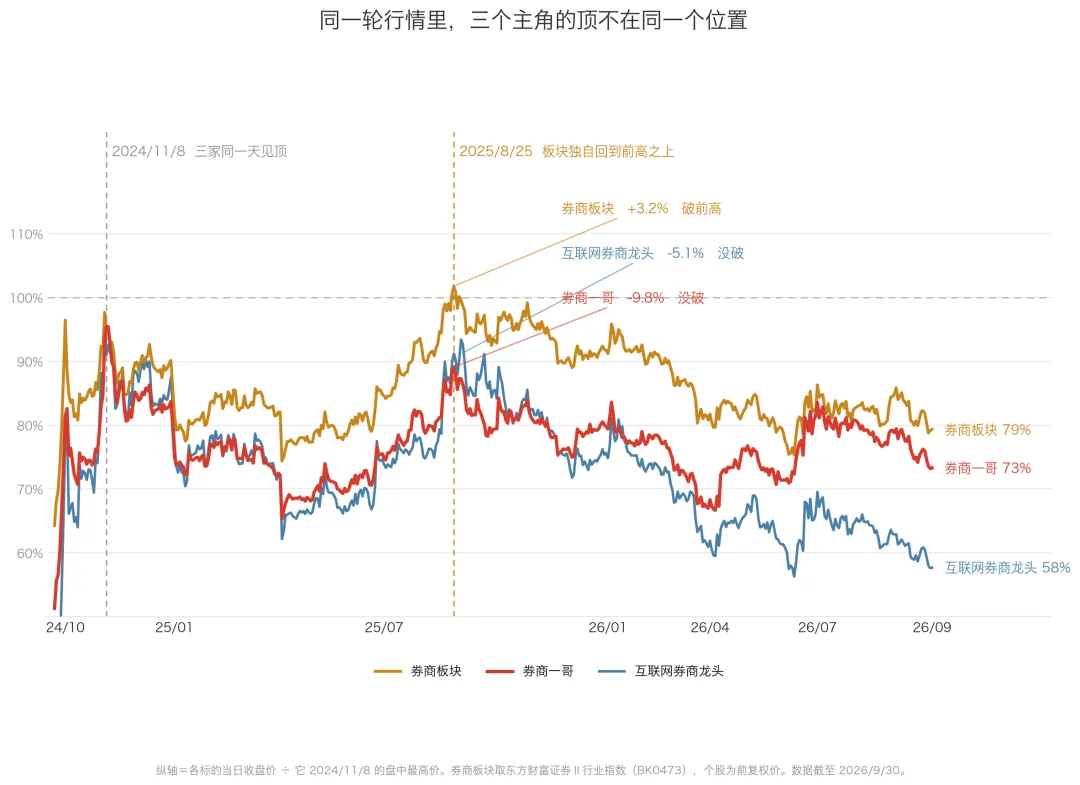
图 1 同一轮行情里,三个主角的顶不在同一个位置(纵轴=各标的当日收盘价 ÷ 它 2024/11/8 的盘中最高价)
但 2026 年它又干了件和别人不一样的事。券商板块 2026 年 1 月 14 日打出年内高点后就再没回去,那位互联网券商同一天见顶之后一路往下;券商一哥却在 1 月冲高、3 月底回落到 23.4 附近之后,4 月起又起来,7 月 1 日还摸到了年内最高 29.88。到 9 月 30 日收在 25.86。
也就是说:它这一年在 23 到 30 之间来回晃,没有像那位同伴一样被单边卖掉。这个差别后面会解释。
至于上一轮,2020 到 2021 那波,它才是全场最先跑完的那个:2020 年 8 月 10 日就见顶了,比券商板块(2021/1/12)早五个月,比那位互联网券商(2021/12/13)早一年零四个月。所以「券商一哥总是领先」这个印象,上一轮是对的,这一轮反过来了,它和板块同步了。
二、从那个共同的顶算起,快两年了
把 2024 年 11 月 8 日到 2026 年 9 月 30 日这段拉出来,同口径排一下队:
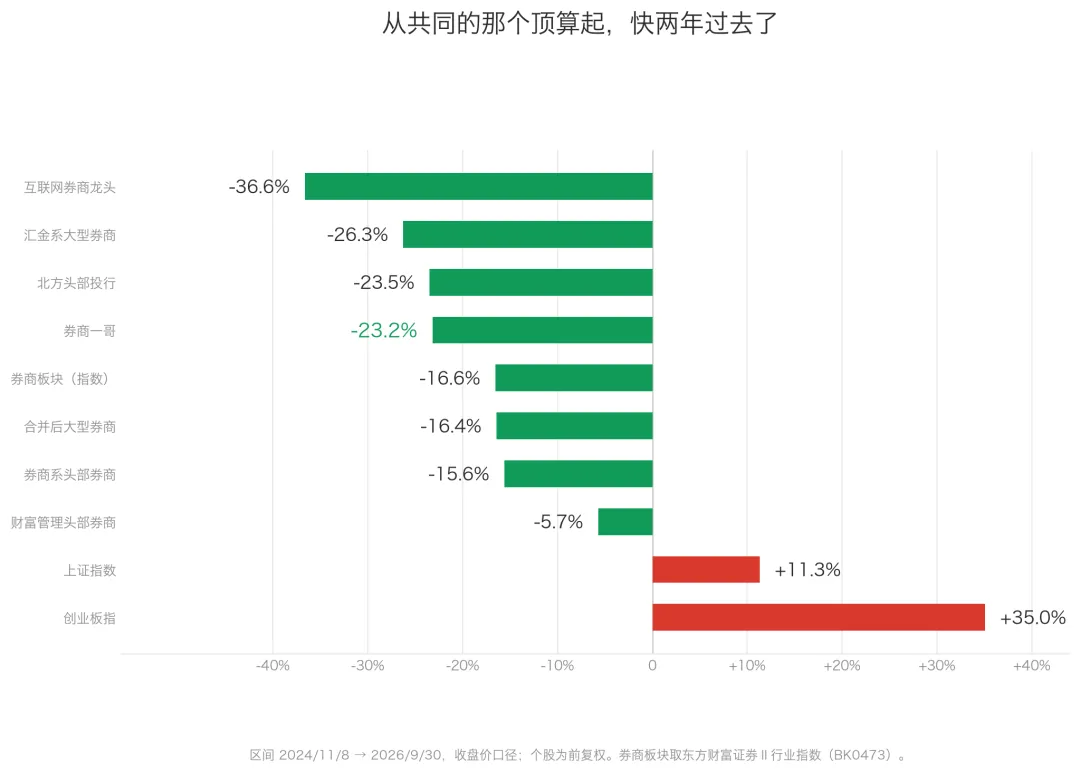
图 2 从共同的那个顶算起,快两年过去了(2024/11/8 → 2026/9/30,收盘价口径)
三个结论:
第一,它比板块多跌了 6.6 个点。指数只跌 16.6%,它跌 23.2%,权重股在这个阶段是拖后腿的。
第二,它不是跌得最多的那个。那位互联网券商跌 36.6%,比它多跌了 13 个点。同是龙头,一个是被单独卖掉,一个是跟着行业一起沉。
第三,同一个板块里差别能有多大?有一家财富管理见长的头部券商只跌 5.7%,另一家北方头部投行跌 23.5%,同为头部,两年下来差了近 18 个百分点。「券商股」这三个字,早就不是一个东西了。
顺便说个参照:这两年上证涨了 11.3%,创业板指涨了 35%。券商一哥拿着 4040 亿市值、行业第一的业绩,却在这两年里跑输上证 34 个点。这不是它一家的问题,是整个板块的问题,但它是这个板块里最有资格被问「为什么」的那一个。
三、它的业绩,是真创新高了
这一节不用形容词,直接上数。
2026 上半年这份半年报,是它上市以来最好的中期业绩。半年赚 233 亿,已经接近 2024 年一整年(217 亿)。
而且钱不是从一个地方来的,几条腿同时在动:
再补三个「行业第一」:境内股权融资承销、债券承销、并购业务全部排市场第一位;两融市占率 8.3%,也是行业第一;客户数超过 1800 万户,托管的客户资产 17 万亿。
有个细节值得单独拎出来:它今年 8 月完成了一次 H 股增发,募资 160 亿元人民币,全部投给国际业务。这不是常规融资,是把子弹专门压到海外去。效果也已经出来了:2026 上半年它的国际业务营收 23.2 亿美元、同比 +56%,净利润 8.3 亿美元、同比翻了一倍还多(+114%)。这条线的利润增速比收入增速快得多,说明境外业务已经从「铺牌照」走到「赚钱」的阶段了。
分红也没含糊:2026 年中期每 10 股派 4.27 元,合计 66.72 亿,比上一年中期的 2.90 元多了 55%。
四、那市场为什么还是不给估值
先看它现在被定成什么价:
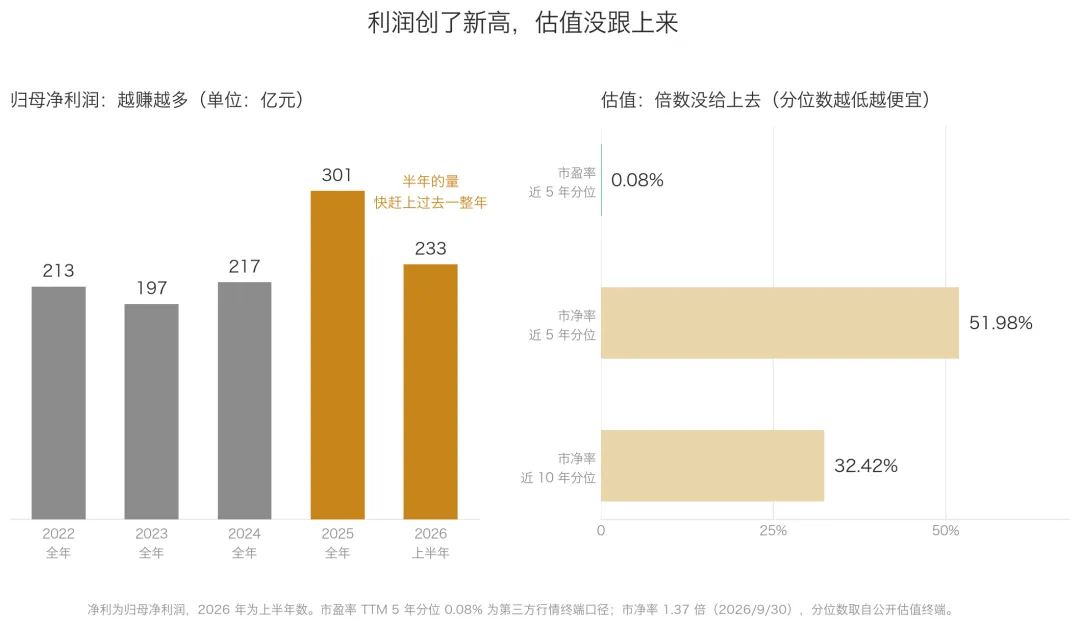
图 3 利润创了新高,估值没跟上来
这里要说得准一点,免得把话说满:它的市盈率确实被压到了近五年 0.08% 的位置,几乎是五年最便宜;但市净率 1.37 倍只处在近十年 32% 分位,说「极其便宜」是不准确的。准确的说法是:没有任何溢价,但也谈不上极端低估。
为什么市盈率会被压到这么低?因为利润涨得太快,分母一下子撑大了,业绩越好,市盈率看起来越便宜,这是数学。真正要问的是:市场为什么不肯把估值倍数往上抬一点。
第一个原因:它的杠杆上不去。
它 2026 年 6 月末的杠杆率是 4.98 倍。高盛、摩根士丹利这些海外投行,常年是 10 到 15 倍。券商这门生意,赚钱能力本质上是靠资产负债表放大的,同样一块钱本钱,人家能做到你的两三倍规模,净利自然就高。2025 年全行业平均 ROE 是 6.8%,它做到 9.9%,已经是国内最好的一档;可高盛是 14%、摩根士丹利是 16%。
杠杆上不去,就做不了大规模的重资本业务(做市、衍生品、跨境资本中介),只能主要靠收通道费。收过路费是稳的,但给不了高估值,通道没有定价权。
第二个原因:「牛市旗手」这个标签,正在失效。
有人算过券商板块相对大盘的弹性系数(β):2024 年 9 月到 2025 年三季度,这个值是 1.48,大盘涨 1%,券商涨 1.48%,是放大器。可2025 年四季度以来,它掉到了 1.1,同步性指标也从 0.69 降到 0.57。
过去买券商,买的是「牛市来了它会涨得更多」这个期权。现在这个期权在贬值,那溢价自然要收回去。
第三个原因,也是最要命的:券商的业绩是行情的结果,不是原因。
它的证券投资业务占了营收 40%,这块收入跟市场涨跌直接挂钩。所以买券商一哥,本质上是在赌「未来的成交额还能更大、指数还能更高」。而成交额本身取决于行情,这是个循环论证,转起来就是牛市,转不动就是原地打转。
更别提,「业绩好」这件事本身反而是个麻烦:明牌没有预期差。所有人都知道的利好,就没人愿意为它付额外的钱。你业绩好是应该的,业绩差才叫意外,它连给市场惊喜的空间都很小。
五、最有力的一条证据:它的 A 股和 H 股,是两个价
它是一家 A+H 两地上市的公司。同一家公司、同样的业绩、同样的分红,在沪市和港股各有一个价格。这两个价格差多少,很能说明问题。
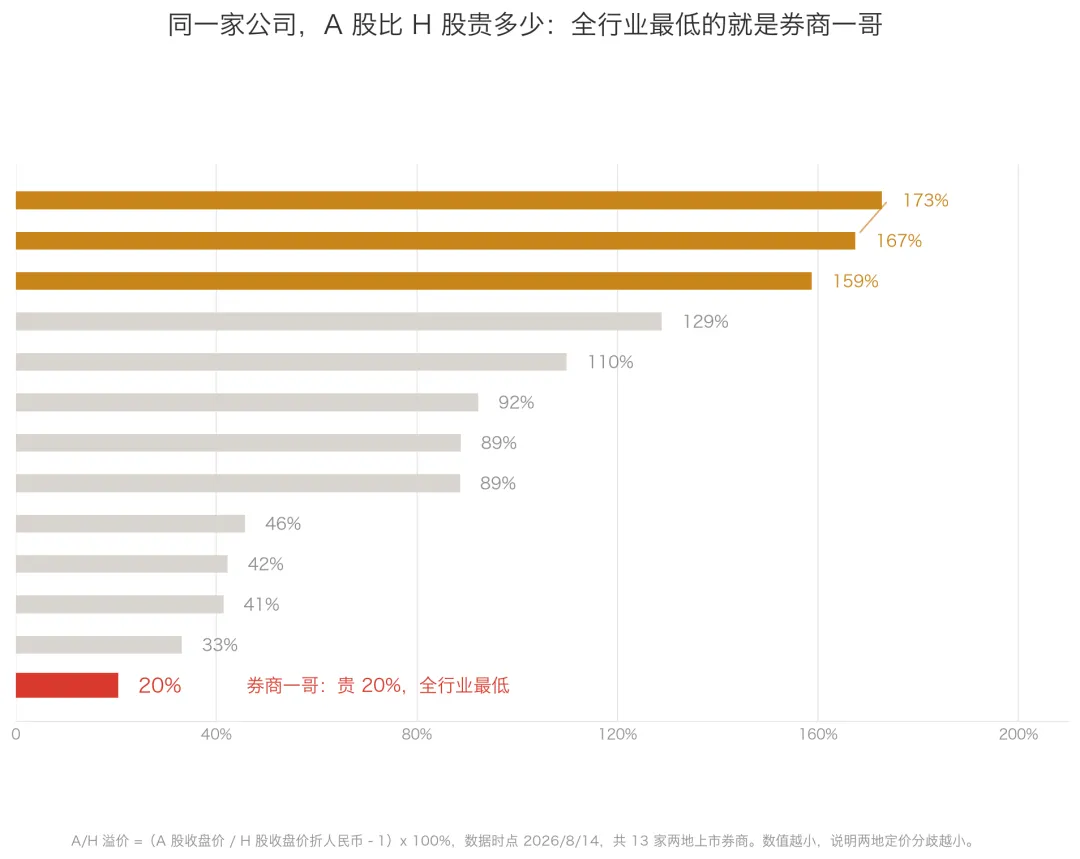
图 4 同一家公司,A 股比 H 股贵多少:全行业最低的就是券商一哥
它是全行业 A/H 差价最小的那个。13 家两地上市的券商里,有 3 家贵了一倍五以上,最夸张的贵了 1.73 倍;它只贵两成。
差价小说明什么?A/H 差价小的公司通常有两个共同点:资产质量更好、股票流动性更高。两边的投资者,对它的判断分歧最小。港股那边的机构愿意用接近 A 股的价格买它,说明人家认它的价值。
而且港股给的价,其实更「专业」:它的 H 股市净率只有 0.99 倍,已经低于每股净资产了,股息率 2.33%。港股机构看券商,看的是 ROE 和业绩的持续性;A 股看的是弹性和故事。前者给它的是「稳健」的定价,后者给它的是「不够刺激」的定价。两边的结论不一样,但都不高。
最能说明问题的是这件事:摩根大通把它的 H 股评级上调到「增持」,还和另一家头部券商一起列进了行业首选,理由说得很直白,中报业绩高增和估值低位之间错配了。
你上次问过我,为什么摩根这类投行讲一句话,机构和投资者就容易信。这次的答案挺有意思:因为它自己就是在用钱投票的地方说话。它是真的把评级调上去了,也是真的在买 H 股。而同一家公司,A 股这边主力资金今年 9 月还在净流出,光 9 月最后三个交易日就流出接近 4 个亿。
一边在买,一边在卖。这就是券商一哥现在的处境:它的问题从来不是没人认可,而是认可它的那批人,手里没有定价权。
六、那它到底算什么位置
把话说回散户能用的层面,我觉得有三点:
一、它不是「不行了」,是「没轮到」。业绩、市占率、分红、国际化布局,全都在往好的方向走。它缺少的是一个让资金愿意进来的由头,成交额放大、或者机构资金重新配置金融板块。在这件事发生之前,它更可能是在区间里耗时间,而不是给你一条直线向上的图。
二、它和那个互联网券商龙头,是两种完全不同的风险。那位的问题是自己身上的,核心业务被制度性削弱了,属于「牌变差了」。这位的问题在市场身上,牌没问题,是桌上没人下注,属于「等着发牌」。前者是基本面风险,后者是时间和情绪的风险。你说哪个更该怕?我觉得前者。
三、真正该盯的信号,是机构有没有回来。它这一轮最值得注意的一点,是 2026 年没有像同伴那样被一路砸下去,3 月见底之后还能反弹到 7 月的年内新高。这个抗跌本身就说明机构底盘还在,它没有变成那种被彻底抛弃的票。港股的定价、外资的评级,都指向同一个方向。缺的是 A 股这边认购它的人回来。
最后留一句最实在的:在券商这个板块里,「便宜」从来不是买入理由,「资金开始进」才是。


发表评论
发表评论: