
 研报速递
核心观点:它这两年跌得比板块多,不是因为它业绩差,它的业绩比板块好得多。真正的原因是:上一轮它赚的是「钱从主动基金进来」的钱,这一轮钱改从 ETF 进来了,而 ETF 不收销售费。它手里那张最值钱的牌,被制度性抽走了。
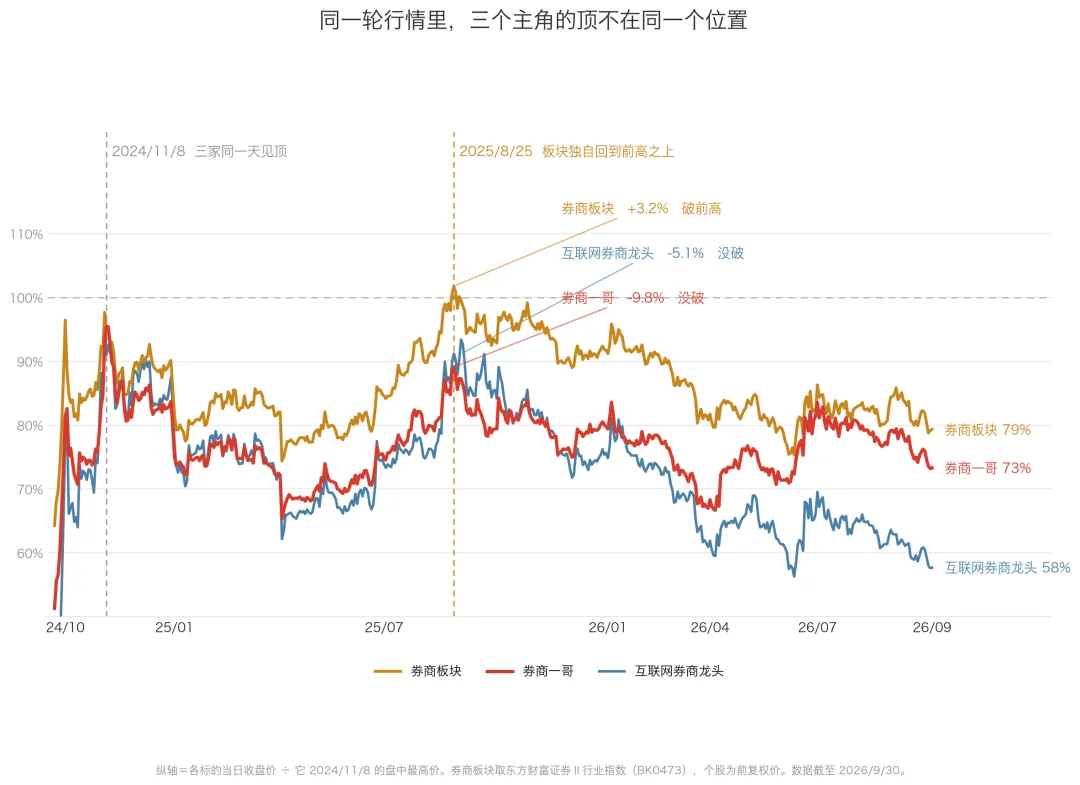
先把一个时间点纠正过来:它的最高点不在去年 8 月。下面是三组数据。
一、它的最高点,和板块的前高是同一天
2024 年 11 月 8 日那天,两边同时见顶:
然后到 2025 年,两边分道扬镳:
所以准确的画像是:第一波两边一起冲顶,第二波只有板块上去了,它留在了下面。你看到的「它 8 月见顶后一路走低」是真的,但它 8 月那个高点,其实是个没能回到前高的次高点,中间差的这五个多点,就是它和板块开始不一样的地方。
二、上一轮它为什么能「后见顶」
你说得对,2021 那轮它是 12 月才见顶。把当年各家的见顶时间排一下:
它比券商板块晚了 11 个月。这 11 个月里,板块跌了 8.9%、券商一哥跌了 16.2%,它反而涨了 20.3%。而且 2021 年 12 月 13 日那天,上证指数也正好打出当年的高点 3708.94。
这一点特别关键:它当时跟的根本不是「券商板块」这条线,是「居民的钱通过主动基金进场」这条线。券商板块是跟着成交额走的,它跟着的是新基金发行,2021 年全年新发基金将近 3 万亿份,单只基金平均发到 19.35 亿份,遍地爆款。它旗下那个基金代销平台当年做了 50.81 亿的营收,占公司总营收的 38.8%。券商板块 1 月就见顶了,可新基金发行还在冲,所以它自己又走了一年。
看清楚这一层,后面的事就顺了:它不是券商板块的领先指标,它是「钱愿不愿意进场」的领先指标。2021 年 12 月它见顶之后,2022 年公募发行就塌了。
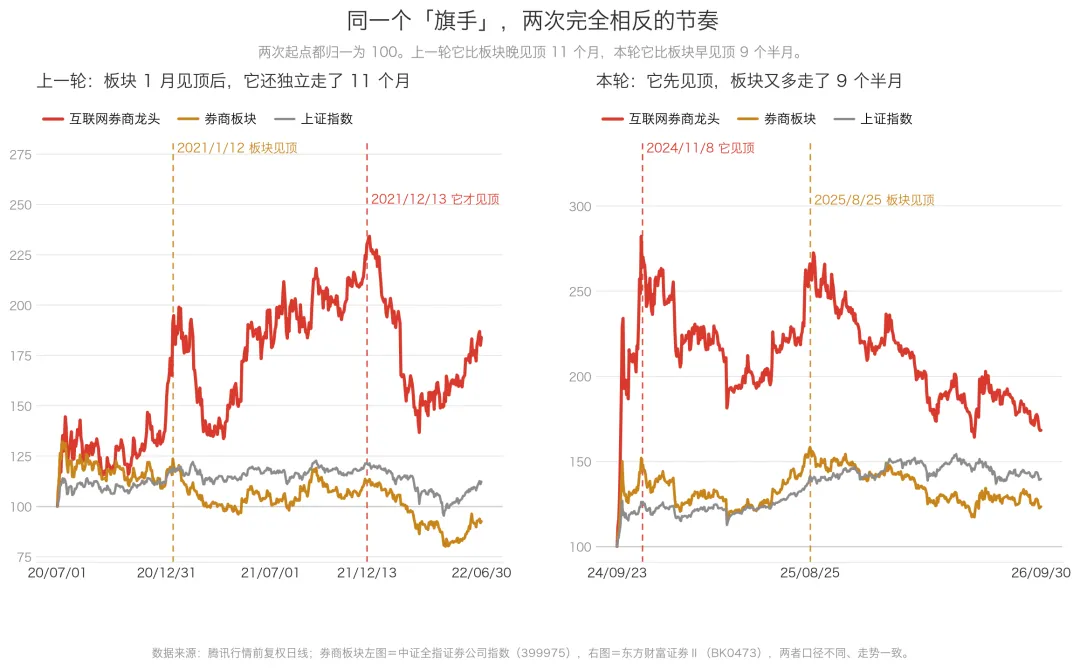
图 1 两轮对照:上一轮它比板块晚见顶 11 个月,本轮比板块早见顶 9 个半月
三、这一轮反过来,三件事变了
变化一:钱进来的通道换了,而新通道不收它的费
2021 年的钱,是人拉人进来的,买爆款基金、找客户经理、看排行榜,中间每一环都产生销售费用。这一轮的钱,是指数打包进来的:
更要紧的是制度这一刀。2026 年 1 月 1 日起,公募基金销售费用新规正式实施,是费率改革的最后一步:
主动偏股型基金认申购费上限降到 0.8%,指数型基金、债券型基金降到 0.3% 股票型、混合型基金销售服务费率上限降到 0.4%/年,指数型、债券型降到 0.2%/年 持有满一年的基金份额,不再收取销售服务费 机构客户买非权益类基金,尾随佣金上限从 30% 降到 15%;投顾业务的尾随佣金,2026 年底全面归零
全行业销售费用整体降幅约 34%,每年给投资者让利约 300 亿。叠上前两步(2023 年降管理费、2024 年降交易佣金),三阶段合计让利超过 510 亿。
一句话:2021 年钱是人拉人进来的,它是收费站;2026 年钱是指数打包进来的,收费站被绕开了。ETF 既不收认申购费(上限 0.3%),也不收销售服务费(上限 0.2%、持有满一年免收),更没有人拿尾随佣金去做推广。
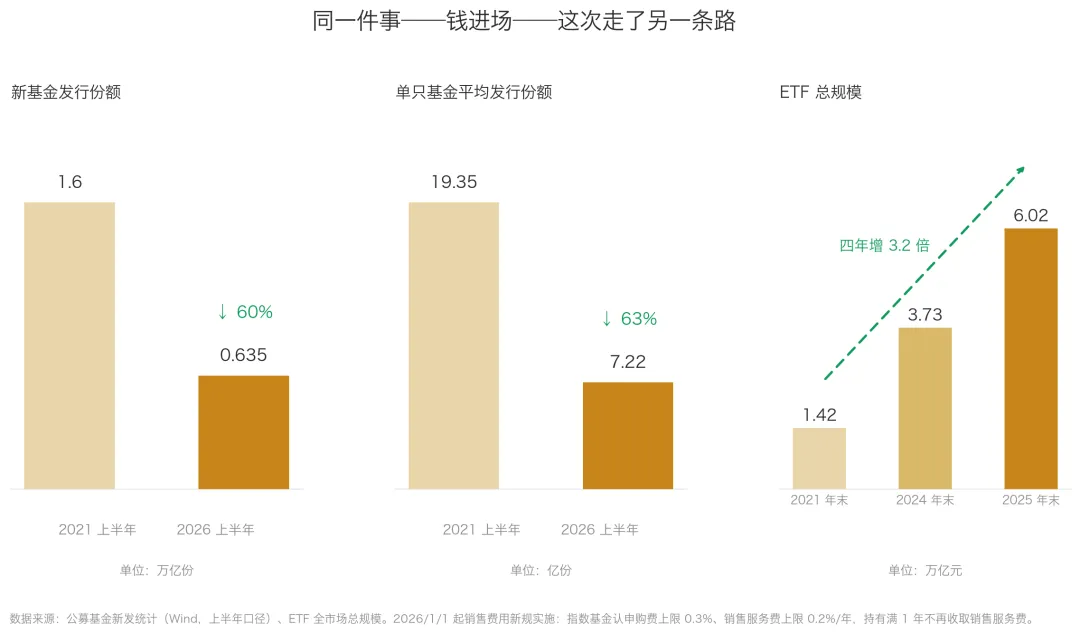
图 3 钱进来的通道换了:主动基金的爆款时代结束,ETF 规模四年增 3.2 倍
变化二:它自己变成了一家重资本券商,估值锚被换掉了
这是很多人没注意到的:它的收入结构,三年里悄悄换了个样。
代销这块业务看着还在长,2026 上半年基金销售额 1.89 万亿、同比涨了 78.8%,非货币基金保有规模第一次破 1 万亿。但它的账面利润只有 1.11 亿,21 亿的营收换 1.11 亿的净利,净利率 5.3%。一个毛利率超过 93% 的平台生意,被费率和竞争压成了薄利多销。
另一边,撑起营收的是越来越重的业务:两融的利息净收入同比涨 63.1%,跑在了经纪业务前面(+43.6%);自营盘 13.21 亿的收入同比还降了 5.51%。用资本赚利差的钱在变多,用流量赚手续费的钱在变少。
市场给这两种生意的估值完全不同:互联网平台愿意给 30 倍,传统券商只愿意给 10 到 15 倍。它的估值中枢,正在这个切换里往下找位置。而两次见顶,它都在 50 倍 PE 上下,2021 年那次,是靠净利同比涨 79% 把估值消化掉的;这次市场不再相信这个增速能延续。
变化三:业绩涨了八成,估值砍了六成五,股价跌了三成半
把 2024 年 11 月 8 日那个最高点,和今年 9 月 30 日放在一起算:
(2026 上半年公司营业总收入 105.05 亿、同比增 53.2%,归母净利 80.64 亿、同比增 44.9%,这几项都是上市以来同期最好水平。业绩没问题,问题在价格。)
再看同一段时间的横向对照,这一栏最扎眼:
它一边跌,一边所在的创业板指数涨了 35%,这一来一回是 71 个百分点。所以它的问题不是「市场不好把它带下去了」,也不是「券商板块拖累它」,是它自己被单独卖掉了。
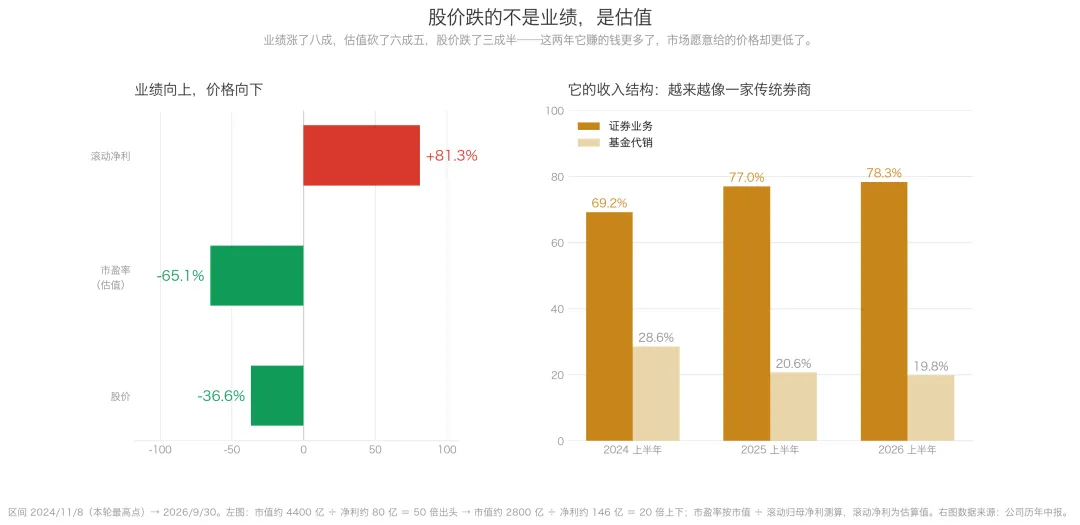
图 2 股价跌的不是业绩,是估值:业绩 +81%、估值 −65%、股价 −37%
四、谁在卖它
- 公募基金撤了。
2026 年一季度末,主动权益基金对「券商及互金」的持仓占比只有 0.35%,比 2025 年末的 0.69% 少了一半;它自己的公募持仓占比从 0.05% 掉到 0.02%。这一季里被减持的名单一大串,只有三家大中型券商逆势获增持。 - 北向走了一半。
北向持股从 2025 年三季度末的 5.40 亿股,一路减到 2026 年 6 月末的 2.85 亿股。 - 2026 年内主力资金净流出 241.6 亿
,是券商一哥同期净流出的 4.5 倍。
对照一下:2021 年它是公募的心头好,现在是公募的减仓对象。筹码从机构手里换到散户手里,这个过程本身就会压着股价走,它总股本 158.22 亿股,流通股 133.92 亿股,这么大的盘子,靠散户是推不动的。
五、连它最硬的「相对优势」也在松
它过去最值钱的东西,是在整个行业里不断抢份额的能力。今年上半年的数据第一次让人看到这个能力在退:
市场成交量翻了将近一倍,它自己的交易额只涨了六成半,份额掉了 1.6 个百分点。佣金率还在往下走:它自己的综合佣金率从万分之 2.09 降到万分之 1.82,降了 13%;行业平均 2026 年上半年已经降到万分之 1.7。
为什么会这样?这一轮行情最肥的部分,是存量客户加杠杆,两融余额历史性突破 3 万亿、同比涨 63%,两融新开户数同比涨 53%。而它的强项是「新增散户的流量入口」。它最擅长的那一环,恰好不是这一轮最赚钱的那一环。加上传统券商这几年把线上体验补齐了,它当年「低费率+好体验」的降维打击,已经不稀缺了。
六、那 2021 年那个「12 月见顶」该怎么读
你现在回头看会觉得它当年很神,板块 1 月见顶它挺住了 11 个月。但那个「神」不是因为它是券商股的领先指标,是因为它当年代表的是另一条资金链:居民愿不愿意通过基金把钱搬进股市。这条链 2021 年 12 月走完了,2022 年公募发行塌方,它才跟着崩。
而这一次,这条链 2024 年 11 月就断了。提前了两年多。所以别再拿它去当板块的领先信号,它现在领先的是「钱愿不愿意进场」这件事,而且它自己已经没有能力把这条链重新点着了。
七、落到操作上
- 别再把「它没跟上」当成「板块还没走完」的理由。
它和板块早就不是一条线了。反过来说也一样,它跌得多不代表板块要跟着跌到底。 - 它的身份变了:从「成长股」变成「高波动的券商」。
以后它的涨跌幅会比板块更大,但方向不一定领先,这是它收入结构决定的,不是情绪问题。 - 三个盯的点。
① 它旗下基金代销平台的非货保有规模能不能守住 1 万亿(看钱有没有真回来);② 市占率止没止跌(看它的相对优势还在不在);③ 20 倍 PE、3 倍 PB 这个位置能不能横住(业绩底不等于价格底)。
最后落一句实话:这件事对散户最大的用处,不是判断它该不该买,而是别再拿「券商是牛市旗手」这条老口诀去推整个板块。旗手也得看他手里的旗是不是还值钱。它这两年掉队,掉队的原因跟券商板块赚不赚钱没关系,跟它自己那门生意的定价方式被改掉了有关系。

发表评论
发表评论: