
 研报速递
报告由 ACCA 与上海国家会计学院联合发布,立足《企业数据资源相关会计处理暂行规定》实施近两年节点,结合 166 家企业调研、136 家上市公司样本及八家典型企业案例,研究我国数据资源入表实践现状、痛点,并给出多层次行动建议。
关注公众号:【互联互通社区】,回复【DATA521】获取全部报告内容。
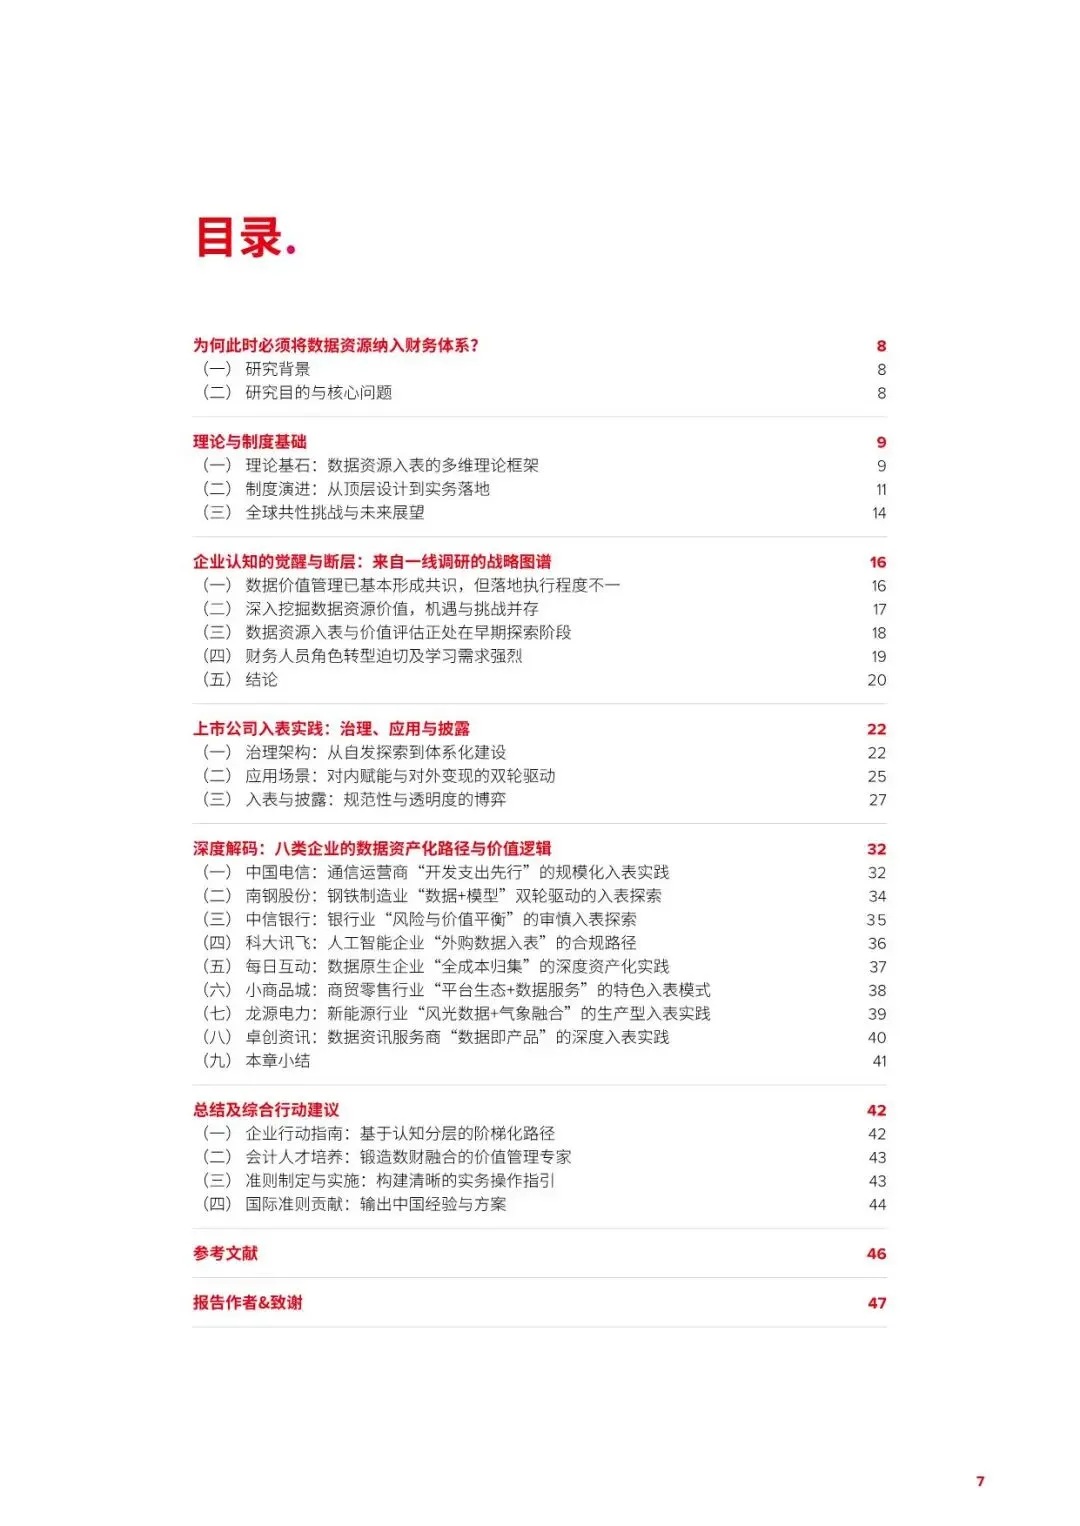
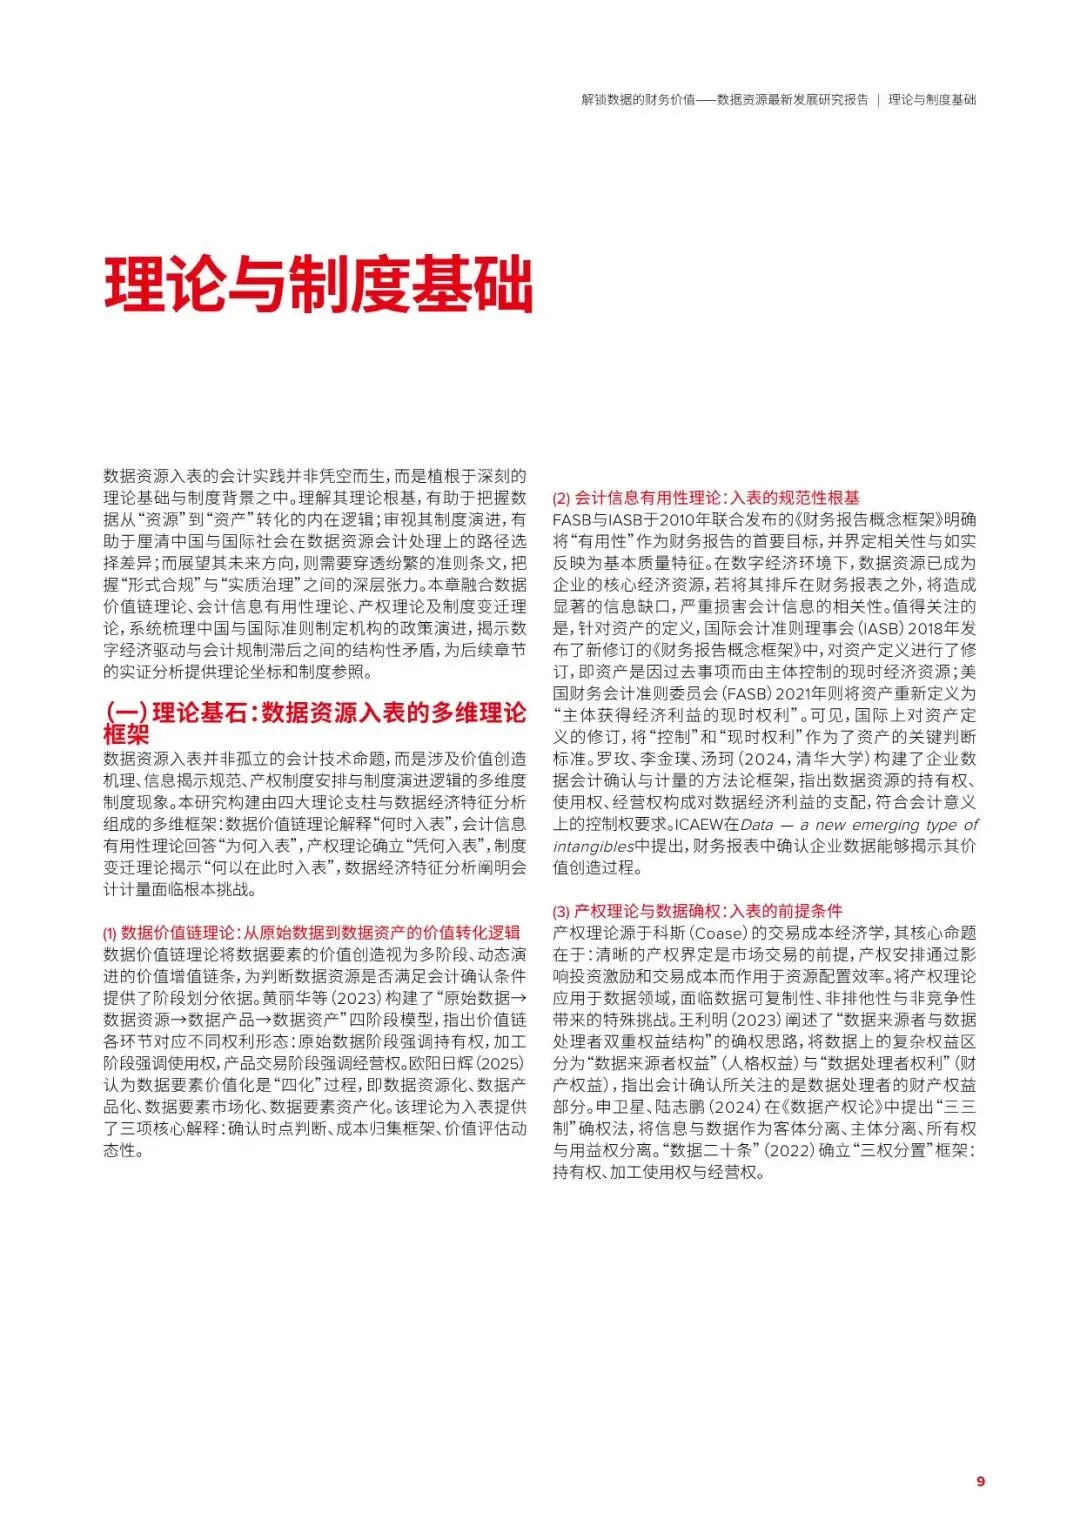
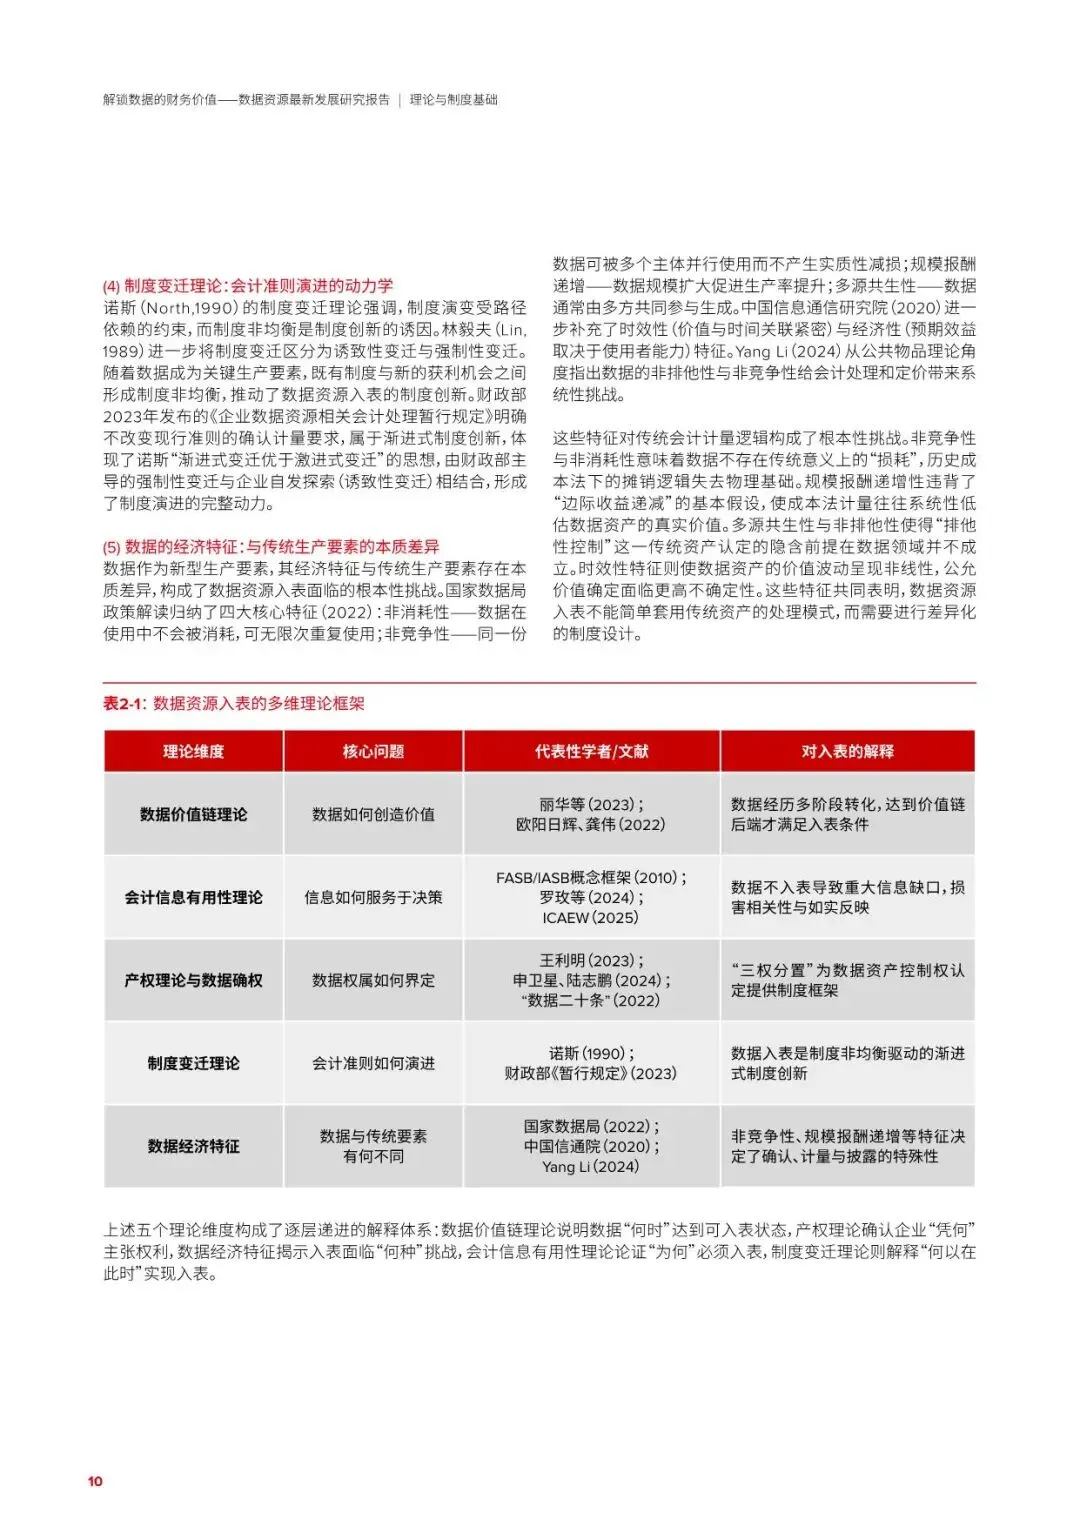
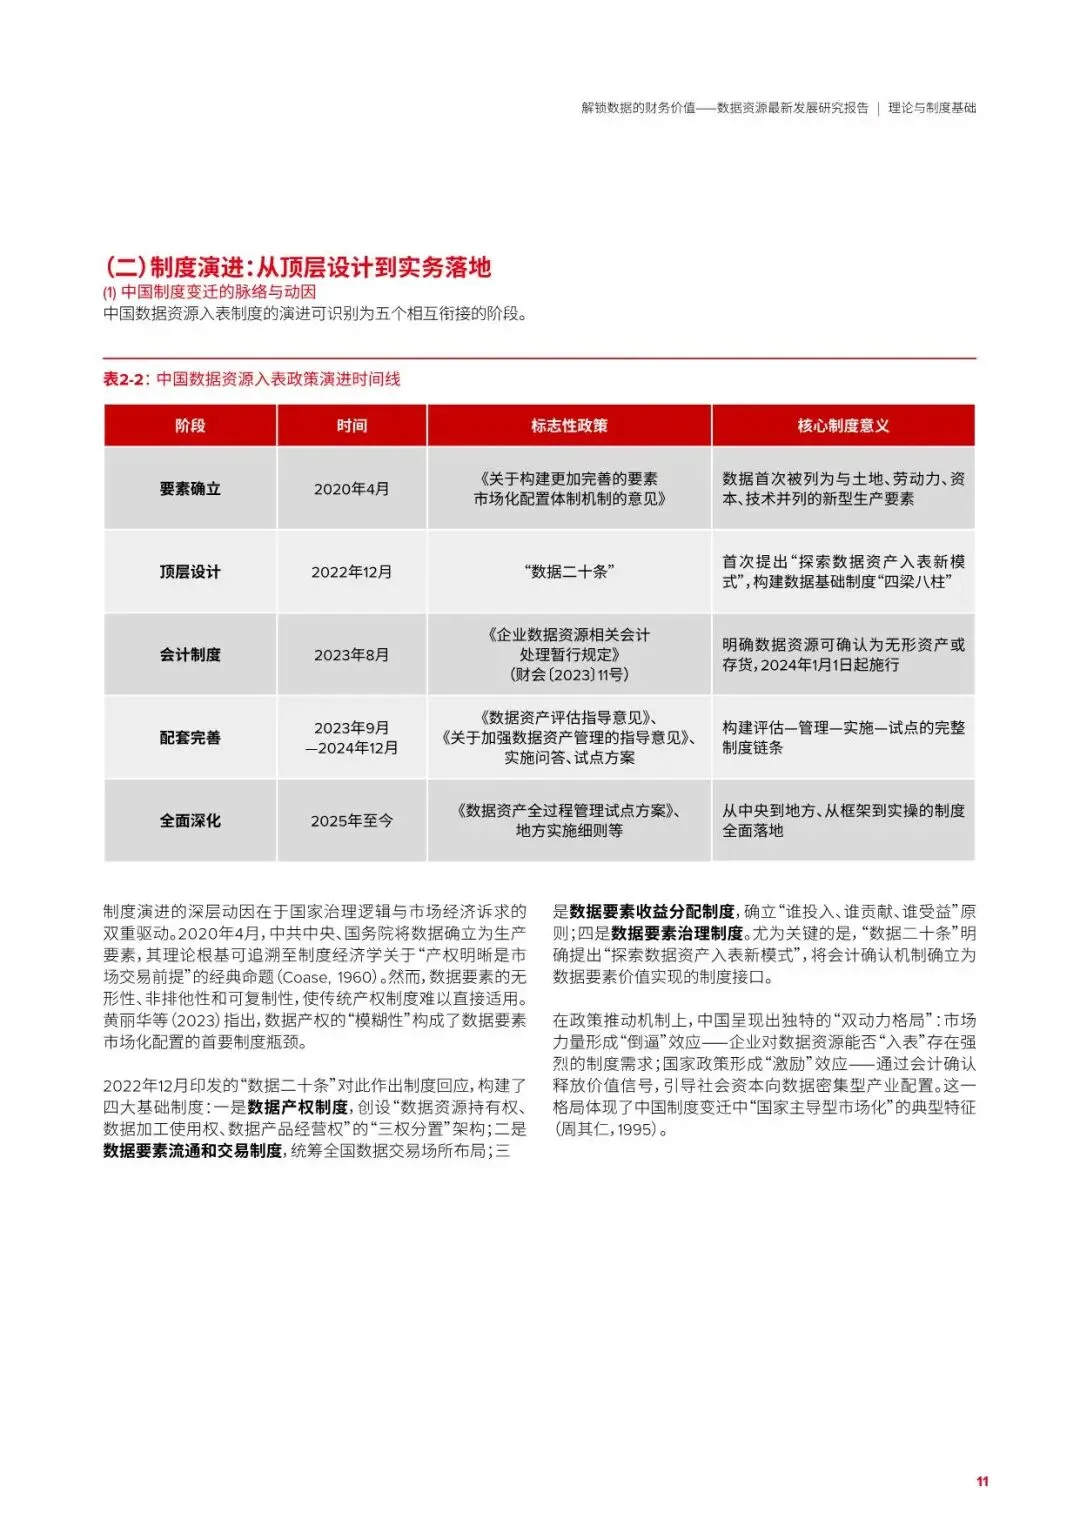
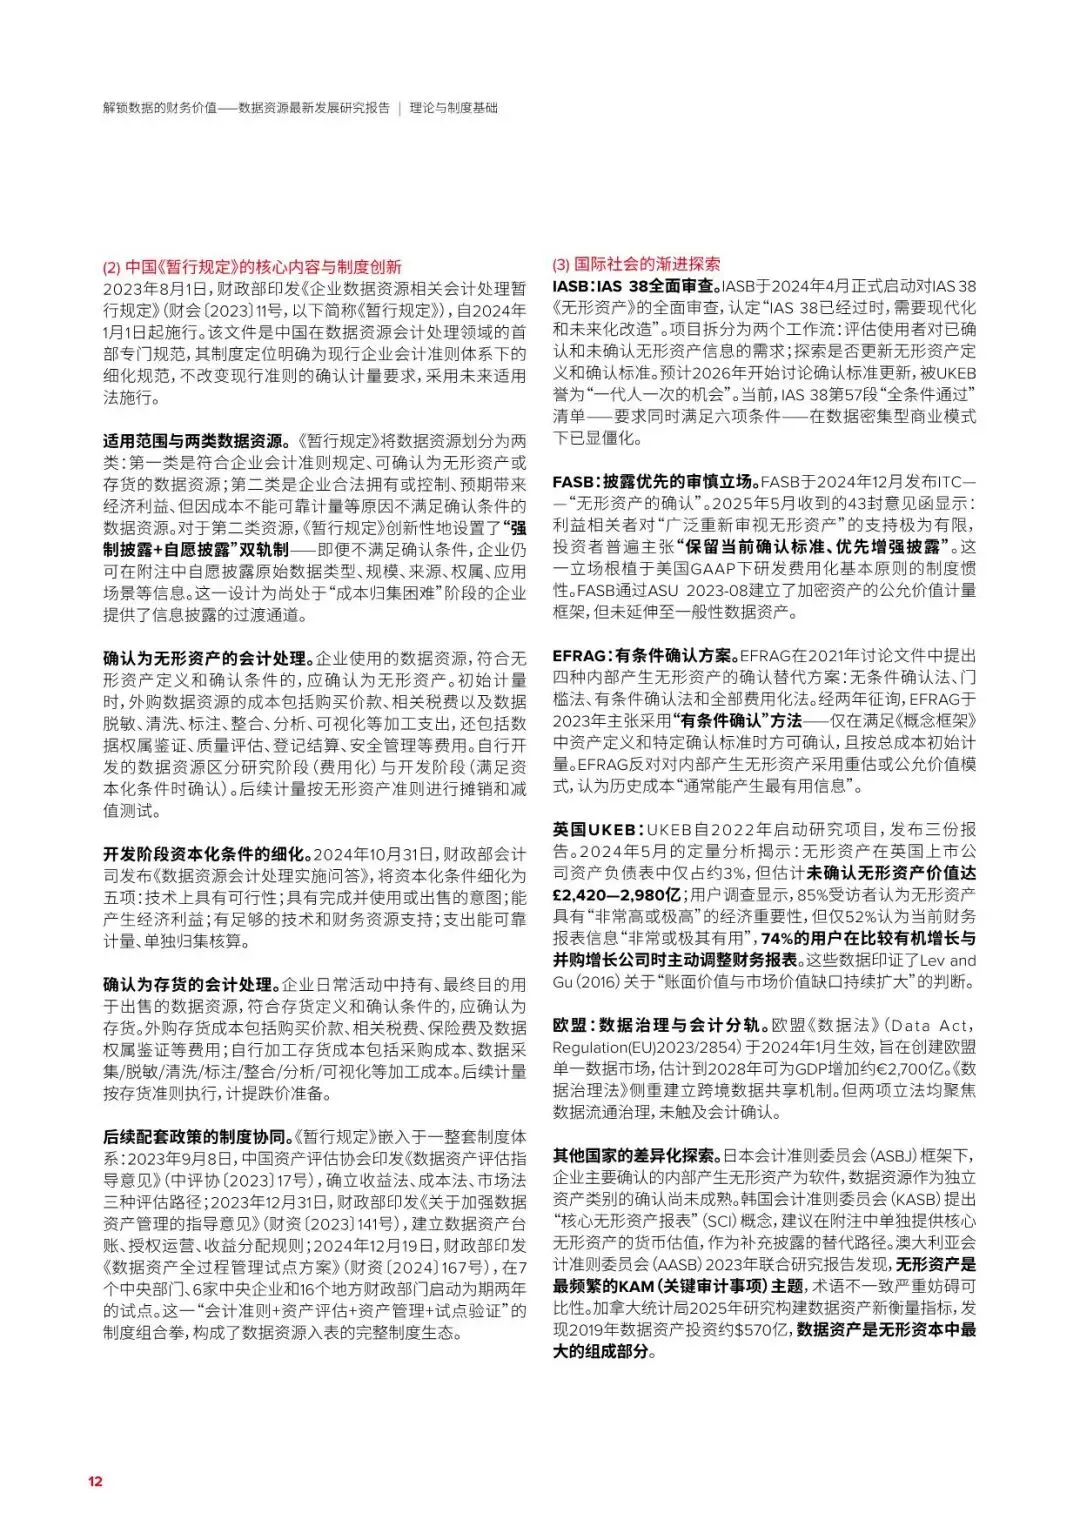
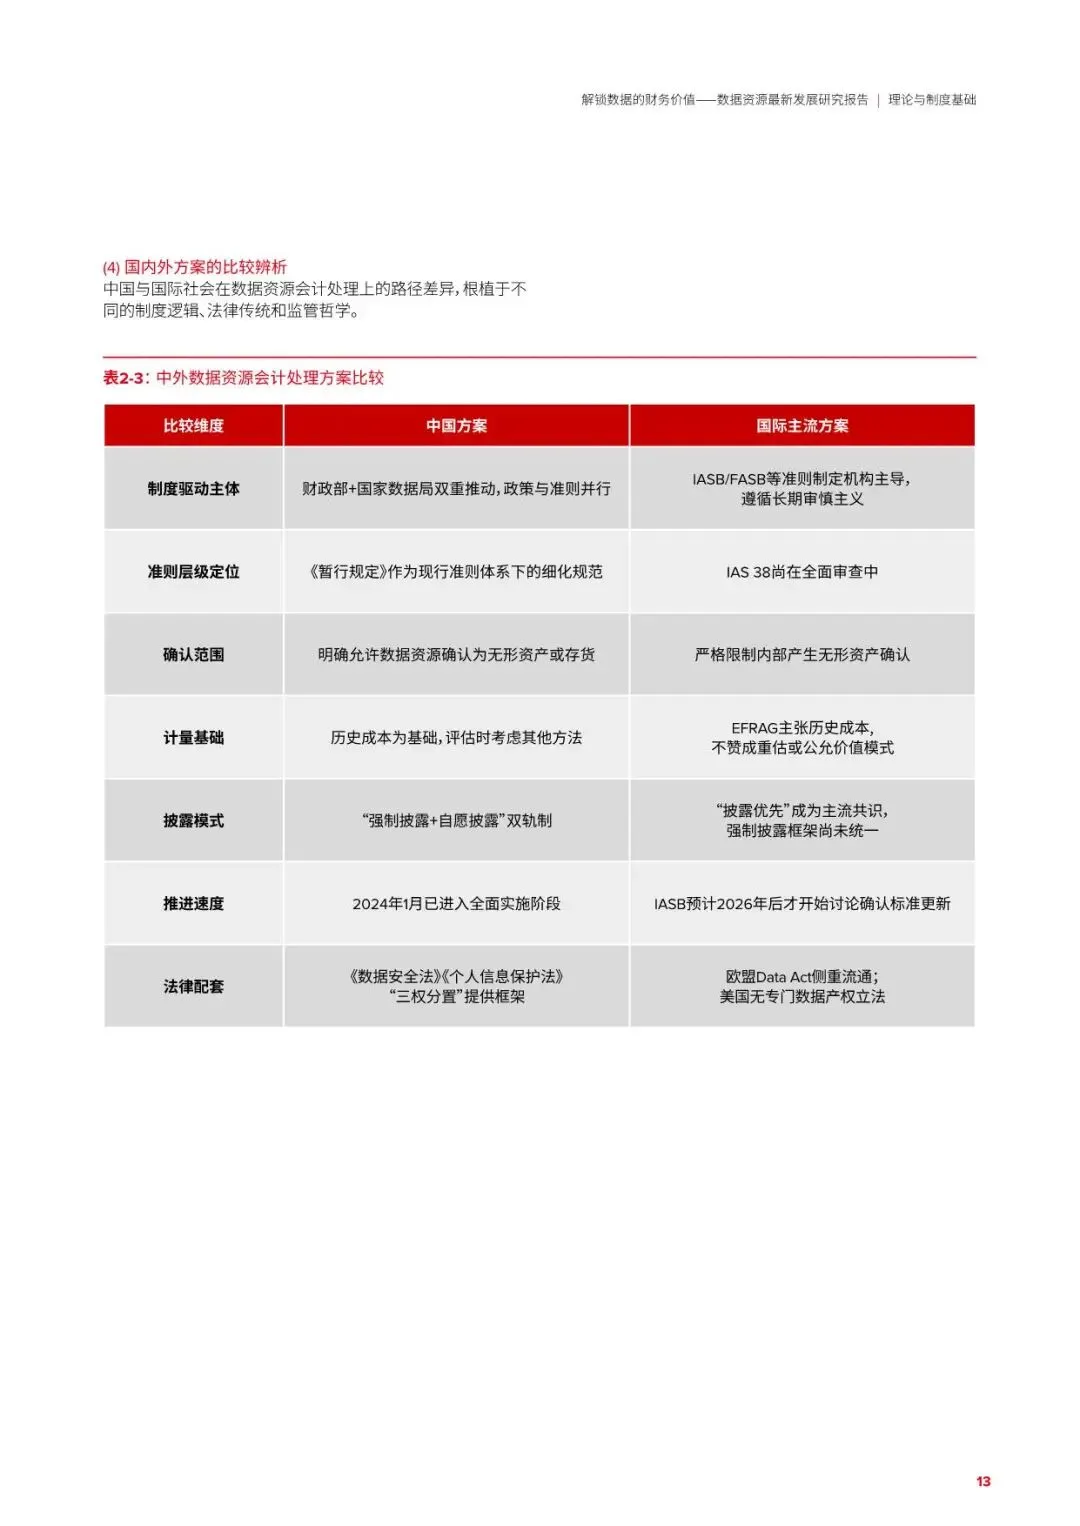
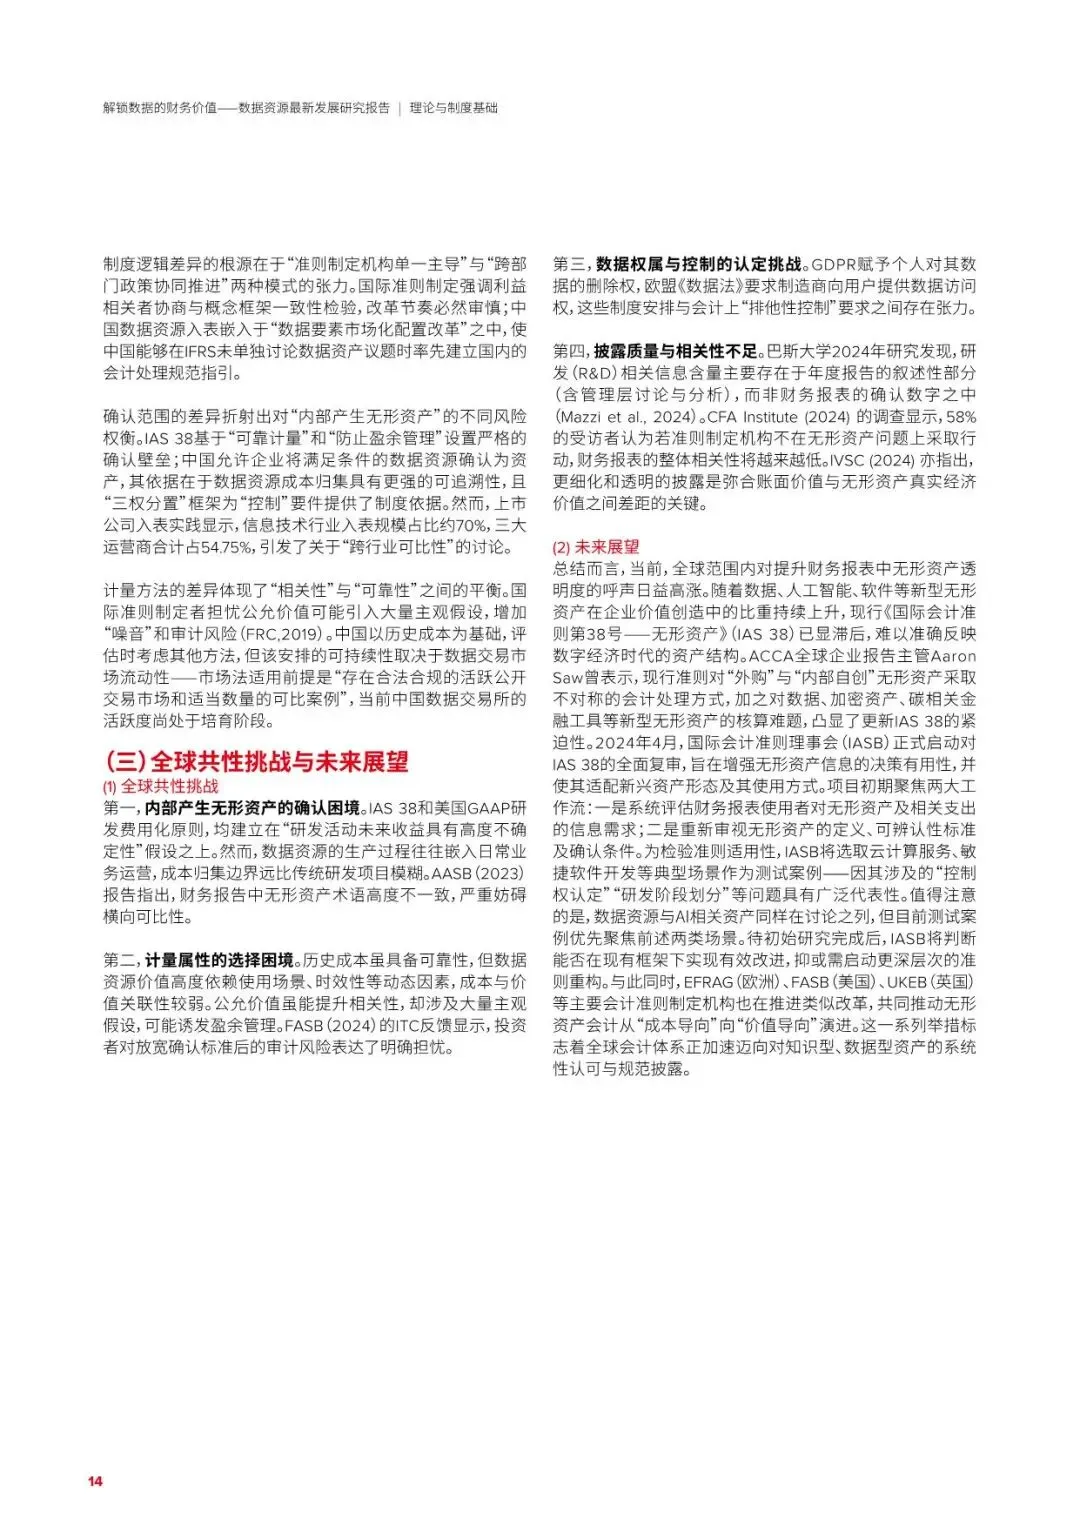
报告构建了数据价值链、会计信息有用性、产权、制度变迁、数据经济特征五大理论框架。我国形成 “数据二十条” 到会计暂行规定的完整制度链条,采用 “强制 + 自愿” 披露模式;对比国际,IASB、FASB 偏向审慎、披露优先,我国跨部门协同推动准则落地,但数据非竞争性、时效性等特征,给传统会计的摊销、计量带来根本性挑战。
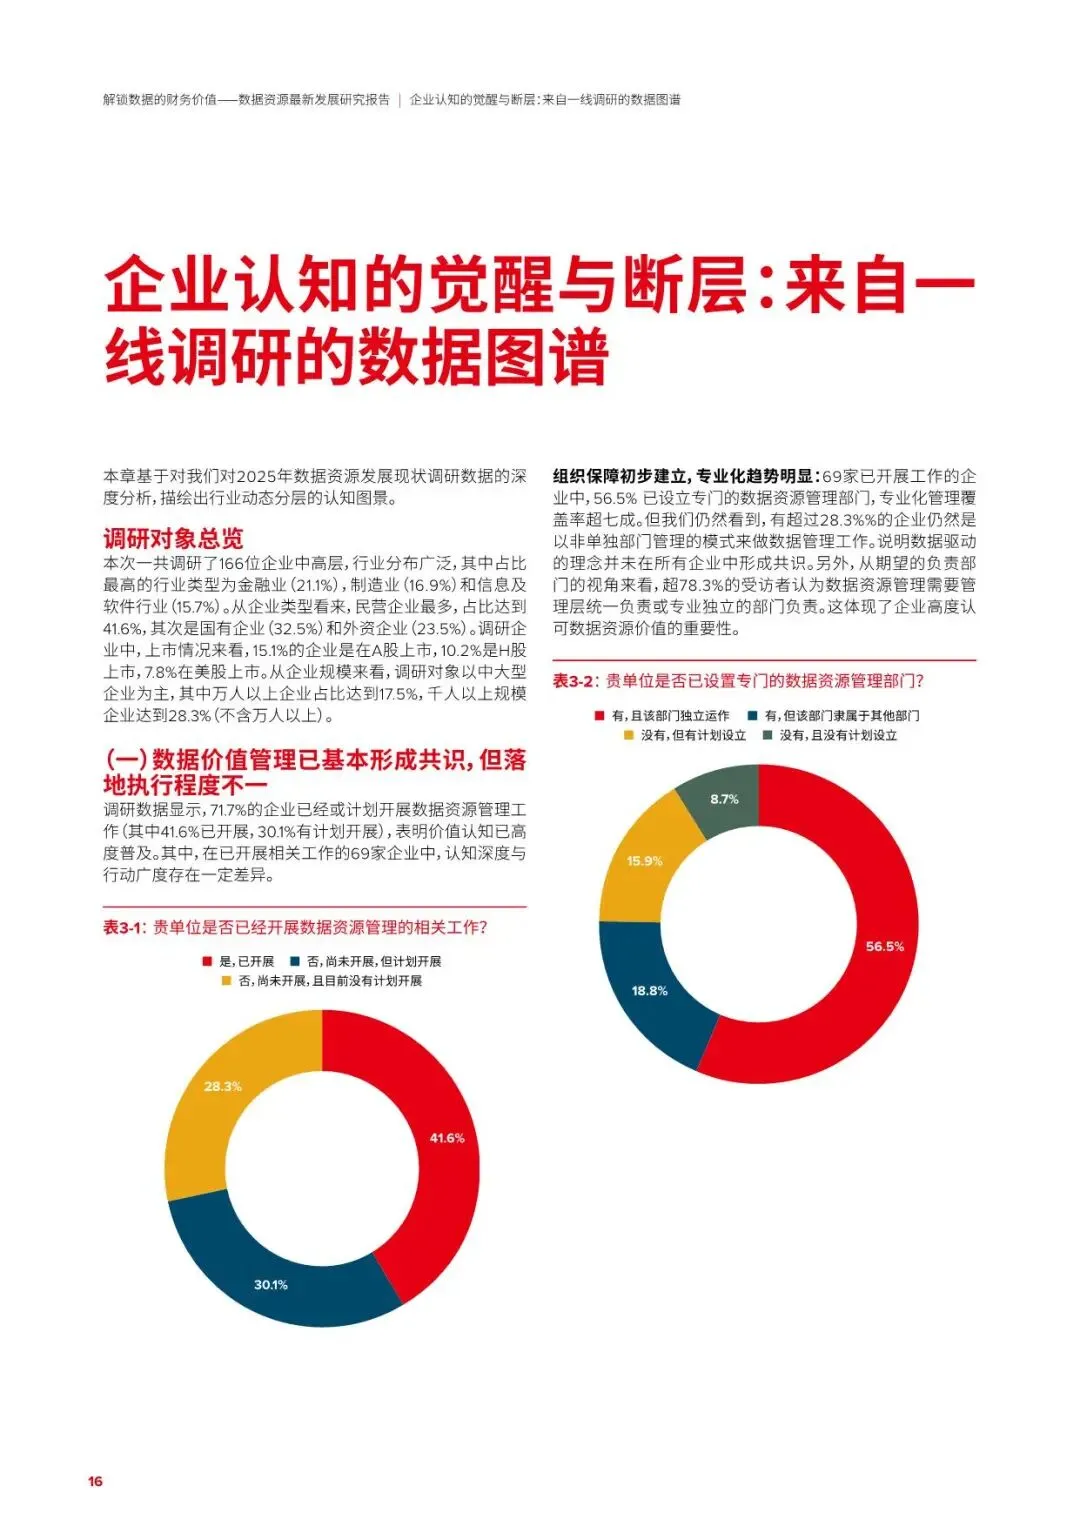
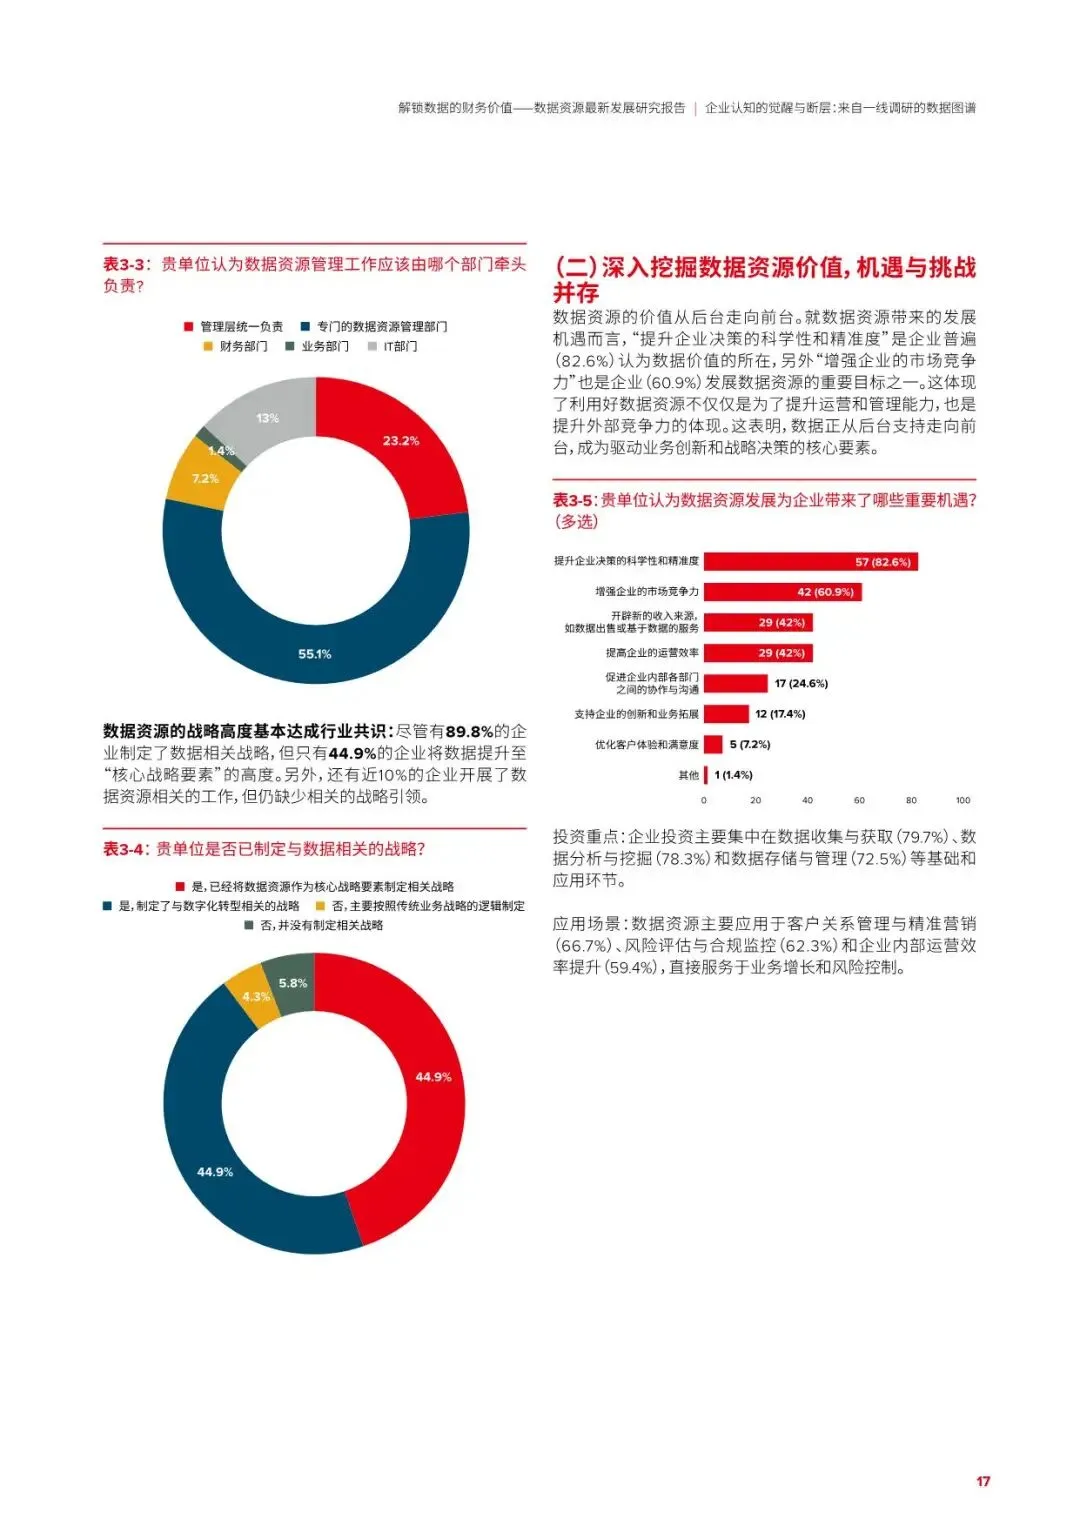
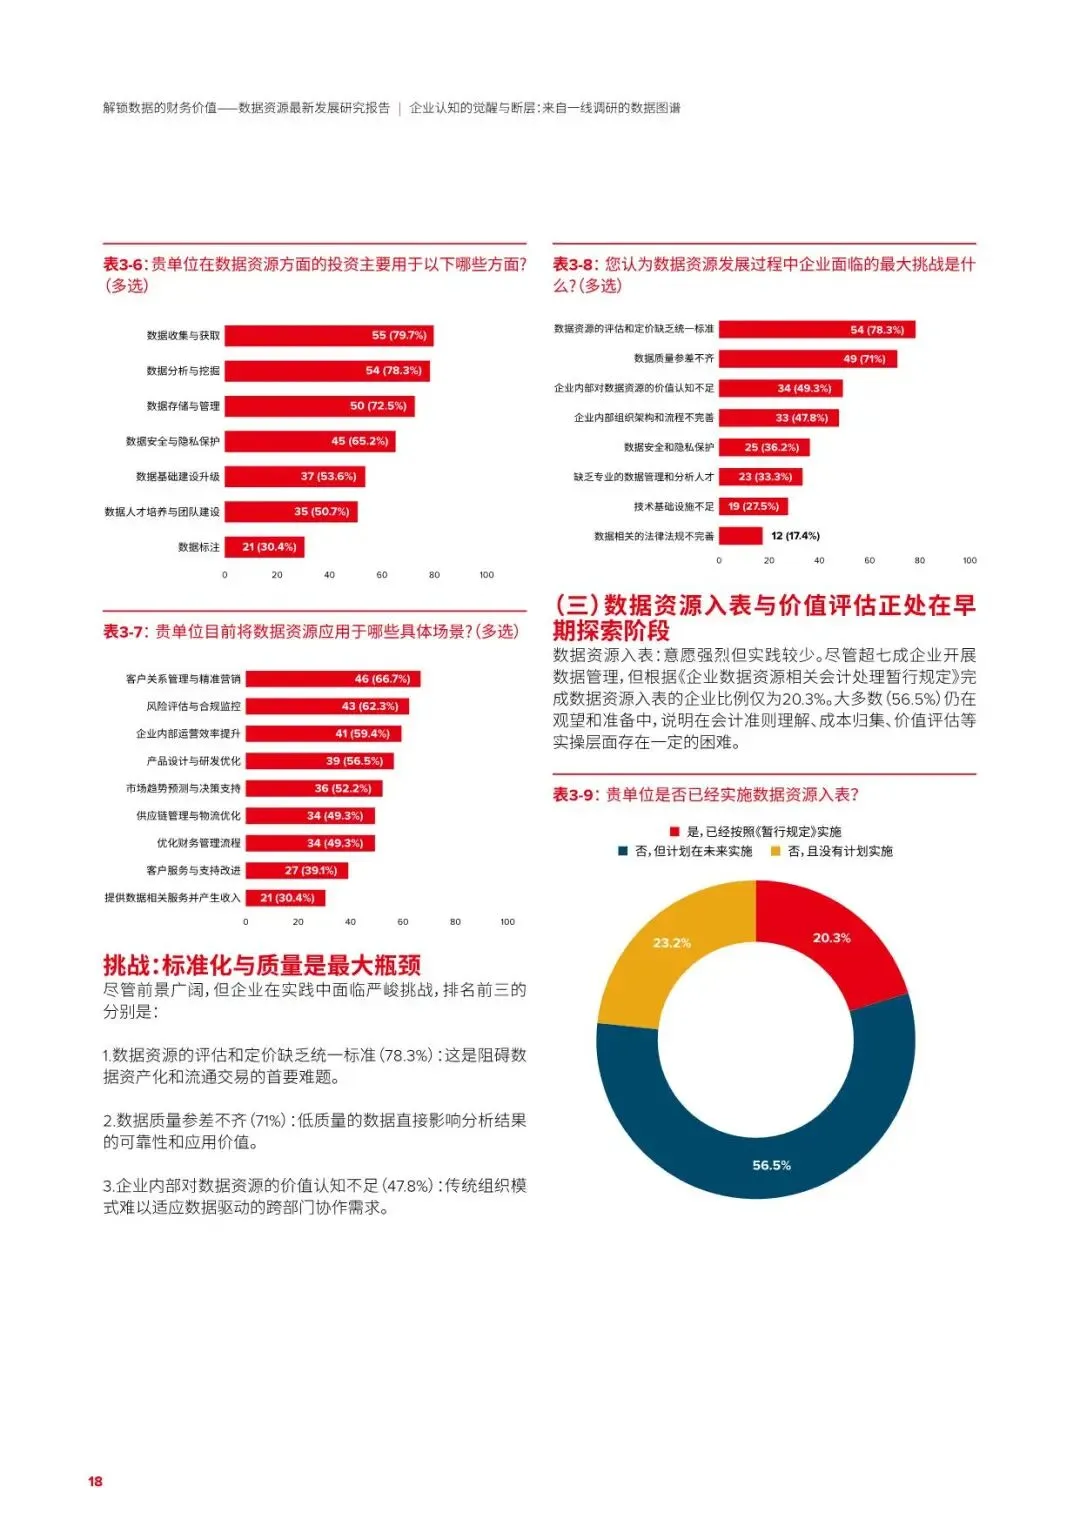
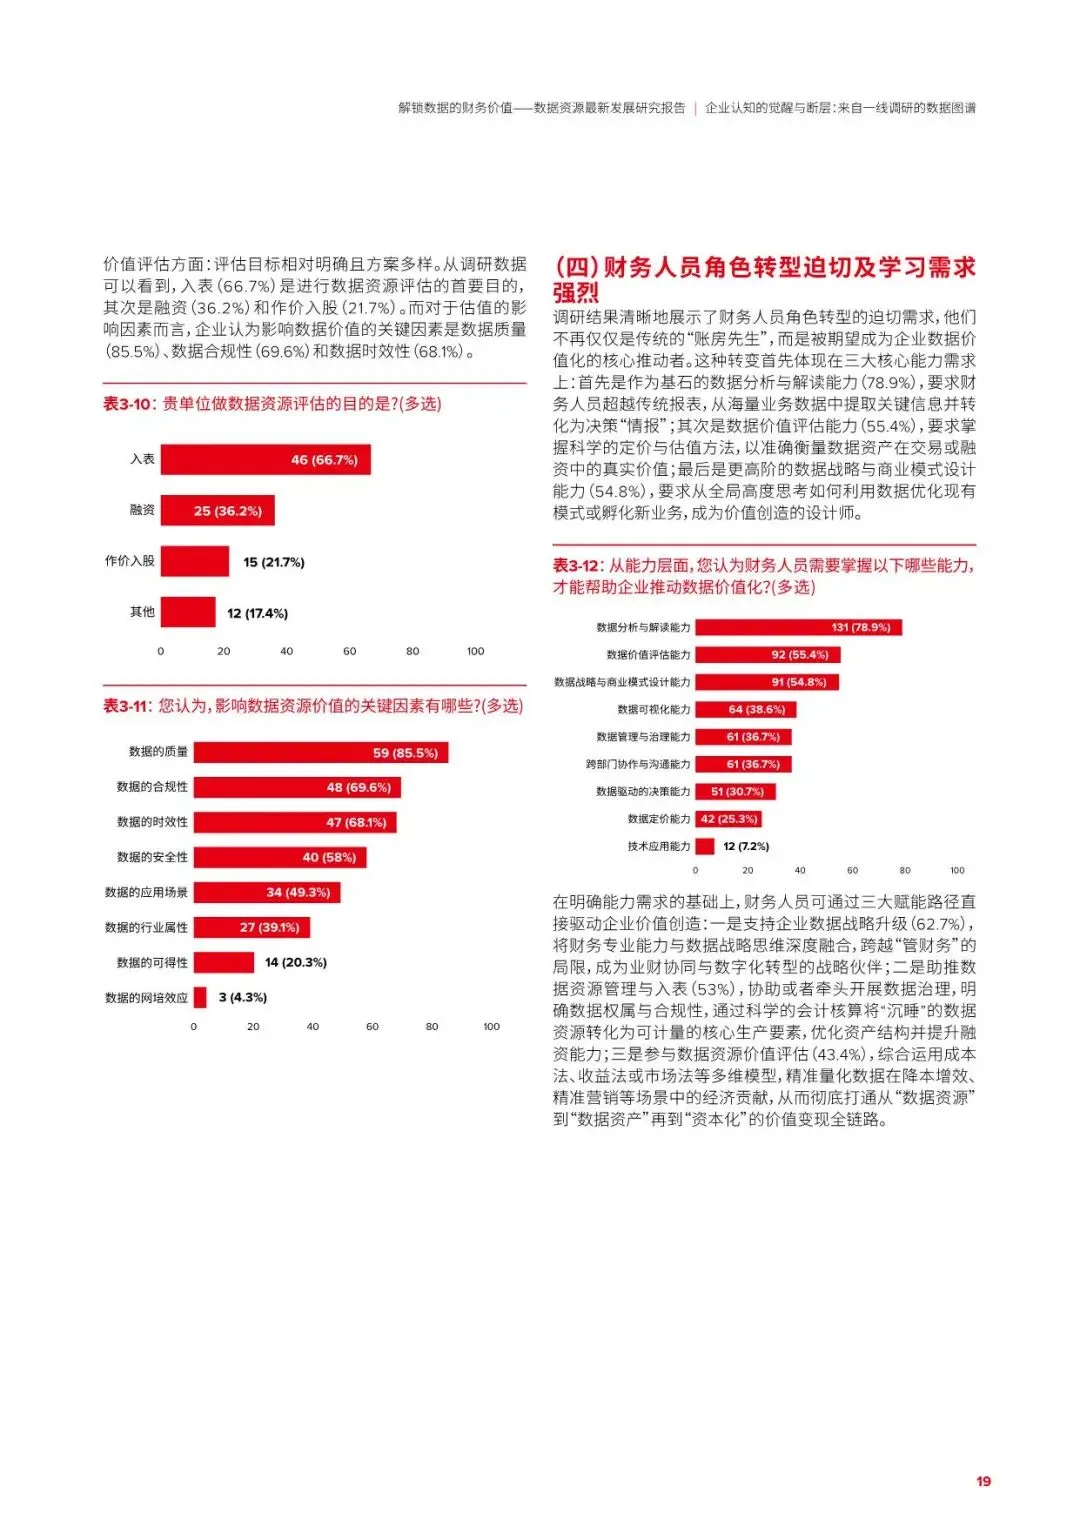
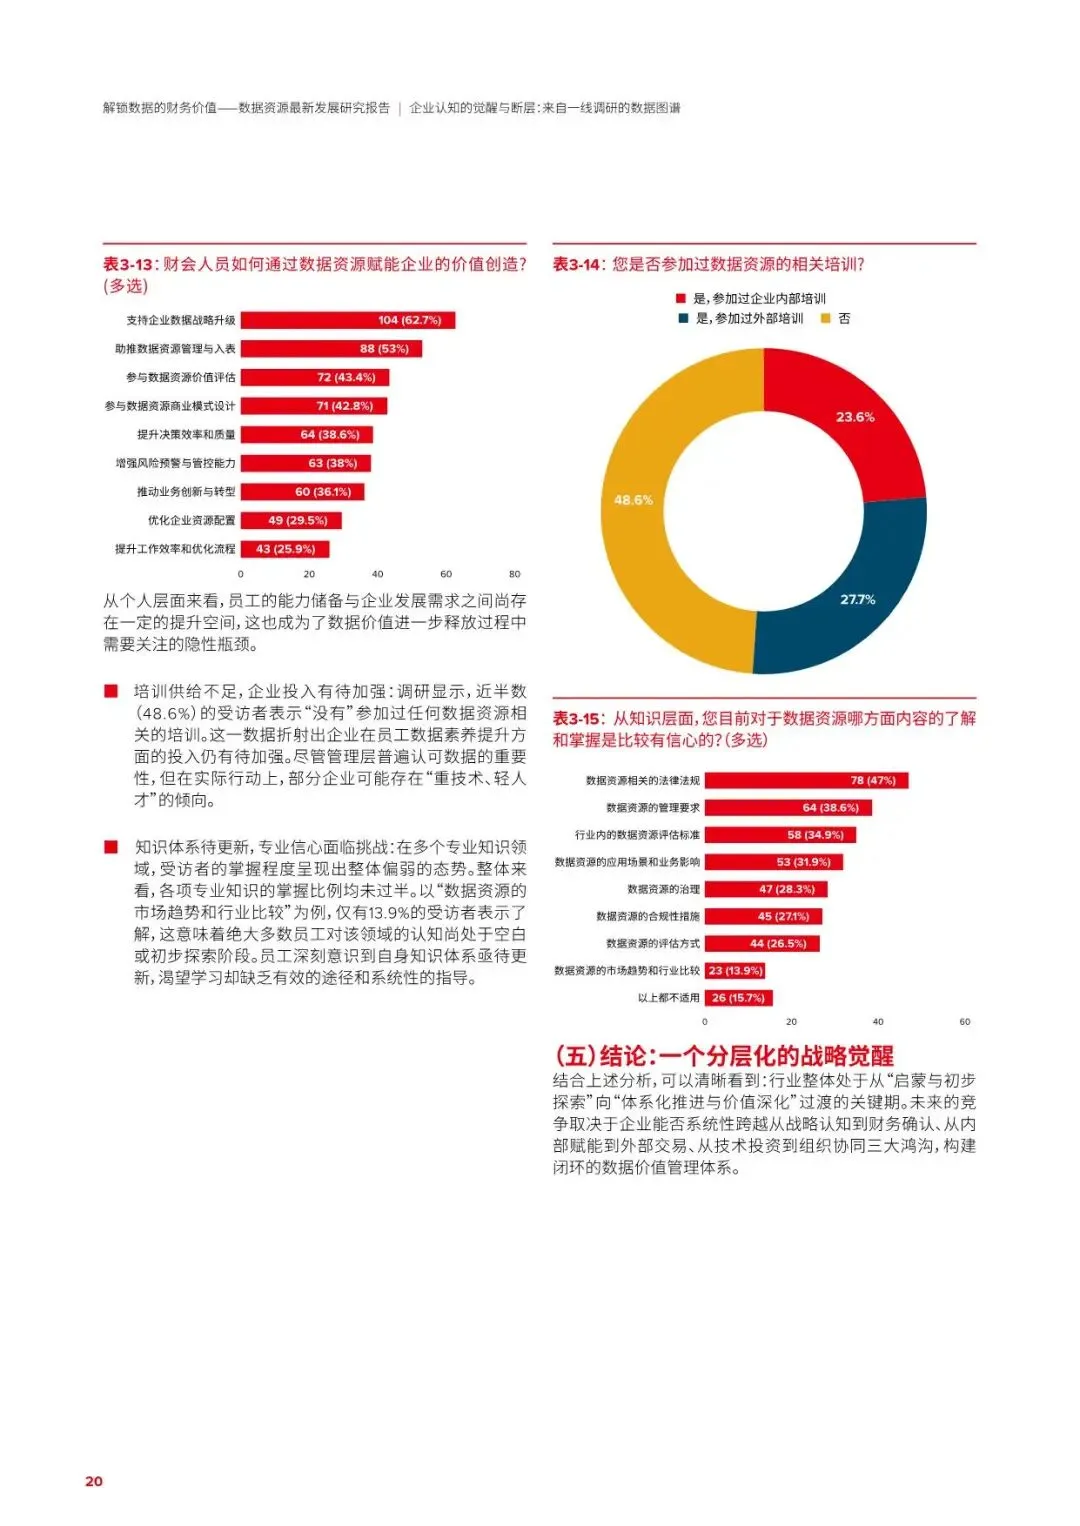
调研显示超七成企业已开展或计划开展数据资源管理,但知行断层问题突出:仅 20.3% 企业完成数据资源入表,多数企业处于观望筹备阶段。企业面临评估定价无统一标准、数据质量参差不齐的现实阻碍。财务人员需要向价值创造角色转型,强化数据分析、价值评估能力,但普遍存在培训不足、知识体系更新滞后问题。
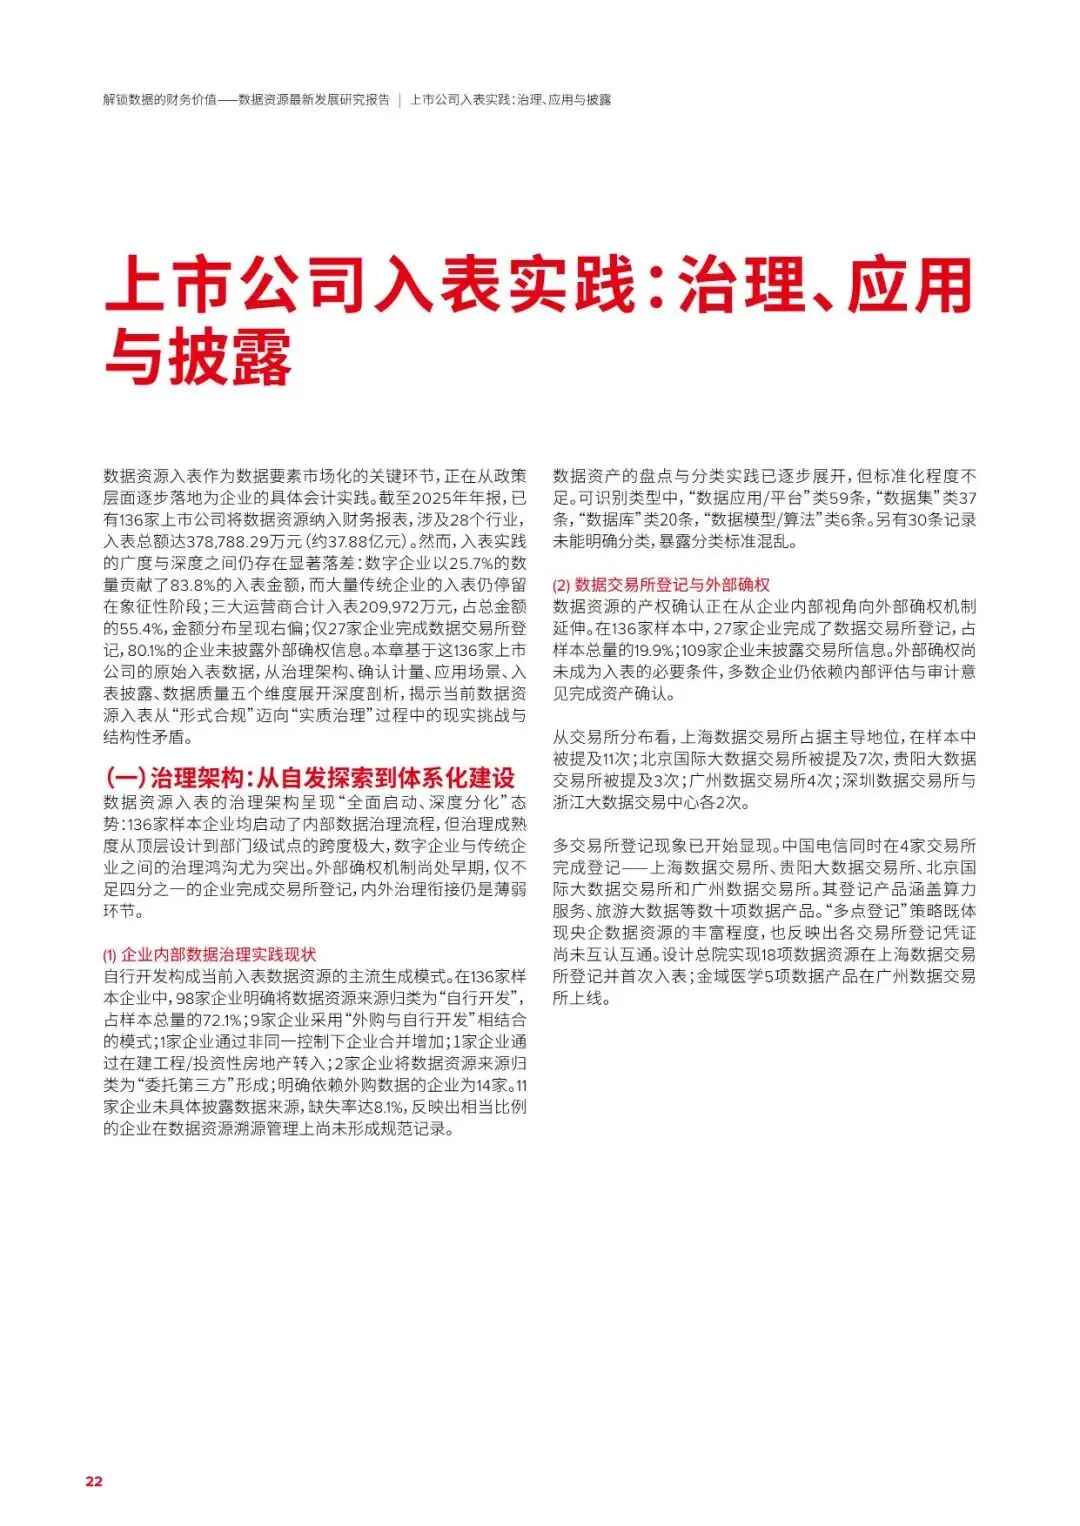
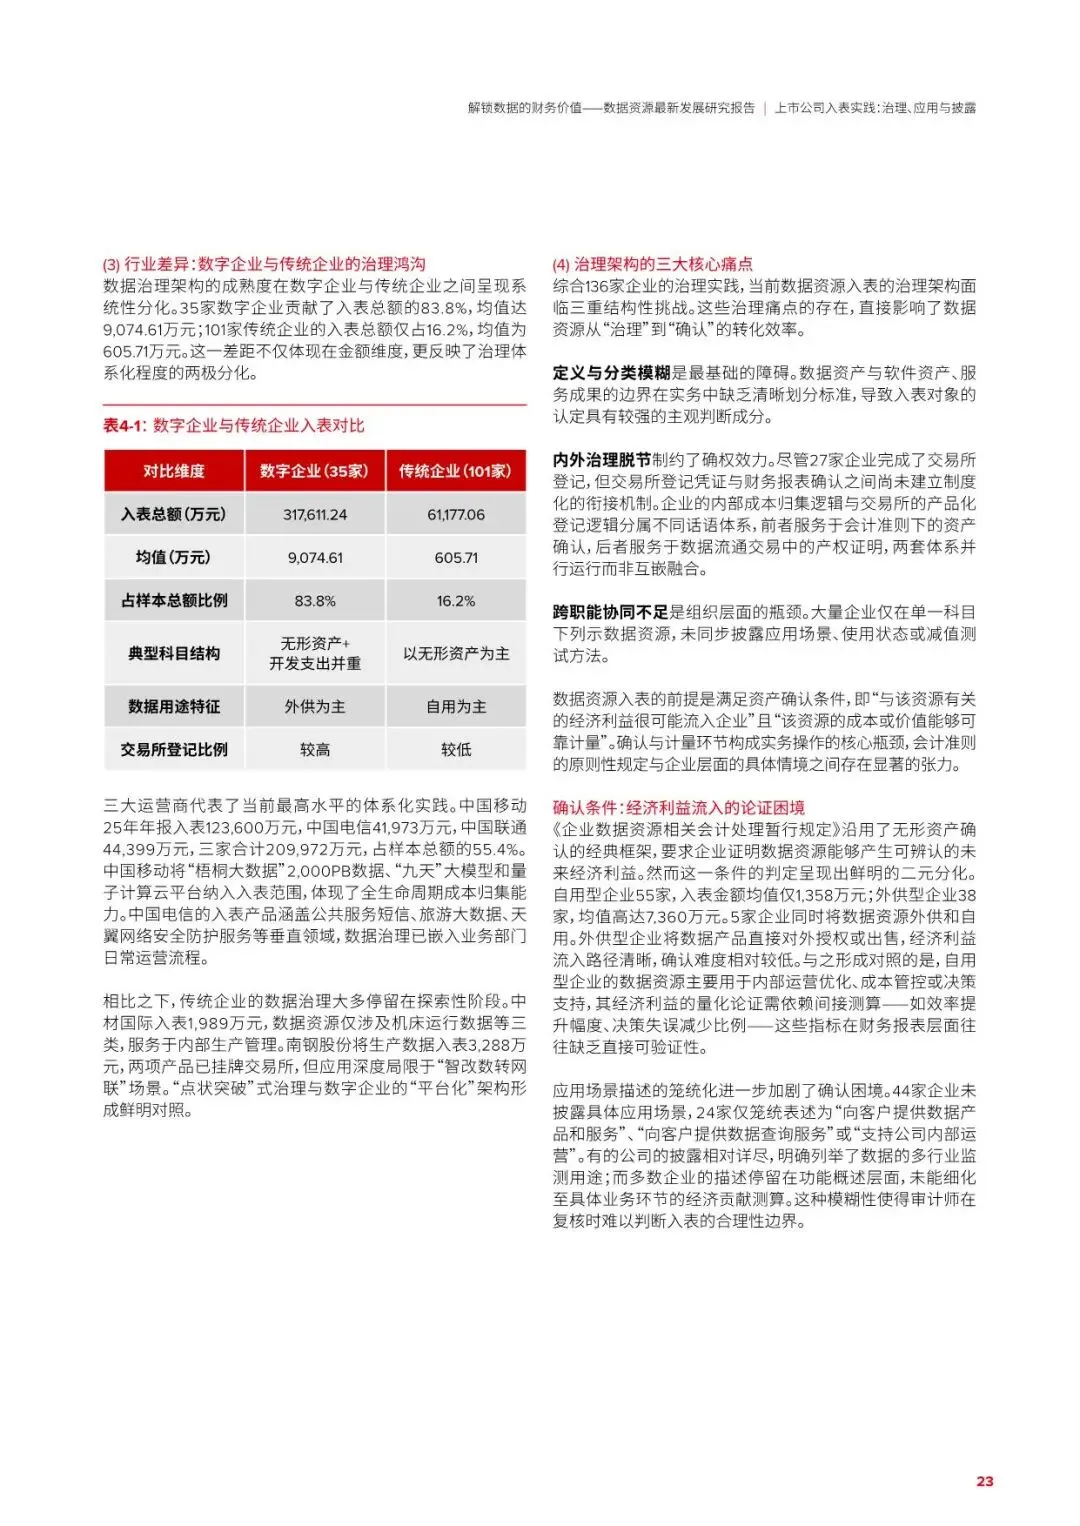
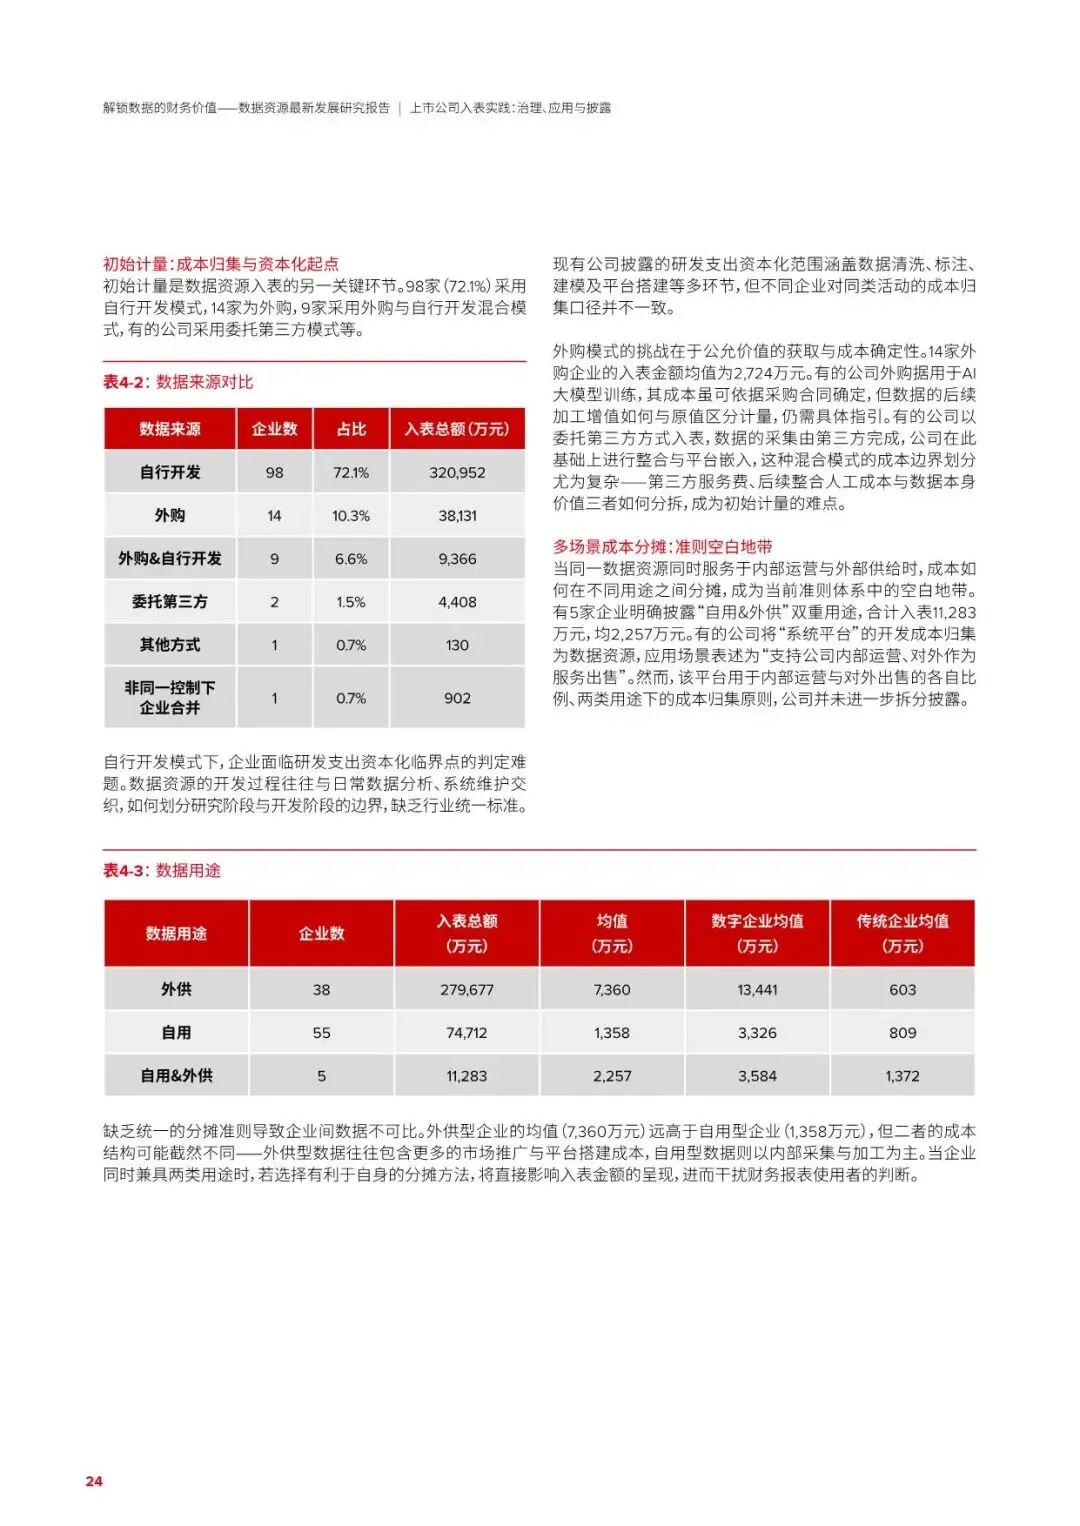
从上市公司实践看,136 家入表企业总规模约 37.88 亿元,呈现高度集中特征,35 家数字企业贡献 83.8% 入表金额,三大运营商合计占总金额 55.4%。企业分为自用赋能、对外变现两类场景,外供企业入表均值远高于自用企业。会计上主要计入无形资产,部分搭配开发支出、少数用存货科目;但实务存在确认论证困难、混合场景成本分摊无准则依据、信息披露透明度不足,数据质量指标完全未纳入财报披露等短板,仅少数企业完成数据交易所外部确权。
八家跨行业案例反映不同行业入表差异:数据原生企业入表对报表影响大,传统重资产企业占比极低;摊销方法、年限选择差异大,披露质量参差不齐,合规风控是重要约束。
报告从四维提出解决方案:企业采取起步‑发展‑成熟的阶梯化推进路径,不必盲目急于入表;人才层面培养懂业务、财务、数据的复合型价值管理专家;准则端发布场景化操作指引,完善成本分摊、减值测试细则;国际层面输出 “治理先行于确认、披露先行” 的中国实践经验,助力全球无形资产准则改革。整体来看,国内数据资源入表尚处在形式合规阶段,亟需从物理入表走向治理与价值的化学融合。
以下是报告部分内容
声明 来源:ACCA,互联互通社区推荐阅读,版权归作者所有。文章内容仅代表作者独立观点,不代表互联互通社区立场,转载目的在于传递更多信息。如涉及作品版权问题,请联系我们删除或做相关处理! 
关注公众号:【互联互通社区】,回复【DATA521】获取全部报告内容。

发表评论
发表评论: