
 研报速递
📄 本文PDF完整版已上传云盘,点击链接保存后可随时查阅:https://pan.quark.cn/s/24591319fe9e
军工股这一轮真正的变量,不是订单叙事,而是市值管理被写进考核。
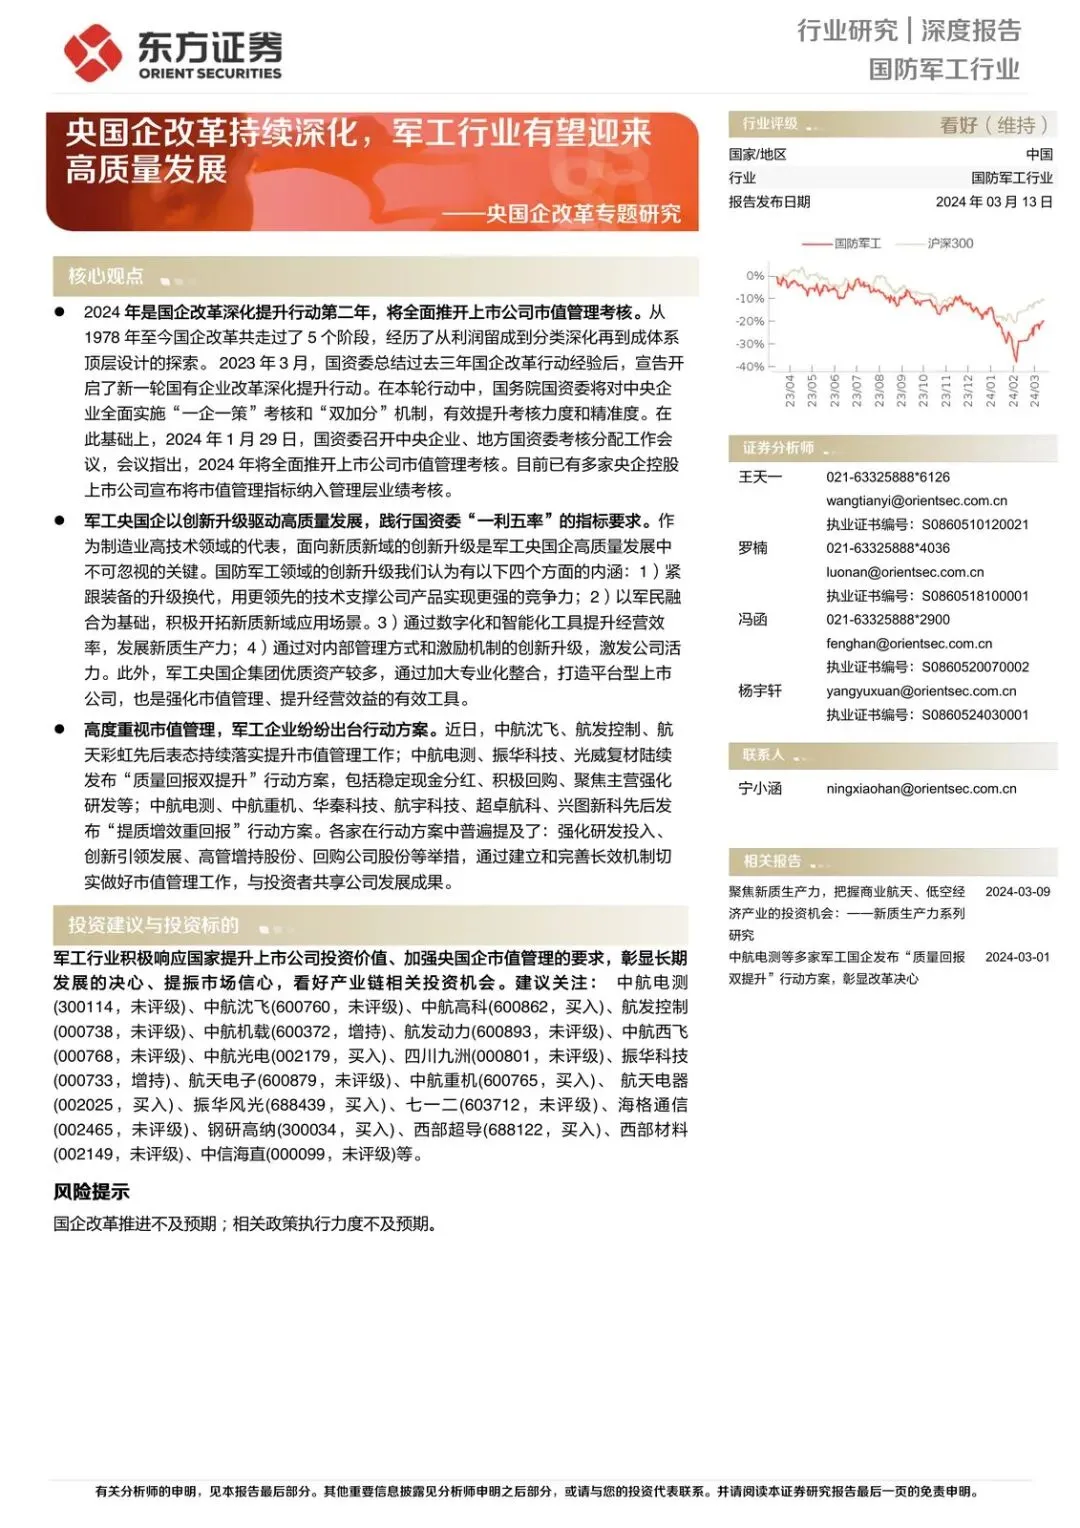
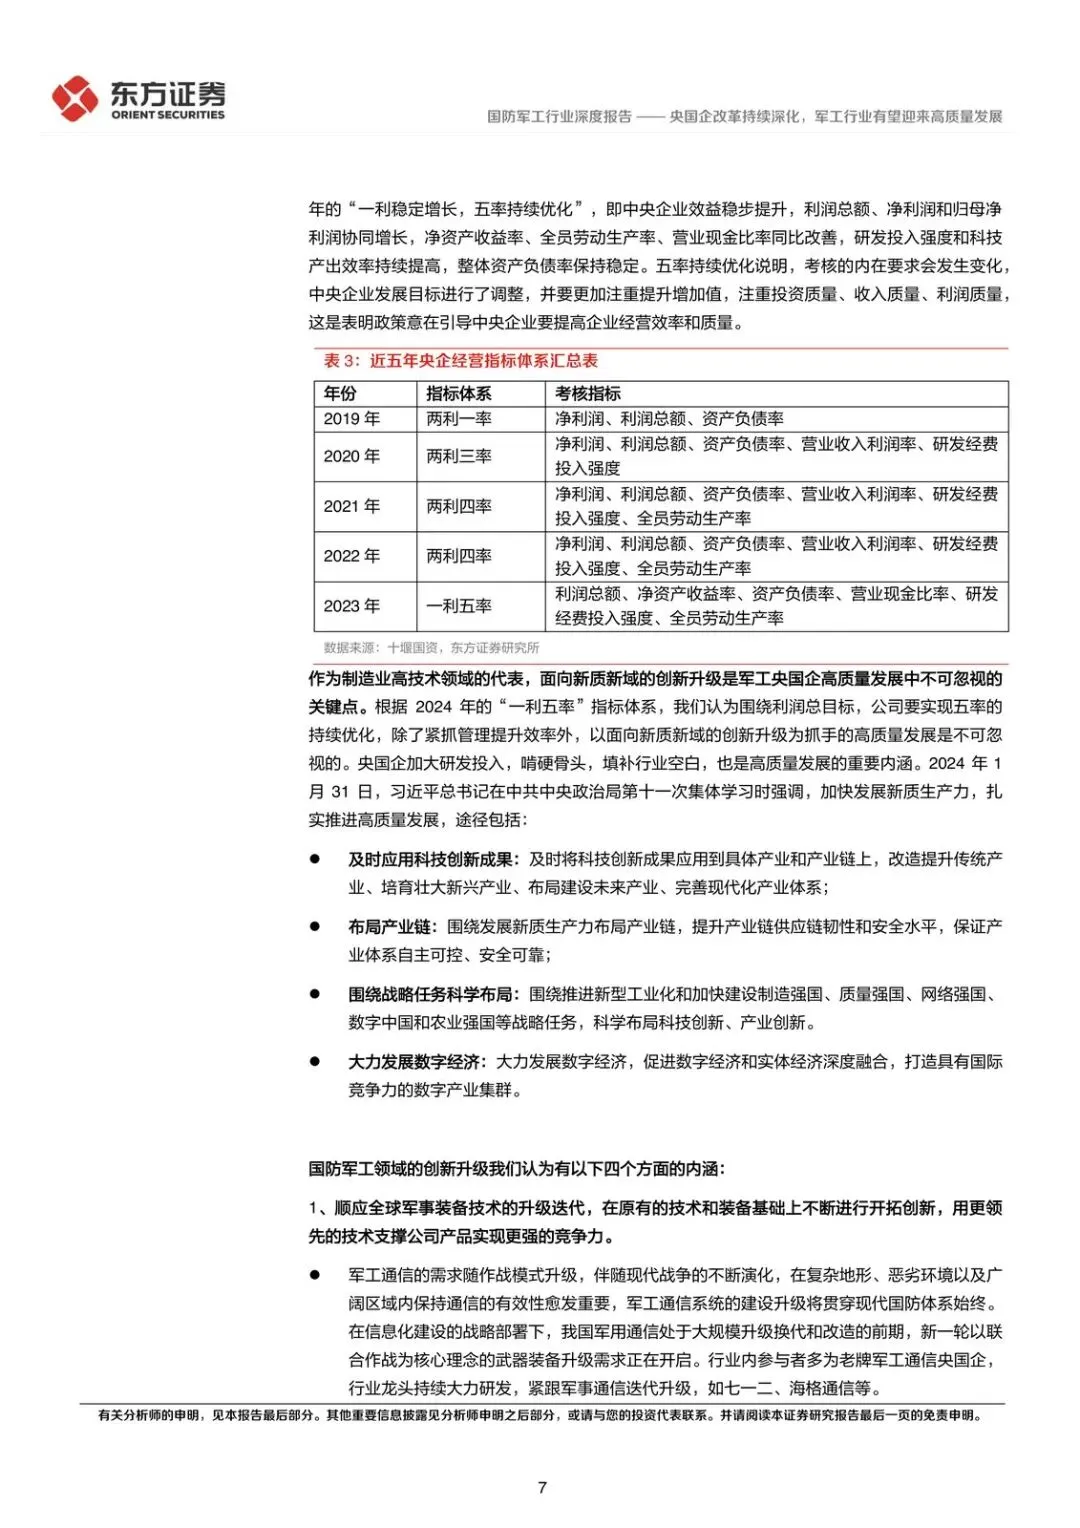
2024 年是国企改革深化提升行动第二年。1 月 29 日国资委明确:上市公司市值管理考核将全面推开。军工板块里,央国企占比高、优质资产沉淀多,考核一变,经营逻辑就会跟着变。后面要盯的,是“一利五率”怎么落到装备升级、军民融合和资产整合上。
为什么是现在
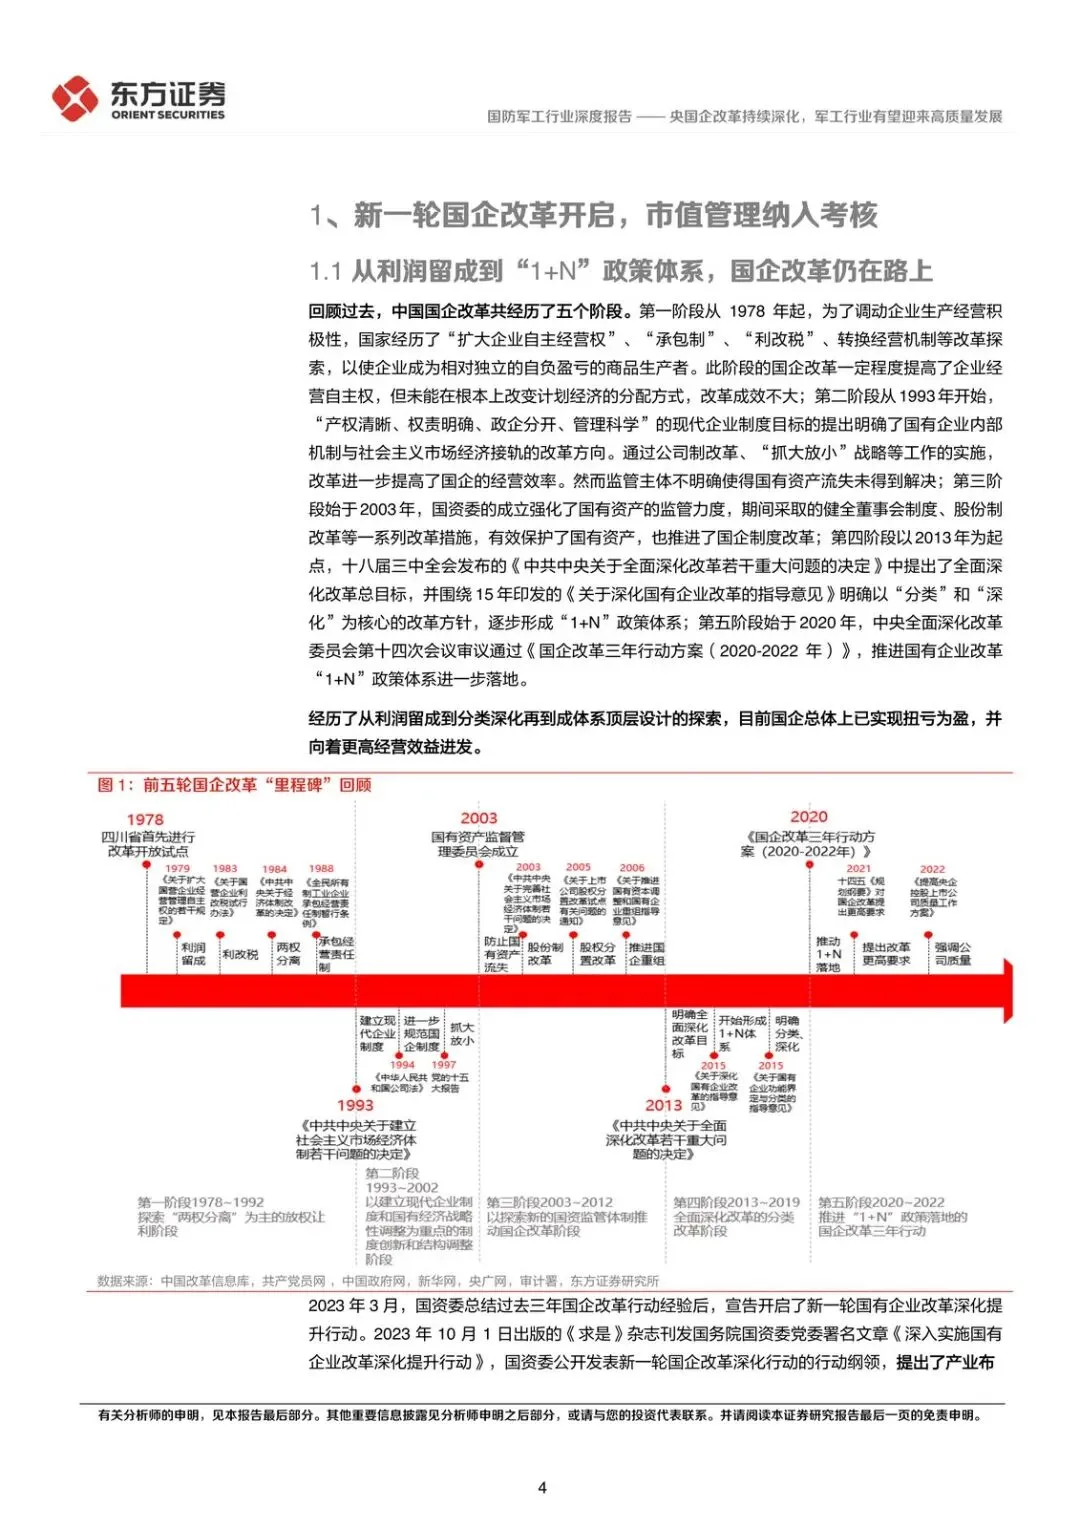
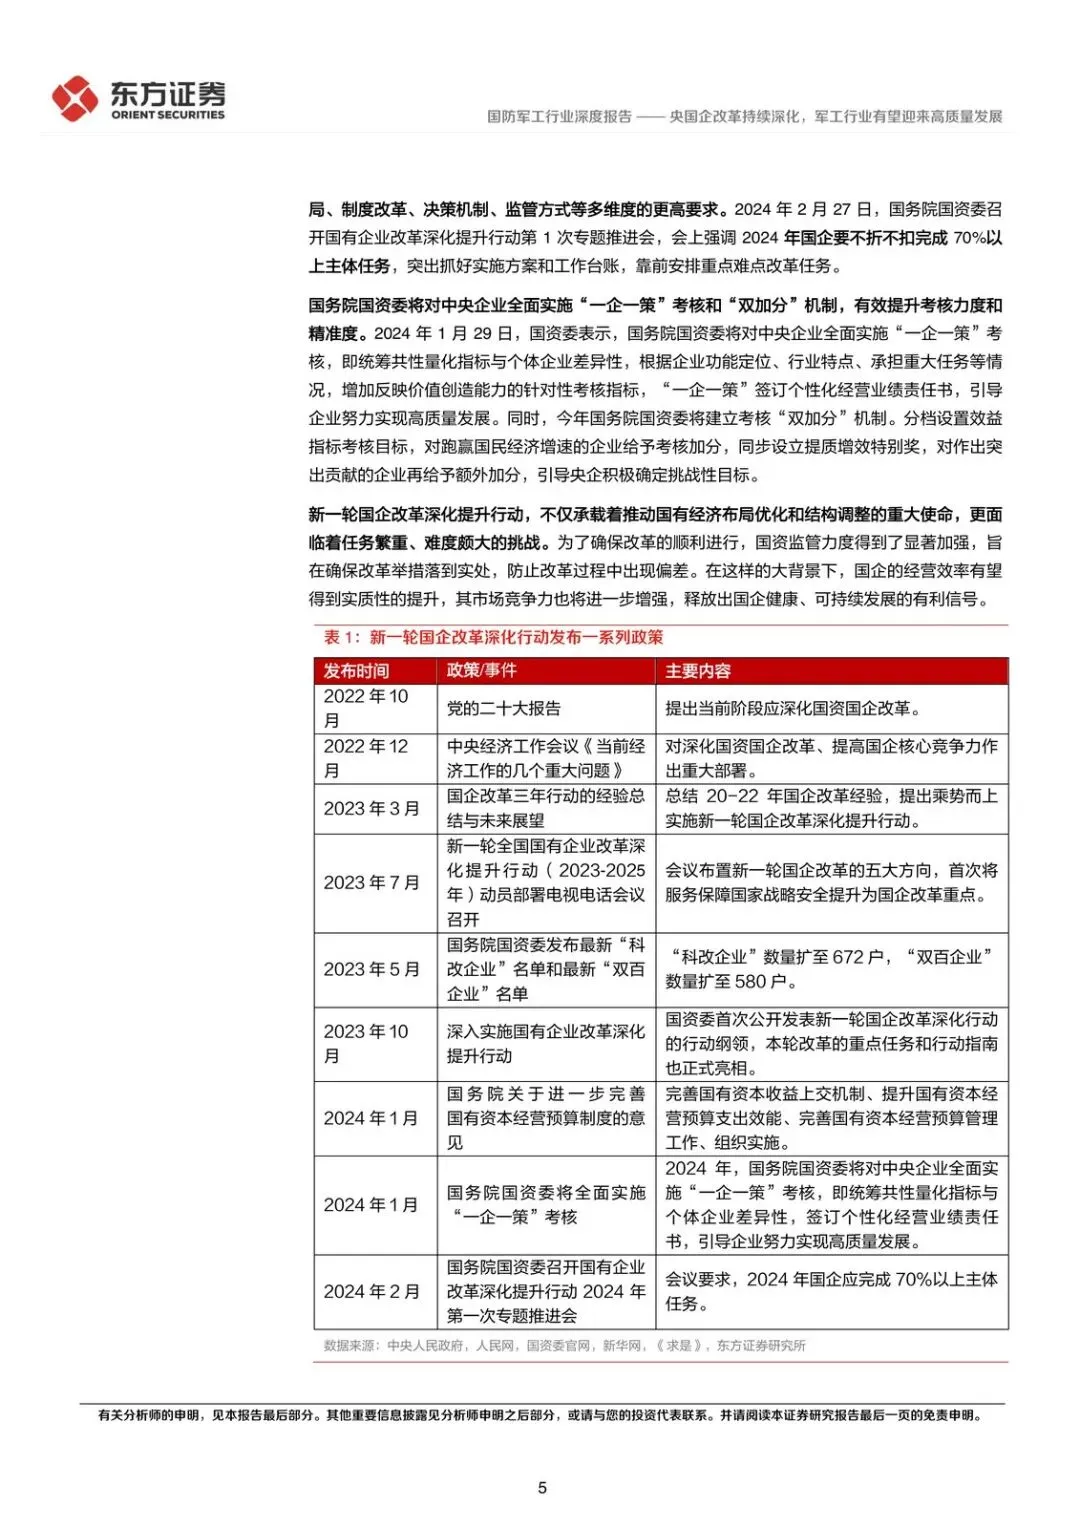
国企改革从 1978 年走到现在,已经过了五轮:利润留成、现代企业制度、国资委监管、分类深化的“1+N”,再到 2020–2022 三年行动。2023 年 3 月国资委宣告新一轮深化提升;同年 7 月布置五大方向。本轮对中央企业全面实施“一企一策”考核和“双加分”,力度和颗粒度都比以前更硬。
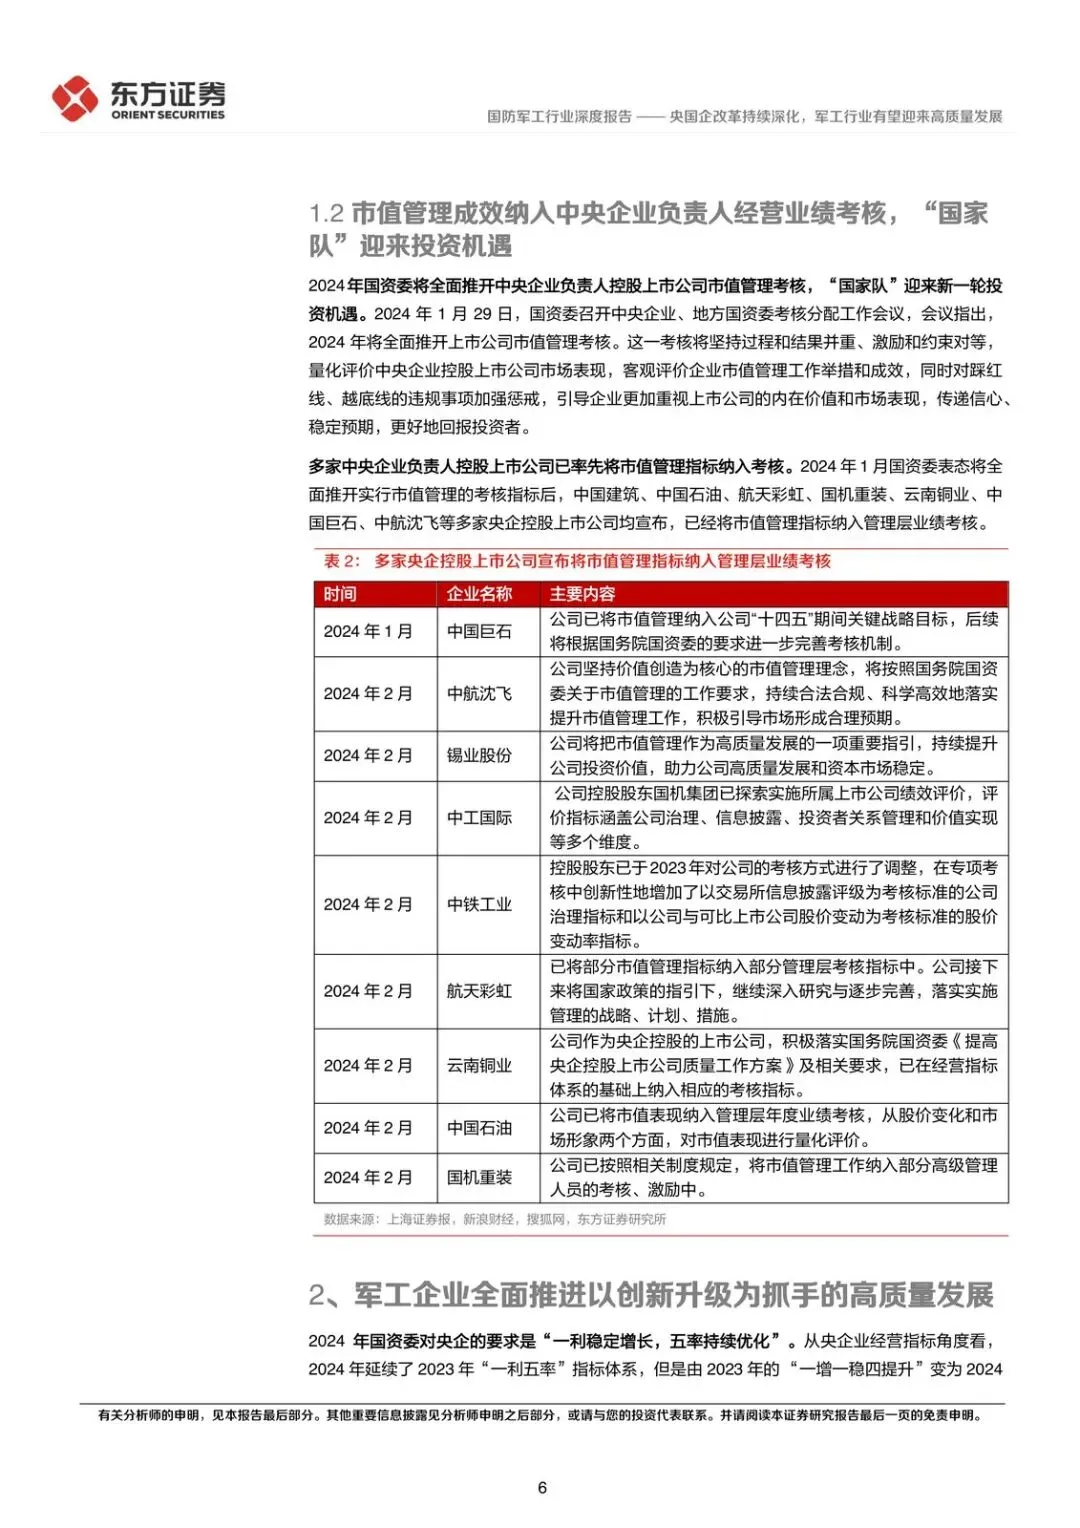
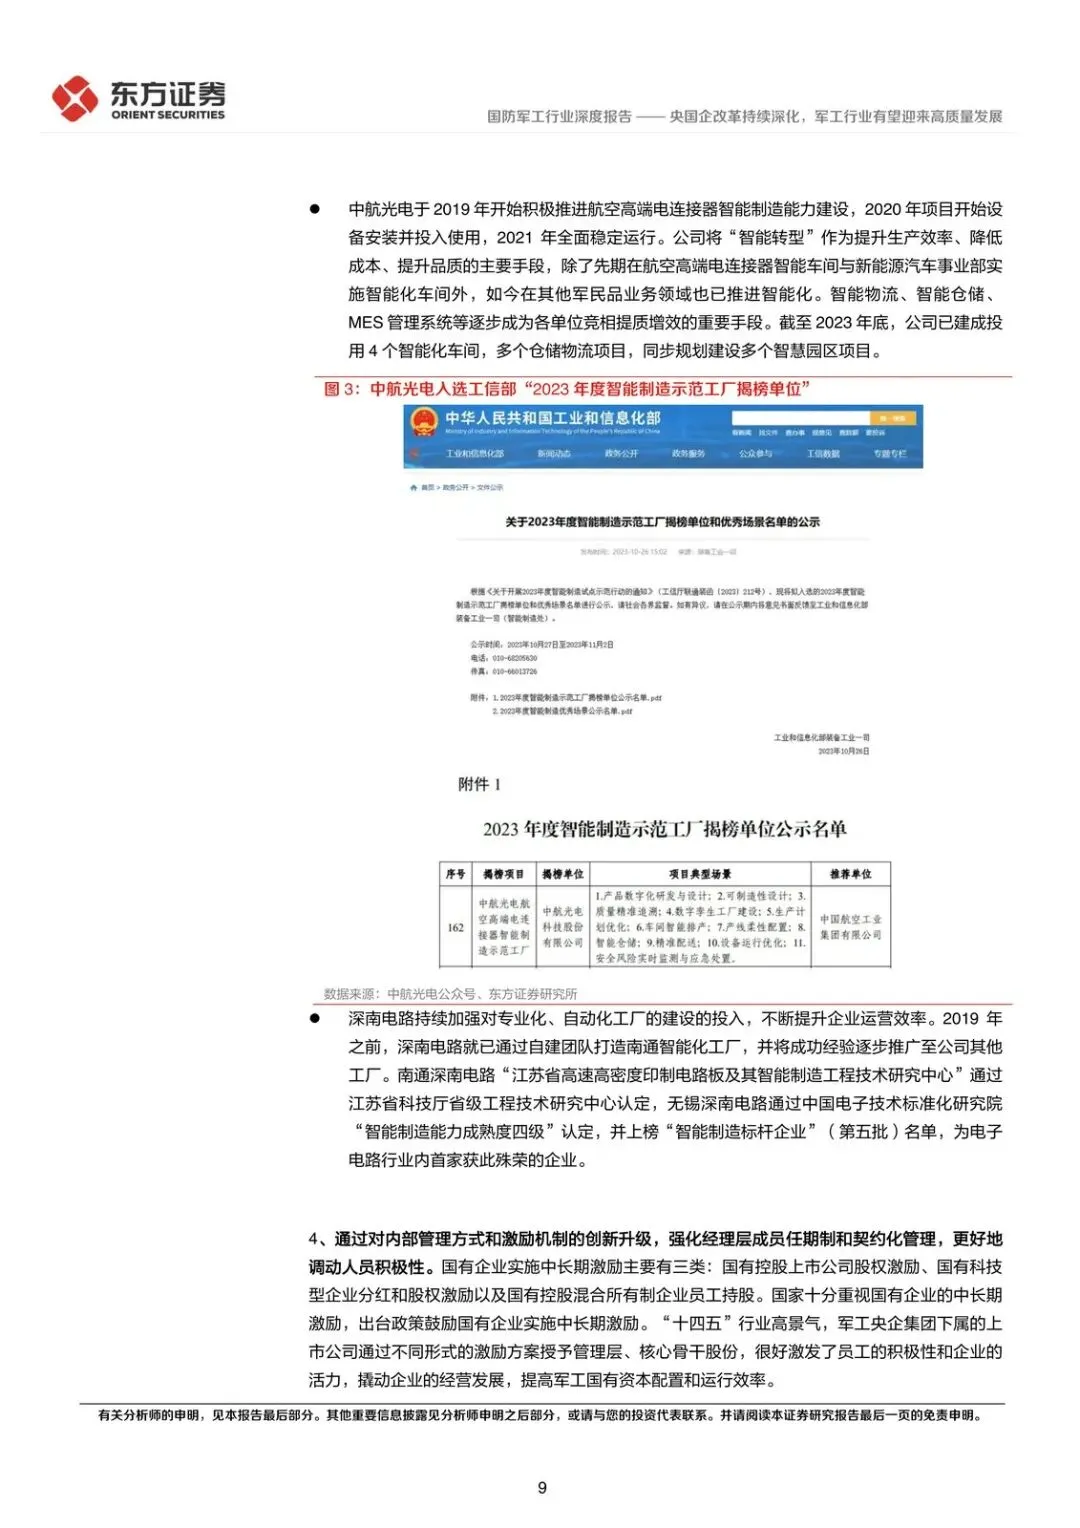
市值管理从“鼓励做”变成“考核项”。中国巨石、中航沈飞、锡业股份等已把相关指标纳入管理层业绩考核。军工这边,中航沈飞、航发控制、航天彩虹公开表态落实市值管理;中航电测、振华科技、光威复材发了“质量回报双提升”;中航电测、中航重机、华秦科技、航宇科技、超卓航科、兴图新科发了“提质增效重回报”。普遍动作是:加研发、高管增持、回购、稳住分红。
受益的是已经能把考核拆进经营的平台型公司;受损的是只会讲故事、不兑现回报机制的壳。政策执行力度不及预期,是研报自己标出的风险。
军工怎么把改革做成增长
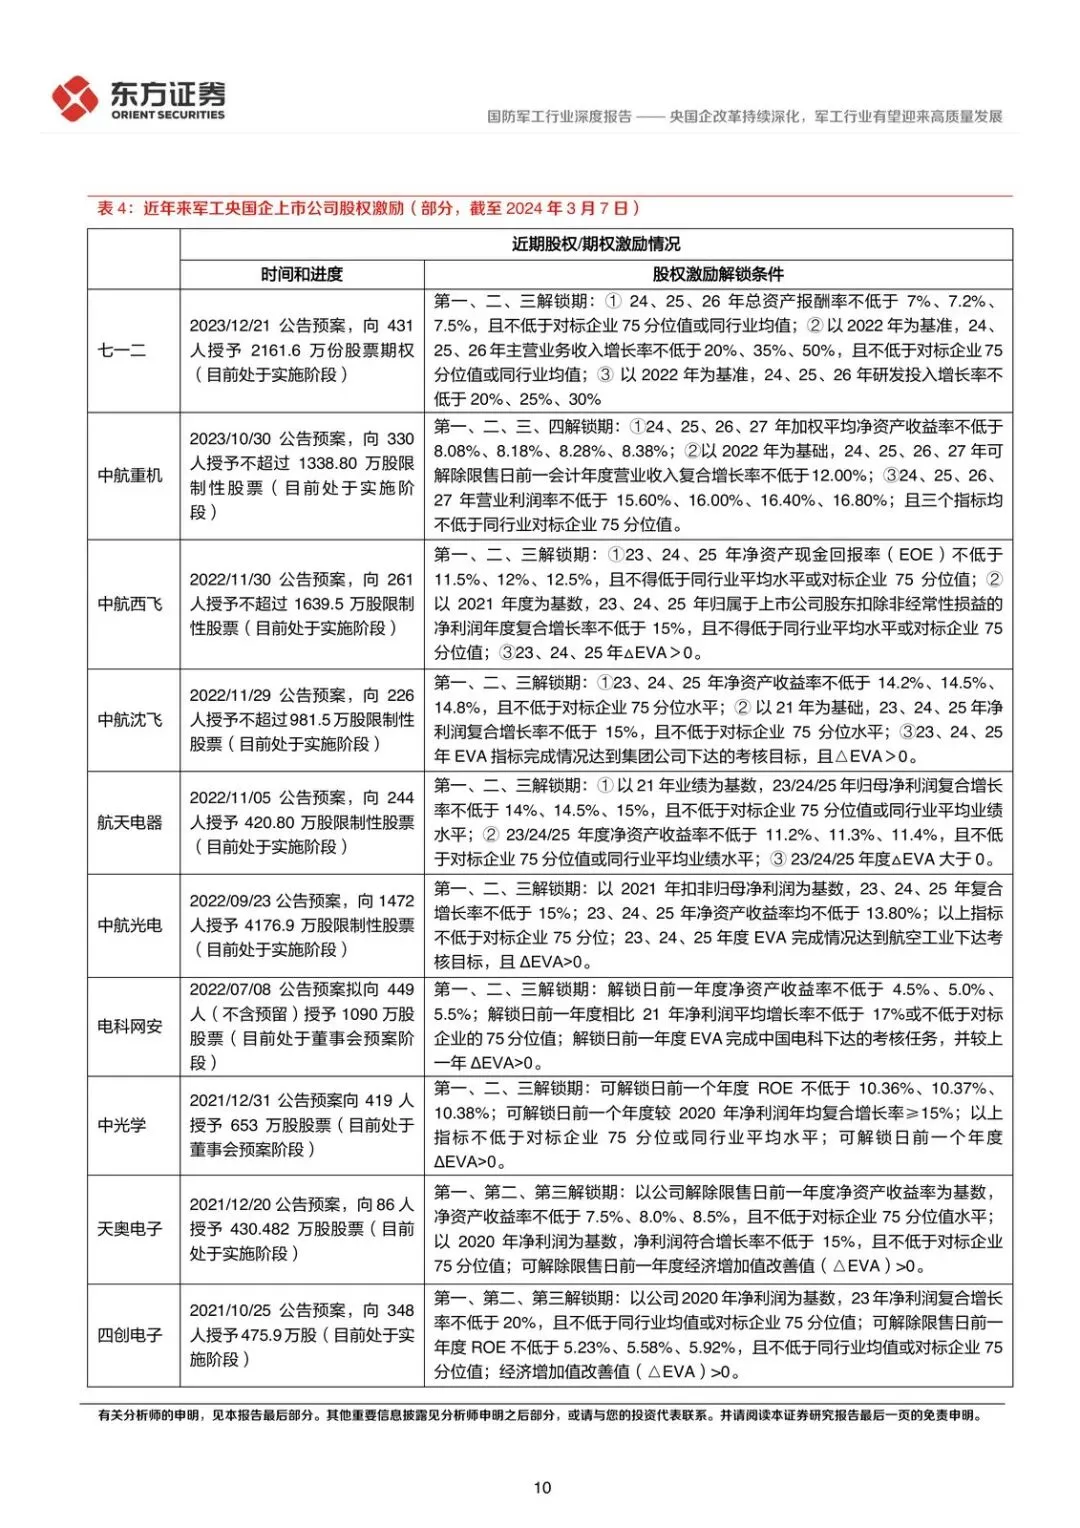
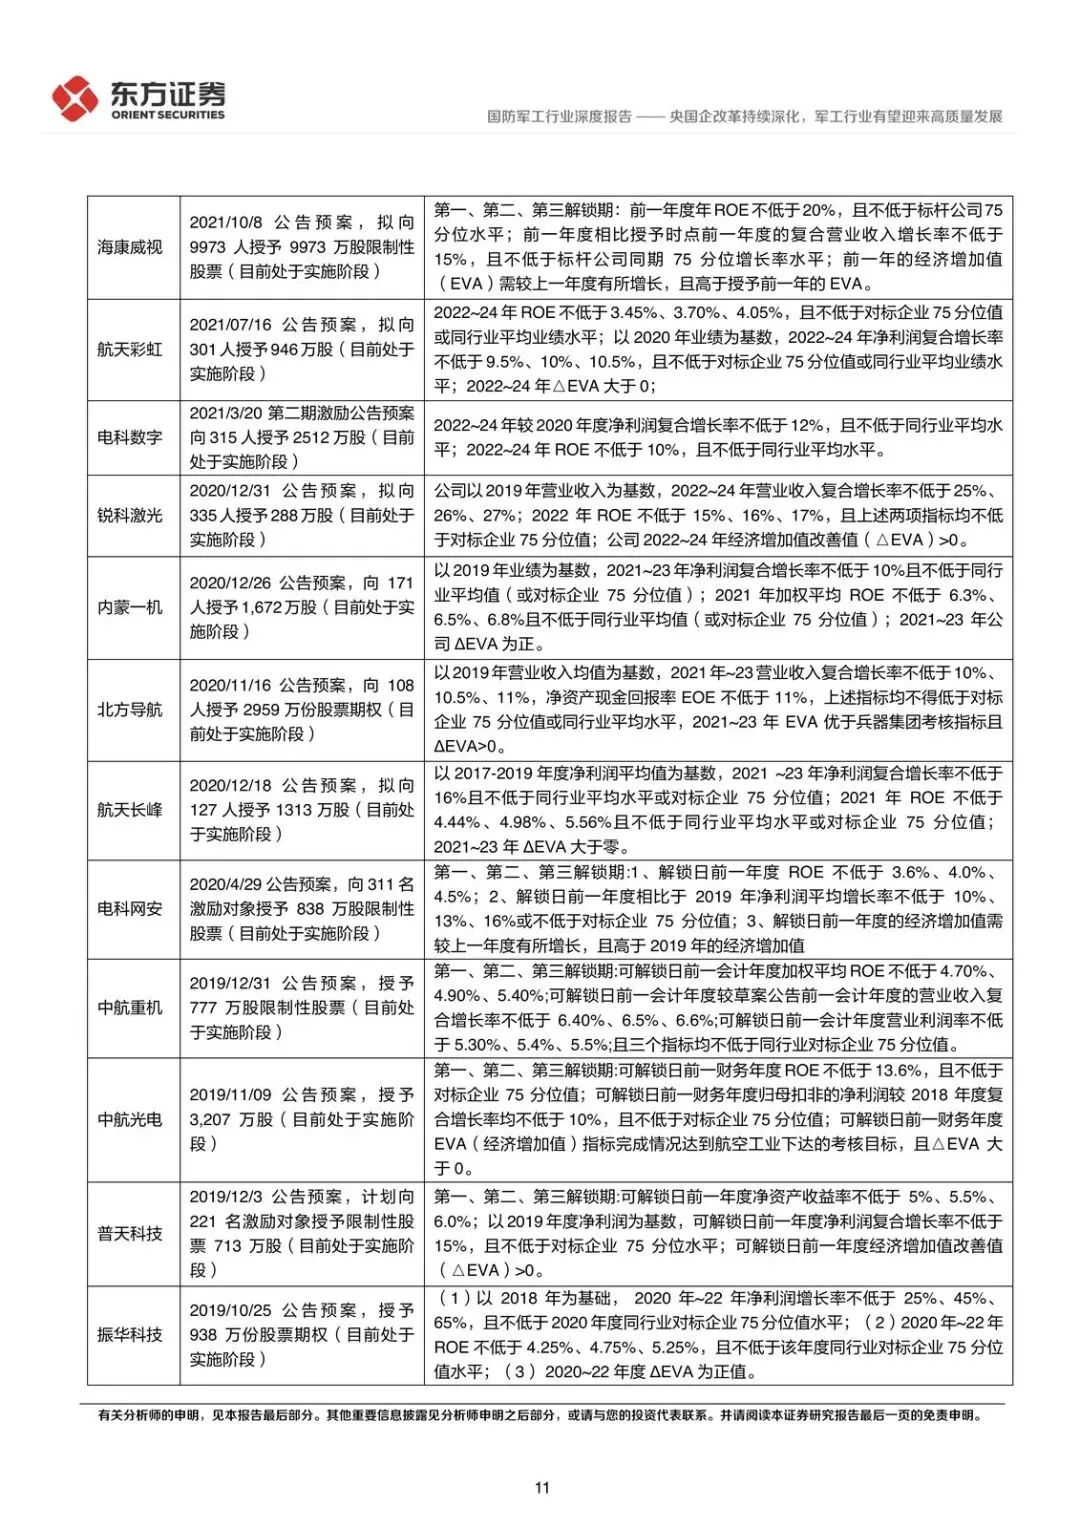
研报把军工创新升级拆成四件事:跟装备换代、军民融合开新场景、数字化提效率、内部激励改机制。再加一条:集团优质资产多,专业化整合能同时做市值和效益。
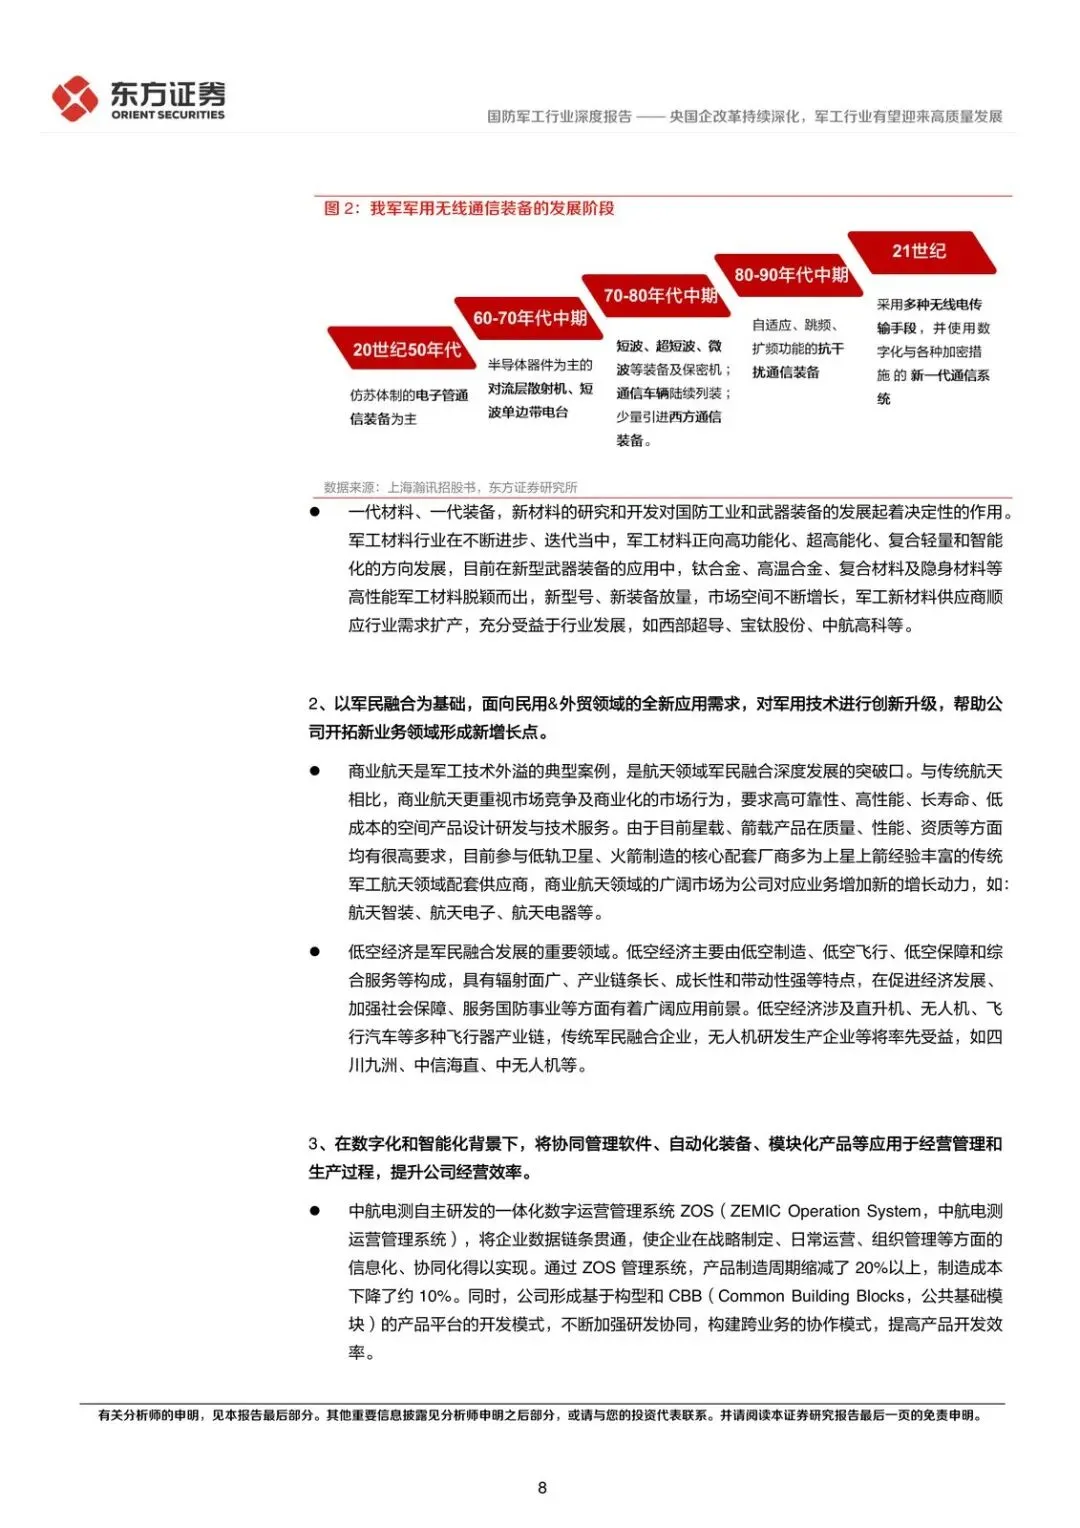
装备端:军用通信还在大规模升级换代前期,联合作战拉动七一二、海格通信这类龙头继续投研发。材料端是“一代材料、一代装备”,西部超导、中航高科等跟着新型号放量。
外溢端:商业航天要高可靠、低成本,核心配套仍多是传统军工供应商,航天电子、航天电器被点名。低空经济链条长,四川九洲、中信海直、中无人机被列为先受益样本。
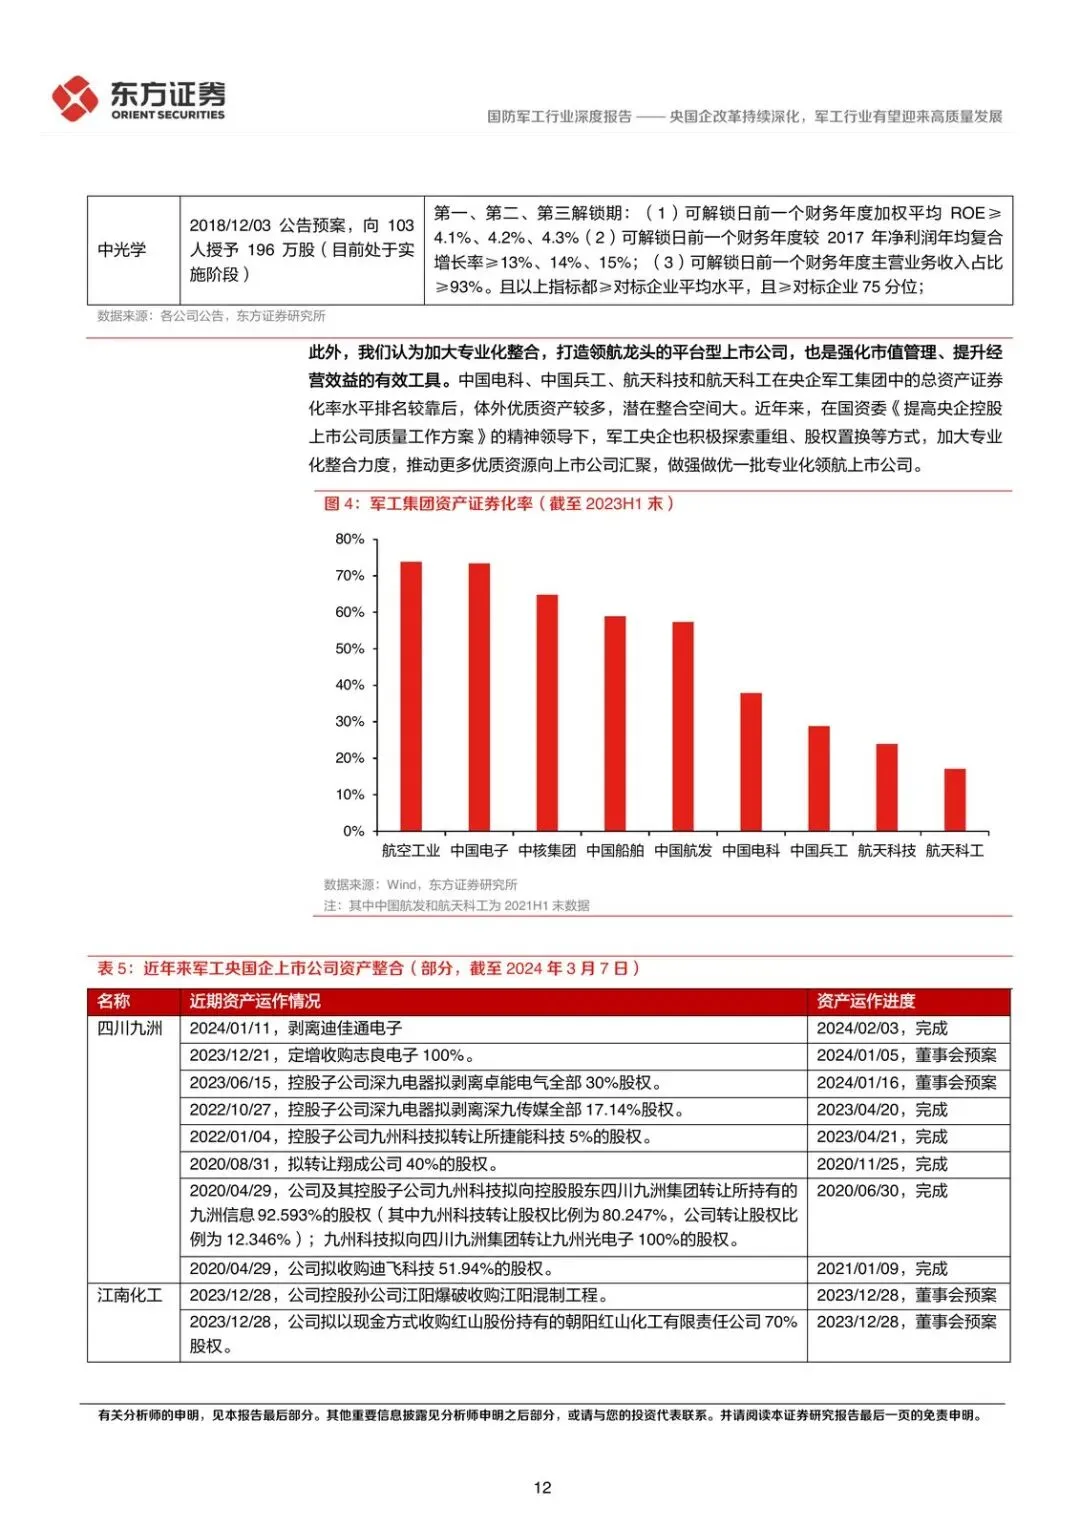
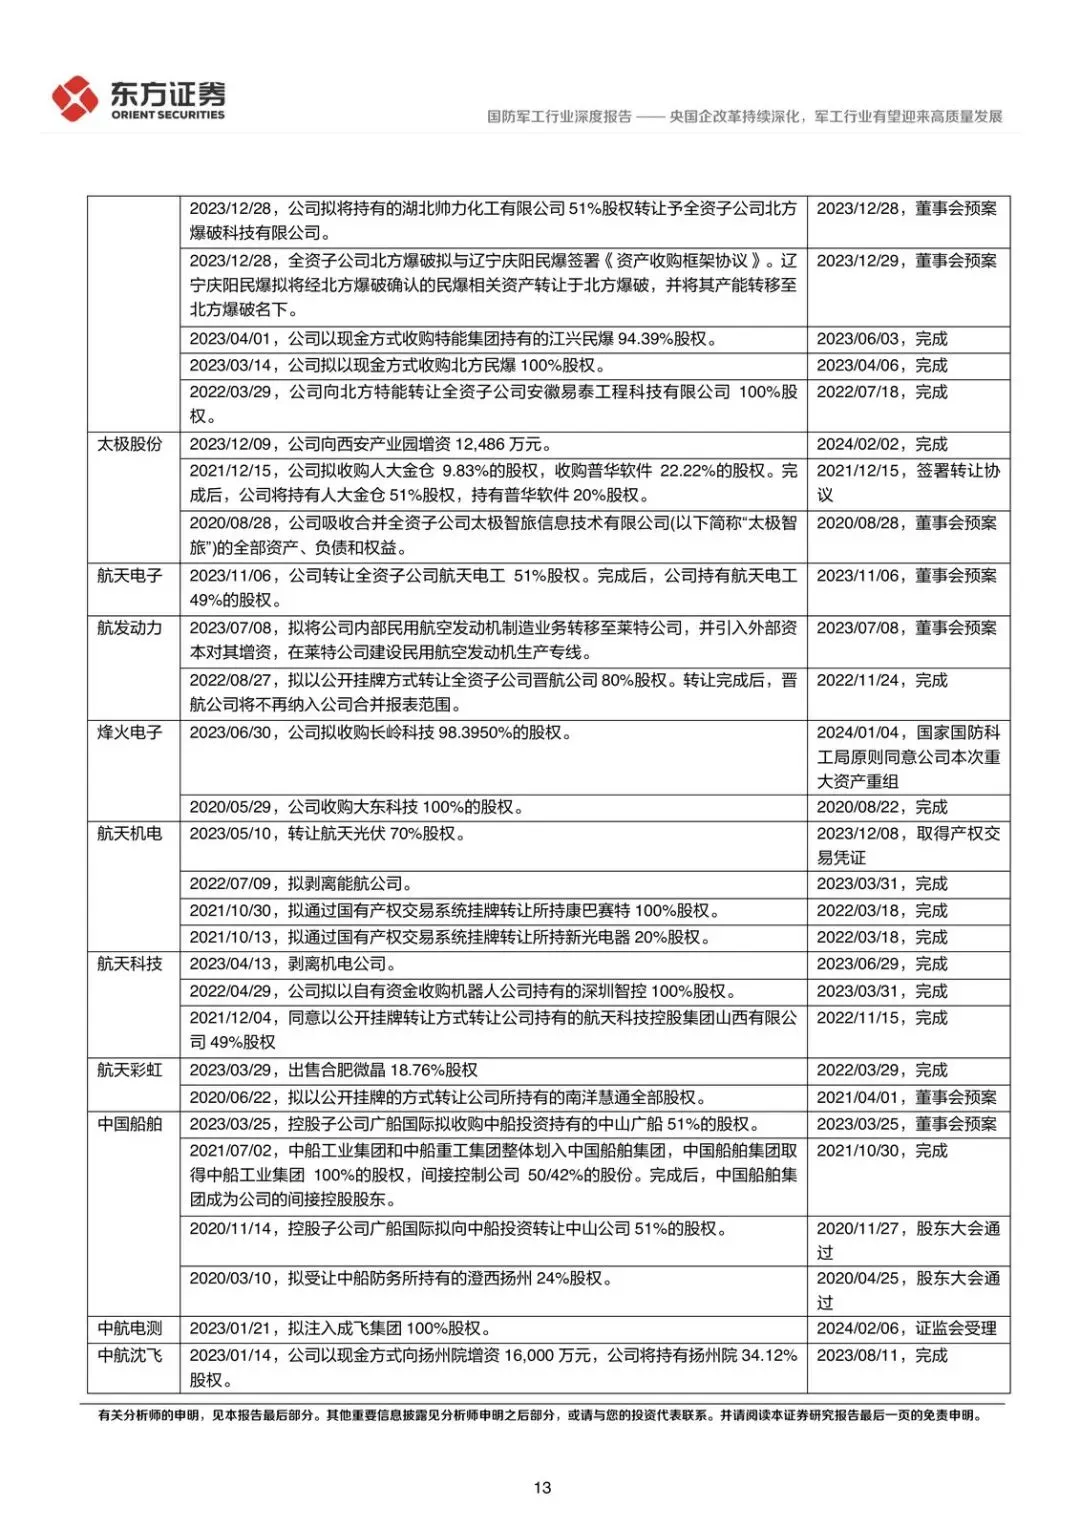
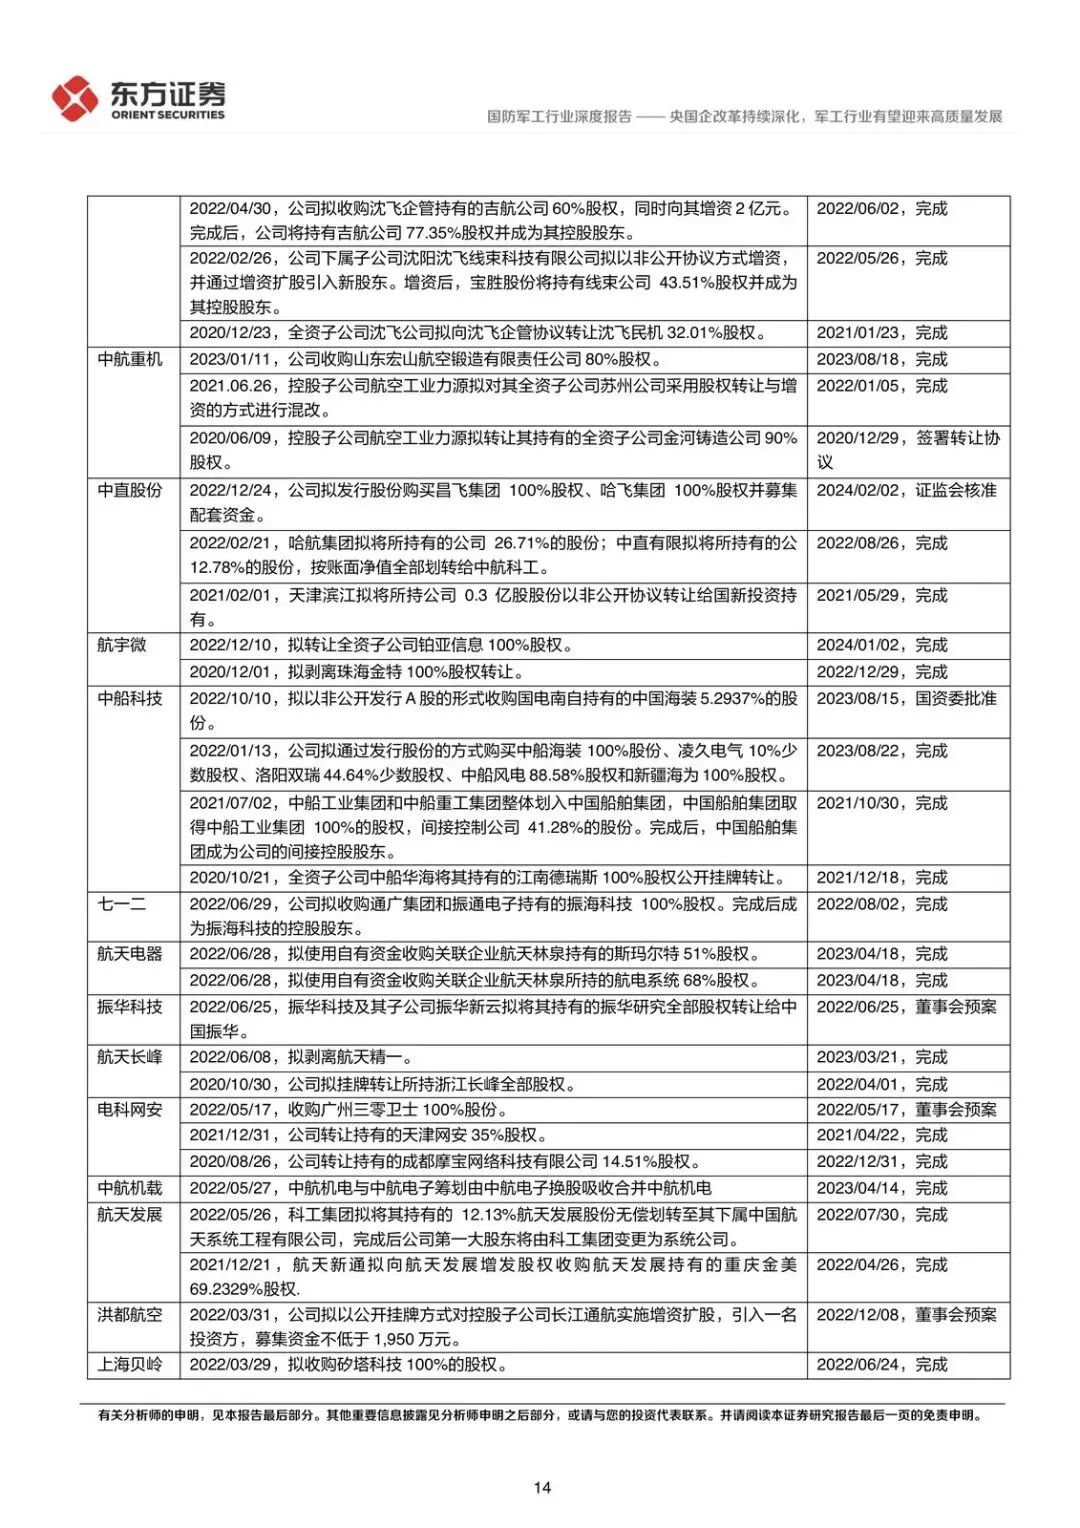
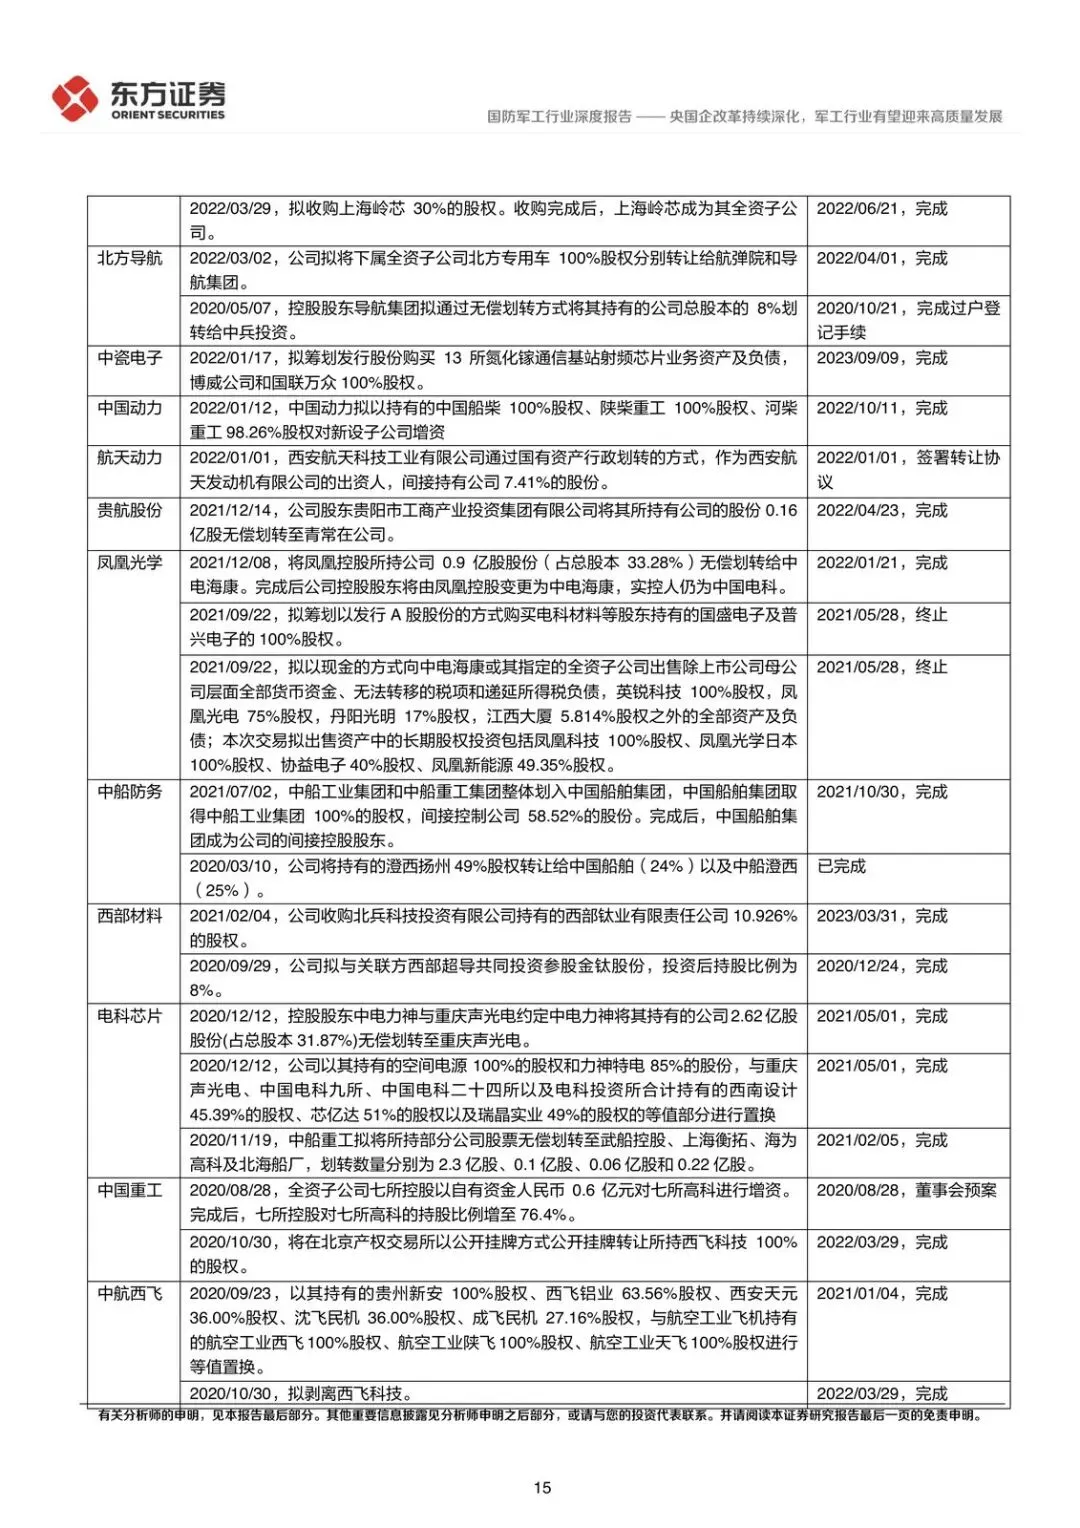
整合端有硬记录:中航沈飞 2023 年向扬州院增资 1.6 亿元、持股 34.12%;中直股份拟发股收购昌飞、哈飞,2024 年 2 月获证监会核准。截至 2023H1 的证券化率图说明,平台空间还在。
接下来该盯什么
研报维持国防军工“看好”,建议关注中航电测、中航沈飞、中航高科、航发控制、中航机载、航发动力、中航西飞、中航光电、四川九洲、振华科技、航天电子、中航重机、航天电器、振华风光、七一二、海格通信、钢研高纳、西部超导、西部材料、中信海直等。评级并不整齐,有买入、增持,也有未评级,别把名单当成同一风险等级。
两条矛盾要同时看:考核已经推开,但改革进度可能慢于预期;分红回购方案很多,真正改变自由现金流和激励兑现的,才算数。
观察清单
- 2024 年内,军工央企控股上市公司是否把市值管理写进管理层业绩考核,并披露可核验的权重或目标。
- “质量回报双提升 / 提质增效重回报”方案里,回购、分红、高管增持是否按期落地,而不是只发公告。
- 中直股份昌飞、哈飞等重大资产整合是否按核准节点推进完成,证券化率是否继续抬升。
- 商业航天、低空相关订单或产能公告是否从概念落到航天电子、航天电器、四川九洲、中信海直等公司的具体项目。
- 国资委“一利五率”与“一企一策”后续文件,是否出现执行力度弱于 2024 年 1 月会议表述的信号。
以下为原文预览:
需要查看更多专题研究报告,可以微信扫一扫/长按识别下方优惠券付费成为会员,30000+份报告,随意下载,不受限制,报告涵盖全行业。
【大吉行业专题报告库】:公众号@大吉研报星球
作者 选择加入即可获得:
1. 星球精选专题研报
2. 1v1研报专题定制整理、查找与下载服务
戳“阅读原文”下载报告

发表评论
发表评论: