
 研报速递
宏观

数据偏强美债高企联储年内仍需加息
AI 行情之后,各国安全垫几何?
全球资金增配A股 26Q4 值得关注的事件窗口
数据偏强美债高企联储年内仍需加息

9 月美国公布的经济数据较强
9 月制造业 PMI 显著走强,8 月零售反弹, 8 月非农超预期且失业率维持低位,而 8 月核心 CPI 通胀环比升温。全月来 看,联储如期加息且指引偏鹰,2026-2027 年加息预期大幅升温,美元升值, 通胀预期小幅降温,金融条件收紧;油价高企导致美债收益率熊平,股市下 跌。往前看,关注 9 月非农(10 月 2 日)、9 月 CPI(10 月 14 日)、FOMC 利率决议(10 月 29 日)、三季度 GDP 初值(10 月 29 日)。
增长:制造业走强提振增长动能,消费亦较为强劲
制造业显著走强提振增长动能,消费亦较为强劲,但投资放缓,地产承压。 增长方面,9 月 IHS 制造业 PMI、服务业 PMI 分别超预期(彭博一致预期, 下同)上行 3.1pp、2.2pp 至 57.0、58.7,新订单、就业分项均显著改善, 显示内需和企业信心均偏强,但价格分项升温显示仍存通胀风险。消费方面, 美国 8 月零售销售环比 1.2%,核心零售(不含汽车和汽油)环比 1.2%,均高 于预期。虽然受前月基数偏低的线上和杂货铺零售扰动,以及通胀偏高推升 名义水平的影响,但广泛消费品类均有所上行,显示 8 月美国居民消费较为 强劲。投资方面,亚特兰大联储 Nowcast 显示三季度实际设备投资增速回 落至 10.2%;9 月地方联储资本开支意愿亦小幅降温。地产方面,30 年期 固定房贷利率较前月上行 37bp 至 7.03%,压制房贷申请量。
金融条件:长端利率上行及美元走强导致金融条件收紧
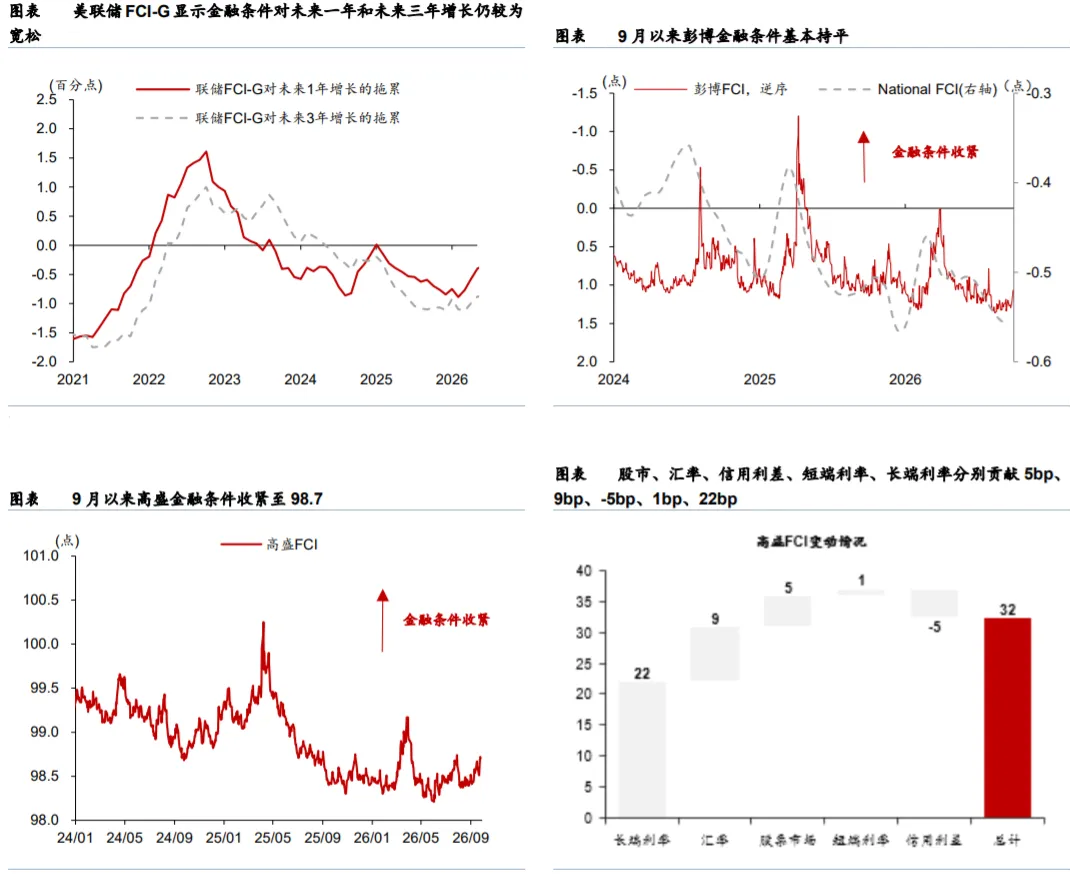
长端利率上行及美元走强导致金融条件收紧。截至 9 月 29 日,高盛金融条 件指数较 8 月末累计收紧 32bp,股市、汇率、信用利差、短端利率、长端 利率分别贡献 5bp、9bp、-5bp、1bp、22bp。具体看,标普 500 指数全月 累计下跌 0.2%,美元指数上行 2.0%至 101.4;美债收益率曲线熊平,2 年 美债收益率上行 55bp 至 4.89%,10 年美债收益率上行 51bp 至 5.26%。
通胀:8 月核心 CPI 环比超预期升温
8 月 CPI 环比因高油价如期回升,但核心 CPI 环比超预期升温,PPI 计入 PCE 分项偏高。8 月 CPI 环比如期回升 0.32pp 至 0.40%,核心 CPI 环比超 预期回升 0.07pp 至 0.29%。从分项来看,油价高企推升能源通胀,核心商 品小幅回落,住房和核心服务 ex 住房均升温。8 月核心通胀偏高受到运营 商集中提价一次性推高电话服务分项(对核心 CPI 贡献 0.08pp)的影响。8 月 PPI 环比如期上行 0.3pp 至 0.4%。核心 PPI 环比小幅回落 0.1pp 至 0.2%, 但计入 PCE 的分项环比上行 0.9pp,指示联储关注的核心 PCE 将有所升温。 从通胀预期来看,9 月以来 2y 美债通胀预期上行 11bp 至 2.48%,10y 通胀 预期上行 2bp 至 2.34%,5y5y 通胀预期下行 1bp 至 2.43%。
劳工市场:前月异常分项回补提振 8 月非农就业
8 月非农就业超预期走强存在一次性因素,但近三个月均值仍略高于 0-5 万 的均衡水平,且失业率维持低位,指示就业市场接近充分。8 月新增非农就 业达 16.2 万,大幅高于预期的 5.6 万,前两个月累计上修 5.5 万。分行业 看,商品、服务和政府部门新增非农就业均明显回升,前月异常偏低的地方 政府和休闲酒店分项贡献显著。8 月失业率在劳动参与率超预期回升下维持 4.1%的低位。广普就业数据方面,9 月首申人数多数好于预期,WARN Notice 裁员人数延续下降,Indeed 指数显示招聘需求回升,咨询商会调查显示就 业难度下降,ADP 周度初步估计就业上行,但 NFIB 招聘指数指示 9 月非农 就业降温。


全年策略:AI 行情之后,各国安全垫几何?

报告摘要:
2025—2026 年,全球权益市场的累计表现与“AI 资本开支兑现距离” 高度相关。本轮全球牛市实质上是“AI 单引擎”与“多引擎扩散”的叠 加,AI 叙事走弱后,非 AI 基本盘的厚度将决定各国市场的下行保护。
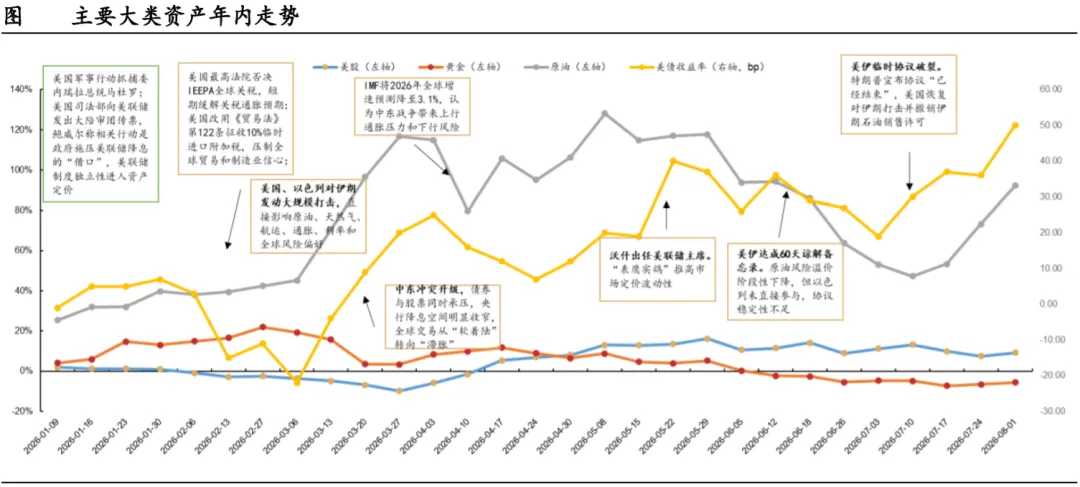
1. 地缘扰动,加息苗头初现,科技成为多国主线

从宏观环境和资金流向来看,年初以来,海外资产定价主线由贸易政策 不确定性逐步转向中东冲突与货币政策收紧。地缘冲突推高原油风险溢 价和能源通胀,带动国债收益率上行,并压制股票和黄金表现。参考互 联网泡沫破裂时期的资金流向,即使 AI 叙事阶段性走弱,资金也更可能 由高估值成长股第一步走向具备盈利兑现能力、合理估值和红利或避险 属性的市场,而非全面退出权益,此后则会转向债券市场、货币市场、 避险资产及新兴资产(如 2000 年代的房地产)。全球资金流向已经呈现 “AI 核心聚集→行业与国家分散→部分流向防御资产”的结构。
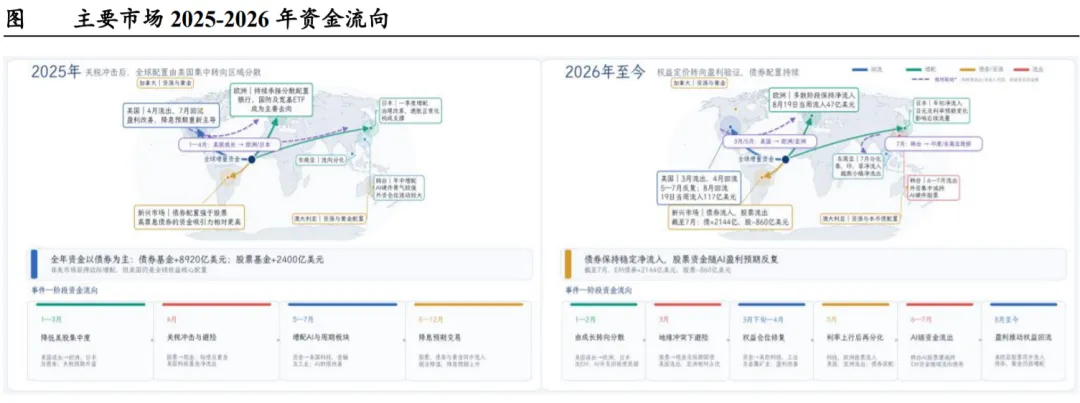
资金流向来看,2025—2026 年的全球资金流向呈现“AI 核心聚集→行业与国家分散→防御资产” 的三层结构。美国仍是全球最大的权益资金承接市场:资金阶段性流出高估值成长 股,但盈利兑现后重新回流。欧洲受益于低估值、银行和国防工业以及财政扩张预 期,成为非美分散配置的重要去向。日本由 AI 链提供弹性、出海提供兜底,短期公 司治理、通胀正常化和产业投资吸引增量资金。韩国及亚洲 AI 链在上涨前期受 AI 盈利和外资流入推动,但 6—7 月外资明显兑现。新兴市场整体的资金主要流向债券 而非股票,权益表现更依赖 AI、资源和本国政策等结构性因素。
2. AI 链:美日韩为弹性先锋,传统优势行业打造安全垫

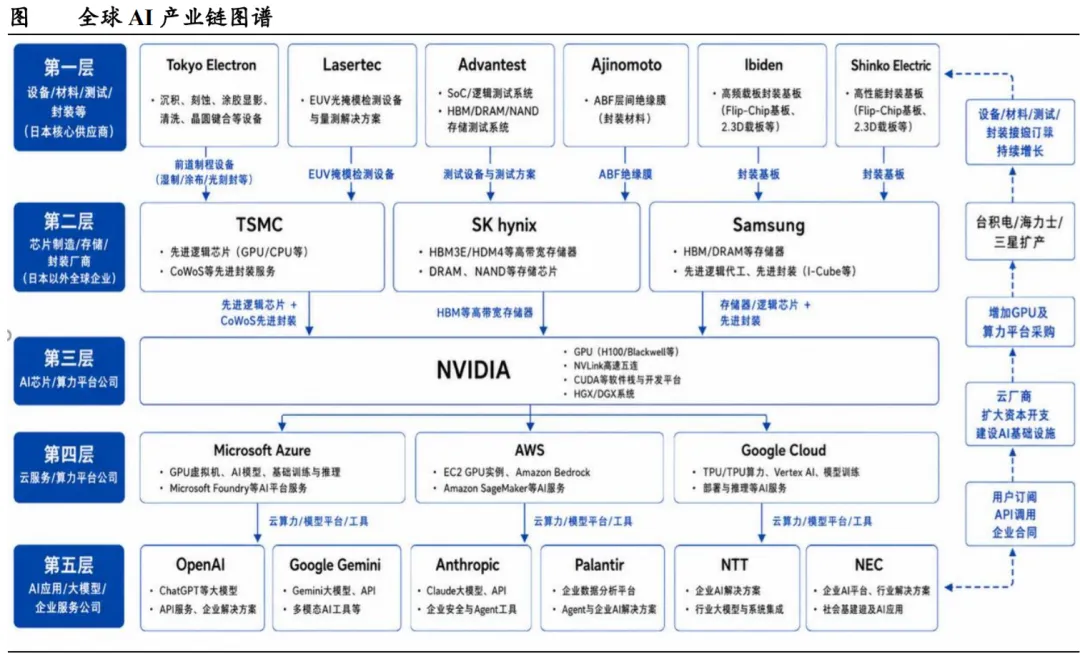
当前 AI 已经进入高速发展阶段,形成了一套完整的全球产业链。从全球产业分工 来看,美国主要控制 GPU、算力平台、云服务和大模型应用等核心环节;中国台湾 主要承担先进逻辑芯片代工和先进封装;韩国主要提供 HBM、DRAM 等存储产品; 日本则集中于半导体设备、检测、测试、材料及封装基板等上游环节。
AI 链的上游是半导体元器件,实际对应传统半导体链的中下游。随着下游模型调用 和云厂商资本开支增长,需求依次向 GPU、先进代工、HBM 及设备材料环节传导。 这一传导次序解释了本轮行情的扩散路径:最先受益的是美国算力核心资产,随后 景气度扩散至韩国存储与日本设备材料——美日韩因此成为科技先锋市场,其指数 表现与 AI 资本开支周期的绑定程度高度相关,其中韩国由于杠杆 etf、外资配置、 散户比重大等资金行为股价弹性最强,美国股价弹性次之、但利润兑现同样较强, 日本相对业绩弹性与股价弹性最弱。
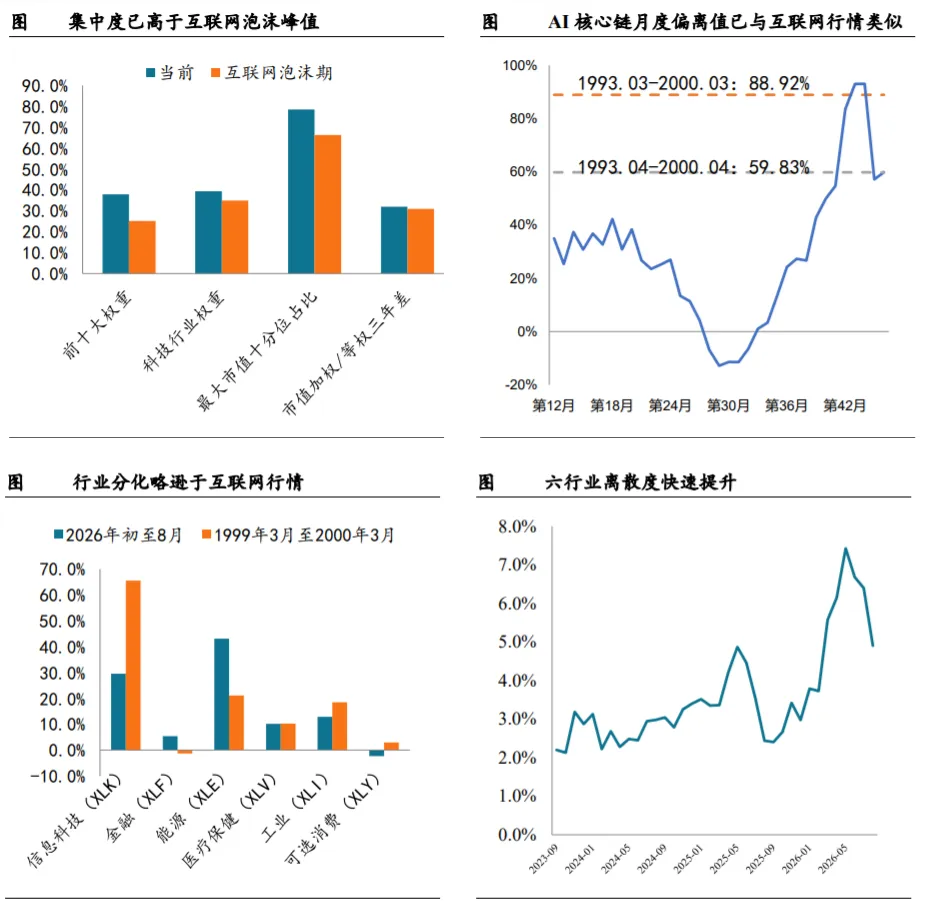
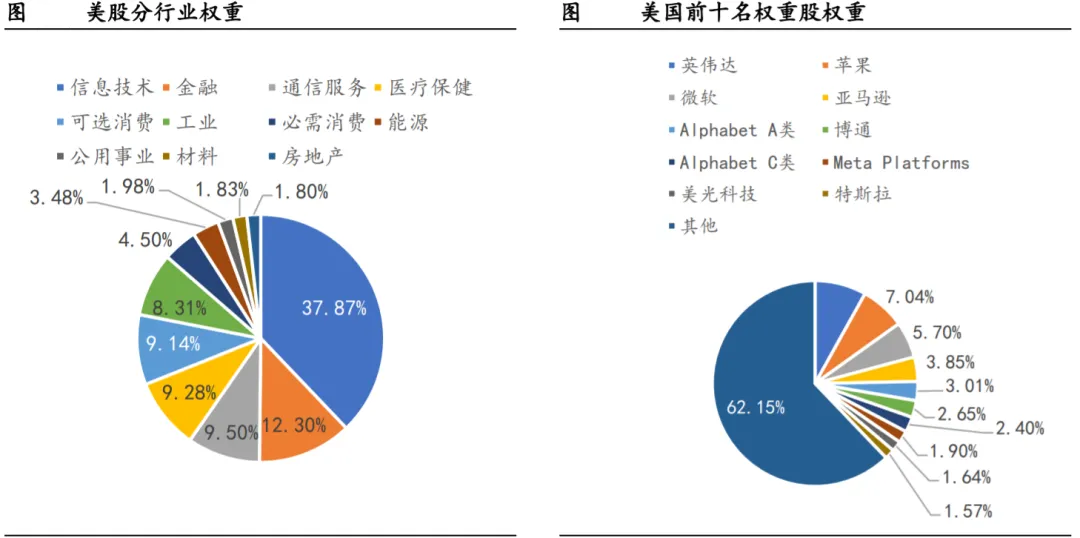
从泡沫化特征指标来看,当前 AI 行情已经具备了一定的泡沫化特征,大约为互联 网行情 1999Q4—2000Q1 水平。
(1)集中度已高于互联网泡沫峰值。标普 500 前十大权重合计 37.9%,超过 2000 年峰值的 25.2%;最大市值十分位股票占全市场市值的 78.5%,亦高于前值的 66.3%。
(2)价格偏离度与市场集中度已处于历史高位。近年来,市值加权指数持续跑赢等 权指数,AI 核心链条相对宽基指数的超额收益明显扩大,偏离程度已接近互联网泡 沫后期的高位区间,但尚未突破当时极值。与此同时,指数上涨越来越依赖少数龙 头公司,个股上涨广度明显收窄,行情由普涨转向头部集中,泡沫化特征有所增强。
(3)行业分化略逊于互联网行情,但离散度快速提升。六大行业收益极差为 45.4%, 略低于 2000 年的 66%;从月度离散度走势看,分化仍在上升通道。
当前 AI 应用的盈利能力及其持续性仍处于验证阶段,市场情绪对企业财报和业绩 指引高度敏感。虽然头部云厂商与硬件企业的现金流和资产负债表明显强于互联网 泡沫时期的初创公司,但融资端已经出现信用分层和利差边际扩大的迹象。由于企 业实际融资成本由无风险利率与信用利差共同构成,美联储政策利率、美国国债收 益率及 AI 相关企业信用利差,可能成为判断后续资本开支可持续性的重要先行指 标。
目前,美国高收益债受十年期国债影响上行,部分 AI 相关企业债券利差亦有所扩 大,贷款成本亦有所上升。若 OpenAI、Anthropic 相关算力项目贷款收益率持续升 高,CoreWeave 等主体的融资交易出现延期、缩量或发行失败,或云厂商债券认购 倍数持续低于 1.5 倍,则可能出现行情转弱。
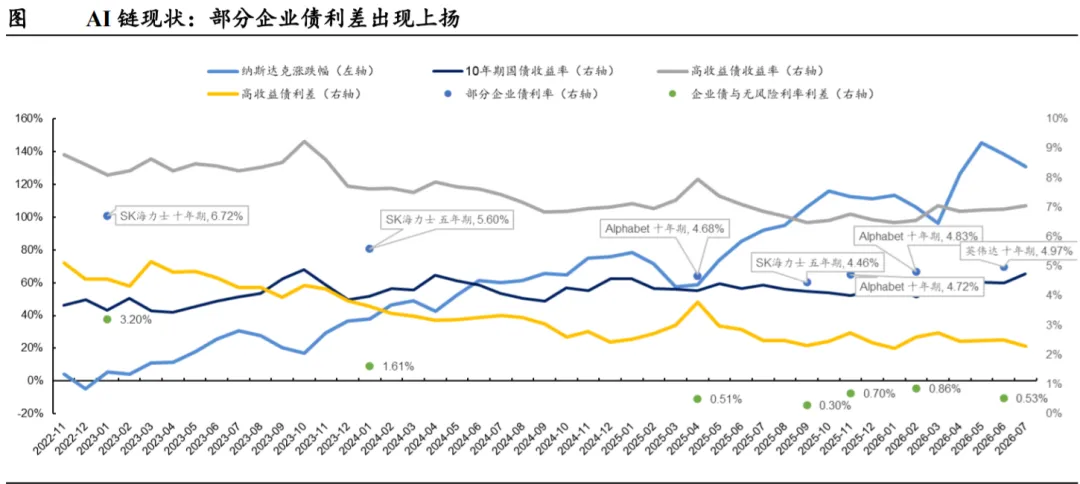
当前 AI 产业链已经走向资本开支驱动的第三轮叙事,市场对可持续性和可兑现性更加明显。关键变量或在于美联储货币政策、美国长债、企 业债利差影响下的企业债利率,这些变量同时对估值和融资可持续性造 成影响。在过往报告中,我们认为 2027 年一季度或为风险集中爆发点, 在这一前提下,分国家来看:
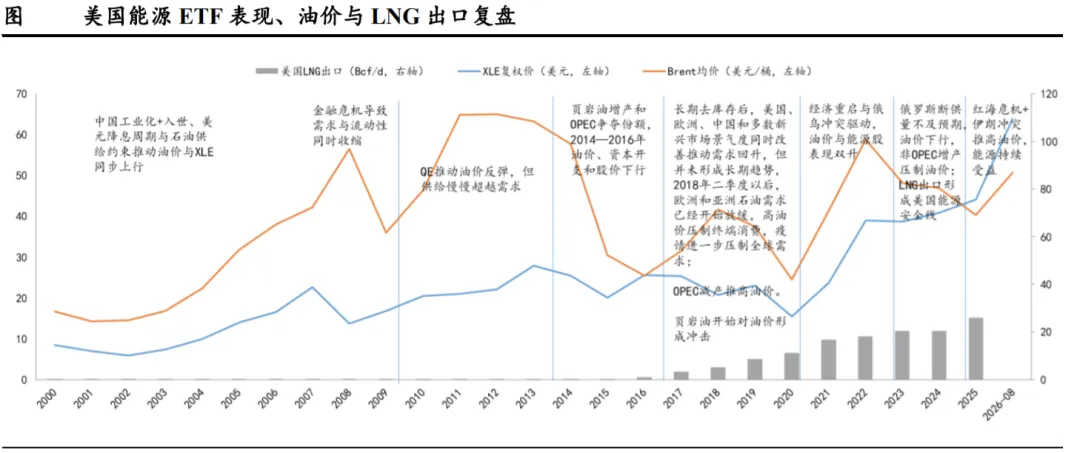
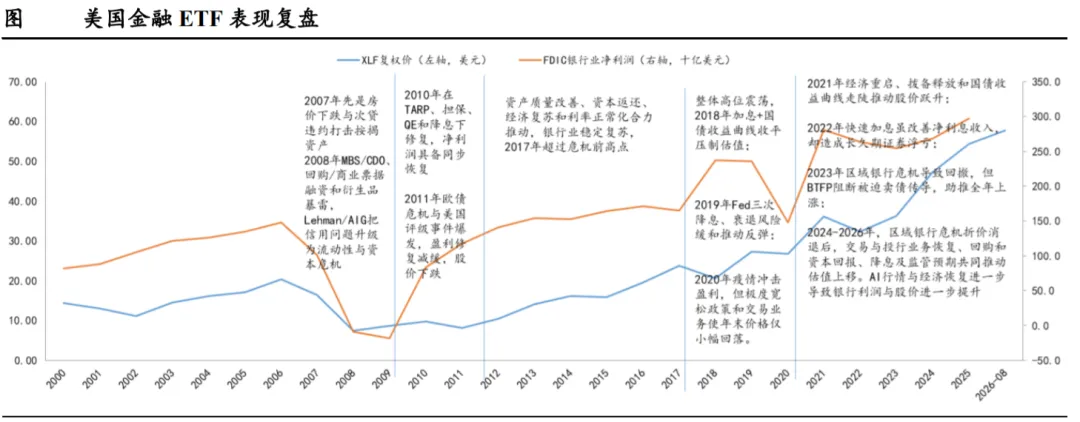
美国已由 AI 普涨转向多驱动分化,国防、能源、医疗和金融构成四大安全垫;
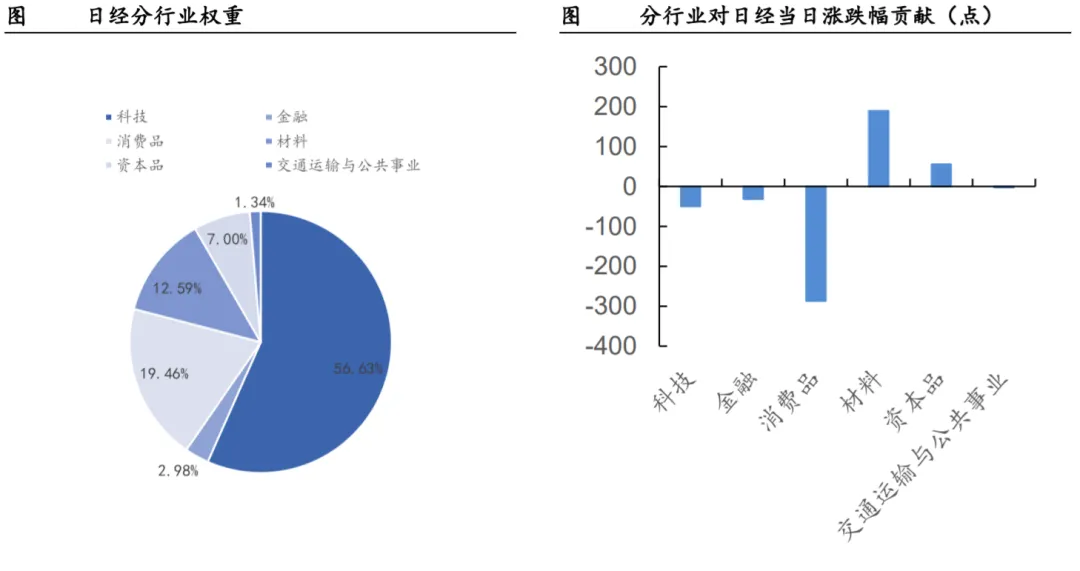
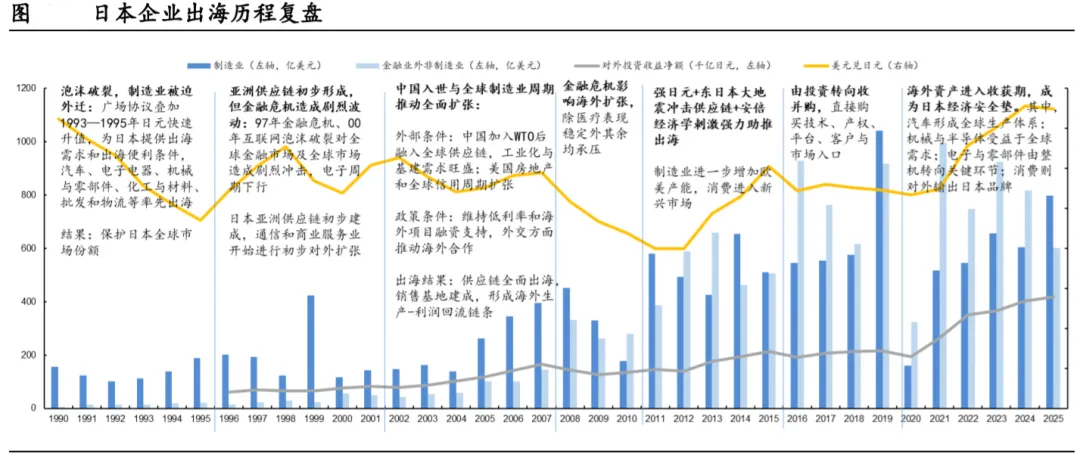
日本由 AI 链提供弹性,企业出海及海外收益构成盈利底线;
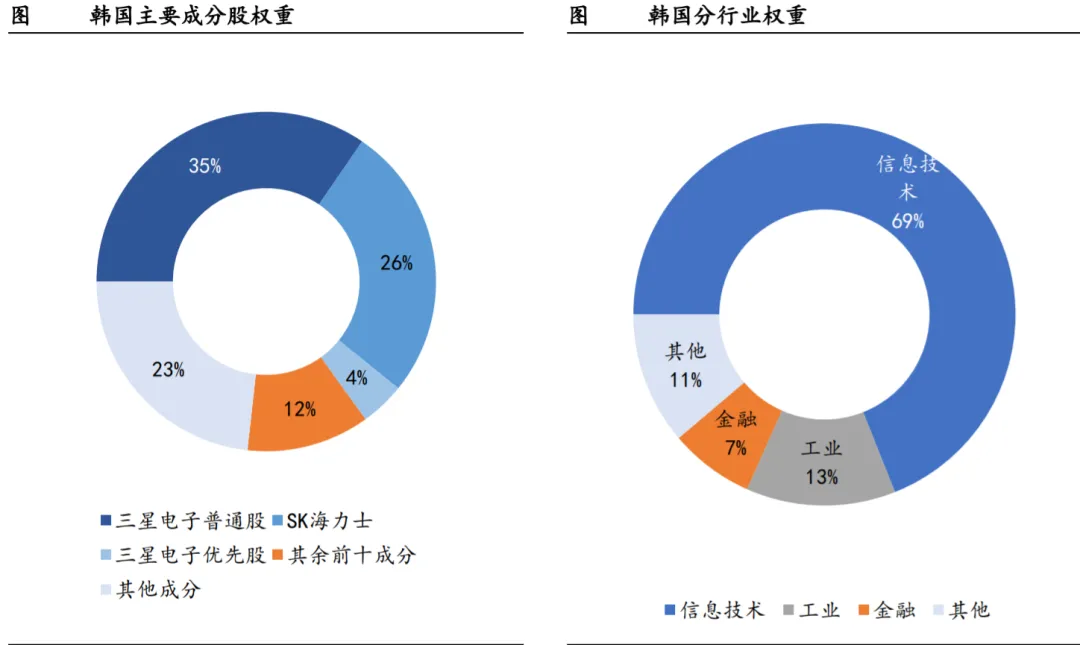
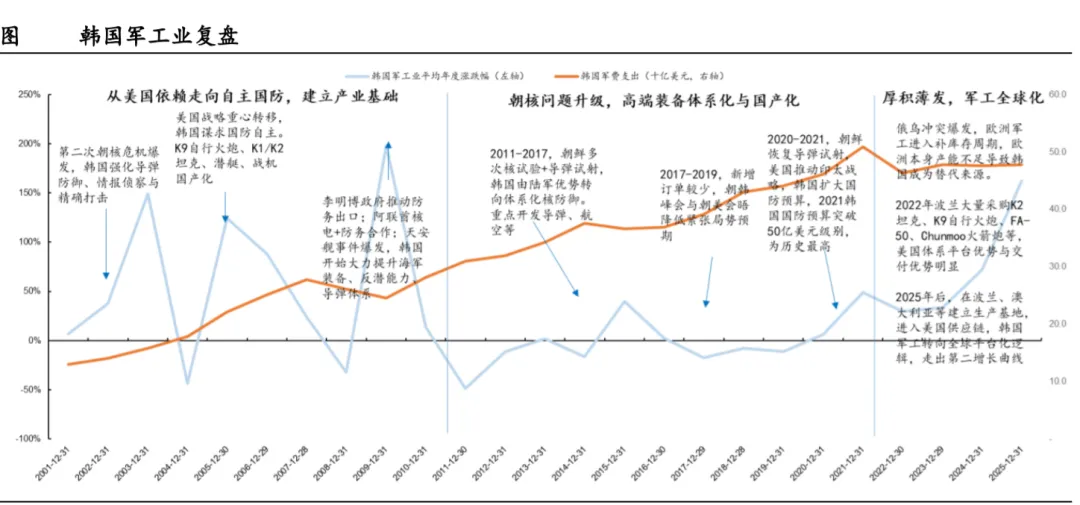
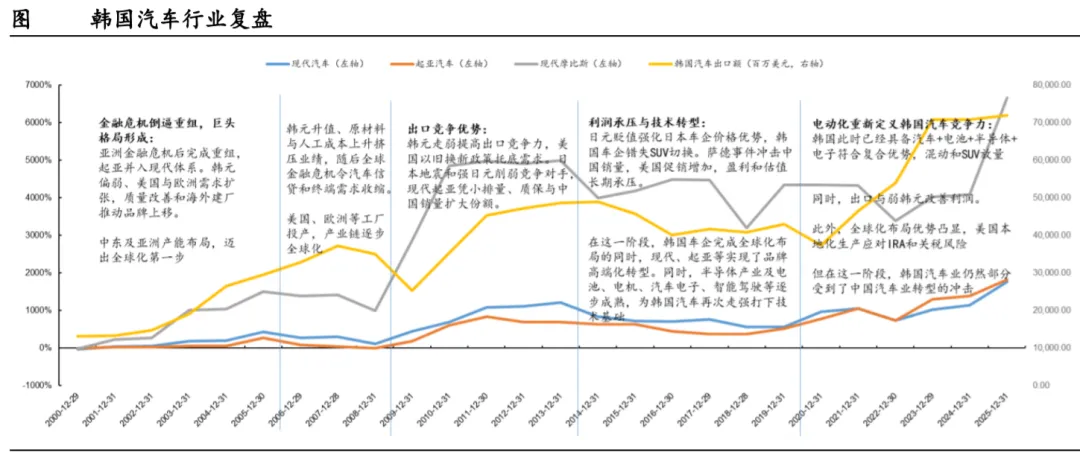
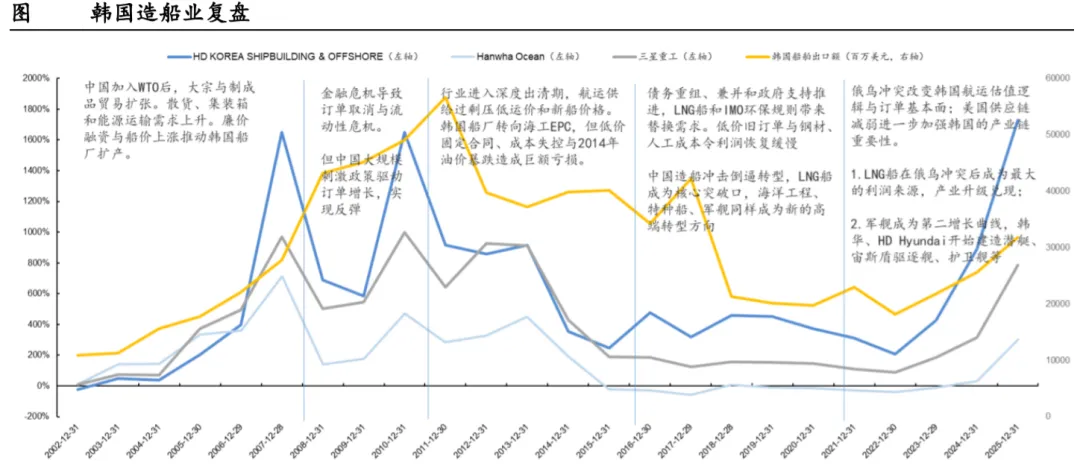
韩国 指数高度集中于三星电子和 SK 海力士,防务、造船和汽车构成 AI 之外 的传统产业基本盘;
韩国股市的表现几乎完全由 AI 主线驱动,SK 海力士与三星电子具备极高集中度。 2025 年至 2026 年,KOSPI 经历了完整的"估值下修—价值重估—AI 爆发—盈利上 修—震荡冲顶—去杠杆—修复"七段行情,区间波动之剧烈在全球主要市场中罕见: 2025 年 4 月 9 日 KOSPI 触底约 2,294 点,随后在政策不确定性下降、商法改革与 Value-up、央行降息至 2.50%、韩元升值等因素推动下重估;2025 年 8 月后 HBM 供 给紧张、存储价格上行、OpenAI"Stargate"合作强化韩国在全球算力链中的位置;2026 年上半年盈利持续上修,KOSPI 于 2026 年 6 月 22 日前后收于峰值约 9,115 点;此 后监管警示杠杆 ETF 引发强平抛售,叠加海力士业绩低于极高预期、中国竞争与 AI 融资担忧,峰值回撤接近四成;7 月 31 日以来随韩元升值、央行两次加息至 3.00%、 1—8 月半导体出口同比+169.6%及 OpenAI 合作再催化而修复,但指数仍低于 6 月 峰值。
3. 欧洲:财政国防驱动修复,能源银行阶段性受益

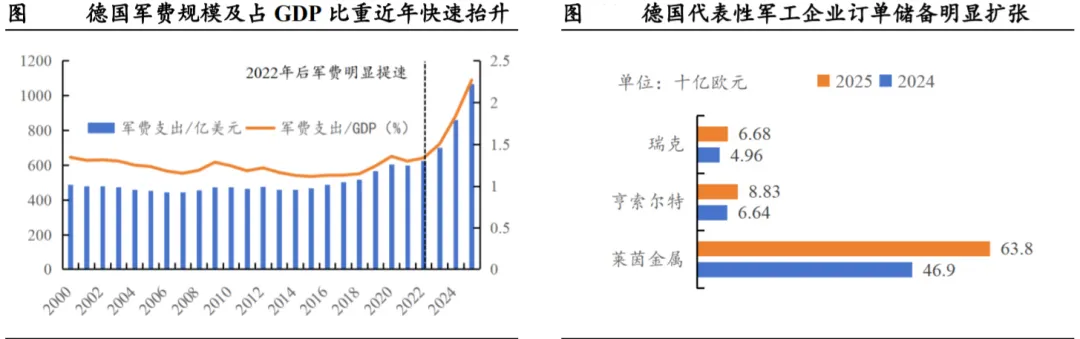
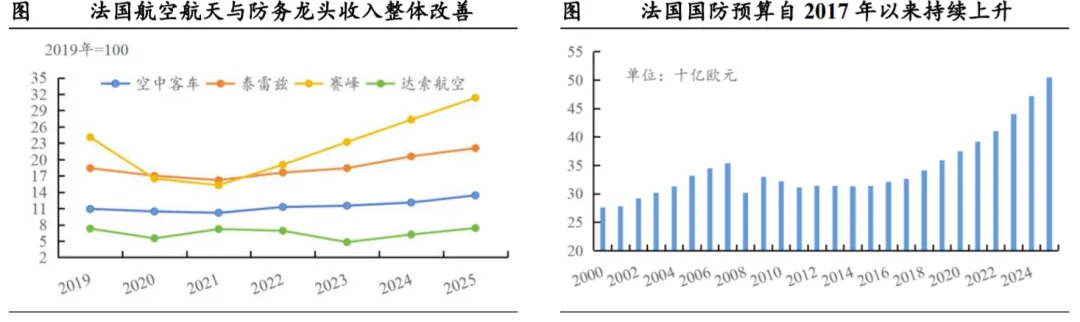
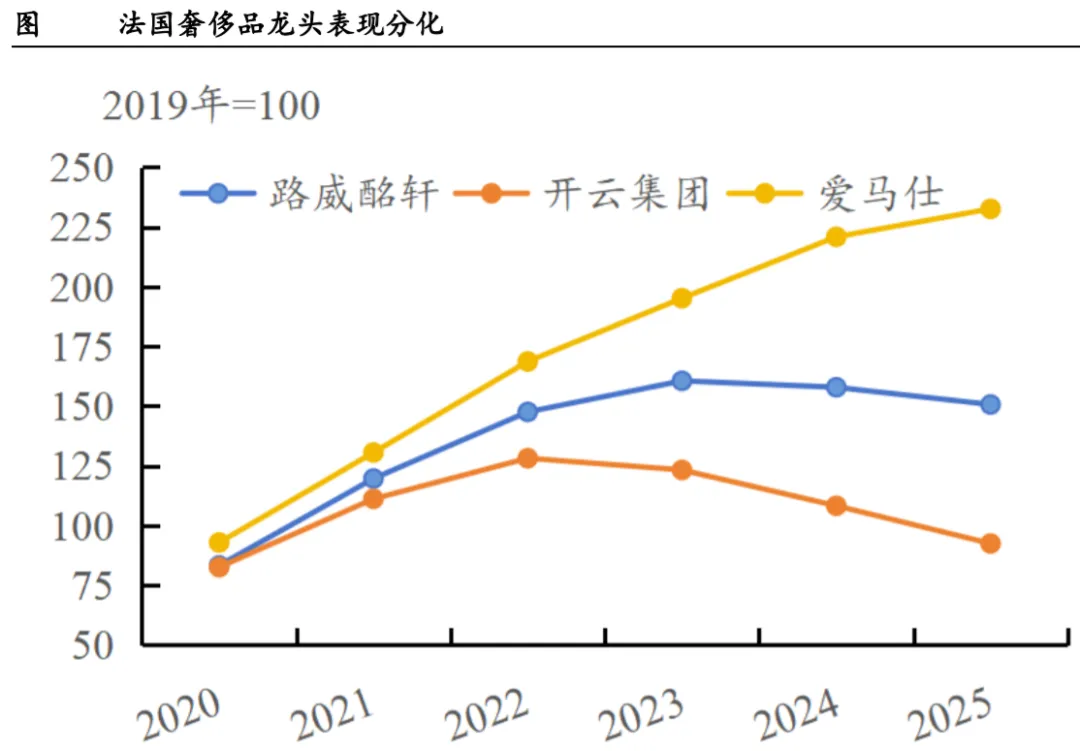
德国受益于财政约束松绑,基建与国防成为主要安 全垫,汽车行业则仍面临产销恢复不足和中国市场份额下降的压力;法国整体基本面较弱,航空航天与防务龙头经营改善,但订单厚度及韧性 尚不足以形成指数级安全垫;英国依靠银行和能源形成支撑;新加坡凭 借低 AI 权重、高金融权重以及银行高股息和财富管理业务,具备较强防御属性;澳大利亚和加拿大均由资源驱动、金融压舱,但保护效果取决 于地缘政治、资源价格及货币政策变化。
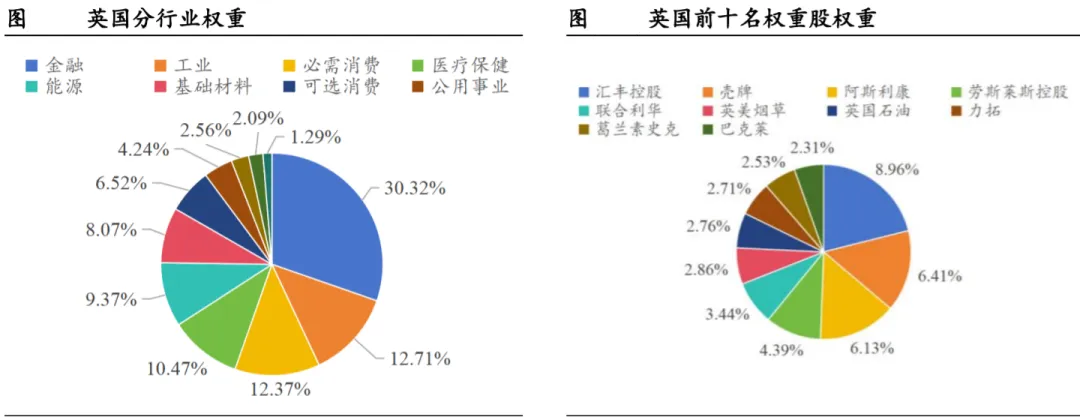
金融:利率中枢仍处高位,主要银行盈利保持韧性。 英国过去长期降息,但利率中枢仍明显高于上一轮低利率时期。政策利率由 2023 年 末 5.25%降至目前 3.75%,但仍显著高于 2009—2021 年长期接近零利率的水平,为 银行息差及盈利提供一定支撑。 主要银行盈利能力整体维持较高水平。
2025 年国民西敏集团、汇丰、渣打、巴克莱 RoTE 分别约 19.2%、13.3%、11.9%和 11.3%;除汇丰较 2024 年有所回落外,其余 三家均进一步改善,银行基本面整体保持韧性。
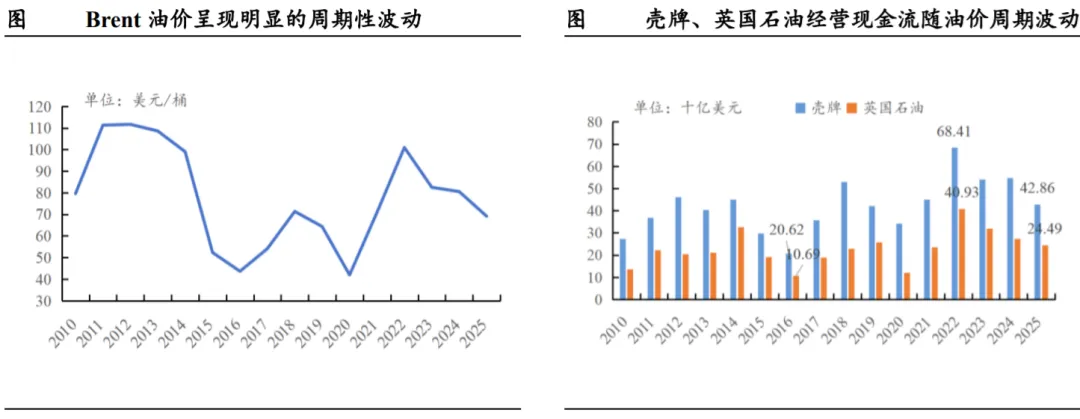
能源:油价周期主导盈利,龙头现金流随资源价格明显波动。 英国能源龙头盈利对国际油价具有较强敏感性。Brent 年均油价在 2016 年降至约 44 美元/桶后,于 2022 年升至约 101 美元/桶高位;壳牌和英国石油经营现金流亦在 2022 年分别升至 684 亿和 409 亿美元,呈现明显的油价周期特征。油价回落后,企 业现金流同步降温但仍高于上一轮周期低位:2025 年 Brent 年均油价降至约 69 美 元/桶,壳牌、英国石油经营现金流分别回落至 429 亿和 245 亿美元。油价受事件推 动上行时,能源龙头具有较明显的基本面弹性——在当前地缘冲突频发的环境中, 这是英股下跌时的重要缓冲。
4、新加坡:较低权重受益 AI,银行成为避险首选

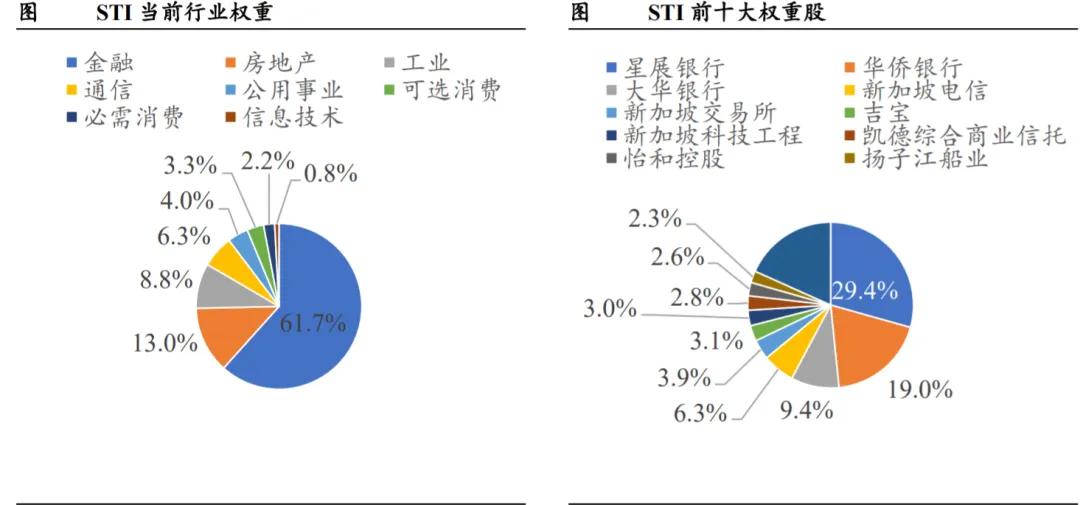
新加坡股市复盘:高股息与银行重估推动上行,中东油价冲击造成阶段回撤。2025 年关税冲击后,资金持续转向新加坡高股息资产。2026 年银行盈利和财富管理收入 推动指数突破 5,000 点,但能源与航运成本使高位波动放大。新加坡的市场特征是 “低 AI 权重+高金融权重”:它既受益于 AI 数据中心建设的外溢,又不依赖 AI 叙 事维续估值——这使其与德国一同成为资金的避险选择。
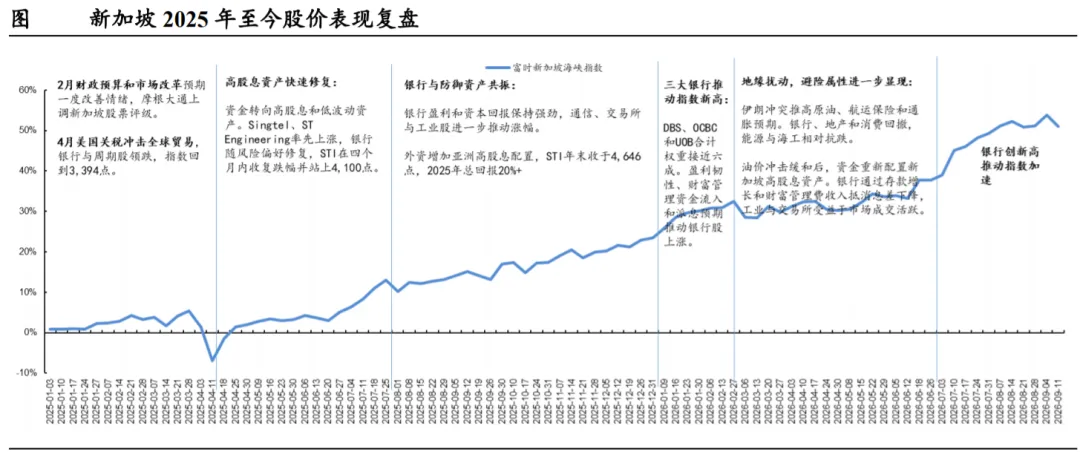
分行业:银行为绝对领导行业。金融行业年初至今上涨 39.4%,三大银行合计占 STI 的 57.8%,是指数上涨的主要来源。工业、基础材料和能源上涨约 8%至 9%,受国 防、港口、海工和油价支撑。REIT 下跌 8.9%,医疗下跌 17.1%——利率和盈利压力 使高股息防御资产内部出现明显分化:同为防御属性,银行因息差与财富管理收入 改善而重估,REIT 与医疗则因利率敏感与盈利压力被抛售。
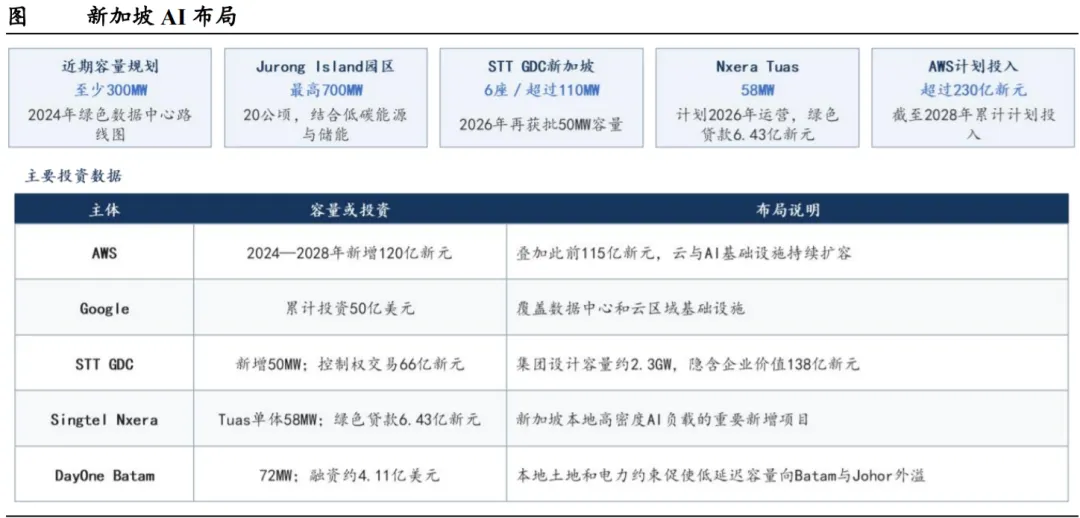
AI 数据中心:权重较低,政策新增容量与大型资本投入同步推进。新加坡的 AI 敞 口主要通过数据中心基础设施实现:2024 年绿色数据中心路线图新增至少 300MW 容量;Jurong Island 园区规划最高 700MW(20 公顷,结合低碳能源与储能);STT GDC 新加坡运营 6 座数据中心、超过 110MW,2026 年再获批 50MW 容量;Singtel 旗下 Nxera Tuas 单体 58MW、计划 2026 年运营(绿色贷款 6.43 亿新元);AWS 计 划 2024—2028 年新增投入 120 亿新元(叠加此前 115 亿新元);Google 累计投资 50亿美元。本地土地和电力约束促使低延迟容量向 Batam 与 Johor 外溢(DayOne Batam 72MW、融资约 4.11 亿美元)。
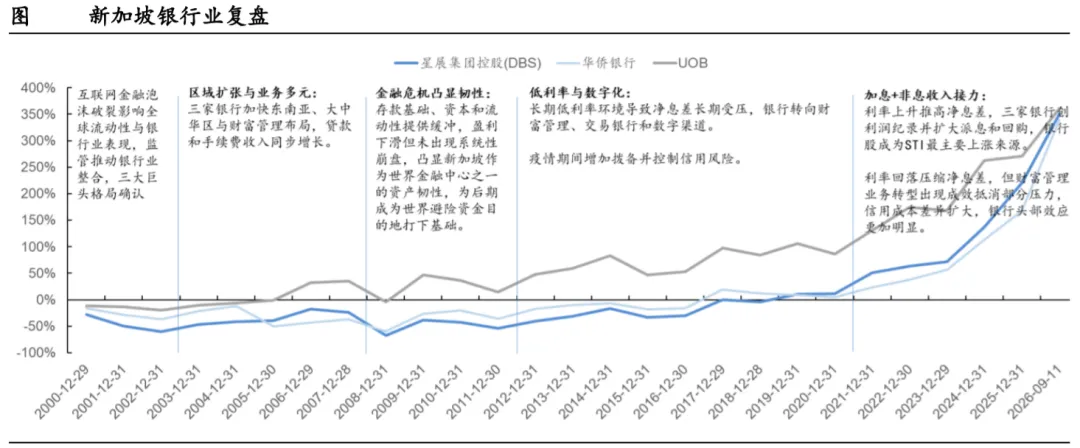
银行:长期安全垫,财富管理打开增长空间。息差方面,政策利率回落使贷款收益 率下降,2026 年 NIM 仍是主要拖累;财富管理方面,亚洲资金流入推动 AUM 与管 理费收入增长,成为第二增长极。新加坡银行业的安全垫属性来自三点:一是盈利 能力与高股息提供的估值底;二是区域财富管理中心的结构性成长;三是在区域动 荡中的避险资金承接地位。
5. 资源周期:澳加受益资源周期,持续性取决于地缘政治

澳大利亚:降息周期结束,资源推动上涨
2025 年 ASX 200 价格上涨主要由银行与材料贡献;2026 年资源继续托底,但政策 从降息转为加息,波动明显放大。分结构看:资源与工业链是 2026 年主要上涨来 源;金融是最大权重,但从贡献项转为波动源——当前澳大利亚信贷需求并未过热, 加息相比于净息差改善更倾向于抑制需求;医疗与科技盈利和估值同时下修;消费 与地产与利率强相关。澳大利亚受益于黄金及能源周期,但其资源行情的价格上涨 快于基本面改善。
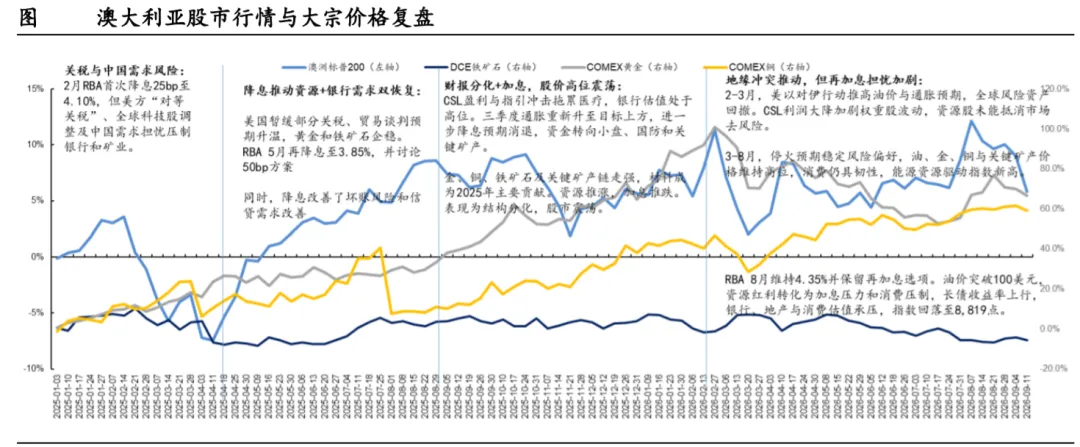
总而言之,澳加两国的共同点是资源驱动、金融压舱;区别在于资源品种结构(澳 大利亚偏黄金与能源、加拿大偏贵金属与铀铜)与货币政策取向(澳大利亚已转向 加息)。两国资源周期的持续性均取决于地缘政治——中东局势决定油价,全球避险 需求决定金价,AI 电力建设决定铜铀需求。我们认为,当前地缘冲突尚未表现出明 显的降温趋势,市场对澳大利亚加息解读较为分化,而从历史经验看,加拿大可以 承担一部分美国的第一批避险资金,因此二者的银行+能源股将共同兜底成为安全 垫,但澳大利亚相较而言能源周期属性更强。
6. 安全垫测算:新加坡、德国最安全,美日韩风险较大

具体到安全垫测算, AI 链公司回归至 2022 年 9-10 月行情启动前水平; 受 AI 行情外溢影响的非 AI 公司,则根据基本面回归至历史平均估值; 对于当前估值与基本面已处于合理区间的公司,进一步计入流动性收缩 造成的 10%—20%回撤,其中红利和避险属性越强,回撤幅度越接近下 限;德国则考虑财政扩张、企业订单增长及其向盈利传导的结构性改善, 给予基本面乐观预期。测算结果如下:
德国和新加坡为第一梯队,中性安全线均为-7%;英国、加拿大和澳大利 亚位于第二梯队,分别为-16%、-16%和-21%;美国和日本位于第三梯队, 分别为-34%和-37%;韩国由于双龙头集中度最高、对冲板块权重最小, 位于第四梯队,中性安全线为-44%。总体而言,德国财政扩张和新加坡 银行现金流提供的保护最强,美日韩作为 AI 核心市场的潜在回撤较大, 其中韩国的 AI 风险暴露最为集中。


一、
中长线资金加码配置 A 股市场

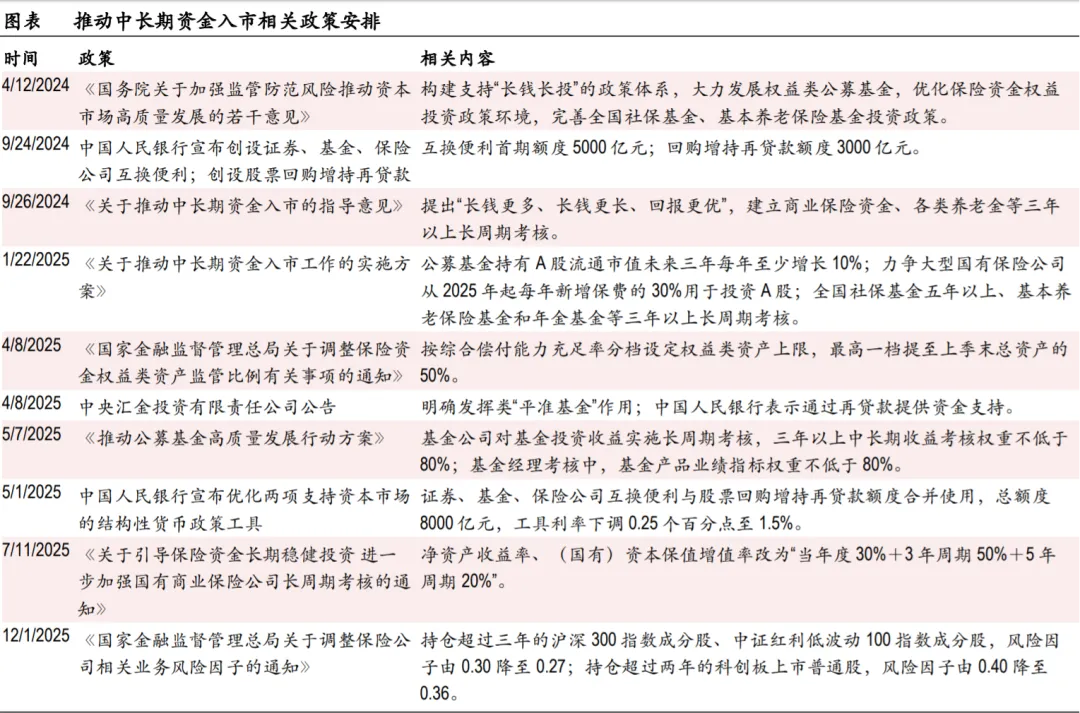
中长期资金正在成为 A 股市场更稳定的买方力量,助力资本市场高质量发展 和宏观经济新旧动能转换。自 2024 年新“国九条”发布以来,政策持续疏 通“长钱”入市的制度堵点,社保、年金、保险等资金持股规模稳步抬升。 2026 年 9 月 10 日,证监会在国新办新闻发布会上表示,今年以来,社保、 年金、保险等中长期资金合计净买入 A 股超过 6,000 亿元,持有 A 股流通市 值较 2025 年底增长 12.5%。而 2025 年的基数已然不低,证监会数据显 示,截至 2025 年末,各类中长期资金合计持有 A 股流通市值约 23 万亿元, 占 A 股整体流通市值的 19.3%;当年社保资金、保险资金、年金基金等中长 期资金合计净买入 A 股超过 8,000 亿元,若计入购买权益类基金、上市公司 回购增持等渠道,实际新增入市规模超过 1 万亿元。证监会主席吴清 2026 年 6 月在陆家嘴论坛亦披露,自新“国九条”以来,社保、保险、年金等中 长期资金净买入 A 股约 1.3 万亿元,持有流通市值累计增长约 85%。
拆分来看,中长期资金持有市值的增长,除净买入带来的增量外,还包含股 价上涨带来的存量重估。以 2025 年末约 23 万亿元为基数,今年以来 12.5% 的增幅约对应 2.9 万亿元的账面扩张,明显高于 6,000 亿元的净买入规模, 说明 2026 年以来中长期资金账户市值的上升,有相当一部分来自持仓股价 上涨。
公募基金:公募基金是 A 股体量最大的专业机构投资者。基金定期报告显 示,截至 2025 年末,公募基金持有各类股票市值 9.03 万亿元,较 2024 年 末的 6.77 万亿元增加 2.26 万亿元,增幅 33.38%。其中,权益类基金配置 的 A 股市值由 2024 年末的 5.89 万亿元增至 2025 年末的 7.48 万亿元,增幅 26.99%,高于《关于推动中长期资金入市工作的实施方案》提出的“公募 基金持有 A 股流通市值未来三年每年至少增长 10%”的目标,反映出市场对 中国股市估值修复的信心增强。截至 2026 年 6 月末,公募基金持有各类股 票市值 8.83 万亿元,较 2025 年末减少 0.20 万亿元,降幅 2.2%,主要受上 半年股市波动影响。
保险资金:保险资金是本轮长钱入市中弹性最高的主体。金融监管总局数据 显示,截至 2025 年末,保险公司资金运用余额为 38.48 万亿元,其中权益 配置(股票+证券投资基金)余额 5.70 万亿元,较 2024 年末的 4.10 万亿元 增加 1.6 万亿元,增幅 38.9%。细分来看,股票资产余额 3.73 万亿元,同 比增长 54.1%;证券投资基金余额 1.97 万亿元,同比增长 17.3%;权益资 产占资金运用余额的比例同比提升 2.6 个百分点至 15.4%。截至 2026 年 6 月 末 , 保 险 公 司 权 益 持 仓 合 计 6.39 万 亿 元 , 较 2025 年 末 增 长 12.1% (6,907 亿元),其中股票约 4.10 万亿元、证券投资基金约 2.29 万亿元, 分别较 2025 年末增长 9.9%和 16.2%,整体权益资产占资金运用余额的比 重进一步升至 16.2%。政策层面,大型国有保险公司自 2025 年起力争将每 年新增保费的 30%用于投资 A 股,同年,金融监管总局将保险资金重大股权 投资范围扩展至科技、大数据产业。
社保与年金:2025 年末,全国社保基金资产总额约 3.81 万亿元;据万得基 于 A 股上市公司前十大流通股东的统计,社保基金旗下账户的 A 股持仓从 2025 年末的 4,624 亿元增至 2026 年 6 月末的 5,402 亿元,增幅 16.8%。人 社部数据显示,截至 2025 年末,企业年金基金资产总额 3.75 万亿元,其中 含权益类组合资产达 3.42 万亿元,同比增长约 13%。
中长期资金体量大、追求长期稳健回报,通常把红利资产当作组合底仓,其 与成长指数的相对表现随市场风格切换而变化。但在 2025 年,由于科技股 的虹吸效应,红利资产股价表现不佳。2026 年下半年以来,在 AI 科技股交 易日趋拥挤的背景下,红利股的吸引力逐步上升。
2024 年,红利、科技与大盘总体同步,上证红利上涨 14.45%、中证红利上 涨 12.31%,与沪深 300 的 14.68%、创业板指的 13.23%以及科创 50 的 16.07%涨幅基本一致。2025 年,A 股风格明显切向以科技为代表的成长 股,全年沪深 300 上涨 17.66%,创业板指和科创 50 分别上涨 49.57%、 35.92%;中证红利、上证红利分别下跌 1.39%、5.14%,计入分红后中证 红利全收益上涨 3.76%,仍明显落后于大盘——银行、煤炭、公用事业等传 统高分红行业盈利弹性有限,电子、通信等硬科技成为资金集中的方向。 2026 年以来,红利与科技板块表现均强于沪深 300,节奏上则先后错开。上 半年科技交易拥挤,科创 50 增长大幅领先,中证红利价格明显回调;下半 年 开 始 , 科 技 持 仓 拥 挤 引 发 阶 段 性 再 平 衡 ,7 月 单 月 中 证 红 利 上 涨 10.89%、沪深 300 下跌 7.86%,高息股的防御属性逐步凸显。截至 9 月 24 日,上证红利指数上涨 7.38%、中证红利微跌 0.36%,创业板指和科创 50 分别上涨 5.51%和 23.56%,均跑赢沪深 300(下跌 2.43%)。
在宏观经济新旧动能转换过程中,消费与投资增长阶段性承压,整体经济修 复偏缓,市场缺乏全面的盈利扩张,2026 年以来资金集中于红利与科技两条 主线。科技一端,人工智能相关资本开支持续加码,电子、通信等硬件环节 的订单与盈利预期更为清晰,2025 年以来这两个行业成为公募重仓方向和指 数涨幅的主要来源。红利一端,保险、社保等长期资金负债久期较长,在利 率下行、高收益固收资产减少的背景下,高股息资产因现金流类似债券票息 而具备“替债”属性,可用于覆盖负债成本;同时,按新会计准则,高股息 股票更易计入以公允价值计量且其变动计入其他综合收益(FVOCI)的账 户,持有期间仅分红计入当期损益,股价波动对当期利润的直接冲击较小, 进一步提升了机构配置红利资产的意愿。

二、梳理 26Q4 值得关注的事件窗口

一、短期市场对石油价格、美债收益率和美联储加息预期敏感度仍较高。中期展望不变, 科技和非科技都还无法成为重建大波段行情的结构主线,坦然面对暂时找不到突破方向的 阶段。26 年剩余时间的基调偏向于震荡休整期。
⚫ 短期市场涨跌与石油价格、美债收益率和美联储加息预期仍高度相关。这与我们推演的市 场主要矛盾基本一致。美联储加息不是中期问题的解,反而可能加剧中期风险担忧。国内 经济 26Q3 相对 26Q2 边际改善,但 A 股业绩验证可能是 26Q2 额外高增,26Q3 显著 回落。同时,短期政策执行改善,但年底政策布局还有待观察,27 年是重要大会年,历 史没有明显强刺激经验。这样的组合下,科技和非科技短期内,都还无法重建大波段行情 的结构主线。26 年剩余时间的基调偏向于震荡休整期。
二、梳理 2026 年四季度值得关注的事件窗口:
1. 26Q4-27H1 是全球政治周期关键窗 口。2. 26Q4 国内政策布局期:五中全会、中央经济工作会议,关注各地房地产政策增 量布局。3. 科技产业催化层面,重点关注 A 股三季报期业绩消化估值初步到位,海外 AI 链四季度业绩验证。
⚫ 首先,26Q4-27H1 是全球政治周期的关键窗口。26Q4 关注:1. 10 月巴西两轮大选, 关注右翼亲美总统上台可能性。2. 10 月以色列议会选举,反对派同样右翼,对伊朗和真 主党同样强硬,但政策受极右翼裹挟程度降低。3. 11 月美国中期选举,仍提示美股在中 期选举前调整,中期选举后反弹的经典日历效应。
⚫ 同时,26Q4 是国内政策增量布局的关键窗口,按照历史经验,26Q4 可关注:1. 二十届 五中全会,人事改选方向可能初步验证。2. 中央经济工作会议,26Q3 主要是存量政策 的加码执行,年底可能才是增量政策布局窗口。3. 房地产销售新规落地后,26Q4 是各 地方增量刺激政策布局 + 存量问题化解的关键窗口。
⚫ 科技产业层面,26Q4 A 股和美股业绩验证依然重要。10 月 A 股三季报验证,通信和电 子业绩消化估值初步到位,10 月后可能演绎 AI 龙头分化走强 + 科技主题重新活跃的行 情。四季度美股科技股业绩验证依然重要,重建大波段上涨行情级别的产业催化,需要打 开 ARR 上行空间,AI 链资本开支预期重新上修,最终带来新的算力通胀线索。另外,CSP 龙头现金流压力的验证,直接对应着,市场对算力通胀利润再分配压力担忧。
三、当下有效的 AI 链审美不变:1. 少数基本面预期能够超过 6 月底的方向(CPO 和 GPT 6 催化产生的少数新算力通胀,PCB 产业链顺价等)。2. 27 年景气相对 26 年继续改善的, 是 10 月底三季报验证,业绩消化估值后,可能分化走强的方向。重点关注存储、高端 CCL、PCB 和电容。3. 重视科技和非科技的主题投资。
⚫ 当前神似 14 年上半年,短期调整,中期震荡休整波段延伸。需更加重视科技和非科技主 题。科技主题演绎,是酝酿新阶段投资主线的过程。短期市场逆风,市场对 AI 产业进步 的挖掘并不充分。这为后续反弹阶段的主题轮动保留了空间。
★
启智财富 · 媒体矩阵
01
策略,微信公众号
国学精典课程
盘前.盘中.盘后策略
02
课程,学习中心平台
学习中心.国学融合投资的知识平台
课程.视频号

发表评论
2026-10-05 16:35:20 回复该评论
2026-10-06 13:28:24 回复该评论
发表评论: