
 研报速递
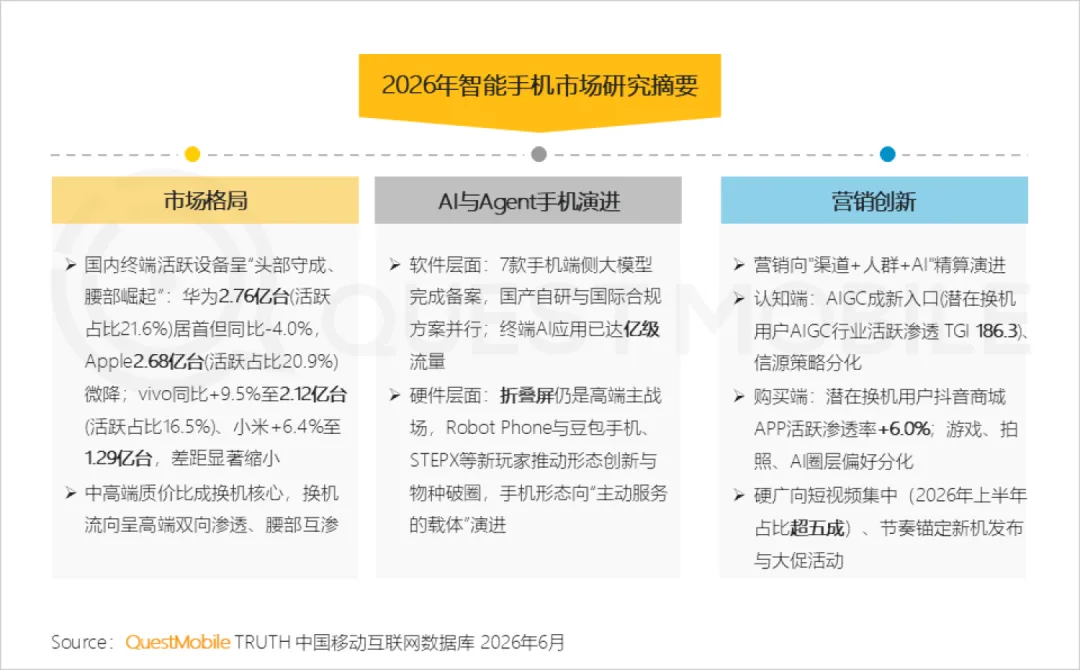
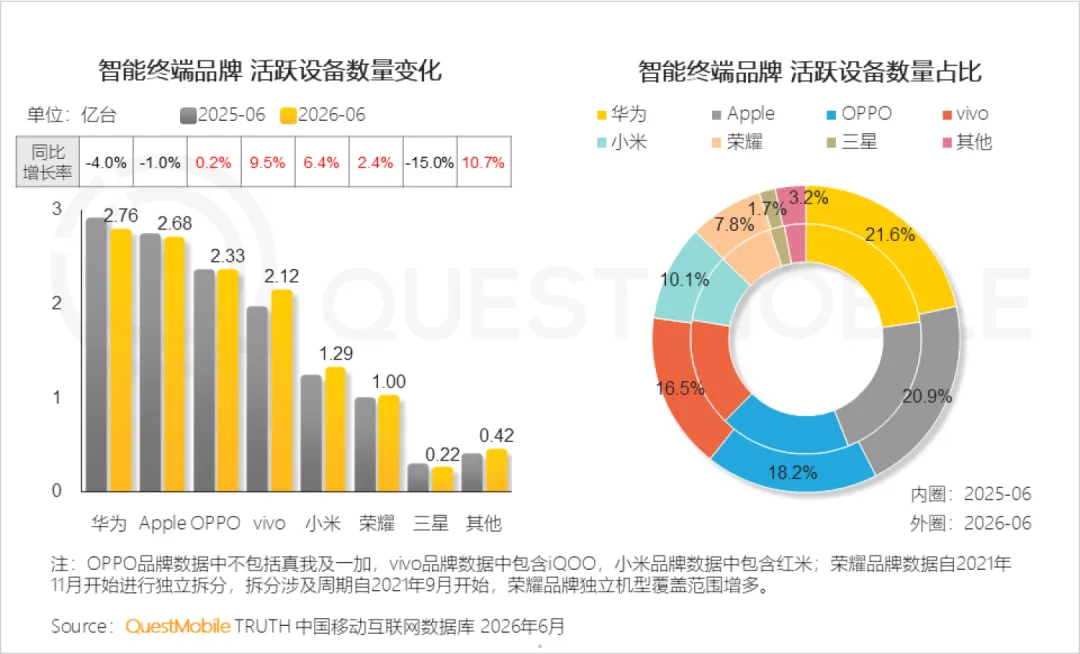
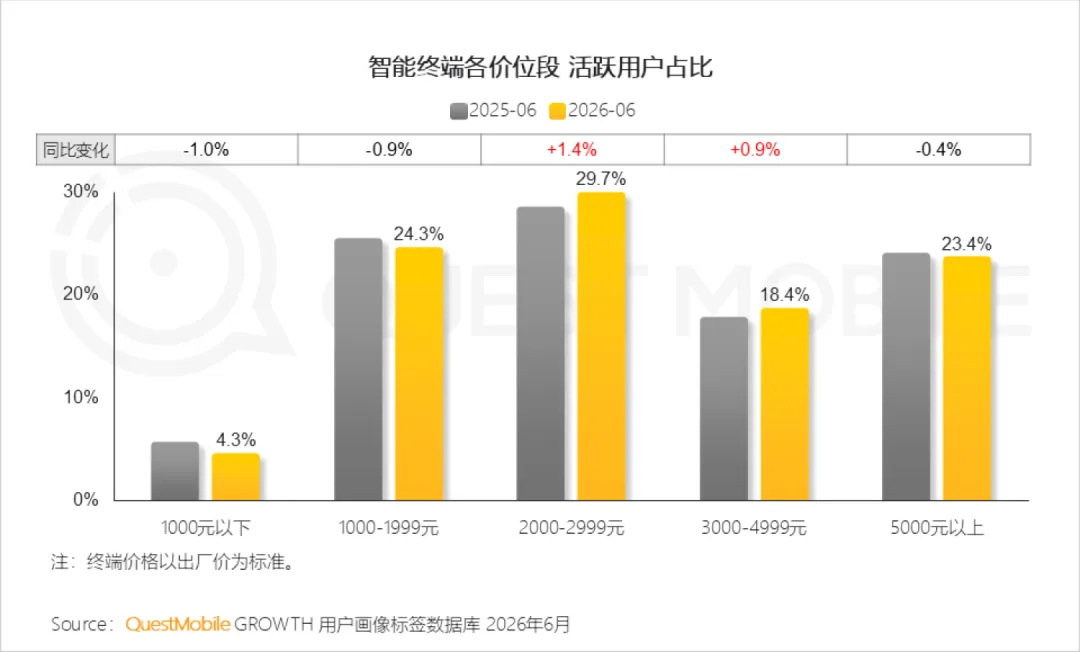
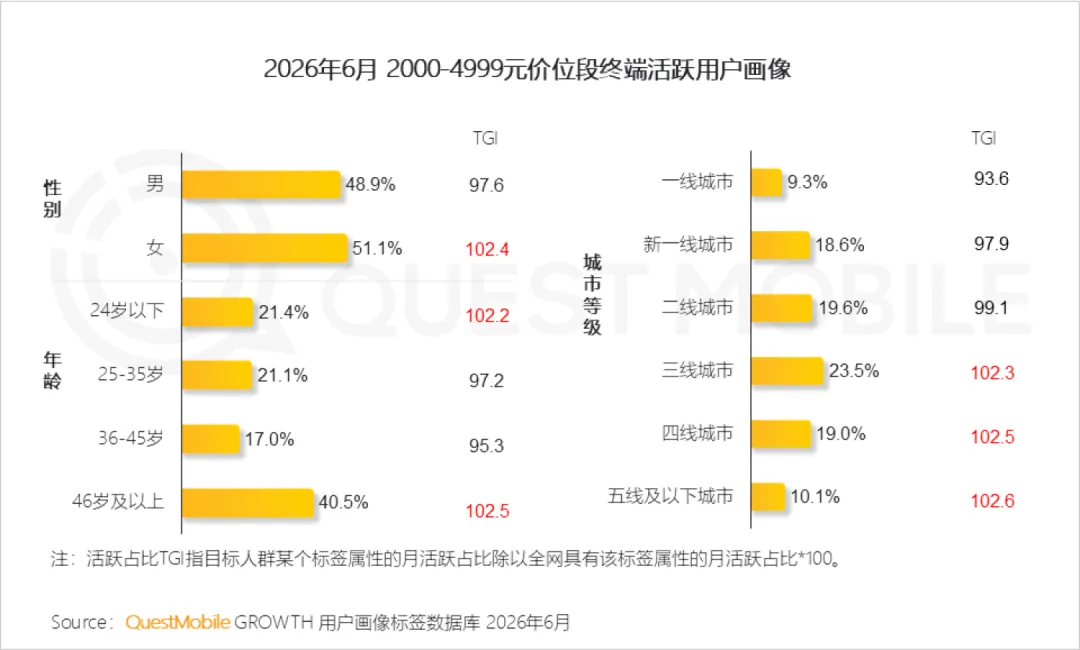
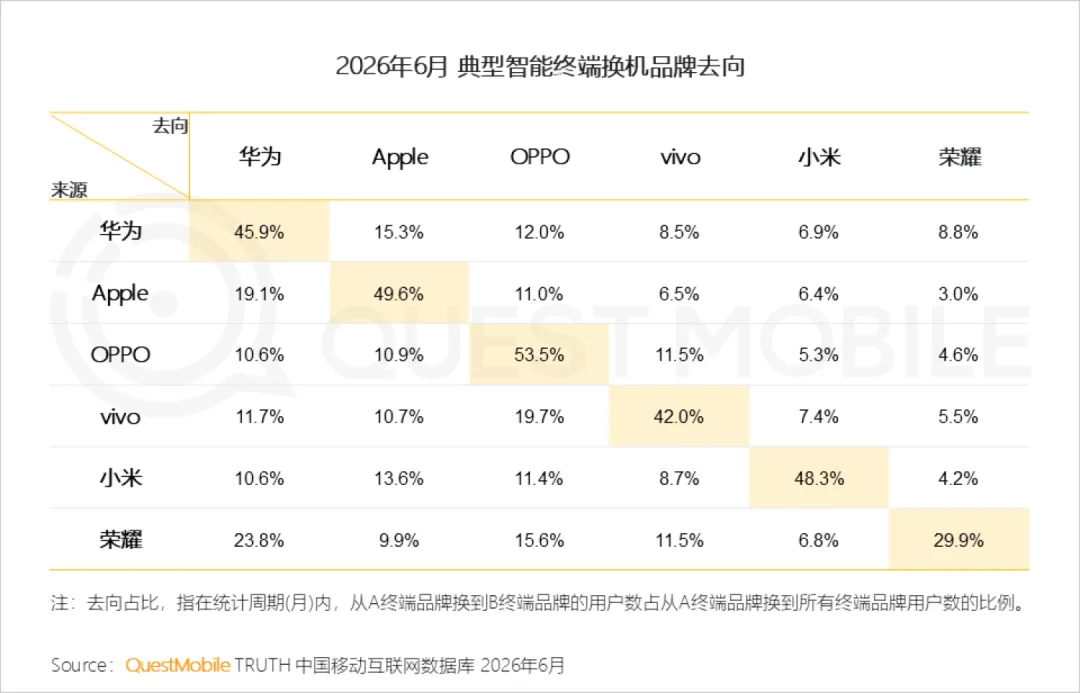
报告显示,国内终端呈现 “头部守成、腰部崛起” 格局,华为活跃设备 2.76 亿台居首但同比下滑,苹果微降,vivo、小米实现增长,2000‑4999 元中高端价位成为换机核心,换机出现高端双向渗透、腰部互渗特征。
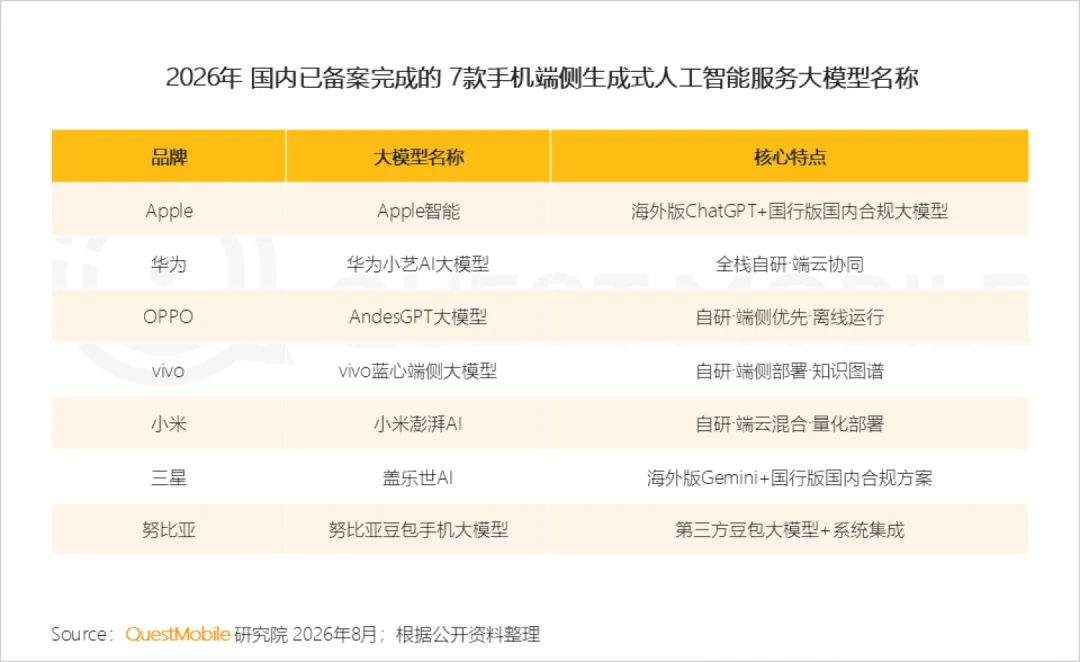
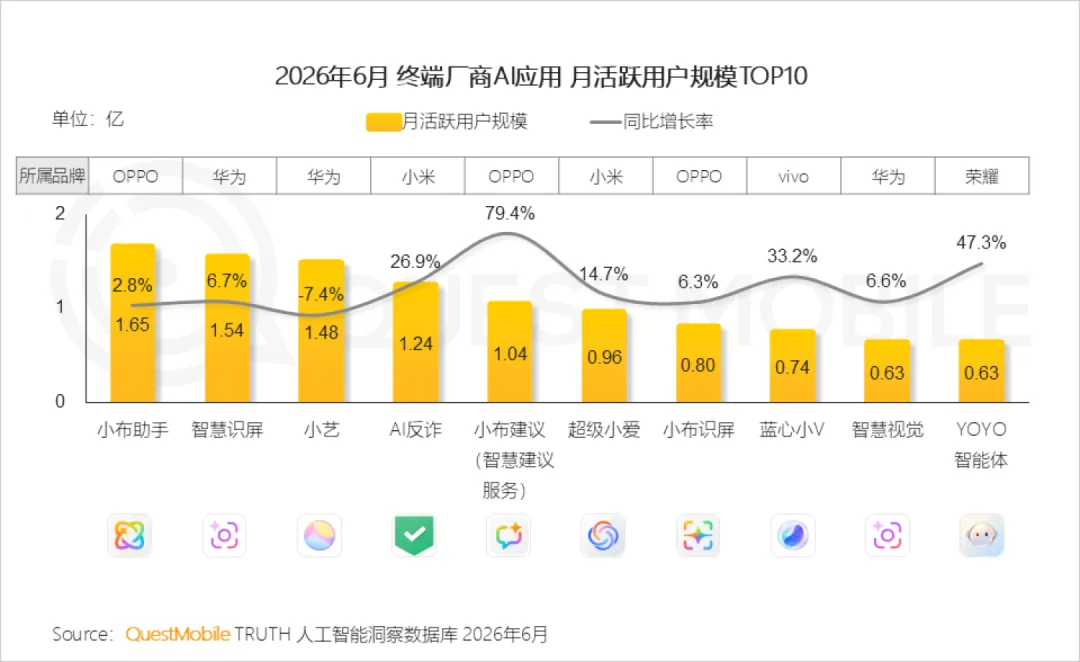
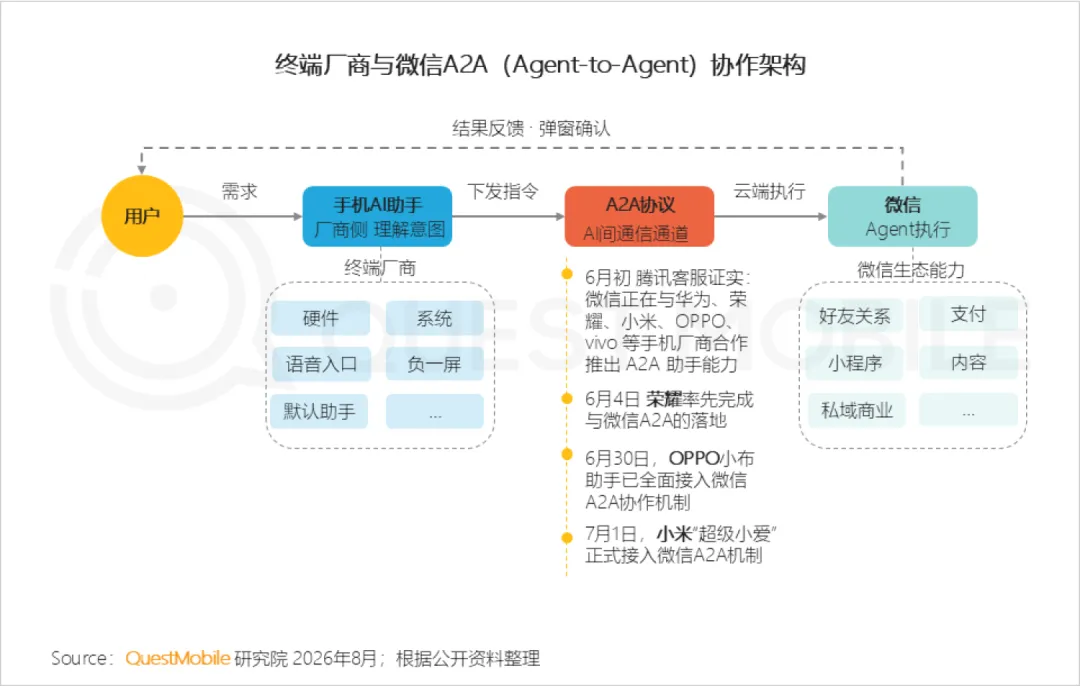
AI 成为行业重要驱动力,已有 7 款手机端侧大模型完成备案,终端 AI 应用达亿级流量;折叠屏仍是高端主战场,Robot Phone、豆包手机等新形态产品推动手机向主动服务载体演进,厂商推进与微信 A2A 智能体协作机制落地。
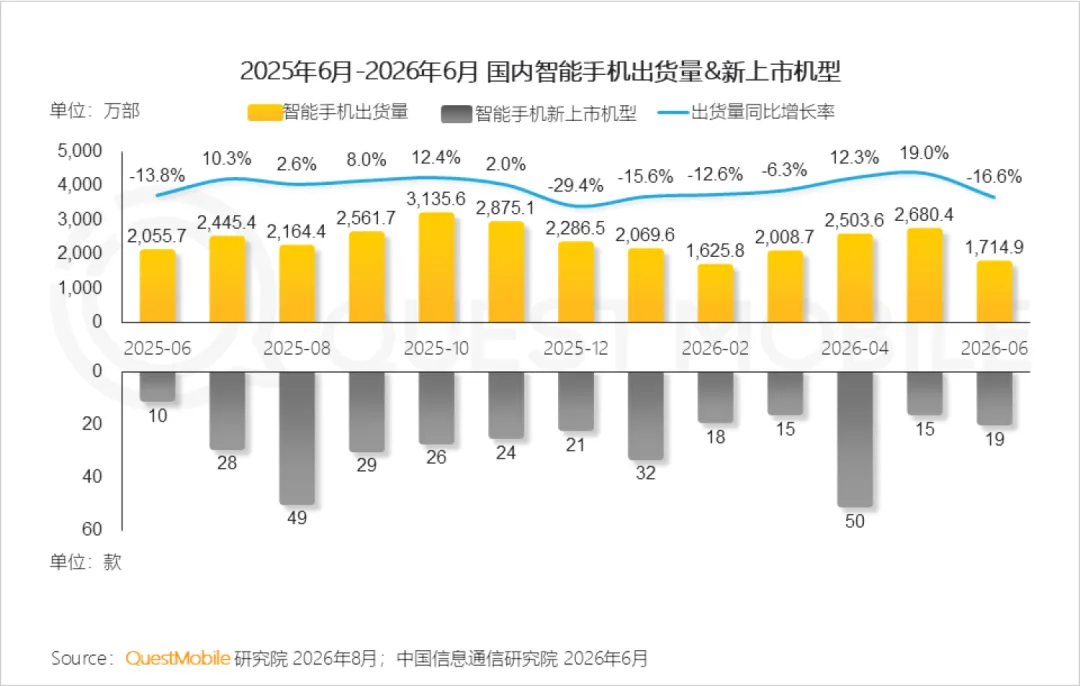
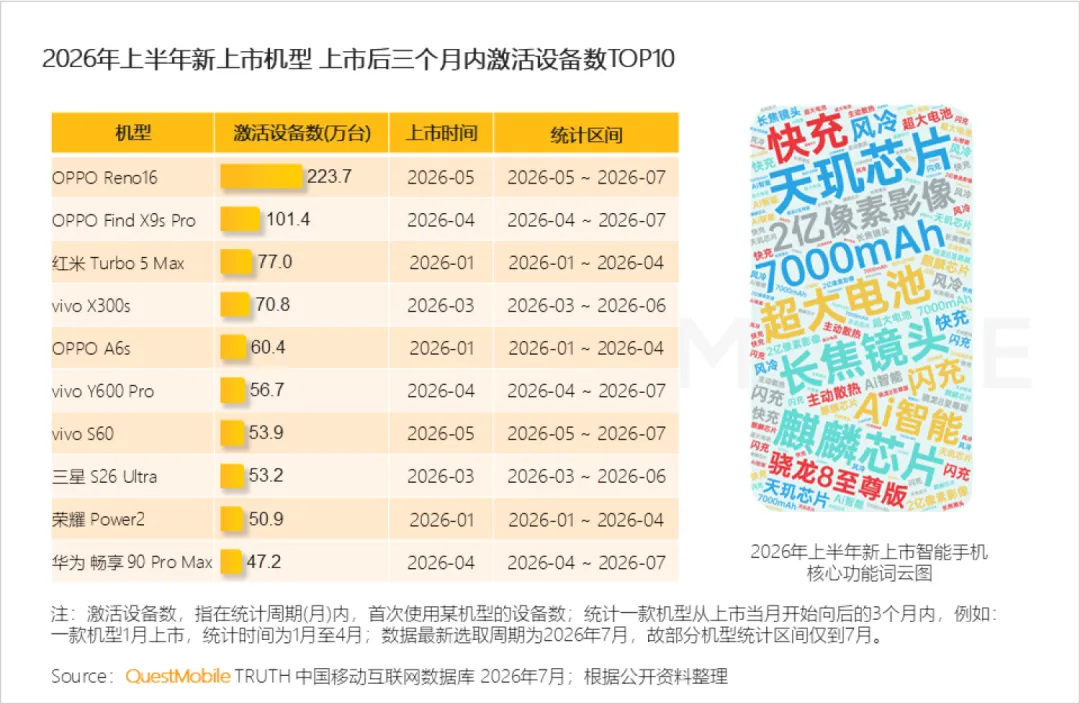
新品方面,新上市机型数量同比收缩,行业出现多轮涨价。人群圈层分化明显:游戏用户偏好 vivo、小米;拍照达人青睐苹果、华为;AIGC 兴趣用户品牌分布均衡,潜在换机用户 AIGC 渗透率显著偏高。
营销上硬广向短视频集中,2026 上半年短视频广告占比达 53.4%,投放节奏锚定新机发布与大促,抖音商城等内容电商购买渠道重要性提升,二手手机交易市场也保持增长态势。
#01#————
报告节选
#02#
————
加入会员
发表评论
发表评论: