行业资讯

加入亿拓客·流量大师 撬动财富之门!!!

目标价125,高盛对长电科技的研报解读以及通富微电投资价值比较

wang 2026-10-07 行业资讯
目标价125,高盛对长电科技的研报解读以及通富微电投资价值比较
我之前发文对通富微电业绩进行了测算,我的测算结果远高于券商给的结果,26年下半年按悲观测算16亿,叠加上半年的业绩,当然上半年业绩不能按净利润计算了,投资收益太高,就采用扣非吧,全年业绩也在23.5亿,采用中性测算更是近25亿。可以参看前文浮华褪去见真章:拆解通富微电 2026 上半年主业盈利成色 ——FCBGA 量价齐升,五大基地全面扭亏,下半年业绩弹性测算。
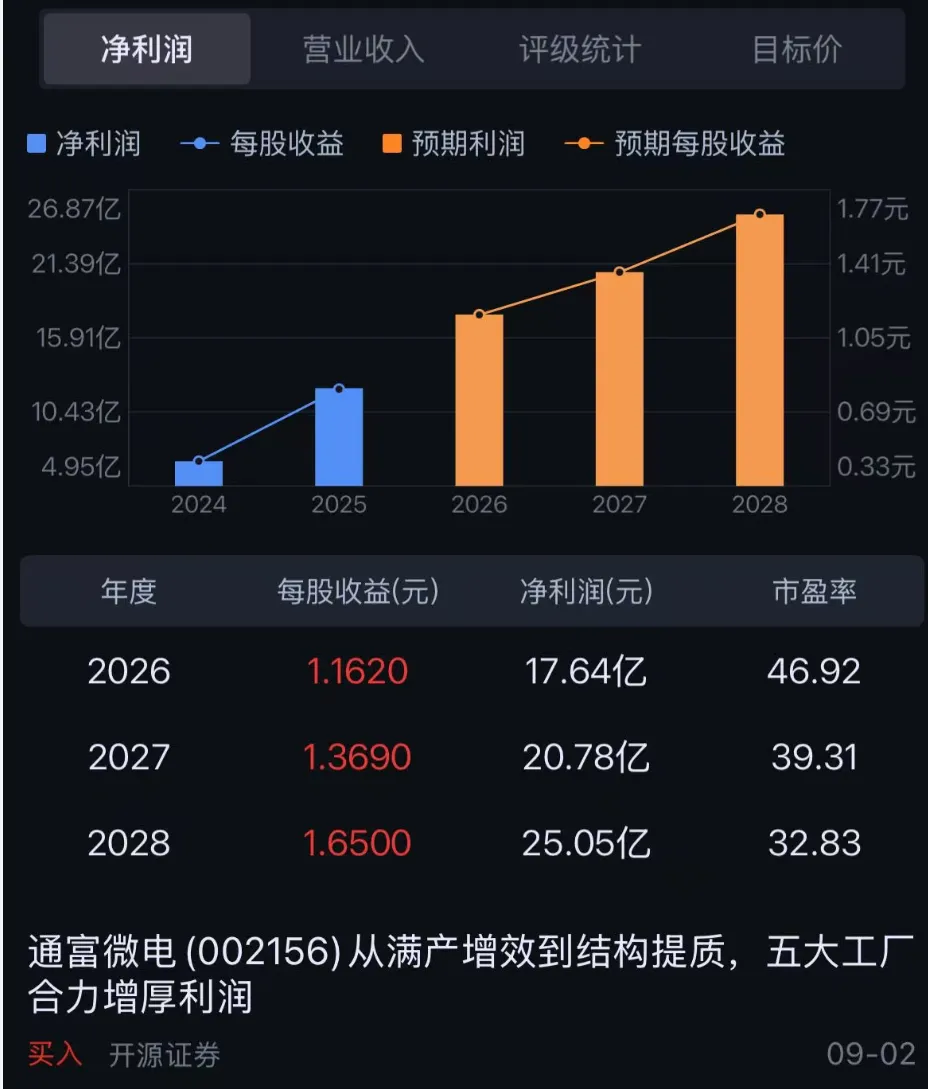
对于27年的测算更加激进,可以参见前文(深度报告)高端封测或将涨价,封测公司将迎来业绩爆发——通富微电 2027 业绩深度推演。由于我的测算比卷商的实在高太多,所以自己心里也惴惴不安,券商的测算看下面图片。
今天看到了高盛对长电科技的研报,心里才略微平静。
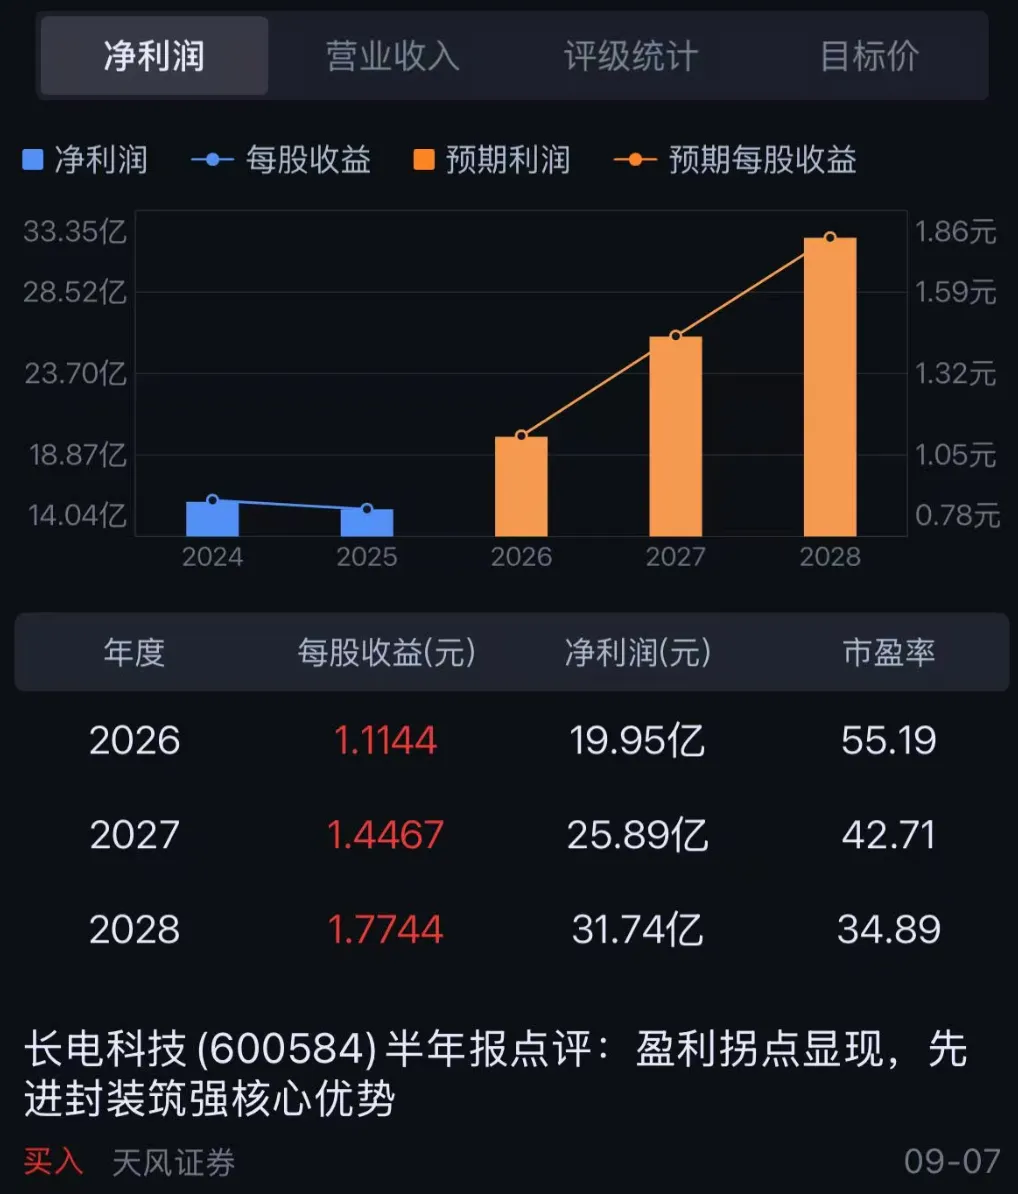
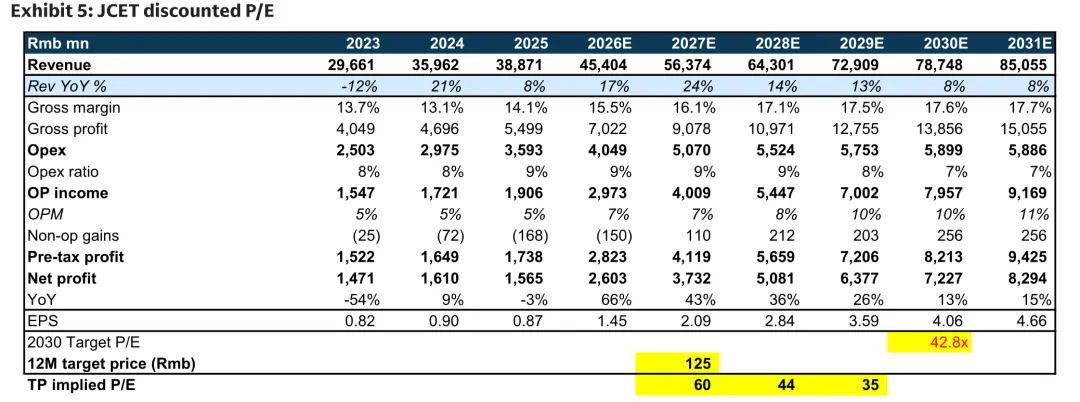
先看下券商对长电科技的业绩测算情况,26年大概20亿,27年大概26亿,28年大概32亿。按券商测算长电科技比通富微电要好,但是我认为未来通富追上长电的可能性很大,后面再分析。
高盛给的业绩指引比券商高太多。
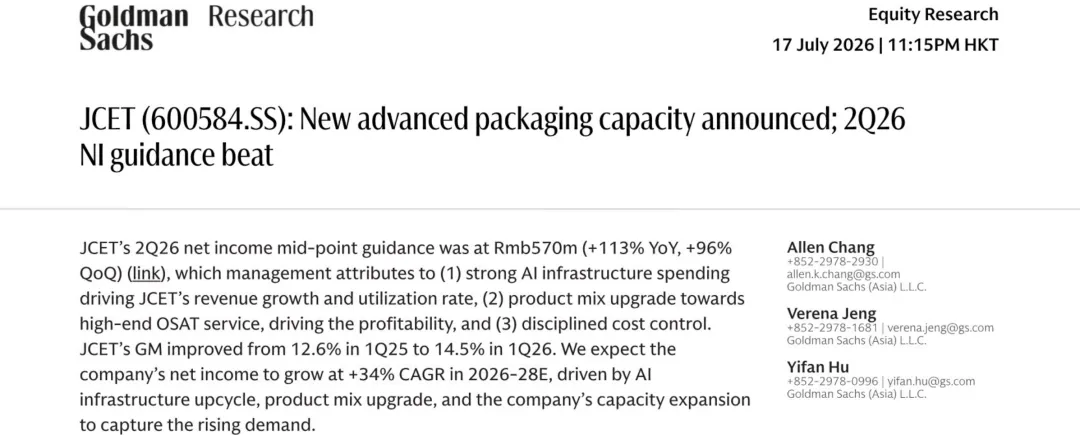
高盛在7月17日长电科技业绩预告发布了一篇深度报告:
后在8月24日中报出来后又发了研报,上调了业绩指引。
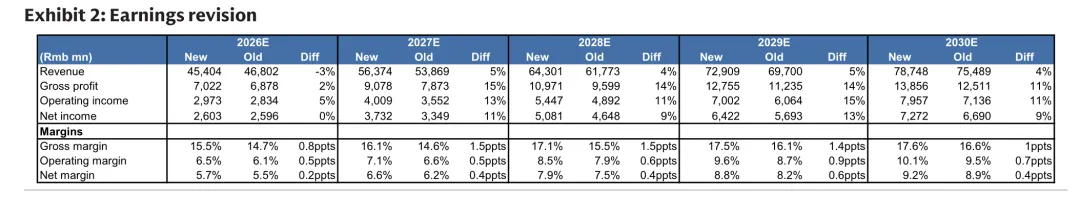
业绩指引为26年净利润26亿,27年37亿,28年52亿,并且给到了31年的业绩94亿。高盛的业绩指引比券商给的高出了太多太多。长电上半年的净利润为8.5亿,意味着下半年业绩要到达17.5亿。

高盛研报解读

一、Q2 财报:营收平平,盈利靠先进封装结构红利兑现

2026 年 Q2 长电科技财报正式落地:实现营收 103.56 亿元,同比 + 12%,环比 + 13%。营收略低于高盛前期模型预期,但符合市场一致预期。
利润端表现亮眼:归母净利润 5.54 亿元,同比 + 107%,环比 + 91%,比市场一致预期高出 15%;毛利率达到 15.7%,环比提升 1.2 个百分点,大幅超机构预期。
管理层总结盈利改善三大驱动:
  • AI 算力需求旺盛,工厂产能利用率持续抬升;
  • 成本管控持续落地,制造端效率优化;
  • AIDC(AI 数据中心)高端封测占比快速提升,产品结构升级。
上半年运算电子(AI/HPC)业务同比增长 40.4%,已经成为长电科技第一大业务板块。先进封装不再停留在研发阶段,已经实实在在贡献营收与毛利增量。

二、两份研报预测调整:看淡短期营收,大幅上调远期盈利

7 月报告参考公司业绩指引,8 月报告基于正式财报更新,机构对长电科技的盈利判断发生微妙调整。
2026 年短期:下调营收,利润基本不变
Q2 营收不及原先假设,高盛将 2026 全年营收预测下调 3%,但全年净利润预测几乎不变。机构判断,2026 更多是结构改善之年,收入端弹性有限。
2027‑2030 远期:全面上调收入、利润、毛利率
虽然短期营收预期下调,但机构上调 2027‑2030 年净利润 9%‑13%,各期毛利率假设上调 0.8‑1.5 个百分点。
核心锚点就是临港 78 亿先进封装产能:项目总投资 78 亿元,一期预计 2028 年下半年完工,面向国产 AI 算力芯片、高端消费电子、汽车电子,补齐国内高端封测产能短板。高盛认为,真正的业绩爆发窗口,就在 2027‑2028 年新产能逐步爬坡释放之后。

三、125 元目标价:近翻倍空间,为什么却是中性评级?

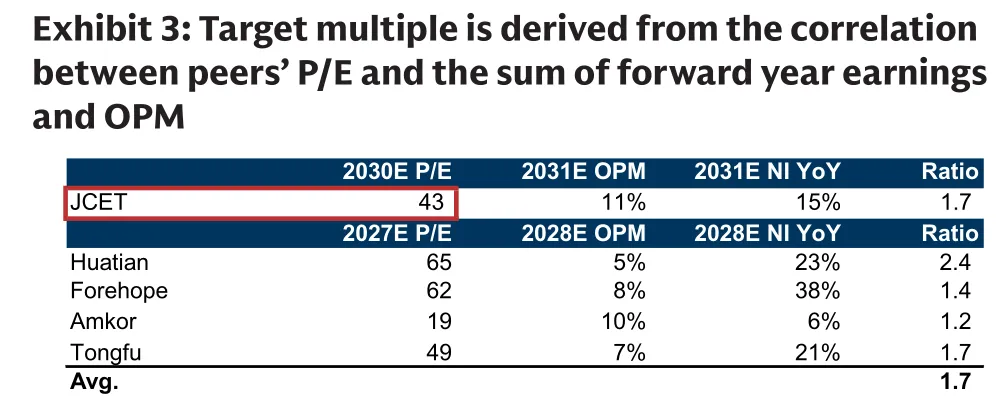
高盛没有使用传统的当年 PE 估值,而是采用一套2030 年折现 PE 远期估值模型,给出了12个月目标价125元。
简单理解这套模型:
  1. 基于先进封装长期成长,设定 2030 年目标 PE,8 月报告将目标 PE 由 46 倍下调至 42.8 倍;
  2. 以 11% 的股权成本,把 2030 年的盈利折现回 2027 年测算目标价;
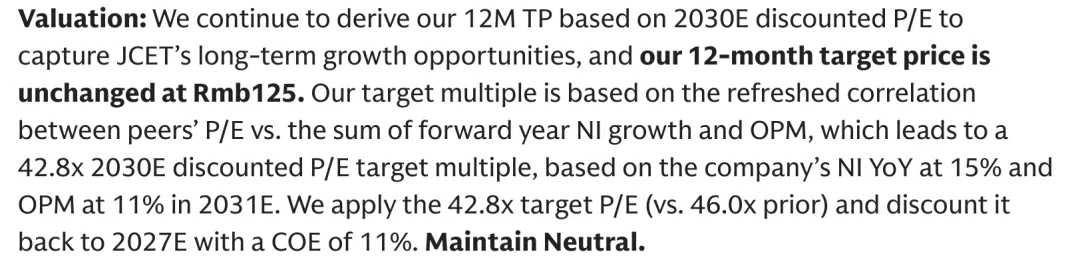
虽然远期 PE 倍数下调,但 2027‑2030 盈利预测大幅上调,两者抵消,12 个月目标价维持 125 元不变。
对比 9 月 30 日收盘价 64.28 元,目标价对应潜在涨幅接近翻倍。
但机构依旧维持中性评级,核心有两层考量:
125 元是12 个月远期目标价,价格对应的是 2028‑2030 临港产能大规模释放后的业绩,不是短期马上兑现;隐含 2027 年 PE 约 60 倍,A 股封测板块估值显著高于海外日月光、安靠等同业,部分 AI 先进封装预期已经提前反映在股价;
股价能不能兑现近翻倍的空间,高度依赖后续几个变量:先进封装良率爬坡、国产客户导入进度、下游 AI 资本开支强度。

四、四大成长逻辑,同时必须正视三大核心风险

✅ 机构认可的四大成长逻辑
产业范式变迁后摩尔时代,封装成为 AI 芯片性能的核心变量,对标日月光新高背后的全球产业大趋势;
稼动率上行国内 AI 算力需求带动封测工厂产能利用率持续改善;
产品结构升级AI、存储相关高价值先进封装占比提升,持续拉动毛利率上行;
产能打开天花板临港 78 亿高端先进封装产能落地,承接本土算力芯片订单。
⚠️ 制约目标兑现的风险
  1. 国内半导体、AI 厂商资本开支不及预期,下游需求走弱;
  2. 先进封装良率爬坡、客户验证进度慢于规划;
  3. 新工厂资本开支巨大,折旧压力阶段性压制利润。
对标日月光:同样赛道,国内企业的差异化路径
日月光创出历史新高,来自海外 AI 大客户订单爆满,可以直接对先进封装产品涨价;长电科技所处的国内市场环境有所不同。
相同点
都享受先进封装带来的产品结构红利,高端业务持续抬升毛利率;
不同点
日月光可以直接产品涨价;长电更多依托国产算力产业链,靠高毛利产品占比提升实现盈利增长,短期没有大规模涨价逻辑,业绩兑现高度绑定临港新产线的落地情况。
与通富微电比较
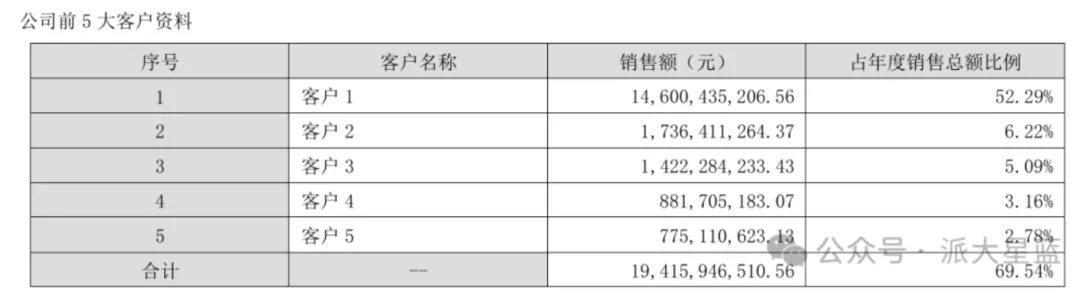
通富微电与日月光的相同点都是绑定了大客户,通富微电深度绑定了AMD,AMD的80%的封测业务由通富微电完成,剩余的部分由日月光完成,日月光绑定了英伟达等大客户。通富微电收入的50%以上都来自AMD,前5大客户占收入比例达70%,高端封测比例高。
大家看到的是通富微电单一客户的风险,但也应该看到,单一客户的优势,当大客户增长强劲的时候,会充分受益。
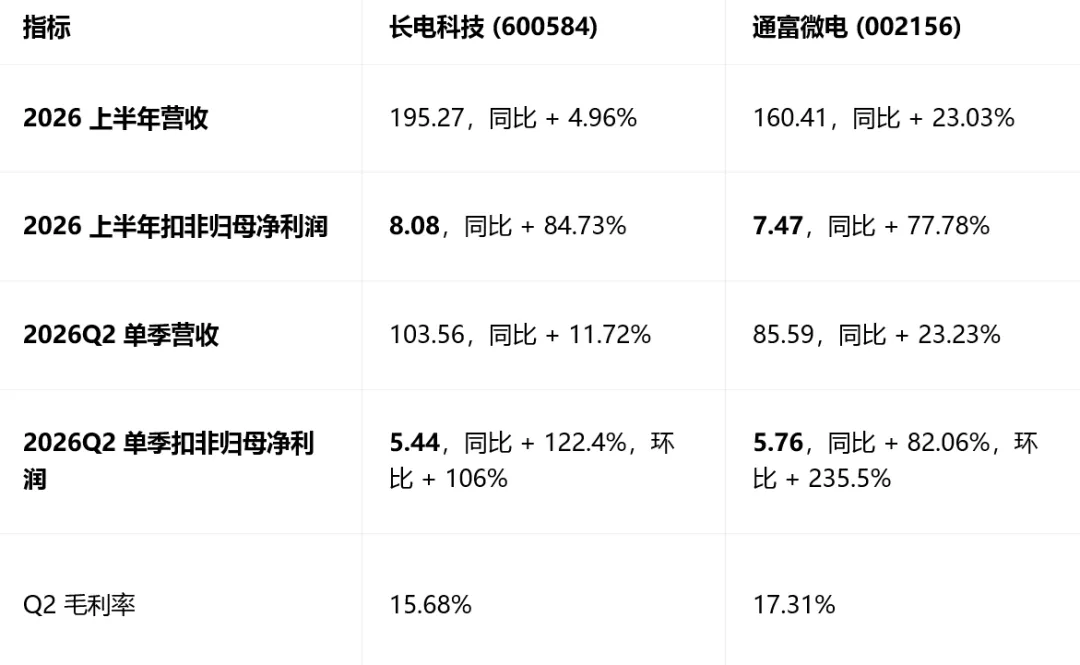
从上半年业绩来看,扣非净利润长电是8.08亿,通富是7.47亿,相差不多,但是2季度长电5.44,通富5.76,已经超过了长电,而且毛利率也更高。
全年净利润接近或追上长电也是可能的,高盛给出长电26亿净利润,我给出通富微电中性25亿,看来从逻辑上是可能的。
目前长电市值1150亿,通富906亿,长电目标价125元,那通富应该是多少,欢迎大家讨论。到底是长电好还是通富好,欢迎留言区讨论。
通富未来业绩可以看前文(深度报告)高端封测或将涨价,封测公司将迎来业绩爆发——通富微电 2027 业绩深度推演
高盛的研报,还有大摩,瑞银对长电的研报原文,我将放在星球中。

猜你喜欢

发表评论

发表评论: