
 研报速递
大家好,我是小蛋散。
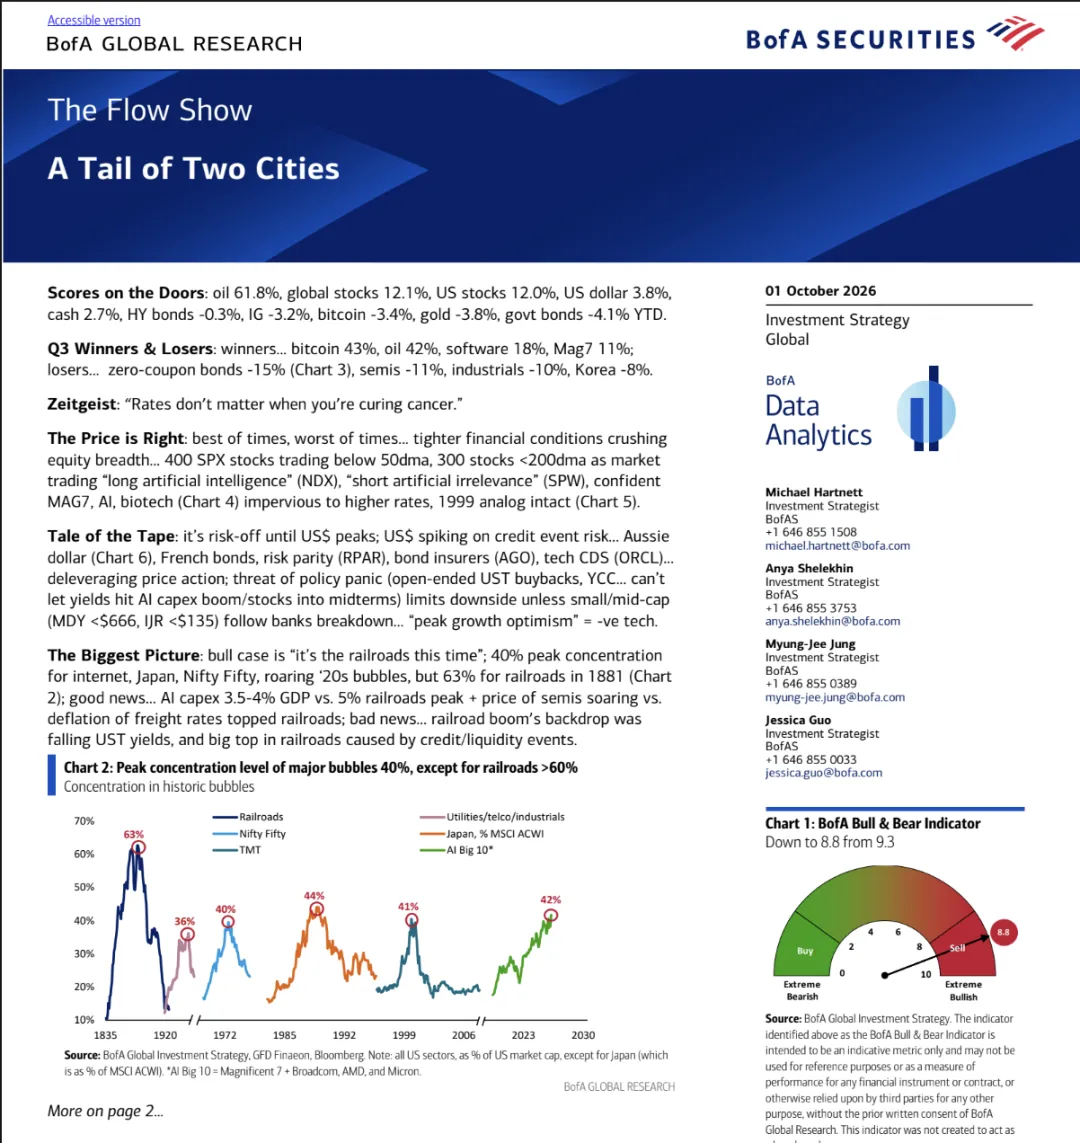
全球金融市场正陷入一场前所未有的极化与裂变。美银(BofA)全球投资策略团队在最新一期的《The Flow Show:A Tail of Two Cities》(钱潮:双城记/双城尾声)研报中,揭示了一个令投资者警醒的真相:表面上看,全球股市蒸蒸日上、资金充沛;但撕开指数的繁荣表象,资金却在以历史级的拥挤度堆积在极其狭窄的少数资产中。
美银策略师迈克尔·哈特内特(Michael Hartnett)特意将标题中的“Tale”(故事)替换为“Tail”(尾部/尾声),其深意不言而喻:当前这种全球资产剧烈分化的格局,正处于尾部风险积聚、行情即将迎来深刻转折的前夜。
今天小蛋散就带大家来解读这份美银The Flow Show系列10月1日发布的最新一期研报,看看Hartnett给大家揭露的资金真相,并同步附上小蛋散的延展思考、策略建议。
一、资金版图与地区裂变:9000亿天量资金到底去了哪?
要看清未来的行情动向,首先要理清资本的流动轨迹。截至今年三季度末,全球资产的资金流向呈现出极具反差的“双城格局”。
1. 天量资金入场,但新兴市场惨遭“抽血”
今年以来,全球股票基金累计吸金高达9182亿美元(占全球股票资产总规模的3.1%),显示出全球投资者强烈的风险偏好。然而,这笔巨资的去向却极度不均:
- 发达市场(DM)
:累计获得9661亿美元的天量流入。其中,美国股票基金吸金4593亿美元,非美发达国家股票基金吸金4557亿美元,两者几乎包揽了全球所有的股票增量资金。 - 新兴市场(EM)
:整体净流出约480亿美元。尽管全球资金在买股票,却在系统性地撤出新兴市场。
在地区内部,这种分化更加刺眼:
- 中国股票
:今年累计净流出高达2016亿美元,是表格中最显眼的流出阵营;印度股票紧随其后,累计净流出126亿美元。 - 逆转信号
:令人值得关注的是,在最新的一周内(9月下旬至10月初),中国股票基金逆势获得了37亿美元的单周净流入,创下近9周以来的最大单周流入额。
2. 被动ETF的“虹吸效应”与工具变革
今年资金流动的另一个底层逻辑是交易工具的根本性变化:
- ETF(被动指数基金)
:累计获得约1.33万亿美元的资金流入(占ETF总资产的7.8%)。 - Long-Only(传统主动管理型公募基金)
:反而净流出4114亿美元。
当千亿美元级别的资金通过被动ETF涌入市场时,指数中权重最大的超级蓝筹股(如美股科技巨头)会自动获得成比例的资金分配。这形成了一条自我强化的正反馈链条:资金买入ETF → ETF被迫买入大市值权重股→权重股上涨拉动指数→吸引更多资金买入ETF。
(小蛋散解析下这两种基金的区别,被动指数型基金:旨在复制特定标的指数如沪深300、标普500等的表现,获取与市场平均水平一致的收益。采用完全复制或抽样复制等规则化方法,持仓结构紧密跟随标的指数成份股及其权重,较少受人为主动干预的影响。传统主动管理型基金:力求通过基金经理及其研究团队的主动投研能力,获取超越市场基准的超额收益。依靠基本面分析、宏观研究、行业景气度判断或量化模型,自主决定资产配置、个股选择及买卖时机。)
【小蛋散的延展思考】
全球投资者并非没有风险偏好,而是在进行“选择性风险偏好”。被动ETF的爆发式增长改变了市场的定价机制,导致资金过度追逐确定性高、权重大的核心资产,造成了小盘股与非主流市场的流动性贫血。
对于中国市场而言,尽管YTD(年初至今)累积流出高达2016亿美元,但最新单周37亿美元的回流是一个关键的边际变量。资本市场永远交易的是“未来的边际变化”而非“过去的悲惨历史”。一旦全球资金对中国资产的极低配置出现哪怕1%的边际修复,其带来的价格弹性和估值修复空间将极其巨大。
【小蛋散的策略建议】
避免盲目参与流动性匮乏的非核心资产。在配置上,一方面紧跟拥有被动资金持续护盘的行业核心龙头(指数权重股);另一方面,密切跟踪A股及港股中外资边际回流最先受益的超跌核心资产,博弈边际资金改善带来的估值反弹。
二、资产回报与拥挤极值:牛熊指标回落与广度严重恶化
今年各资产类别的实际表现(Scores on the Doors)打破了许多人的传统认知。
1. 2026年资产表现大盘点
- 大宗商品领跑
:大宗商品指数今年大涨79.4%,布伦特原油大涨70.1%,WTI原油上涨57.5%,原油以61.8%的累计回报成为最亮眼的单项资产。 - 股票分化剧烈
:韩国股票爆发出98.3%的惊人涨幅,台湾上涨70.7%,希腊上涨30.1%,葡萄牙上涨24.1%,新加坡上涨23.6%,日本上涨23.0%,均大幅跑赢美股(+12.6%)。相比之下,大A(-11.7%)与印度股票(-14.7%)表现垫底。 - 板块主线明朗:全球信息科技板块上涨34.8%,能源上涨30.6%,生物科技上涨15.2%,银行上涨11.5%。市场实际上在同时交易两条主线:AI代表的未来资本开支周期,与能源/大宗商品代表的现实物理世界供给冲击。一面是 AI 代表的未来生产力与资本开支周期(信息科技),另一面则是承载这一切物理约束的现实世界(以大宗商品和能源为代表)。而能源与电力恰恰是这两大主线的交汇点——它既是现实供给冲击的晴雨表,也是 AI 高能耗基建不可或缺的‘底层燃料’。
- 传统安全资产受挫
:长期国债表现惨淡(美债YTD -4.1%),黄金在年内甚至呈现-3.8%的负收益,比特币虽然三季度大涨43%但YTD仍为-3.4%。
2. 情绪与持仓进入极致区,市场广度迅速恶化
- 美银牛熊指标(Bull & Bear Indicator):从
9.3的高位小幅回落至8.8,虽有所降温,但依然处于极度看多(Extreme Bullish)的预警区间。 - 私行客户散户化拥挤:美银私人客户(管理资产规模达4.6万亿美元)的股票配置比例冲上66.3%的历史新高,而现金配置比例降至9.4%的历史新低!其中,仅科技七巨头(Mag7)就占到了私人客户总资产的16%。黄金的持仓占比仅为0.3%,处于历史相对较低的配置水平。(原文全部持仓比例:BofA Private Clients: $4.6tn AUM of which 66.3% stocks (record high), 17.1% bonds, 9.4% cash (record low); under-the-hood... Mag7 stocks = 16% of AUM, Treasuries = 4%, International stocks = 4%, Gold = 0.3%)
- 指数强,广度弱(Breadth Collapse)
:全球股票市场中,高达27%的股票指数已同时跌破50日和200日均线,创下2026年3月以来的最差纪录。在标普500指数内部,有400只股票交易在50日均线下方,300只股票低于200日均线。
市场拥挤现状:
做多人工智能 (NDX 纳斯达克100)vs做空人工无关 (SPW 标普等权重)
【小蛋散的延展思考】
现金仓位降至9.4%的历史极低位,意味着边际多头资金已接近枯竭("No fresh money")。当前的指数繁荣完全建立在极少数权重股的强撑之上,呈现典型的“虚胖”特征。一旦权重股盈利未能达标或流动性出现收紧,极高的集中度极易引发拥挤踩踏。
【小蛋散的策略建议】
警惕美股高位科技股的追高风险。在投资组合中切忌重仓单一高估值赛道,适度降低对Mag7等过度拥挤资产的直接暴露,将部分获利资金转向性价比更高、防御性更强的杠铃左端资产。
三、历史终极对决:AI超级资本开支 vs 19世纪“铁路泡沫”
美银研报深入探讨了当前AI浪潮与历史重大技术泡沫的异同,提出了一个极其深刻的比较框架:这一次的AI,究竟是1999年的TMT,还是19世纪的铁路?
历史泡沫/技术浪潮 | 顶峰时期行业/资产集中度 | 资本开支占GDP峰值 | 关键行业价格趋势 | 泡沫破裂触发因素 |
1881年铁路泡沫 | 63%(美国市值占比) | ~5.0% | 运费大幅通缩(过剩) | 信用紧缩/利率抬升/公司破产 |
1999年 TMT互联网 | 44% | -- | 互联网流量/带宽降价 | 联储加息/盈利无法兑现 |
1989年日本股市 | 41% (占MSCI ACWI) | -- | 资产价格泡沫化 | 央行连续加息爆破泡沫 |
2026年 AI超级周期 | 42% (AI Big 10) | 3.5% - 4.0% (预估2027年) | 半导体PPI大涨(具备定价权) | 待观察(潜在长端利率冲击) |
1. 股票集中度对比:AI 更像 1999 年的互联网,而非铁路
很多人好奇,当前的 AI 狂潮在资本市场上到底处于什么位置?美银通过历史数据给出了横向对比:
- 历史大泡沫的集中度
:过去百年中,互联网泡沫(TMT)的市值峰值集中度为40%,日本股市为41%,70 年代的 Nifty Fifty 为36%。 - 当前的 AI 集中度
:目前AI Big 10(科技七巨头 + 博通、AMD、美光)的市场集中度为42%。 - 核心结论
:这意味着从股票市值的垄断程度来看,当前的 AI 实际上与 1999 年的互联网泡沫处于同一量级,远低于 1881 年美国铁路泡沫创下的 63% 历史极值。
2. 为什么多头会喊出“这次是铁路重演”?——看宏观基建的体量
既然股价集中度更像互联网,为什么研报中多头(Bull case)依然会搬出 19 世纪的铁路来做类比?因为他们对比的是“砸钱的规模和对实体经济的改造成度”。
- 超级资本开支(Capex)
:美银预计,到 2027 年,AI 大型云计算巨头的资本开支将达到1.2 万亿至 1.4 万亿美元,占到美国 GDP 的3.5%~4%。 - 历史体量对标
:在人类经济史上,能够把 GDP 的近 4% 砸向单一科技或基建设施的周期,除了 19 世纪创下约 5% 峰值的铁路建设外,几乎绝无仅有。正是在这个意义上,市场才将 AI 视作堪比当年铁路的“国运级”超级基建周期。
3. 铁路 vs. AI 数据中心的“好消息”与“坏消息”
- 好消息(供给尚未过剩,上游定价权坚挺,AI尚未陷入通缩)
:当年铁路泡沫破裂的关键,在于铁路过度建设后运力严重过剩,导致运费价格发生崩溃式通缩,收入无法匹配巨大的资本投入。而当前的AI产业,半导体生产者价格指数(PPI)依然在大幅上涨,说明供应链仍具备极强的定价权,供给尚未过剩。 - 坏消息(宏观利率环境与信用风险)
:历史上的铁路泡沫最终并非因为需求消失而破裂,而是死于信用紧缩与长端利率飙升(例如1873年普法战争后欧洲资金回流引发美联储信用紧缩,导致Jay Cooke & Company倒闭及115家铁路公司破产)。
【小蛋散的延展思考】
把“股价集中度”和“宏观基建体量”分开看:从股票交易来看,AI 像 1999 年一样高度拥挤(集中度 42%);但从实体砸钱来看,它又像 19 世纪铁路一样具有改变宏观经济结构的庞大体量,将 GDP 的 3.5%~4% 砸向物理世界的超级基建周期(买芯片、建数据中心、拉电网)。这决定了它具备长期的、改变生产力的宏观颠覆性。
任何技术革命驱动的资本开支周期(Capex Cycle),最终都必须回答同一个问题:投入的真金白银能否转化为足够的商业闭环与利润?卖铲人(芯片/硬件)的繁荣是第一阶段,但如果中下游应用端无法创造真实的ROI(投资回报率),上游的高价格将难以为继。
【小蛋散的策略建议】
坚持“拥抱物理基础设施,审慎看空虚高应用”的策略。在科技链条中,优先配置具备绝对供给壁垒、具备强定价权的半导体龙头及电力/算力硬件基础设施;对缺乏自我造血能力、依赖资本烧钱的纯概念型软件应用保持警惕。
四、债市逆向交易:买入“屈辱”(Buy Humiliation)与资金回流
面对高度拥挤的股市,美银团队提出了一个逆向投资哲学:“Buy Humiliation”(买入屈辱)——即建仓那些过去几年让投资者极其痛苦、饱受折磨的资产。
1. 百年未有之低谷,蕴藏历史级买点
长期国债经历了过去100年以来最糟糕的真实回报(30年期美债今年再跌7.8%)。然而,历史规律表明,长期负回报往往是历史级的大底部:
- 股票
:1939年、1974年、2009年的长周期惨淡回报,最终都孕育了长达数年的超级牛市; - 大宗商品
:1933年和2018年的低谷,随后都迎来了商品的大爆发; - 债券
:当前美债收益率已重塑,投资级科技公司债的收益率大幅抬升(如甲骨文Oracle债券收益率达8.4%,Meta达7.5%,谷歌Google达6.9%)。由于AI基础设施背后有美国国家战略与巨头资产背书,这些高评级科技债已开始提供“类股票”的吸引力回报。
2. 聪明的资金已开始抄底债市
数据显示,聪明钱正在悄悄买入债券及利率敏感型资产:
- 长期债券(期限>6年)
:单周流入74亿美元,创下2025年5月以来的最大单周流入; - 市政债券(Munis)
:单周流入42亿美元,创下2004年有数据记录以来的历史最高单周流入量; - 国债基金
:已连续14周实现资金净流入。
【小蛋散的延展思考】
在资产配置的“杠铃策略(Dumbbell Strategy)”中,防守端需要的是能够提供确定性现金流与避险属性的资产。当高评级科技公司债提供高达7%~8%的收益率时,其风险收益比已经显著优于估值处于历史高位的纯股票。一旦未来宏观经济出现信用事件或衰退风险,长久期债券将迎来“票息+资本利得”的双重爆发。
【小蛋散的策略建议】
采取“逐步分批、左侧建仓”的方式配置长久期优质债券基金或高评级科技债。将其作为投资组合杠铃策略防守端的核心锁息工具,既能享受较高的风险补偿,又能防范美股高位回调引发的系统性风险。
五、总结
综合美银研报的核心数据与当前全球资本的流动轨迹,2026年四季度的投资绝不能依靠单边“抱团”或盲目看多/看空,而应构建具备抗风浪能力的平衡组合:
- 左端防守(抗通胀与高收益锁定):
- 硬资产
:保留适量实物黄金与工业金属(铜),抵御大宗商品飙升带来的结构性通胀; - 固定收益
:分批建仓6年期以上高评级债券与优质公用事业资产,锁定7%左右的高票息回报。
- 右端进攻(核心壁垒与边际修复):
- AI物理层基础设施
:聚焦半导体上游龙头、数据中心电力设备及高壁垒算力网络; - 中国核心资产
:重视中国股票在9月底出现的37亿美元单周资金回流信号,布局估值处于历史低位、具备高股息与稳定现金流的港股及A股核心龙头。
- 中间规避区:
坚决远离缺乏自由现金流、靠估值炒作的非核心小盘股以及商业闭环不清晰的中游AI软件应用。
写在最后:看清钱潮与极化的迷雾
总而言之,美银这期研报的核心警示并不是全球市场“缺钱”,而是资本正在发生极端的“双城极化与高度拥挤”。当海量资金非对称地涌入少数发达市场与AI核心资产,将高净值人群的股票仓位推向历史极致时,市场内部的“广度恶化”与尾部风险也在悄然积聚。历史不会简单重复,但总是押着相同的韵律——面对堪比当年铁路浪潮的超级资本开支与拥挤的抱团交易,我们在拥抱未来科技主线的同时,更需警惕情绪过热带来的反噬。
全球资金并未离开市场,而是以前所未有的密度追逐少数确定性。当所有人挤在同一条船的同一侧时,真正的聪明人已经开始向船的另一侧踱步。保持理性,看清钱潮,才能在历史级的裂变中立于不败之地。
如果你喜欢我的公众号,欢迎点赞👍🏻、喜欢❤️、并分享给朋友,感谢关注我的公众号“小蛋散”!👇🏻


发表评论
发表评论: