
 研报速递
每日公司研报 · 2026-10-04
绿的谐波:营收创新高,毛利率却降到 32.3%
688017.SZ | 机械设备 — 谐波减速器 · 精密传动 | 上交所科创板 · 民营
绿的谐波2026 年上半年营收同比增 38.64%、扣非净利同比增 36.92%,公司给出的原因是工业机器人份额提升与具身智能业务规模增长;同一个半年里,综合毛利率却比上年同期低 2.51 个百分点,已连年下行。量在回来、价在让——本文按「它是谁、团队、怎么赚钱、基本盘、未来、风险」六段,拆一遍这家谐波减速器龙头的账。
3.49亿元 2026H1营业收入 | 0.70亿元 2026H1归母净利 | 32.26% 2026H1毛利率 | 82.67% 谐波减速器收入占比 |
口径为公司 2026 年半年度报告(2026-08-27 披露),财务数据截至 2026-06-30;2025 年年度报告披露日 2026-04-23;研发投入与研发费用口径一致,公司研发支出全额费用化;取数日 2026-10-04。
01 它是谁:从样机走到全球第二的谐波减速器厂
绿的谐波全称苏州绿的谐波传动科技股份有限公司,2011 年 1 月 13 日成立于江苏苏州,注册地在苏州市吴中区木渎镇,2020 年 8 月 28 日登陆上交所科创板,发行价 35.06 元,现有员工 1087 人。它做的是一件很窄的事:精密传动装置——谐波减速器及金属件、机电一体化产品、行星滚柱丝杠、智能自动化装备,下游覆盖工业机器人、人形机器人、数控机床、汽车、医疗器械、半导体设备与新能源装备。申万行业归类为机械设备—自动化设备—机器人。
行业位置要从两个市场看。全球谐波减速器长期由日本哈默纳科主导,公司是国内率先实现该产品工业化生产与规模化应用的企业,按公开报道引述的公司口径,当前全球份额约 15%、居全球第二、国内第一;国内市场按 2025 年出货量口径,公司份额约 27.5%,与第二名构成双寡头格局。支撑份额的是三道门槛:柔轮的材料与热处理、齿形设计(哈默纳科的 S 齿、IH 齿专利无法直接复刻,公司自研「P 齿形」与三次谐波理论)、以及微米级量产工艺——公司连控制、加工、检测设备都自研,是国内少有的深度垂直一体化厂商。截至 2025 年末,公司拥有国内专利 216 项(其中发明专利 62 项)、境外专利 6 项,研发人员由 118 人增至 184 人。
一句话看:它是一家靠一个零件做到全球第二的公司——柔轮、齿形、工艺三道门槛卡住了大多数跟随者。所以要看它的份额优势能不能在人形机器人这波增量里真正兑现成订单。
02 创始人与管理团队:兄弟搭档,技术与管理各管一头
公司实际控制人为左昱昱、左晶兄弟,两人为一致行动人,各持股约 17.3%、合计约 34.6%。董事长左昱昱 1970 年生,南京大学物理学学士,1999 年起在恒加金属任职、2001 年起任其总经理,2011 年起执掌公司,是核心技术带头人——针对谐波啮合的「P 形齿」理论体系即由他带领团队建立,并承担过国家重点研发计划智能机器人专项等国家级科研项目。副董事长左晶 1965 年生,中共中央党校经理管理专业本科,1982 年至 2013 年在苏州地税系统任职、曾任相城区地税局副局长,2014 年起进入公司任董事、总经理,2024 年 10 月起任副董事长,主抓管理与资源协调。
经营层则是职业经理人班子。董事、总经理张雨文 1989 年生,英国帝国理工学院数学硕士,曾在苏州国发创投任投资经理、投资总监,2017 年加入公司,历任董事会秘书、副总经理,2022 年 10 月起任总经理。独立董事的配置也照着主业来:机器人研究与产业背景的专家(北京航空航天大学机器人研究所原所长、原 ABB 中国高级副总裁)与财务专家各一位,构成「技术+产业+治理」的外部阵容。
上表只列上文未展开的经营层成员;独立董事为陈殿生、李刚、吴应宇,非独立董事含王世海等,履历以定期报告披露为准。信息取自公司 2025 年年度报告、2026 年半年度报告及公开披露的董监高资料,取数日 2026-10-04。
一句话看:这是一支「创始人管技术、兄弟管全局、职业经理人管经营」的班子,外部还站着机器人产业专家。所以要看核心技术人员与经营层的稳定性——齿形与工艺的积累全在人身上。
03 靠什么赚钱:八成收入来自谐波减速器
公司在 2025 年年报里把收入按三个口径拆开。产品口径是一根粗柱子加几条细尾巴(结构见图 2);行业口径下,工业及具身智能机器人零部件占 74.04%、机械装备及其零部件占 18.13%、数控机床零部件占 5.80%、医疗器械零部件占 1.05%;地区口径下,内销占 88.91%、出口占 10.21%,出口同比增 29.80%、明显慢于内销的 50.23%——它仍是一家以国内机器人与装备客户为主的公司。
先看六年营收与归母净利的整体走向
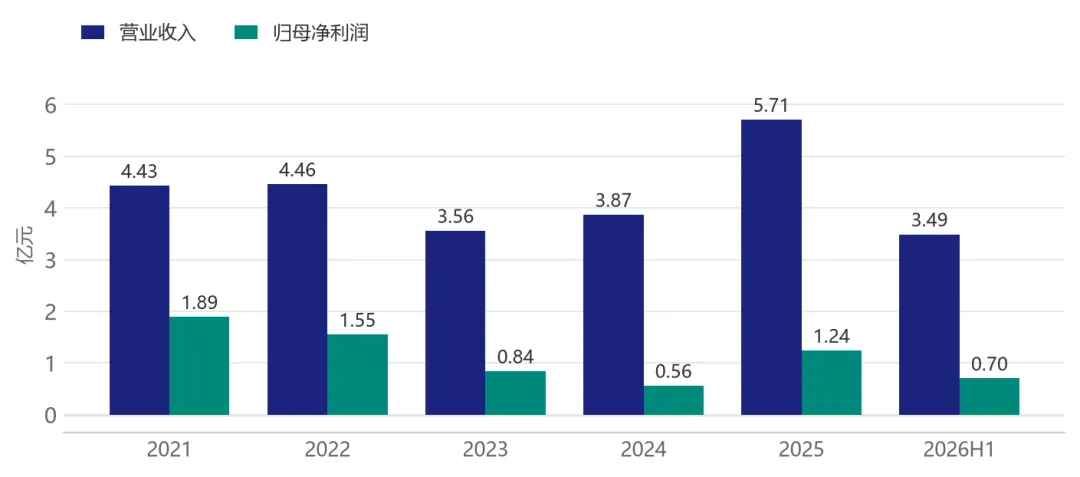
图1:营业收入与归母净利润趋势(2021—2025 为完整年度、2026 为半年度,口径不同不可加总);来源:公司 2021—2025 年年度报告、2026 年半年度报告(半年报披露日 2026-08-27);取数日 2026-10-04。
最新一期延续了同一结构:谐波减速器及金属部件仍是收入的绝对主力(占比见上文数据卡),机电一体化产品稳步放量、成为第二条线,境外收入增速明显快于境内。量的层面更直观——2025 年谐波减速器销量 42.52 万台、机电一体化产品 1.22 万套,同比均在七成上下;公司把增长归因于工业机器人份额提升与具身智能机器人业务规模大幅增长,同期产能利用率也从上一年的低位显著回升。
再看 2025 年四条产品线各自贡献了多少收入
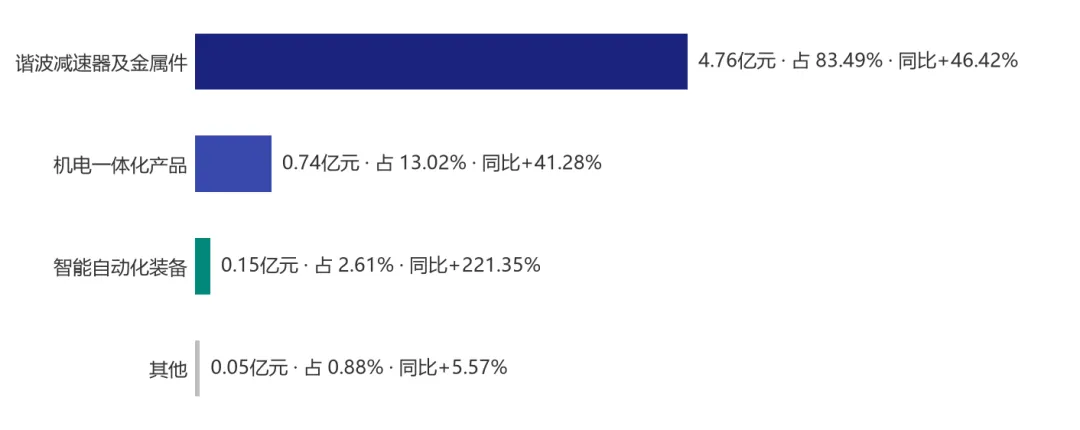
图2:2025 年年度分产品收入结构(产品口径,「其他」为未单列项之和);来源:公司 2025 年年度报告(披露日 2026-04-23);取数日 2026-10-04。
一句话看:它把宝押在一个零件上,但这个零件正从工业机器人走向人形机器人,第二条线也在长出来。所以要看收入结构里「具身智能」这四个字能占多大分量,而不只是看总量。
04 基本盘如何:营收重回增长,毛利率一路走低
营收的坡先下后上:2022 年基本走平,2023 年明显回落,2024 年小幅修复,2025 年创出上市以来新高,2026 年上半年延续三成以上的增长(完整序列见图 1)。利润的坡更陡——归母净利在 2024 年探底后于 2025 年翻倍,扣非口径与它同向;两条线之间的差额全部来自非经常性损益,规模不大但一直在。
先把归母、扣非这两个口径拉开看,差额去哪了
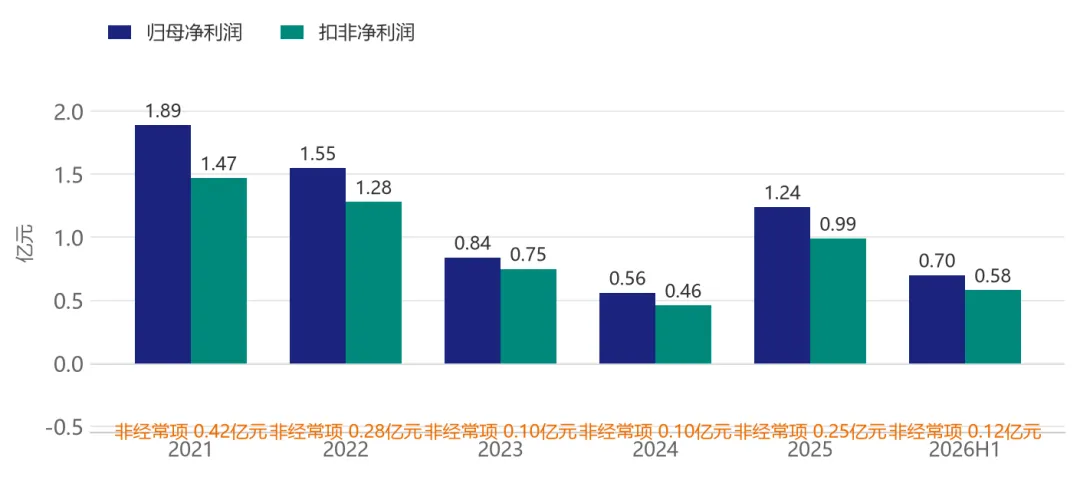
图3:归母净利润与扣非净利润对比,「非经常项」=归母−扣非,为按披露值测算的约值(2026 为半年度);来源:公司 2021—2025 年年度报告、2026 年半年度报告;取数日 2026-10-04。
下面这张表把五个报告期一次摊开。
口径为合并报表;营收同比为各期披露值,2026 年半年报同比为半年度同比,与年度口径不可直接比较;扣非为归属于上市公司股东的扣除非经常性损益净利润;毛利率为定期报告披露值。2021 年营业收入 4.43 亿元、归母净利 1.89 亿元、扣非净利 1.47 亿元、毛利率 52.52%(2021 年年度报告),2022 年及以后年度增速以披露值为准。
钱的两端都还稳。经营现金流 2025 年为净流入、规模高于当年扣非净利,2026 年上半年转为净流出,公司解释是销售回款取得的银行承兑汇票背书用于购置长期资产、以及用应付票据结算经营性应付账款所致;资产负债端则很轻,2026 年 6 月末资产负债率 11.53%,货币资金与交易性金融资产合计约 14 亿元,有息负债几乎可以忽略。研发是另一条主线:2025 年研发投入 5390.75 万元、同比增 8.70%,全额费用化,研发费率随收入放量从两位数回落到个位数,毛利率与研发强度这两条线的走向见图 4。
最后看毛利率与研发强度这两条线怎么走
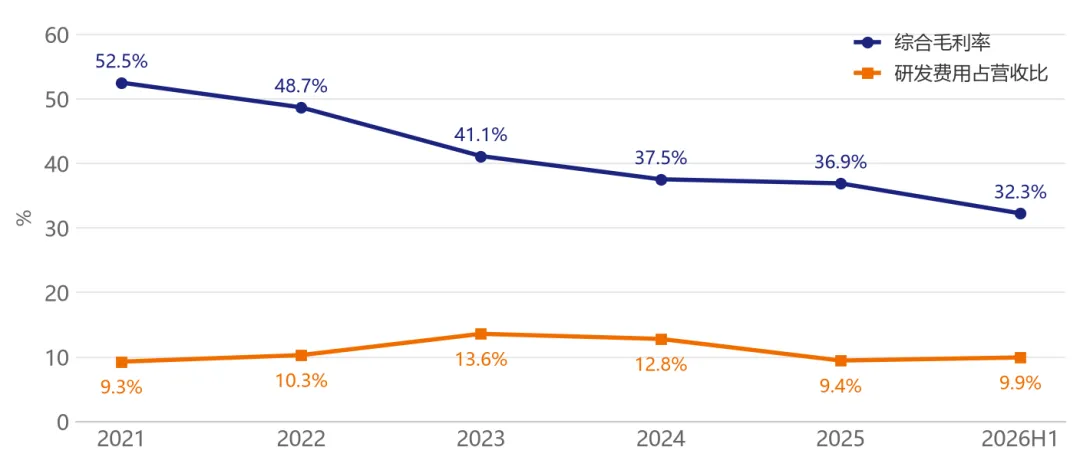
图4:综合毛利率与研发费用占营收比趋势(毛利率为定期报告披露值;公司研发投入全额费用化,研发费用与研发投入口径一致,不可与含资本化口径混用);来源:公司 2021—2025 年年度报告、2026 年半年度报告;取数日 2026-10-04。
一句话看:收入的坡已经掉头向上,但毛利率这条线还在往下走,利润是靠量补回来的。所以要看降价换量什么时候见底——毛利率止跌比收入增速更重要。
05 未来往哪走:人形机器人、丝杠与全球化
第一条线是具身智能。人形机器人的轻载关节(手腕、手肘、腰部旋转)普遍采用谐波方案,单机用量远高于工业机器人——公开研究口径下,工业机器人一般搭载 3 至 6 个,人形机器人整机多在十几个以上。公司已在多家头部机器人厂商的供应链中卡位,2025 年对头部厂商上肢谐波减速器的供货份额一度相当集中,并开发了灵巧手适用的微型谐波减速器、超轻量化产品与带力控的关节模组,从「卖零件」往「卖功能模块」走。
第二条线是品类扩张。行星滚柱丝杠被定位为战略新产品,公司称已突破高精度、大承载、长寿命产品的设计瓶颈并形成完整技术体系;机电一体化执行器、精密微型液压执行器、智能自动化装备则把精密加工能力复用到更多场景。外部合作也在补短板:2026 年 7 月与瑞典轴承巨头斯凯孚(SKF)签署协议在中国成立合资公司(SKF 持股 60%、公司持股 40%),聚焦机器人关节高精密传动部件;此前还与敏实集团签署框架协议,拟在北美设立合资公司布局关节模块总成。
第三条线是产能与资本安排。产能爬坡是这一年最实的抓手:公司 2025 年完成定向增发、启动「新一代精密传动装置智能制造项目」,公开口径下 2026 年初月产约 5 万台、5 月已到 7 万台,年底目标更高一档。资本端,公司于 2026 年 8 月 26 日董事会审议通过发行 H 股并在香港联交所主板上市的议案,若成行将成为谐波减速器赛道首家「A+H」企业——该事项尚需股东会审议及监管核准。
一句话看:它的下一步是把减速器的份额优势,延伸成丝杠、关节模组和海外产能三条新曲线。所以要看人形机器人放量的节奏,以及新业务能不能顶上价格让利留下的缺口。
06 需要了解与规避的风险
毛利率连年下行:量增价减还没有见底信号综合毛利率已连续多个报告期走低,产能爬坡期直接人工成本上升与主动让利换量是公司给出的两个原因;对冲面是规模效应下费用率同步走低、收入结构中高附加值产品占比在提升。
竞争格局生变:从「唯一选择」到「选择之一」第二梯队厂商上市融资后快速扩产降本,下游整机厂也在自研关节模组或引入第二供应商,份额存在被结构性侵蚀的可能;对冲面是公司横向扩品类、纵向做完整关节模组,并通过与国际巨头合资补齐高端轴承等环节。
人形机器人仍在过渡期:增量故事尚未成为基本盘行业整体处于样机向量产过渡阶段,收入主体仍来自工业机器人与传统装备客户,需求节奏一旦放缓,高增长的持续性会被质疑;对冲面是具身智能相关业务规模已连续大幅增长,头部客户验证周期构成黏性。
产能与现金流:爬坡期的两头压力产能利用率尚未回到高位,新项目达产节奏若慢于需求会形成闲置成本;2026 年上半年经营性现金流为净流出,与全年口径方向相反(数字见上文基本盘);对冲面是负债率低、账面资金充裕,公司对现金流转负已给出票据结算层面的解释。
融资与股东安排:两项都还没落定H 股发行议案尚需股东会审议并取得监管核准,时间与规模均存不确定性,涉及境内外融资安排与股东结构变化;股东层面,实控人兄弟曾于 2025 年 9 月披露股份转让计划,后续执行情况需以公司公告为准。
一句话看:最该盯的不是收入增速,而是毛利率何时止跌、人形机器人何时从故事变成收入——这两件事同时成立,前面的增长才算数。
本文数据来自苏州绿的谐波传动科技股份有限公司公开披露的定期报告:2021—2025 年年度报告(2025 年年度报告披露日 2026-04-23,2024 年年度报告披露日 2025-04-30)、2026 年半年度报告(披露日 2026-08-27);分产品、分行业、分地区收入结构,毛利率,研发投入,销量与产能利用率均取自上述报告;董监高与实际控制人信息取自定期报告「董事、监事和高级管理人员情况」章节及公司关于实际控制人持股的披露;行业格局、全球与国内市场份额、同业产能及人形机器人单机用量等表述引自公司公告、公司业绩说明会与公开研究的引述口径,不同来源存在差异时以定期报告披露为准;合资合作、H 股发行进展引自公司公开公告。文中凡由披露值测算的增速或差额均已标注约值/测算。本文取数日 2026-10-04。
关注「每日公司研报」,每天一次读懂一家公司。你想看哪一家?留言告诉我们,下一期可能就是它。
往期回顾可在公众号对话框回复公司简称,我们会挑高频留言的公司优先安排。
声明:本文为「每日公司研报」栏目内容,仅对公开信息进行客观整理,不含任何投资判断与买卖建议,不构成任何投资建议。市场有风险,决策需谨慎。
— 完 —


发表评论
发表评论: