
 研报速递
当马斯克还在为Optimus量产时间"跳票",中国的工厂里,人形机器人已经悄悄上起了夜班。
这不是科幻片的桥段,而是正在发生的产业现实。据霞光智库《具身智能行业研究报告(2026)》显示,2026年上半年,中国厂商已占据全球人形机器人出货量的97%以上,出货量约1.91万台,较去年同期增长近300%。其中,智元机器人以约8400台(全球份额44%)超越宇树科技(约5900台,31%),登顶全球第一。
一夜之间,全球具身智能的竞争剧本,被彻底改写了。
一、分水岭已至:从"技术可行性"到"商业化大考"
回顾过去三年,具身智能行业完成了三级跳式的演进:
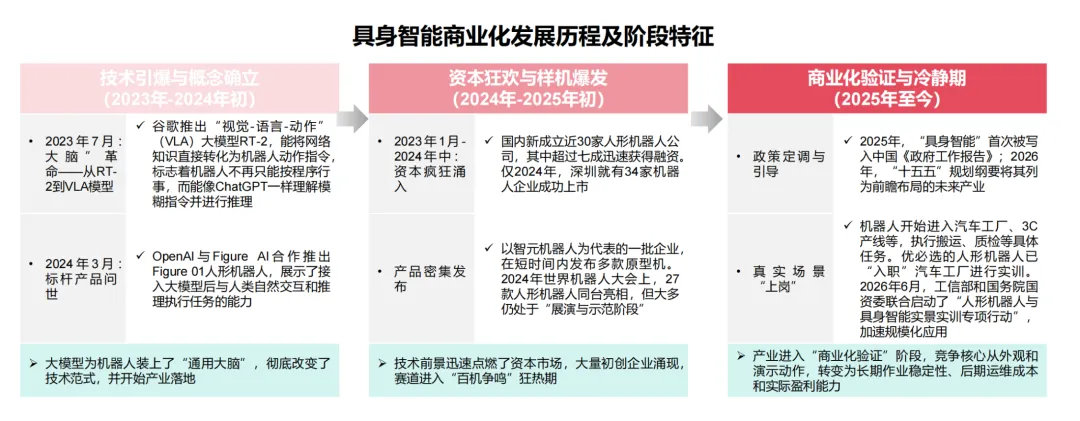
第一阶段,技术引爆与概念确立(2023年—2024年初)。 2023年7月,谷歌推出视觉-语言-动作(VLA)大模型RT-2,让机器人第一次能像ChatGPT理解文本一样理解模糊指令;2024年3月,OpenAI与Figure AI合作推出Figure 01,大模型为机器人装上了"通用大脑",彻底改变了技术范式。
第二阶段,资本狂欢与样机爆发(2024年—2025年初)。 国内新成立近30家人形机器人公司,超七成迅速获得融资,仅2024年深圳就有34家机器人企业成功上市。赛道进入"百机争鸣"的狂热期。
第三阶段,也就是当下——商业化验证与冷静期(2025年至今)。 2025年,"具身智能"首次被写入中国《政府工作报告》,2026年"十五五"规划纲要将其列为前瞻布局的未来产业。2026年6月,工信部与国务院国资委联合启动"人形机器人与具身智能实景实训专项行动"。
政策定调的底色是:产业竞争的核心,已经从外观和演示动作,转变为长期作业稳定性、后期运维成本和实际盈利能力。未来三年,将由真实场景的作业效率与成本决定胜负。
二、中美错位竞争:一个造"大脑",一个造"身体"
当前全球具身智能呈现清晰的"一超多强"格局,但中美走了两条完全不同的路。
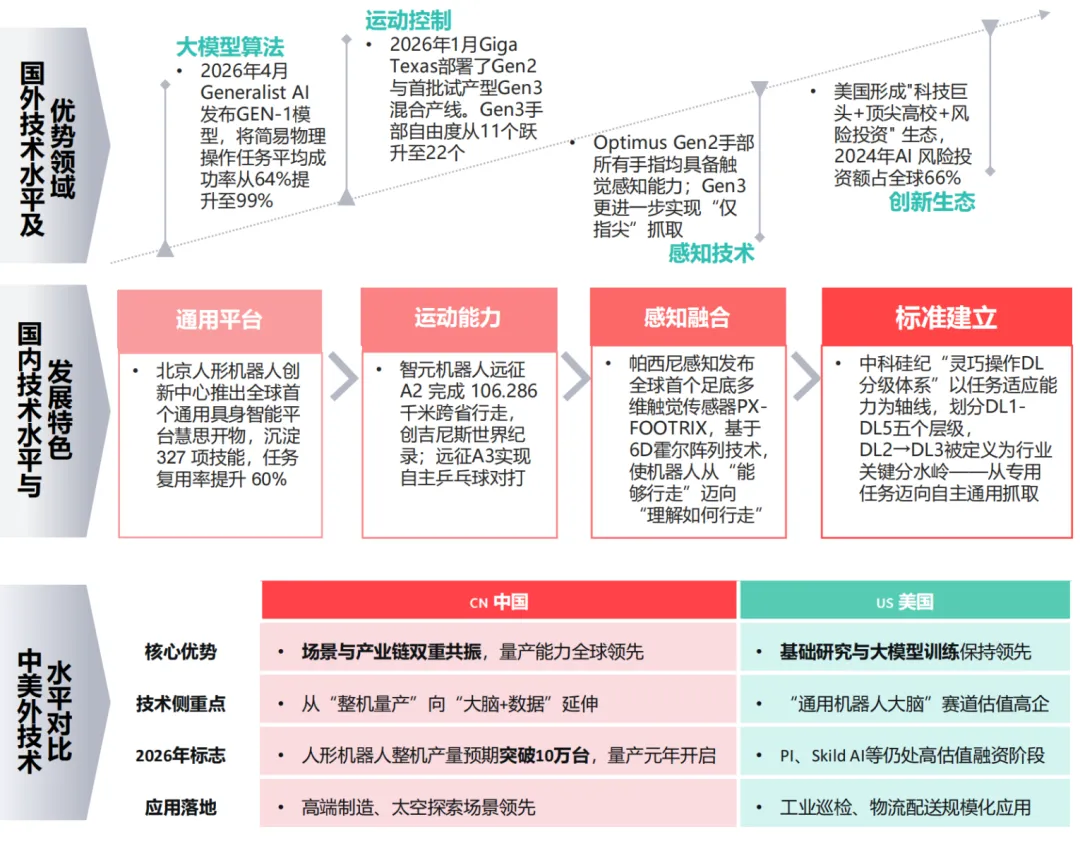
美国:"大脑"先行。 美国企业始于AI大模型的先发优势,逻辑是先攻克通用智能,再找整机验证。Figure AI、Physical Intelligence、Skild AI等公司以"通用机器人大脑"为叙事,估值高达56亿—390亿美元,2024年美国AI风险投资占全球66%。短板同样明显:供应链空心化、制造成本高、缺乏丰富落地场景。
中国:"身体"先行。 中国始于制造与场景优势,逻辑是先量产落地,在真实使用中积累数据,再补大脑。宇树出货量5500+台且已盈利上市,智元累计出货5168台,银河通用手握数千台订单。2026年,中国人形机器人整机产量预期突破10万台,量产元年正式开启。
一个是"智商"天花板,一个是"制造"地板价。二级市场的表现更具戏剧性:中国公司以量产兑现推动IPO上市潮——宇树登陆科创板、智元启动赴港IPO、优必选已在港股上市;美国公司则以技术预期维持高估值,Figure AI单轮融资超10亿美元、投后估值达390亿美元。一二级市场,正在成为检验两国商业逻辑的终极考场。
三、钱从哪里赚?工业场景先跑通了
商业化最现实的问题:谁先掏钱?
答案是工业。报告将落地场景清晰切分为两类:商用场景"替人",消费场景"助人"。
工业级商用场景以"降本增效"为核心,覆盖精密制造与装配、物流仓储与分拣、质量检测与巡检、高危作业替代。典型案例如:特斯拉4680电池产线的具身智能机械臂自主完成电池包焊接与堆叠;银河通用Galbot S1在宁德时代产线7×24小时连续工作超3个月,双臂最大负载50公斤,成为全球首次人形机器人在新能源场景的"常态化自主作业"。
消费级场景——家庭服务、医疗康养、商业零售——天花板极高,但商业化尚处早期。不过信号已经出现:挪威1X Technologies的家庭机器人NEO首批产能已售罄,从"陪伴和情绪价值"切入被证明是一条可行路径。
商业模式也在同步进化:从"卖硬件"的产品层,到"卖服务"的价值层(订阅制、按效付费),再到"生态即价值"的平台层,具身智能正在构建"硬件+软件+服务+生态"的复合收入体系。
四、万亿市场,但堵点同样清晰
增长引擎足够强劲:技术突破、需求拉动、成本下降、政策资本助推,四大要素构成紧密联动的驱动闭环。高盛预测,2035年全球人形机器人市场规模达378亿美元,2024—2035年复合增长率高达58.54%;综合IFR等机构的判断,全球具身智能行业整体市场规模有望在2027年突破千亿人民币,2035年达约1.5万亿元。
需求端的基本盘更是扎实:商用端是劳动力短缺与成本高企、高危枯燥工种替代;民用端是银发经济与"懒人经济"。
但报告也冷静指出了核心挑战:硬件"非标化高成本"、软件"泛化能力不足"、公共测试平台缺失,以及EAI系统缺乏自主意图生成能力。真正的堵点在于——产品性能与价格能否达到C端消费者广泛采纳的阈值。
换句话说,行业的下半场考题不是"能不能做",而是"划不划算"。只有当机器人的综合使用成本(购置、部署、维护)低于其替代的人力成本时,大规模应用才会真正发生。
五、三个判断
第一,量产的护城河在中国,智能的护城河在美国,短期看谁先补齐短板。 中国在向"大脑+数据"延伸,美国在补制造短板(特斯拉Giga Texas已部署Gen2与Gen3混合产线),双方正在向对方腹地进军。
第二,产业链机会大于整机机会。 全球工业机器人45%的供应来自日本,谐波减速器仍是日韩天下;中国本土厂商在六自由度以下灵巧手的出货量已占全球34.2%。减速器、丝杠、传感器、灵巧手——这些"卖水人"环节,确定性更强。
第三,出海是必答题,合规是入场券。 欧盟《人工智能法案》将具身智能体视为"高风险AI系统",GDPR对生物识别数据使用有极高门槛;美国医疗领域需符合HIPAA与FDA认证。宇树2025年境外销售占比已达43.65%,先行者已经拿到船票。
不管怎样,具身智能是一场没有终点的马拉松。技术引爆靠天才,商业化落地靠苦功。
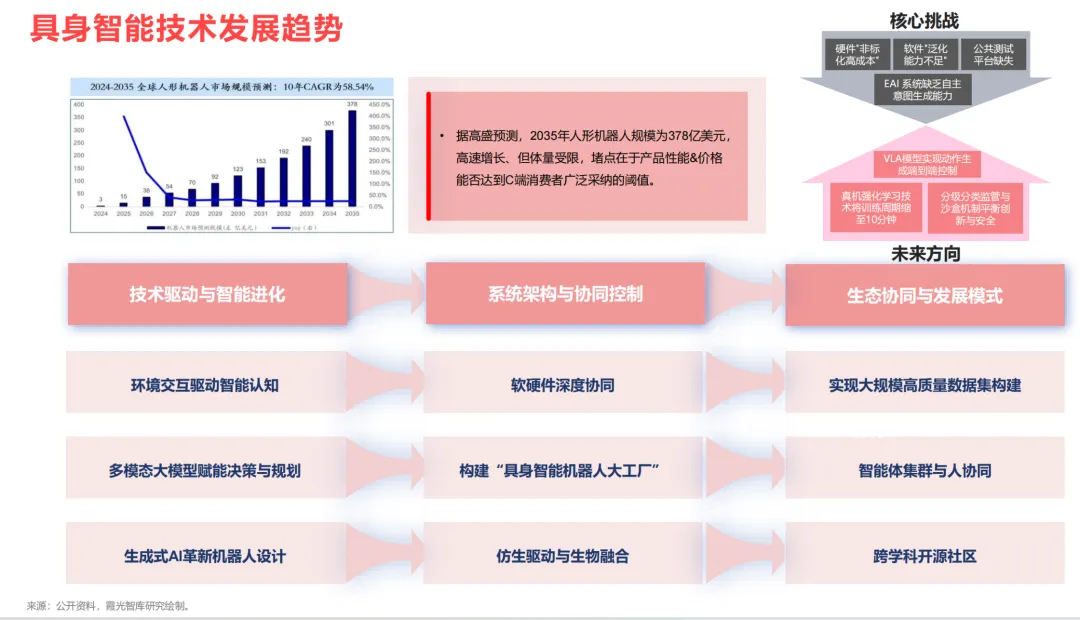
当97%的出货量份额握在中国手中,当宇树四足业务率先实现盈利,当智元单季营收突破10亿元——这个行业终于从PPT走进了车间。但378亿美元的2035年预测、1.5万亿的远期空间,都建立在"性能与价格跨越C端阈值"这个前提上。
决定胜负的三年才刚刚开始。潮水退去后,留在舞台上的,一定是那些在真实场景里跑过百万小时、把成本曲线压到人力成本之下的公司。
毕竟,机器人最终不是秀场里的明星,而是产线上的员工。这个朴素的道理,才是2026年具身智能最重要的注脚。
......
在水木人工智能学堂公众号对话框回复关键词ai121245,可获取《2026具身智能产业研究报告》的报告下载链接。

发表评论
发表评论: